Inflation/Deflation
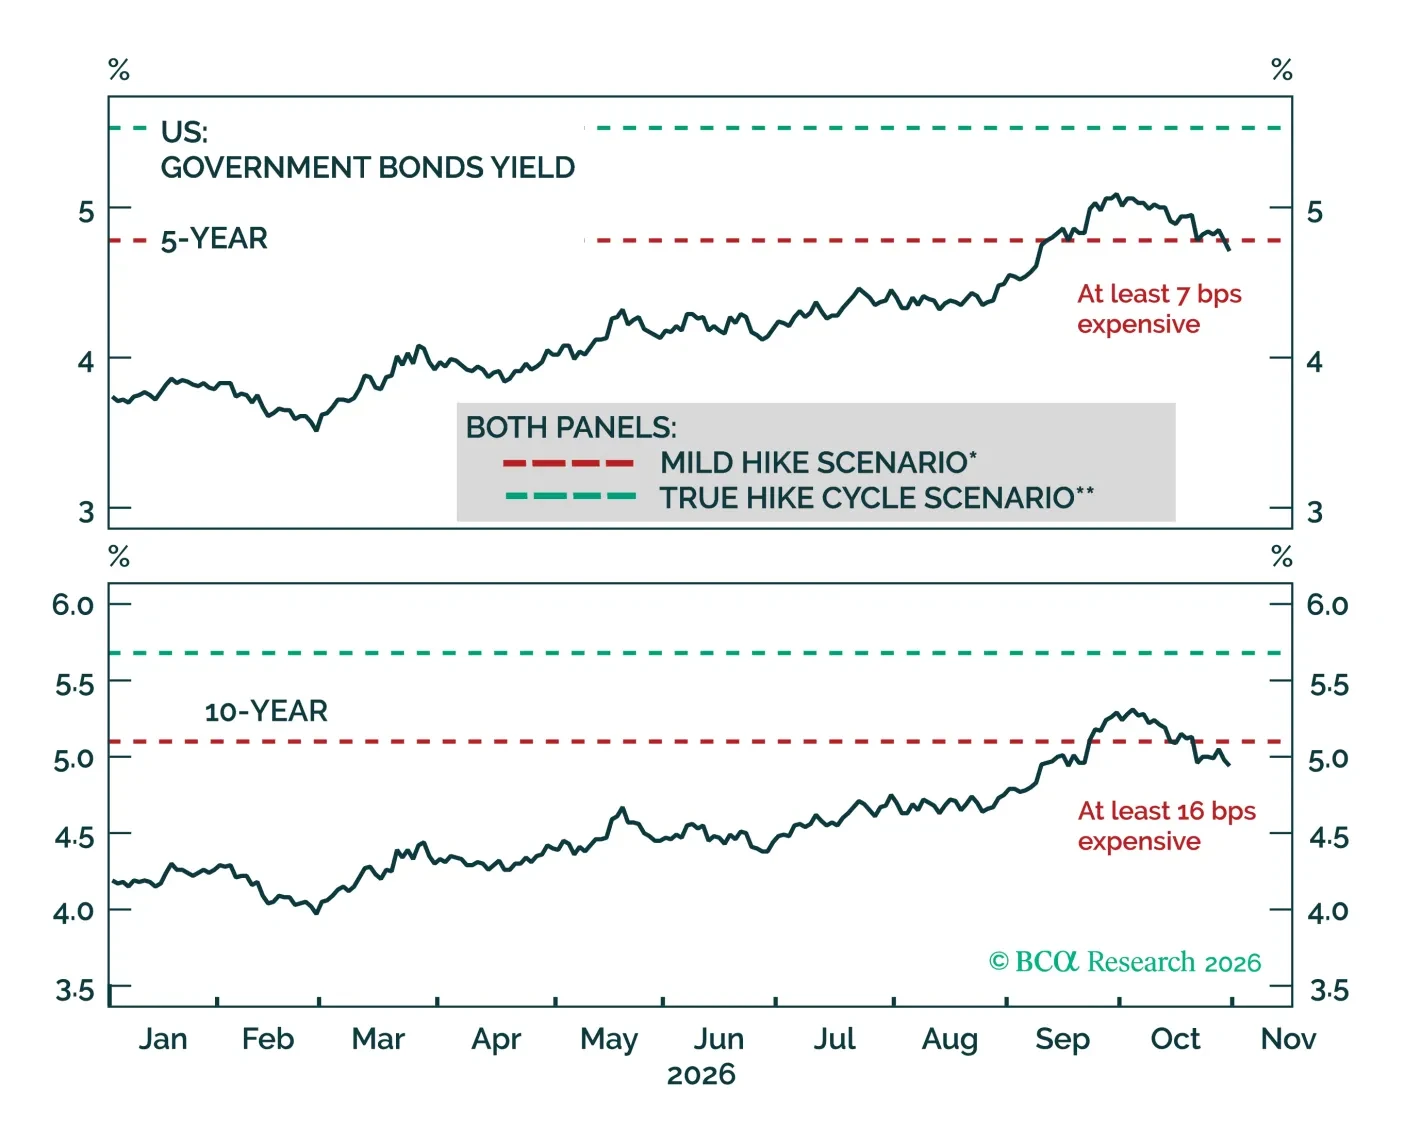
投資家がAI株式から債券へ資金を移したため、米国債利回りは当社のフェアバリュー見積もりを下回っている。そこで当社は短期的なインフレリスクが反発を支持する理由と、それに備えて当社が開始する戦術的トレードを示す。
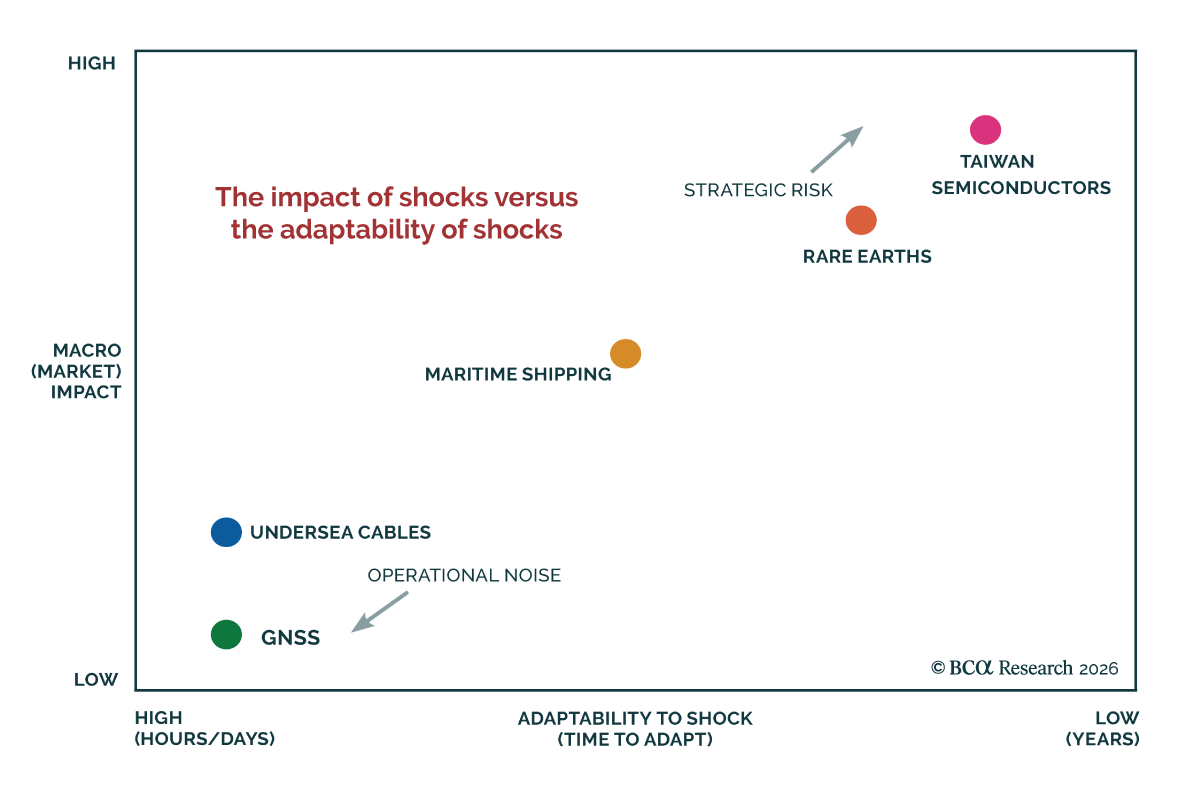
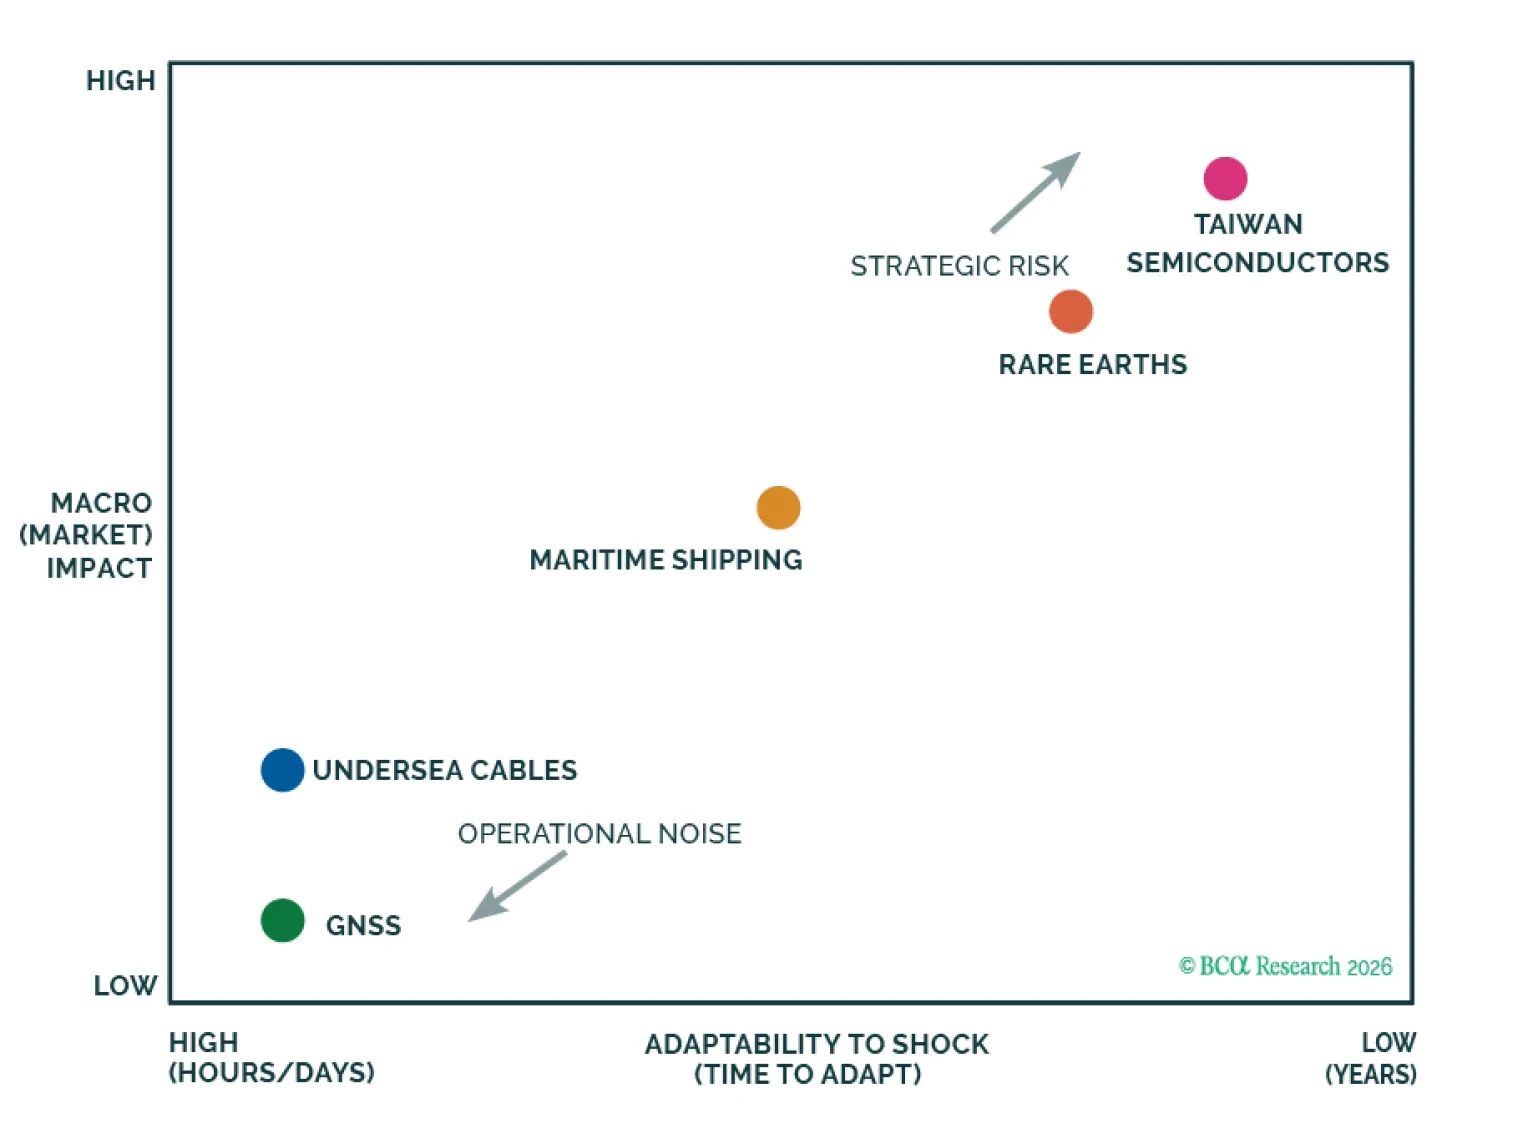
当社の GeoMacro strategists は、継続するホルムズのショックを超えてポートフォリオに最も影響を与える供給のボトルネックとして台湾のチップ生産と中国のレアアースを挙げている。 そのためイランの紛争と海峡の閉鎖は、投資家にどのほかの連鎖が断たれる可能性があるかを問いかけることになった。 当社の同僚は海上通路、半導体のエコシステム、海底ケーブル、レアアース、GNSS衛星に及ぶ五つの潜在的なボトルネックを検討している。…
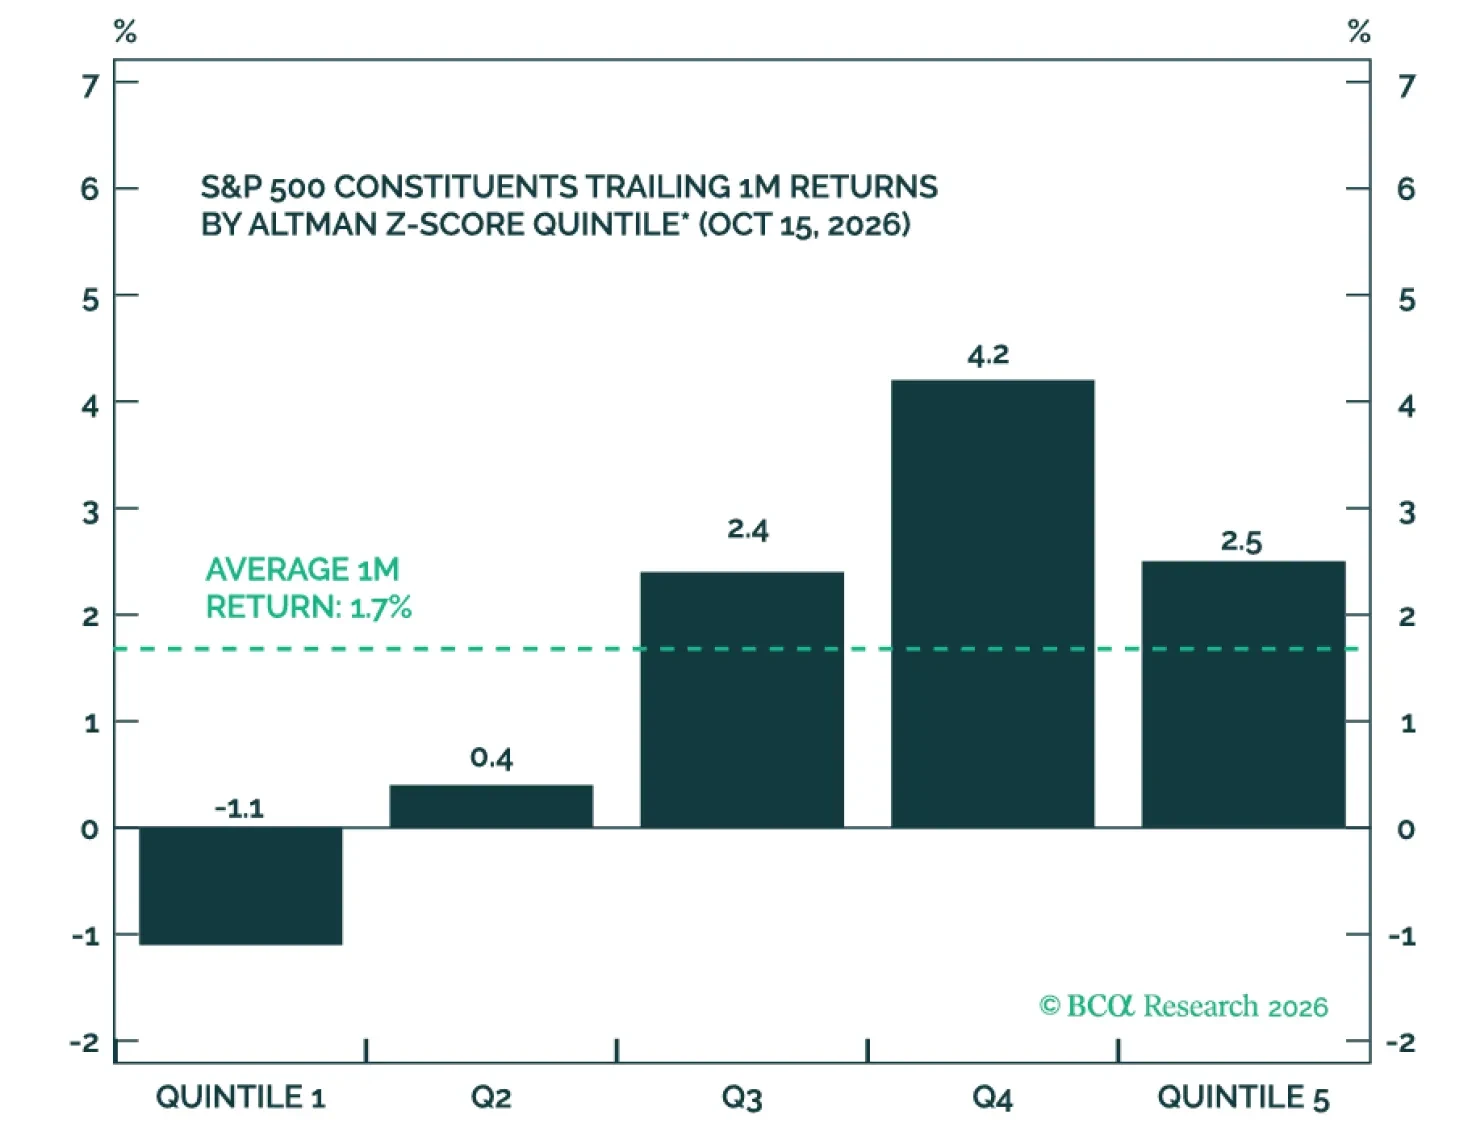
債券リスクが高まりクレジットスプレッドが拡大し、財務基盤の弱い企業に圧力がかかっている。しかしストレスは限定的でバリュエーションは既に圧縮されているため、株式リスクは管理可能に見える。したがって当社はリスク回避に走るのではなくクオリティに傾き、大型株を小型株より重視し、質の高い設備投資やテクノロジーで防御可能な利益率を持つ銘柄を選好し、7~9月期の決算で確認する。
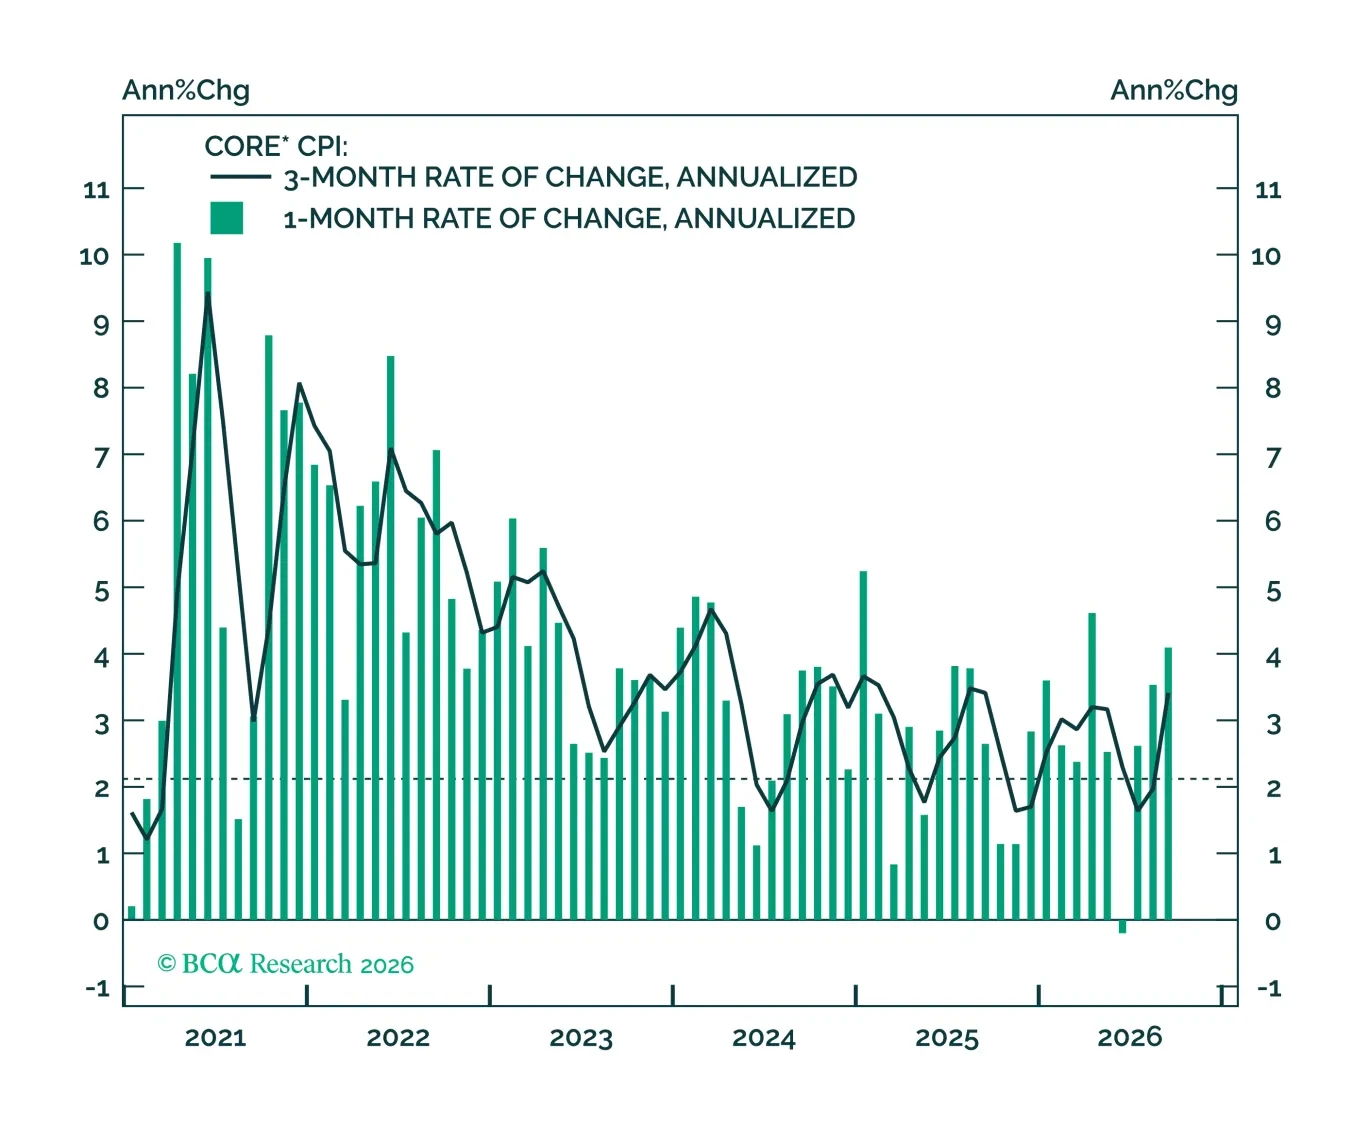
米国のインフレは9月に2か月連続で高めに出たが、FRBが次回利上げを10月会合に繰り上げるほどではないだろう。
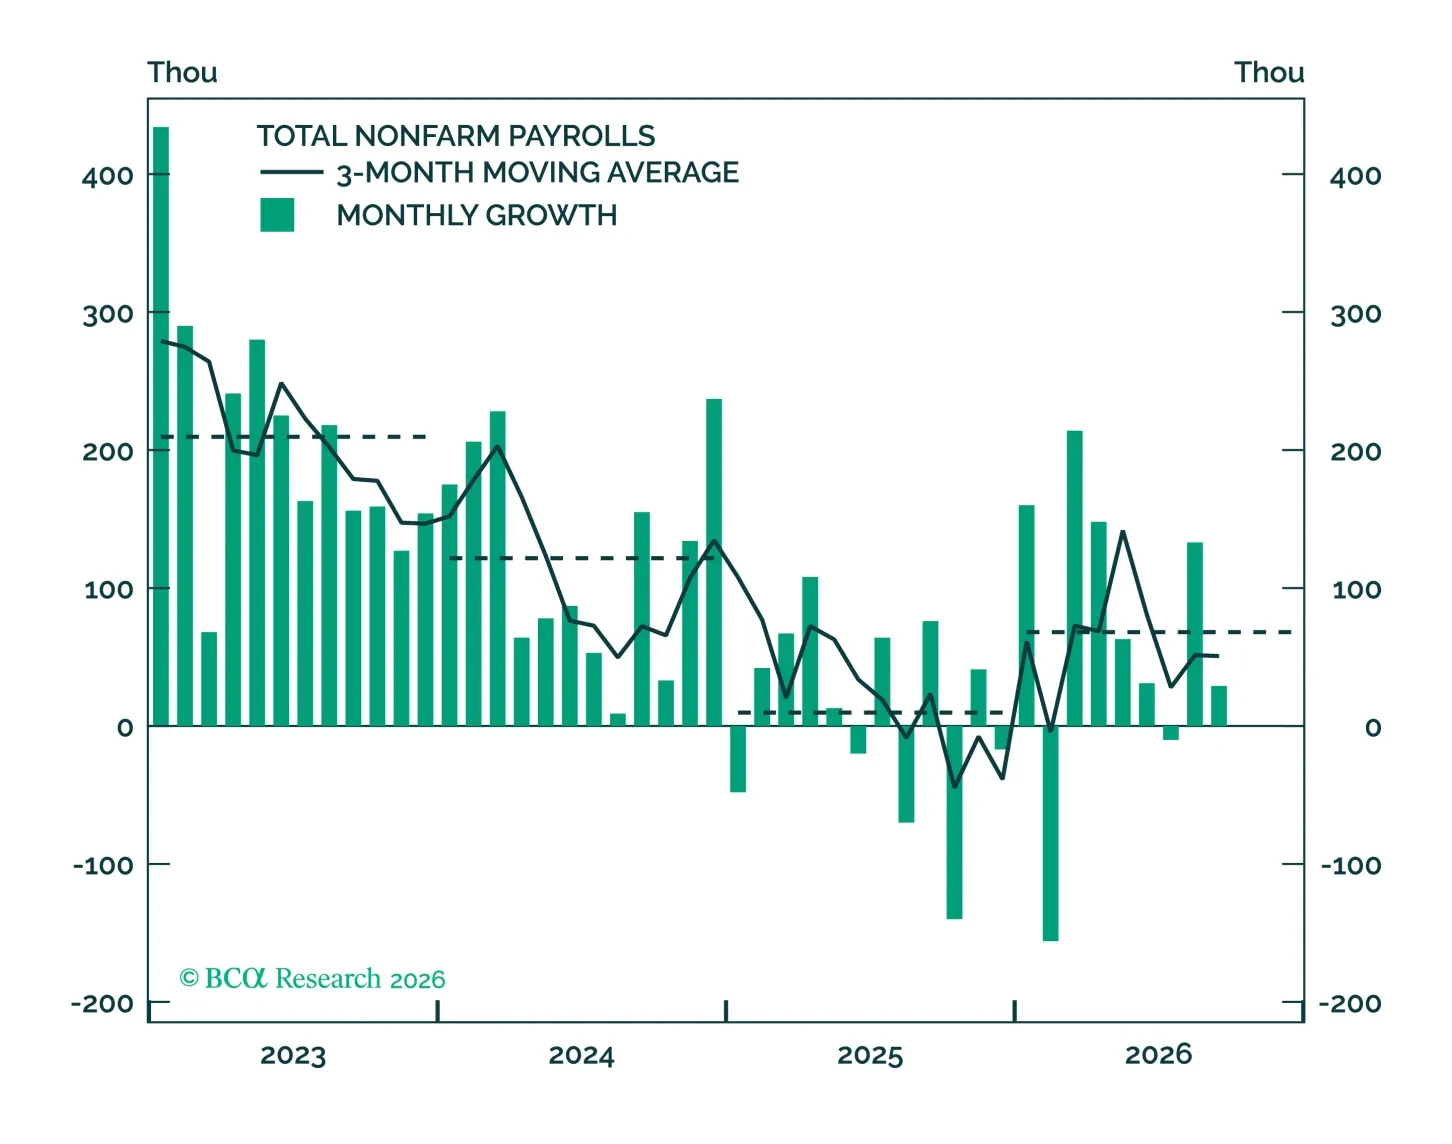
今朝の雇用統計は、労働市場がインフレ圧力の源ではないことを明確に示しており、したがって米連邦準備制度理事会(Fed)の短期的な意思決定においては二次的な重要性にとどまるのである。
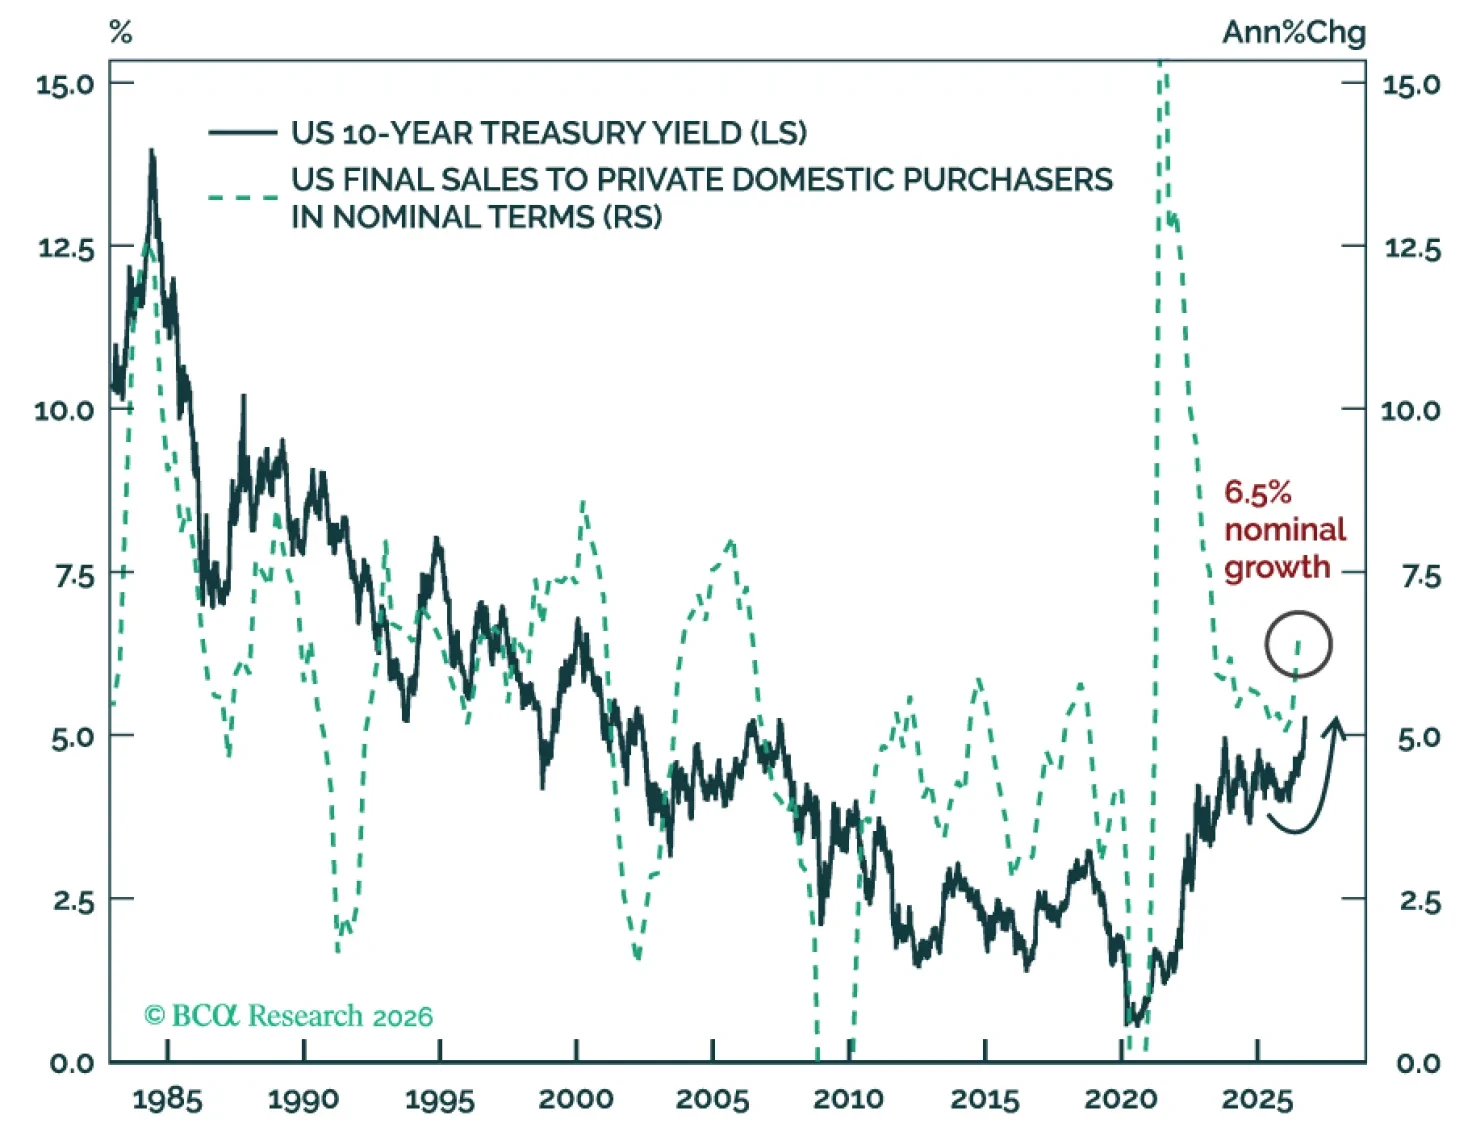
米国債は、金融条件の一段の引き締まりが名目成長を冷やすまで売られ続ける公算が大きい。もっとも起こりやすいきっかけはS&P 500の二桁%の下落である。したがって、割引率の上昇は利益の弱まりより先に米国株のバリュエーションを脅かす。AI銘柄はAIの設備投資の本格化よりかなり早くピークを迎える公算が大きい。当社は新興国株に対して弱気である。
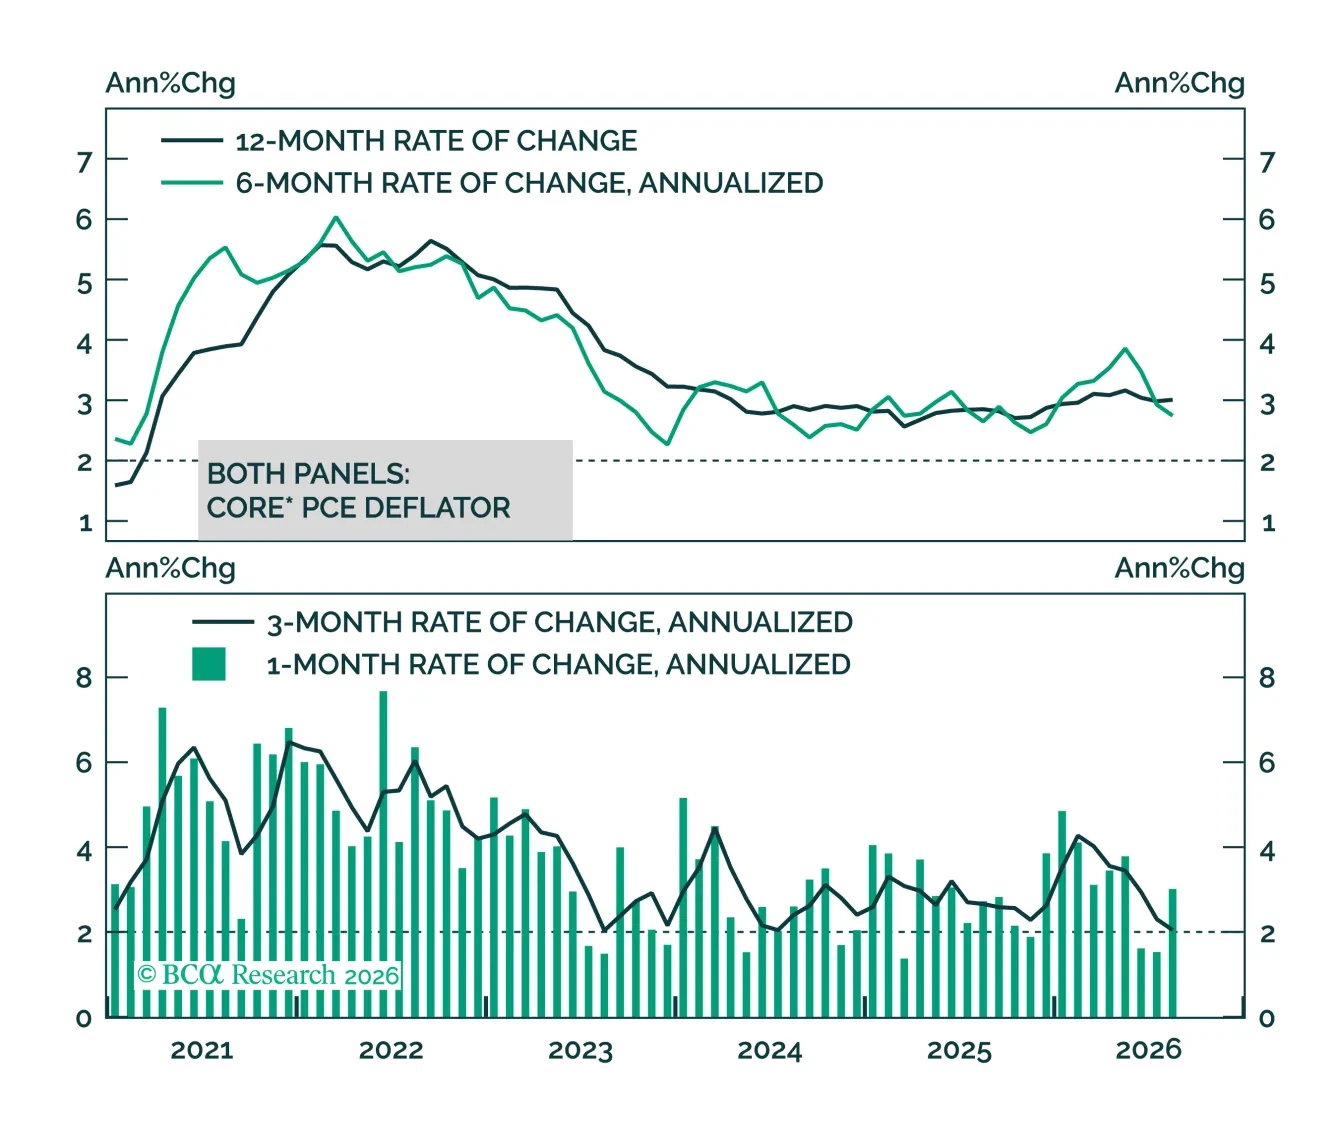
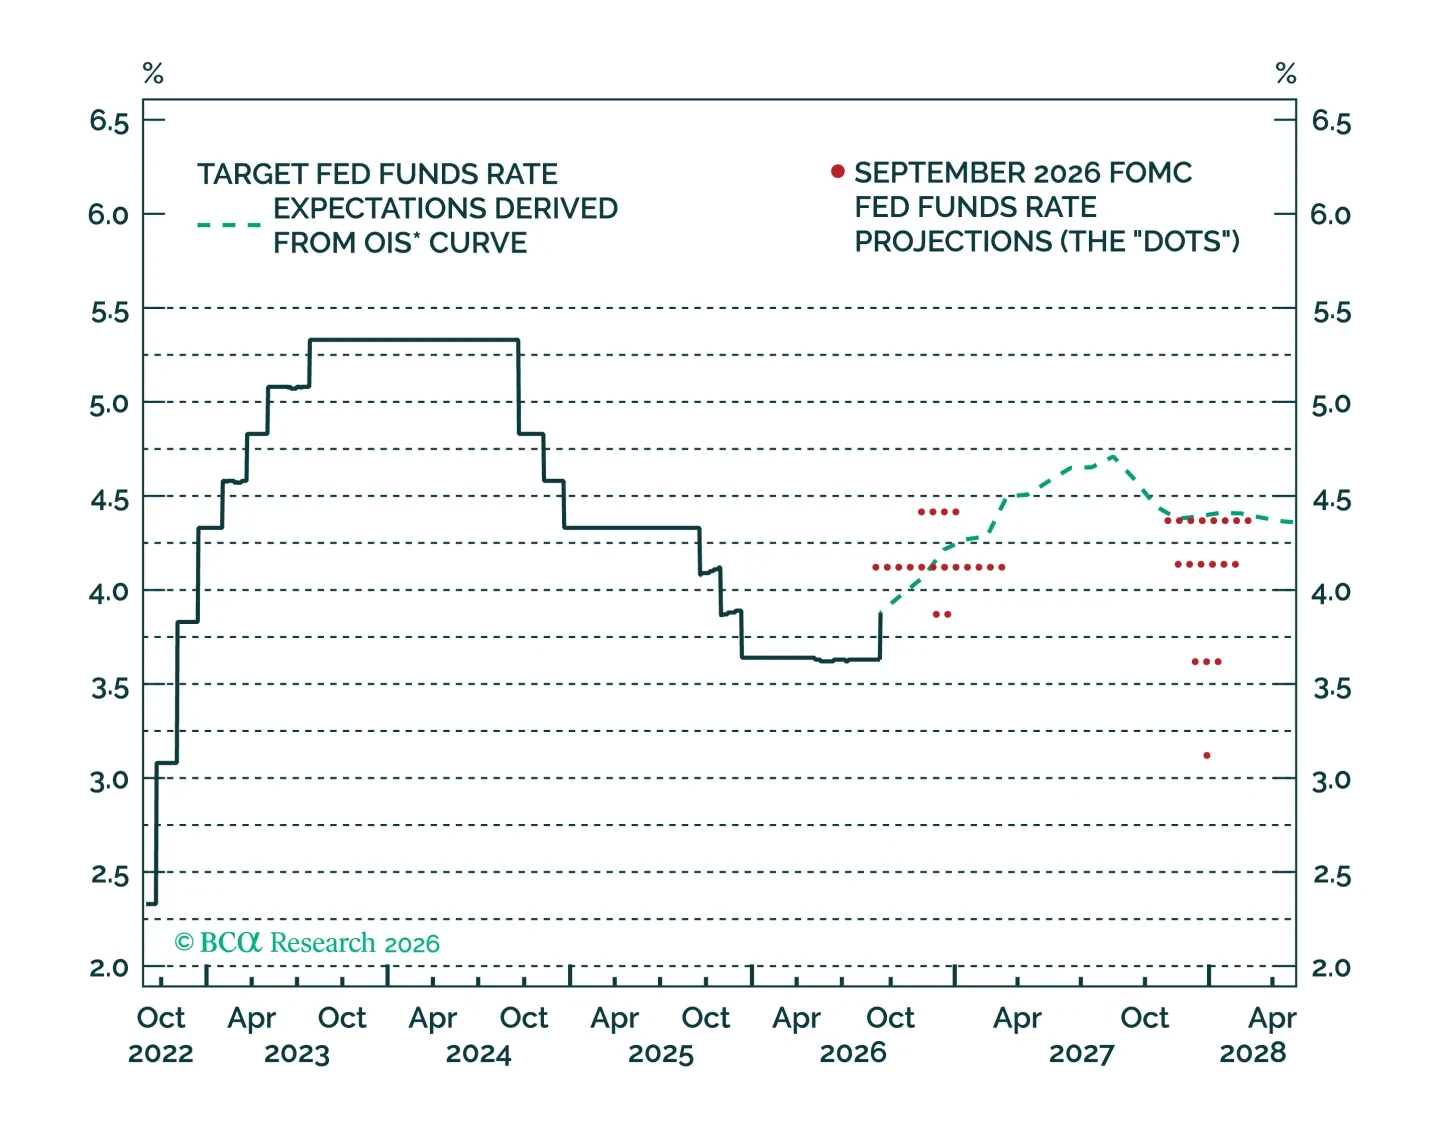
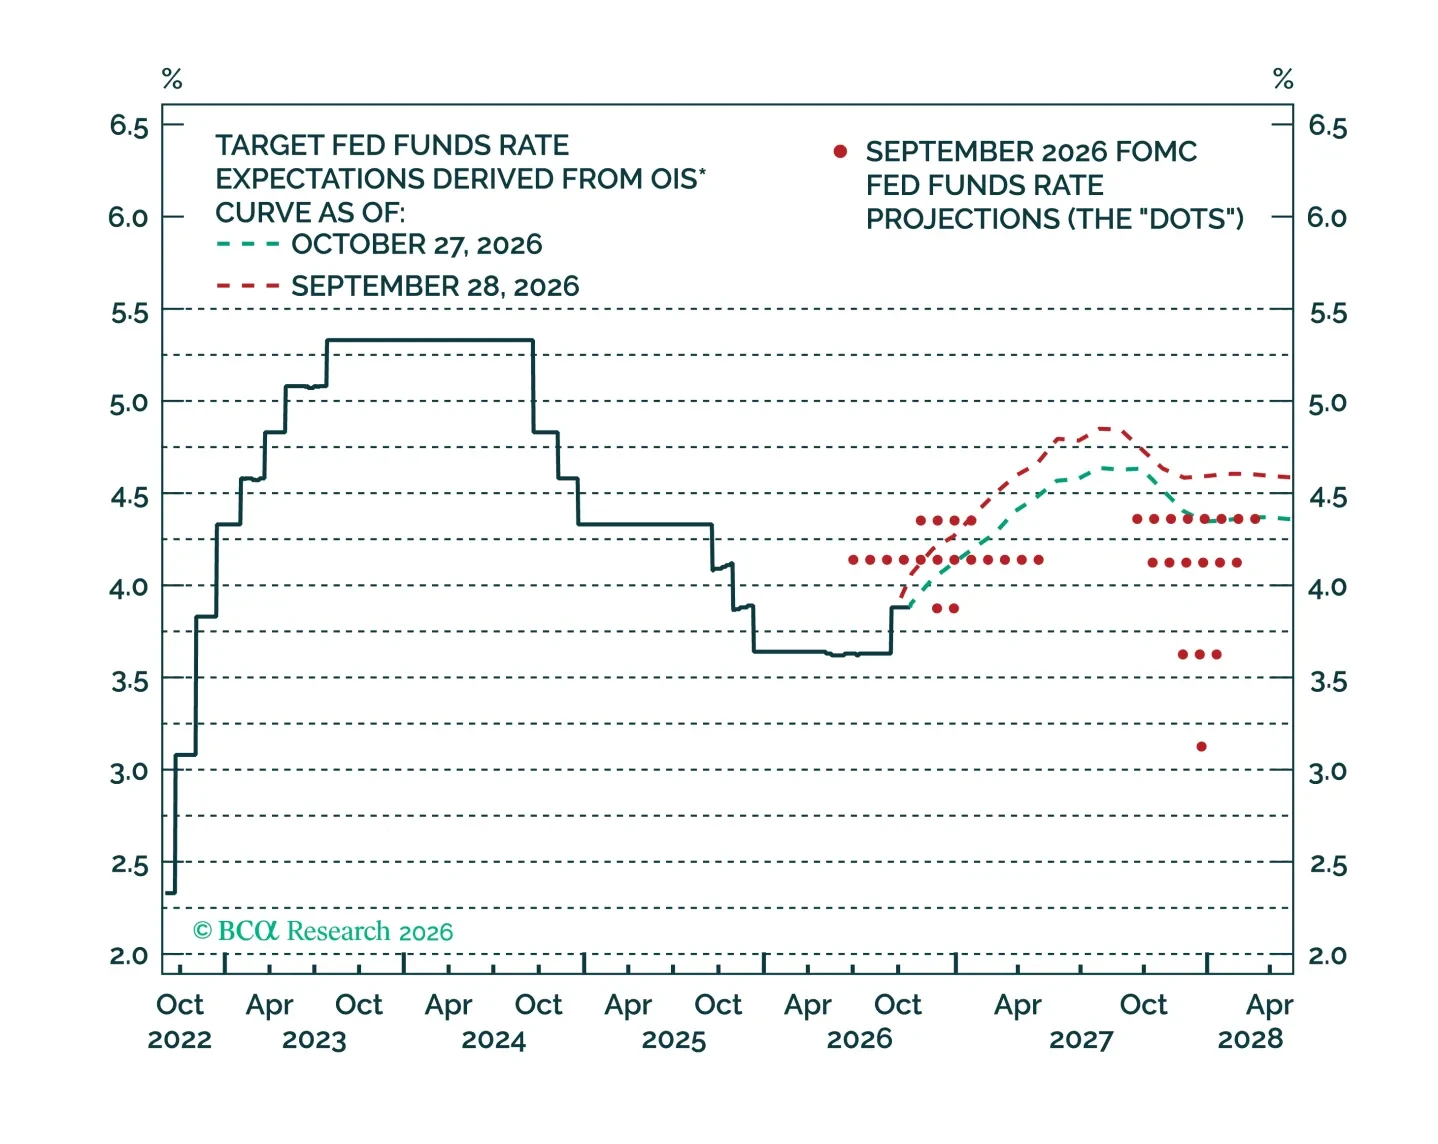
FRBは利上げ幅が最大でも75bpにとどまる緩やかな引き締めサイクルを一致して見込んでいるが、その見込みは2027年にコアインフレ率が急速に低下することが条件である。