Indonesia
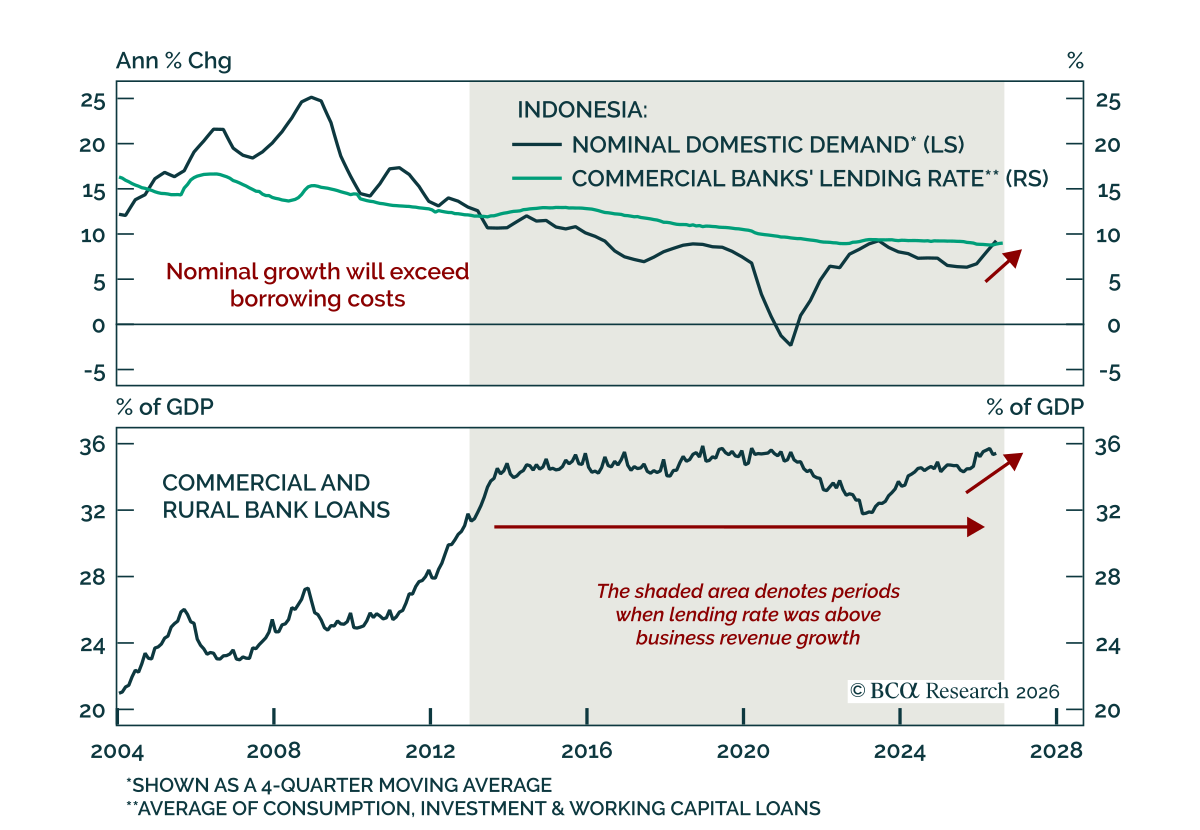
当社の EM strategistsはインドネシアの金融資産を買いの好機ではなくバリュートラップと見ている。 国のマクロ環境が悪化しているため、進行中のインドネシア資産の売りはさらに続く余地がある。プラボウォ大統領の成長推進策は、経済の制約ある供給力が吸収できるより速く名目需要を押し上げるため、実質成長ではなくインフレをもたらす。さらに、景気が過熱すると双子の赤字が拡大し、ルピア安が長引く。…
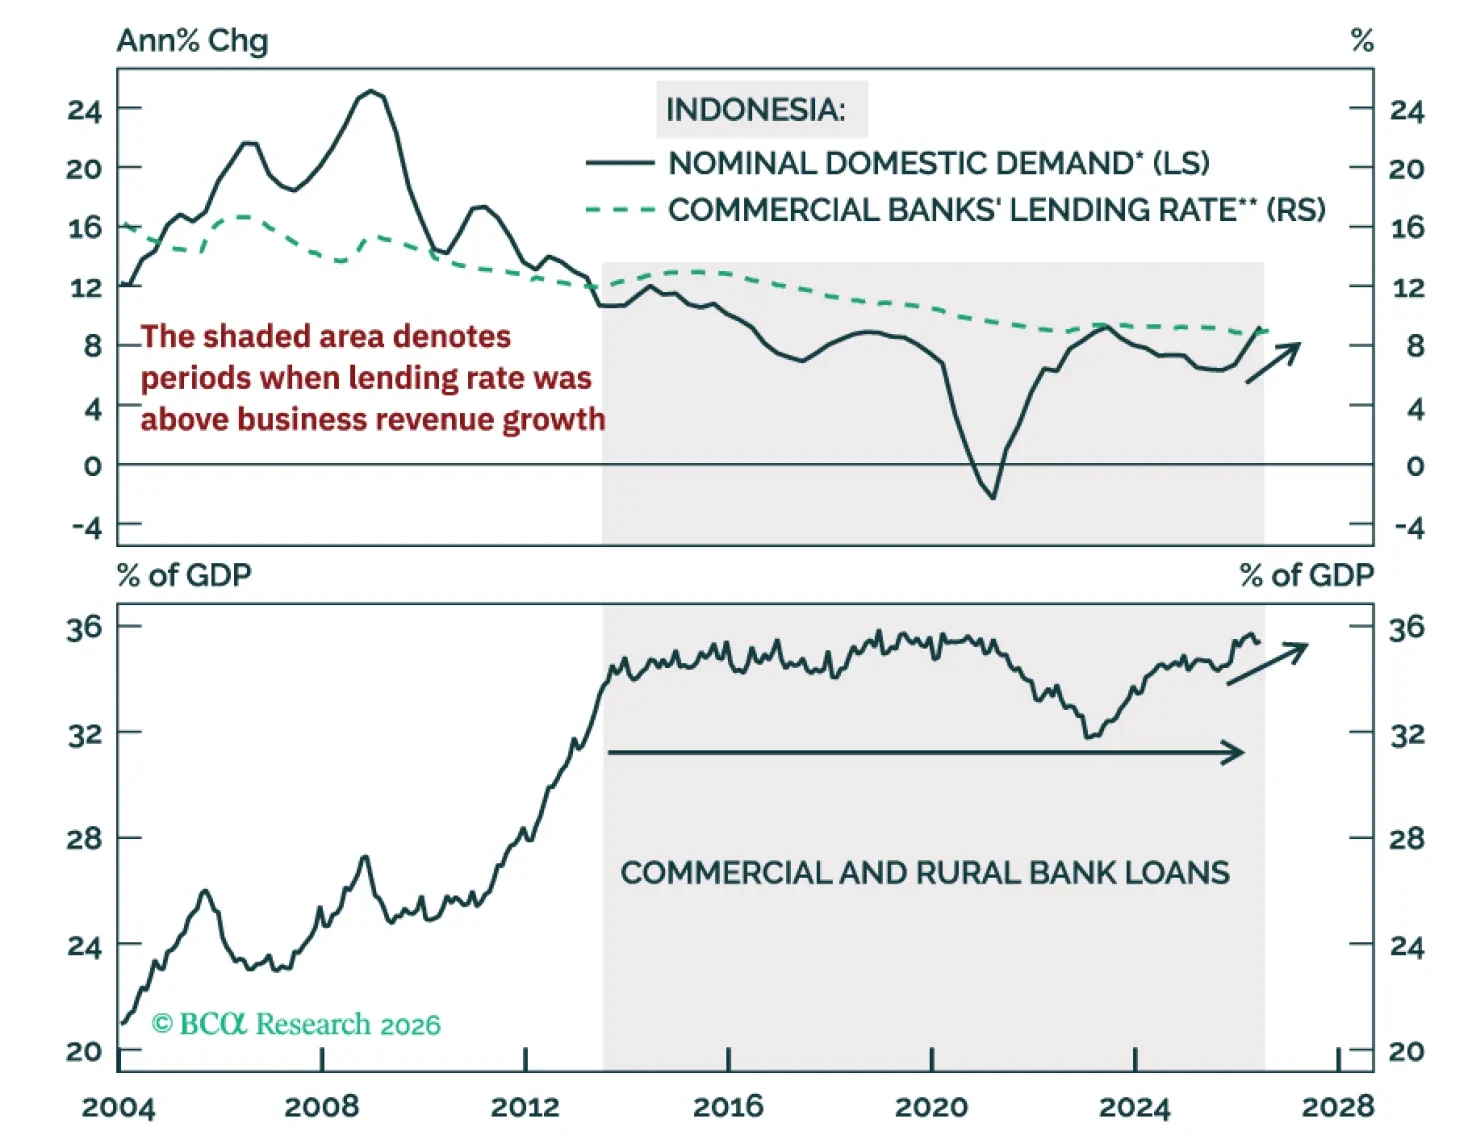
経済の生産能力が限られているため、政府の景気刺激策は名目成長を押し上げる一方で実質の生産の伸びをほとんど高めない。結果としてインフレ率の上昇と双子の赤字の拡大を招き、通貨、債券、株式にとって弱材料である。

インドネシアのヘッドラインCPIは3.2%へ再加速し、Bank Indonesiaの上限許容幅に近づいた。 当社のEmerging Marketsストラテジストは、食料とエネルギーの輸入コスト上昇が政府による名目成長支援のための拡張的な財政運営と重なっているため、インフレは高止まりすると見ている。 これらの圧力はルピアにも引き続き重くのしかかるはずだ。Bank…

Bank Indonesiaは政策金利を5.75%で据え置き、以前の利上げが成長優先の政策からの転換ではなくルピア(IDR)支持のための一時的措置であったという当社のEMストラテジストの見解を補強した。 政府が異例の措置を継続しているためインフレを助長する財政政策が依然として懸念材料であり、食料および燃料の輸入価格の高止まりが対外収支に圧力をかけている。したがって、これらの動きはインフレを高止まりさせ、インドネシアの貿易と経常収支が悪化するにつれて数か月のうちにIDRを押し下げる公算が大きい。…
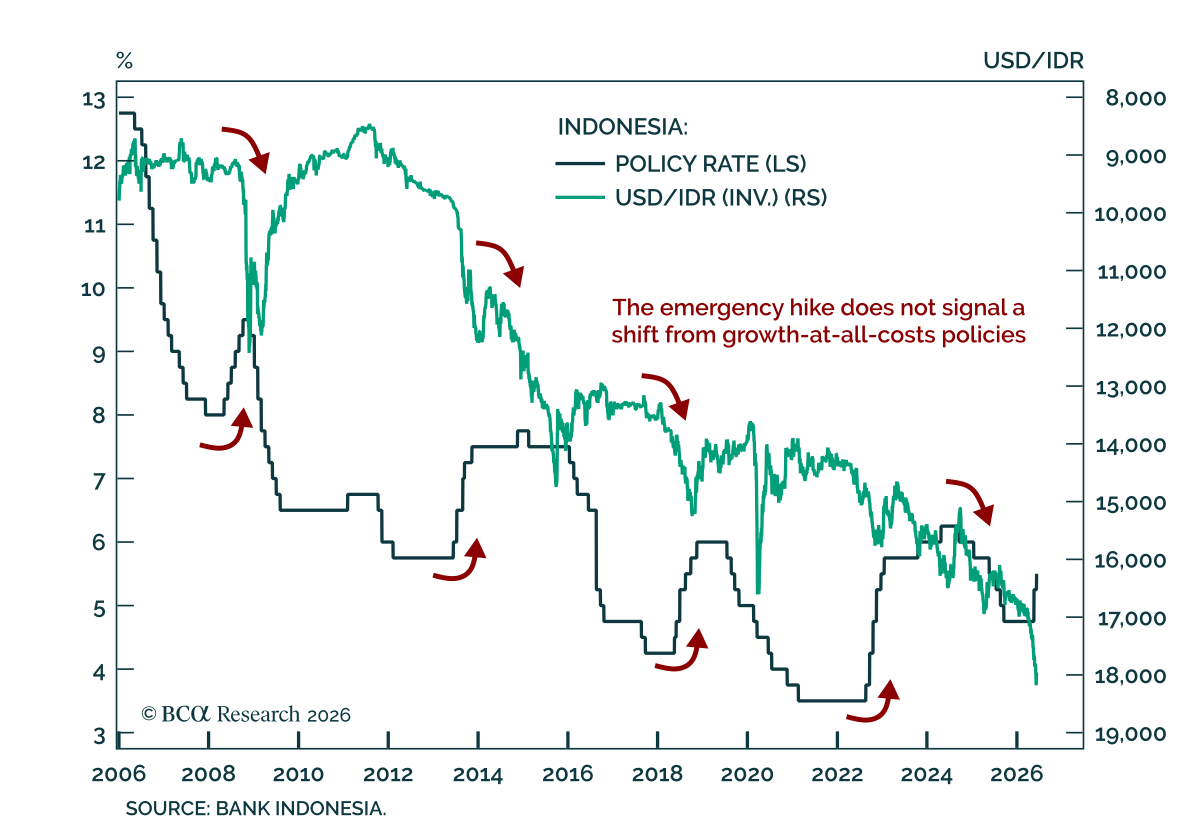
Bank Indonesia’s off-cycle rate hike was a defensive move to slow the rupiah’s slide, not a change in the broader policy story. After raising its policy rate to 5.25% at last week's scheduled meeting, the Indonesian central bank surprised with an unscheduled…
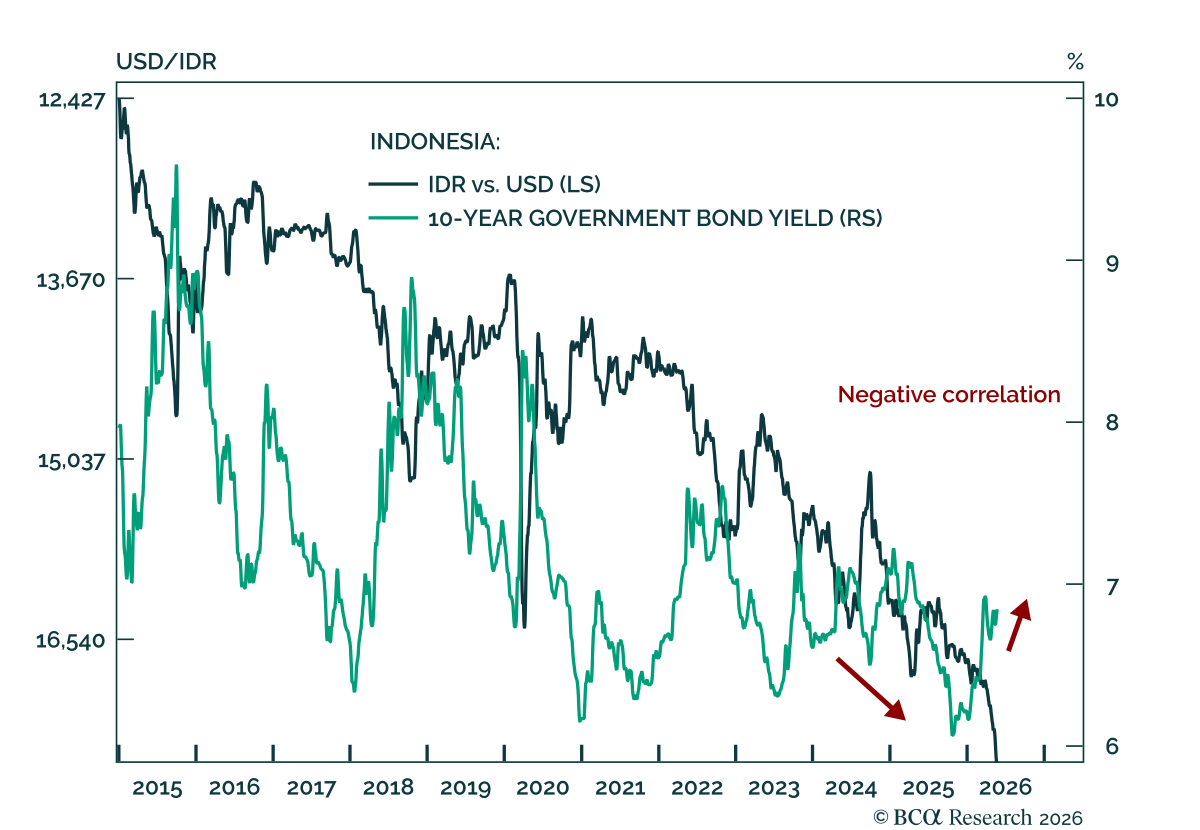
インドネシアの政策の罠 インドネシアの政策の罠 バンク・インドネシアは先週、政策金利を50ベーシスポイント引き上げて5.25%としました。これはルピアの持続的な弱含みに対応するもので、予想を25ベーシスポイント上回る引き上げです。最近のルピアおよび国内債券の売りは、財務大臣が既に昨年9月に割り当てられた225億ドルに上乗せしてさらに59億ドルをエネルギー補助金に支出する計画を示したことが一因であり、補助金総額の増加が投資家の不安を招いています。…
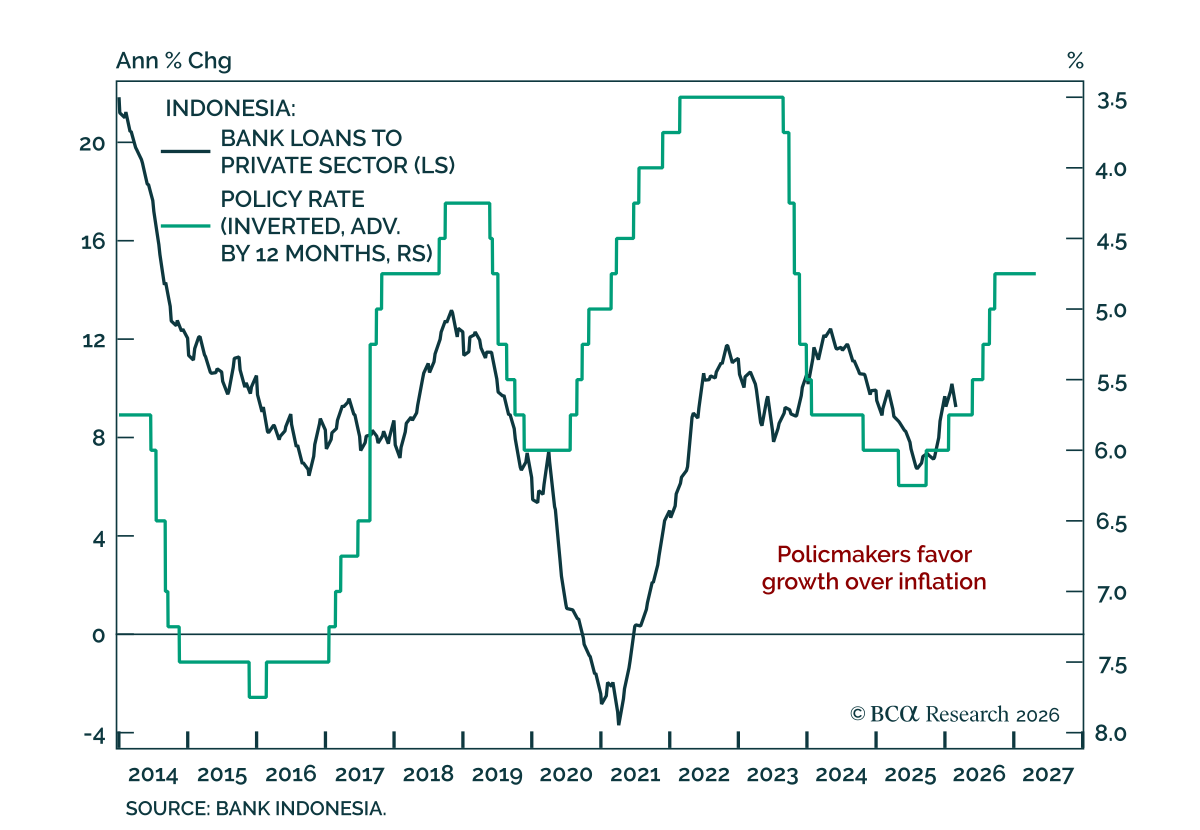
インドネシアの政策ミックスはルピアと国内フィクスト・インカムにとって依然としてネガティブです。 中央銀行は政策金利を4.75%で据え置きました。これは予想通りであり、弊社の新興国ストラテジストの見解と同様に、当局は依然として高止まりするインフレにもかかわらず追加の金融引き締めを行う意思がないと見られます。政策担当者は成長を何より優先する姿勢を示しており、緩やかな財政姿勢と相まって金融規律の欠如が名目需要を押し上げ、経常収支の赤字を拡大させるでしょう。…
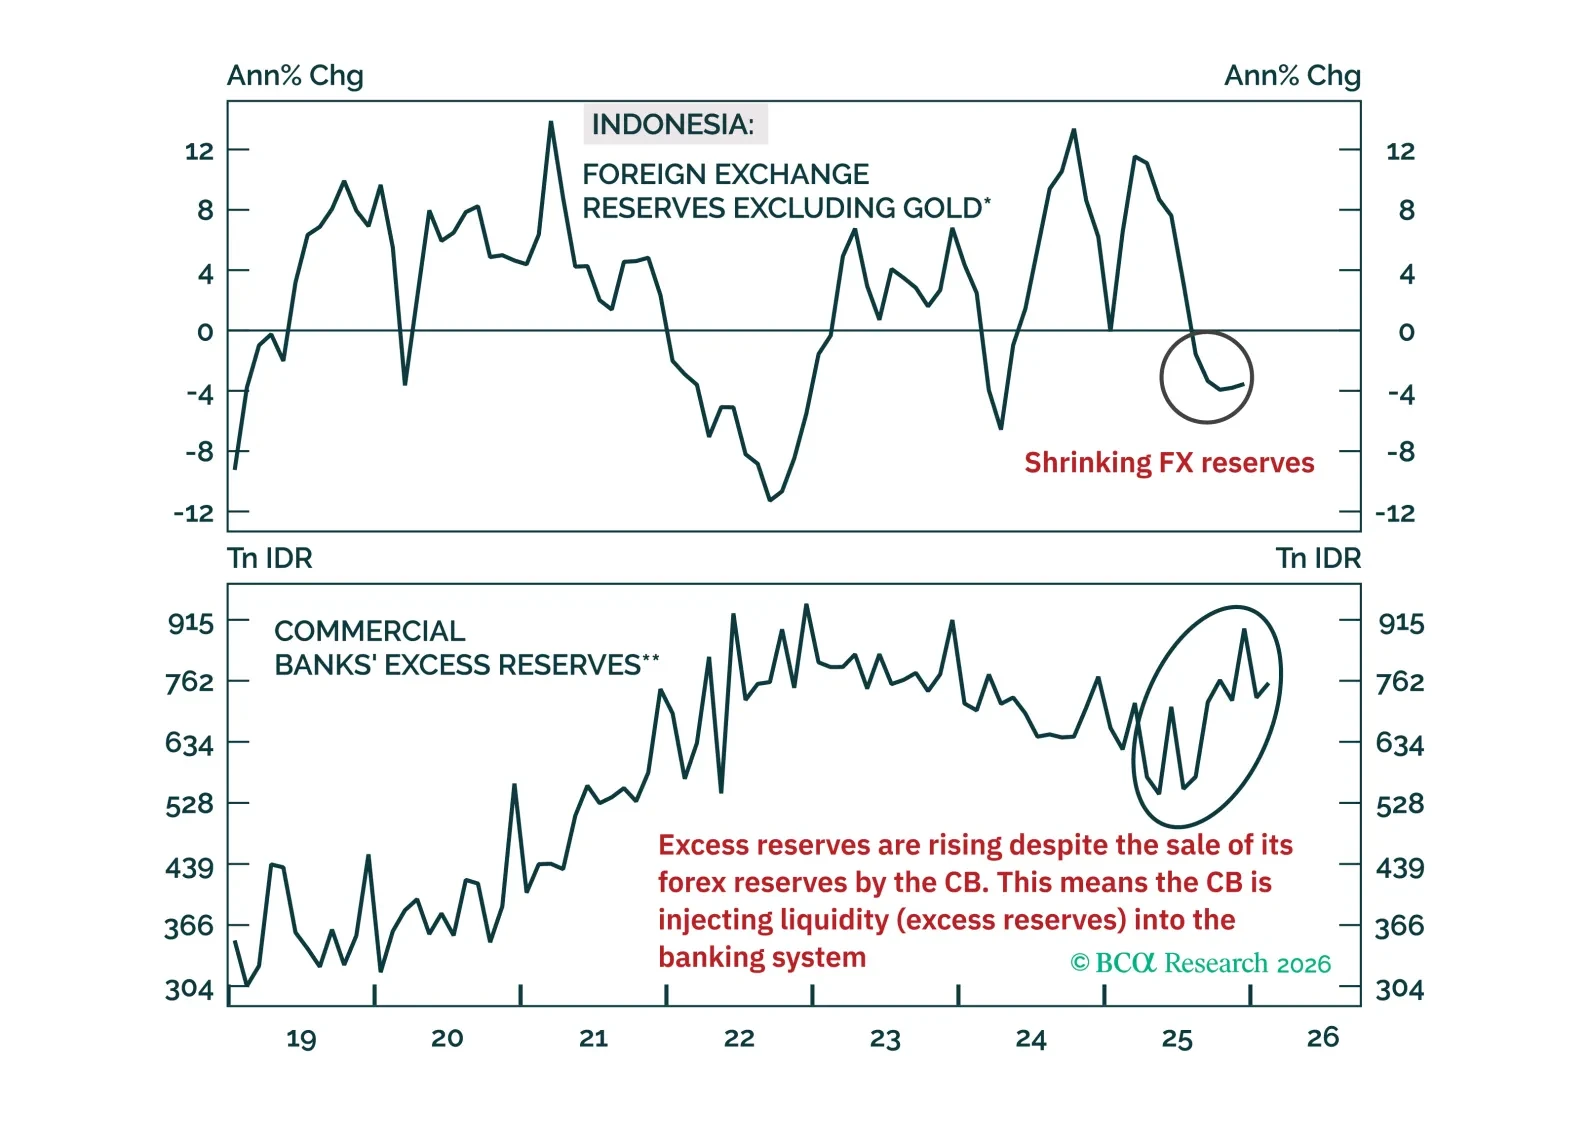
インドネシアルピアは今後も急落を続け、現地通貨建て債券の利回りは大幅に上昇するだろう。投資家は国内債券を為替ヘッジなしでショートすべきだ。
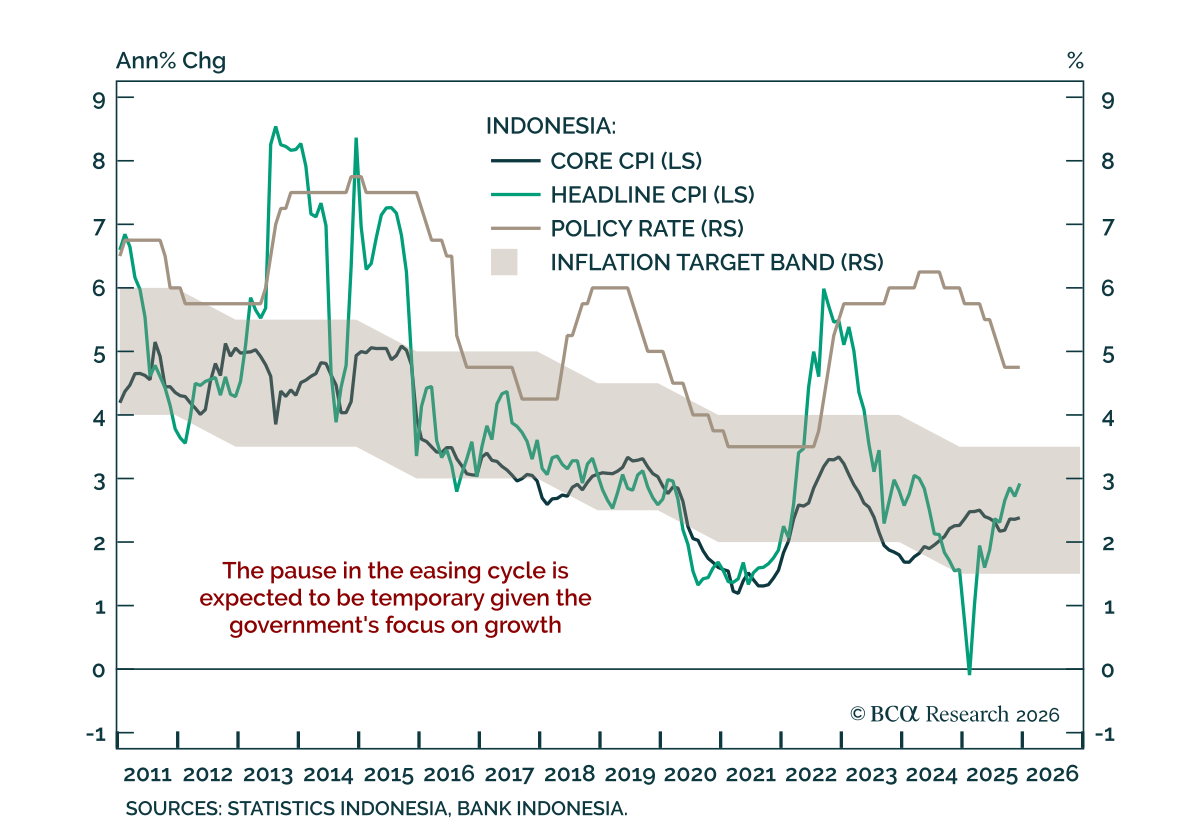
インドネシア:ルピアを追うべきではない インドネシア:ルピアを追うべきではない インドネシア中央銀行は政策金利を予想どおり4.75%で据え置きました。 この決定は、中央銀行の独立性と政策の信頼性に対する国外投資家の懸念が再燃する中で、ルピアが米ドルに対して数年ぶりの安値に下落している状況で下されました。資本流入の弱さとリスクプレミアムの上昇は持続すると予想され、当面の政策緩和に対する慎重姿勢を強めています。…
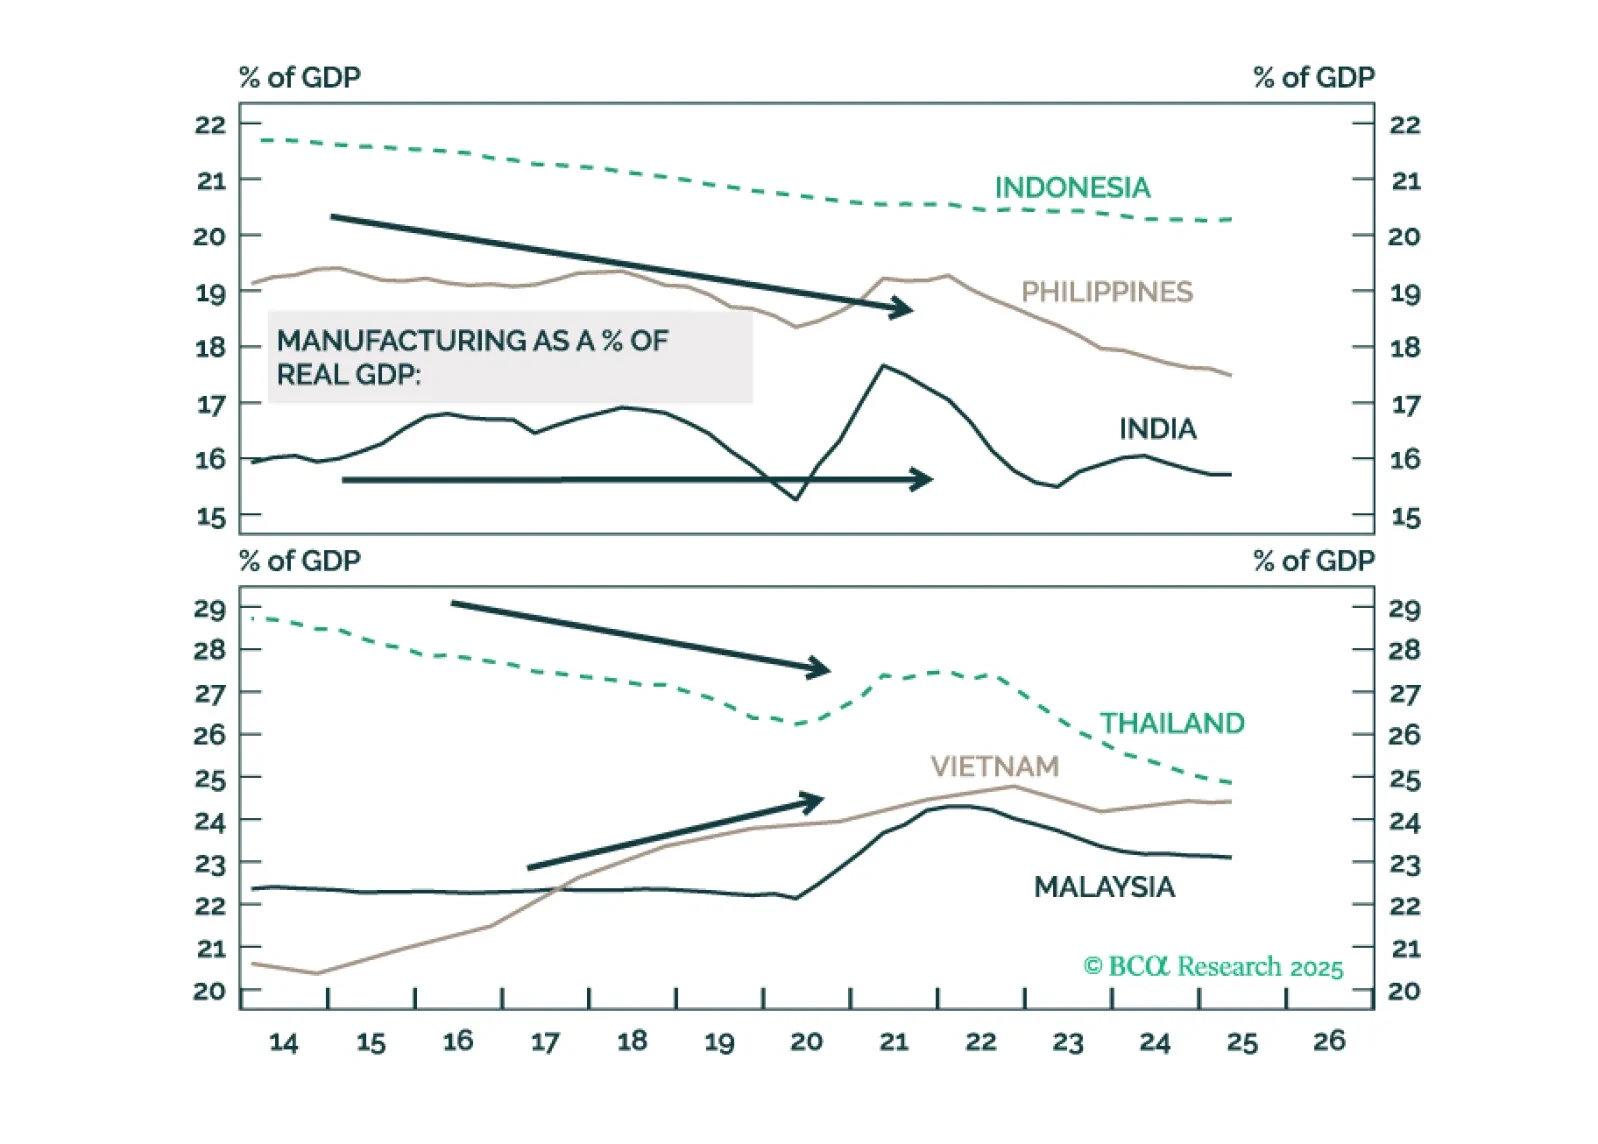
投資家は今後数年間で中国からの製造業移転に伴うASEANおよびインド経済の活発な成長を当てにすべきではありません。