Global
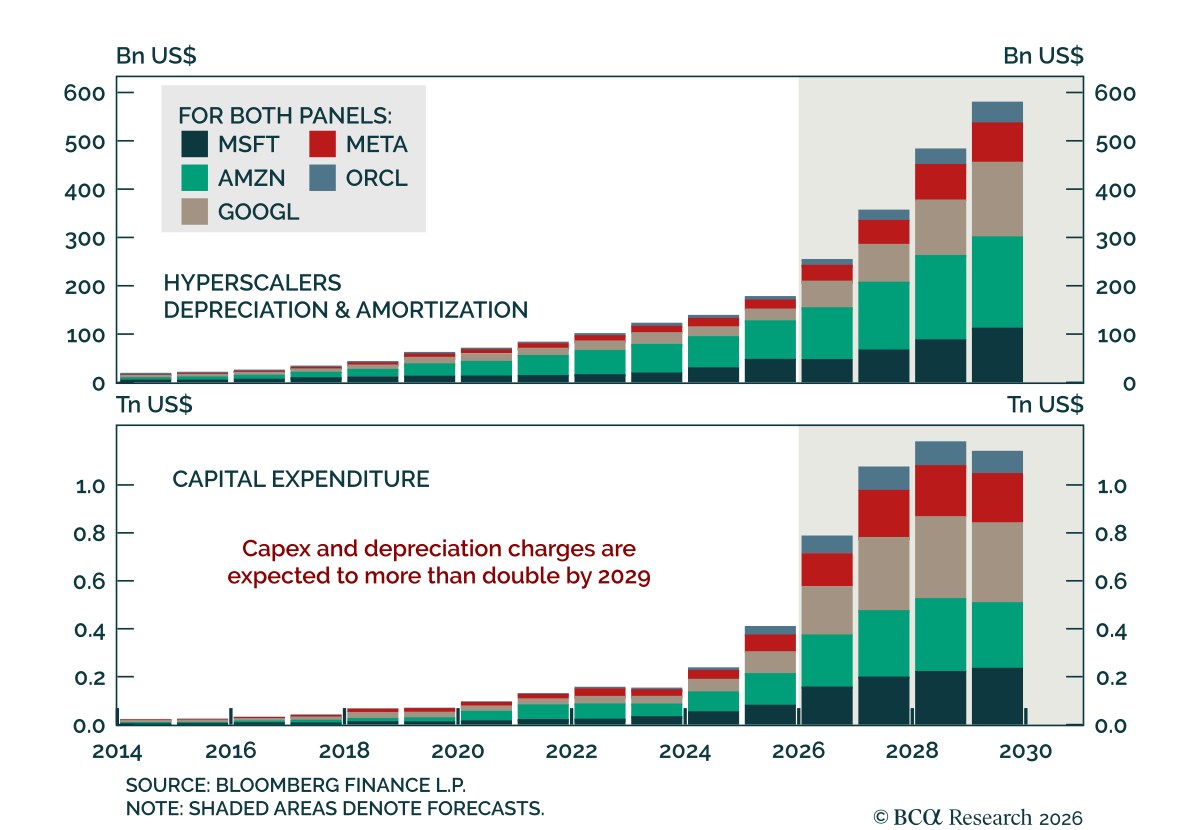
当社のGlobal Investment strategistsは、AI業界が最近開発の鈍化を求める声を上げていることは、AI破滅への恐れと同じくらい財務上の私益を反映していると考えている。というのも、主要なAI企業は支配を巡る軍拡競争に巻き込まれており、その競争を財務的に維持できないと認識しているからである。当社の同僚は、データセンターに流れ込んでいる資本を正当化するには業界が年間10兆ドルの売上を必要とする可能性があると主張している。 S&P…
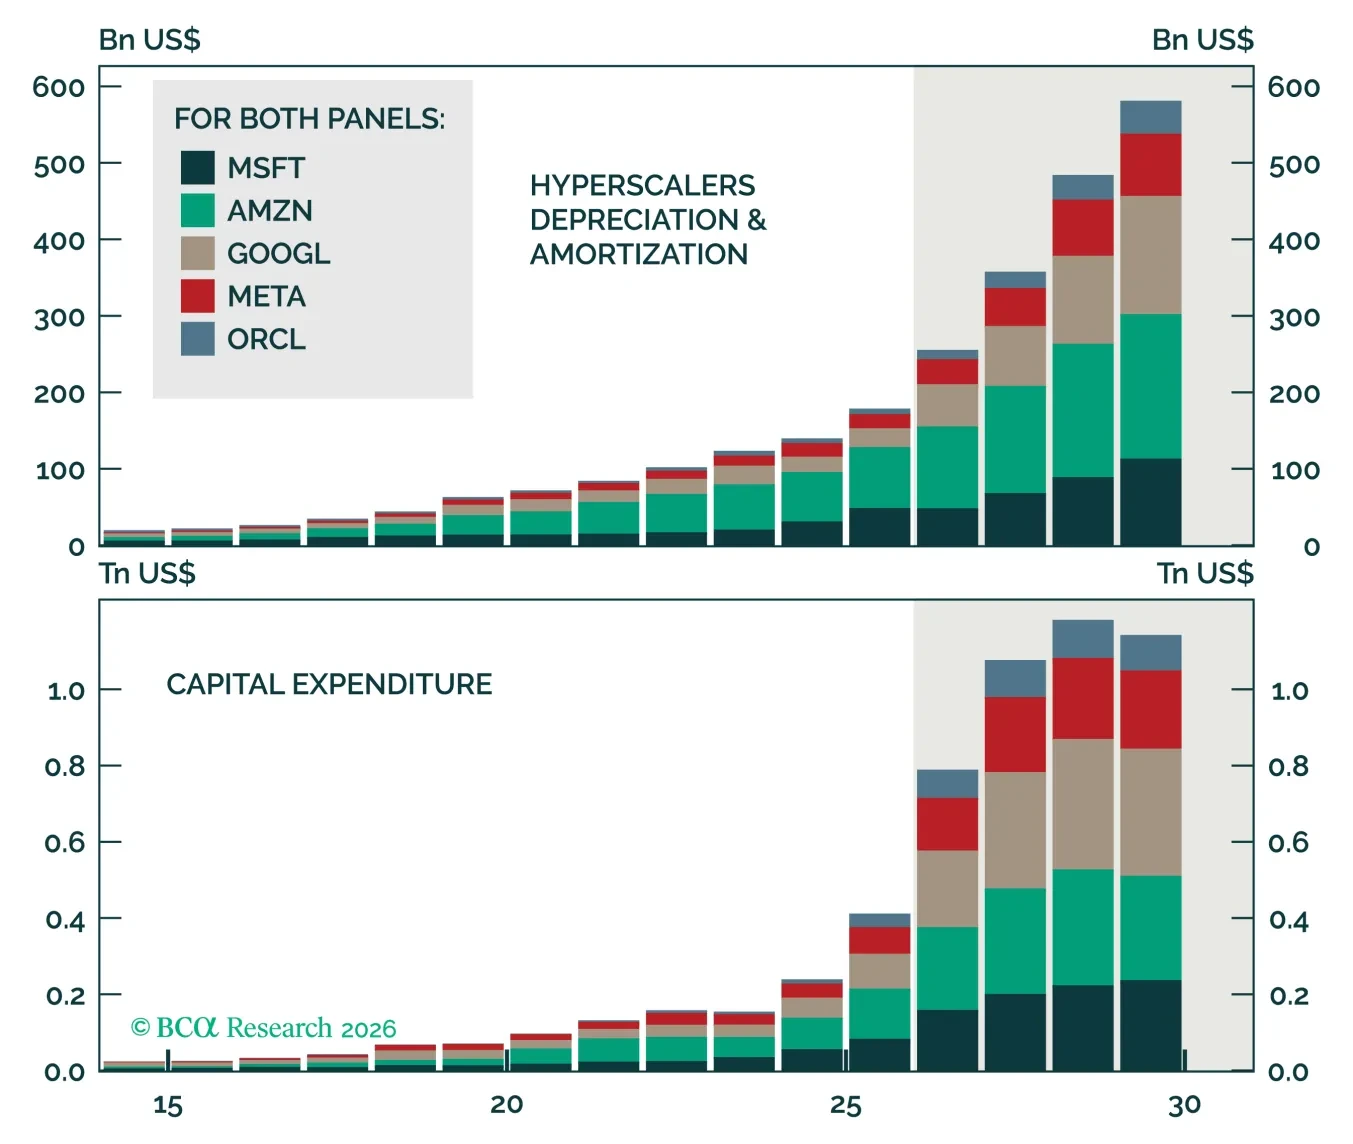
大手AI企業がAI覇権を巡る財政的に持続不可能な軍拡競争に巻き込まれているという懸念は、AI破滅への懸念と同様に、企業の新たな慎重姿勢に大きく影響している可能性が高い。
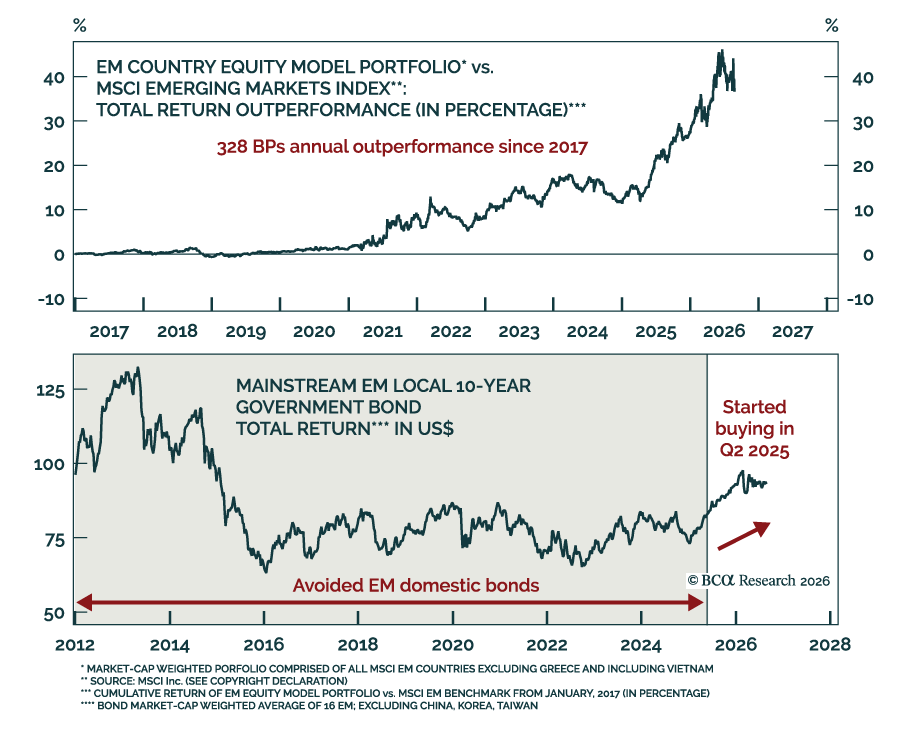
当社のEMチームは過去の投資推奨を検証し、成功した見立てと期待通りに機能しなかったポジションの両方を明らかにした。 当社の今週のチャートは、当社CoreMacro platformのHeadでありChief EM/China Strategistである Arthur Budaghyanによるものである。…
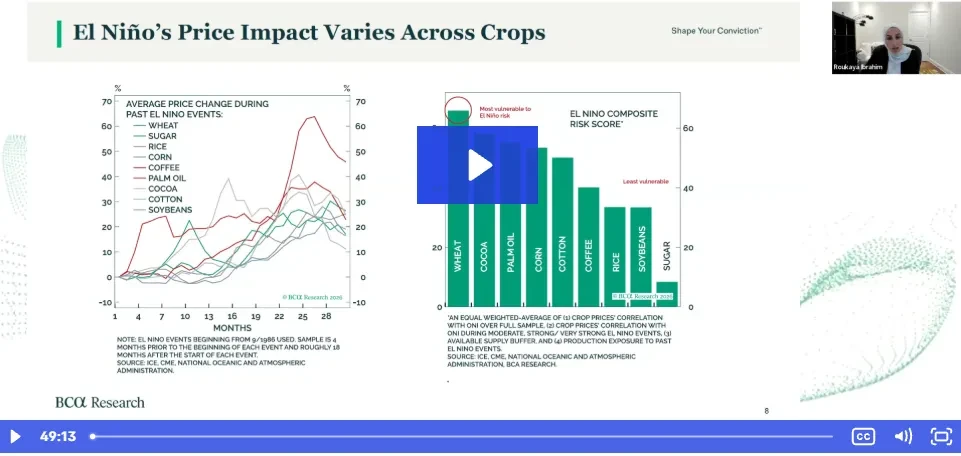
近年、市場はコロナ禍からウクライナ戦争、関税、イラン戦争に至る一連の供給ショックを経験してきた。これらのショックは今後どのように展開するのか、投資家は新たな関税とホルムズ海峡のどちらをより重視すべきか。
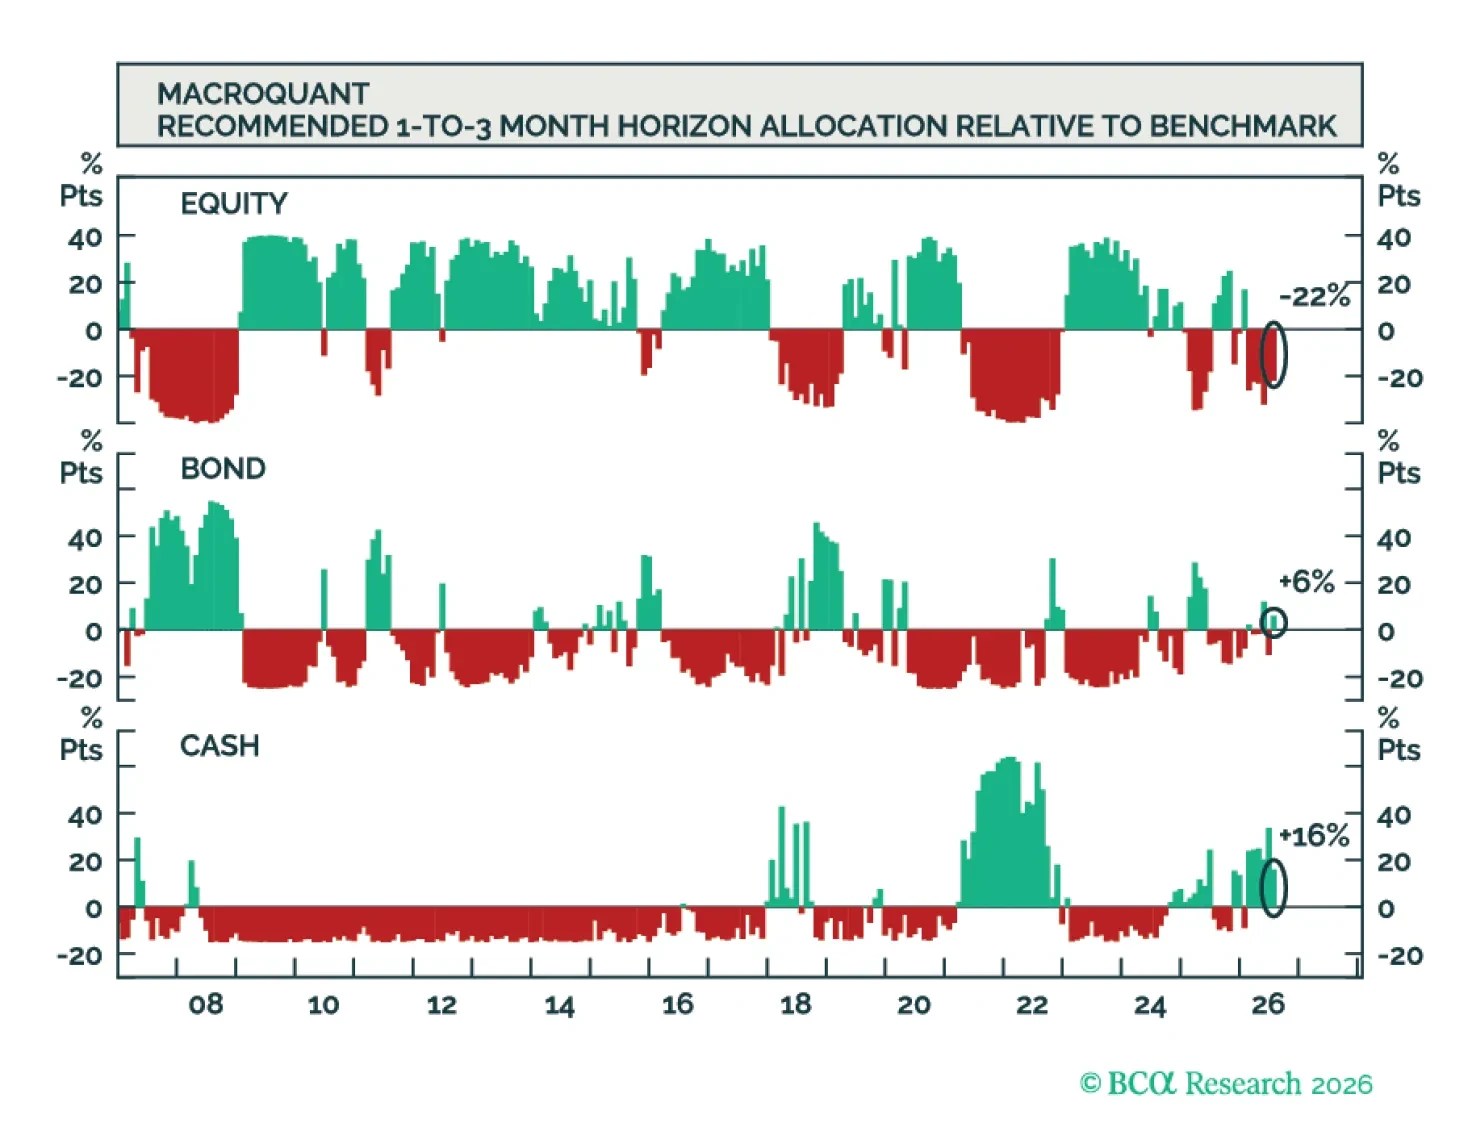
MacroQuantは株式をややアンダーウェイト、債券をややオーバーウェイト、現金を大幅にオーバーウェイトと推奨する。さらに、同モデルは米ドルに対してポジティブで、金に対してはややネガティブ、銅と原油に対しては強気である。
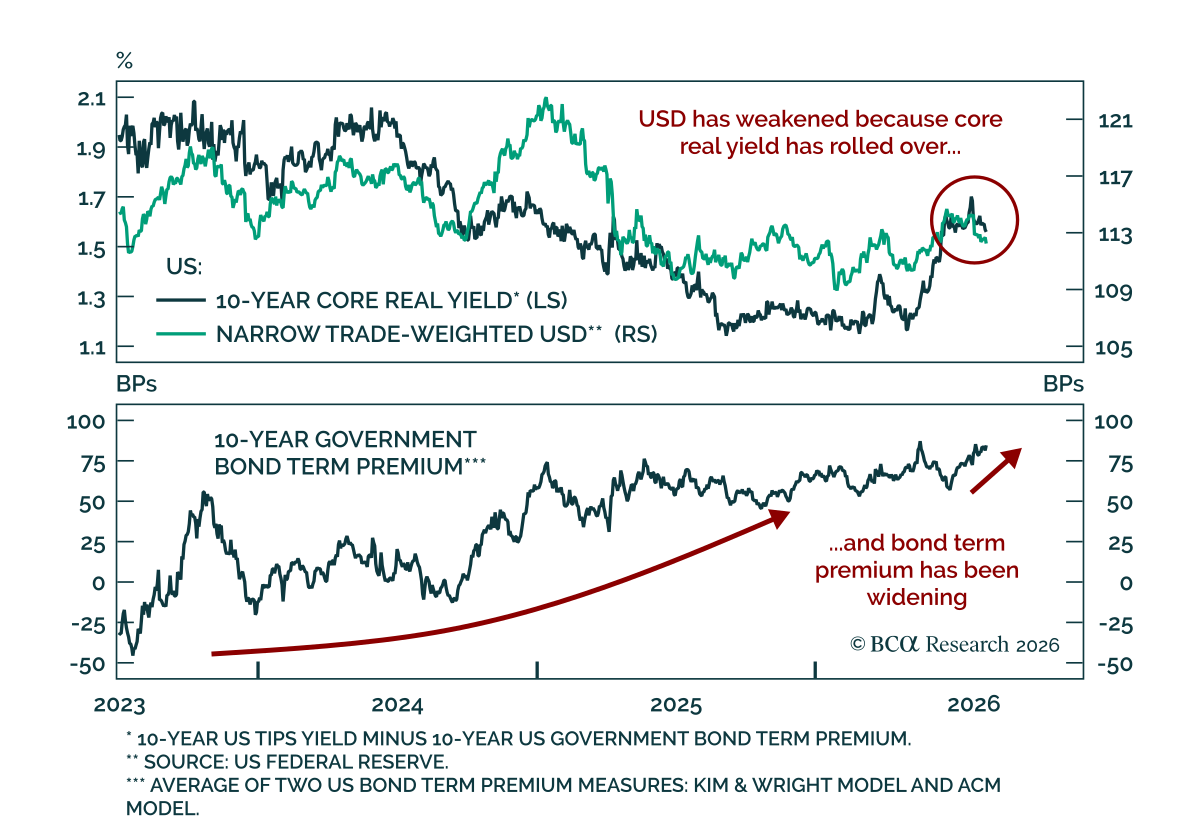
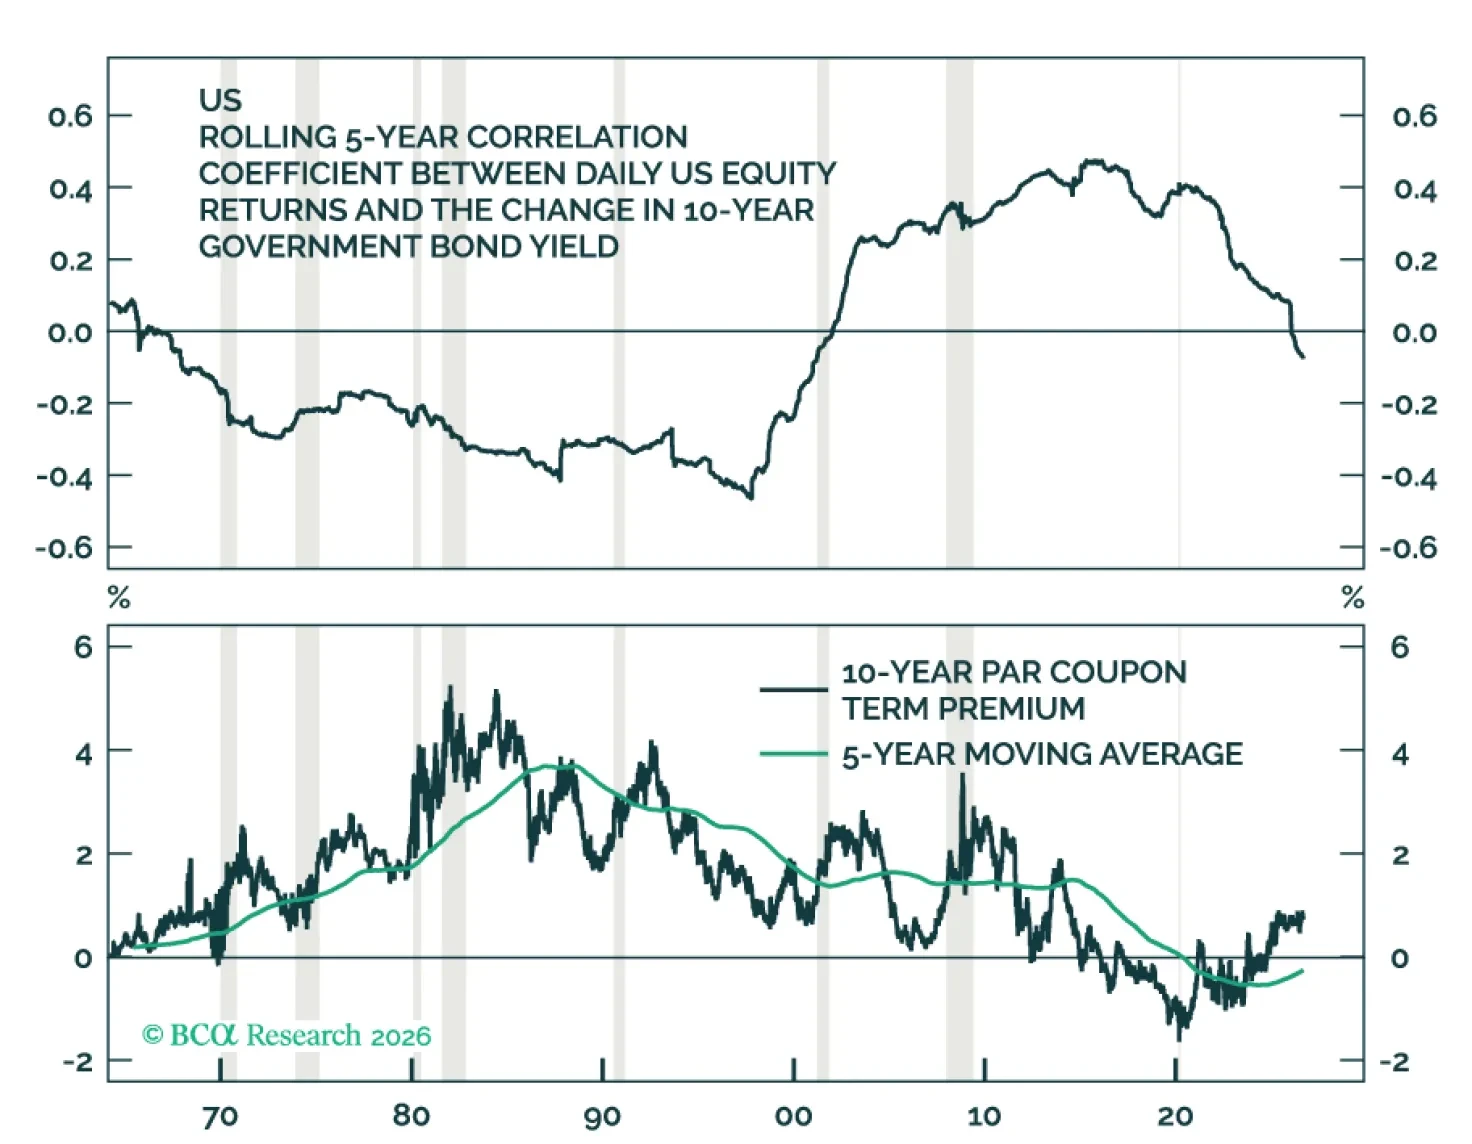
当社の EM strategistsはKRW、JPY、TWD、SGD、EURに対してドルをショートし、金鉱株を買うことでドルのさらなる下落局面に備えることを推奨する。 米国長期金利の上昇は当初は株式に下押し圧力をかけるが、2026年8月から数えて9~12か月の期間では株価の下落とそれに伴う負の資産効果が長期金利を押し下げるはずだ。…