Fixed Income
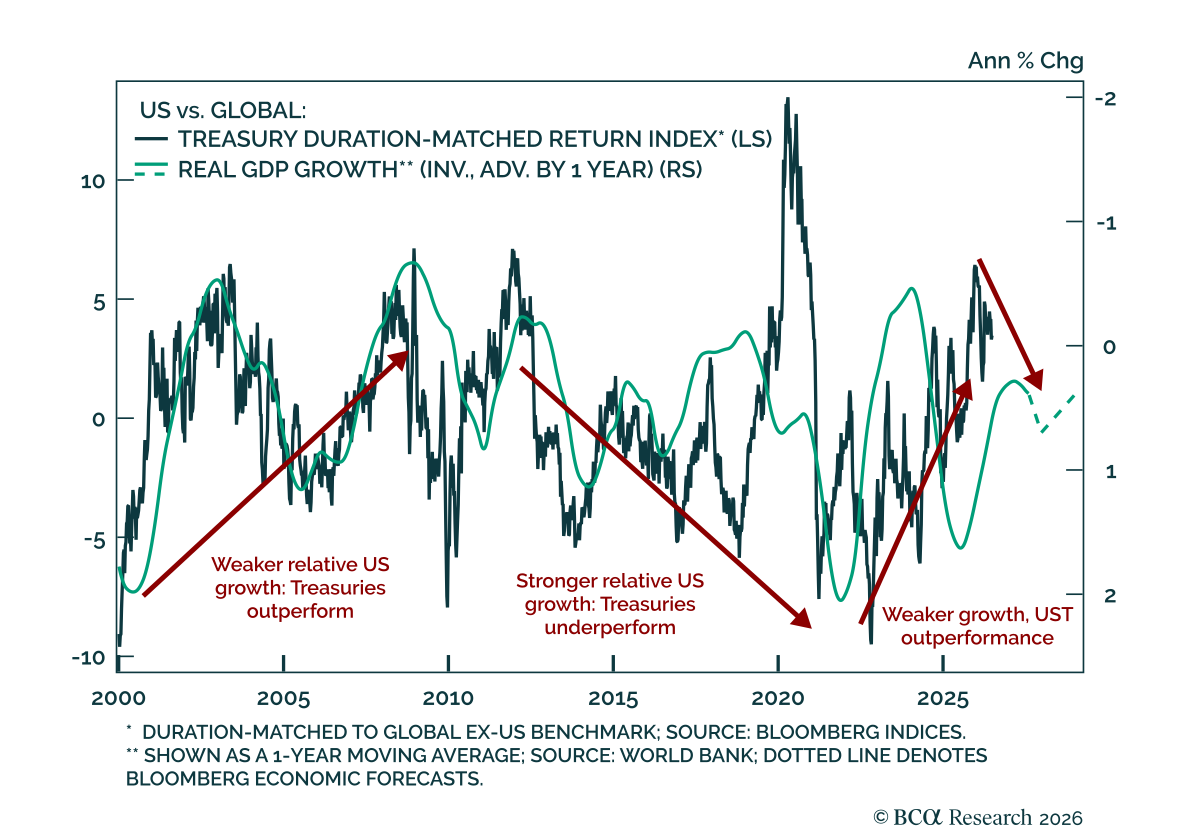
当社の Global Fixed Income strategists は、米国債が他の主要国の国債市場に対してパフォーマンスで劣後すると予想している。 デュレーションをベンチマークで維持しつつ、米国債と日本国債をアンダーウェイトし、英国、ドイツ、カナダ国債をオーバーウェイトすることを推奨している。中央銀行は据え置きの姿勢を維持すると見込まれ、それによりタカ派的な政策織り込みは後退し、金利のボラティリティは低水準にとどまるだろう。…
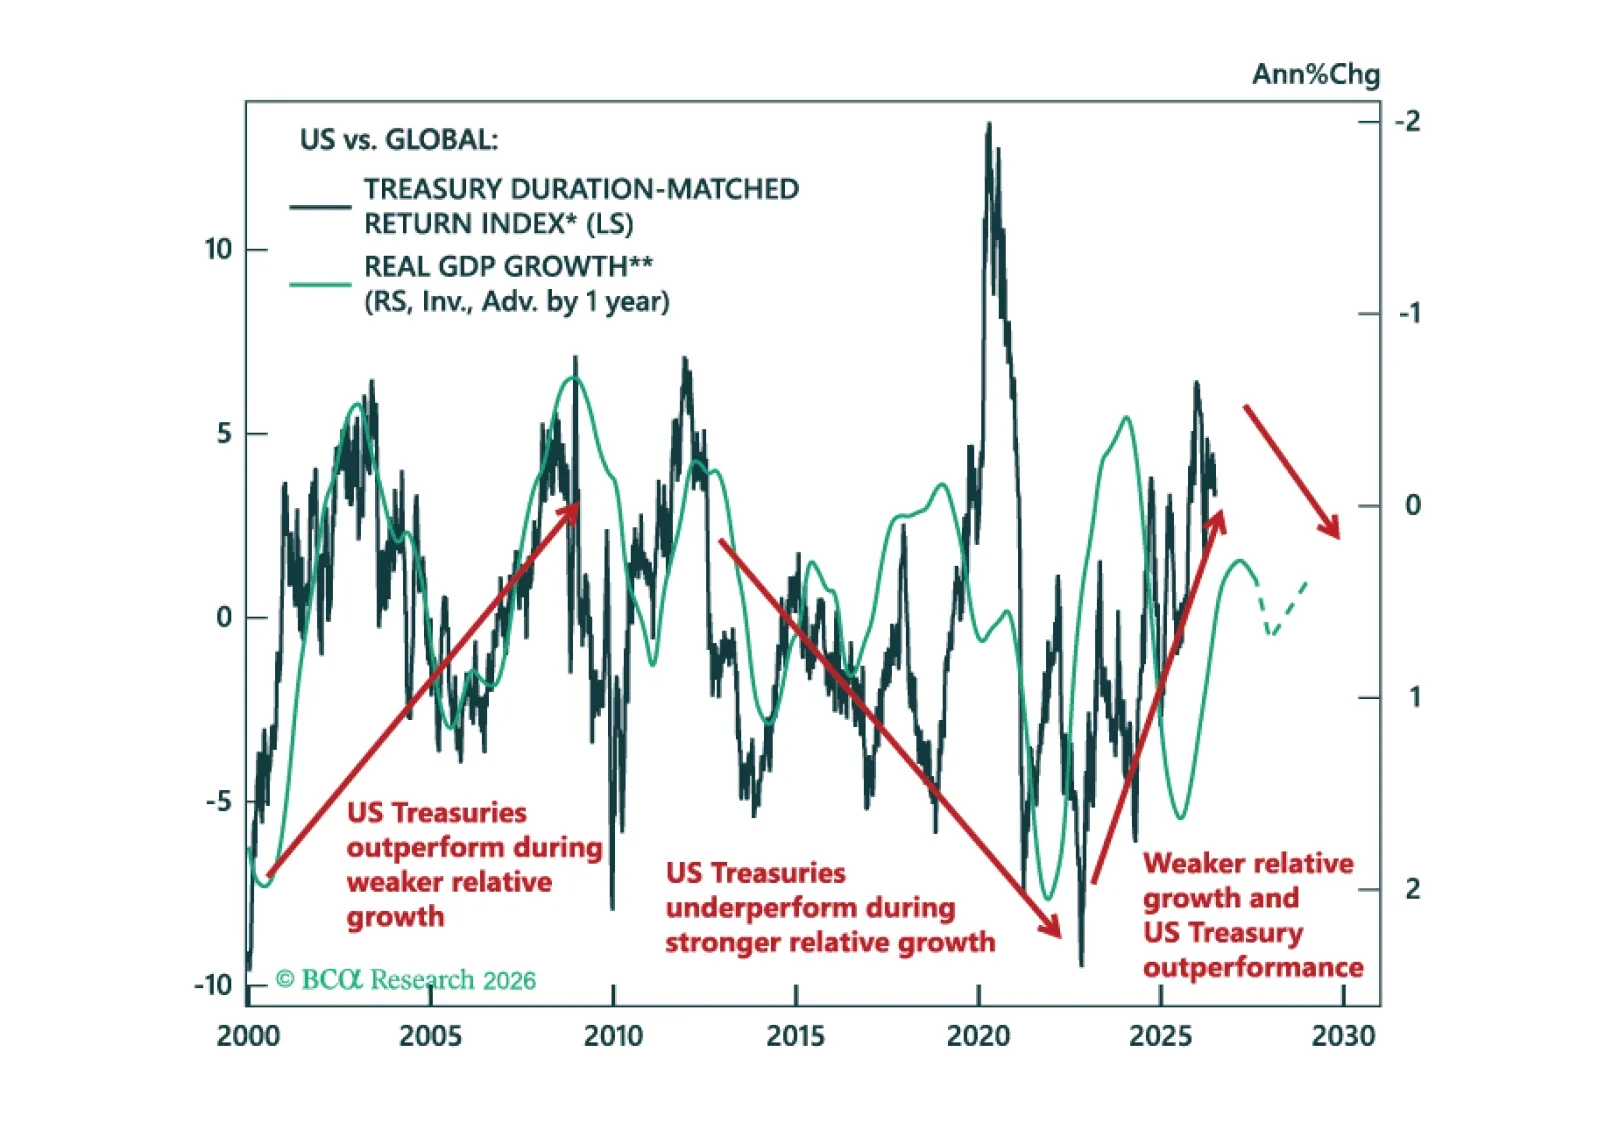
当社はQ2のModel Bond Portfolioのパフォーマンスを振り返り、債券市場が米国・イラン紛争を越えて進む中で先を見据える。紛争は実力行使の均衡を見つけつつある。バリュエーションと成長率差は米国債のアウトパフォーム継続に不利に動いている。
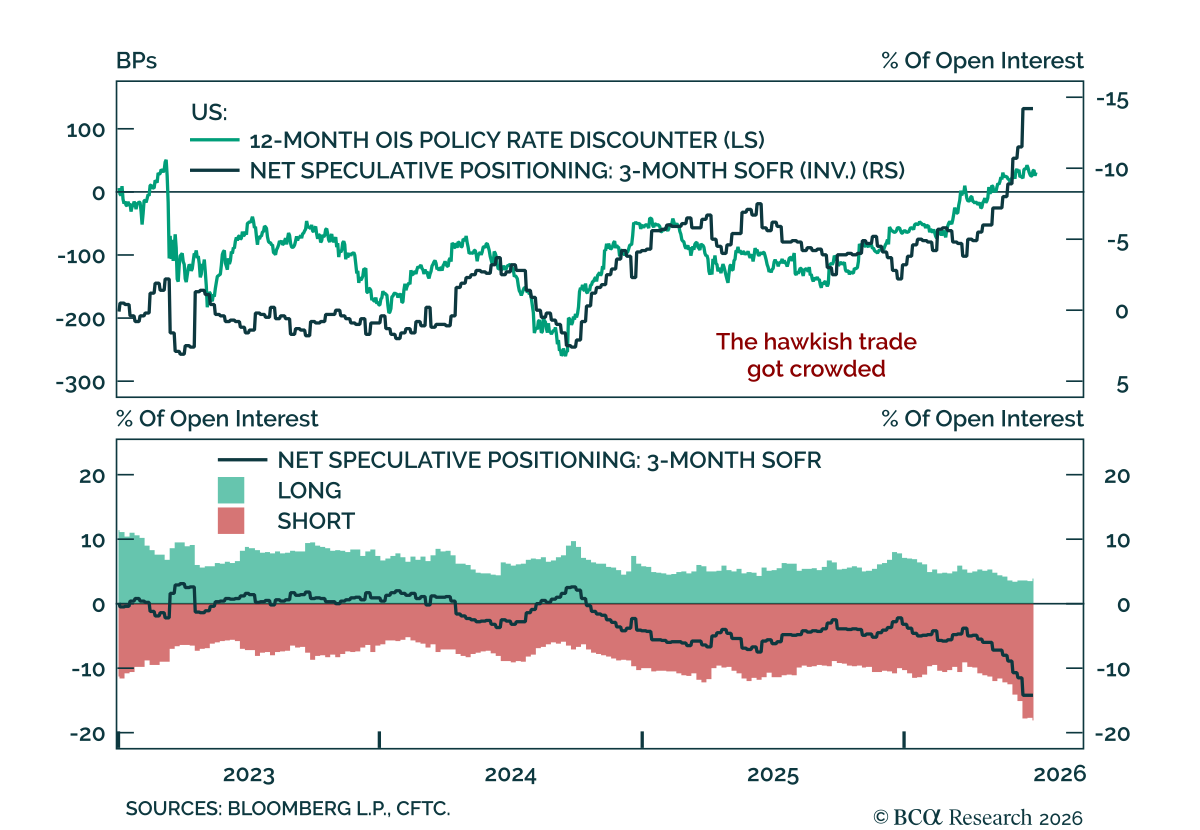
ピークのタカ派的姿勢はおそらく過ぎ去っており、キャリートレードとリスク資産を支えている。 6月のタカ派的なフェド会合にもかかわらず、米国債利回りは議長ワーシュの最初の会合の前にあった水準にほぼ戻っている。2年物は新高値を試して押し戻され、10年物は新安値を試して押し戻されている。…
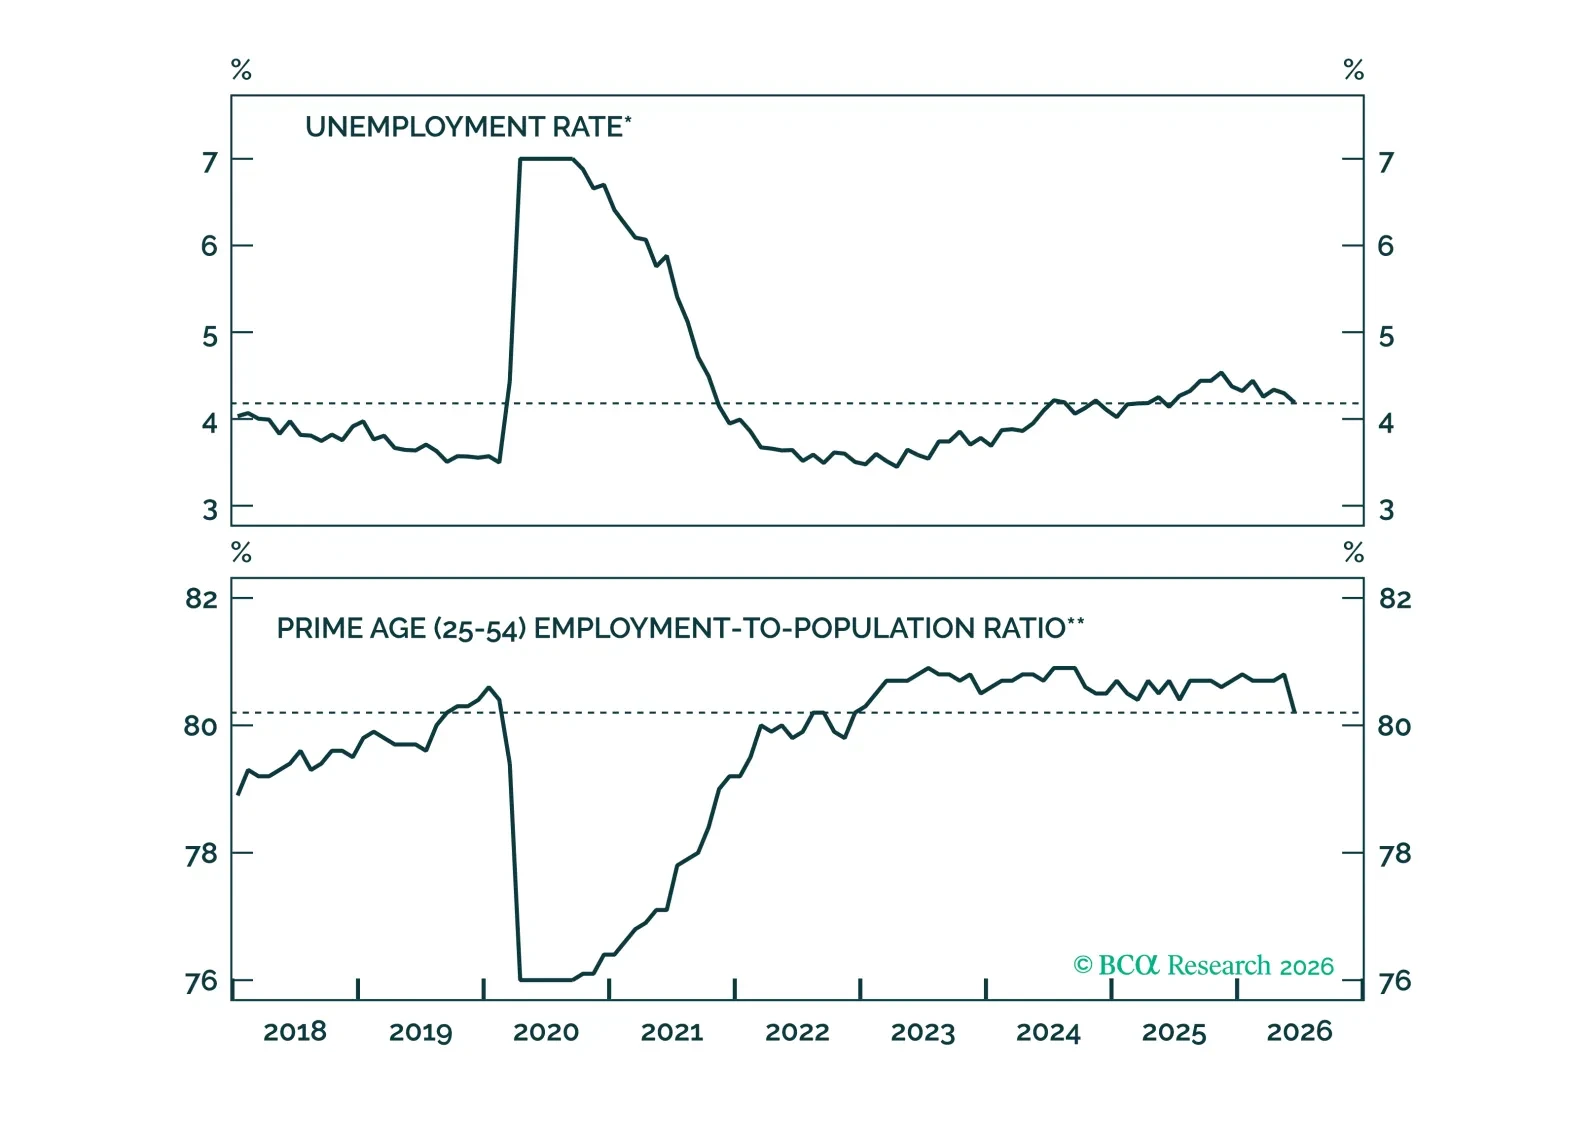
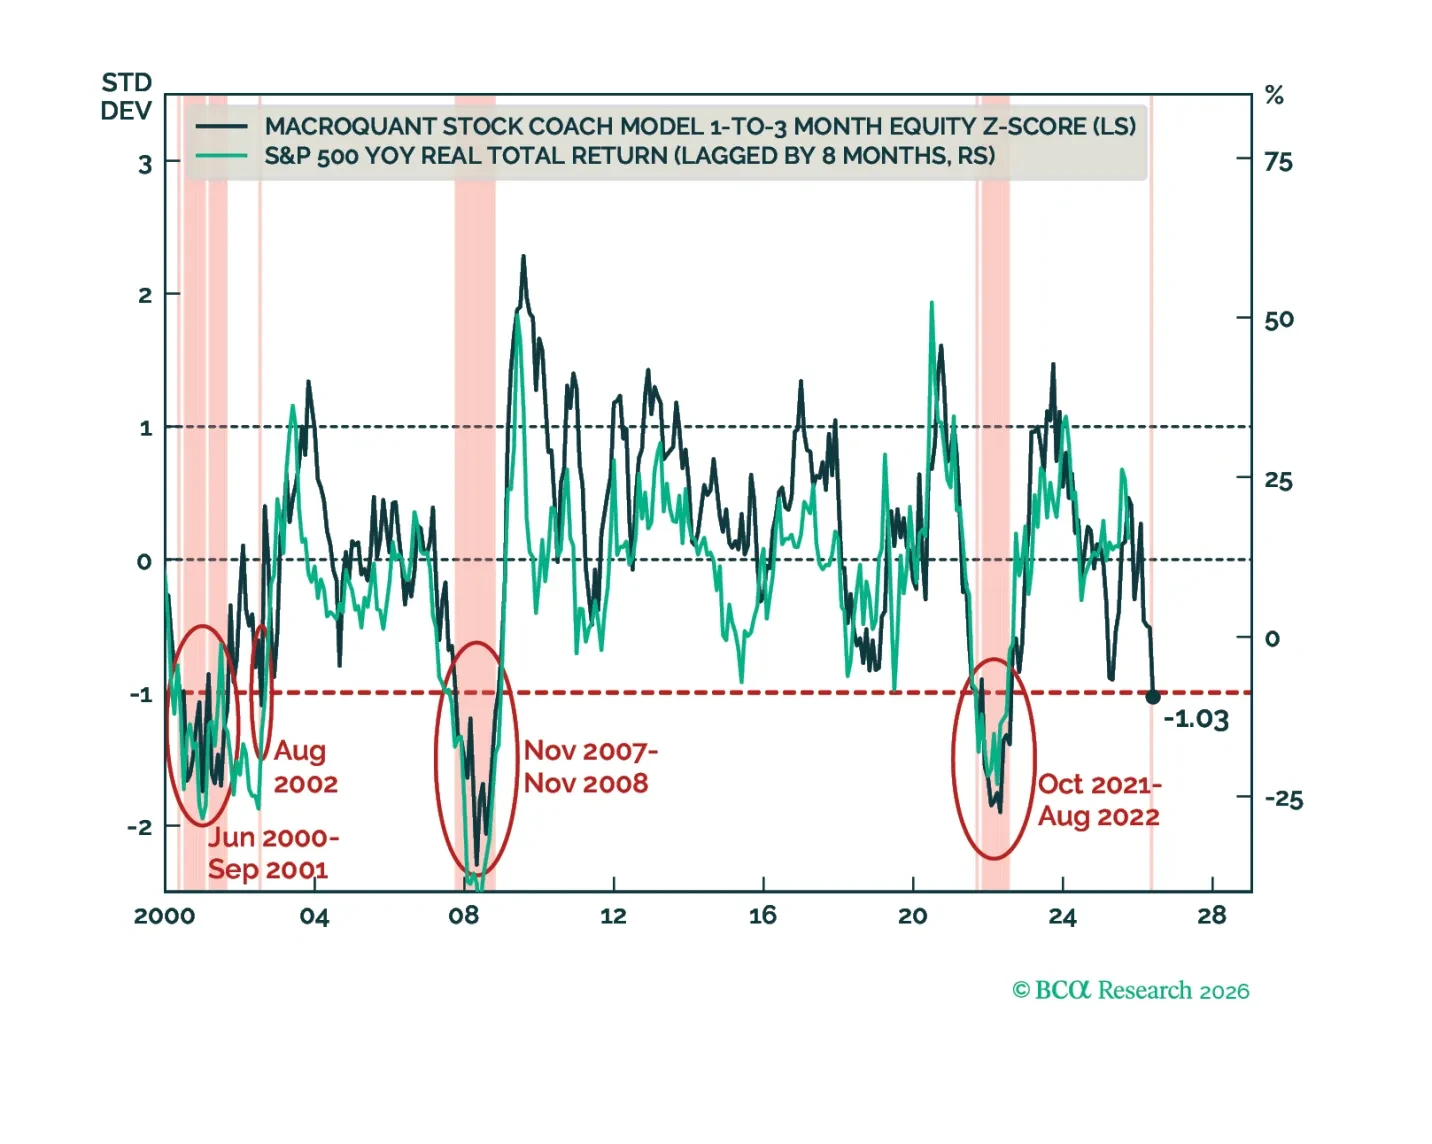
株式の強気相場は終盤に差し掛かっている。経済成長が減速し始めれば債券は良好に推移する見通しだ。ドルは今後数か月で一時的に強含むが、その後再び下落基調に戻る見通しだ。原油は短期的には底を打った可能性が高いが、長期的にはエネルギーより金属を優先する。
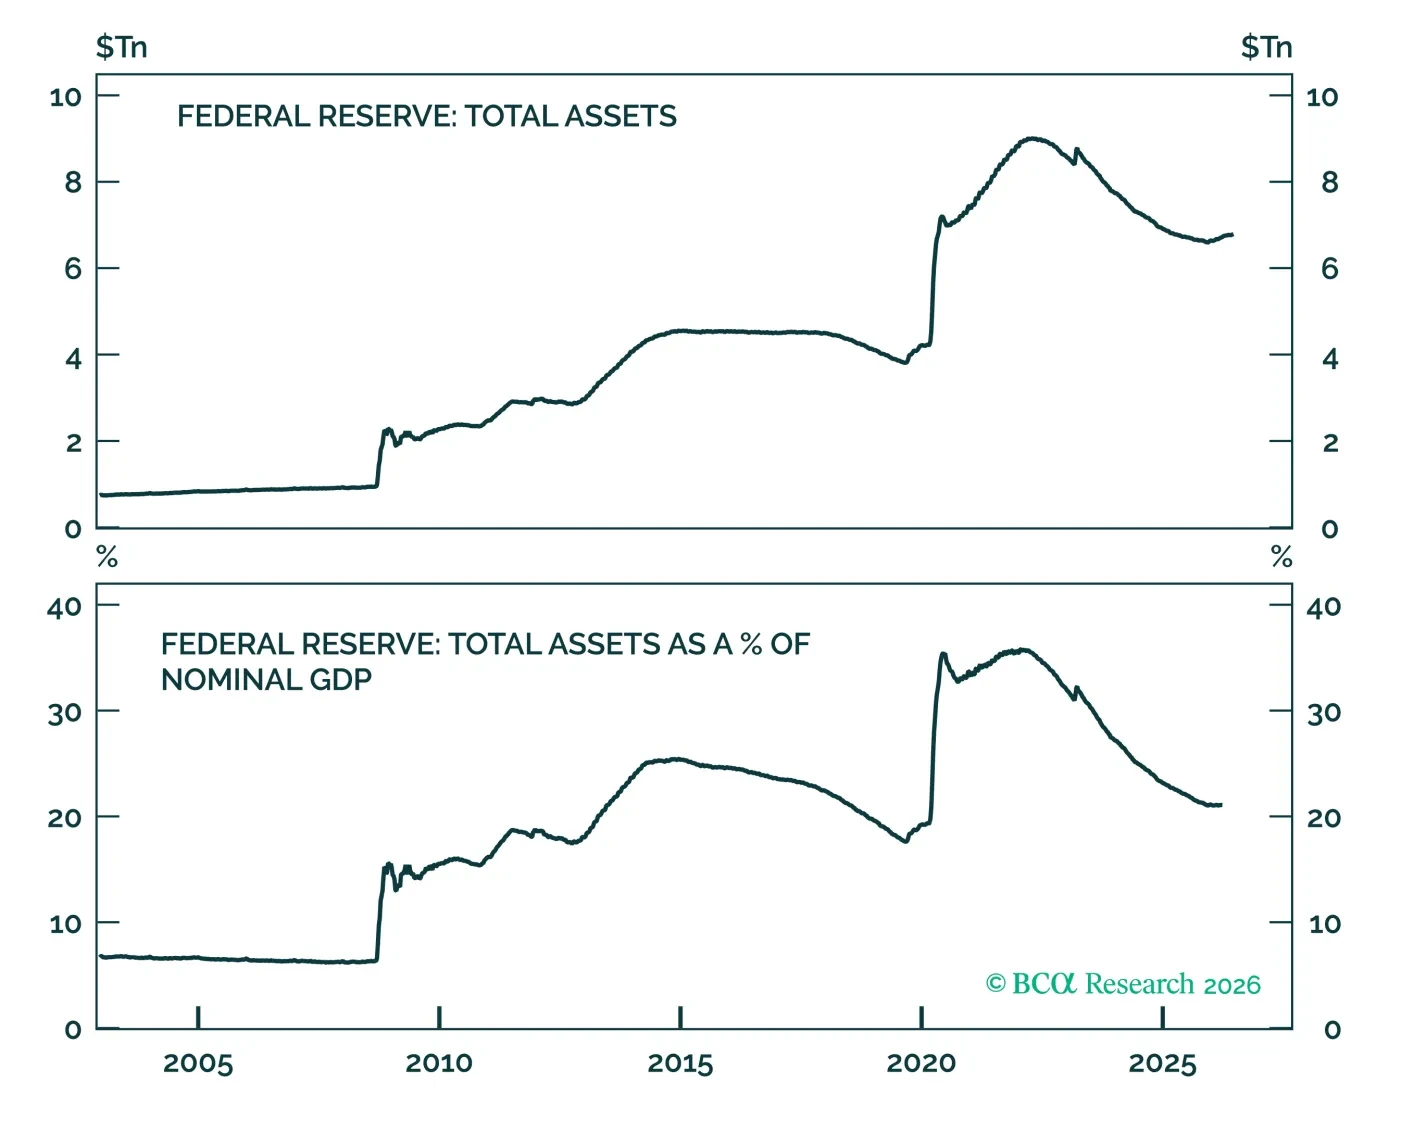
本稿ではFRBのバランスシート・タスクフォースからどのような提言が出るかを論じる。将来のバランスシートの縮小は、多くが予想しているほど大きくはならないと結論付ける。
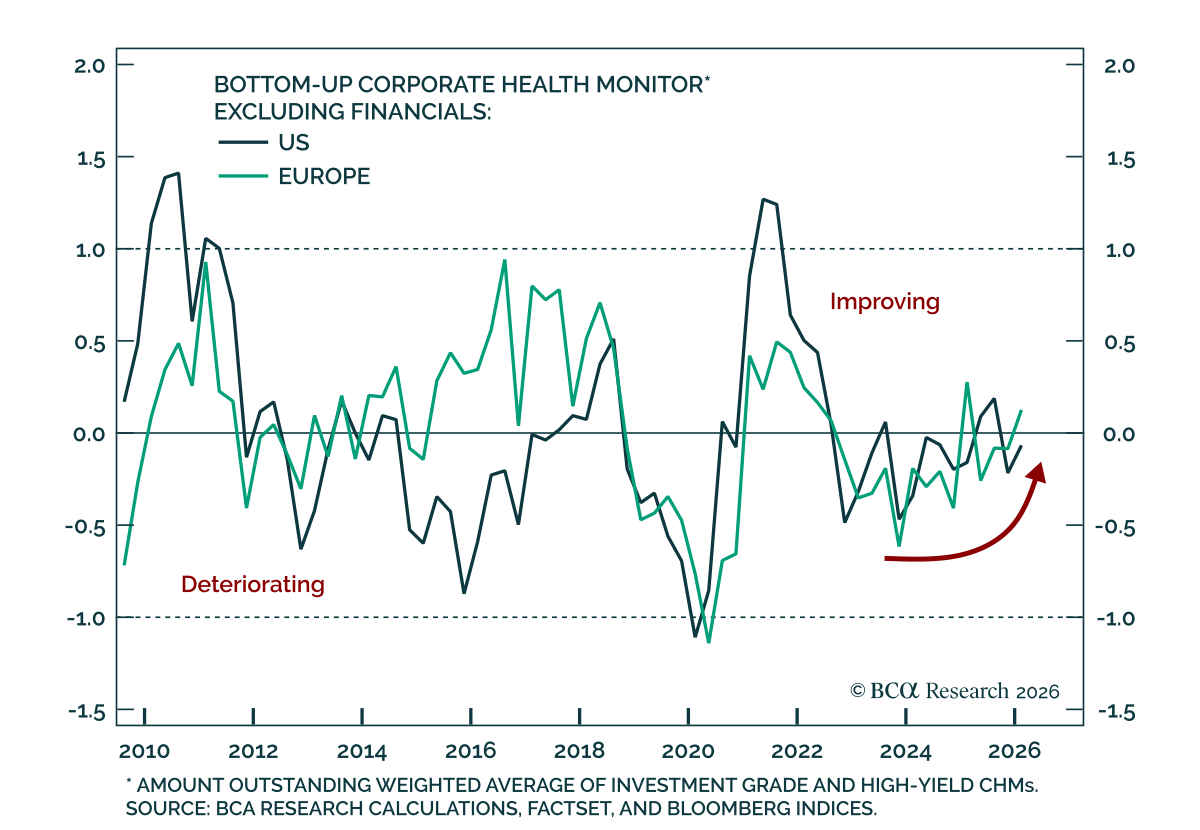
当社の Global Fixed Income and European strategists は、企業のファンダメンタルの改善がクレジットスプレッドのタイト化を引き続き支えていると指摘する。 しかし、財務の強い借り手と弱い借り手の間で乖離が拡大している。 当社の Corporate Health Monitors は、企業が世界的な引き締めサイクルから回復する中で、2023年以降バランスシートが着実に改善していることを示している。…
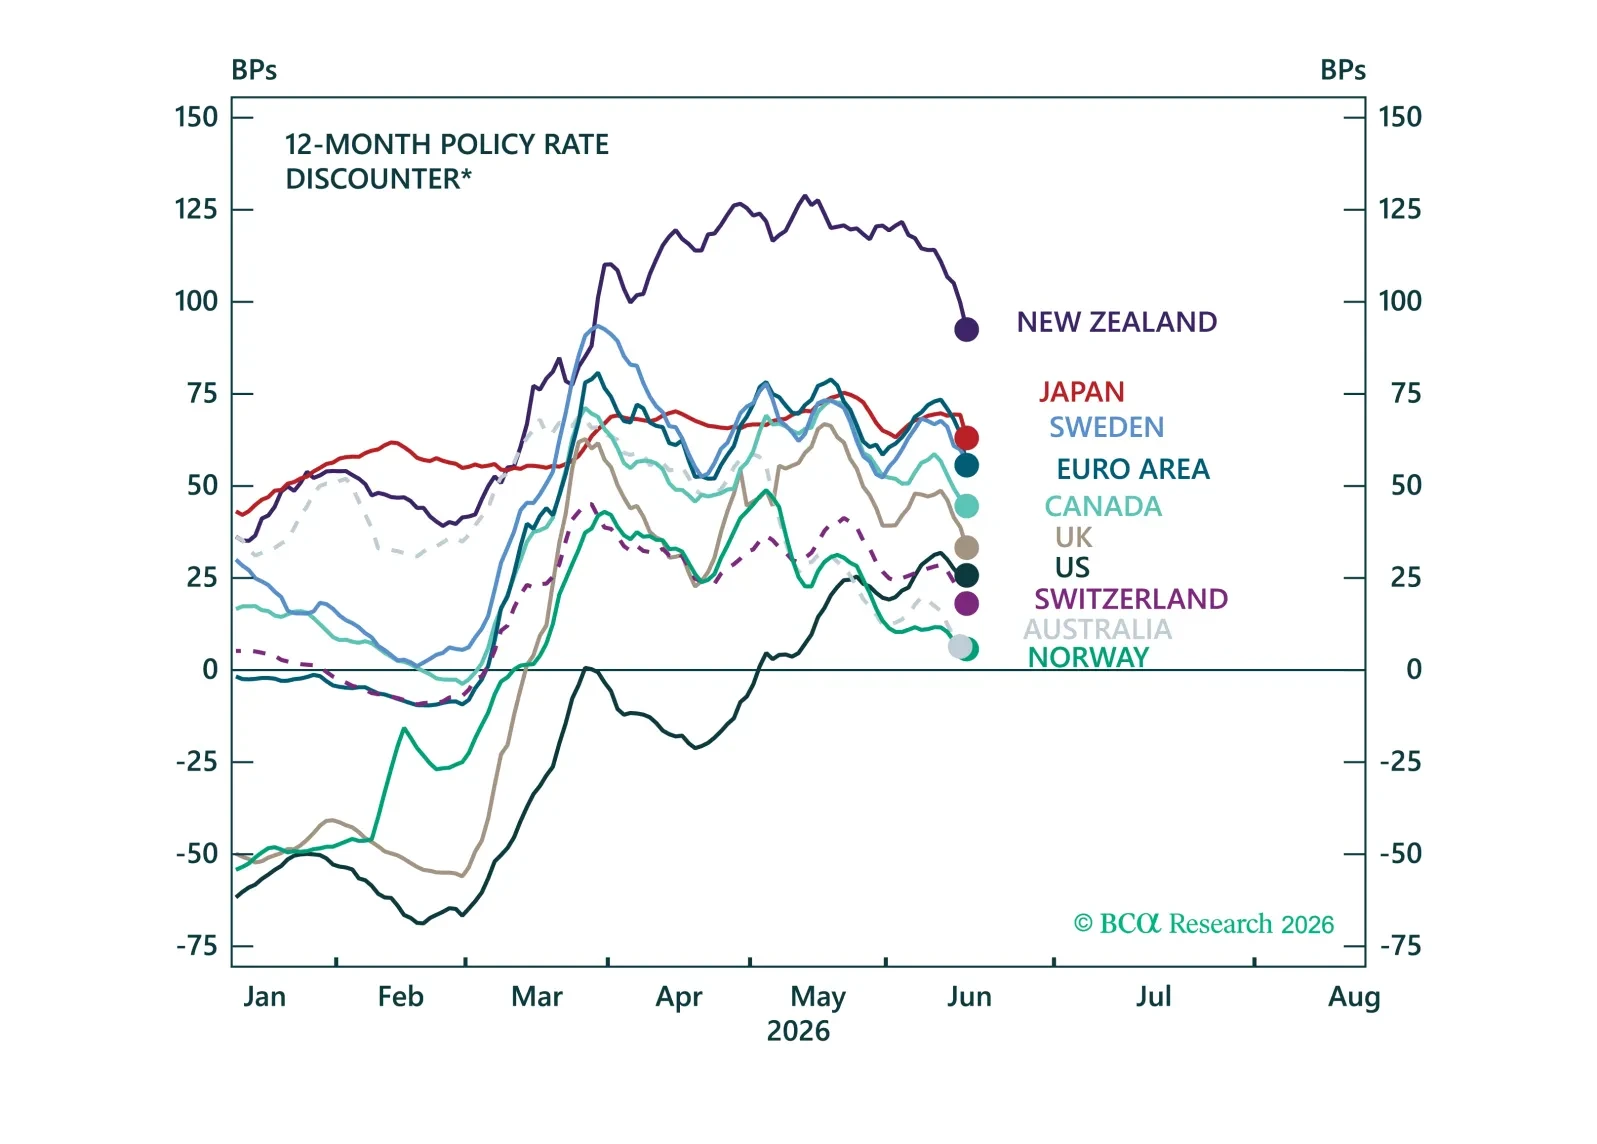
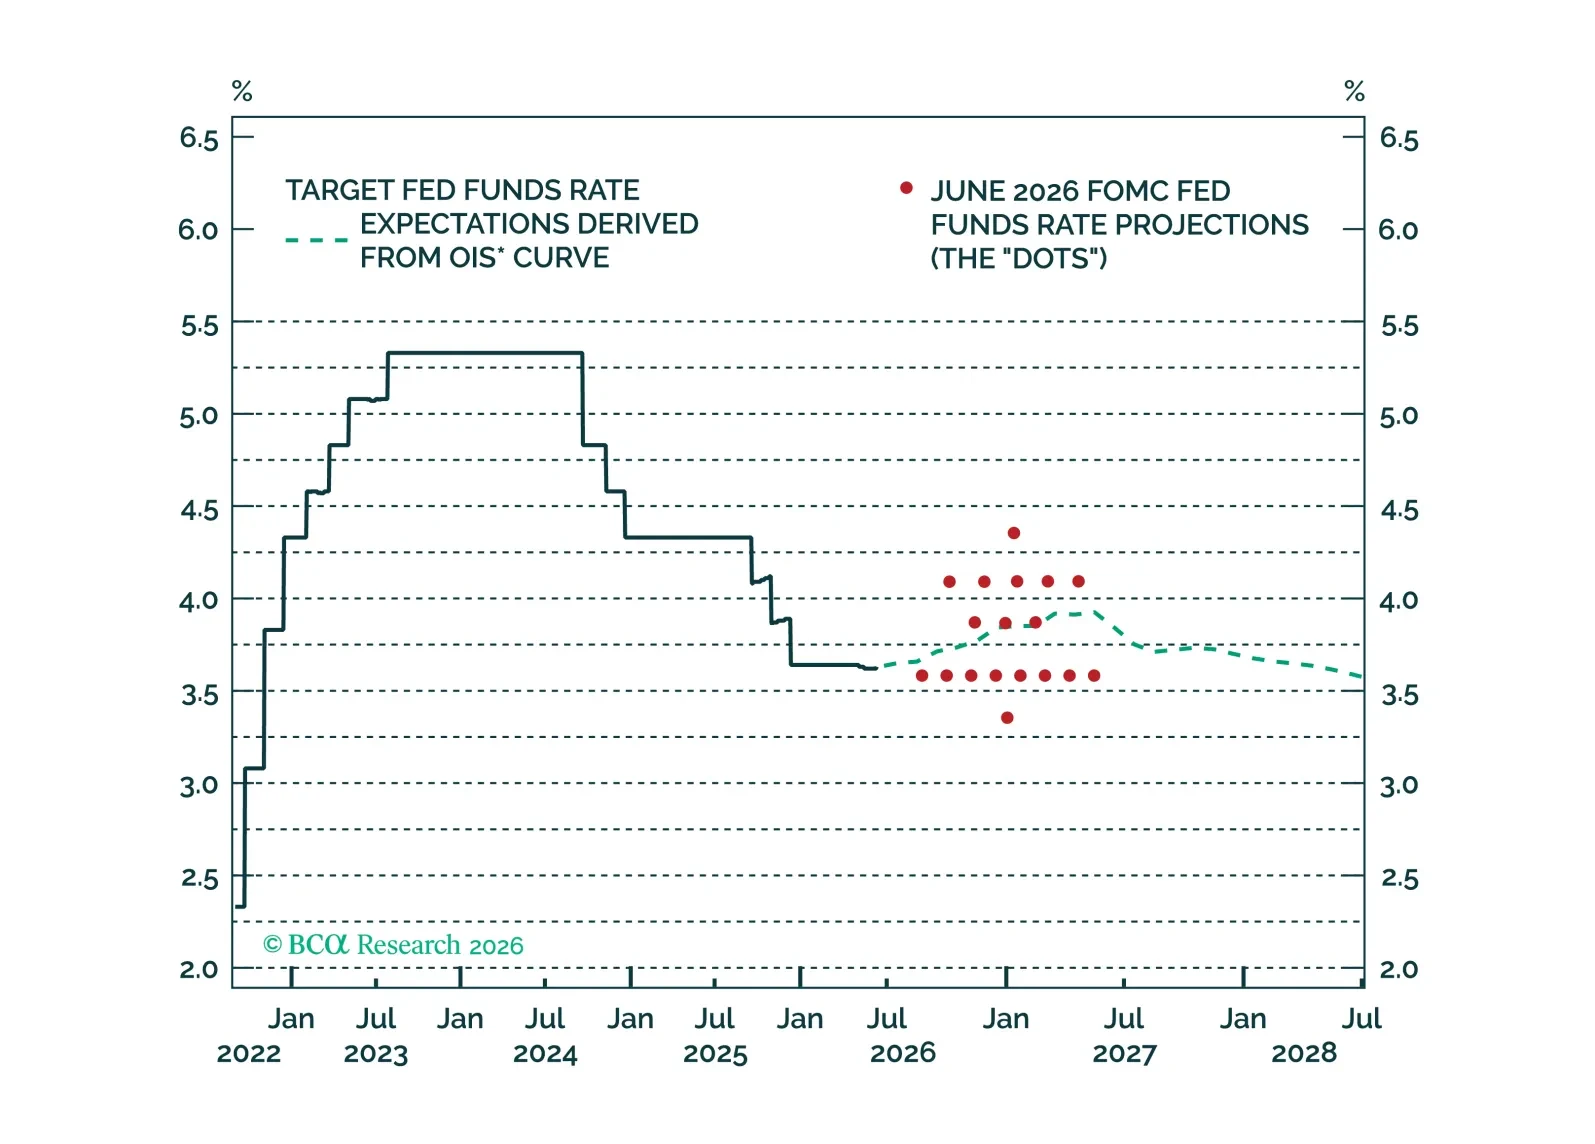
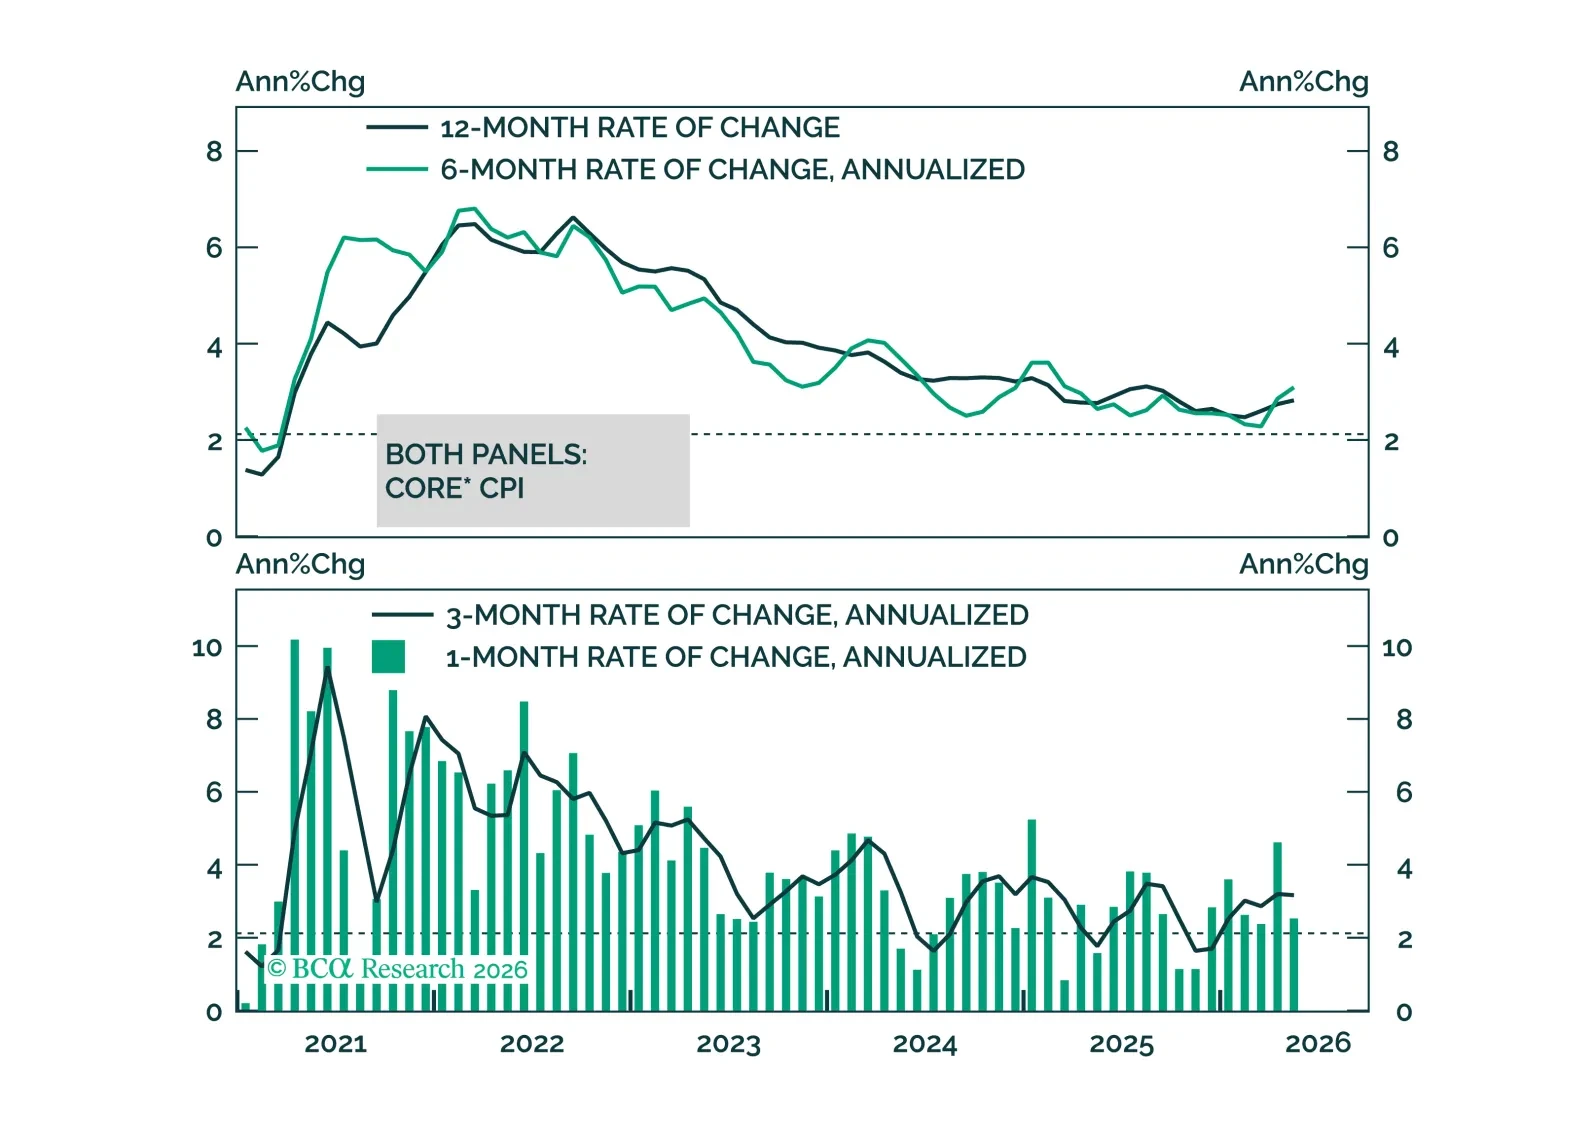
May CPI data show no evidence of passthrough from energy prices to core inflation. This will keep the Fed on hold for the time being.