Fixed Income
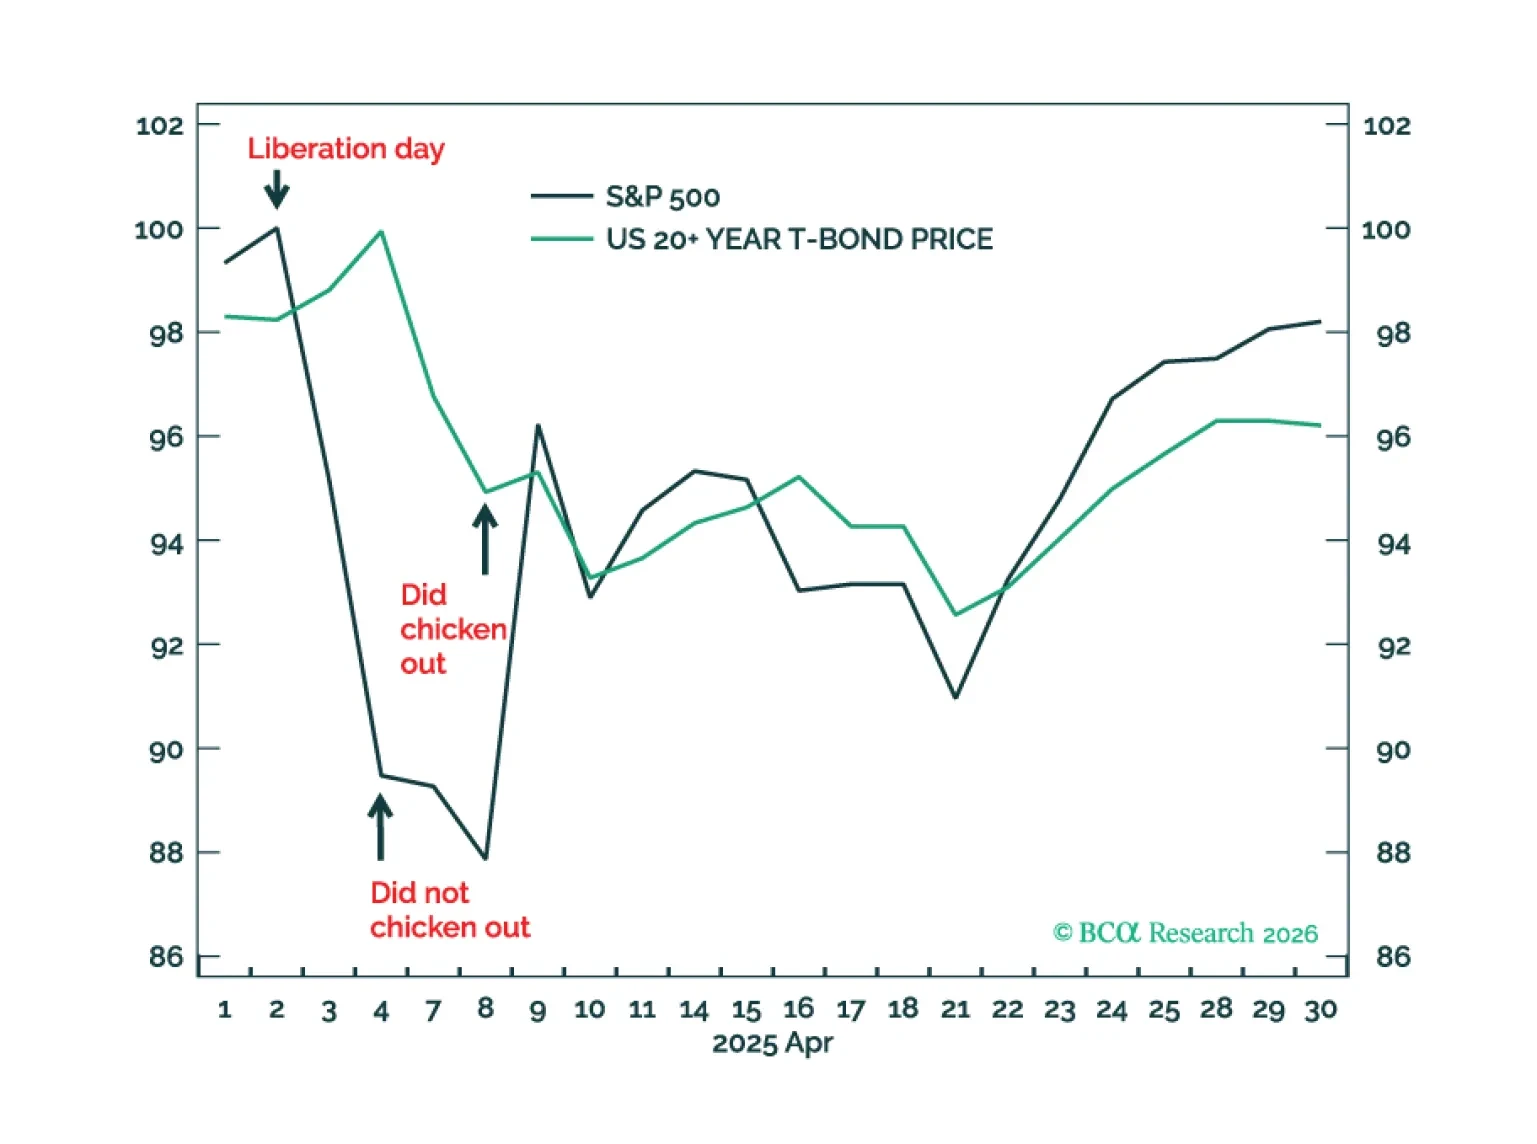
イランは米国の軍艦を1隻沈める必要はない。分散型の低技術ドローン戦で船舶や貿易、石油タンカーを妨害すれば、米国の株式および債券市場を沈めるほどの大きな被害を与え得る。私たちは、なぜ原油高という直接的な痛手ではなく、株式および債券市場に対する連鎖的な影響がより大きな被害をもたらし得るのかを論じる。さらに、新たなタクティカルトレードとしては、マテリアルズをアンダーウェイトすることだ。
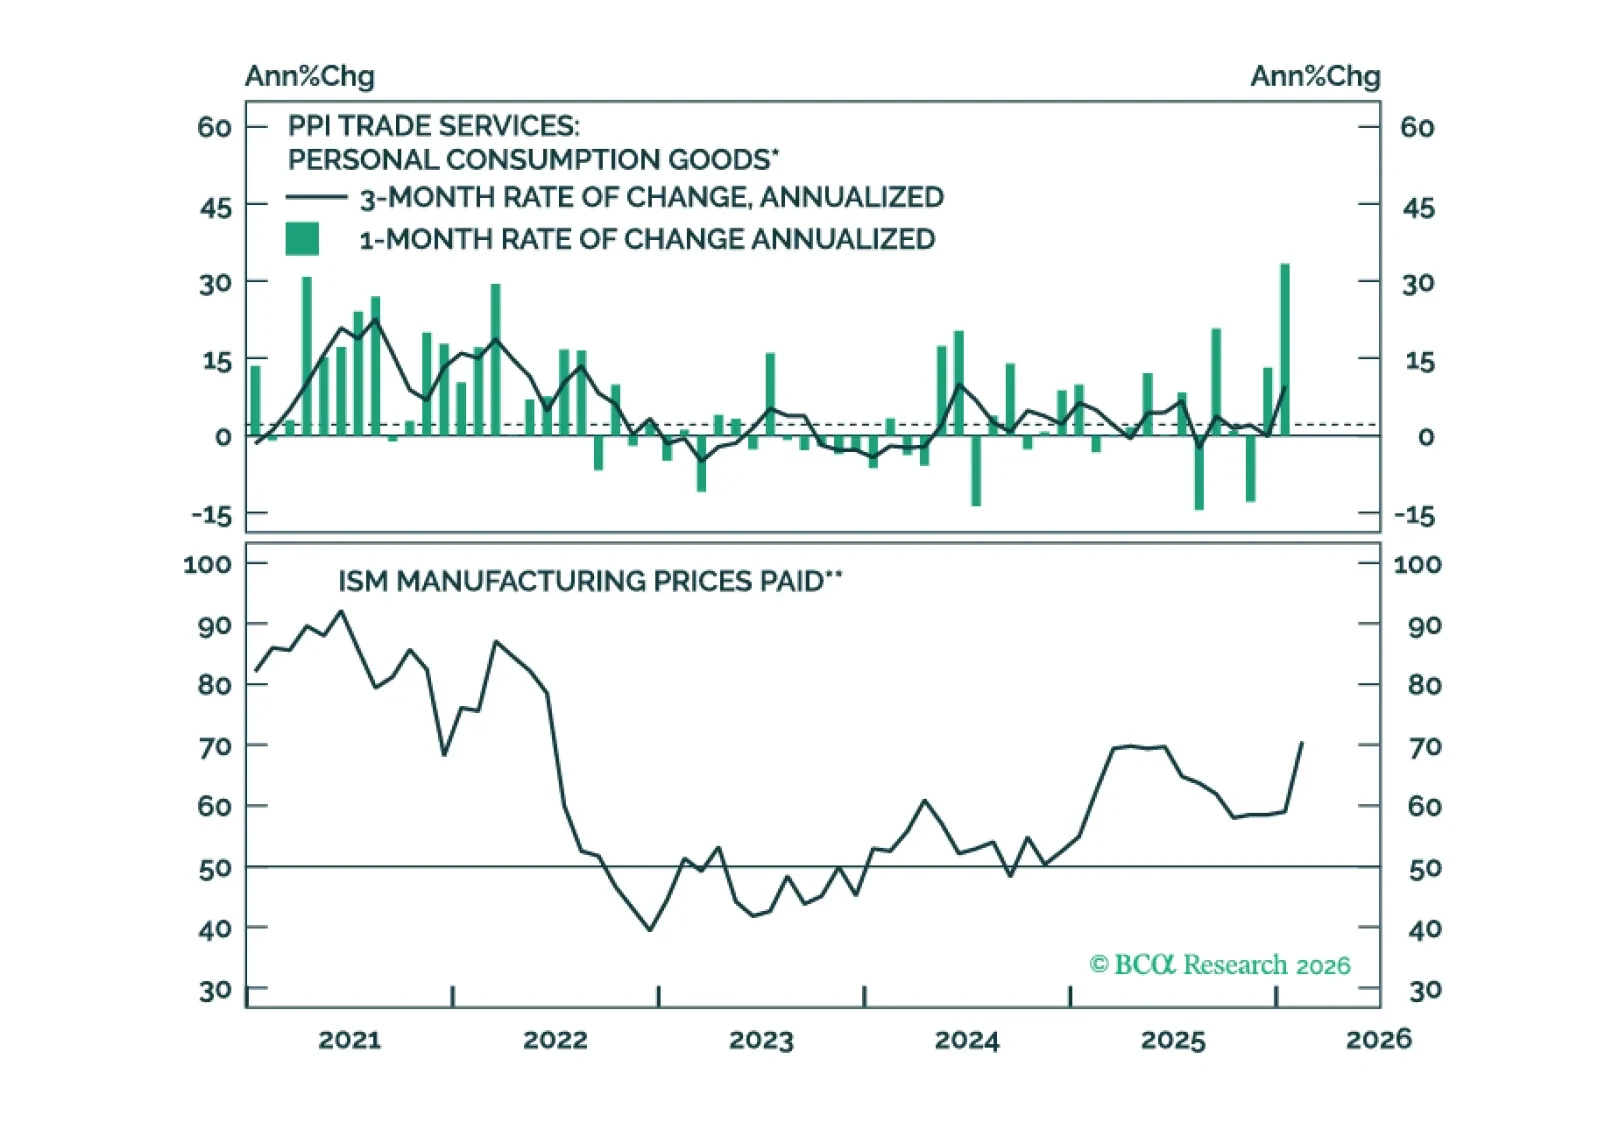
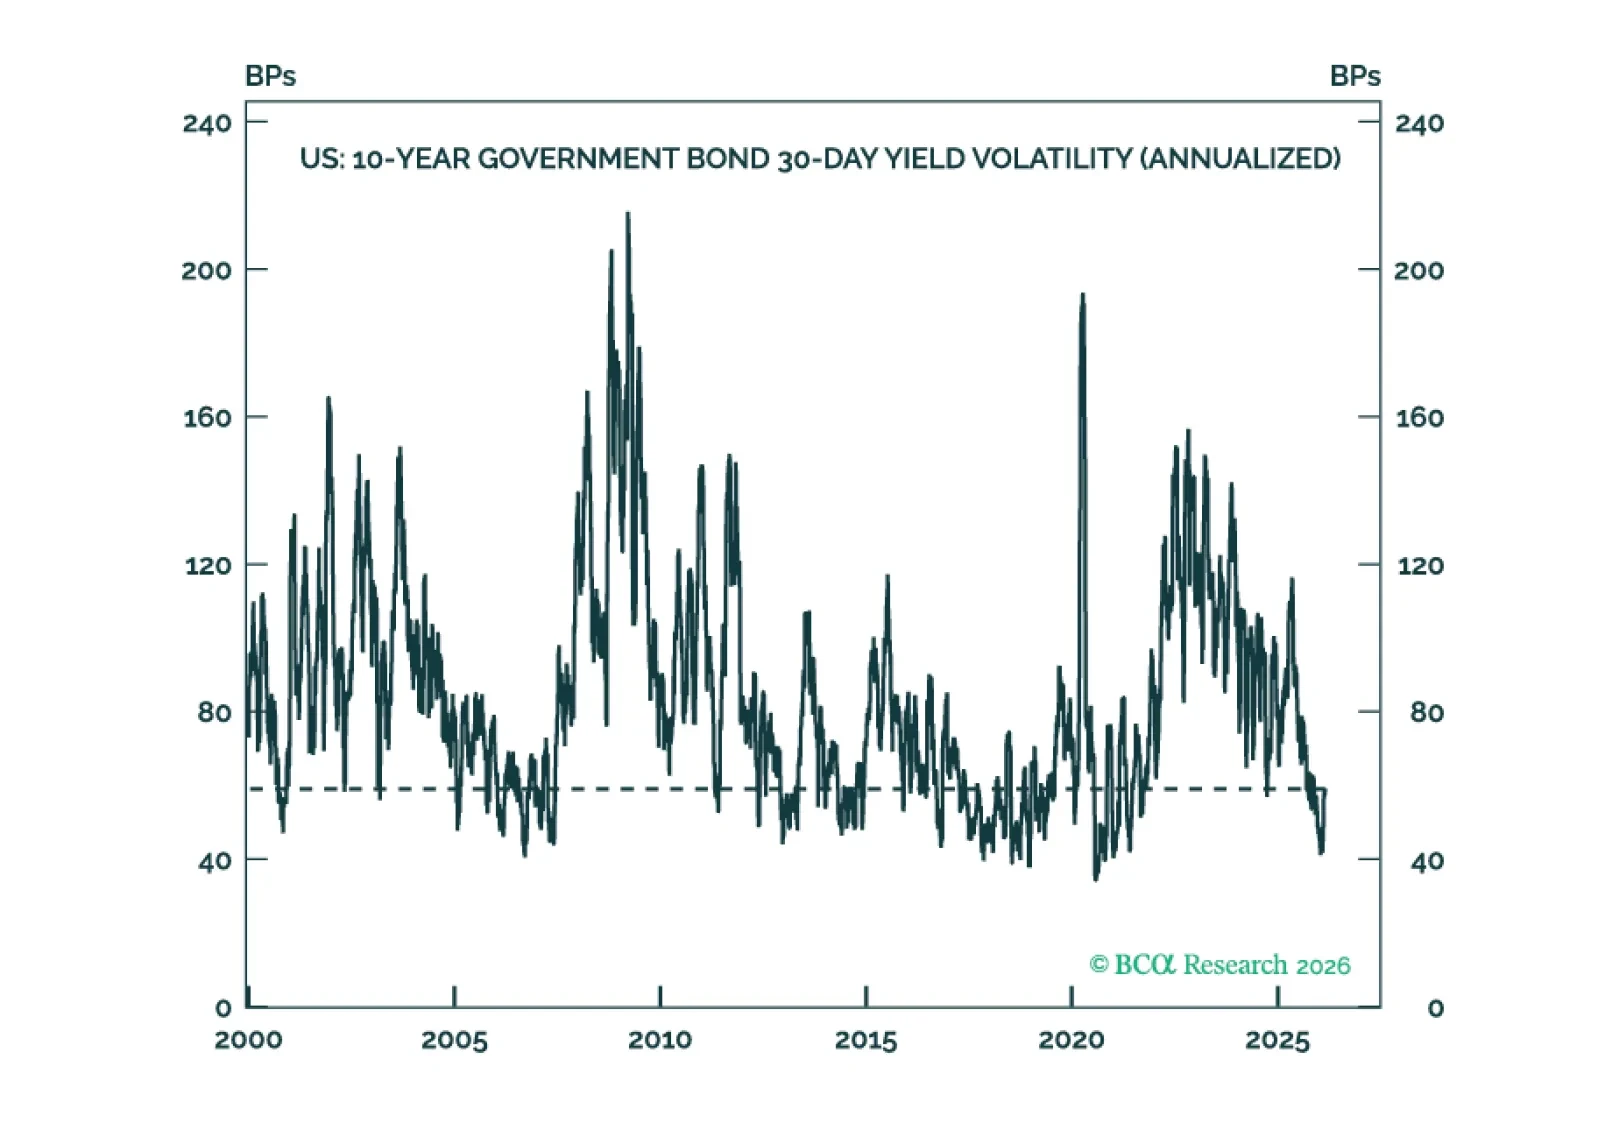
先進国市場のフィクスト・インカム全体で金利ボラティリティは非常に低い。投資家は、金利ボラティリティが低い環境でアウトパフォームするために、ポートフォリオのキャリーを最大化すべきだ。
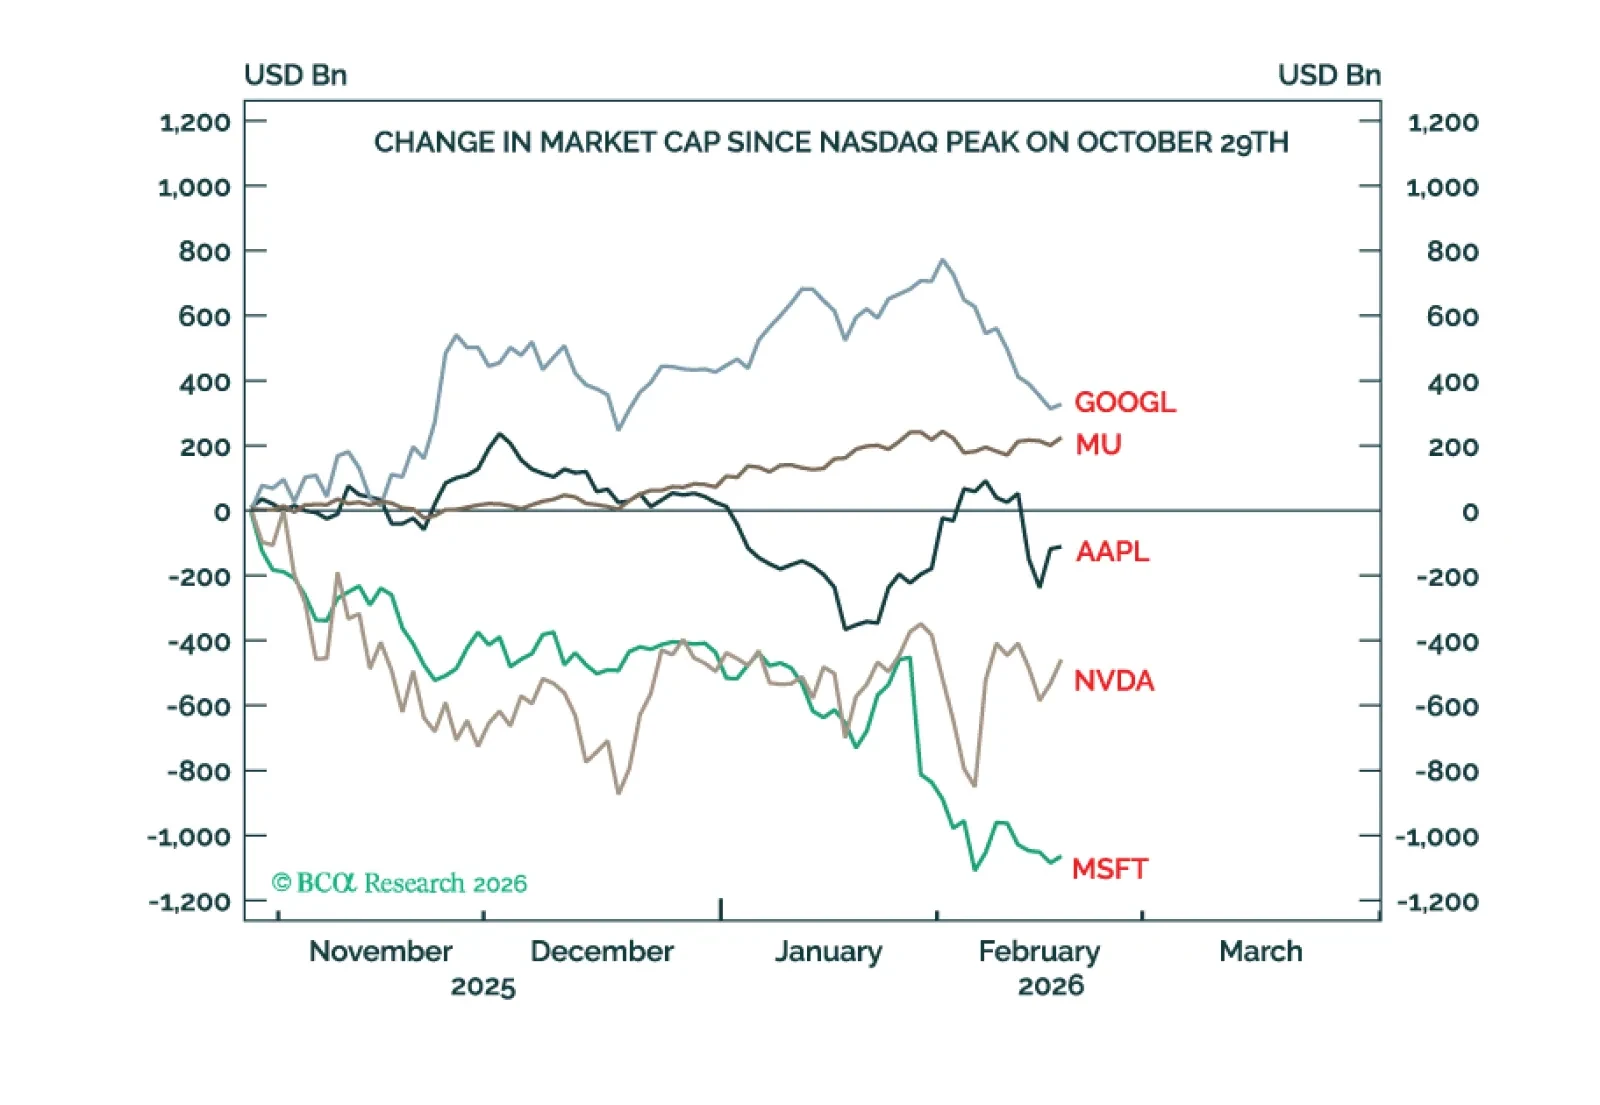
テックは他のエクイティ・セクターに対して著しくアンダーパフォームしており、テック比率の高い米国市場は非米国市場に対して劣後していますが、グローバル株式は上昇しており、債券を大きくアウトパフォームしています。このパフォーマンスのパターンは2026年の残り期間を通じて続く可能性が高い。加えて、2つの新しいタクティカル・トレードは、コモディティのコーヒーをロングすることとETHをロングすることです。
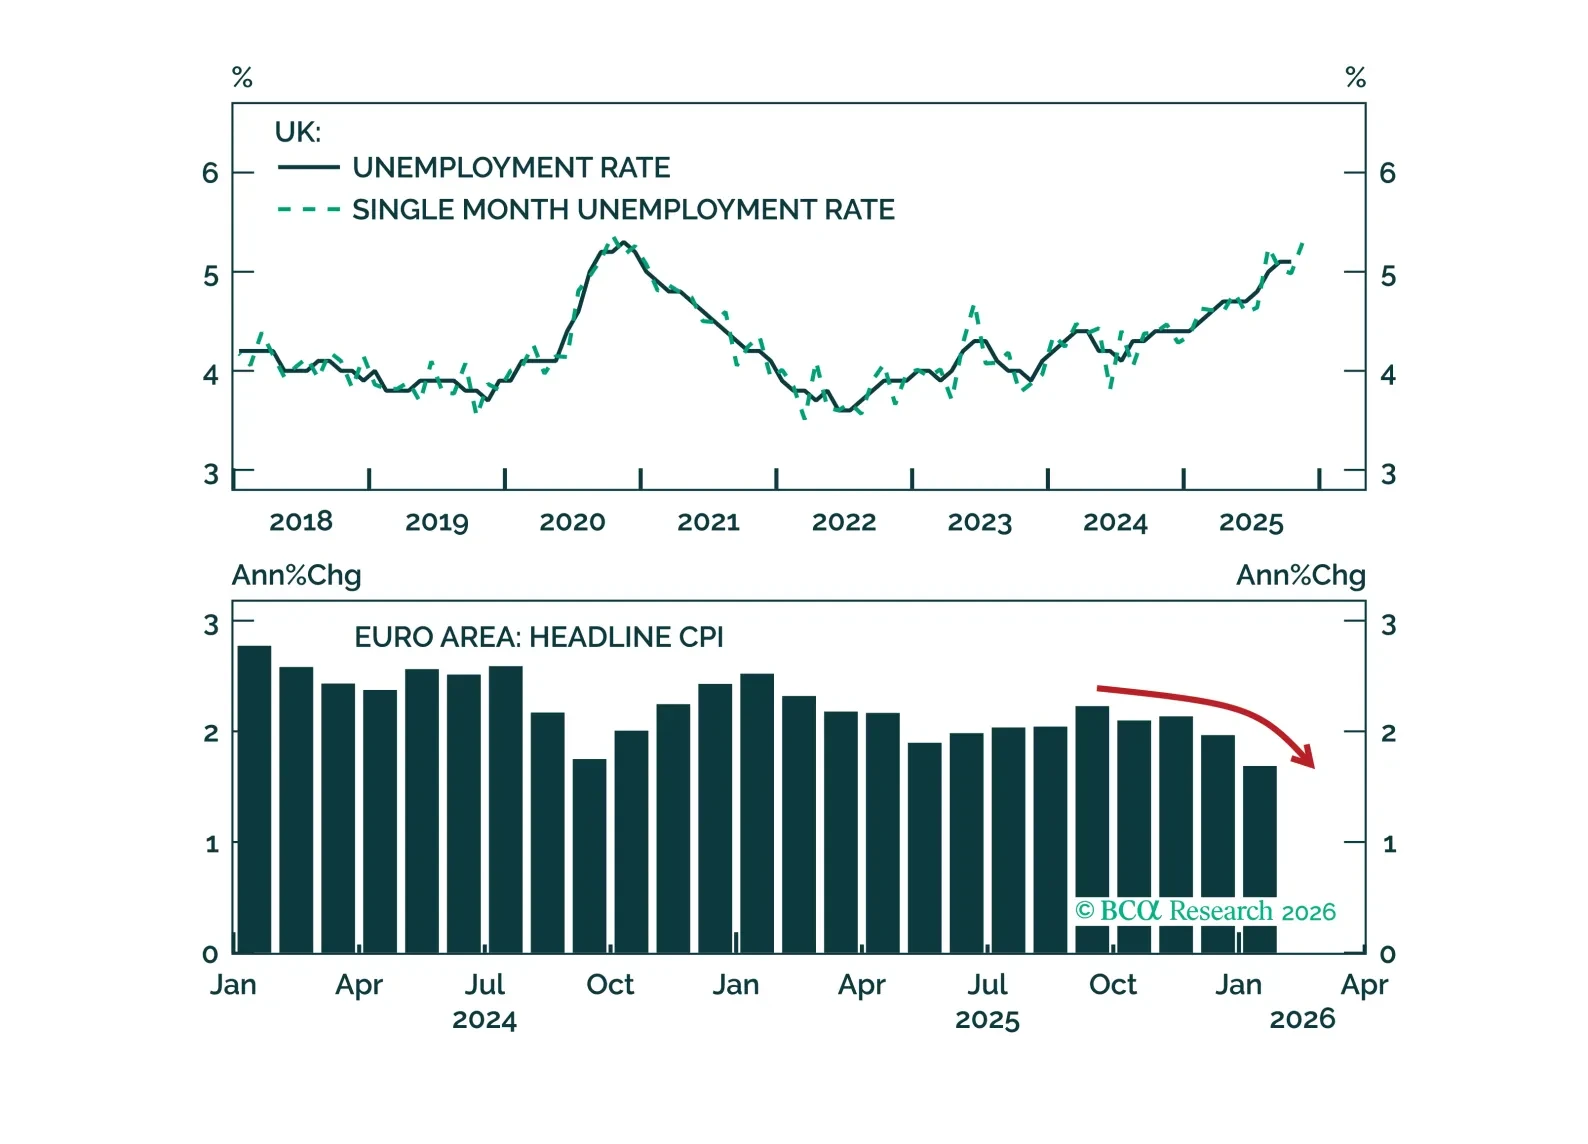
今週の中央銀行会合は、金融政策が依然として驚きをもたらし得ることを改めて示した。イングランド銀行はよりハト派寄りの姿勢を示し、欧州中央銀行はインフレの下振れについてやや楽観的だった。一方、オーストラリア準備銀行は今週初めに利上げを行った。投資家は英国ギルト債を引き続きオーバーウェイトとし、欧州中央銀行のさらなる緩和に備えて2026年9月限の3か月ユーロIBOR先物をロングし、オーストラリアで織り込まれている追加利上げは織り戻す方針を取るべきだ。
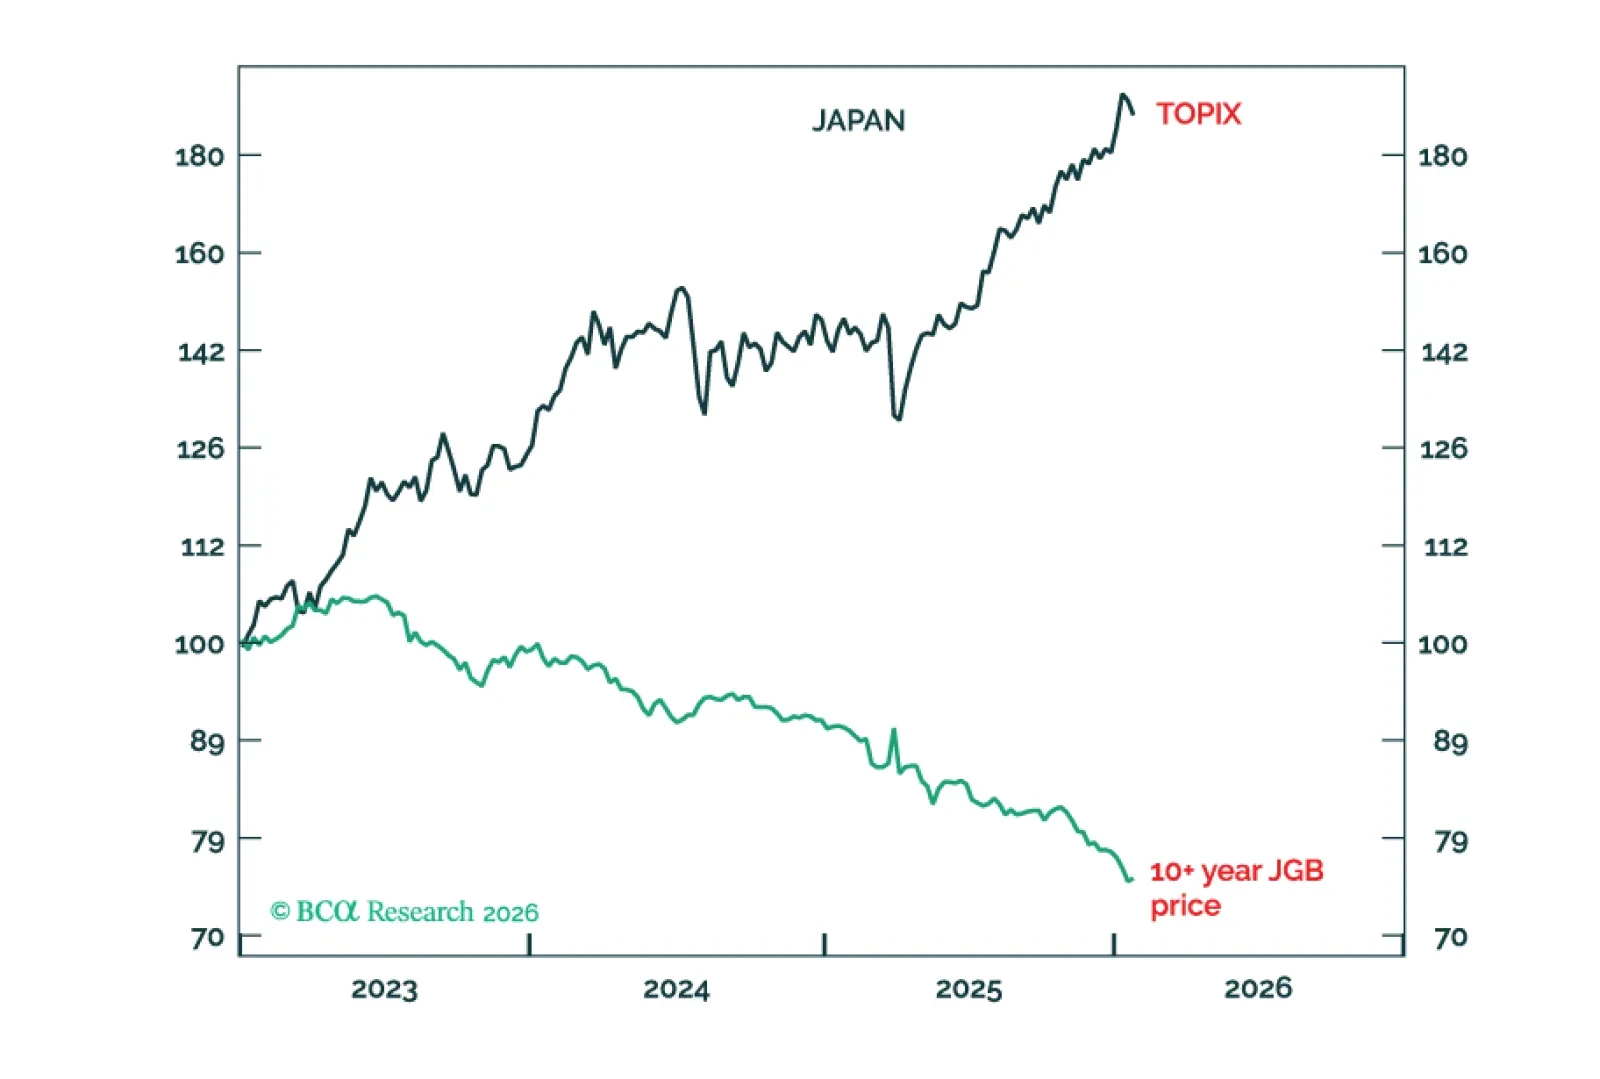
米国と日本は同じ窮地にある:債券市場を救うか、株式市場を救うか?この窮地がどう解決されるかが、2026-27年の最大のグローバル・マクロの判断だ。加えて、新たなタクティカルトレードはAUD/JPYのショートだ。
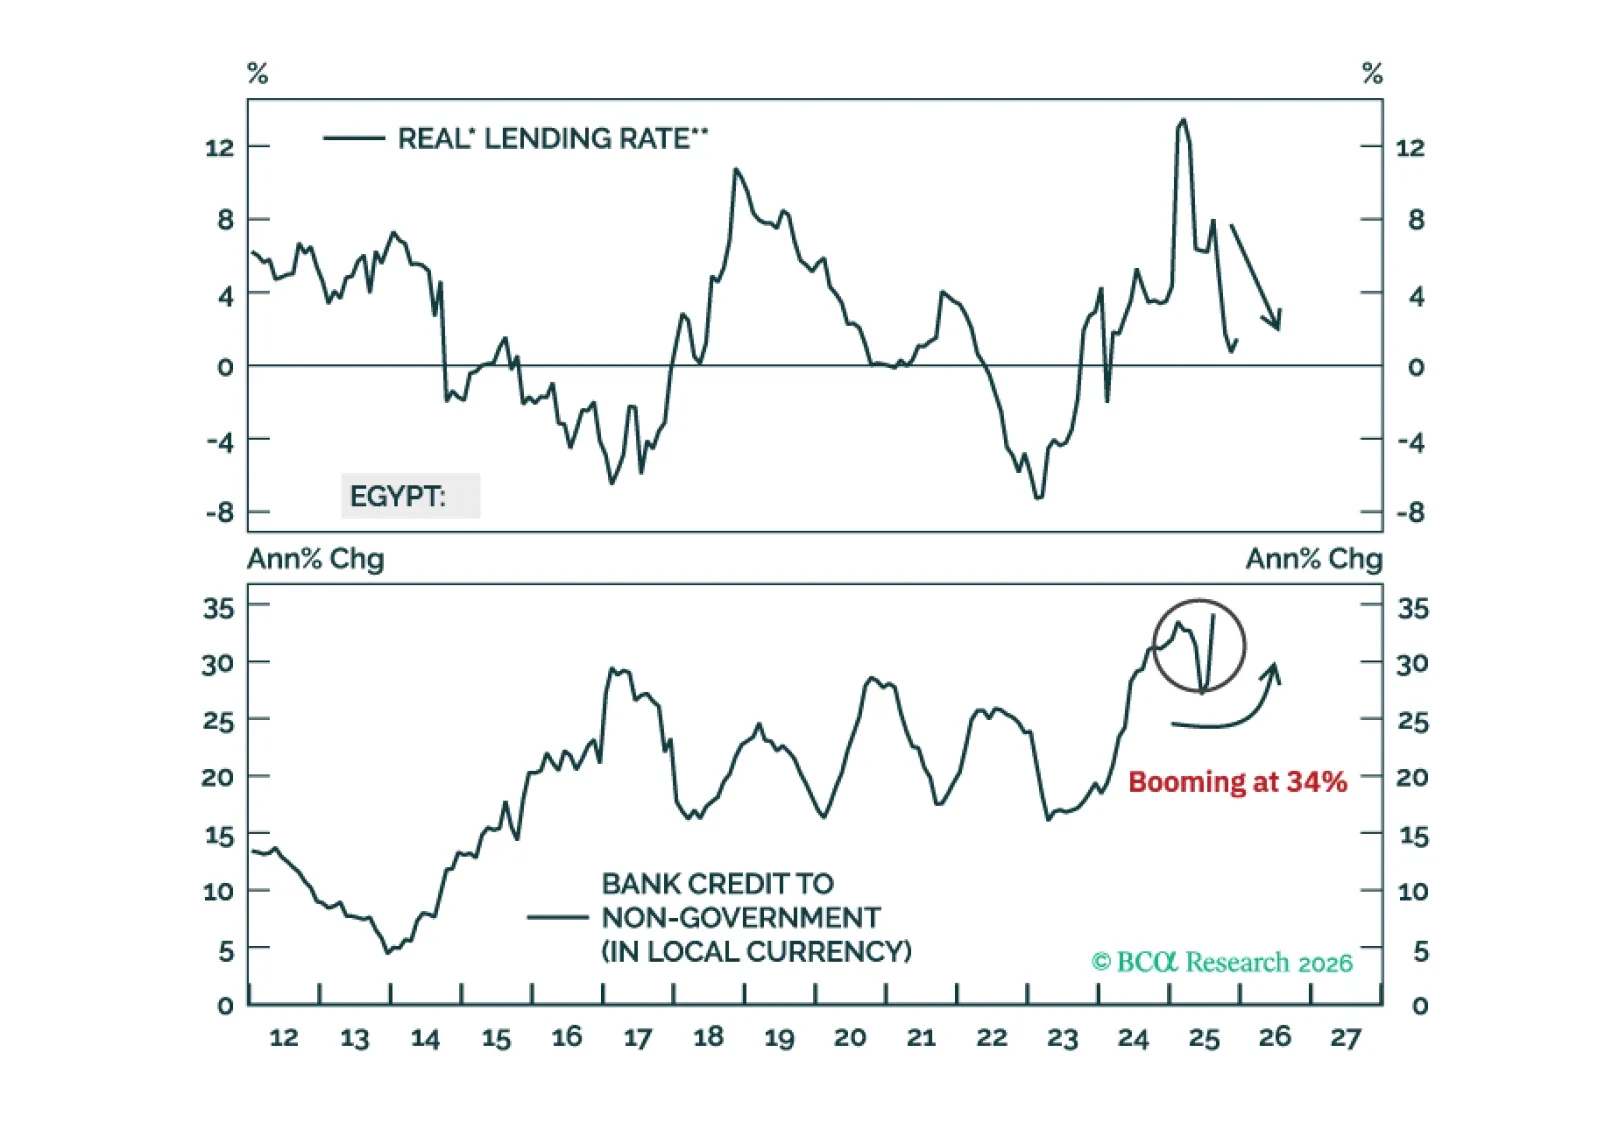
エジプトの基調的なインフレ圧力は、ヘッドラインのCPI数値が示すよりもはるかに高い。実質金利は急落している。そのため、国内債券利回りが高止まりしているのには理由がある。回避すべきだ。