Fiscal Policy
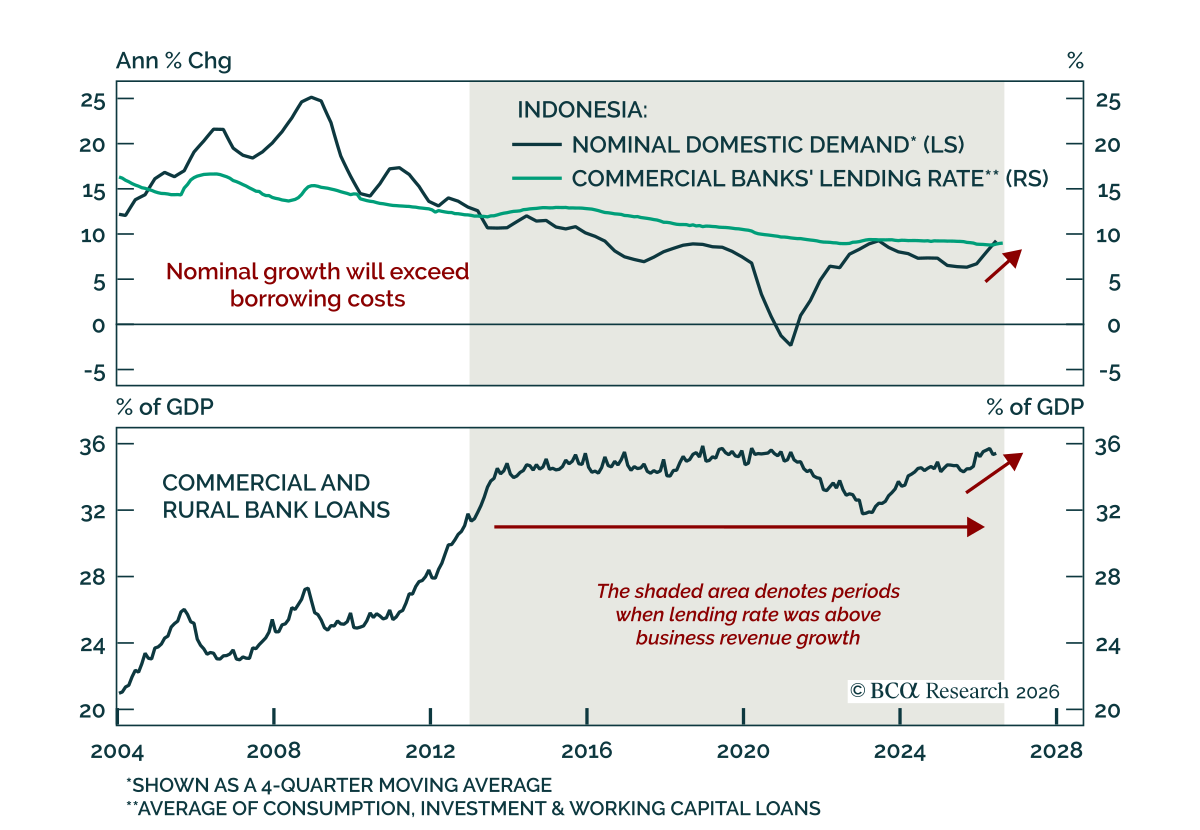
当社の EM strategistsはインドネシアの金融資産を買いの好機ではなくバリュートラップと見ている。 国のマクロ環境が悪化しているため、進行中のインドネシア資産の売りはさらに続く余地がある。プラボウォ大統領の成長推進策は、経済の制約ある供給力が吸収できるより速く名目需要を押し上げるため、実質成長ではなくインフレをもたらす。さらに、景気が過熱すると双子の赤字が拡大し、ルピア安が長引く。…
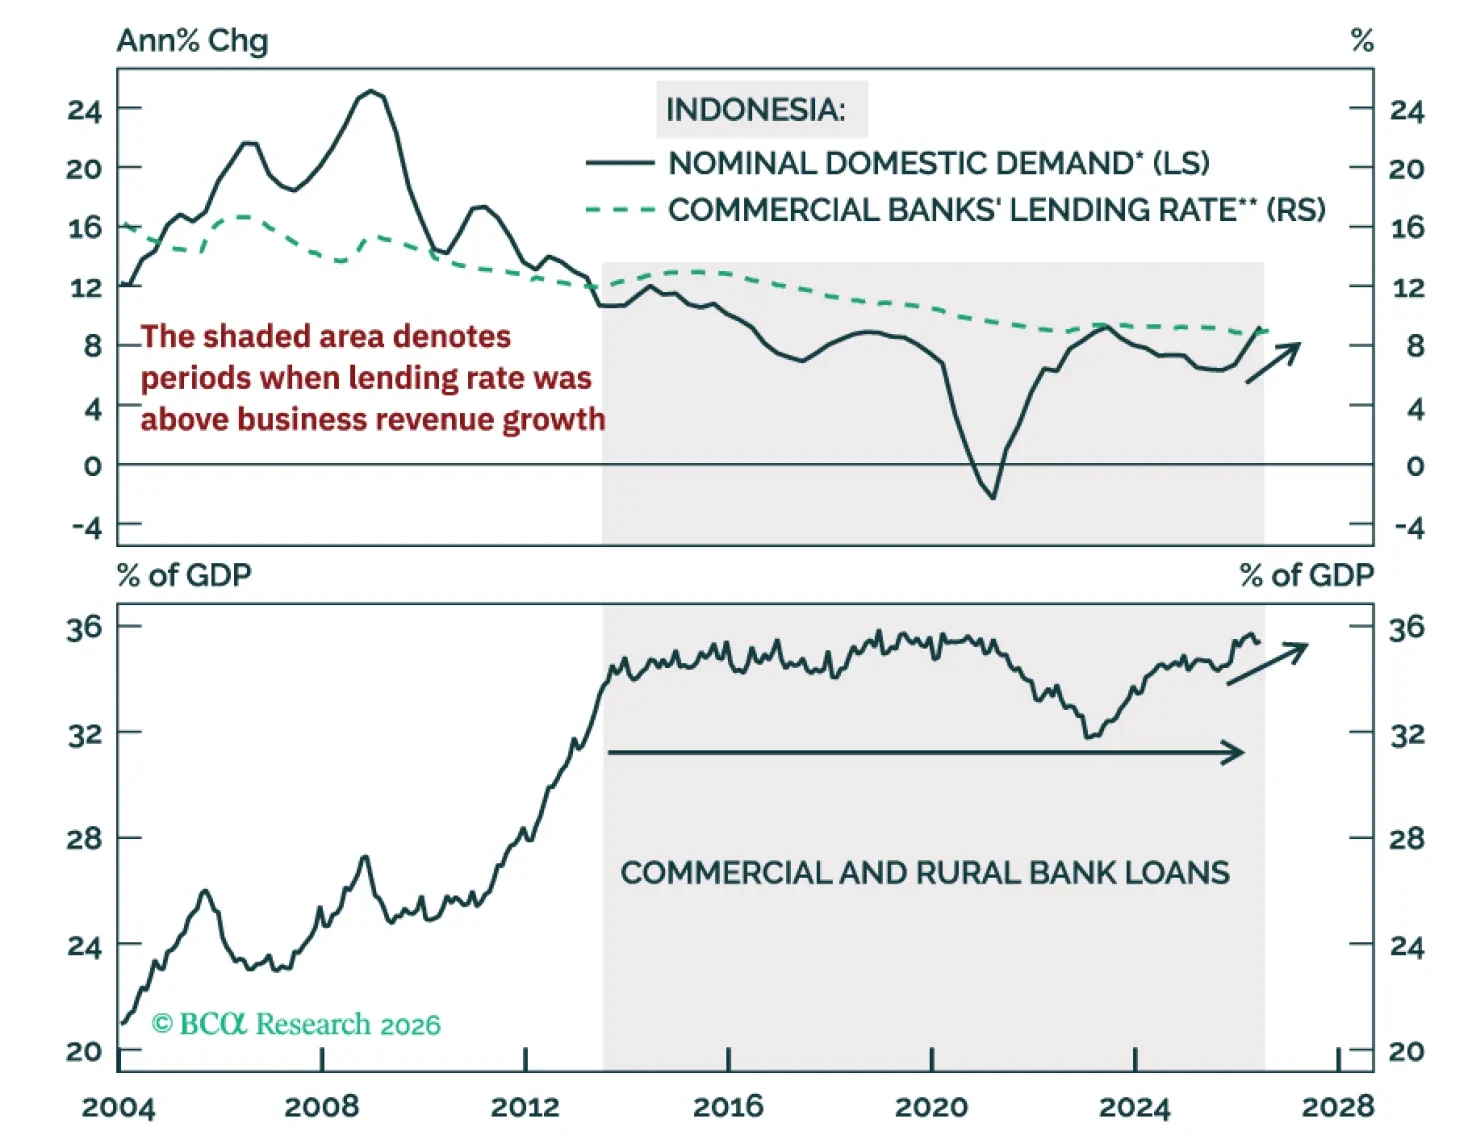
経済の生産能力が限られているため、政府の景気刺激策は名目成長を押し上げる一方で実質の生産の伸びをほとんど高めない。結果としてインフレ率の上昇と双子の赤字の拡大を招き、通貨、債券、株式にとって弱材料である。
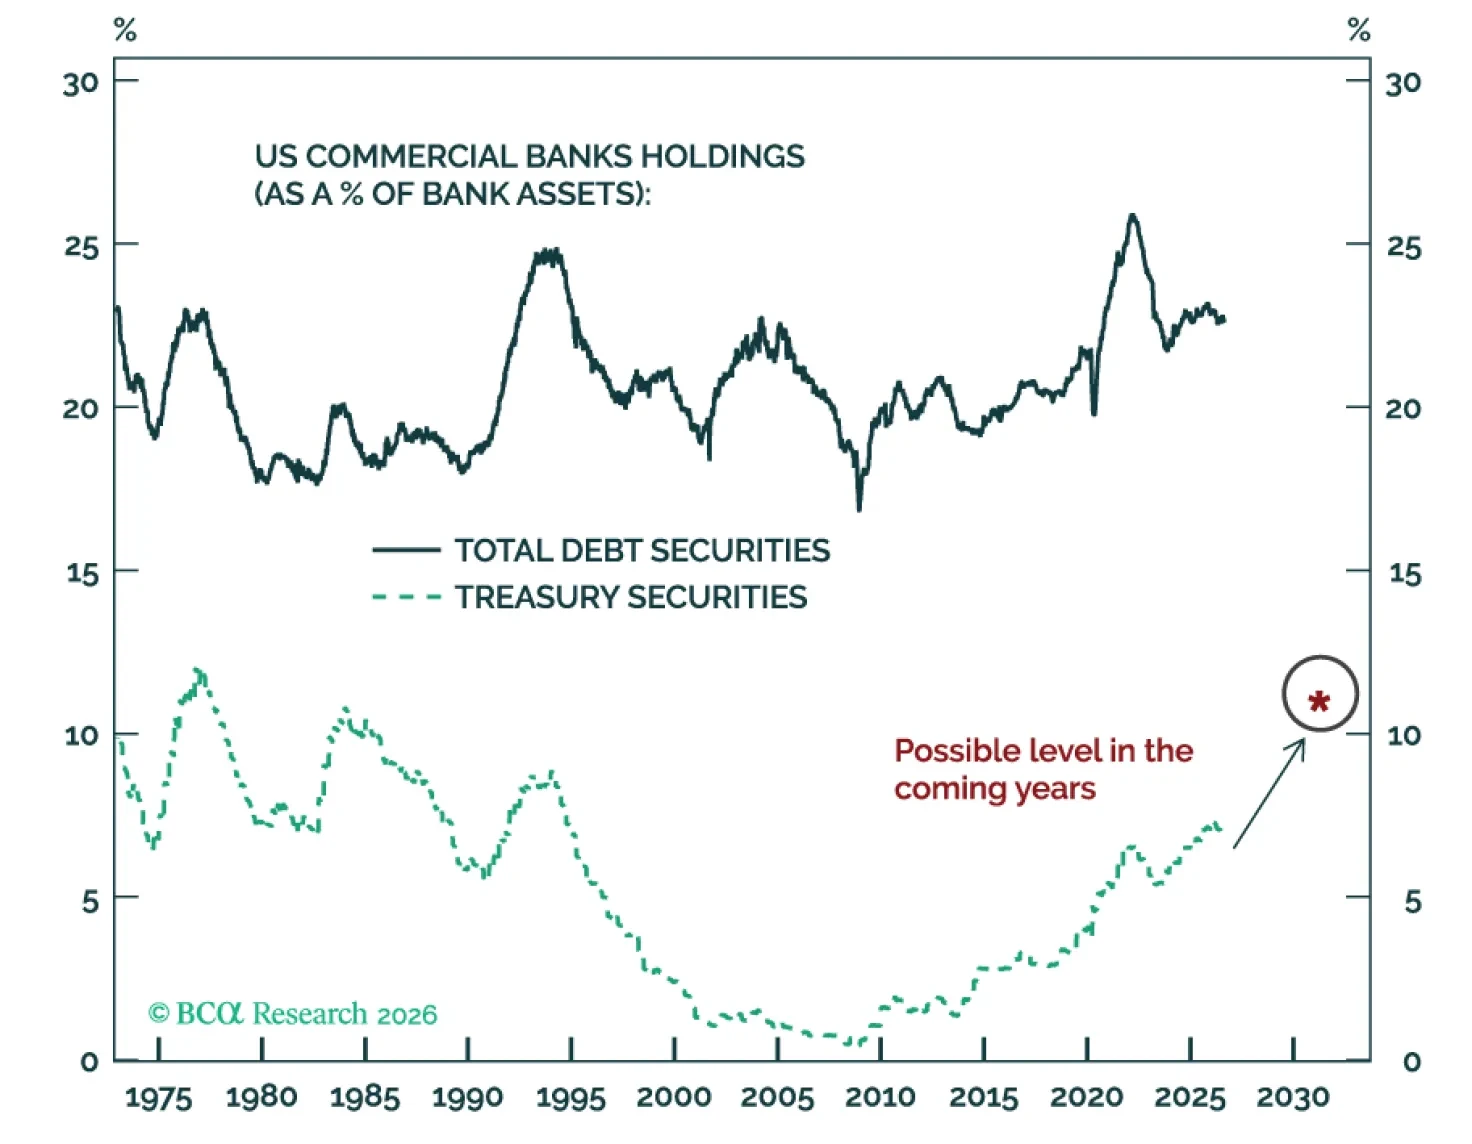
Scott Bessentが大規模な双子の赤字を賄いながら利回りを抑えようとする試みは、海外資金流入を急減させ、ドル・米国債・株式を急落させかねない。大規模な株式売りあるいは商業銀行による大規模な米国債買いがなければ、債券の売りは続き、結果として大幅な株価下落とドル安を招く。
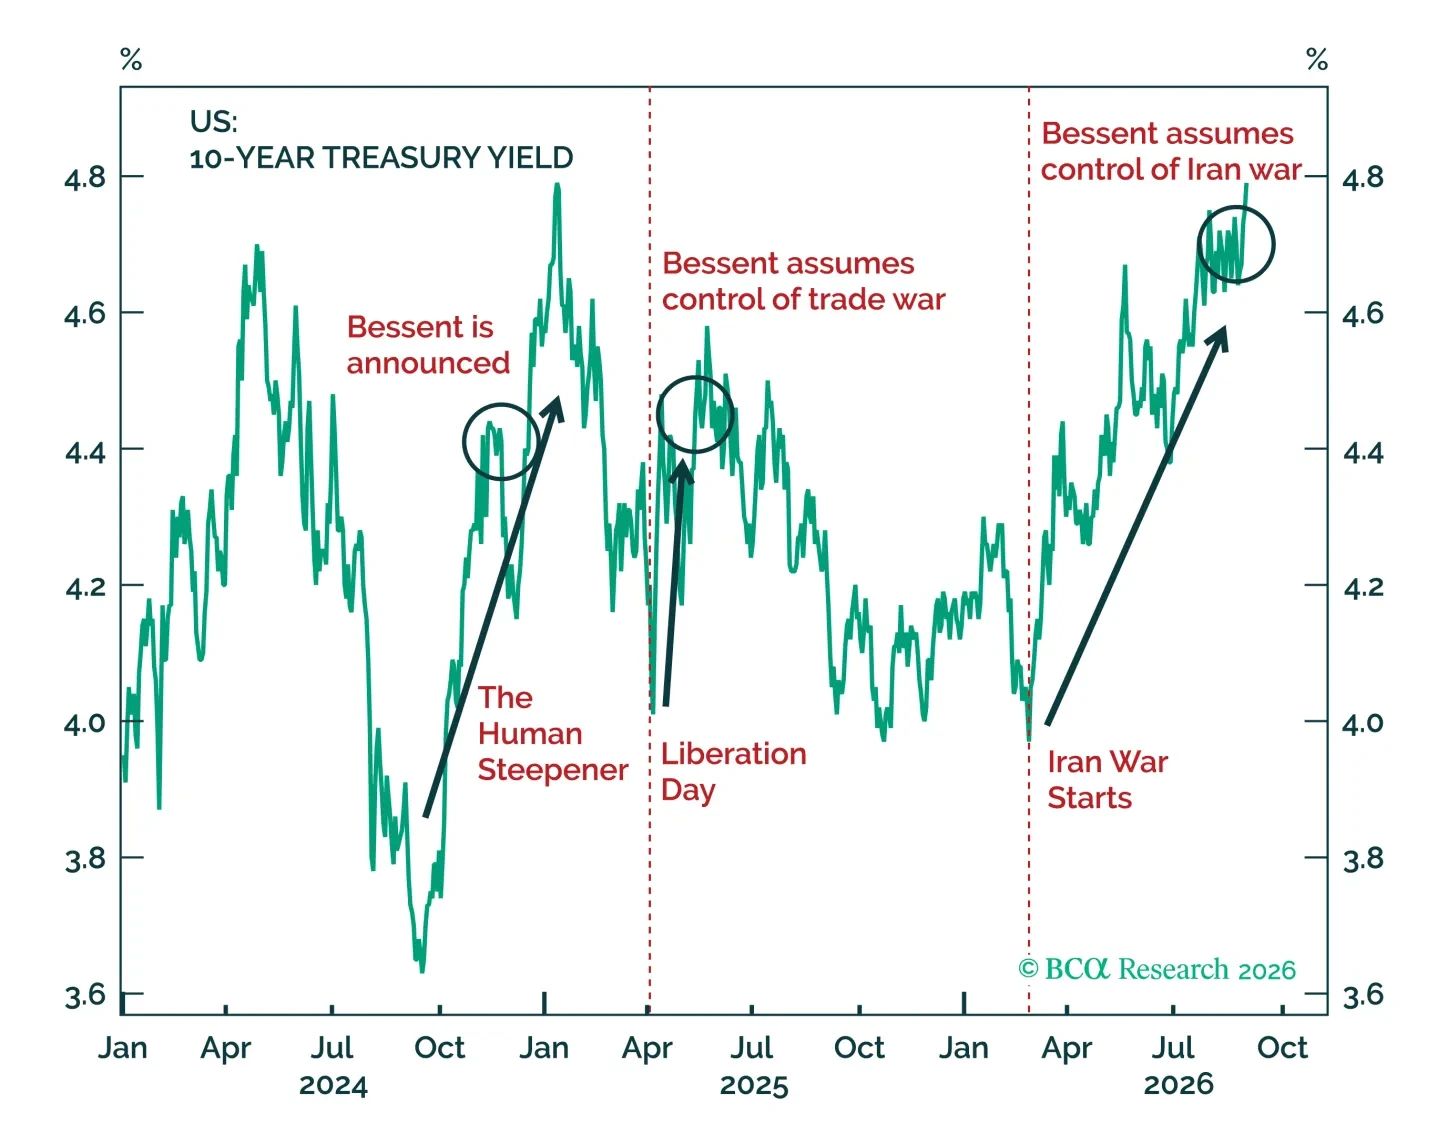
市場は世界の長期金利上昇に過度に反応している。もっとも、ある程度その懸念は理解できる。つまり債券市場は「vibes」で取引されており、一貫性を欠く米国の地政学政策に怯えているのだ。原油価格がその政策と市場をつなぐ明白な媒介である。一方で成長も堅調であり、そのため債券市場の売りは必ずしも純粋にネガティブなものではない。
債券売りを牽引している長期的なテーマのうち、当社がさほど懸念していないのは財政政策である。実際の予算赤字データを含め、米国では政策担当者も有権者も無制限の財政拡張には限界があると理解し始めている兆候が見える。したがって当社は長期投資を重視する顧客に対して、敬遠されている債券を少しずつ買い始めることを勧める。

世界的な債券売りはFrench OATsのアンダーウェイトを支持する根拠を強めており、国債スプレッドにフランスの財政の脆弱性がますます表れているためである。フランスの10年利回りは金曜に4.13%まで上昇し、2008年以来の高水準となり、OAT-Bundスプレッドは88bpへと拡大した。世界的な利回りはインフレ不確実性の高まりと各国の借入増加により圧力を受けているが、フランスにはそれに加えて国内要因に基づくリスクプレミアムが上乗せされている。…
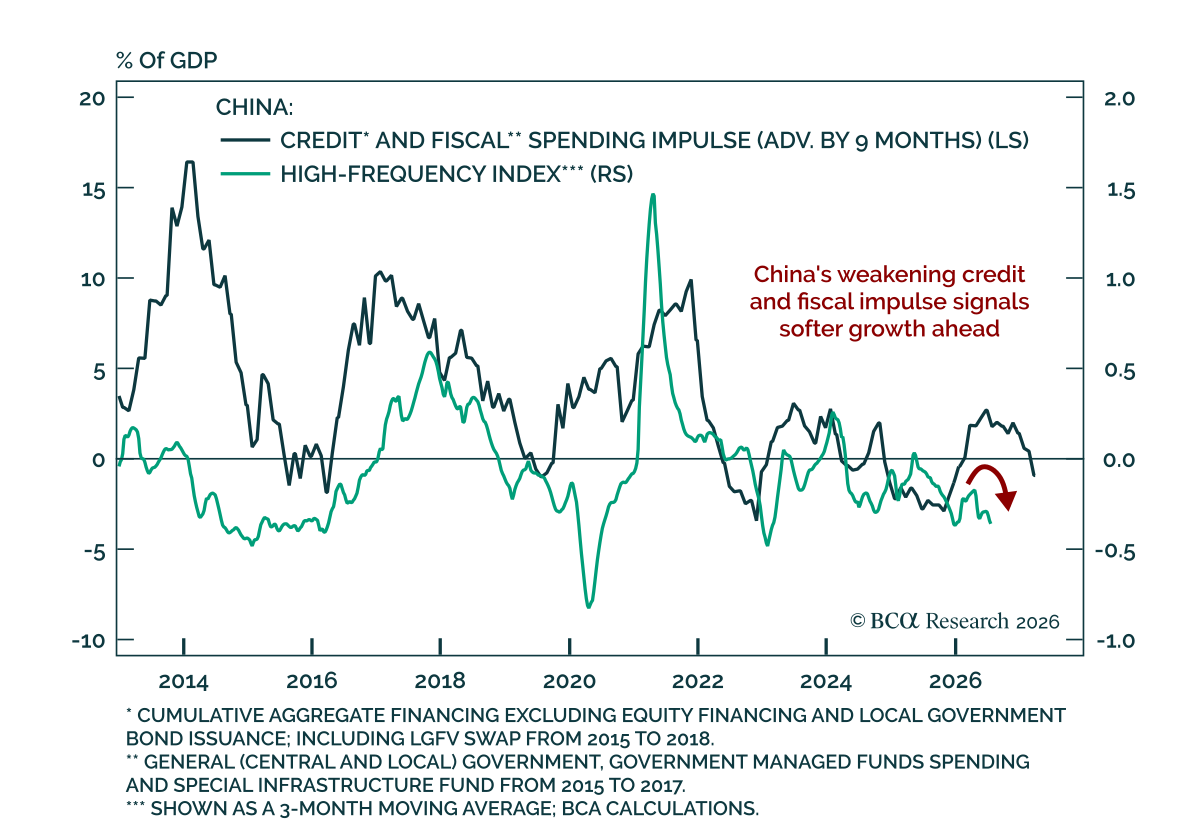
中国の景気は減速しているが、政策当局は下期に幅広い刺激策を実施する可能性は低い。 当社の China strategists は、投資と国内需要が弱いままで下期を何とか持ちこたえると見ており、政策当局が幅広い刺激策を実施する可能性は低いと予想している。財政支出は加速する見込みだが、主因は新たな刺激策ではなく既に承認済みの措置の実行が早まることだ。一方、地方政府の財政悪化が全体の刺激効果を制約する。信用と財政支出の双方が不十分なため、同僚らは今後6~9カ月で景気が軟化すると見ている。…
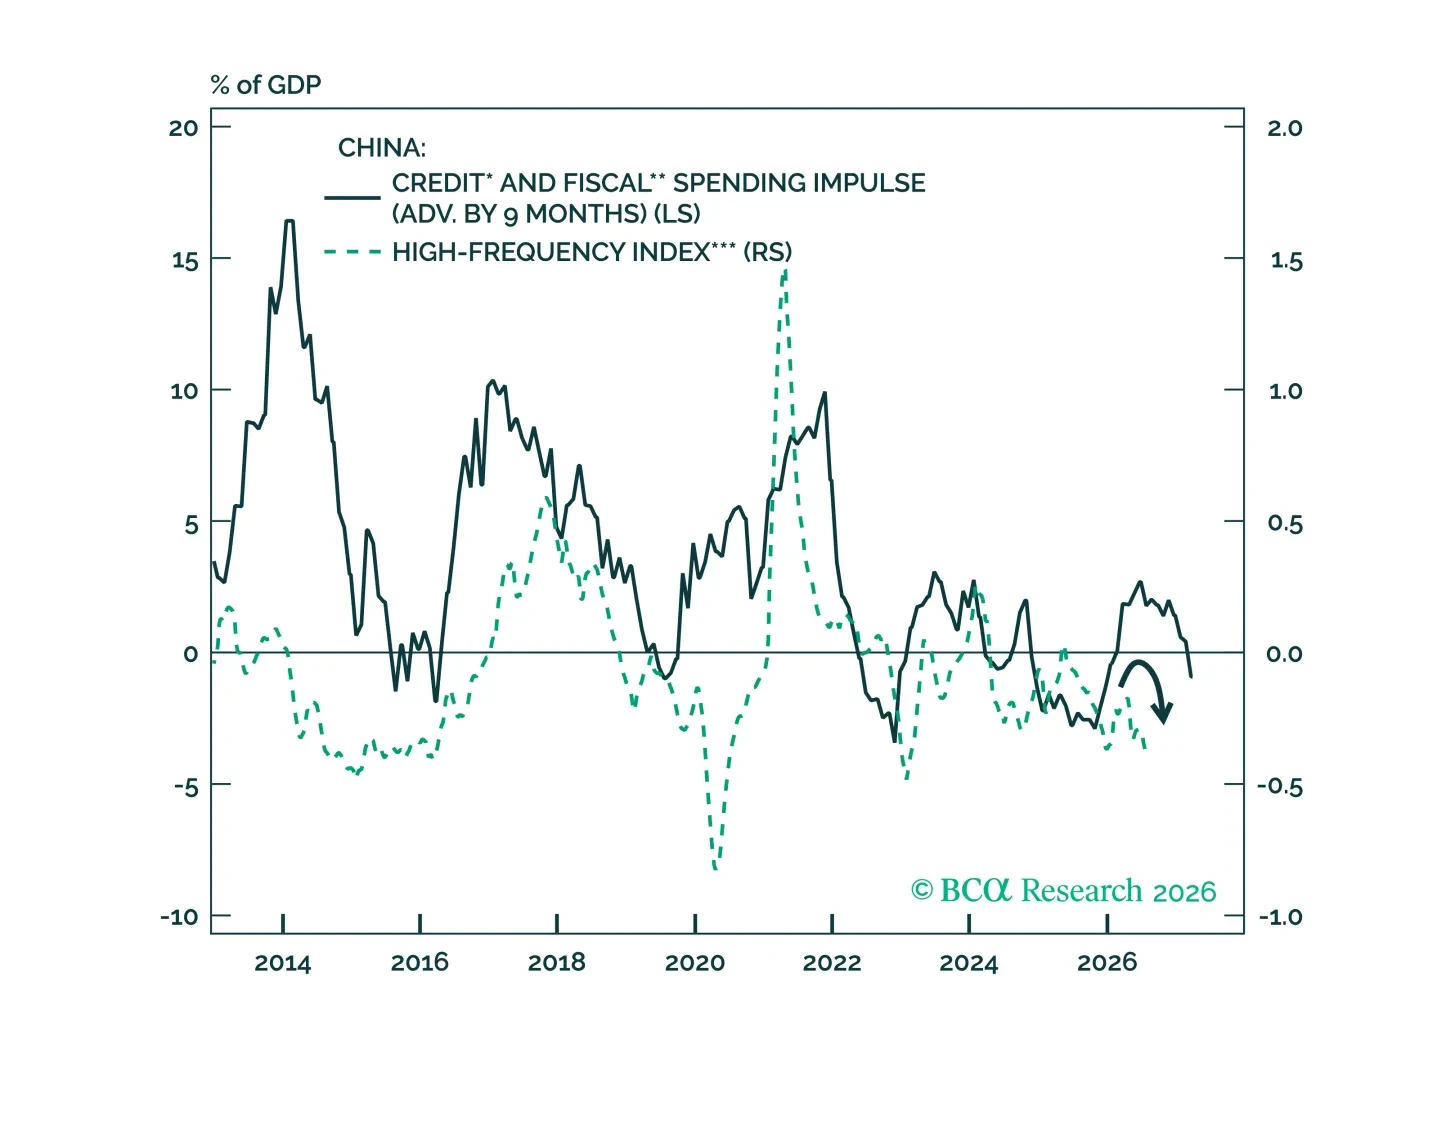
中国の経済は減速しているが、政策当局がH2に幅広い景気刺激策を打ち出す可能性は低い。一方、「Kimi moment」の出現は、北京が技術の高度化に注力していることと、同国のAI能力が急速に進展していることを浮き彫りにしている。

原油ショックがインフレに持続的な影響を及ぼすとは考えていません。より先を見れば、財政政策、グローバリゼーション、人口動態、AIといった様々な構造的要因がインフレに影響を与えるでしょう。

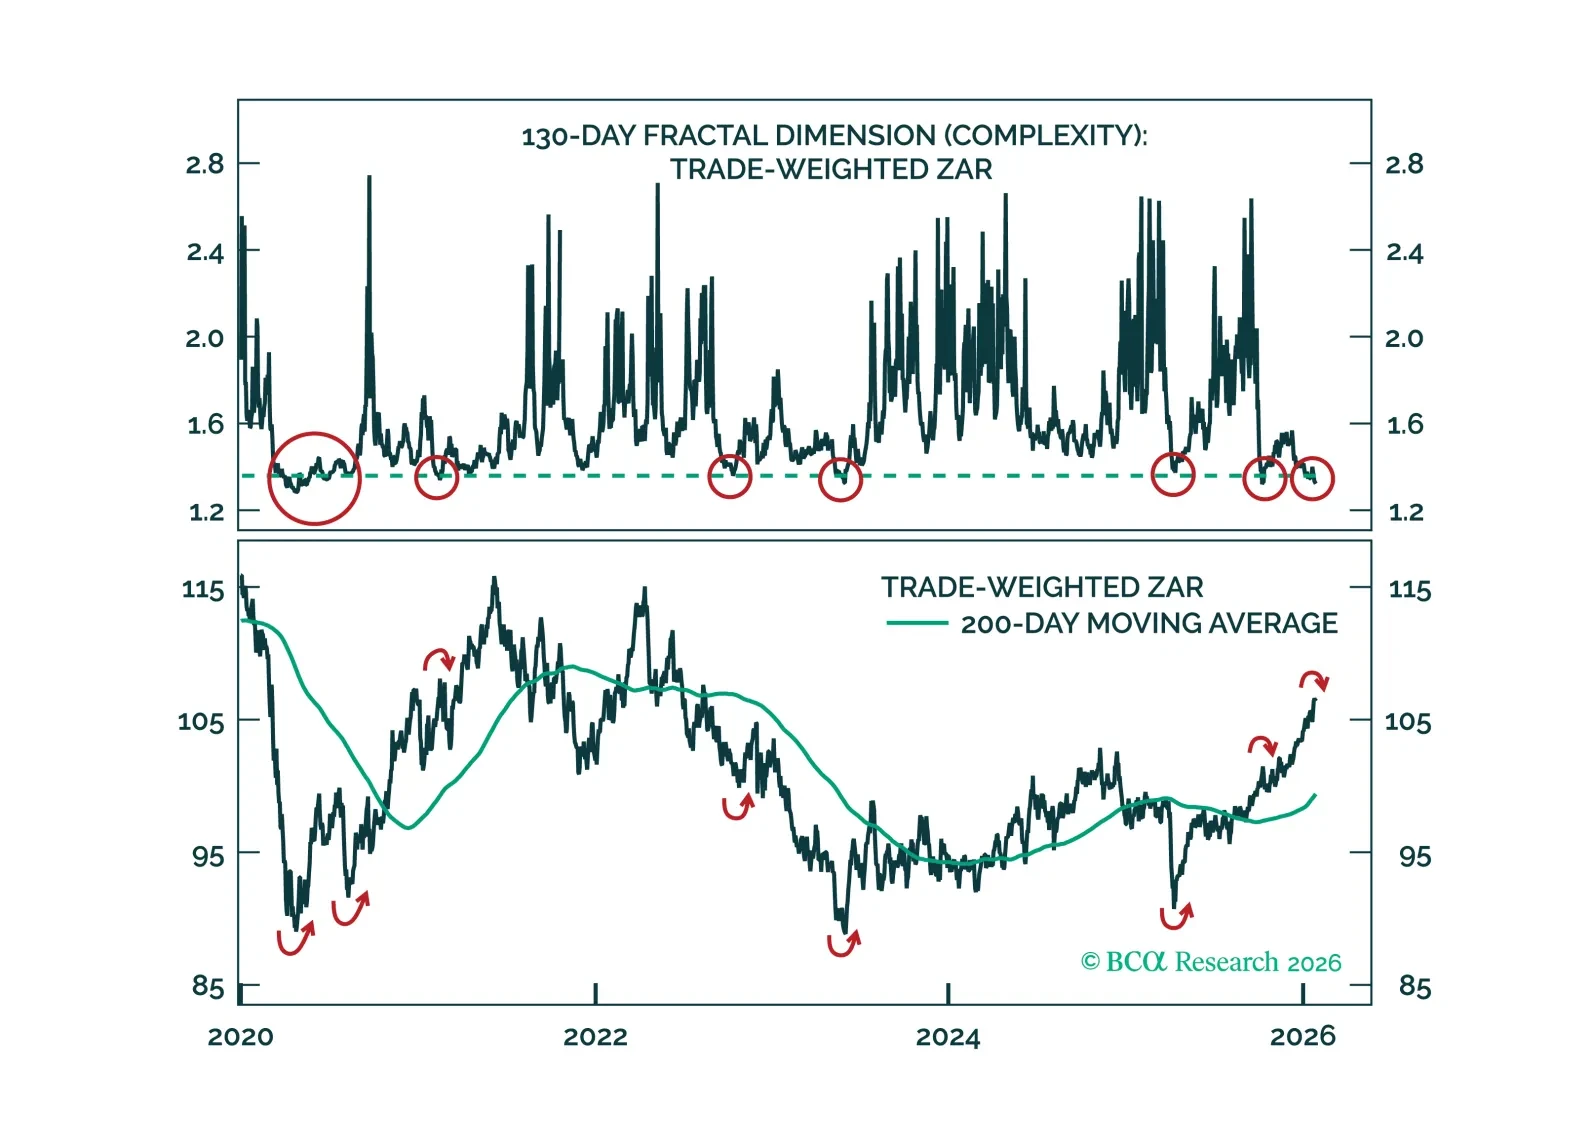
南アフリカのコモディティによる追い風は衰えつつあるが、景気循環的な逆風は依然として残る。成長が鈍化し、資本流入が途絶える中、ランドは反転リスクに一段と脆弱になっているように見える。