Factors
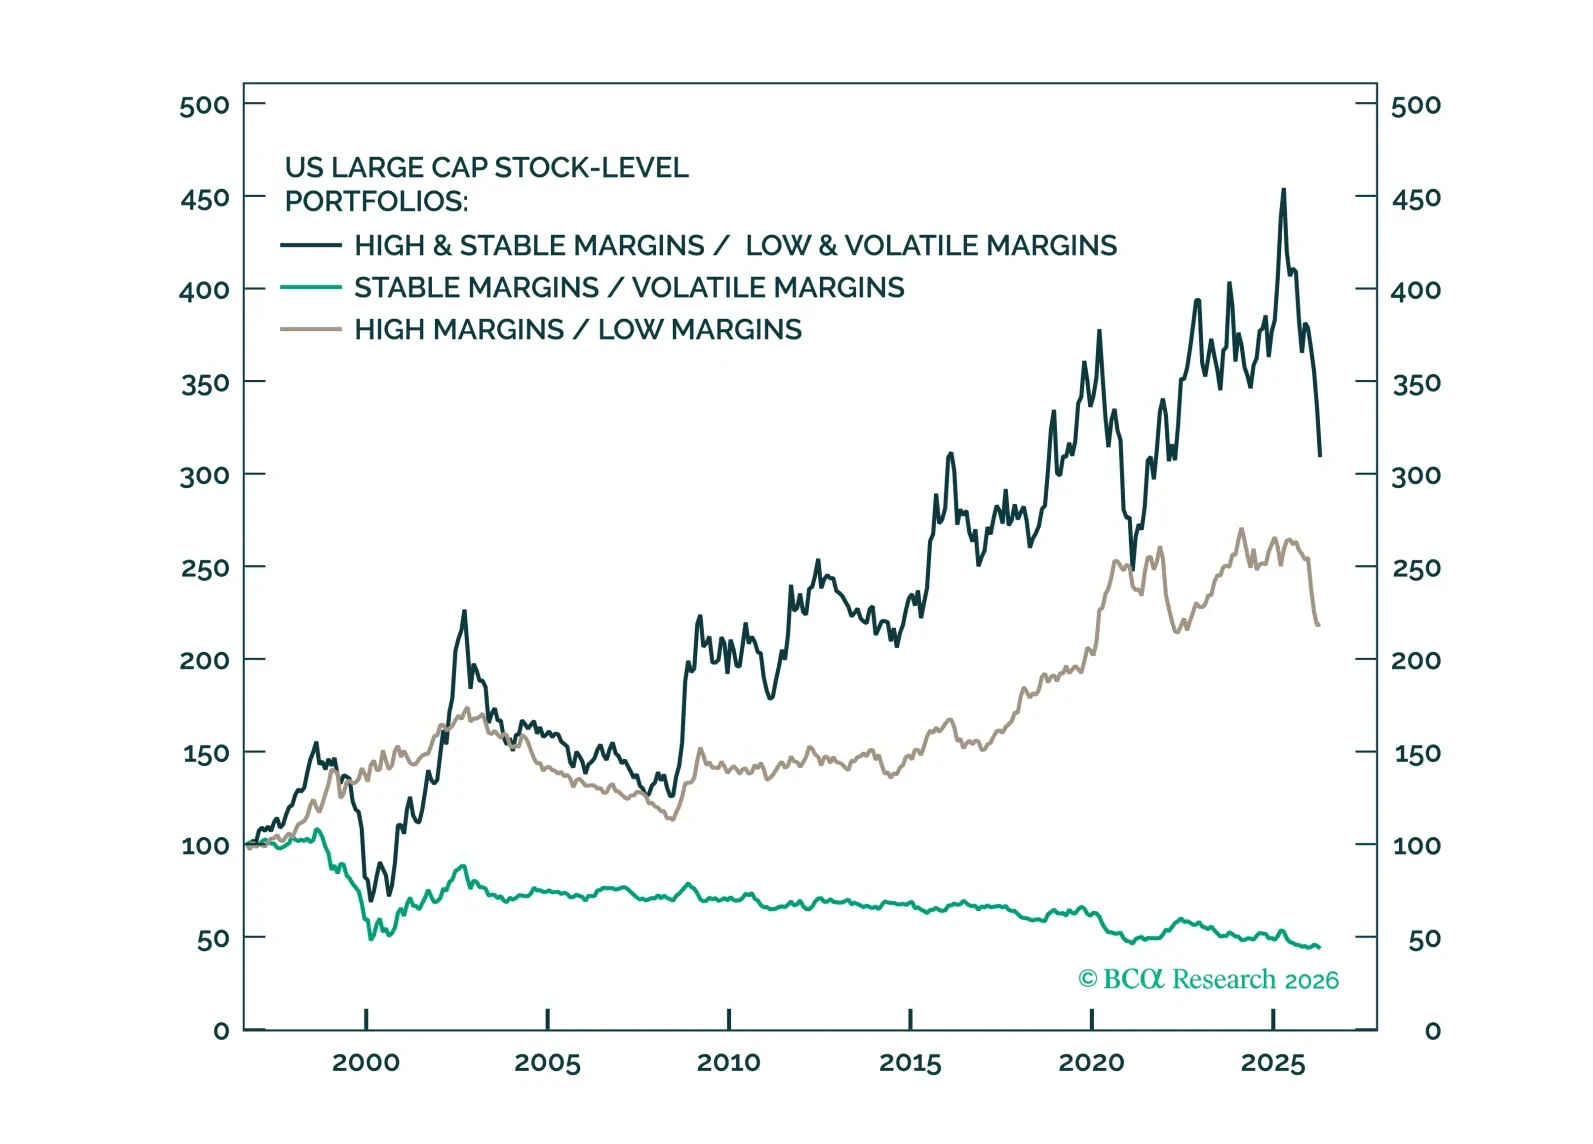
当社のこれまでのマージンに関する研究に基づくと、マージンに関して投資家にとって重要になり得るのは水準、変動性、そして今後のトレンドの3点です。マージンをテーマにしたバスケットを2つ追加します:銘柄レベルのハイ&ステイブル vs. ロー&ボラタイルのバスケットと、業界レベルのAIサポーテッド vs. AIインシュレイテッドのバスケットです。
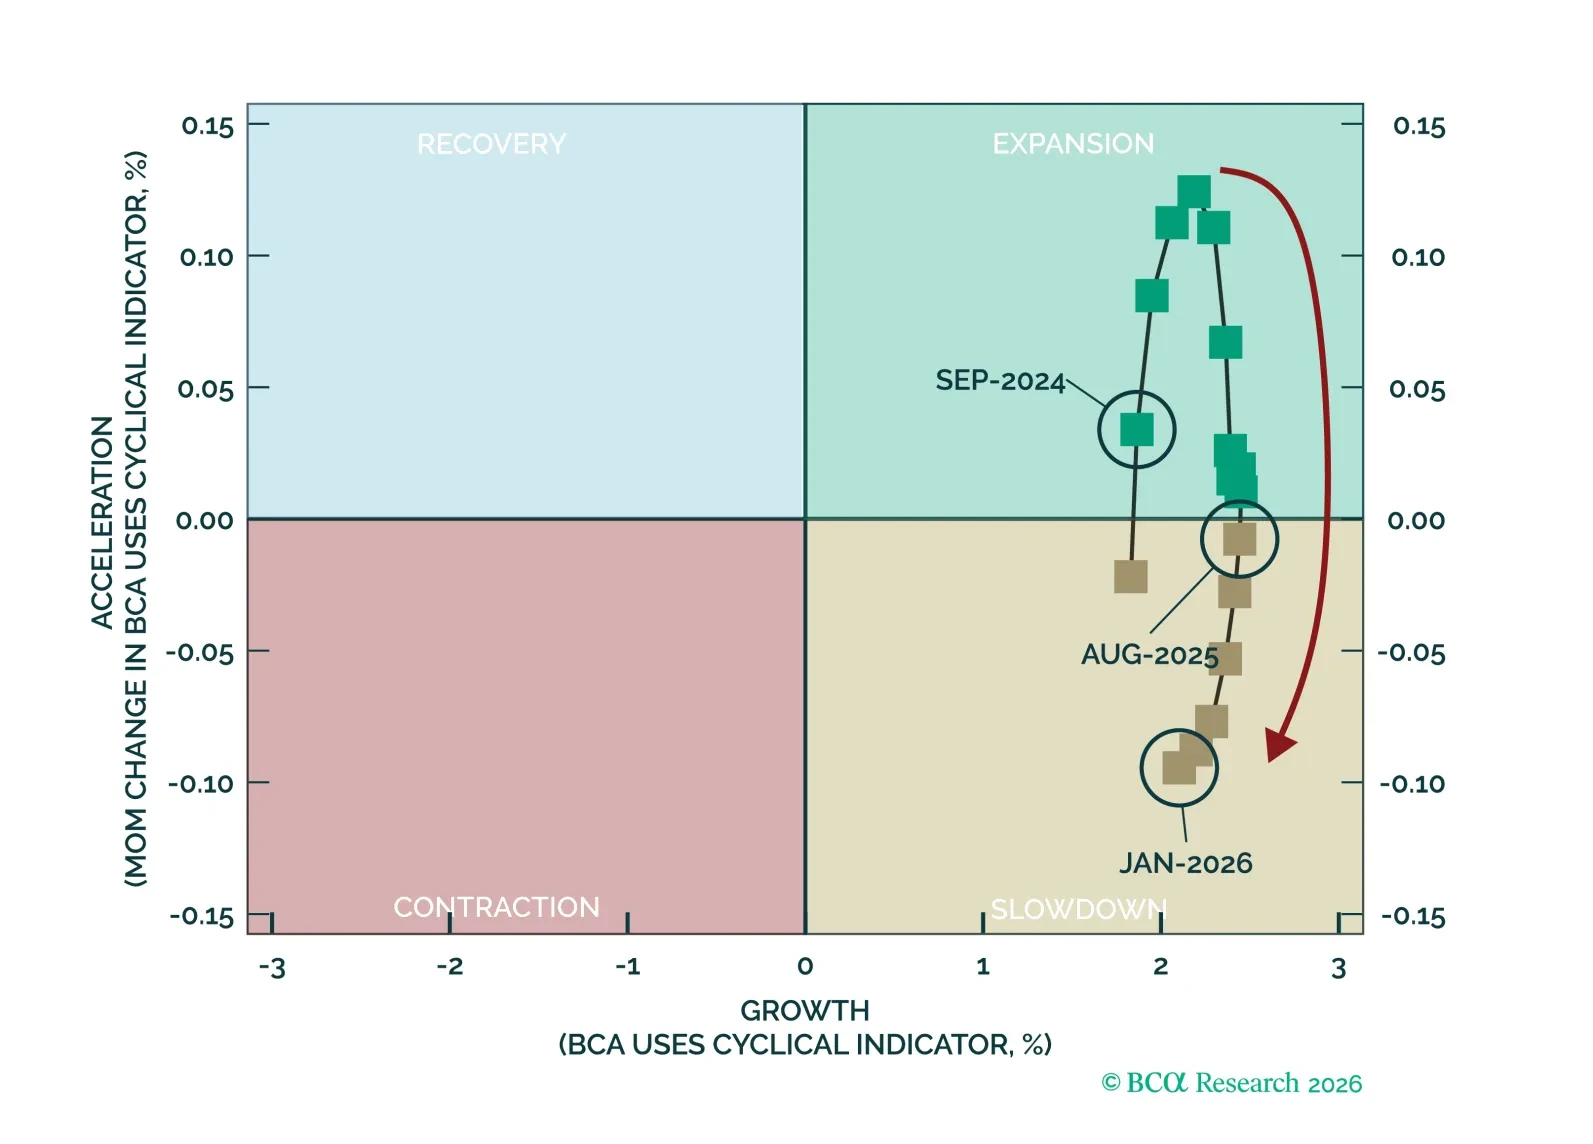
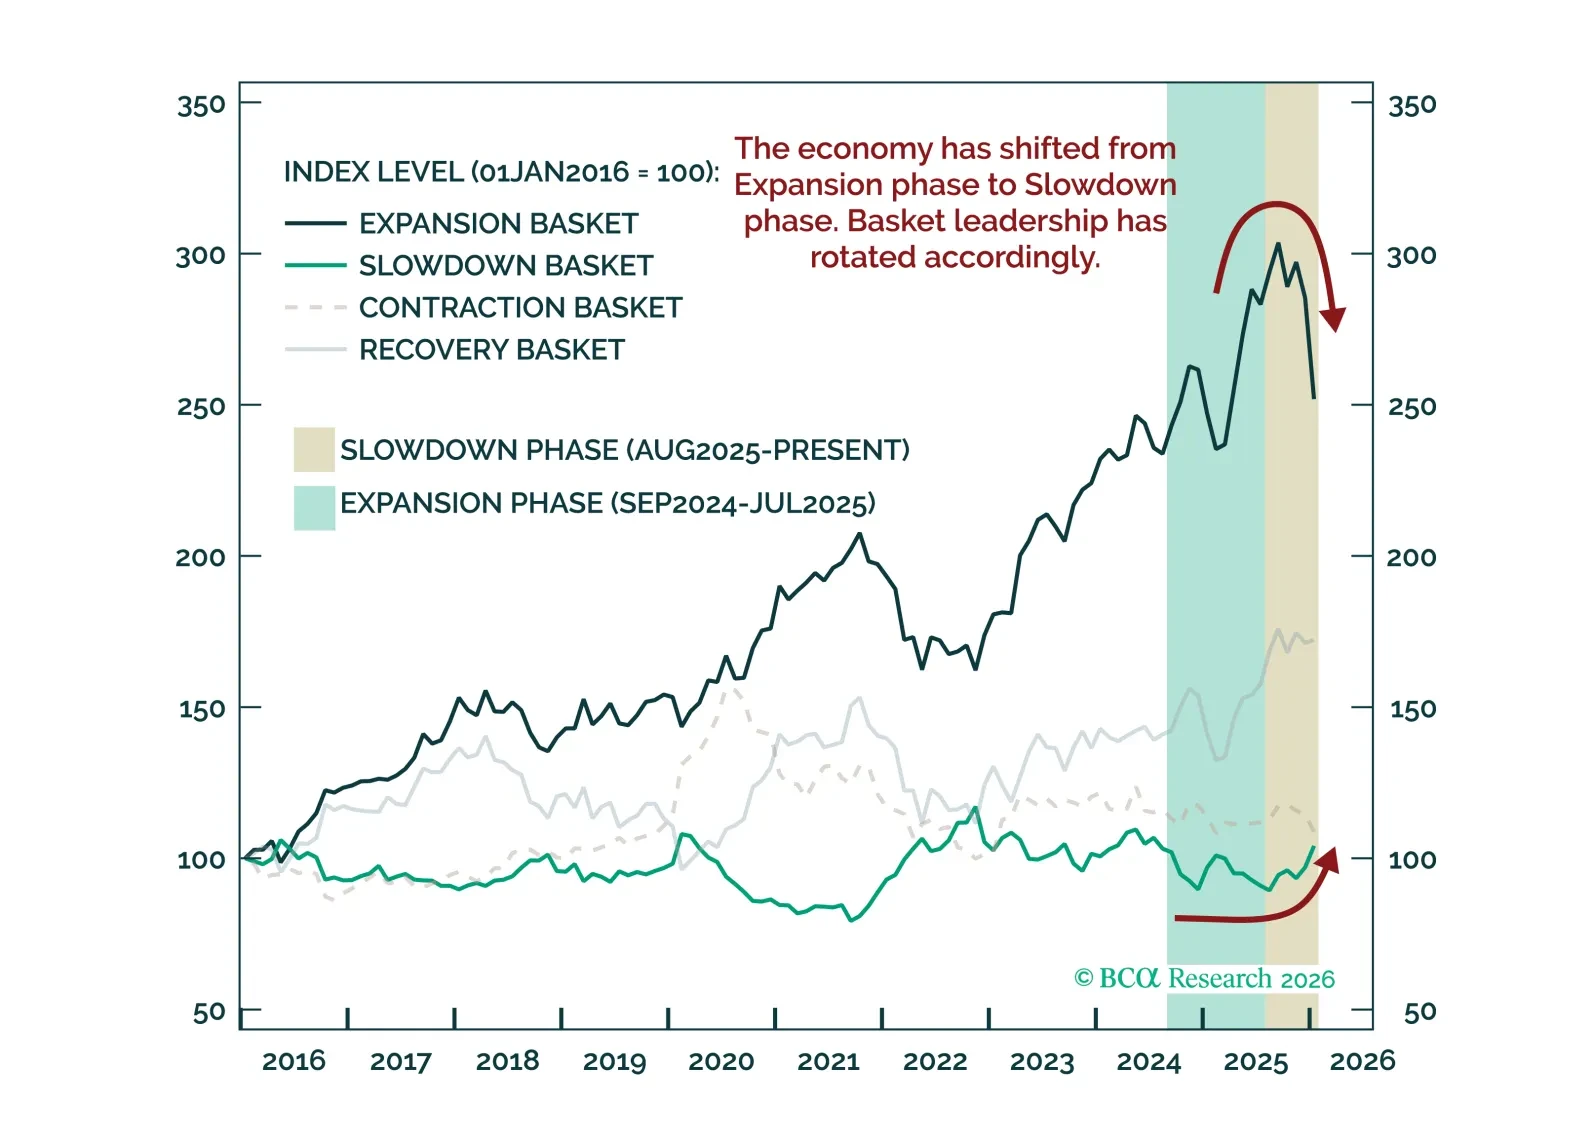
本スクリーナー・レポートは、2026年2月23日に公開したUS エクイティ・ストラテジーとエクイティ・アナライザーのコラボレーションを踏まえ、米国の景気循環を評価するための最新フレームワークを紹介した内容を基にしています。ここでは、そのフレームワークを当社のスクリーナーに適用し、景気循環の進展に応じてボトムアップのエクイティ・ポジショニングがどのように適応すべきかを特定します.
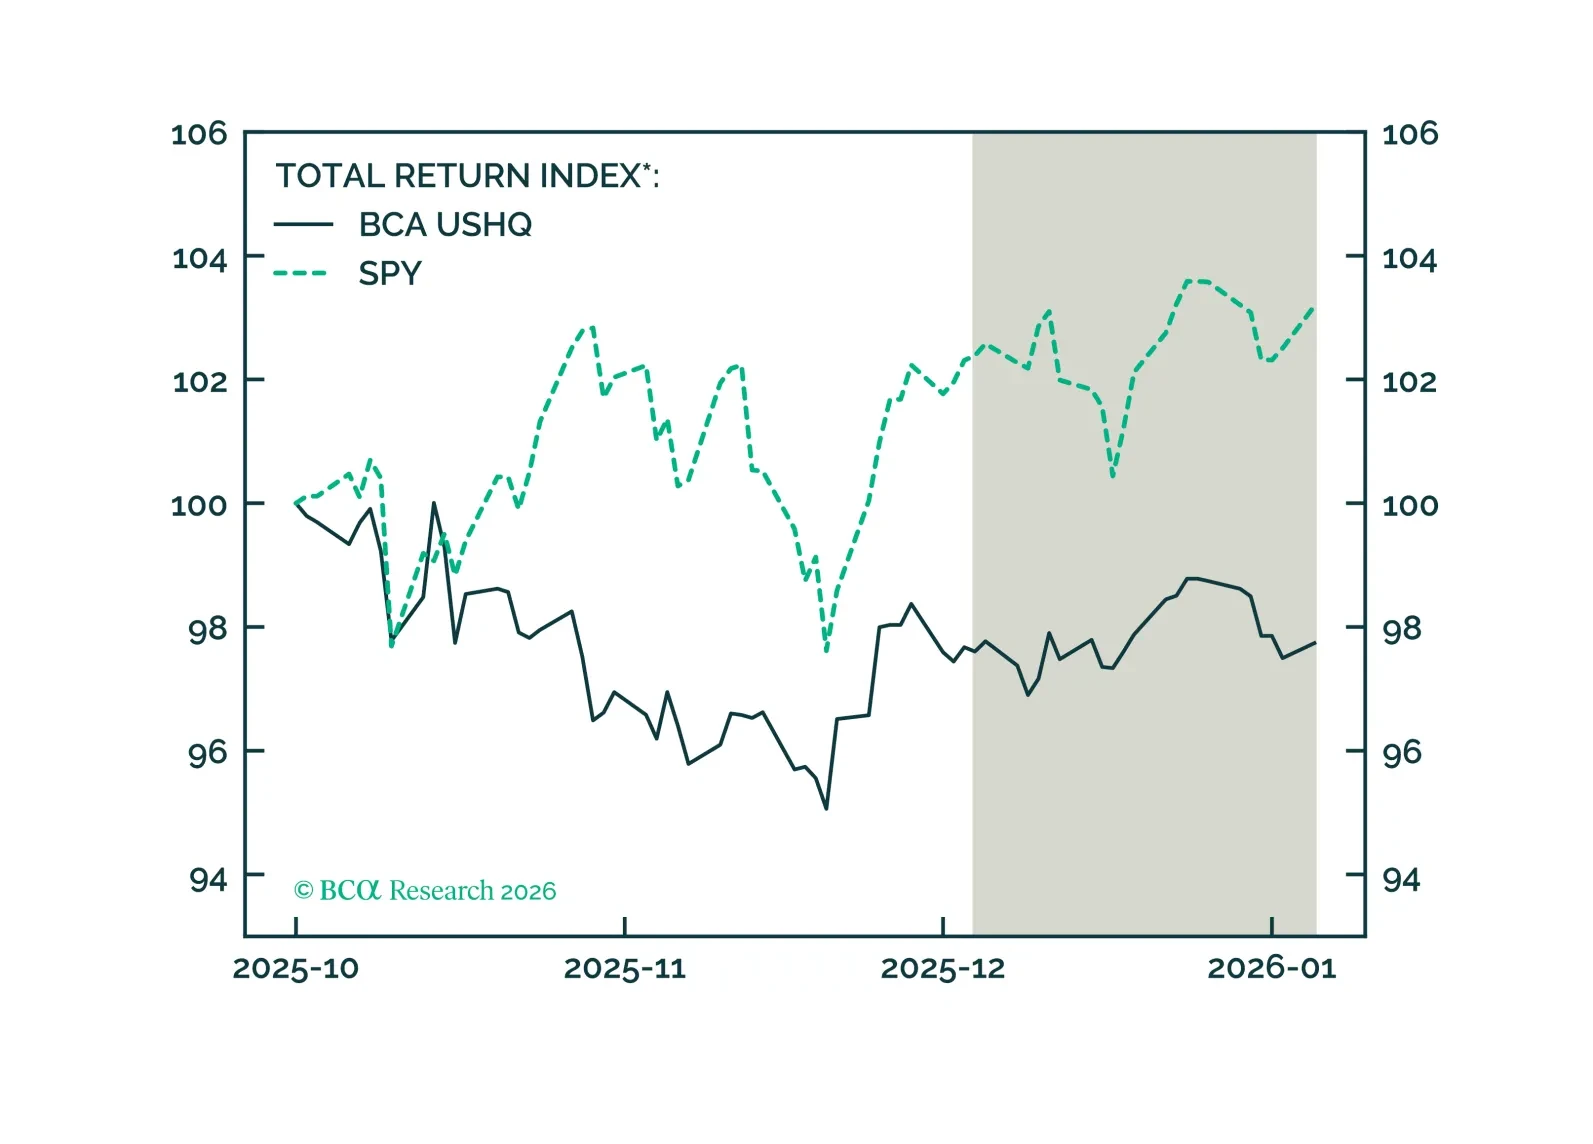
米国ハイクオリティポートフォリオは12月までの期間でベンチマークを下回り、0.14%のリターンを記録しました。一方、SPYベンチマークは0.78%のリターンを記録しました。直近の3か月間のパフォーマンスでは、米国ハイクオリティポートフォリオがベンチマークを約545bps劣る結果となりました。
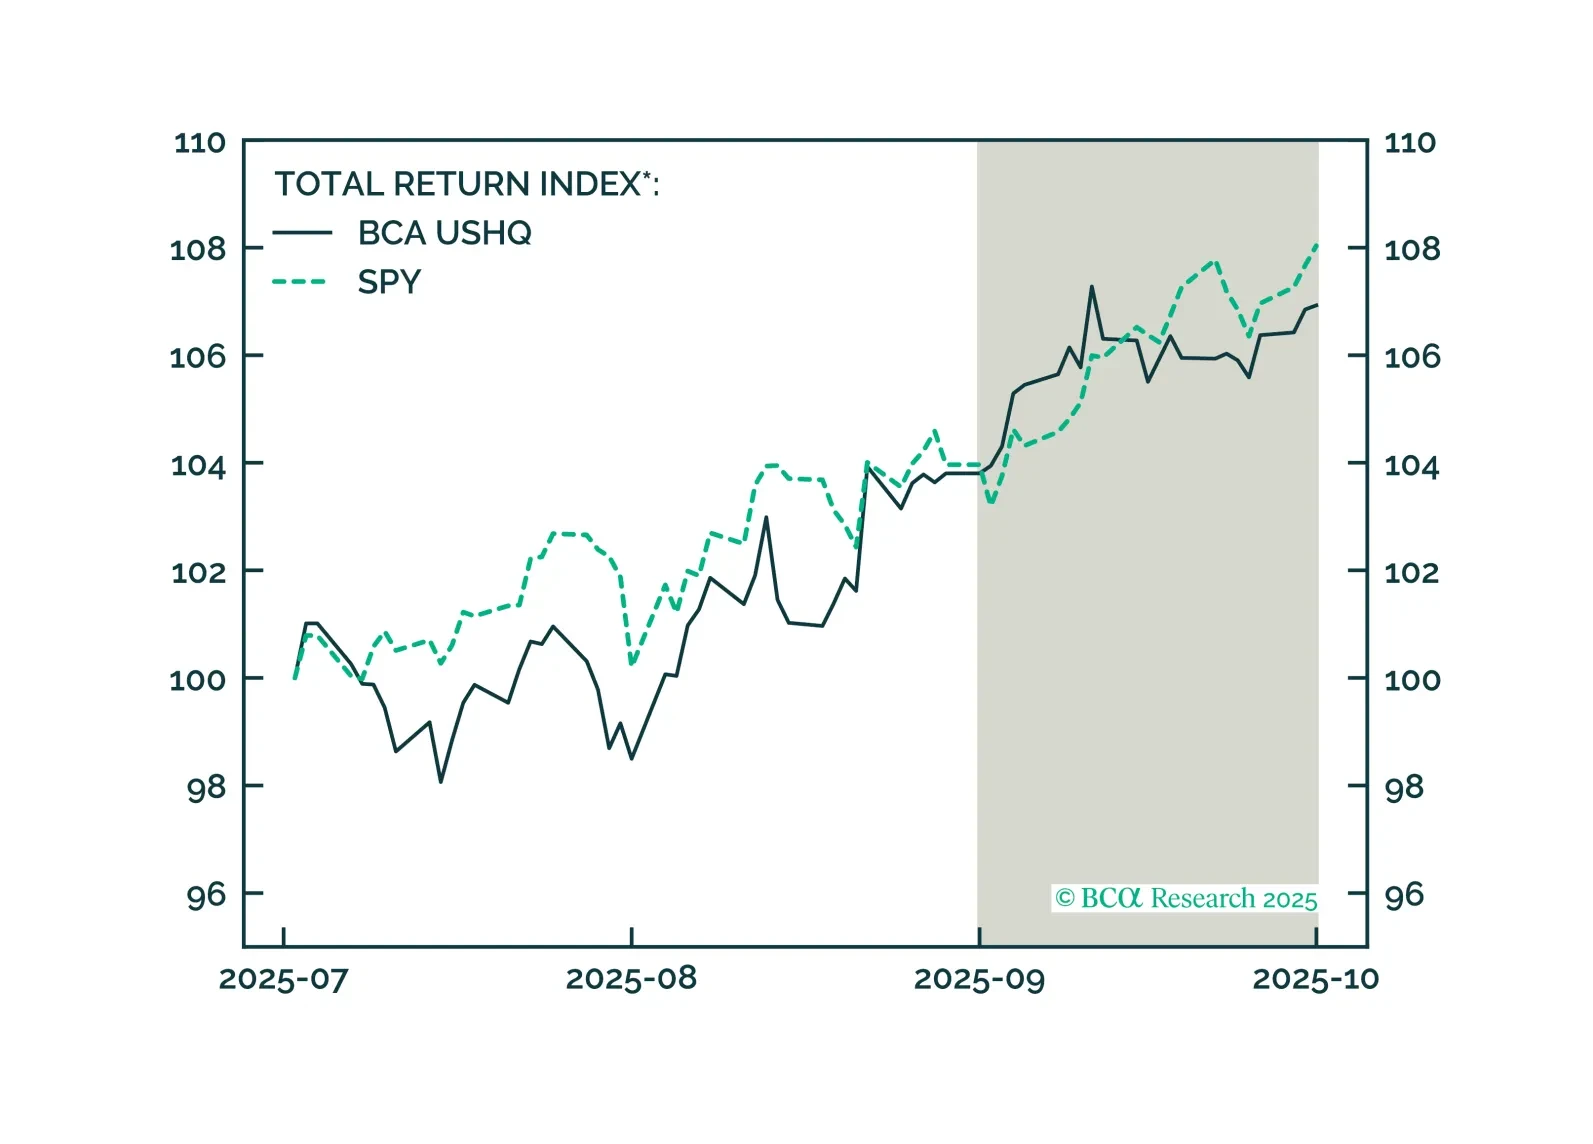
米国ハイクオリティ(USHQ)ポートフォリオは、9月までにベンチマークを下回り、3.01%のリターンを記録しました。一方、SPYベンチマークは3.91%のリターンを記録しました。しかしながら、米国ハイクオリティSMID(USHQ SMID)ポートフォリオは引き続き好調を維持しており、今月も堅調なパフォーマンスを示しました。このポートフォリオは2.69%のリターンを記録し、MSCI USミッドキャップのベンチマークを169bps上回りました。
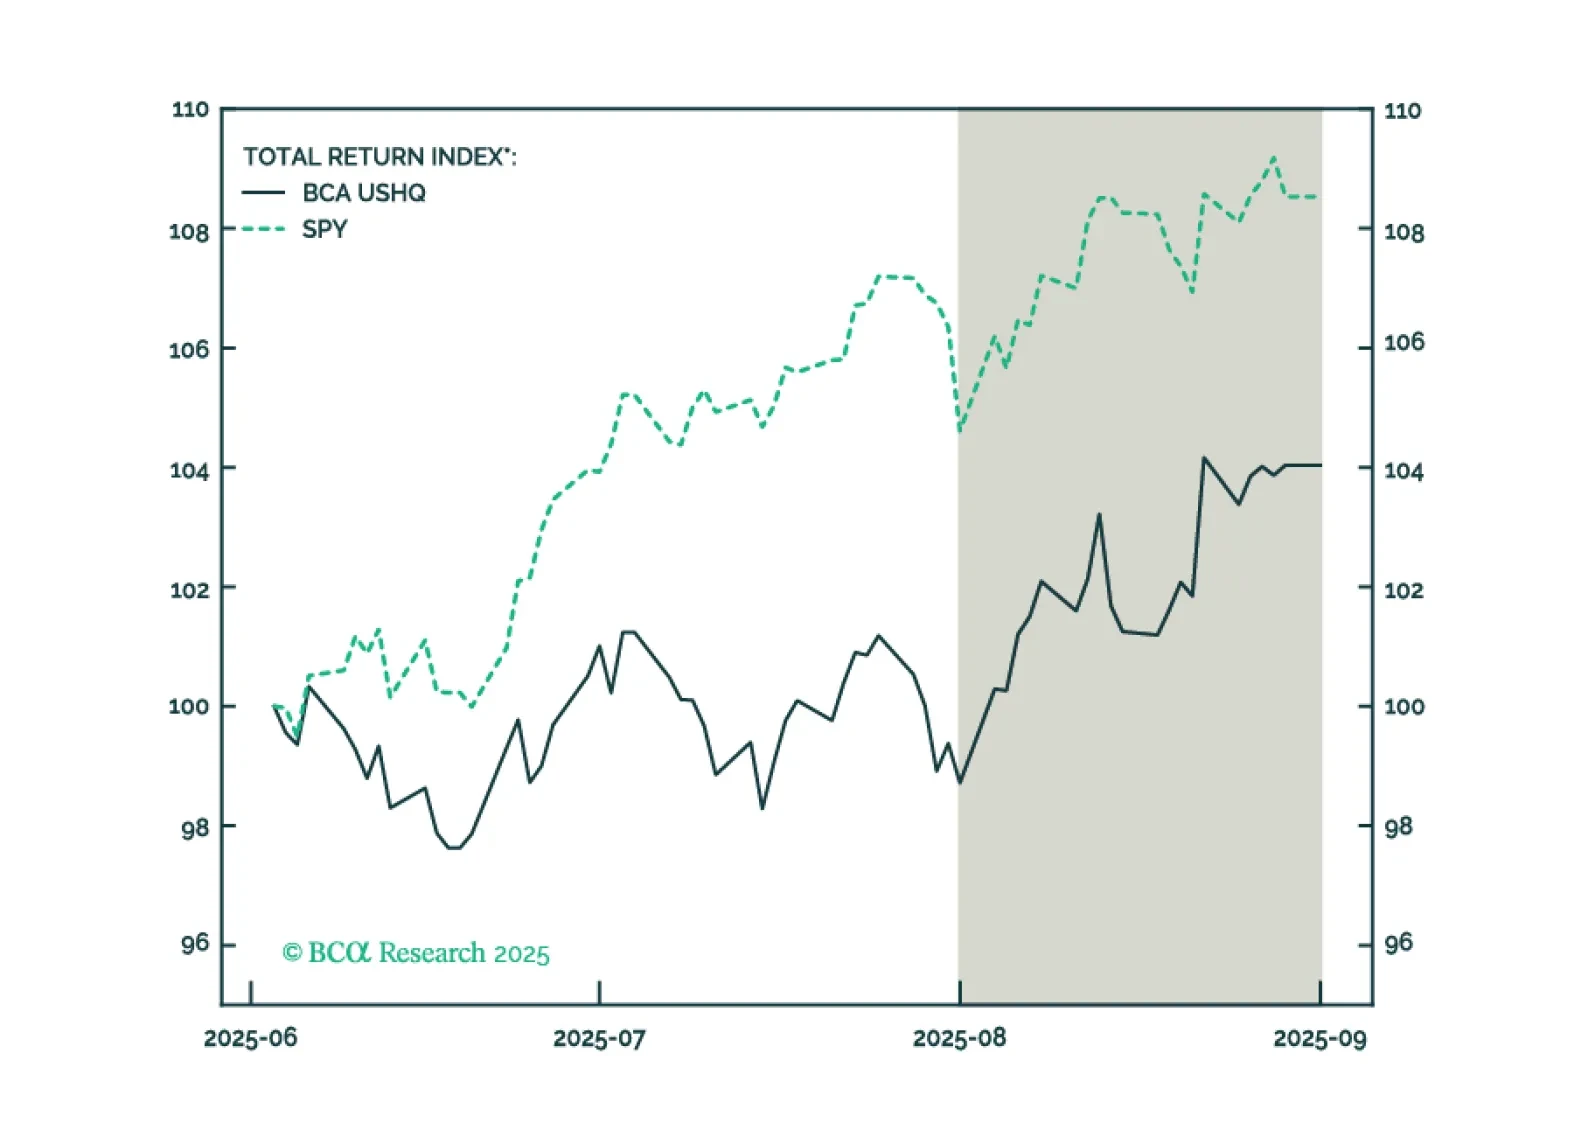
米国ハイクオリティ(USHQ)ポートフォリオは8月までにベンチマークをアウトパフォームし、リターンが5.39%となったのに対し、SPYベンチマークのリターンは3.75%でした。直近3か月のベースで見ると、USHQポートフォリオのパフォーマンスはベンチマークを下回りましたが、その差は縮まり、USHQは約450bpsのアンダーパフォーマンスとなりました。
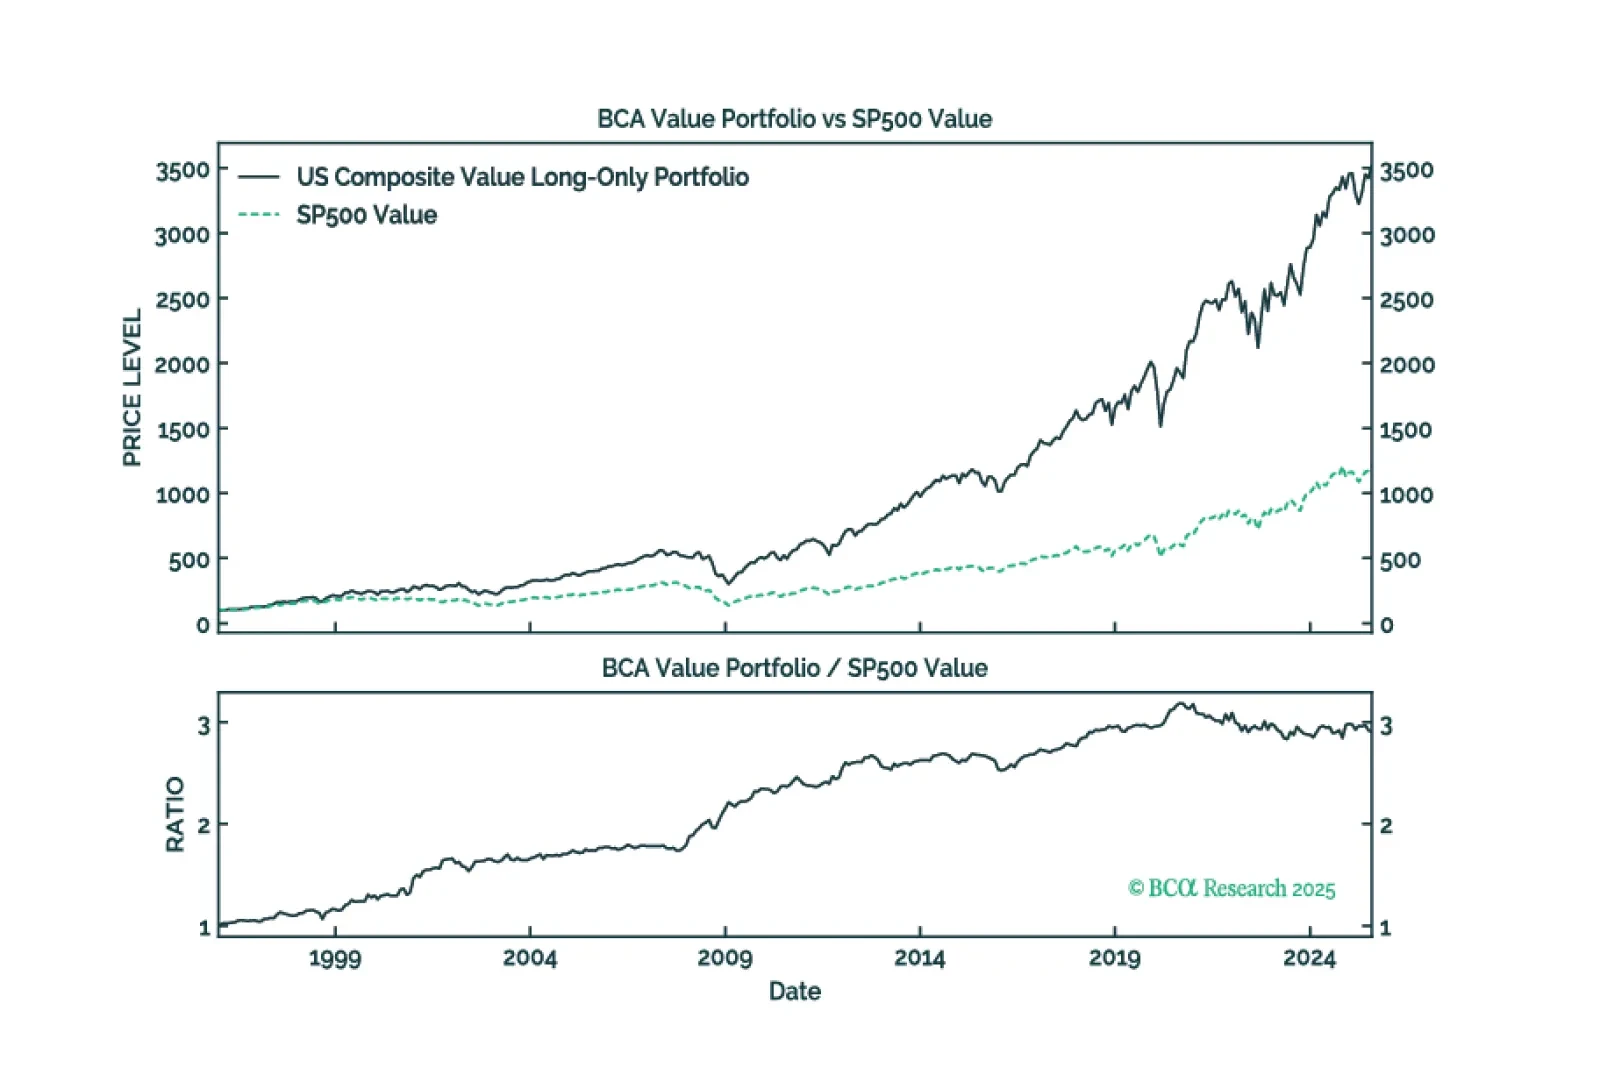
商業インデックスの限界は、バリューが銘柄選択者にとって有望な領域となる理由となっています。私たちのコンポジット・バリュー・モデルは、これらの欠点を回避しアルファを捉える可能性を示しています。
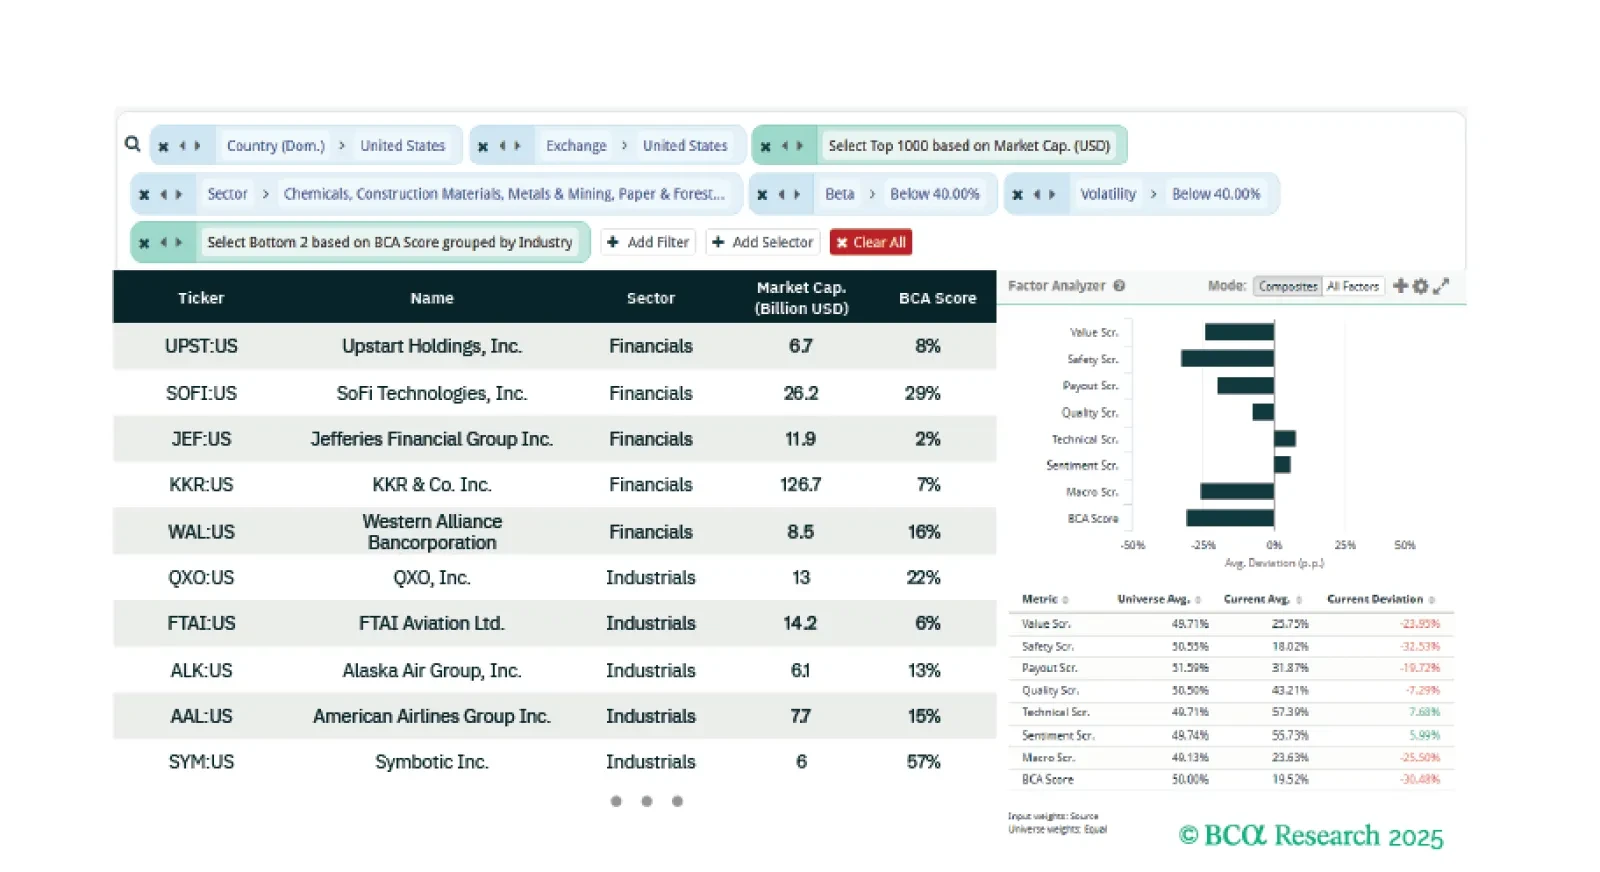
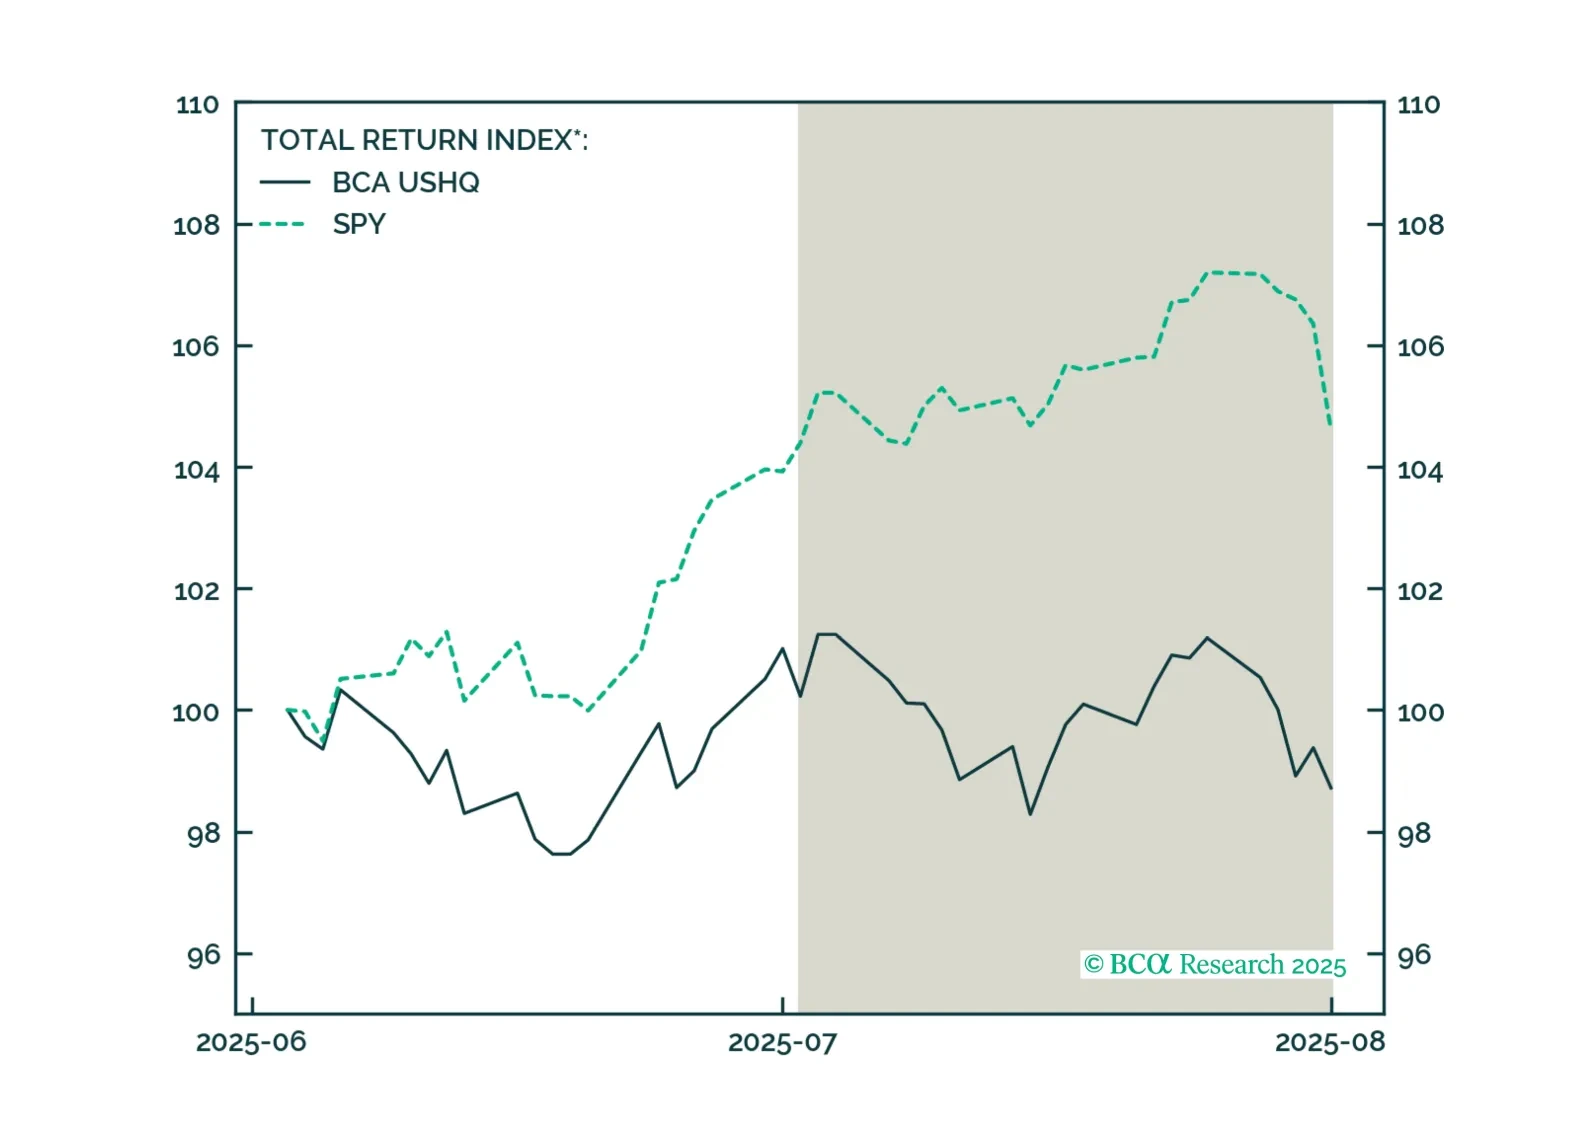
USハイクオリティ(USHQ)ポートフォリオは、7月までのベンチマークに対してアンダーパフォームし、リターンは-1.5%でした。一方、SPYベンチマークのリターンは0.2%でした。直近の3か月間のリターンでは、ベンチマークに対して約750ベーシスポイントのアンダーパフォーマンスとなり、特に低調な結果となりました。