Economic Growth
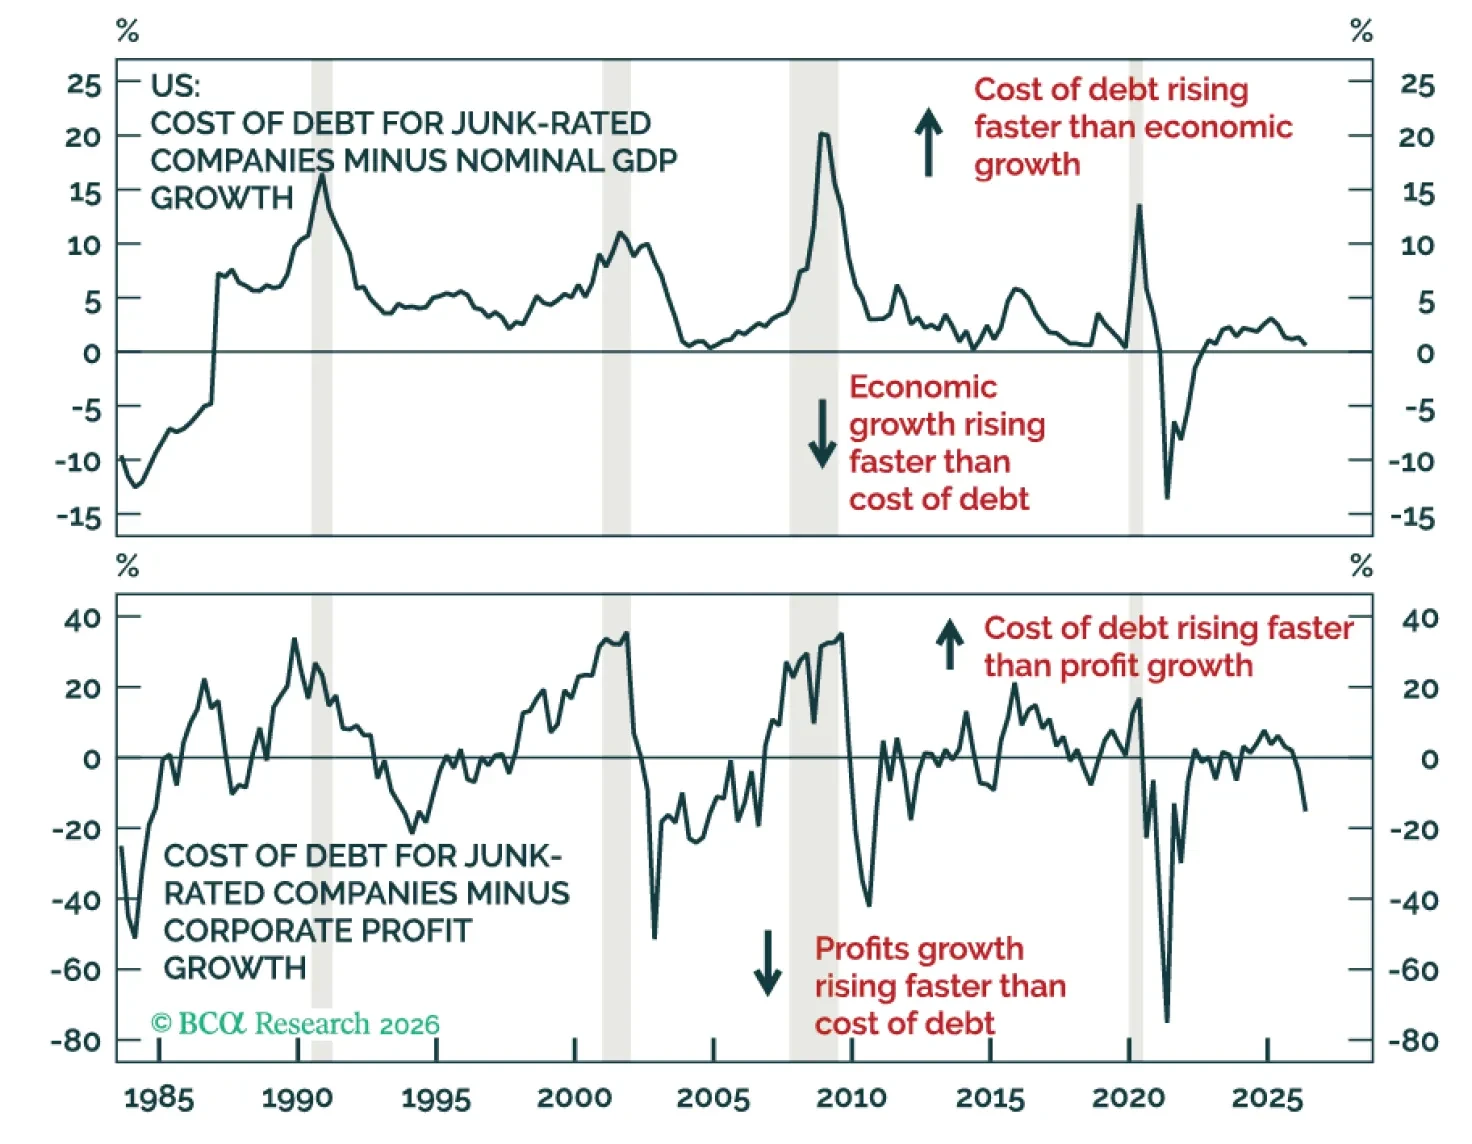
投資家は、現在の金利水準が株式および経済にもたらす脅威を過大評価している。もっとも長期金利が上昇しているにもかかわらず、ハイイールドの借入コストと名目成長率および企業利益とのギャップは過去5年で最低水準にあり、さらに縮小している。そのため株式は引き続きオーバーウェイトである。Fixed Income内では、High Yieldを格上げし、Government BondsとEM Debtを格下げする。Chinese Equitiesはニュートラルに格下げする。
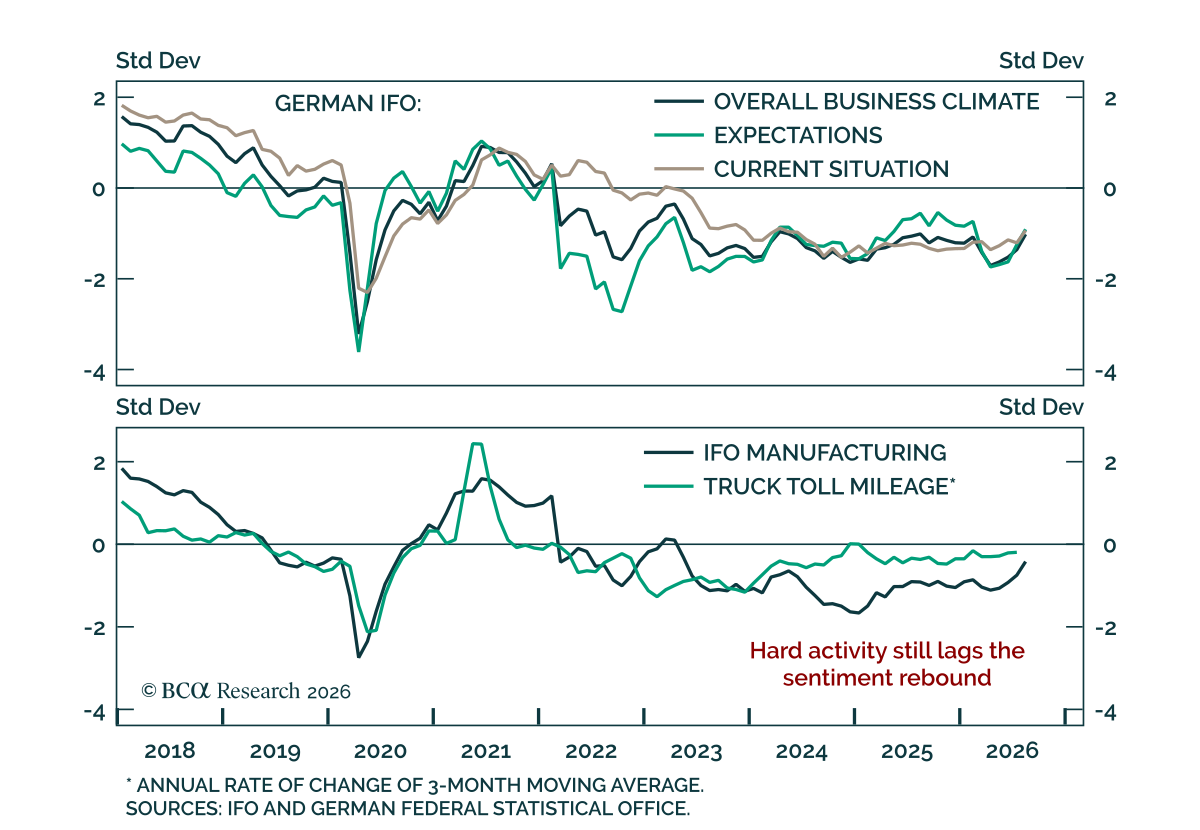
8月のIfoの上振れはドイツの回復の信頼性を高めるが、実体活動は加速というより安定化しているにすぎない。 Ifo景況感指数は86.7から88.8へ上昇し、期待と現況の双方が改善してコンセンサスを大きく上回った。7月は反発が主に期待に依拠していたが、今回は製造業も強まっており、景況感の改善がより広範であることを示しているのだ。…
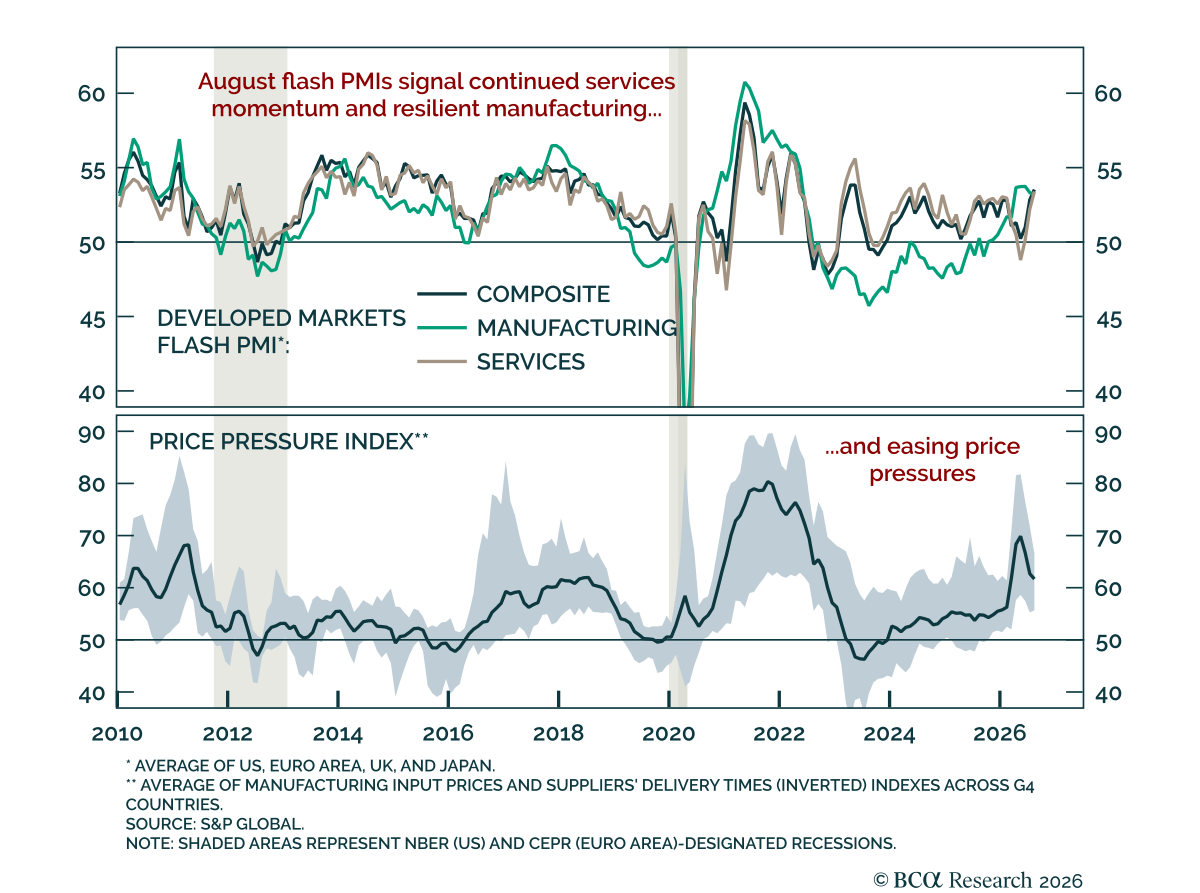
8月のグローバル速報PMIは、製造業が持ちこたえる一方でサービス活動がさらに強まったことを示した。 当社のBCA Live会合で論じたとおり、米国の製造業は53.9から53.2へとわずかに軟化したが、横ばいが予想されていたにもかかわらず依然として健全な水準にとどまった。一方でサービスは54.6から56.8へ急伸し本来は低下が予想されていたのだ。その結果、総合PMIは54.5から56.0へ上昇して2022年以来の高水準となった。…
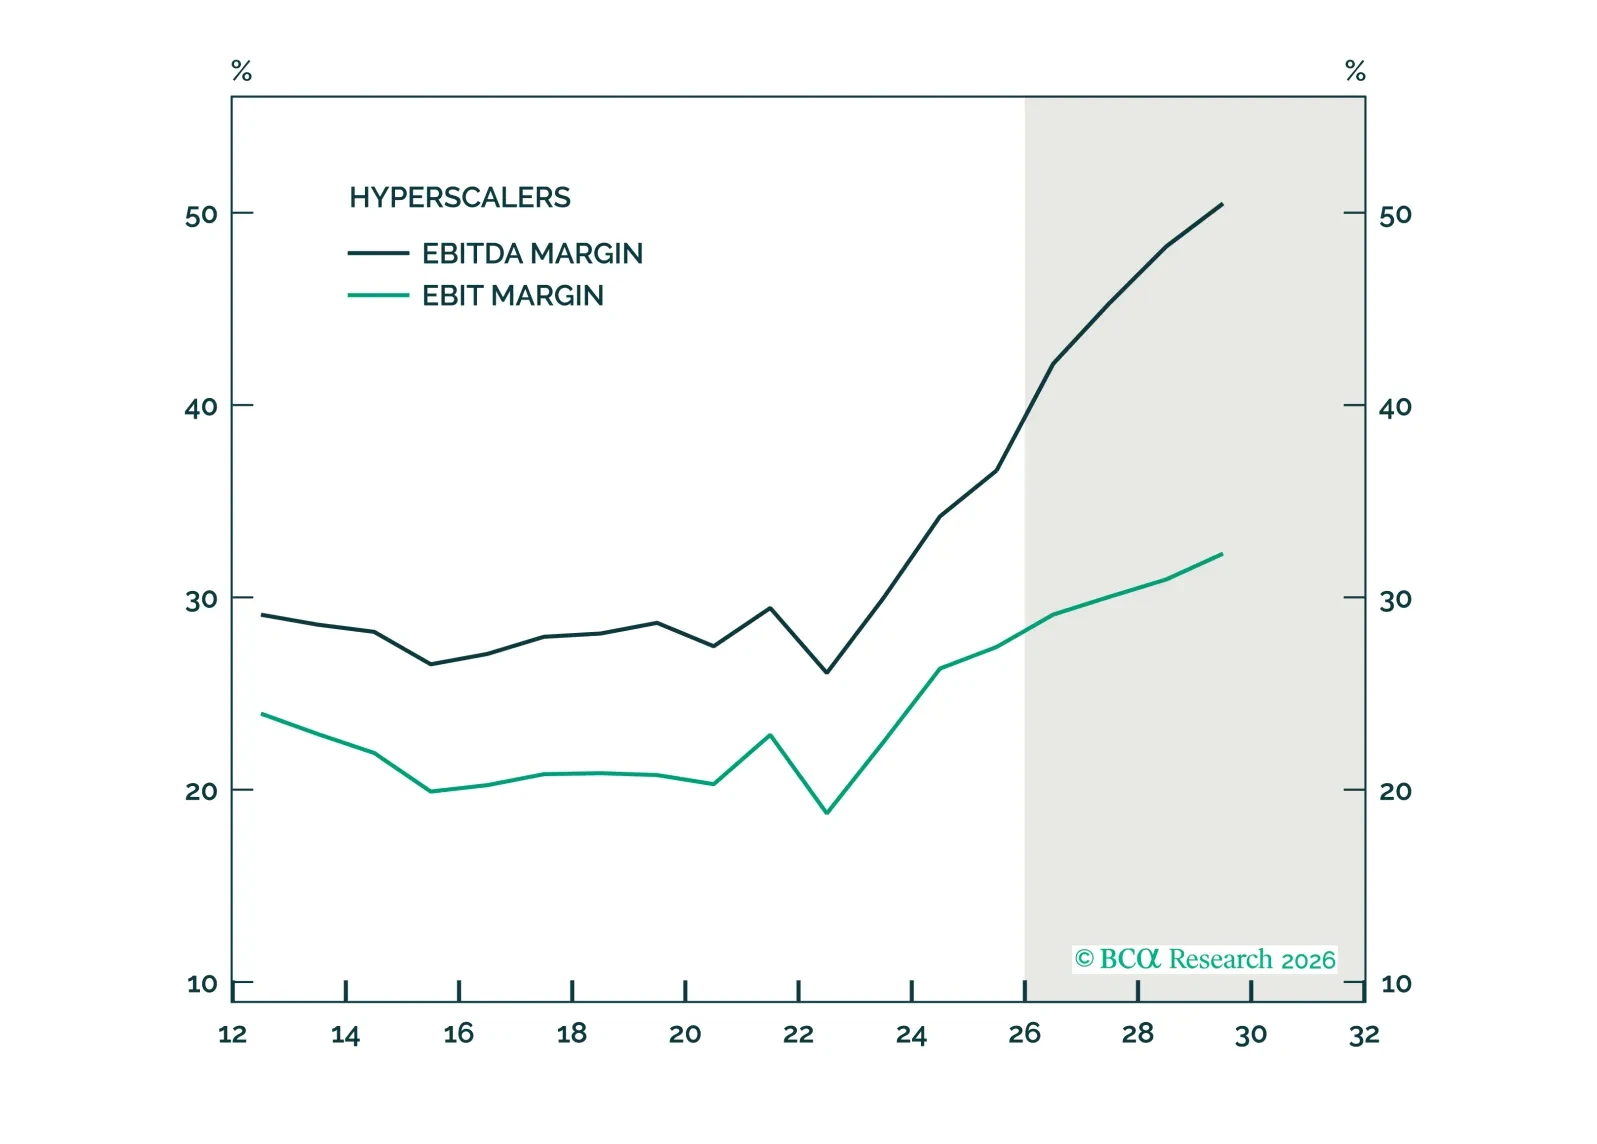
AIハードウェアの深刻な不足は年末にかけてテック株を支えるだろうが、AI企業は最終的に設備投資を正当化するために年間10兆ドルの売上を確保する必要がある可能性があり、膨大な生産性向上がなければそれは極めて困難である。今日の財務省による自社株買いの増額発表にもかかわらず、債券利回りは今後数か月間高止まりする公算が大きい。クラックスプレッドの上昇は原油需要を減らしており、世界経済の成長にとって好ましい状況ではない。為替面では、最近の円支援の為替介入はおそらく十分ではないが、円には長期的に大きな上昇余地がある。
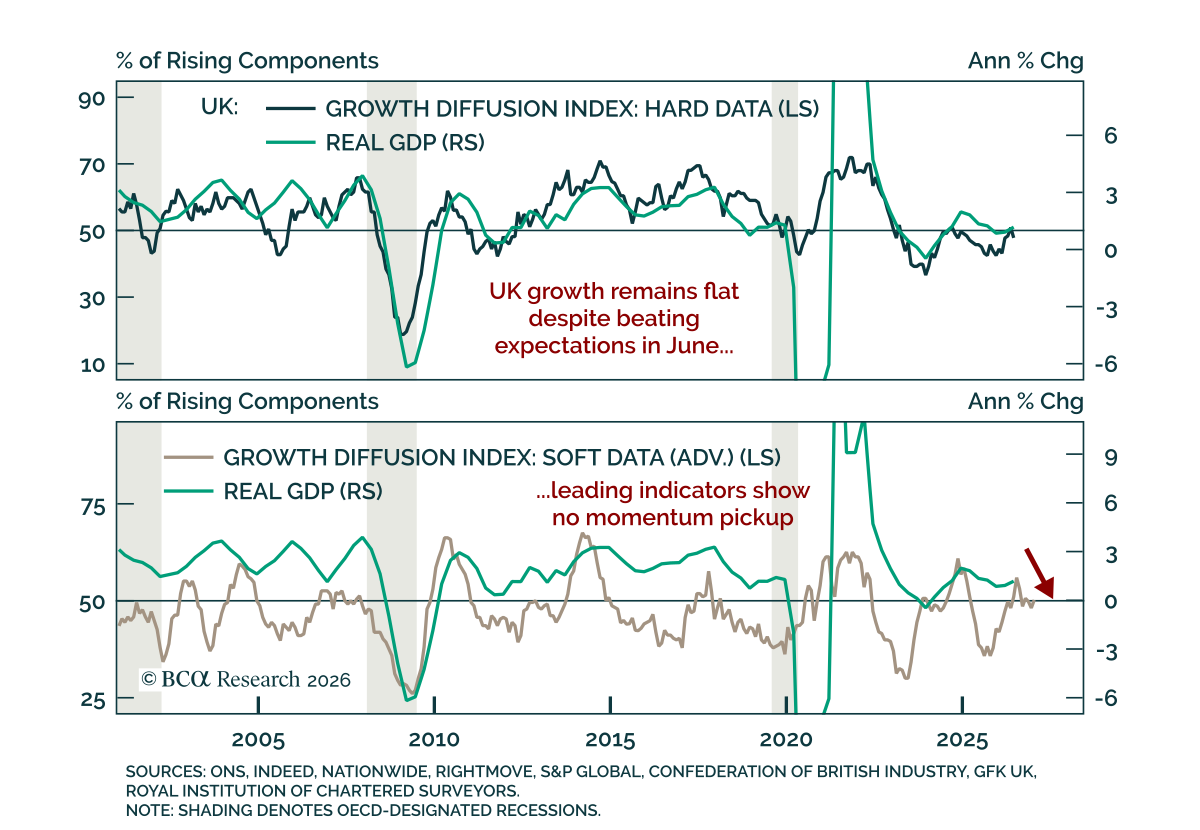
英国のハードデータは6月に上振れのサプライズを示したが、先行指標は依然として成長の弱さと勢いの低下を指している。月次のGDPは前月比0.3%上昇し、5月の下方改定された横ばいから加速した。内訳は混在している。サービスは前月比0.4%上昇した一方で、製造業生産は0.5%低下した。建設は想定より小幅で、0.1%の減少にとどまった。…
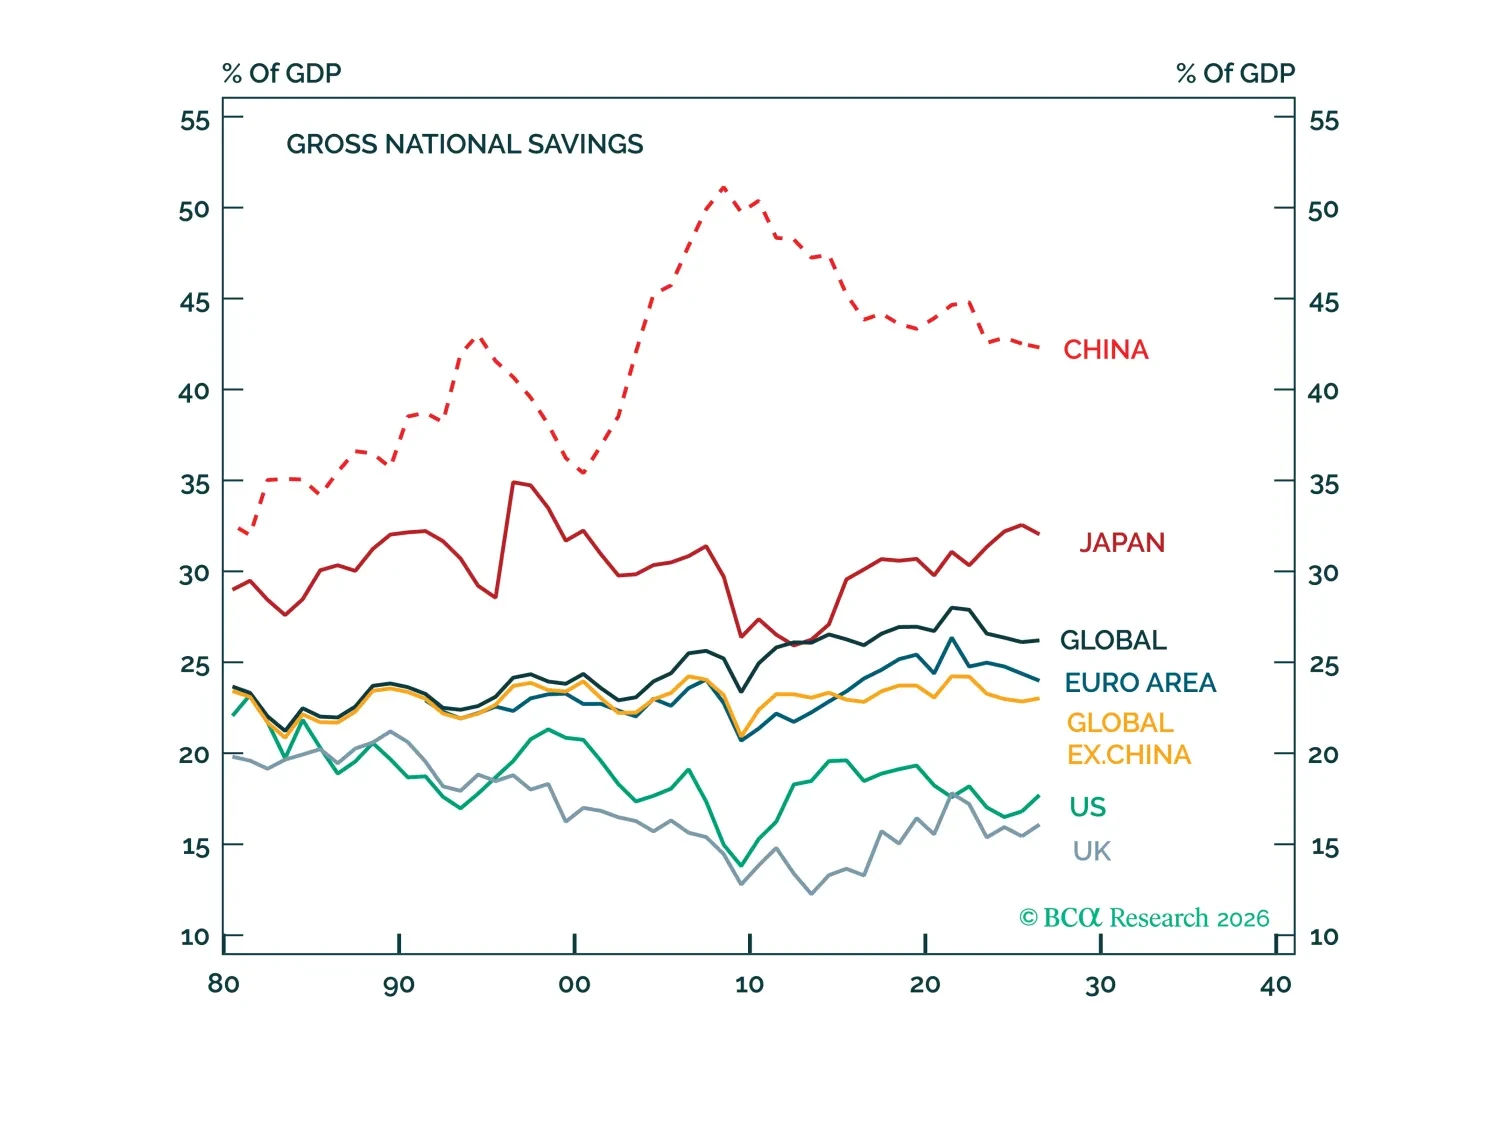
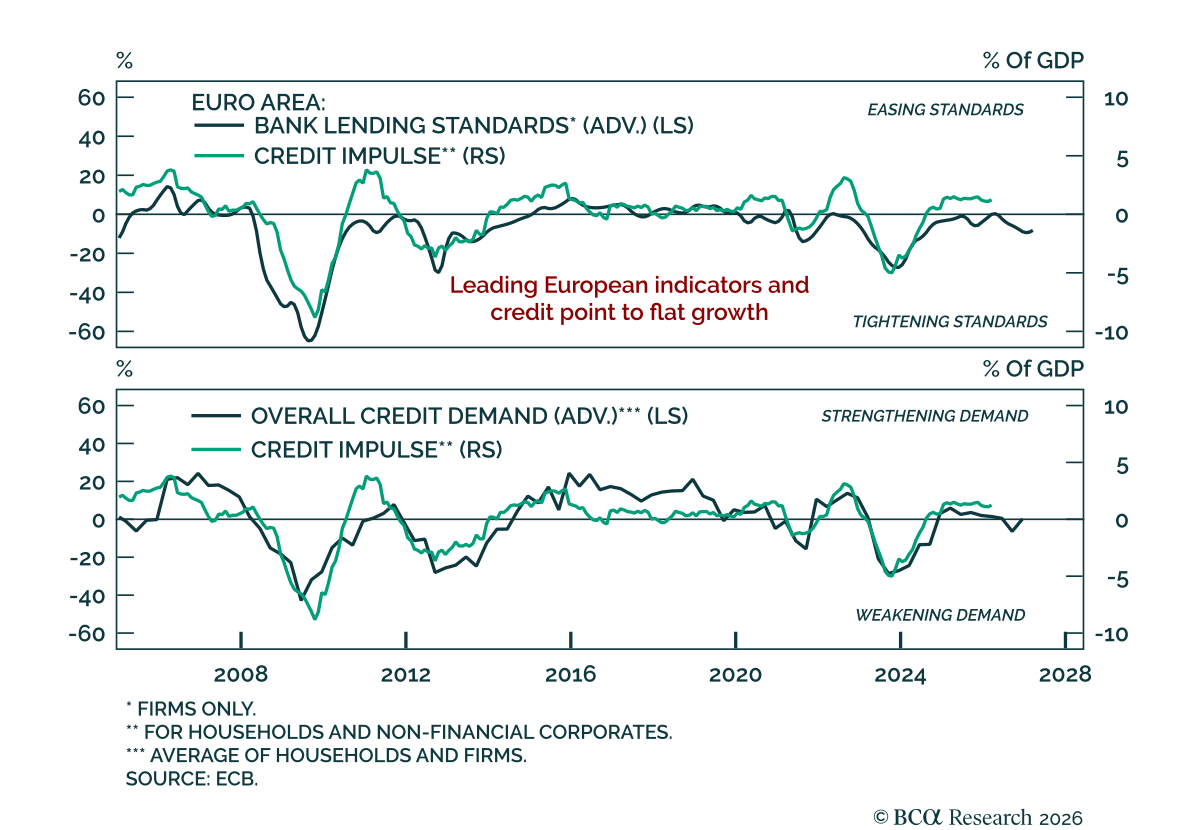
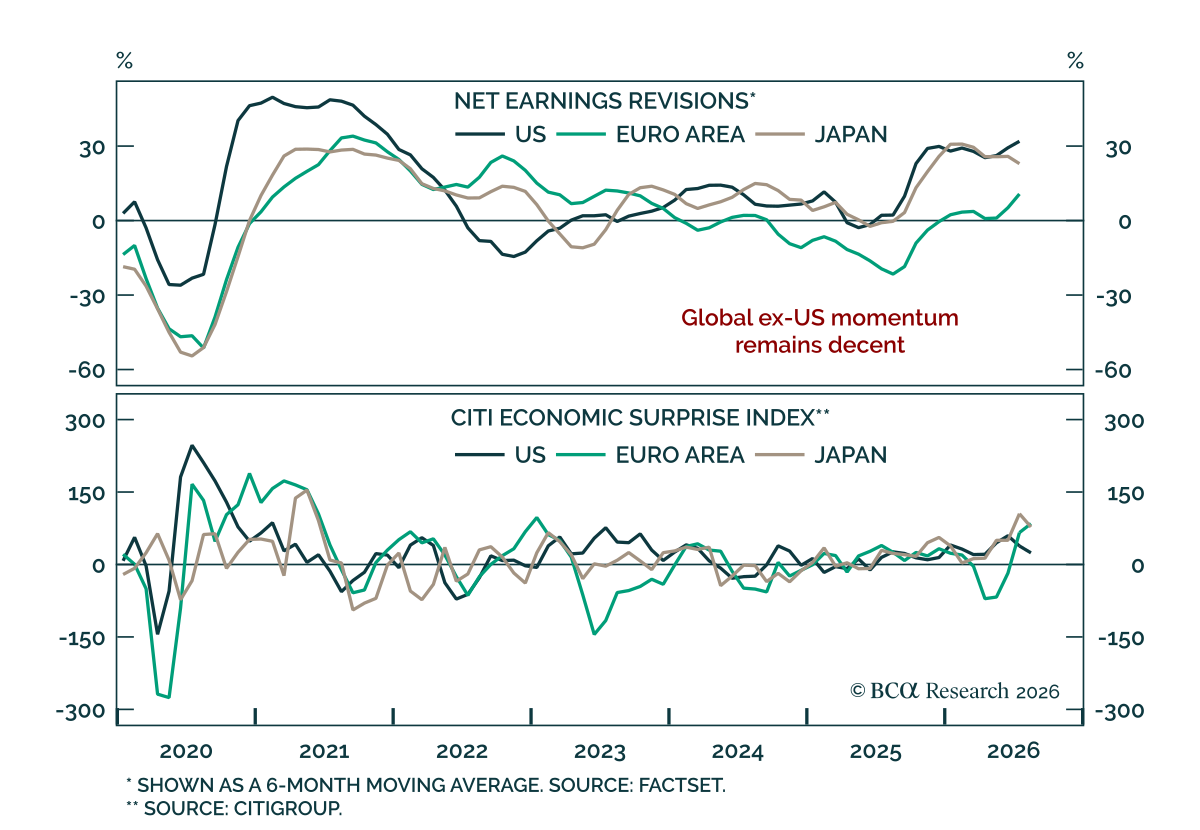
主要な欧州の先行指標は、最近のデータが予想を上回ったにもかかわらず、成長が横ばいであることを示し続けている。エネルギーのボラティリティとサプライチェーンの不確実性が見通しに重くのしかかっており、今週の中東での緊張緩和にもかかわらず、ユーロ圏はエネルギー輸入へのより大きな感受性を有するため、その影響は続く。天然ガス価格も短期的な主要リスクであり、在庫が乏しく季節的な積み増しの中でTTF価格が上昇している。…
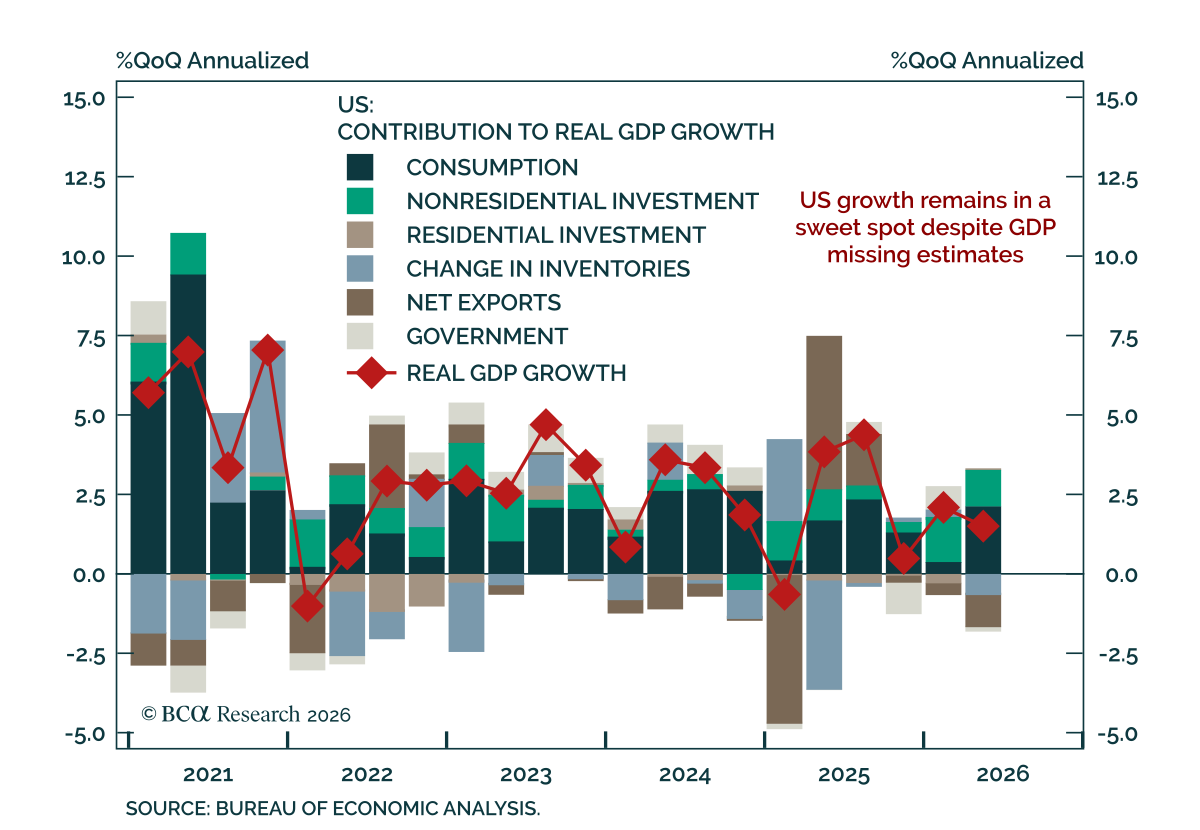
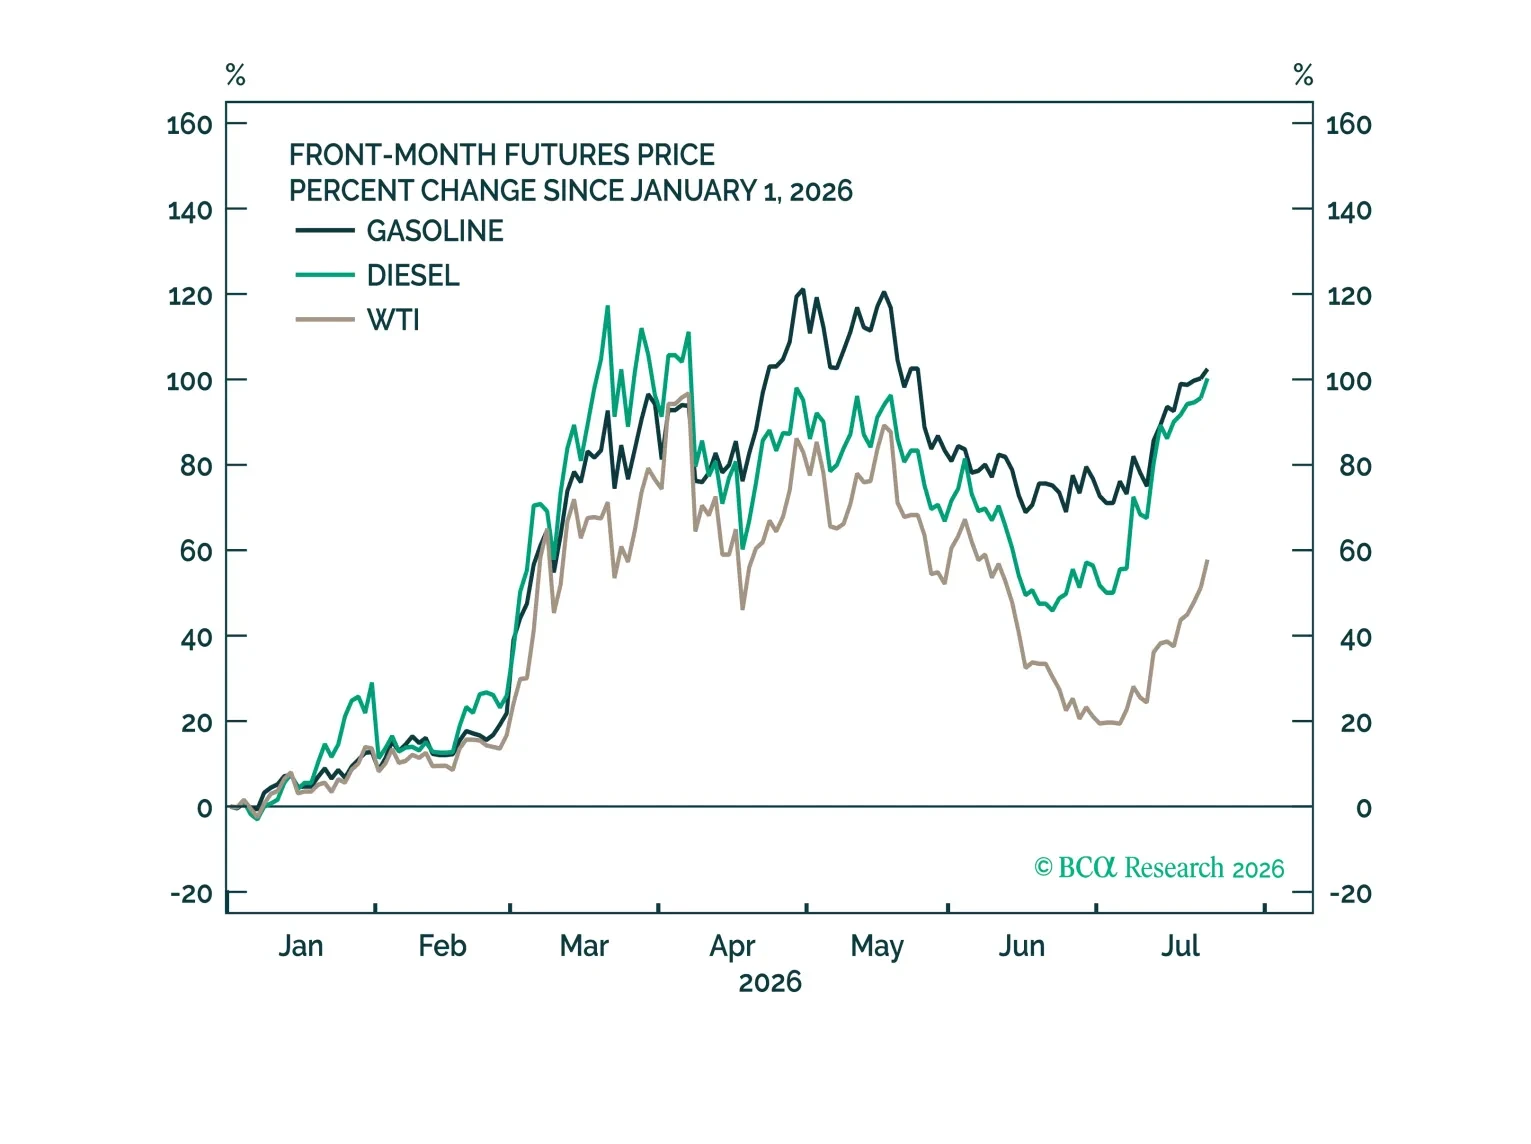
AIブームが続く限り、他のすべての投資判断は後回しのままである。しかし、AI関連投資がしぼめば、世界経済に根深い問題が露呈し、早ければ来年にも景気後退を招く可能性がある。