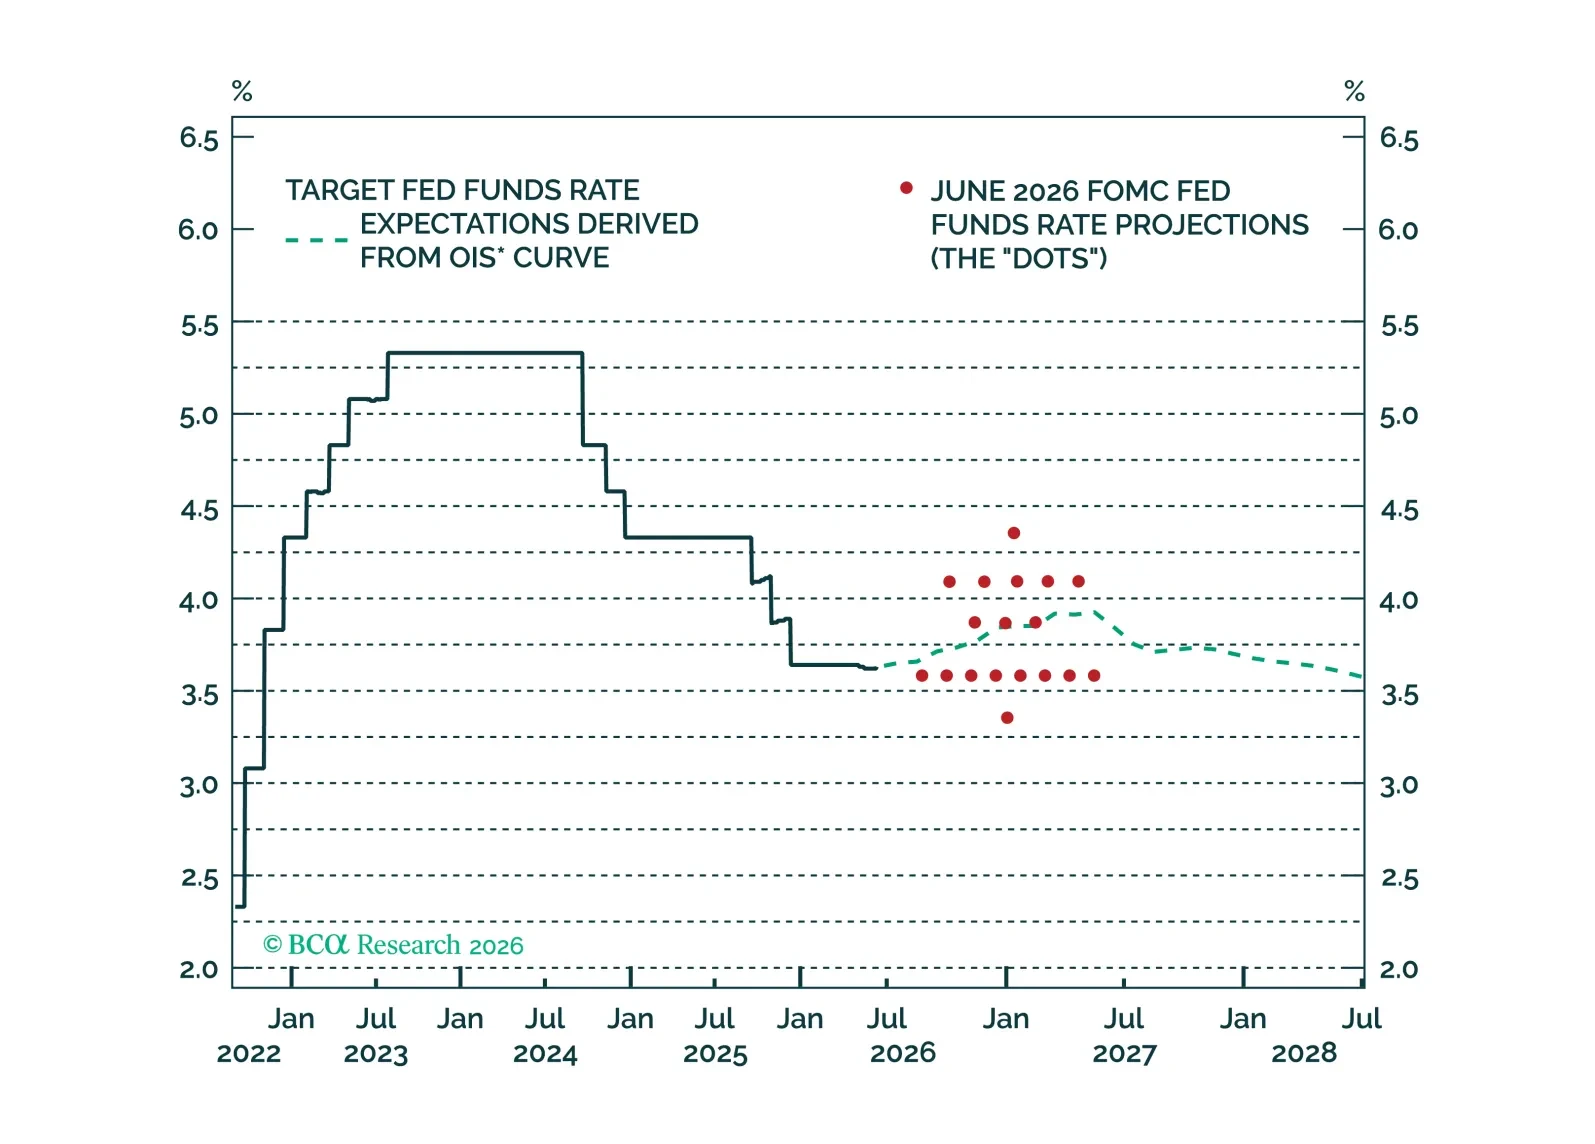
Developed Countries

世界のインフレの勢いが鈍化している 世界のインフレの勢いが鈍化している 世界のパイプライン上のインフレ圧力は緩和しているが、インフレ連動債は上振れリスク再燃に対する安価なヘッジである。…
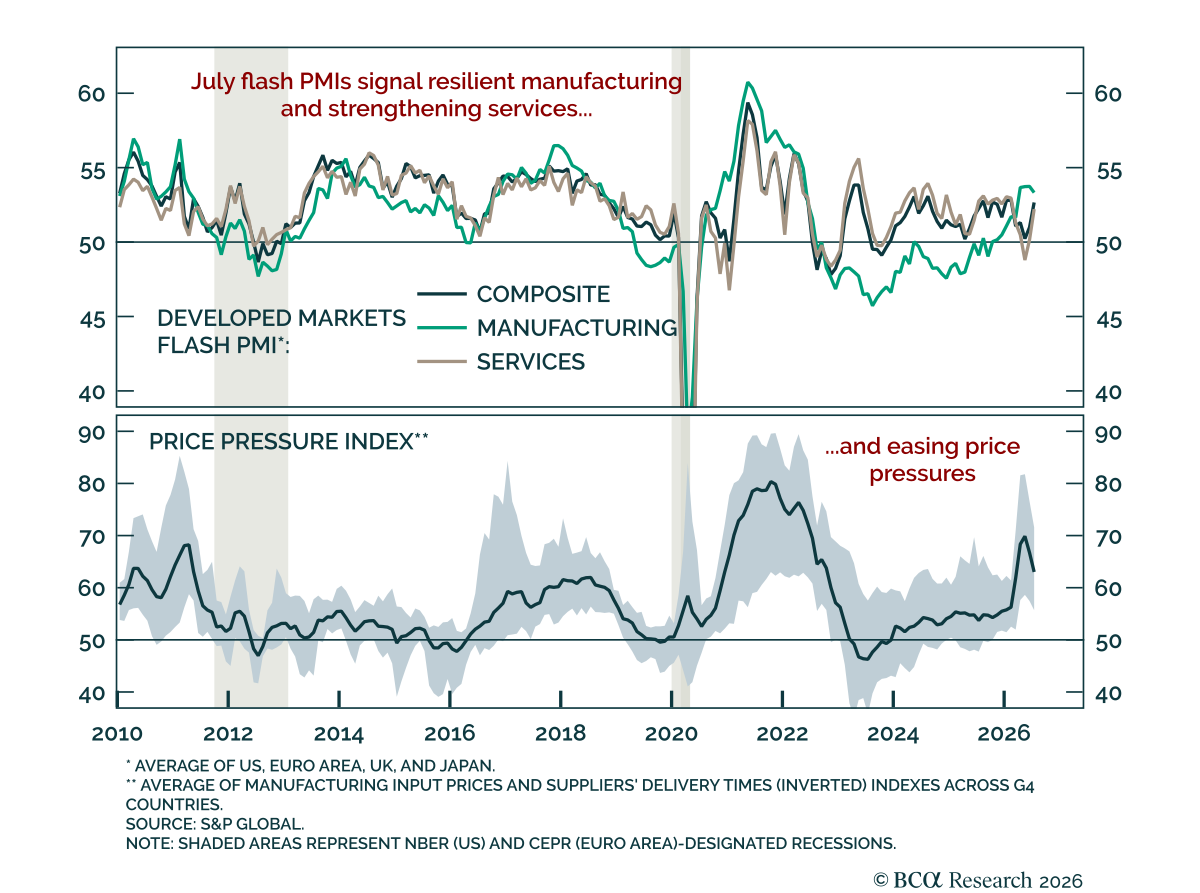
PMIsは中東再激化前にインフレの緩和を示した PMIsは中東再激化前にインフレの緩和を示した 7月速報PMIは先進国の成長の広がりを示している. 米国の総合PMIは51.9から8か月ぶりの高水準となる53.6に急上昇し、サービス業は51.2から53.6に上昇した。いずれも予想を上回った。製造業は53.9から53.8に低下し、3か月ぶりの低水準でコンセンサスを下回ったが、なお拡張域にある。…
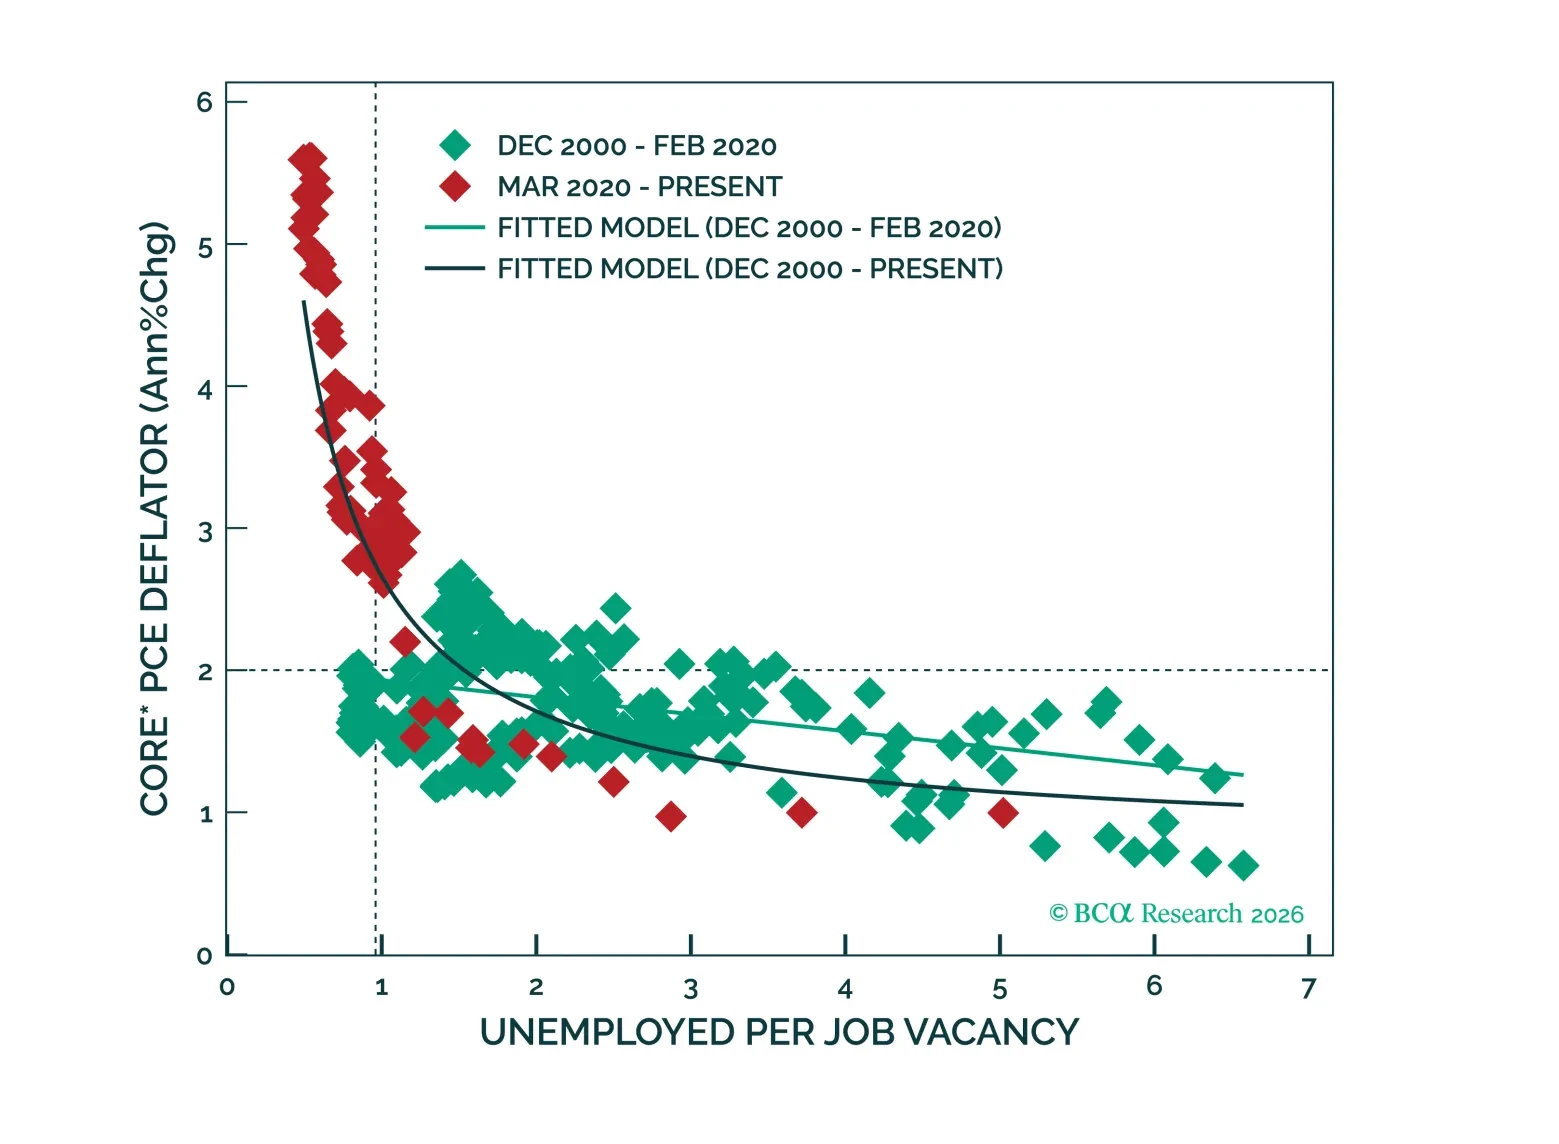
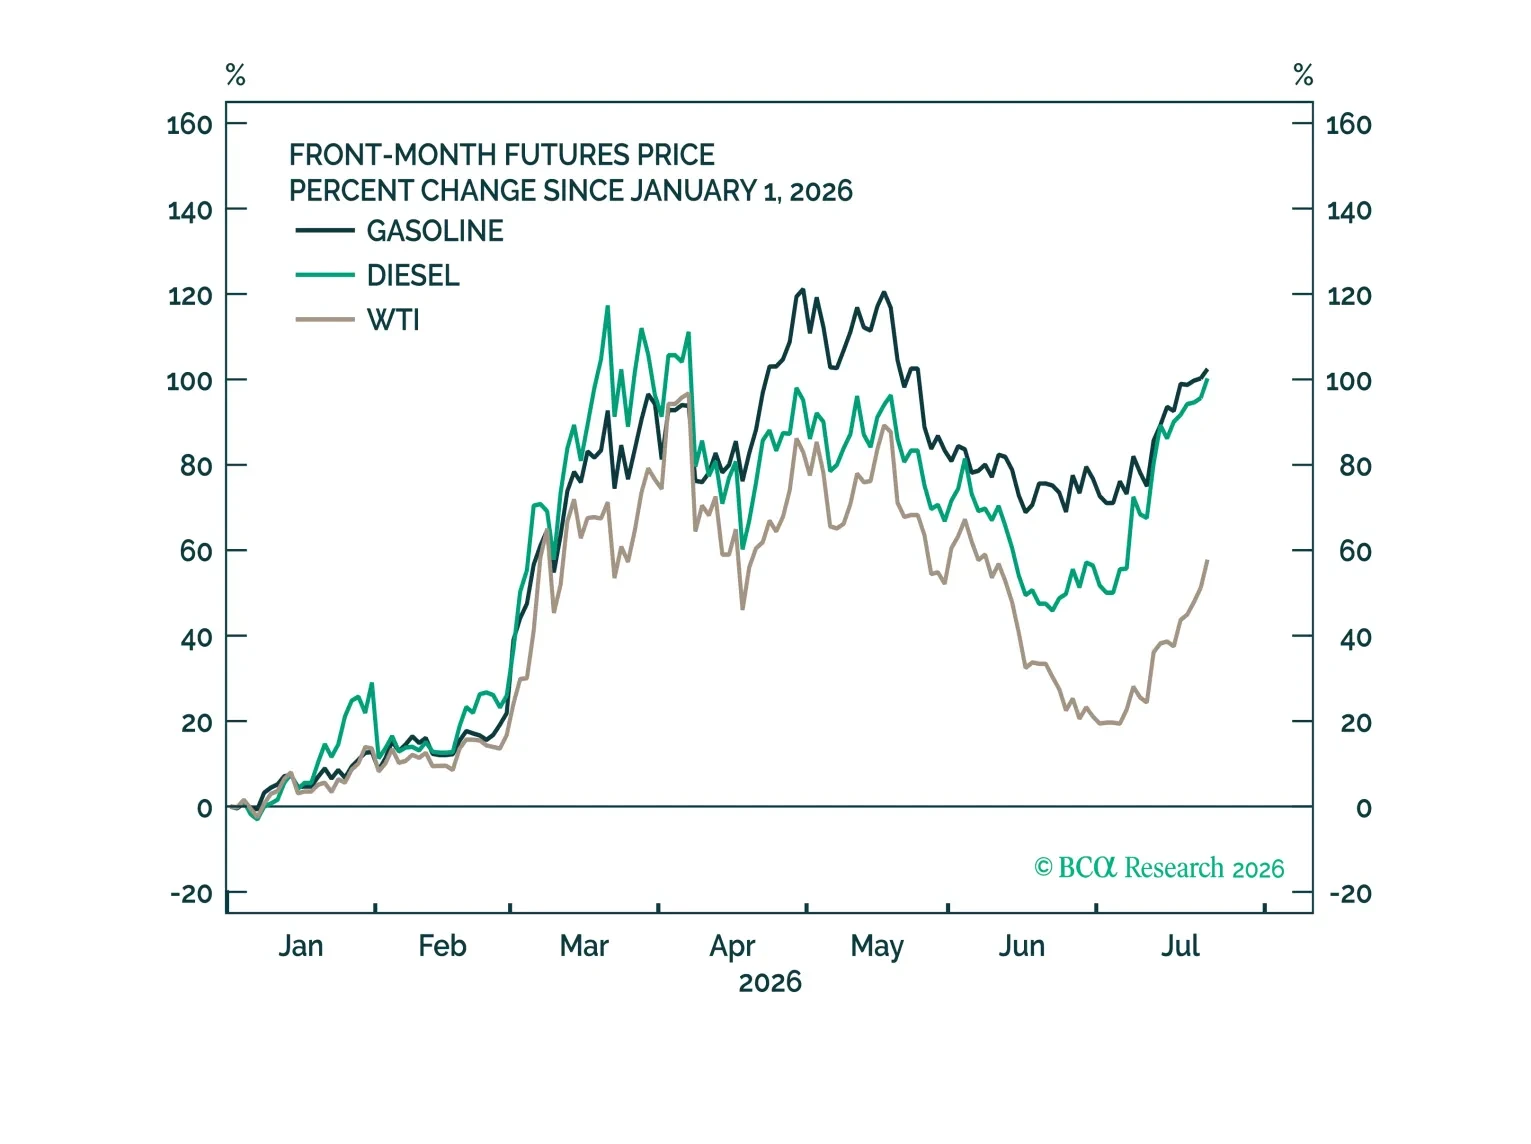
AIブームが続く限り、他のすべての投資判断は後回しのままである。しかし、AI関連投資がしぼめば、世界経済に根深い問題が露呈し、早ければ来年にも景気後退を招く可能性がある。
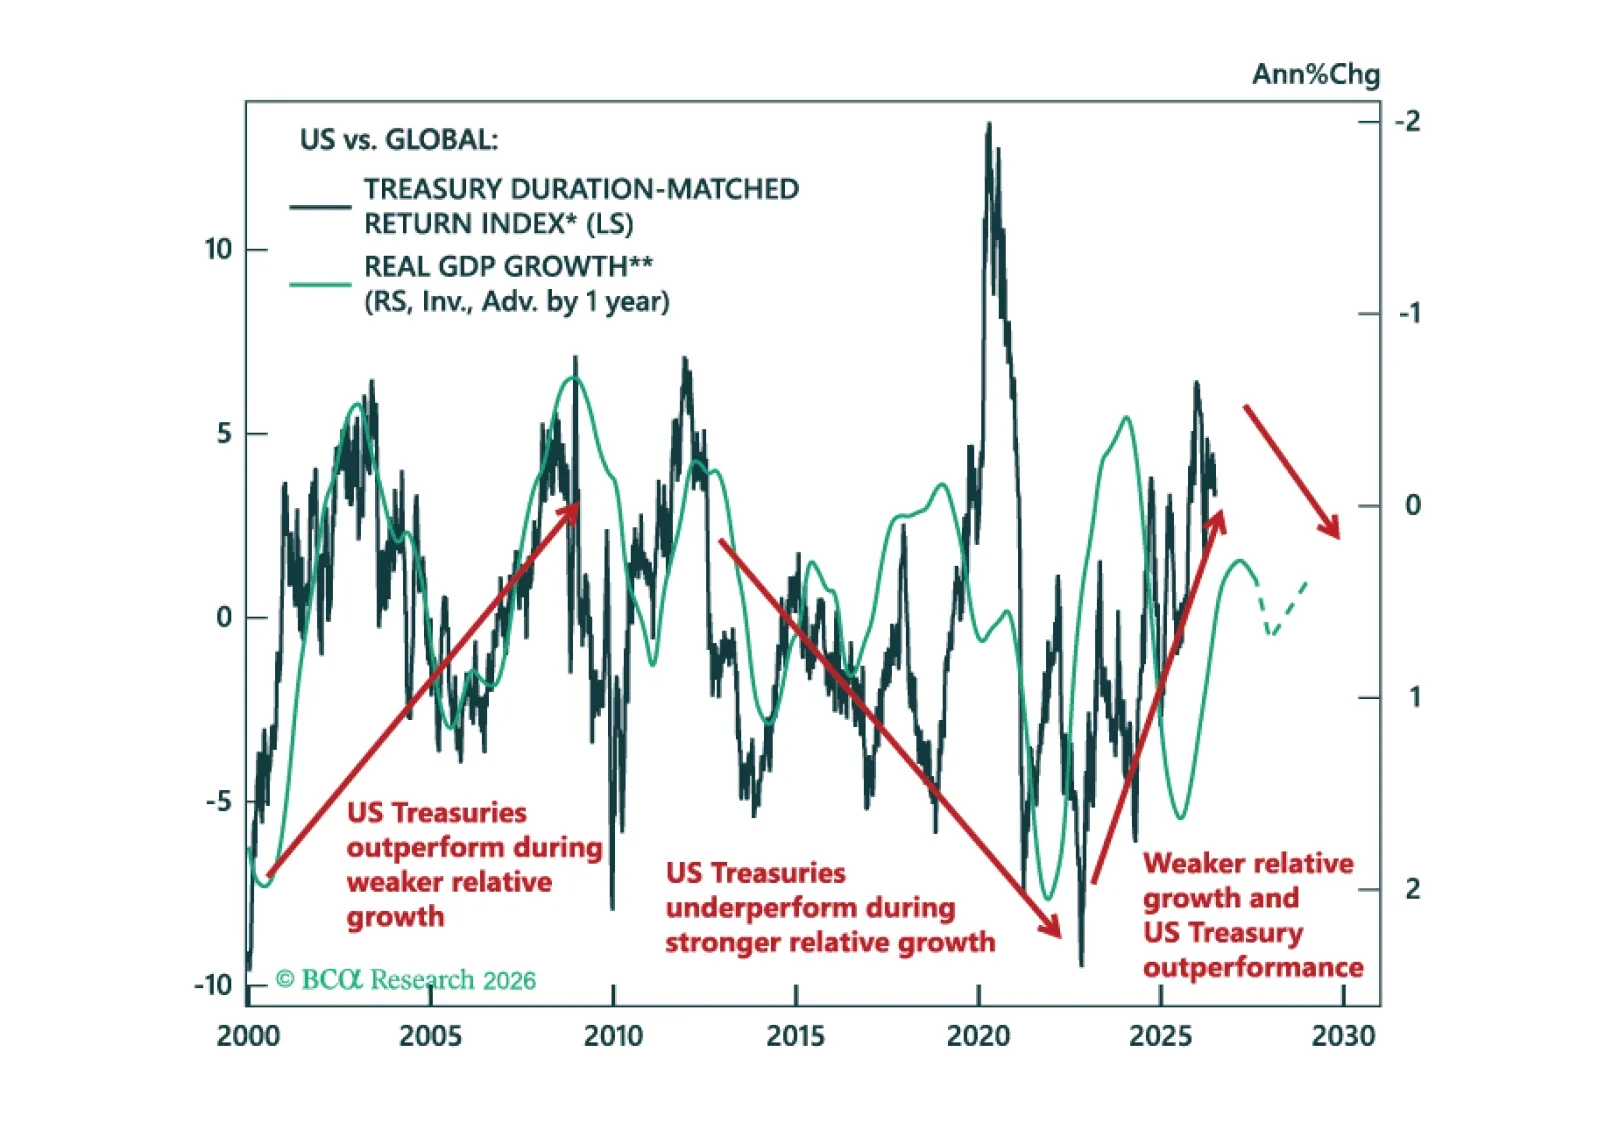
当社はQ2のModel Bond Portfolioのパフォーマンスを振り返り、債券市場が米国・イラン紛争を越えて進む中で先を見据える。紛争は実力行使の均衡を見つけつつある。バリュエーションと成長率差は米国債のアウトパフォーム継続に不利に動いている。
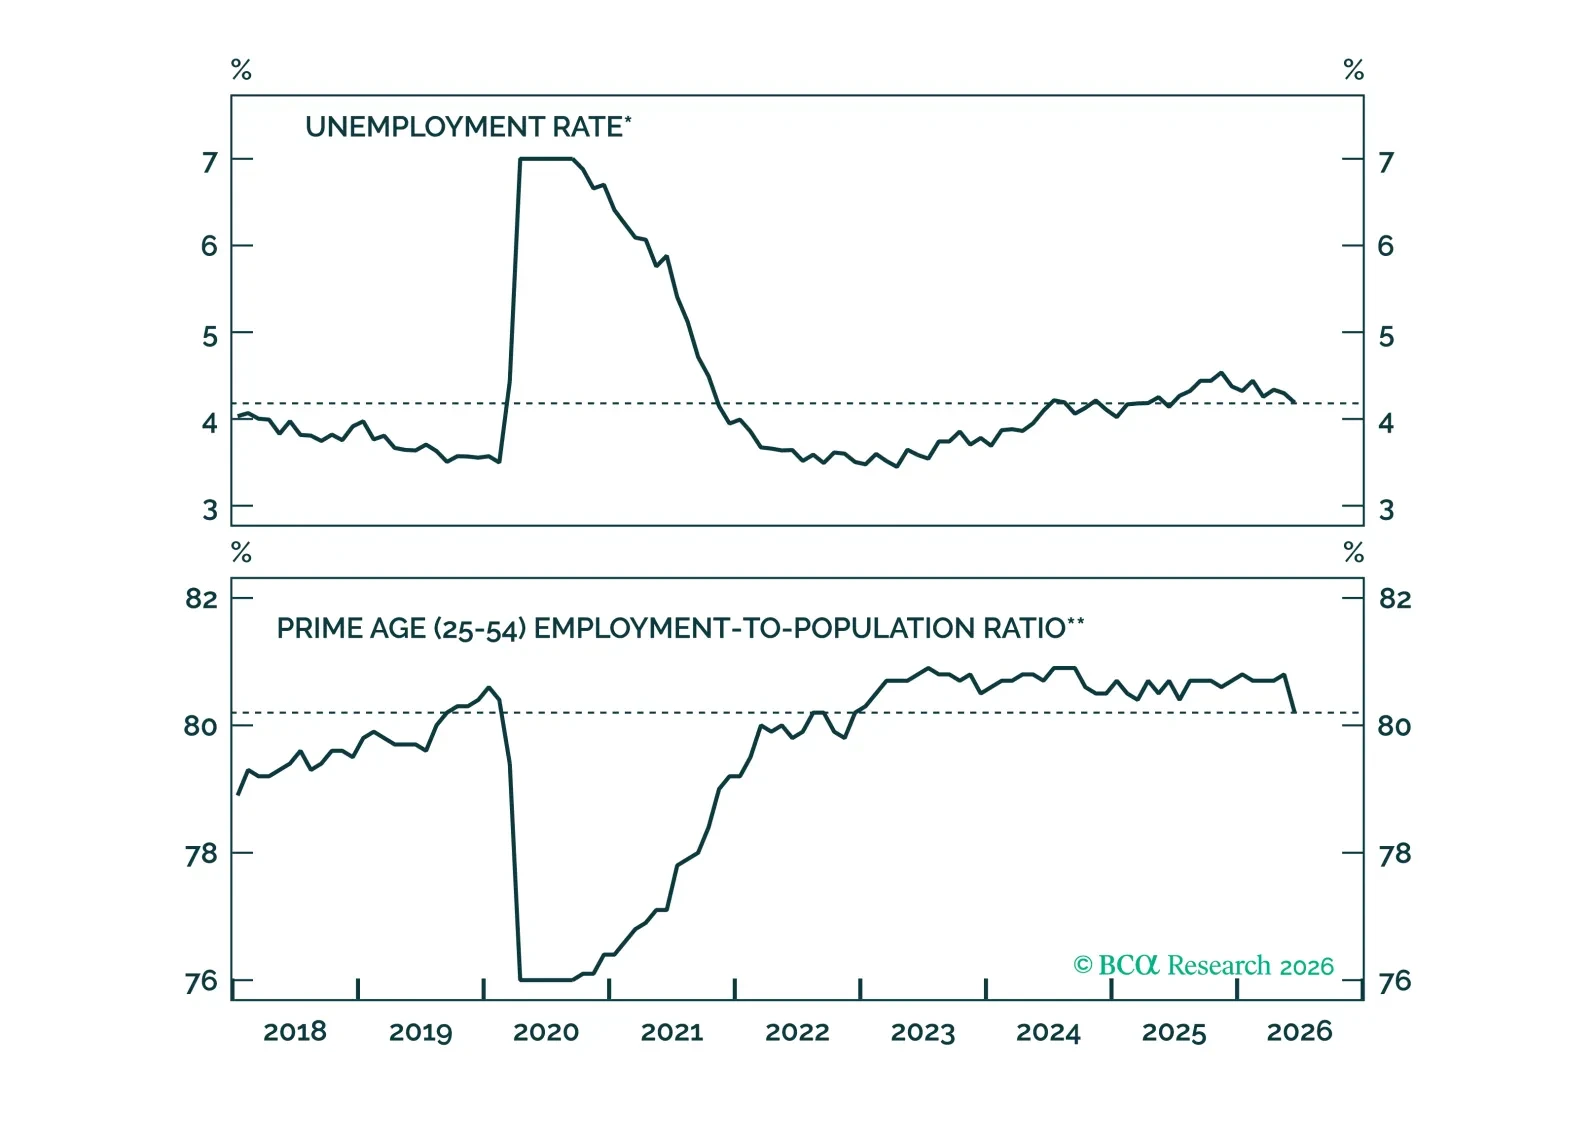
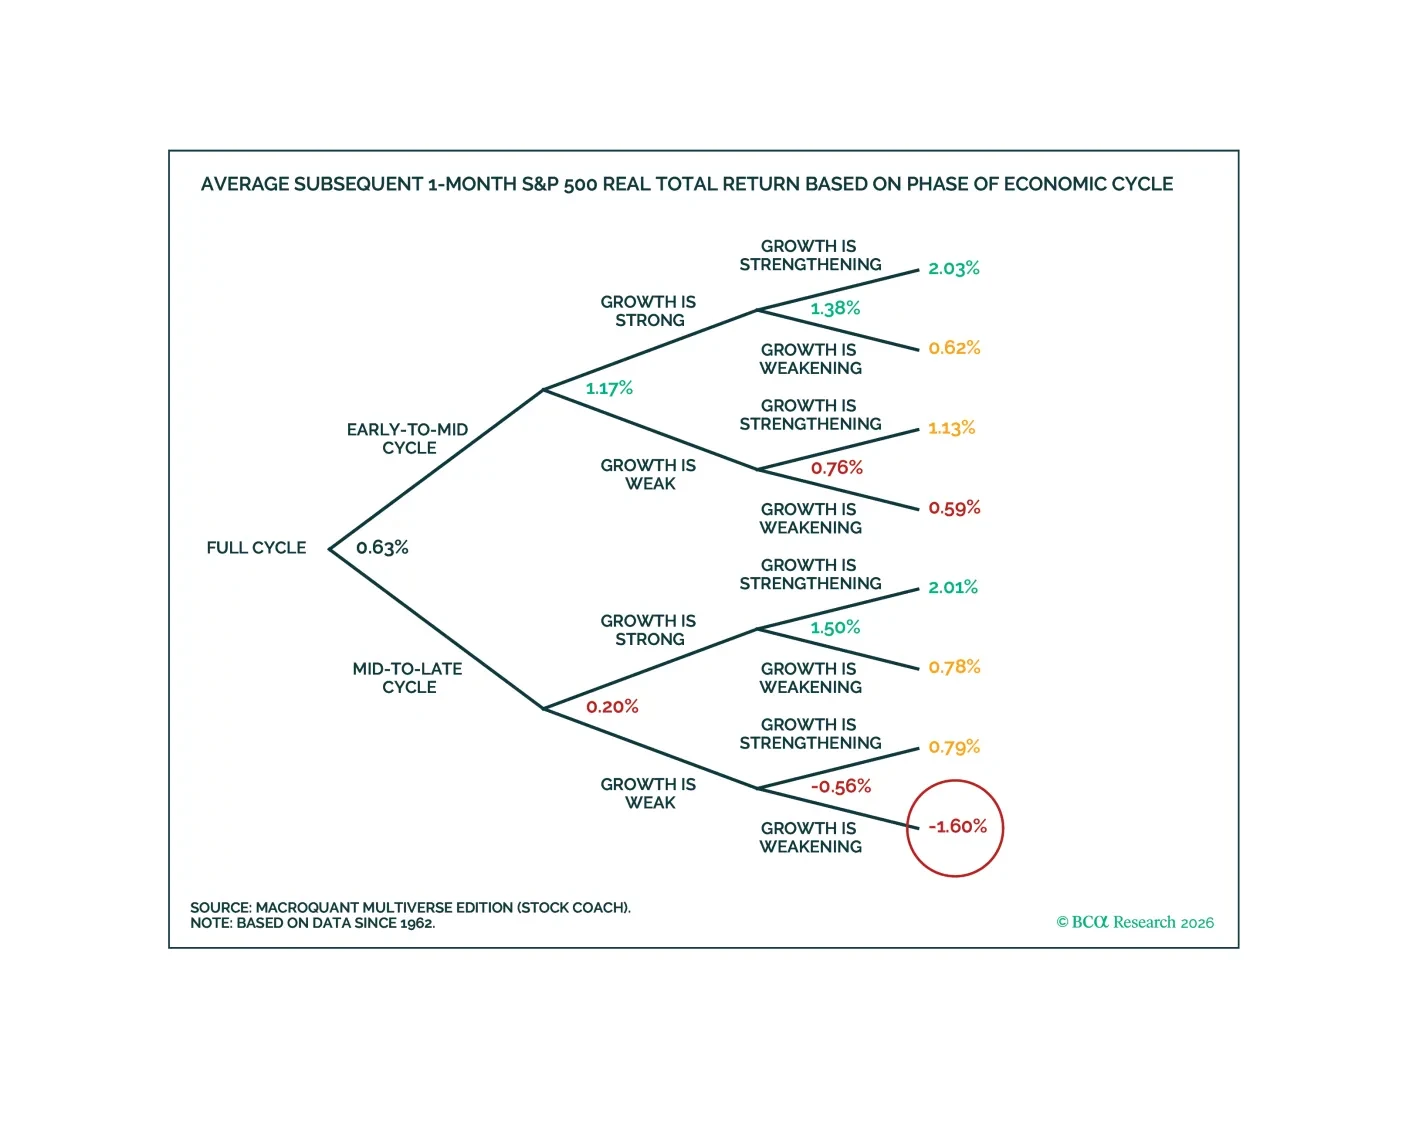
MacroQuantは株式をアンダーウェイトし、債券ポートフォリオではベンチマークのデュレーション姿勢を取ることを推奨する。モデルは米ドルに非常に強気で、金には弱気、銅は中立、原油には強気である。
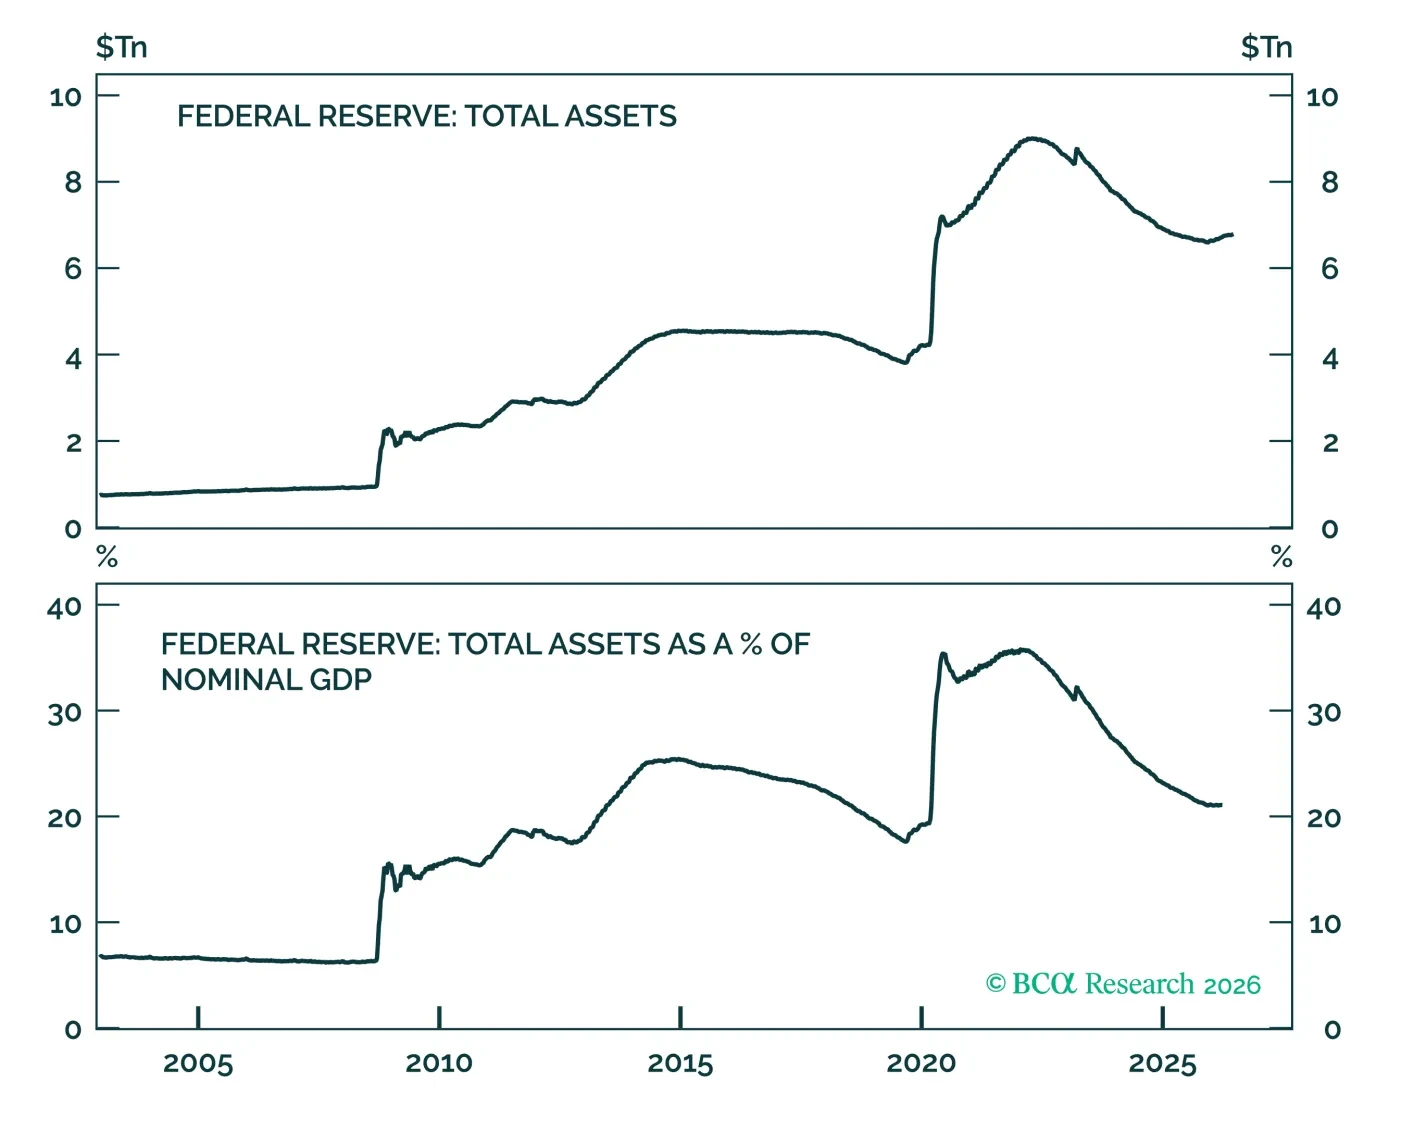
本稿ではFRBのバランスシート・タスクフォースからどのような提言が出るかを論じる。将来のバランスシートの縮小は、多くが予想しているほど大きくはならないと結論付ける。
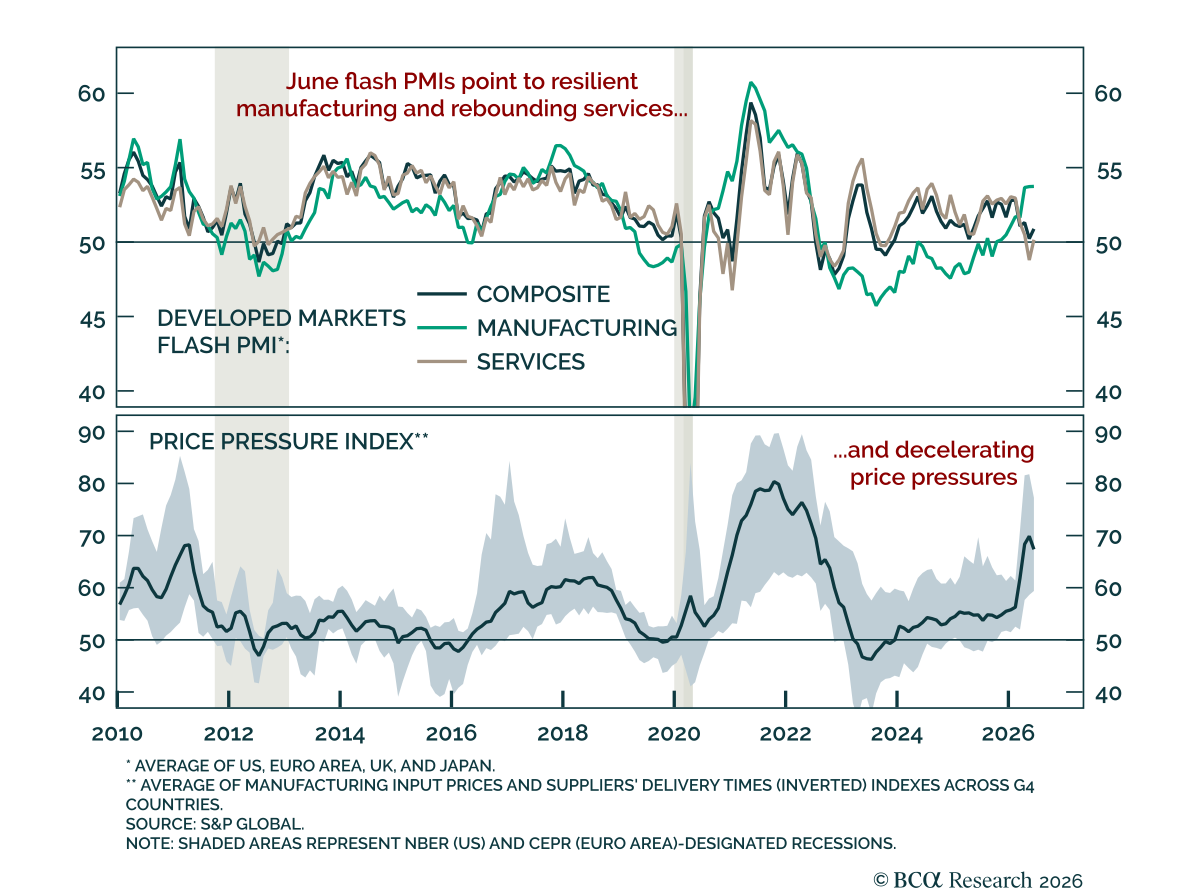
PMIが米国の成長優位を再確認した PMIが米国の成長優位を再確認した 6月の速報PMIは米国の堅調な成長が続いていることを示している。米国の製造業PMIは55.1から55.7へ上昇した。事前の予想では低下が見込まれていたが、実際には上昇した。この上昇は新規受注のけん引によるもので、新規受注は2022年初め以来の最速の拡大ペースとなった。コンポジットPMIは51.5から52.2に上昇し、サービス業は50.7から51.3に上昇した。いずれも予想どおりであった。…