Corporate Bonds
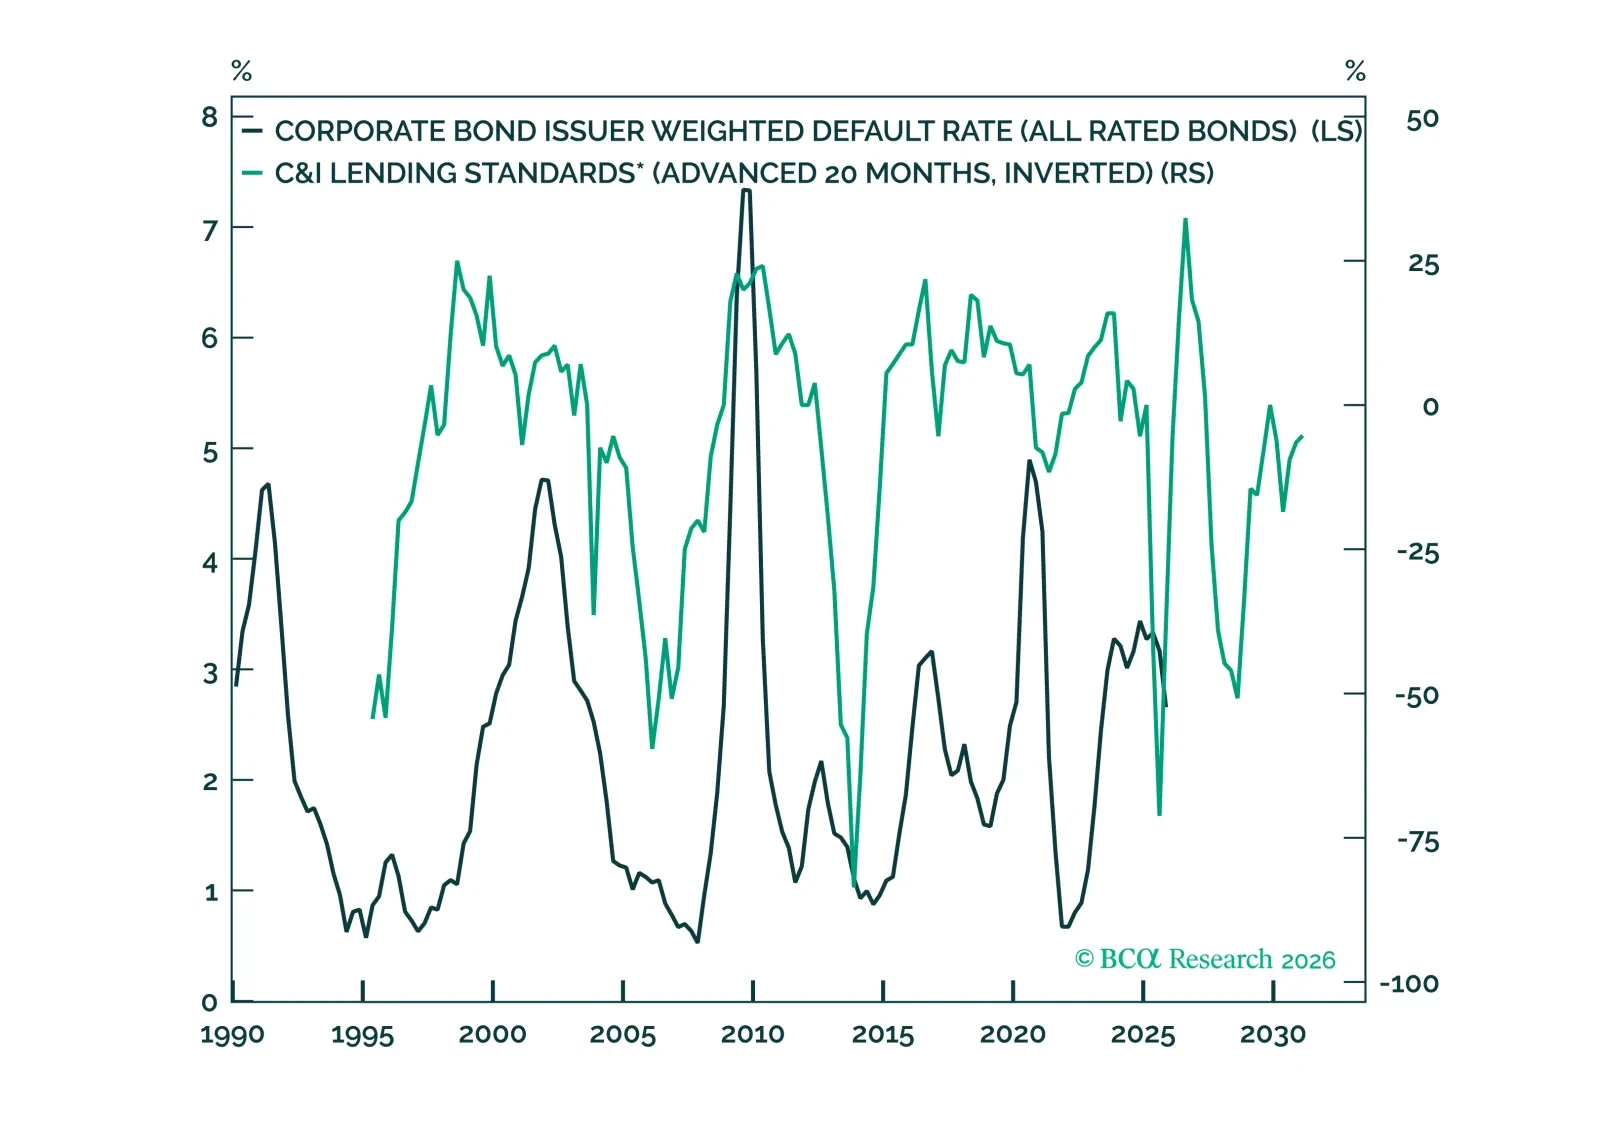
プライベートクレジットの混乱はワイルドカードだが、当社の従来のクレジットサイクル指標群は差し迫ったスプレッド拡大局面を示していない。トレジャリーズ、インベストメントグレードおよびハイイールドのコーポレートボンドに対する当社のベンチマーク配分を改めて維持する。
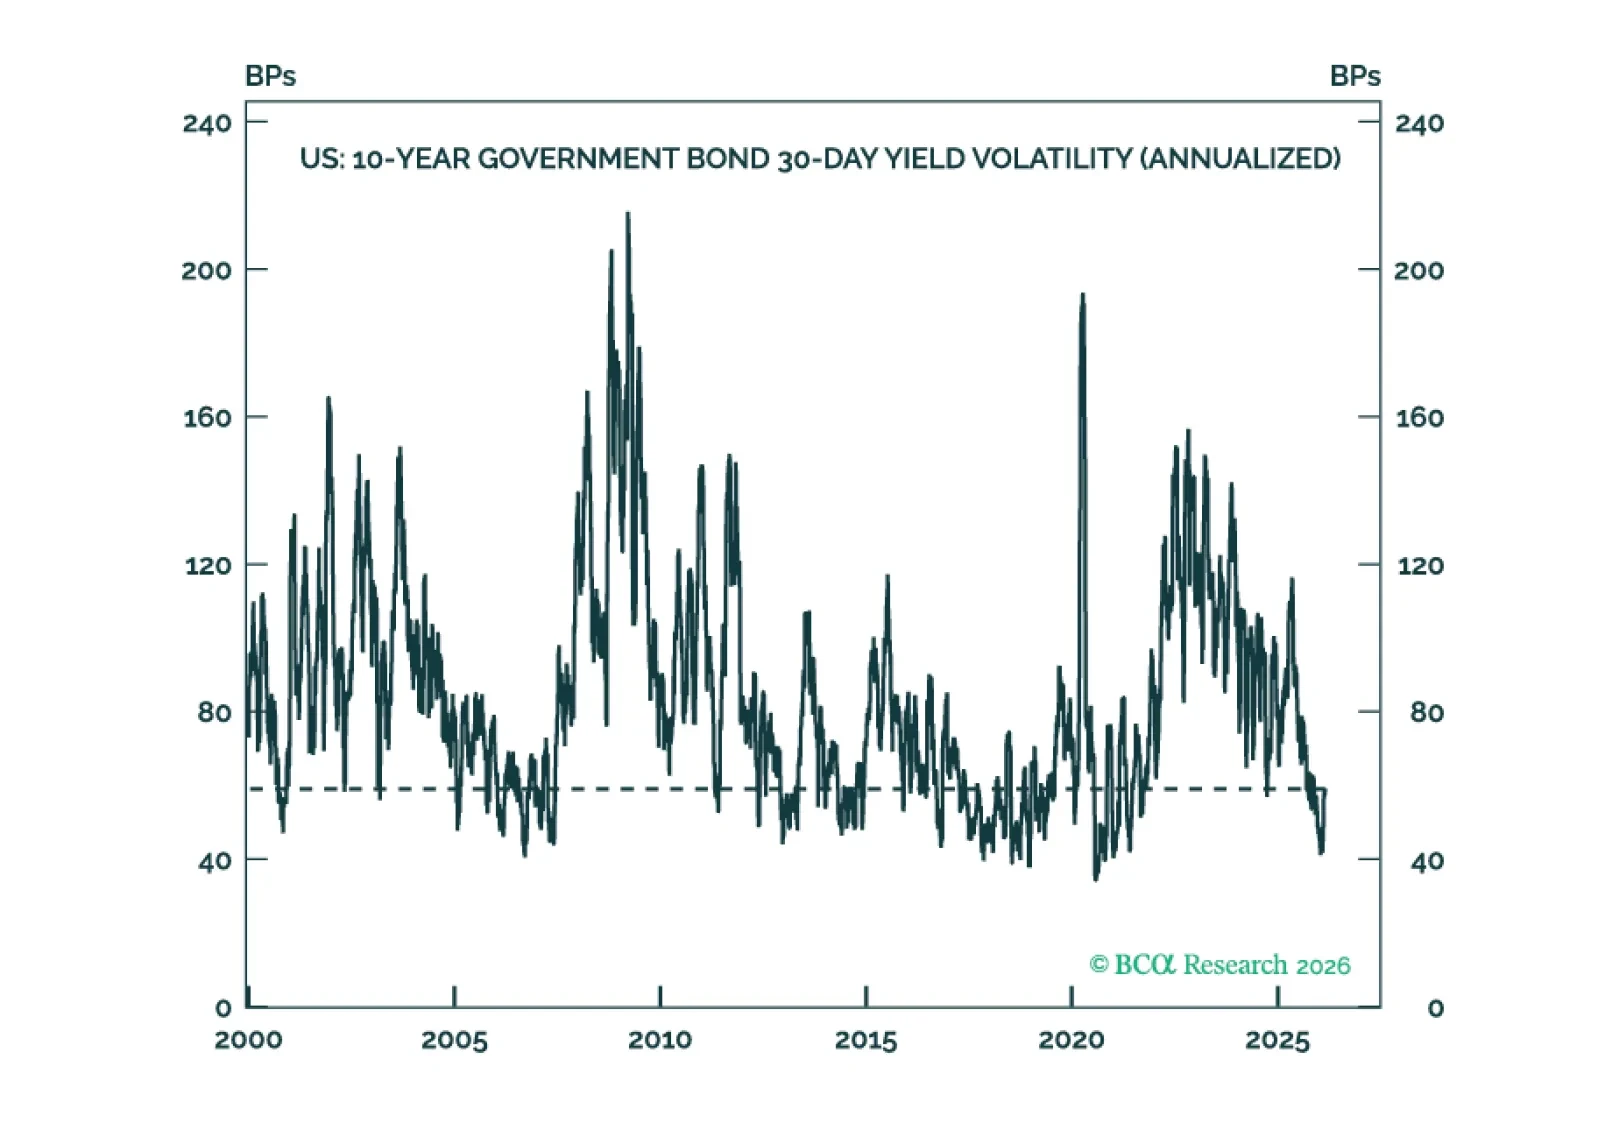
先進国市場のフィクスト・インカム全体で金利ボラティリティは非常に低い。投資家は、金利ボラティリティが低い環境でアウトパフォームするために、ポートフォリオのキャリーを最大化すべきだ。
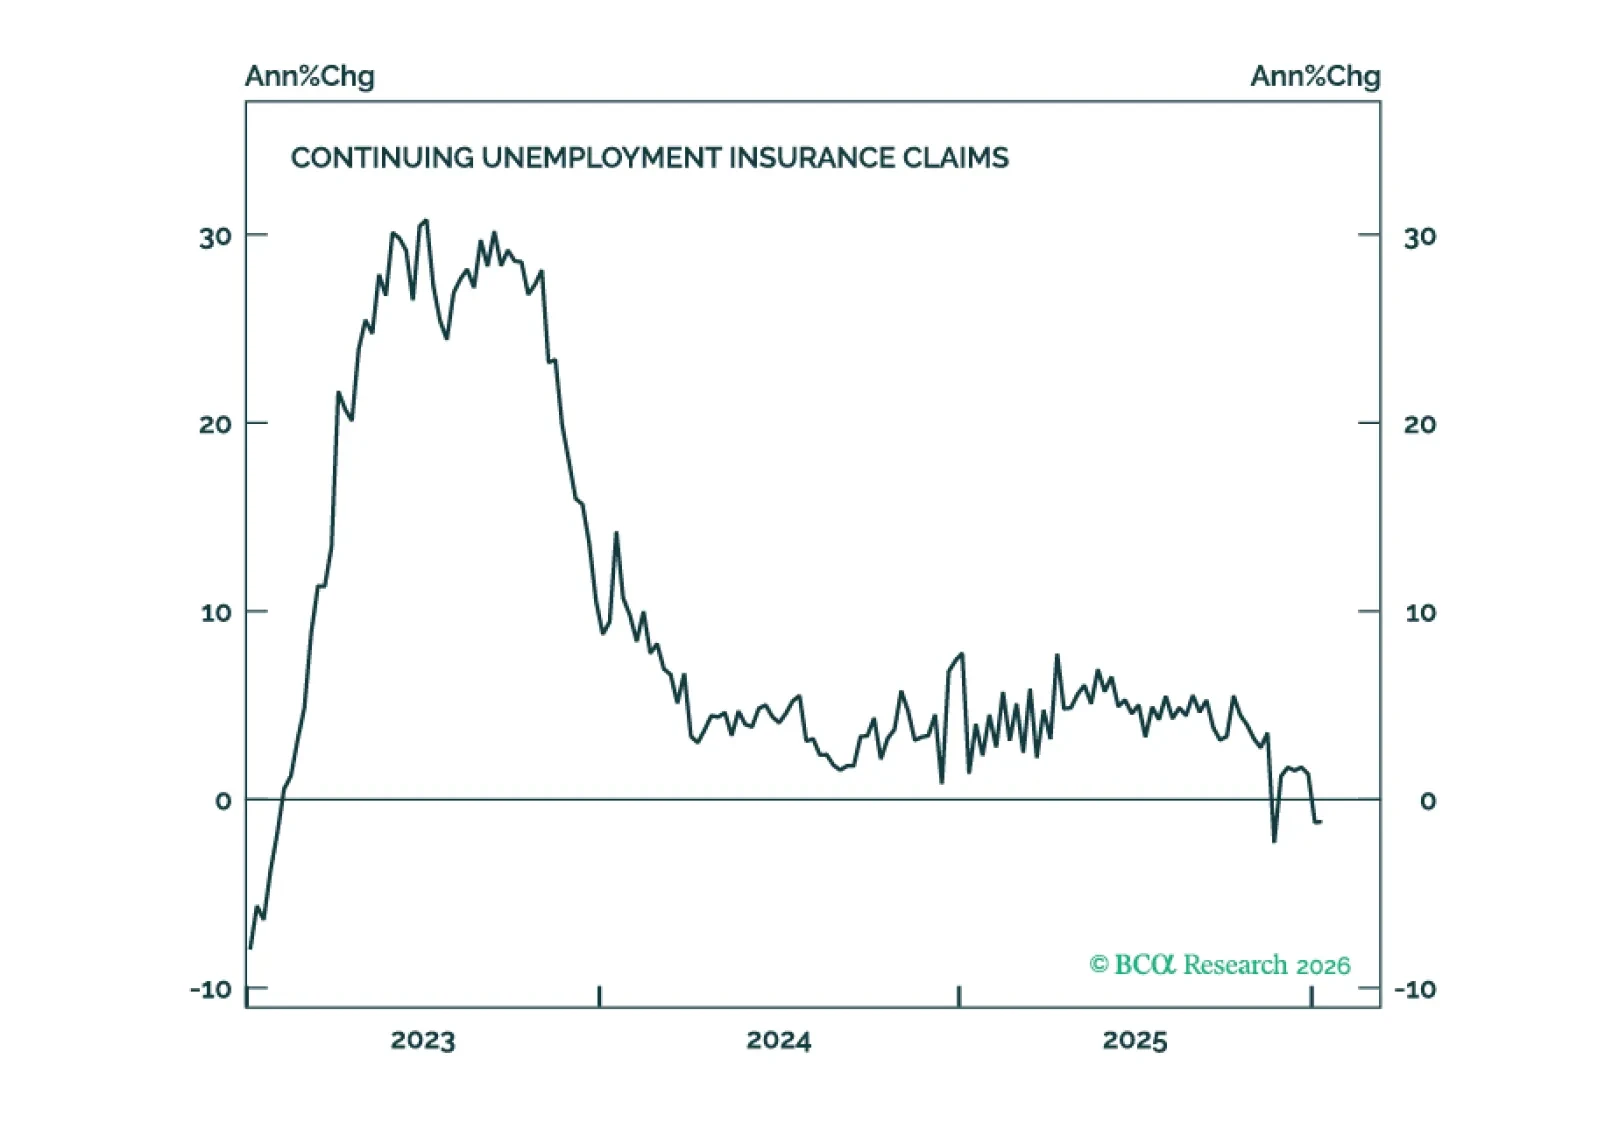
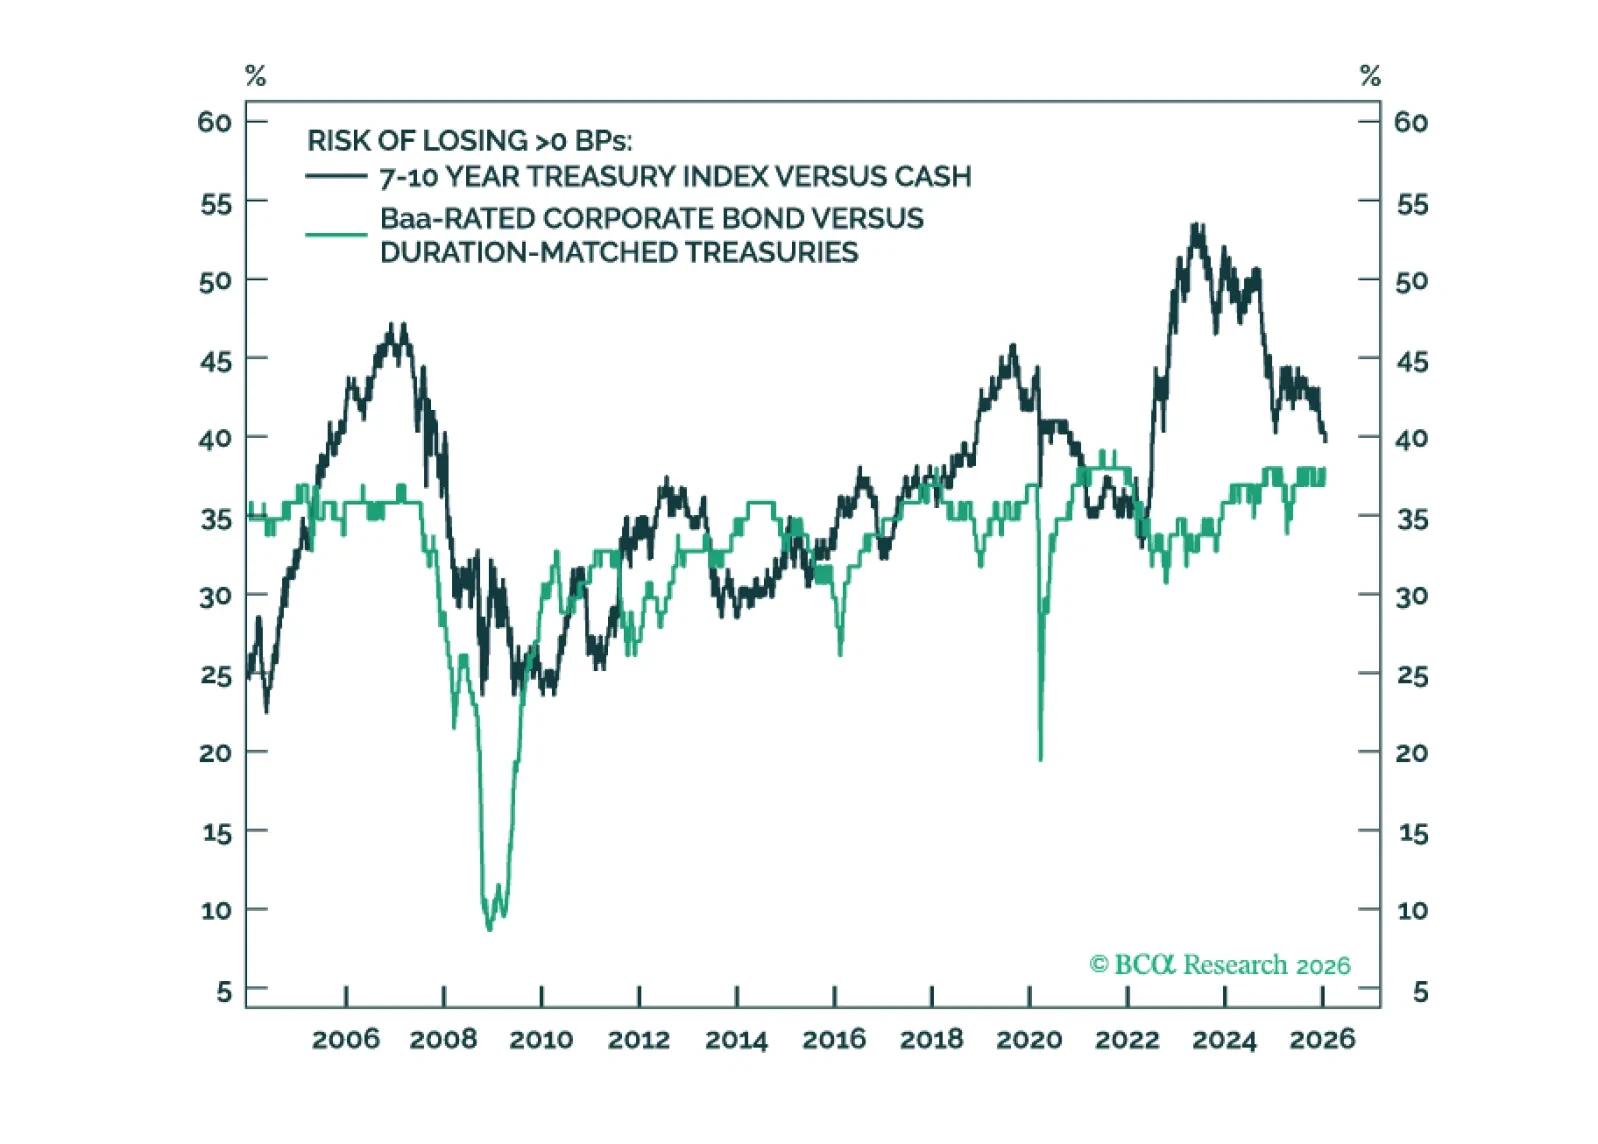
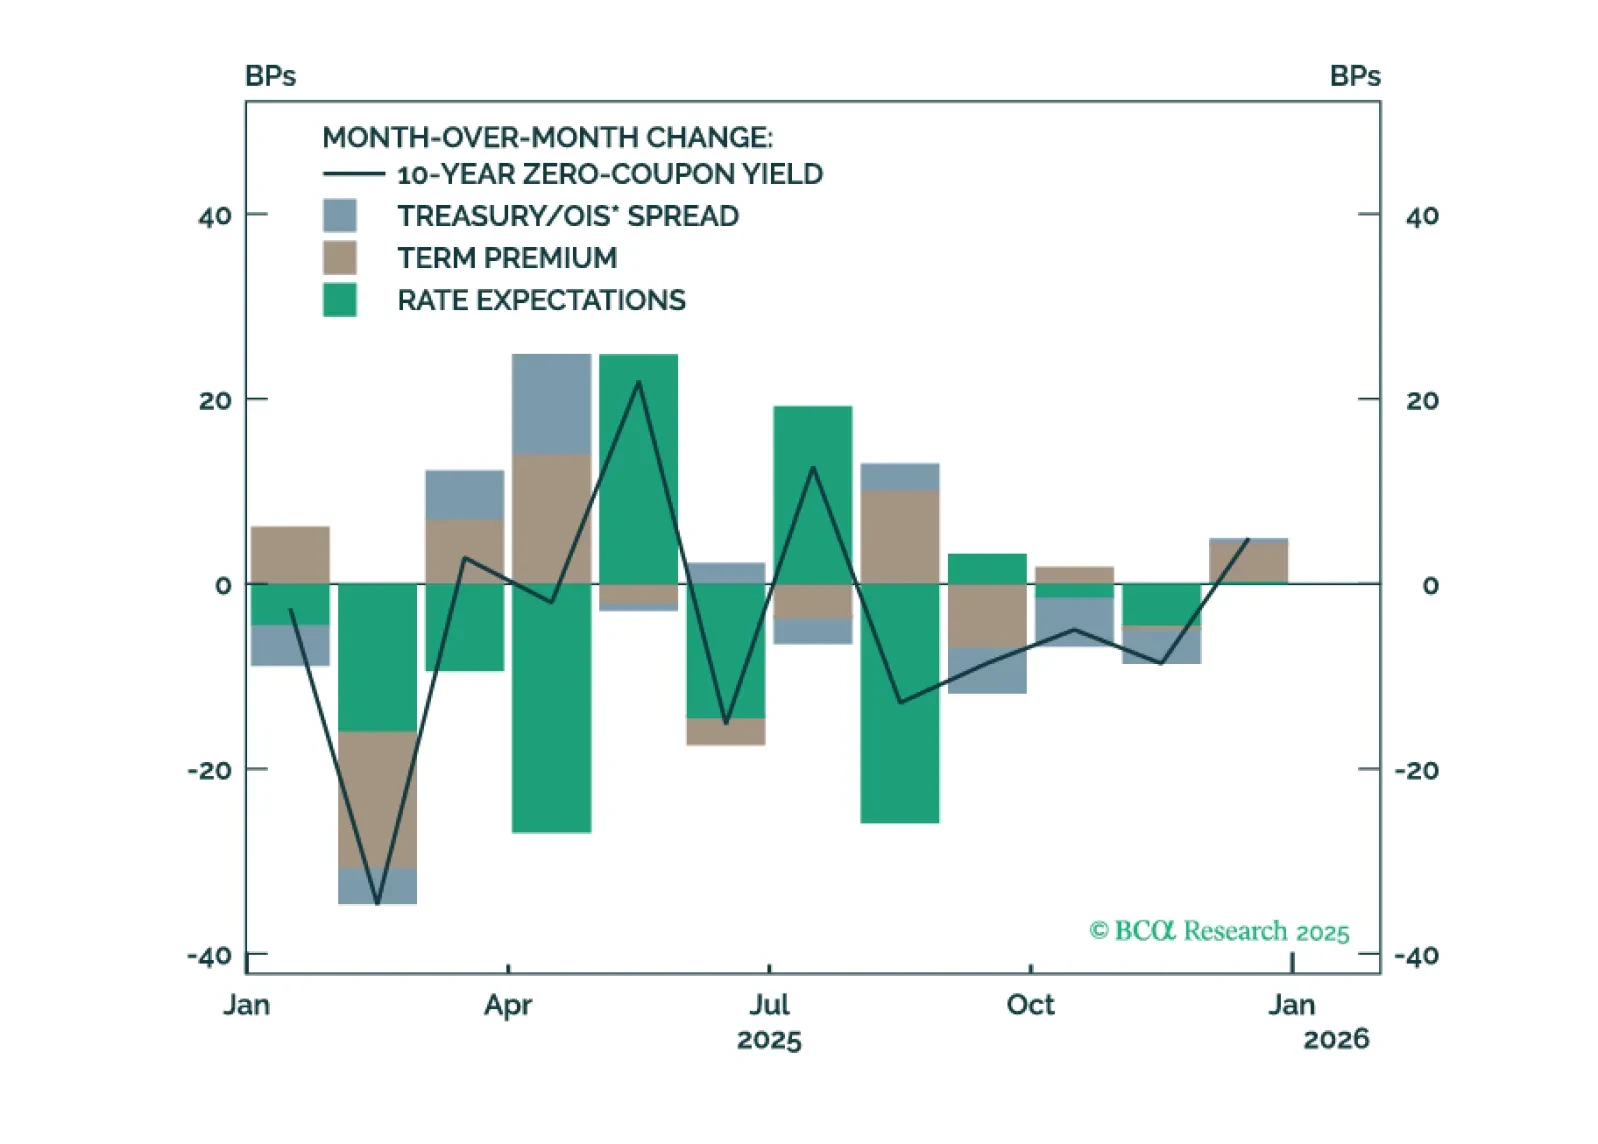
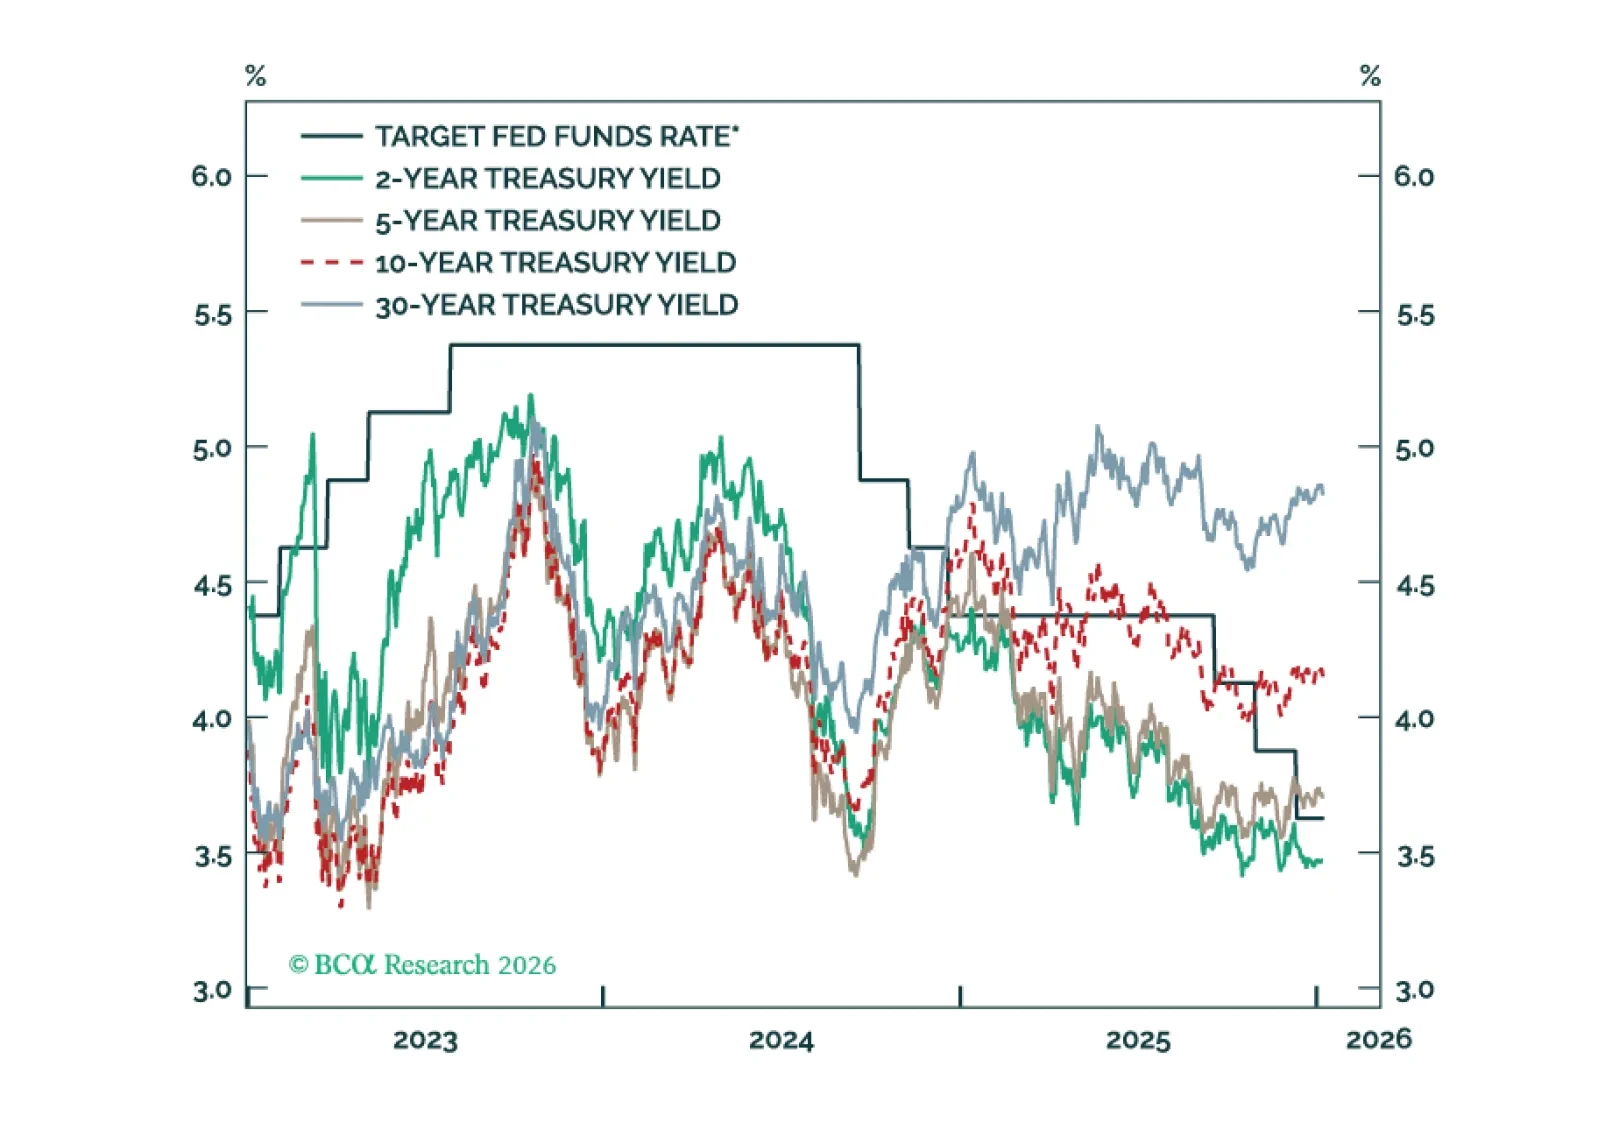
10年物米国債のタームプレミアムは、現在BaaおよびBa格付けのクレジットスプレッドと競合する水準にある。タームプレミアムが圧縮されなくても、金利ボラティリティが低い環境ではデュレーション・キャリートレードがクレジット・キャリートレードを上回る可能性がある。
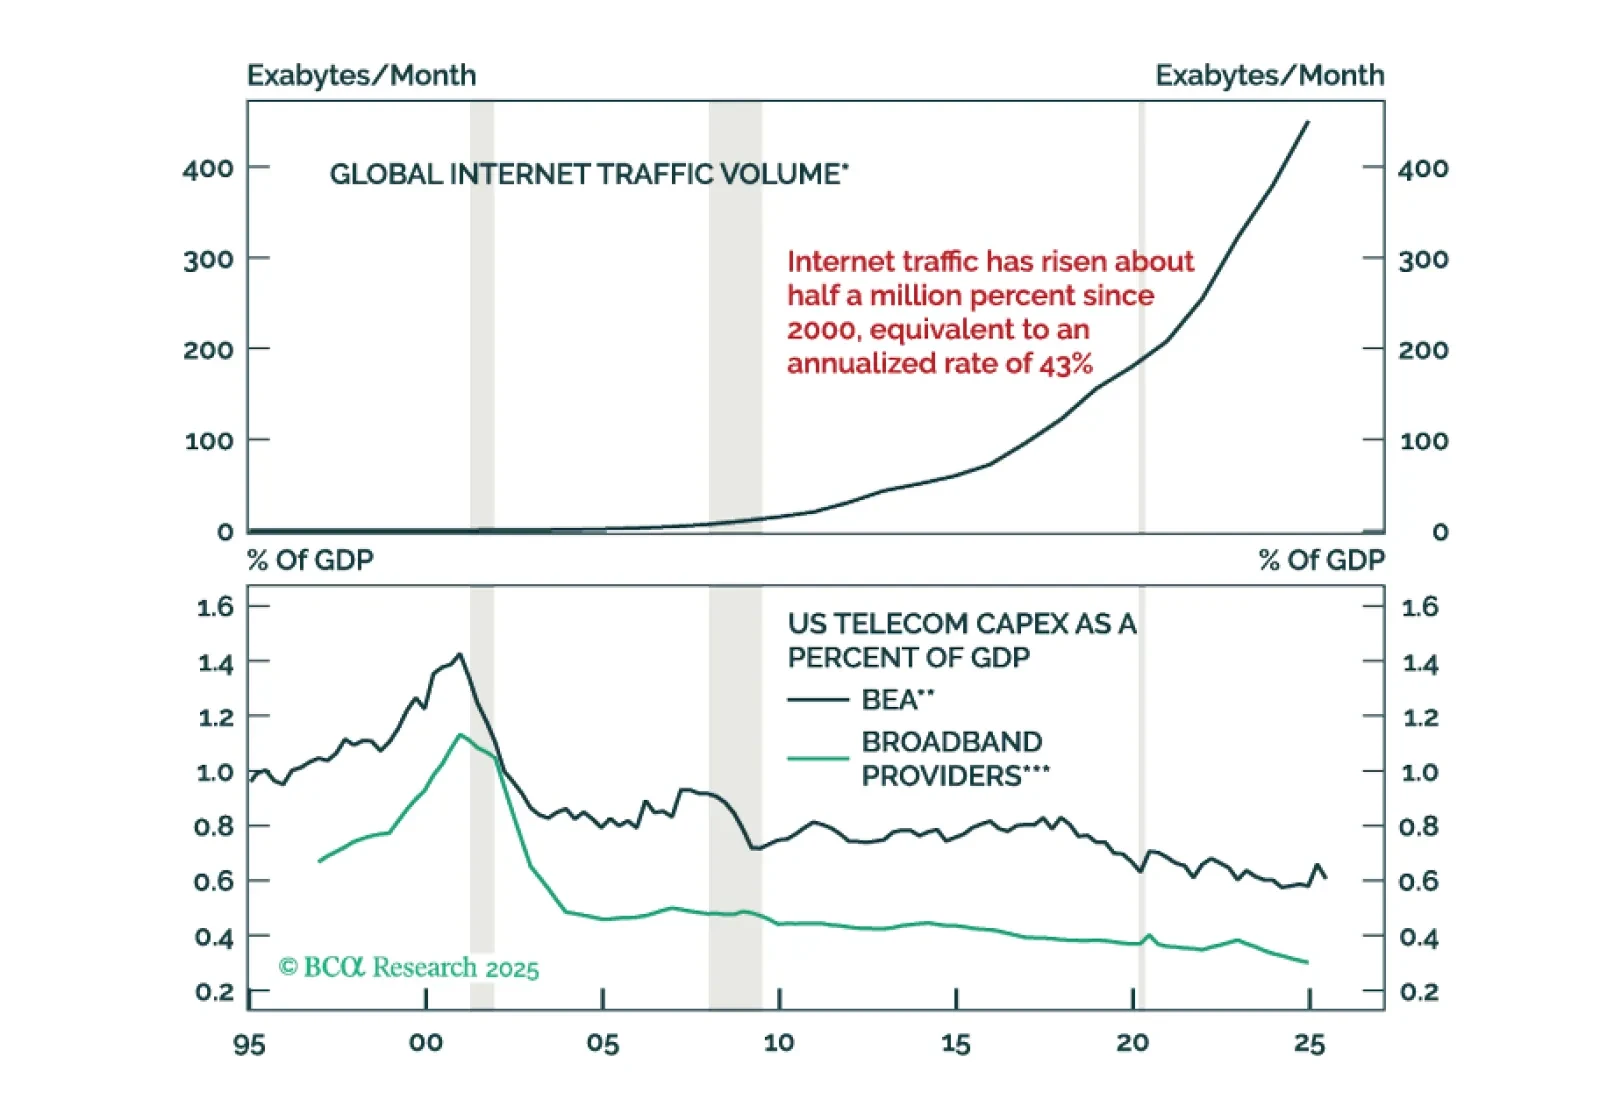
今年も、AIブームがバブル崩壊に至った未来を振り返る形で、2026年の見通しをお届けします。
来週、水曜日の12月17日午前10時30分(EST)/ 午後3時30分(GMT)/ 午後4時30分(CET)に開催されるウェブキャストで、経済と金融市場についての議論にぜひご参加ください。また、APAC向けのウェブキャストは、12月16日(火)午後8時(EST)/ 翌日午前9時(HKT)に開催されます。
これをもって、本年の締めくくりとさせていただきます。皆さま、そしてご家族の皆さまにとって、幸せで健康な2026年でありますようにお祈りしております。次回は1月2日(金)に「マクロクアント・モデル・アップデート」をお届けします。
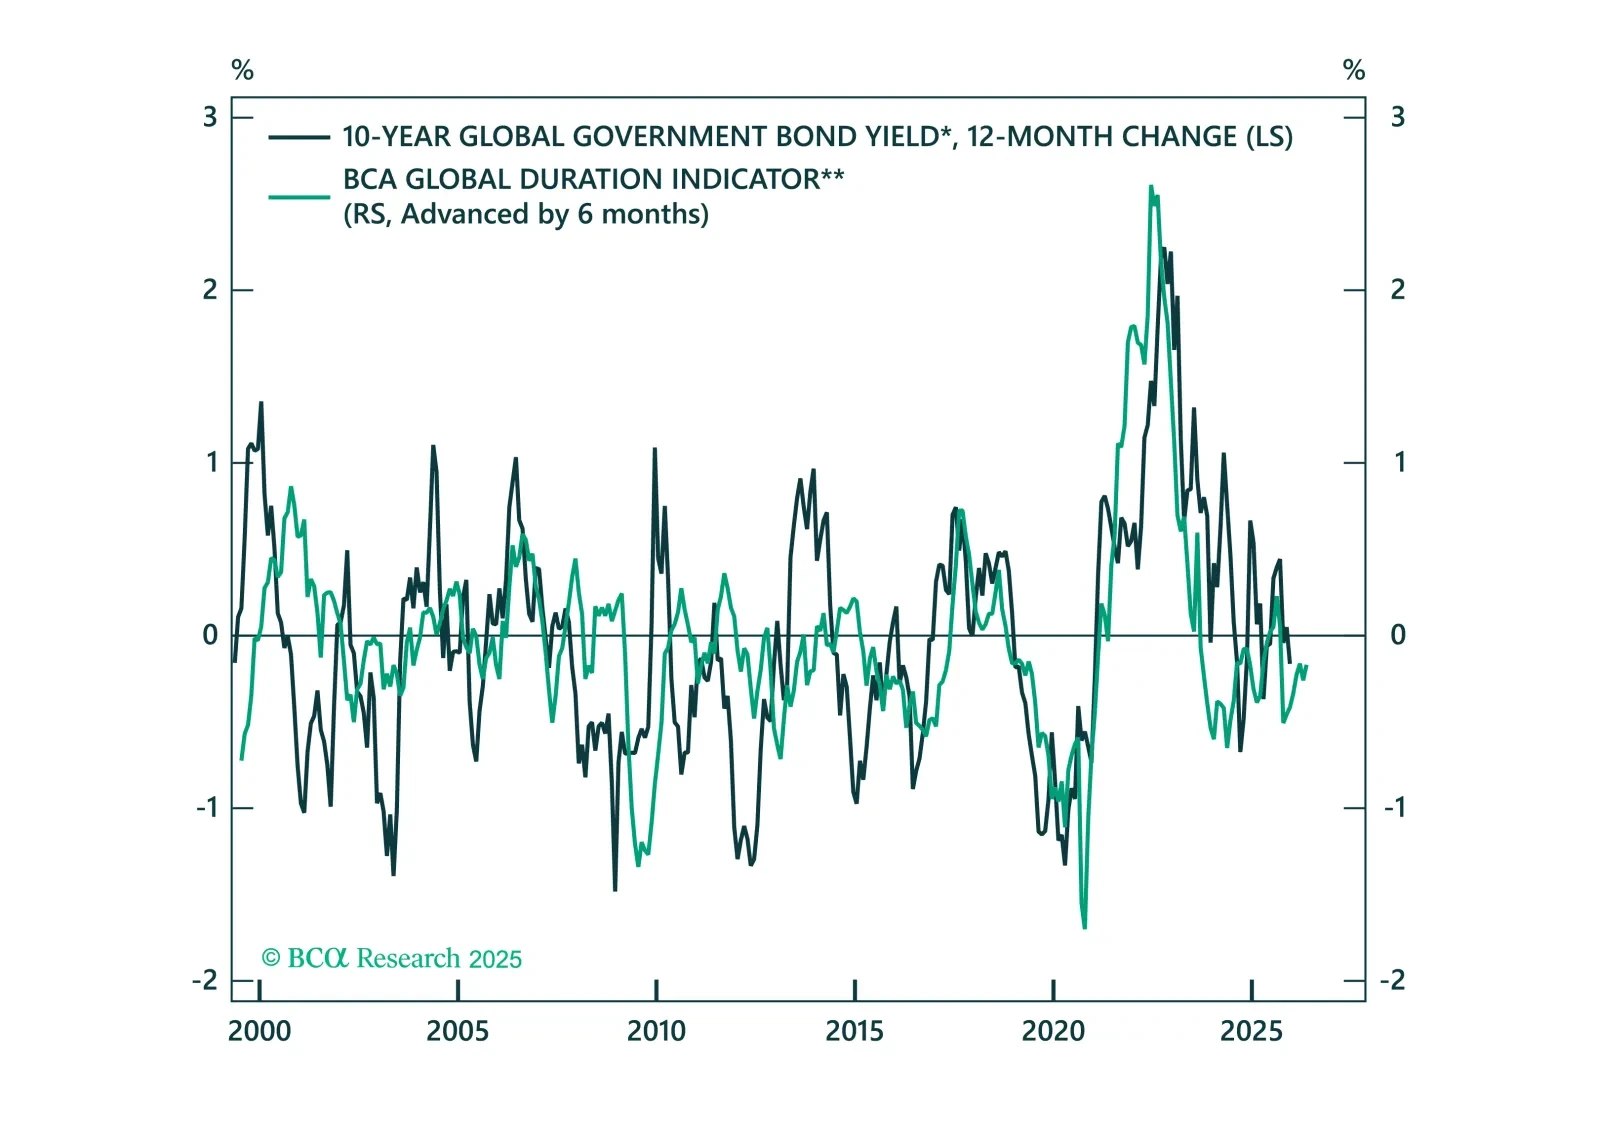
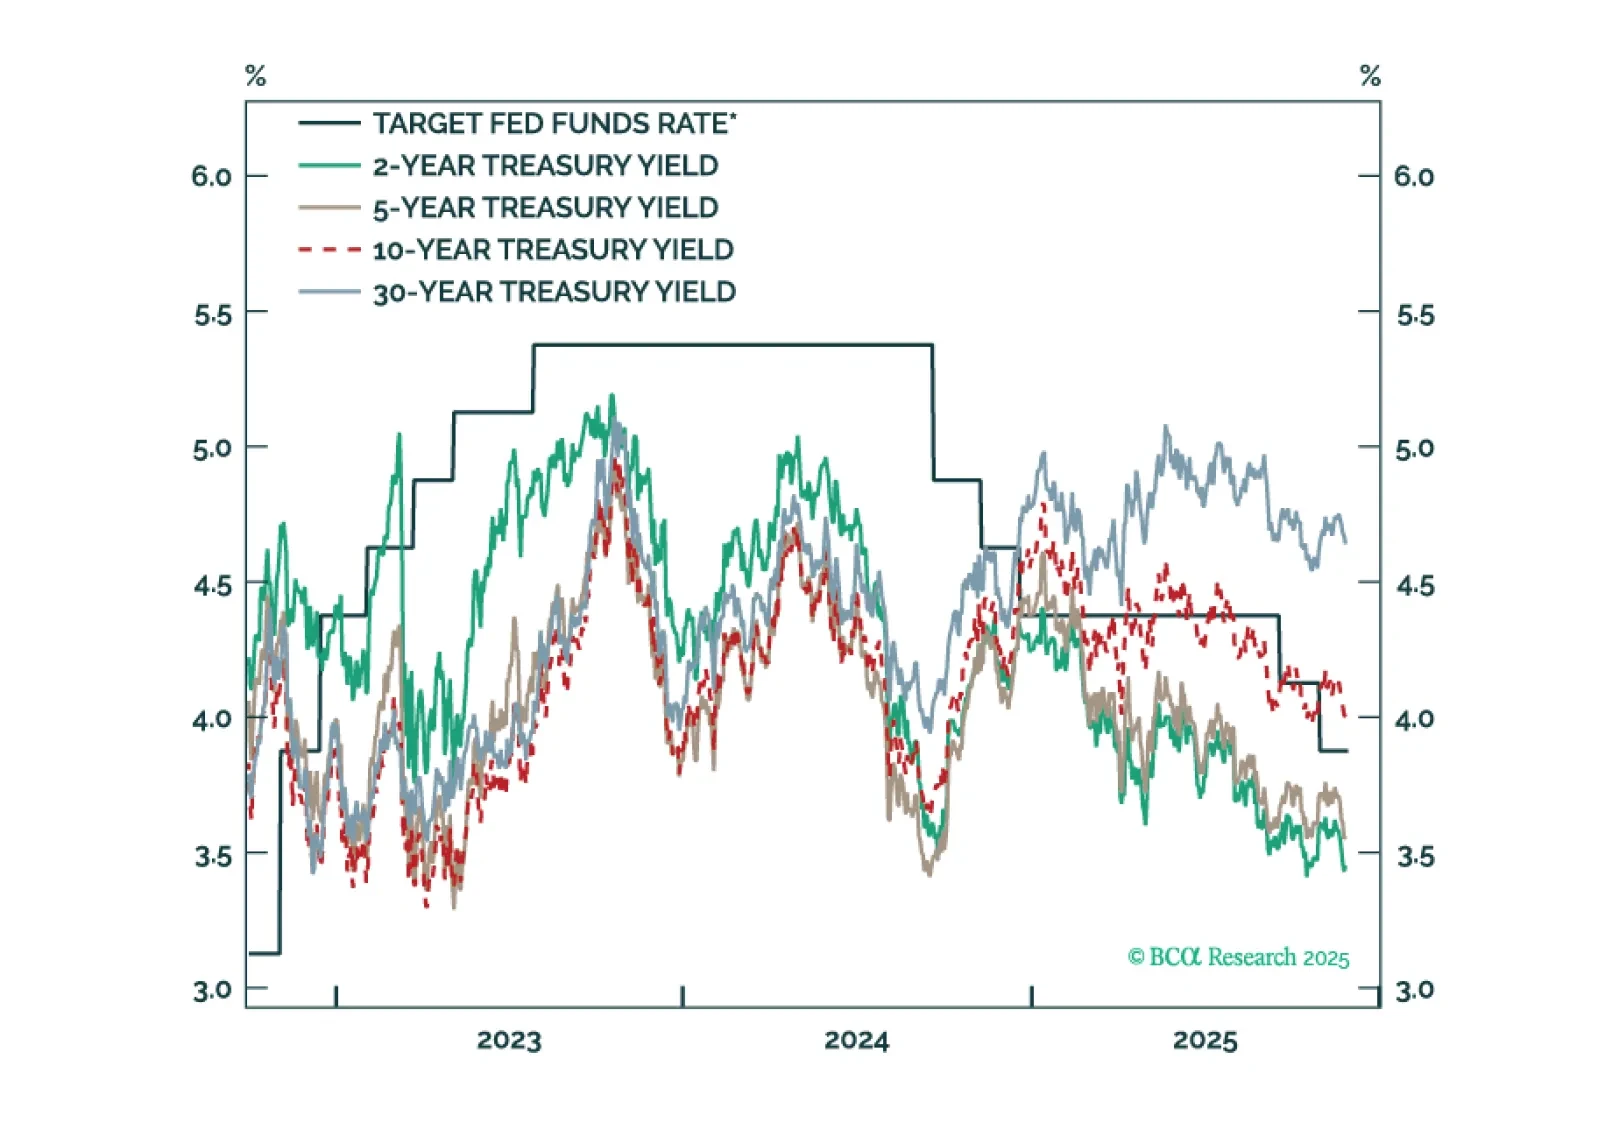
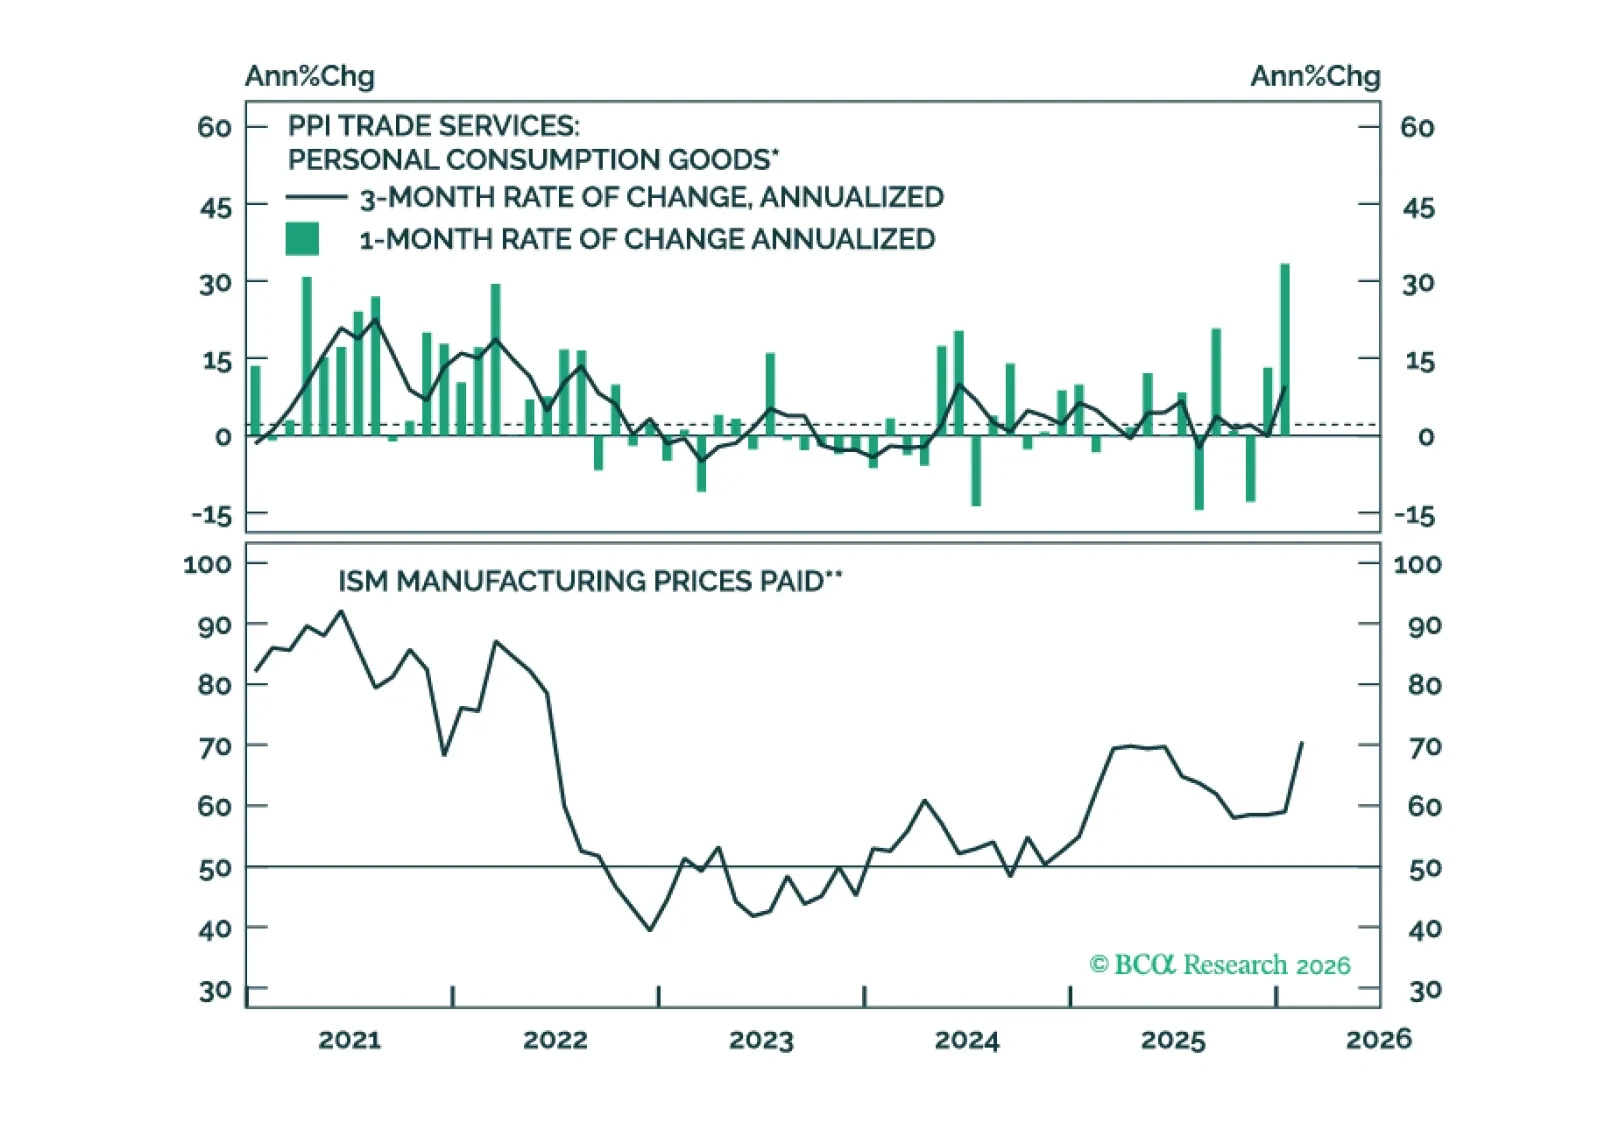
2026年のグローバル・フィクスト・インカム市場に対する5つの主要な見解を提示します。この年は、グローバルな緩和サイクルが終焉を迎える年となるでしょう。