Commodities
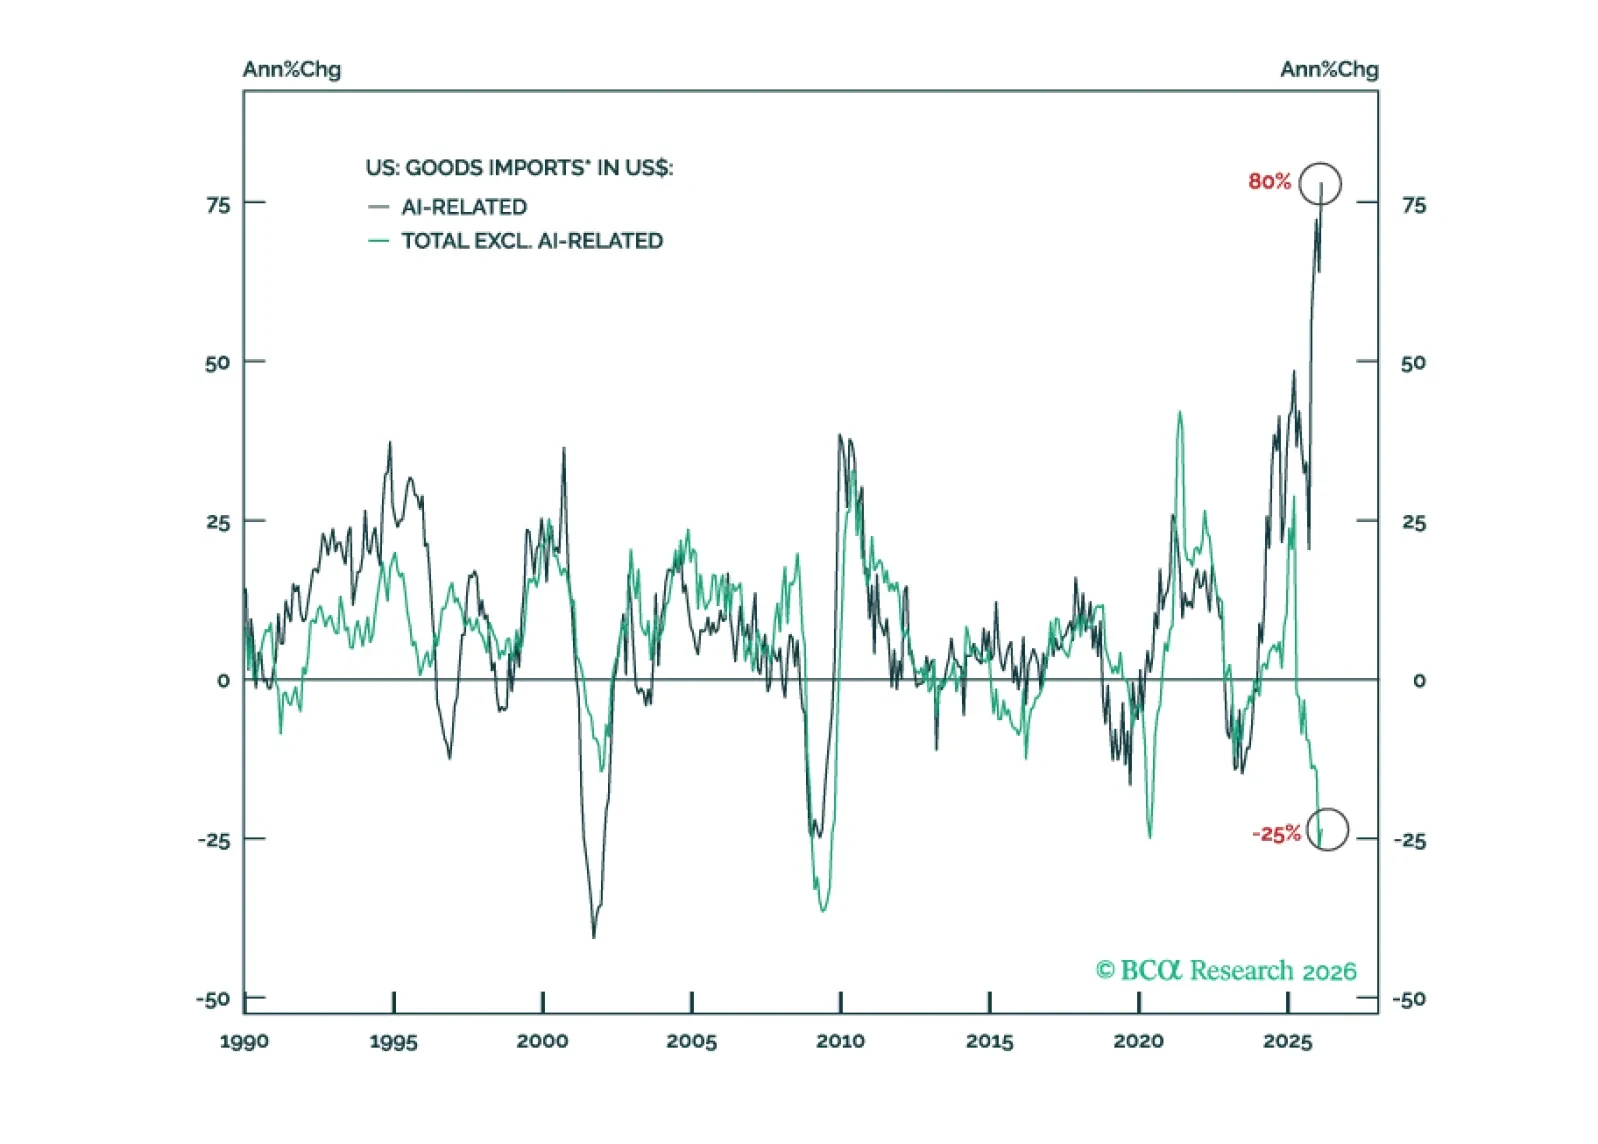
セクション Iでは、ダグはS&P 500の収益見通しと現在の設備投資を、拡張局面の同段階にある過去のサイクルと比較しつつ、企業投資におけるK字型の二極化も検討しています。セクション II, マチューは、オーストラリアとカナダが敬遠され、過小評価されており、構造的なリレーティングの瀬戸際にあると主張します。明確なきっかけが見えるのを待つ長期投資家は参入のタイミングを逃すだろう。
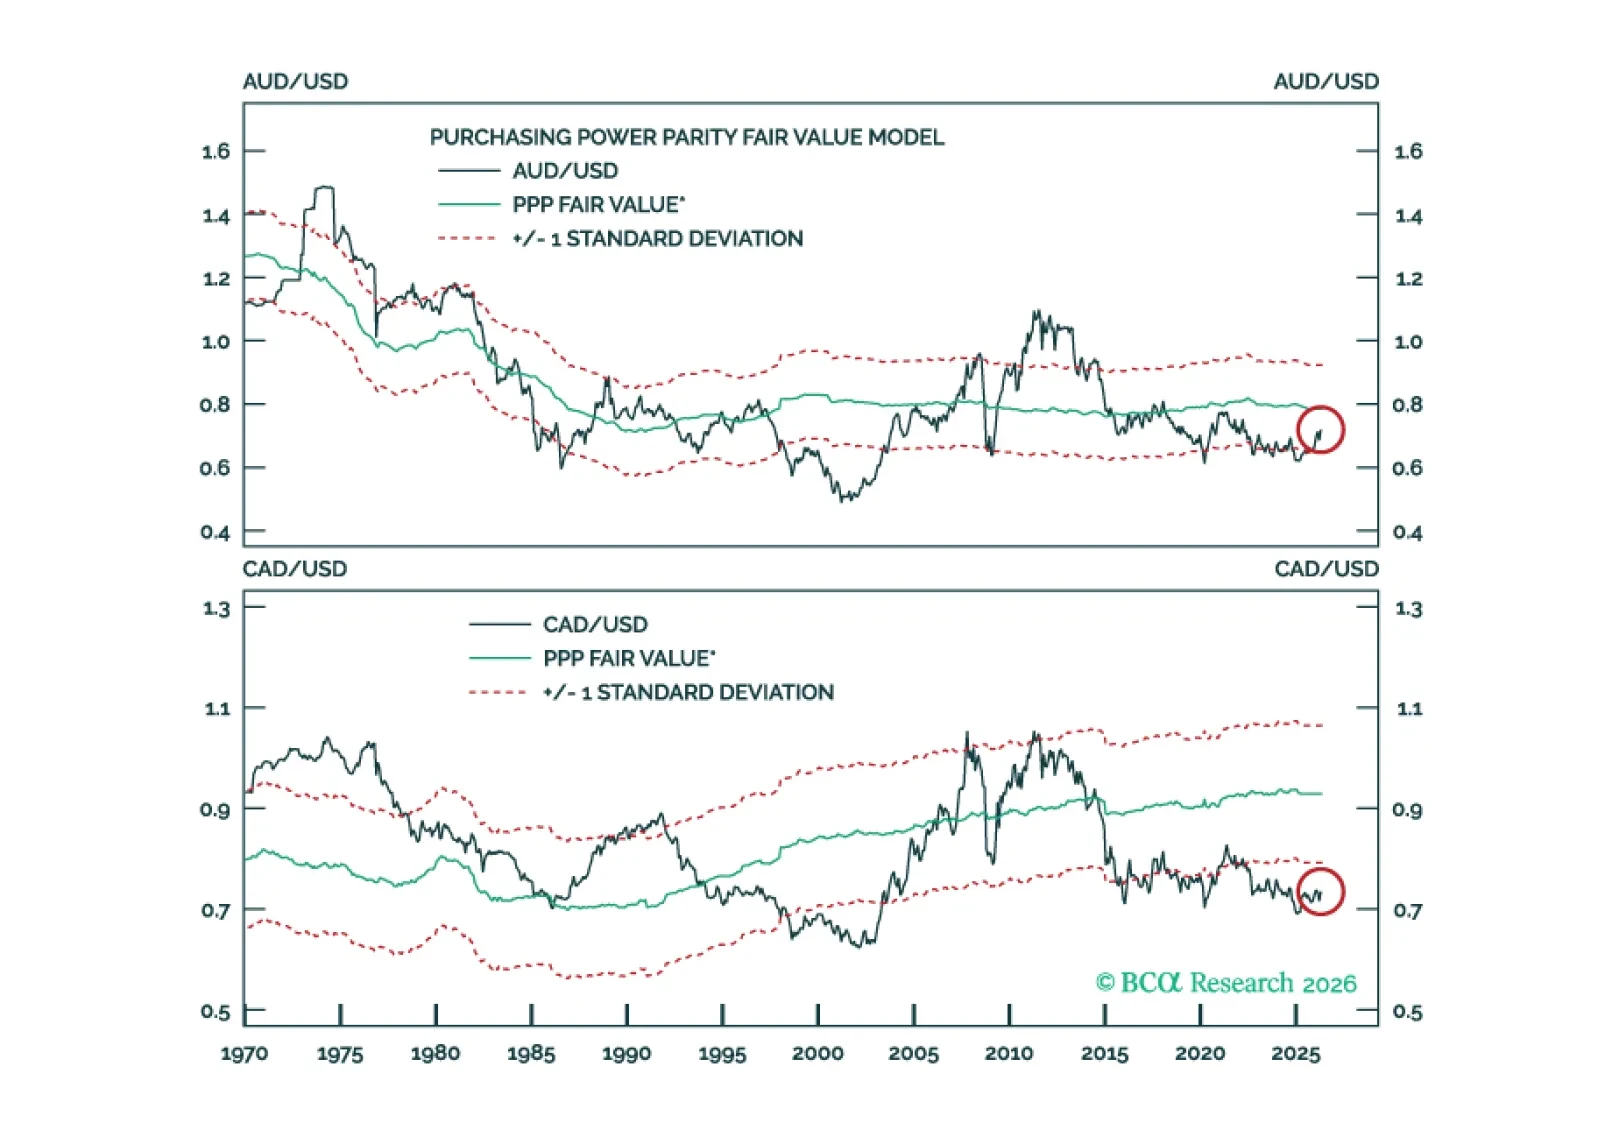
このスペシャル・レポートは、オーストラリアとカナダが敬遠され、過小評価されており、構造的な再評価の瀬戸際にあると主張する。きっかけが明白になるまで待つ長期投資家は、エントリーポイントを逃すだろう。
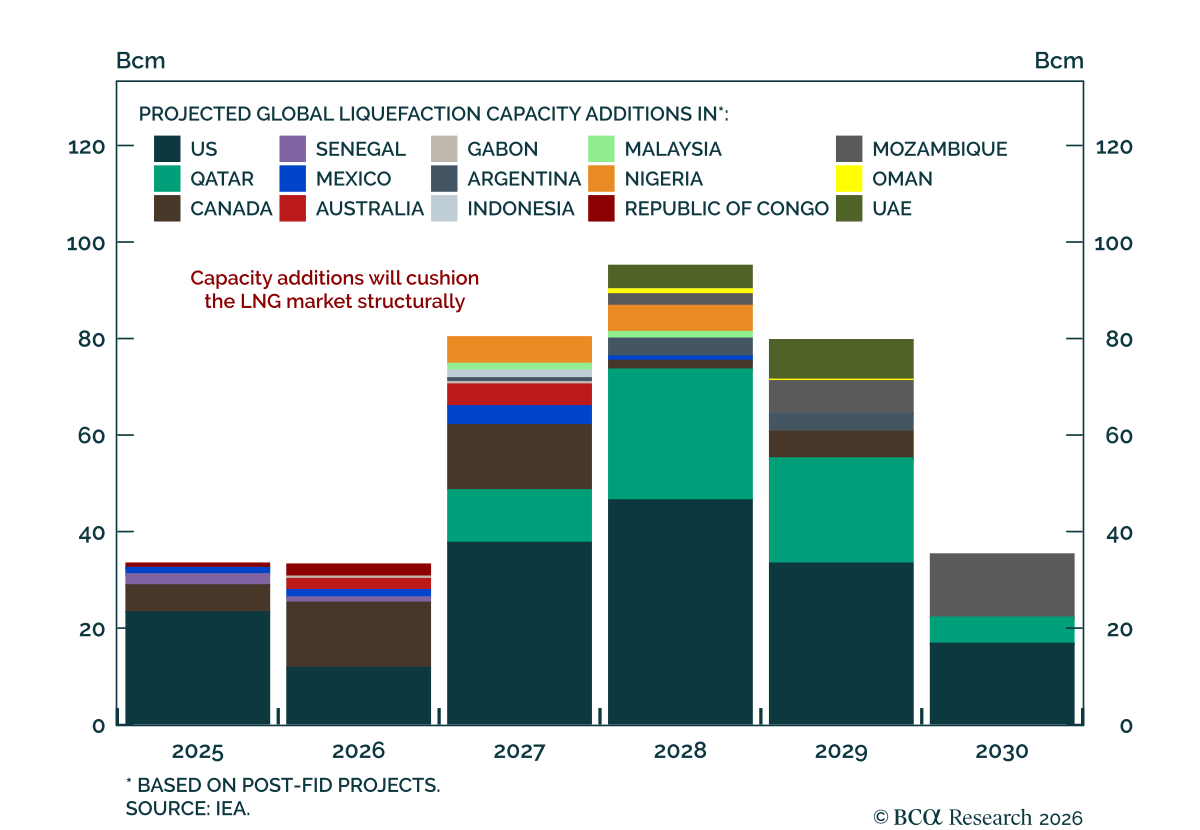
当社の コモディティ・ストラテジストは、天然ガス価格が2026年を通じて高水準で推移し、2028年以降に供給過剰への構造的な転換が起こると見ています。ホルムズ海峡の混乱はペルシャ湾のLNG輸出に対する最も重要な制約となっており、たとえ5月に再開したとしても年間の世界輸出量は少なくとも6%減少する見込みです。大きな需要側の反応が見られない中、市場は年末までにさらに引き締まり、新たな液化能力は短期的な不足を部分的にしか相殺しません。…
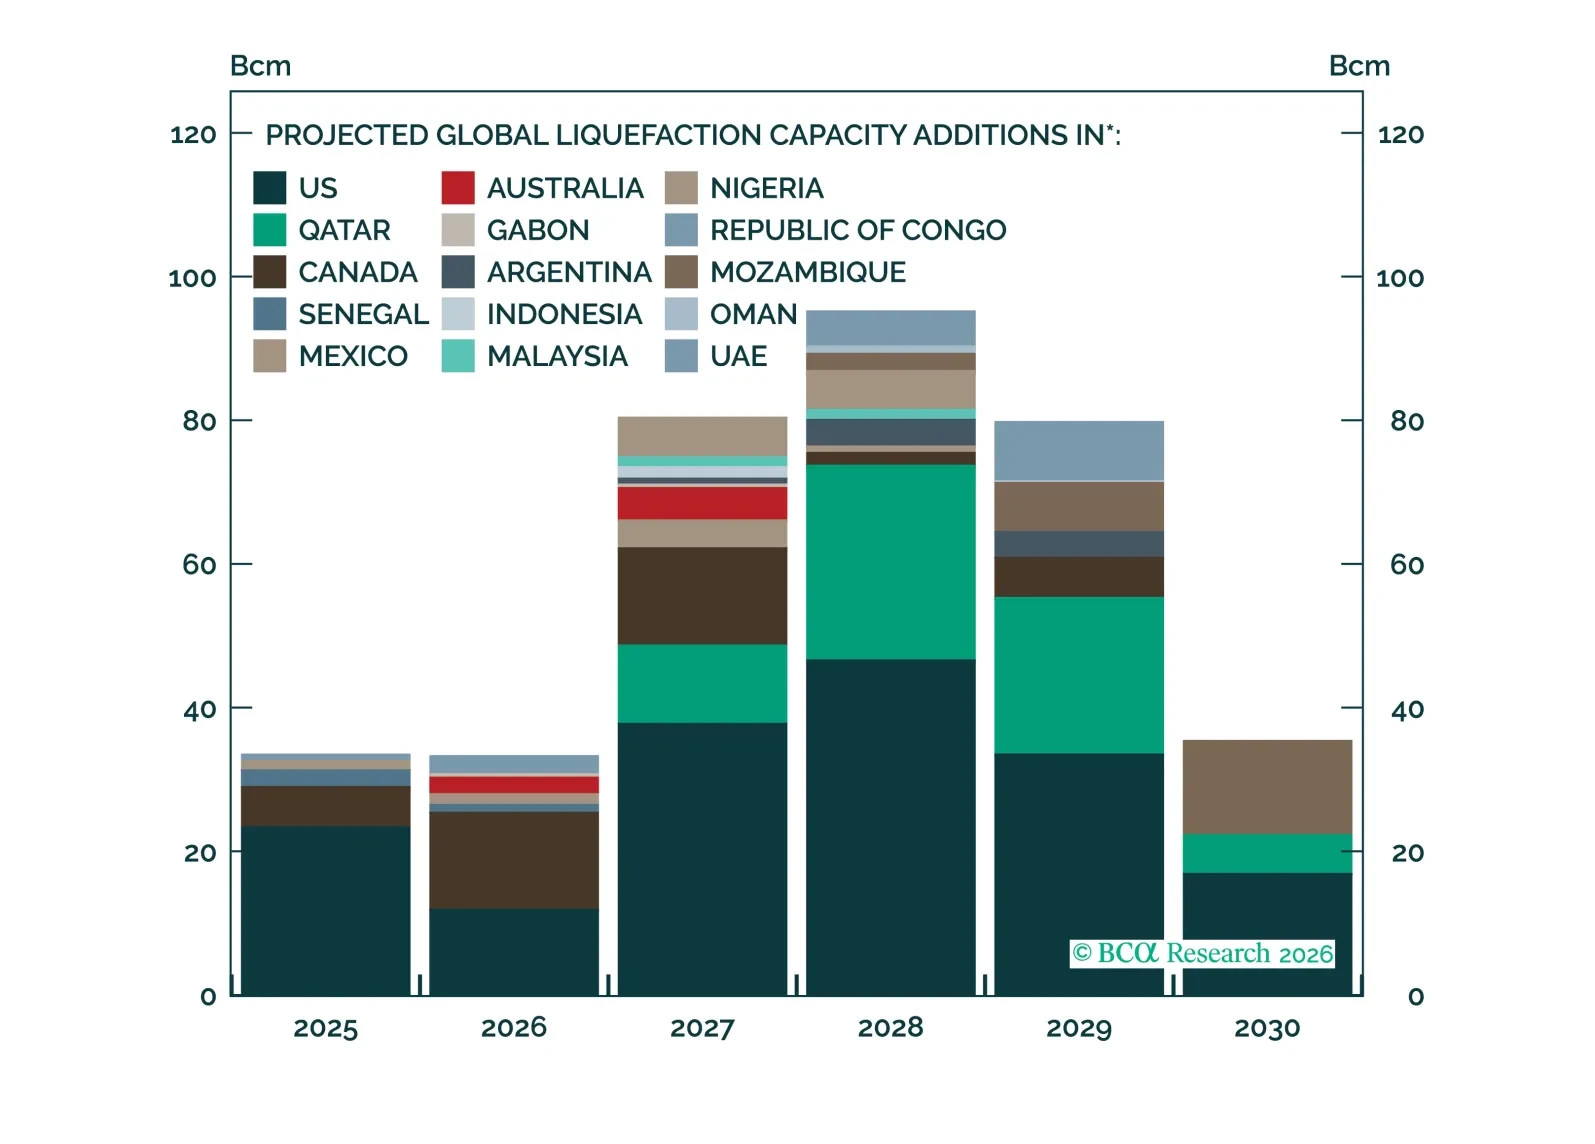
イラン戦争はLNGの生産能力を損ない、ホルムズ海峡を通るタンカーの航行を停止させています。私たちは、循環的および構造的な時間軸にわたって紛争がLNG市場に与える影響を評価します。
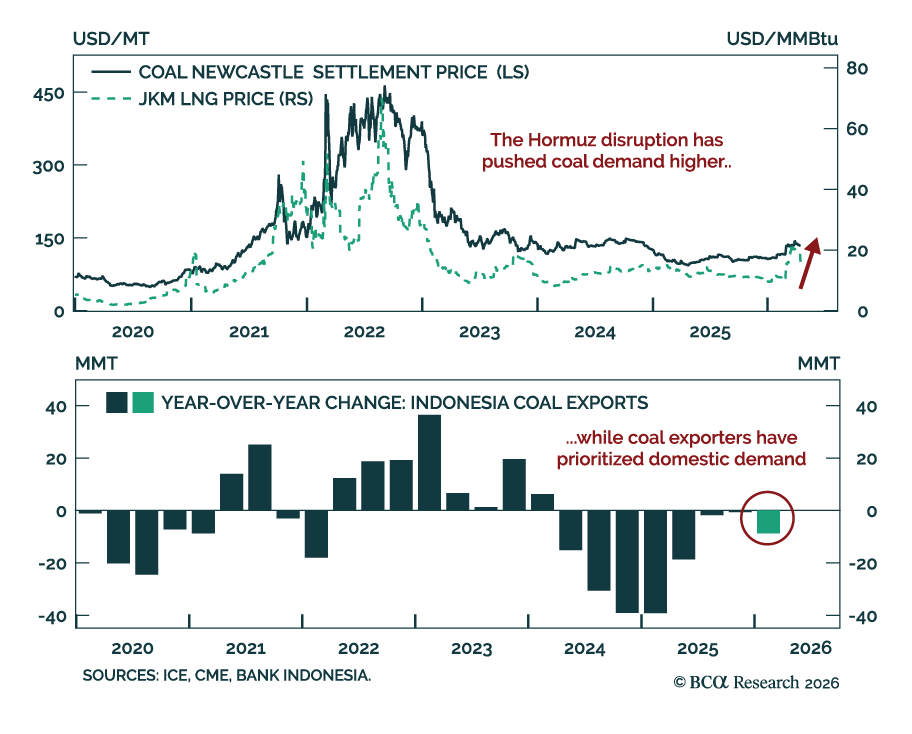
ホルムズ海峡の混乱により、アジア全域でLNGから石炭への代替が進んだ。インドは石炭火力で10,000 MWのメンテナンス停止を7月に延期し、夏のピーク需要に向けて石炭設備により依存する見込みだ;韓国は石炭発電の稼働率80%の上限を撤廃し、日本は4月から最長1年間、老朽発電所のフル稼働を容認している。…
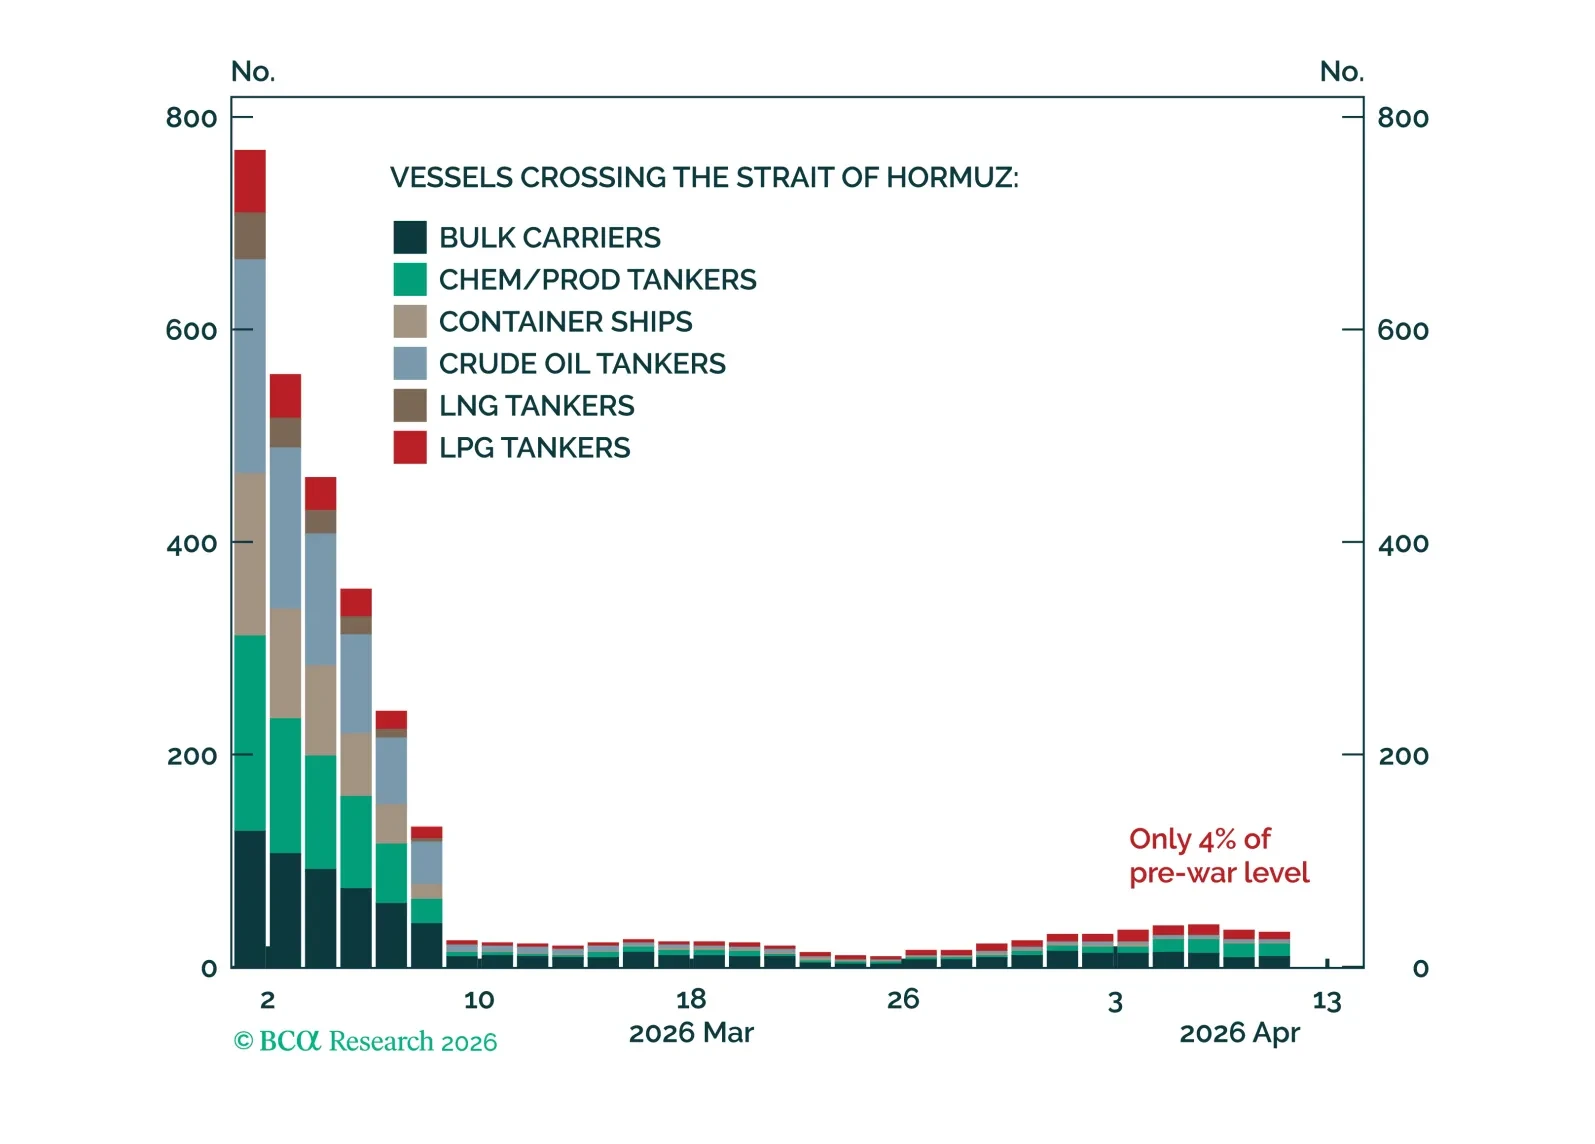
本レポートではベースケースから逸脱し、代わりにホルムズ海峡の通航が即時に改善するものと仮定します。この演習により、適切な条件が整えば世界の石油供給不足が最終的にどのように相殺され得るかを検証できます。
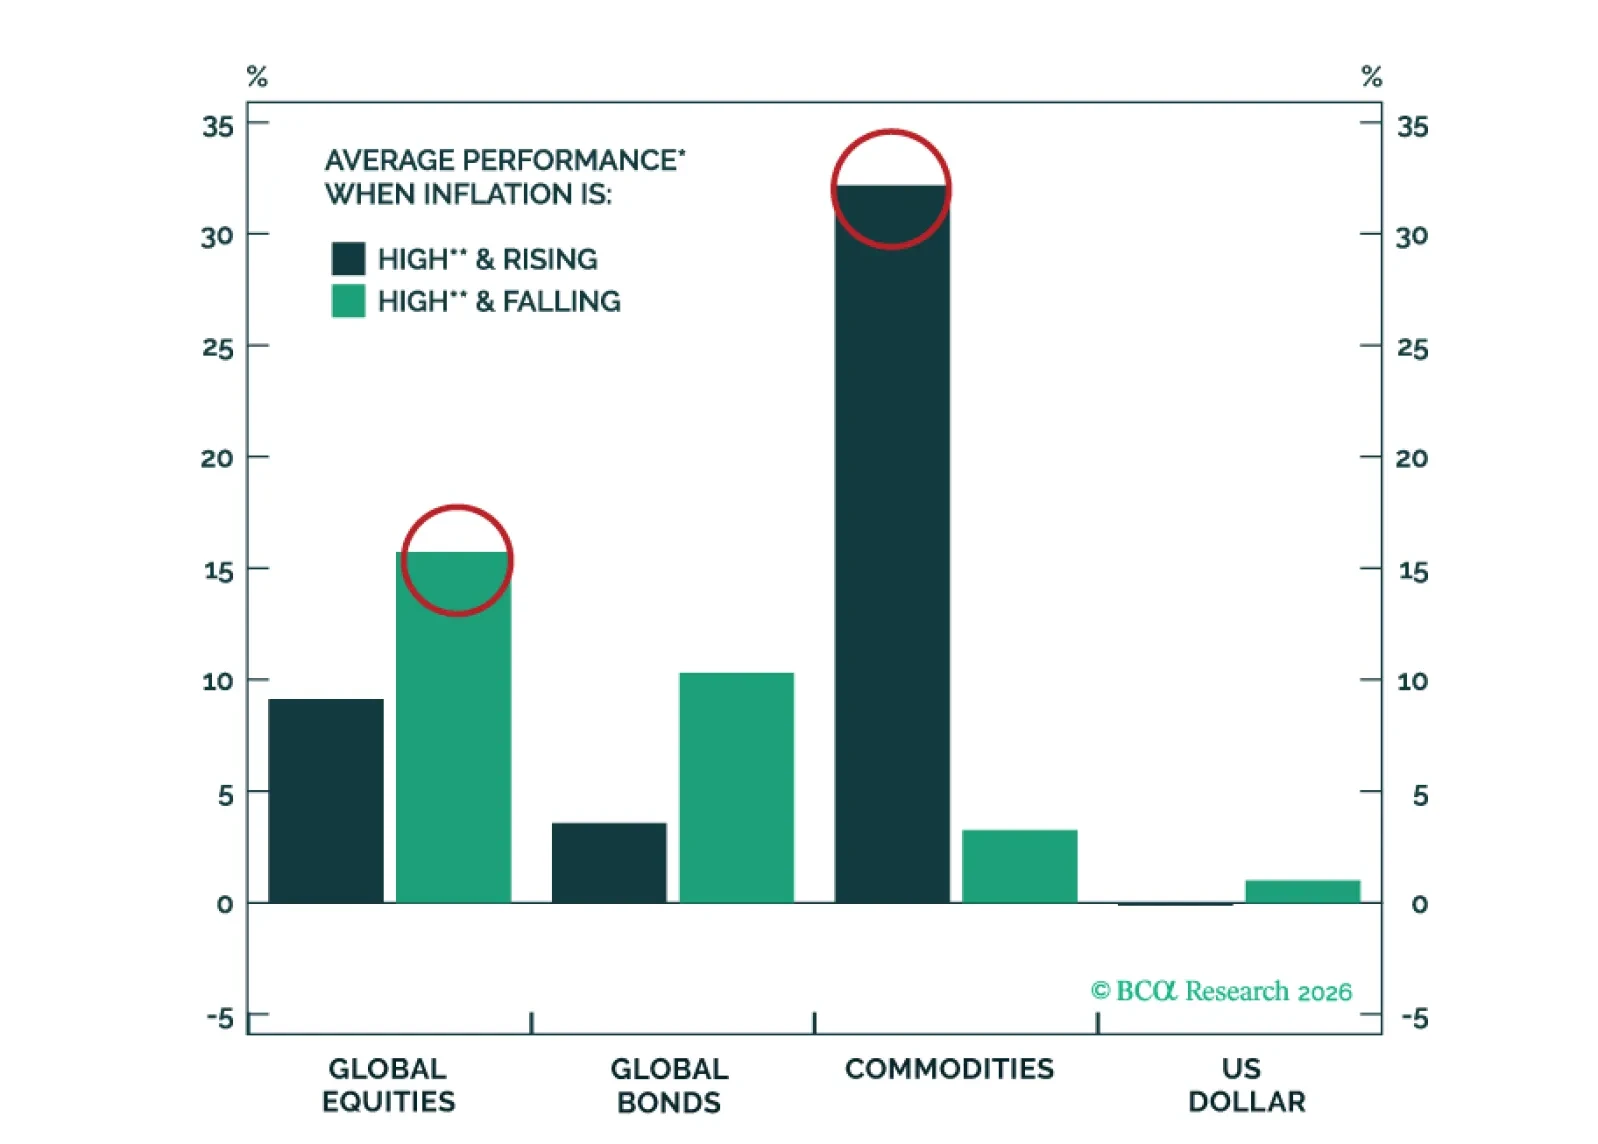
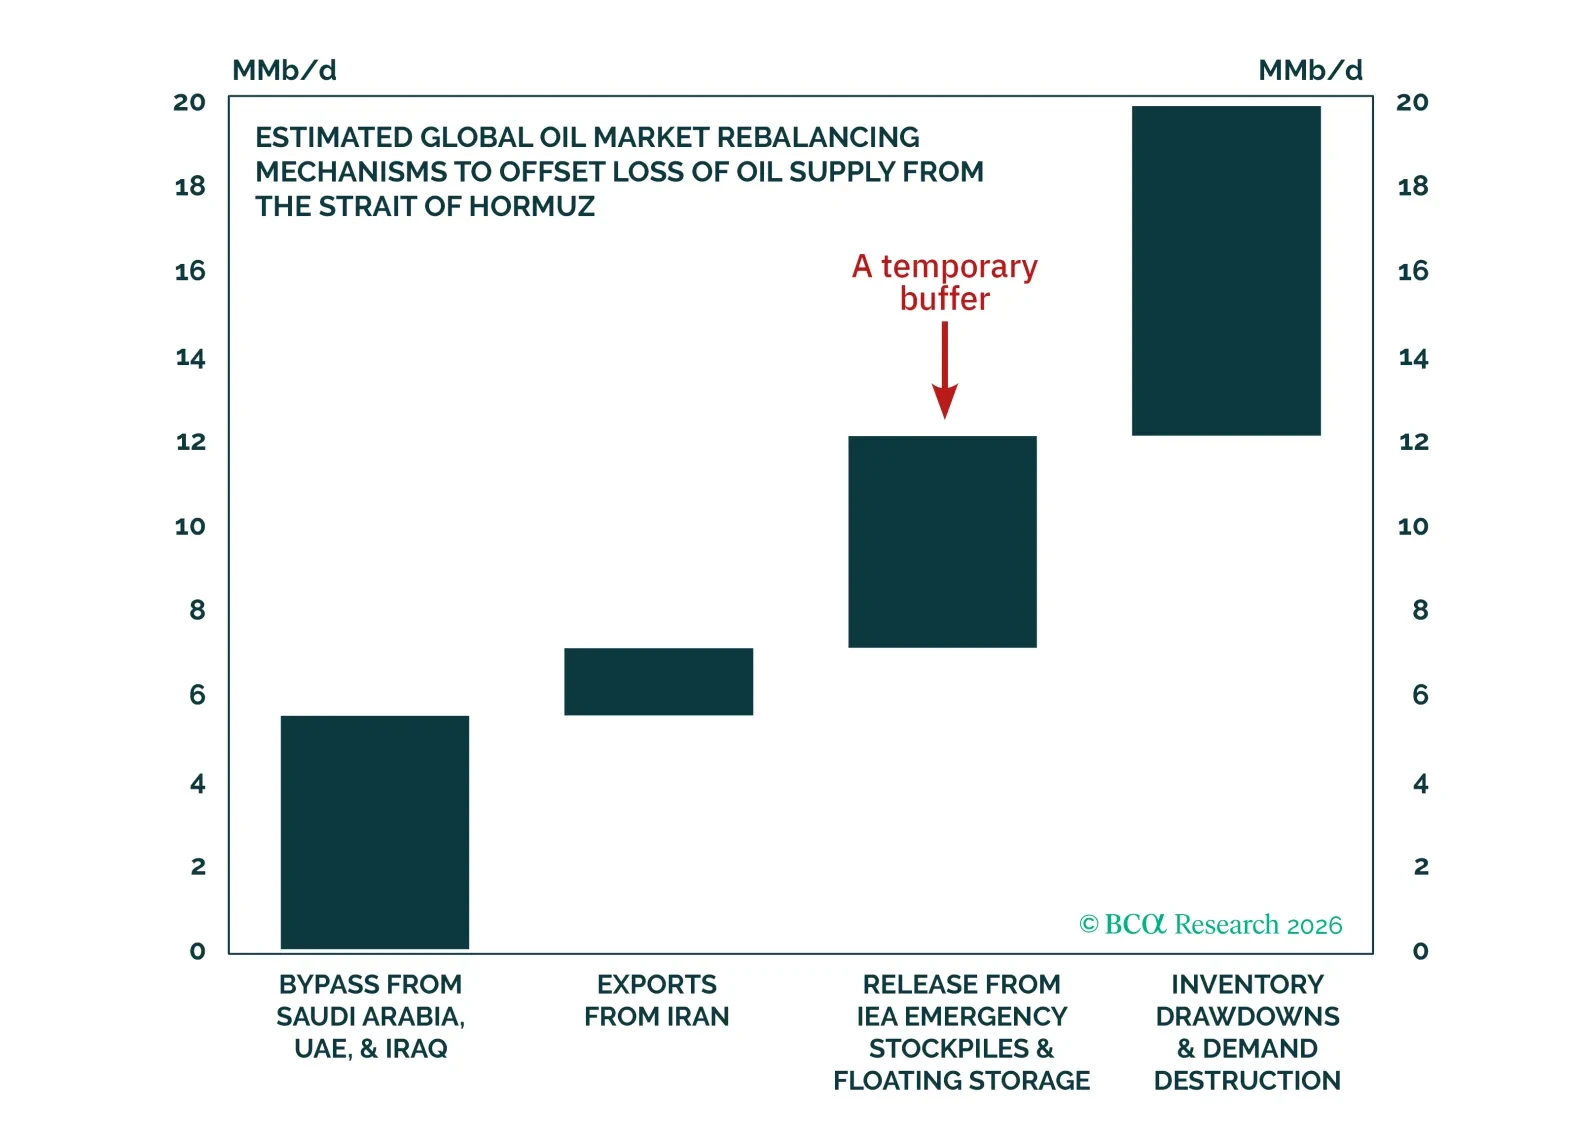
この1か月で、石油市場参加者はホルムズ海峡の閉鎖により生じた世界の石油供給のギャップを埋めるために奔走してきた。これらの取り組みは印象的だが、混乱の規模が大きいため結局は不十分である。ホルムズ海峡の通航が回復するまで、エネルギー価格には上方圧力が優勢であり続けるだろう。
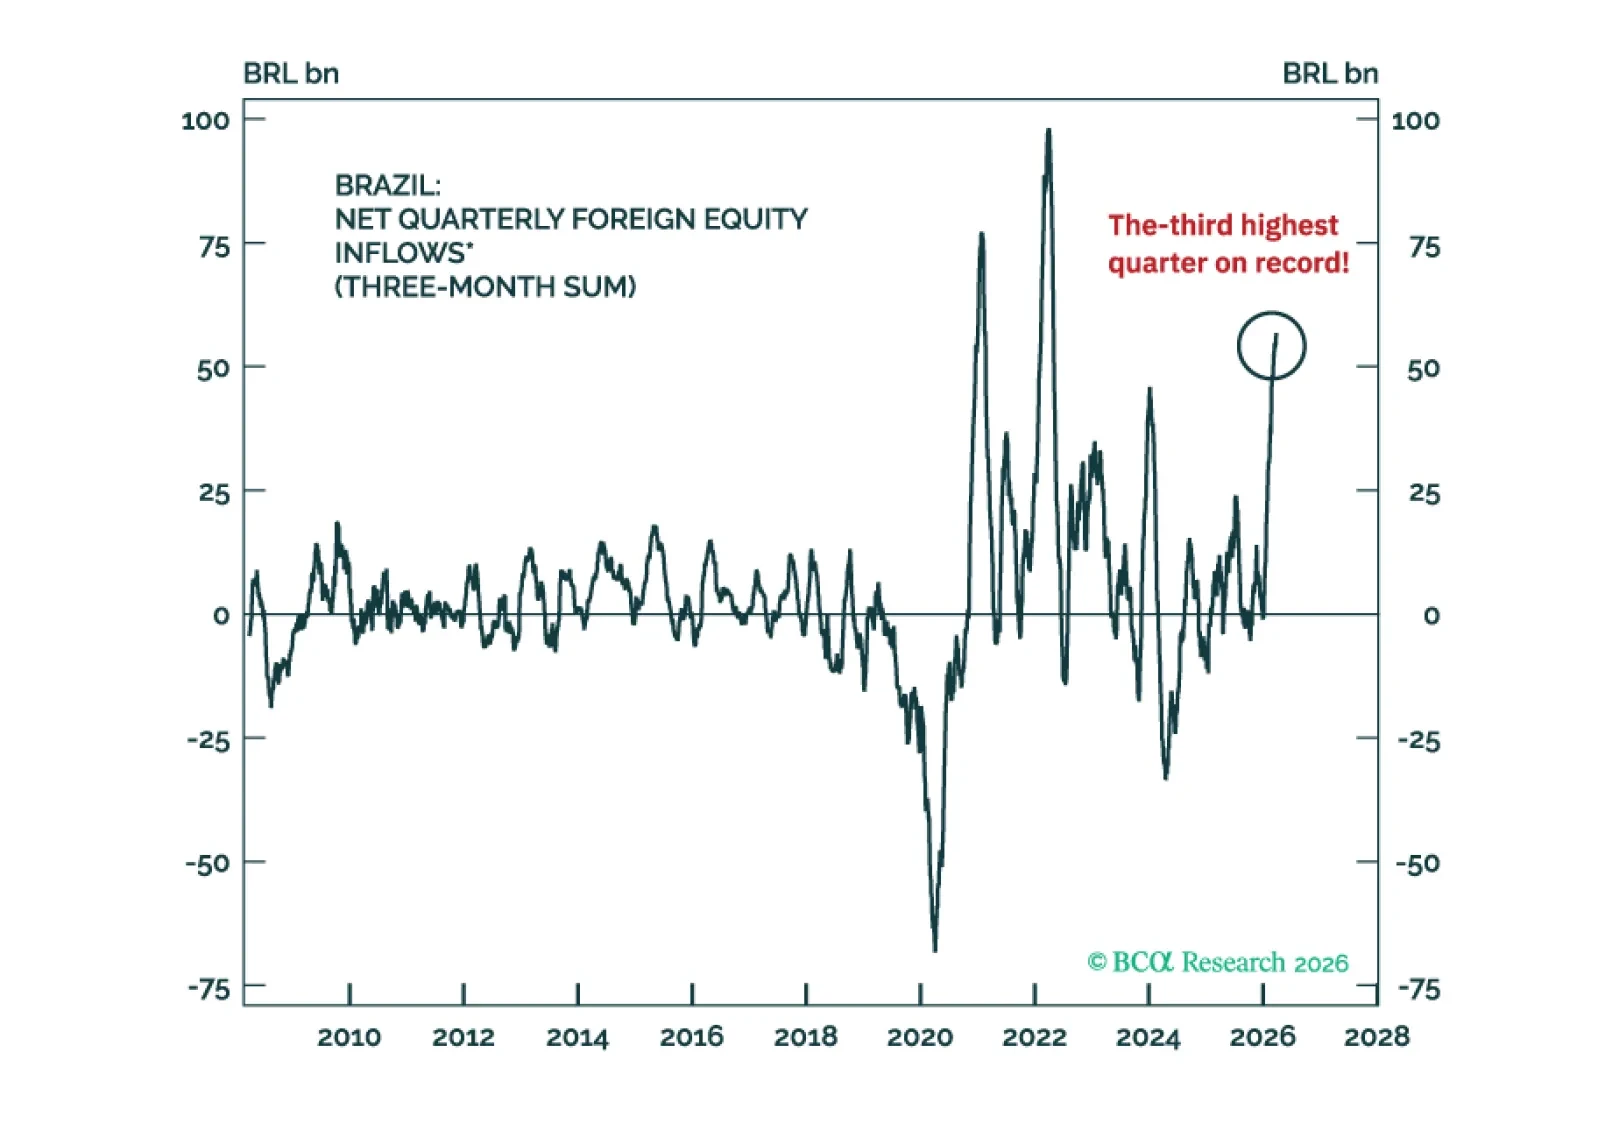
ブラジル市場への過度な海外資金流入は反転する一方、原油価格の高騰は短期的にブラジルの追い風にならない。同国のリスク資産とBRLを回避し、EMに対してブラジルのエクイティとフィクスト・インカムをアンダーウェイトすることを維持する。また、ブラジルの10年スワップ金利の支払いを推奨する。

WTI is relatively calm amid the current conflict in the Middle East. Markets are too complacent on US crude relative to other international benchmarks.