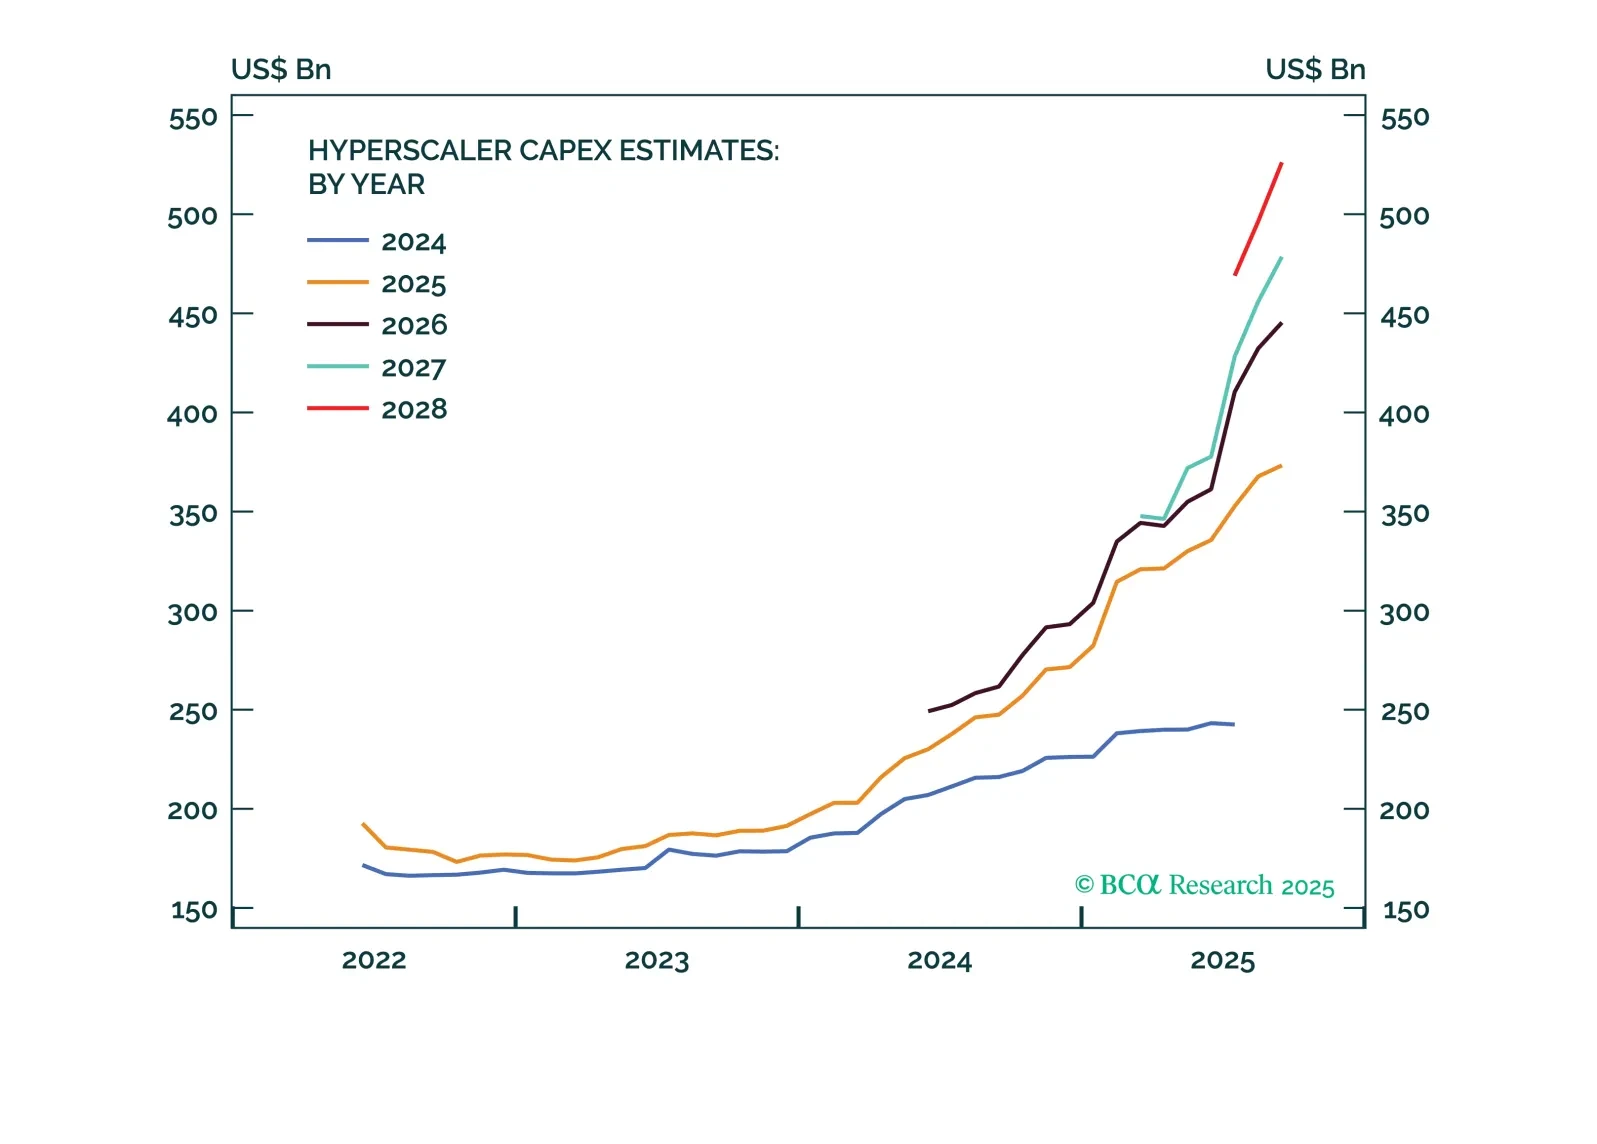
Capex
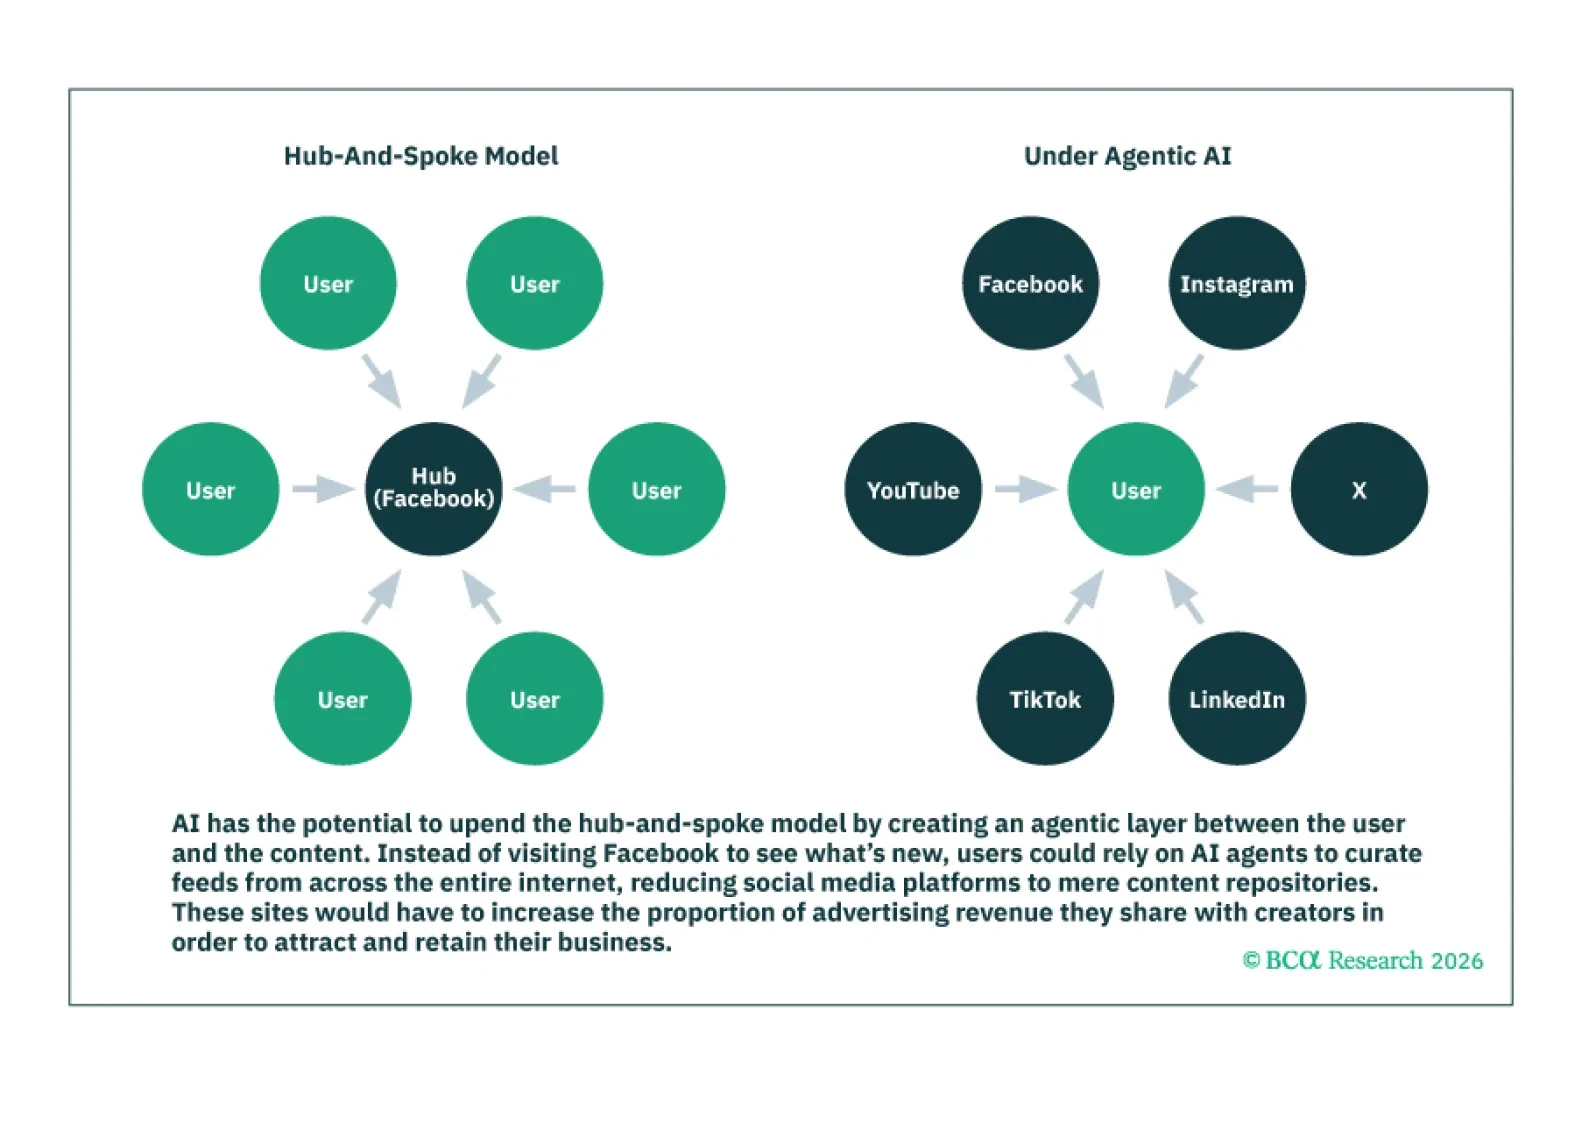
従来、テック企業は主に3つの源泉から利益を生み出してきた:1) 規模の経済、2) ネットワーク効果、3) 独自技術。AIはこれら3つの源泉すべてを脅かしている。
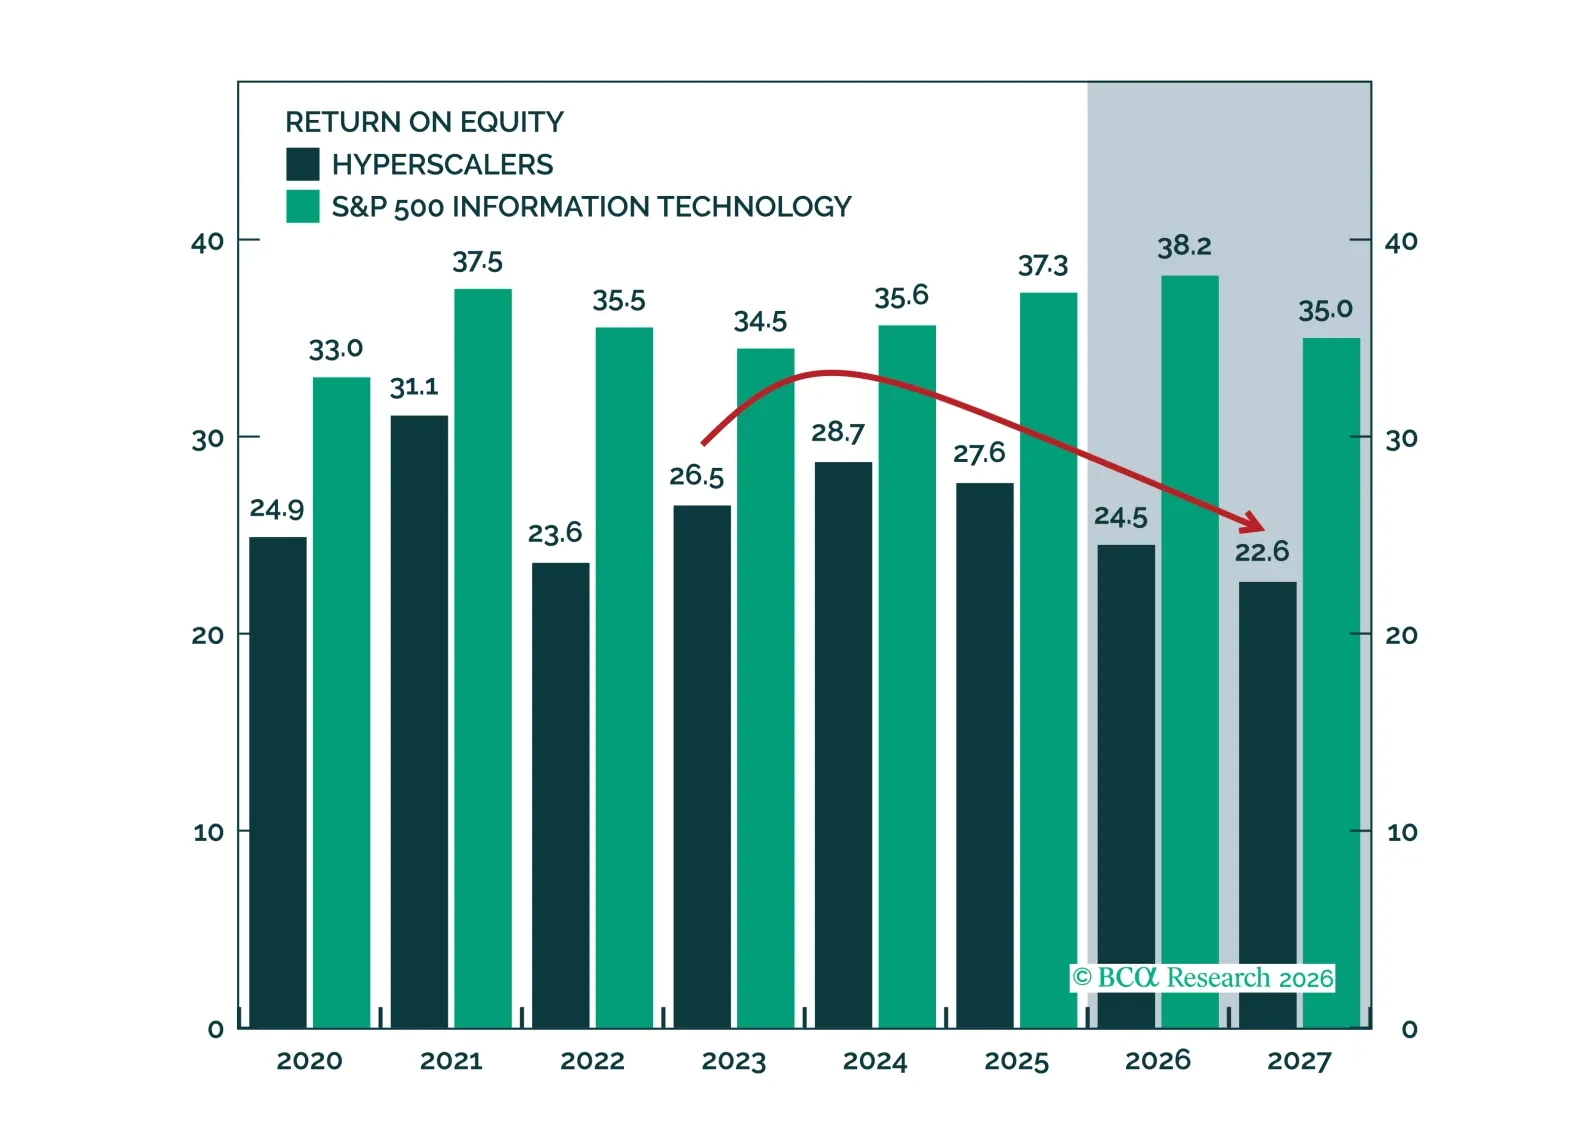
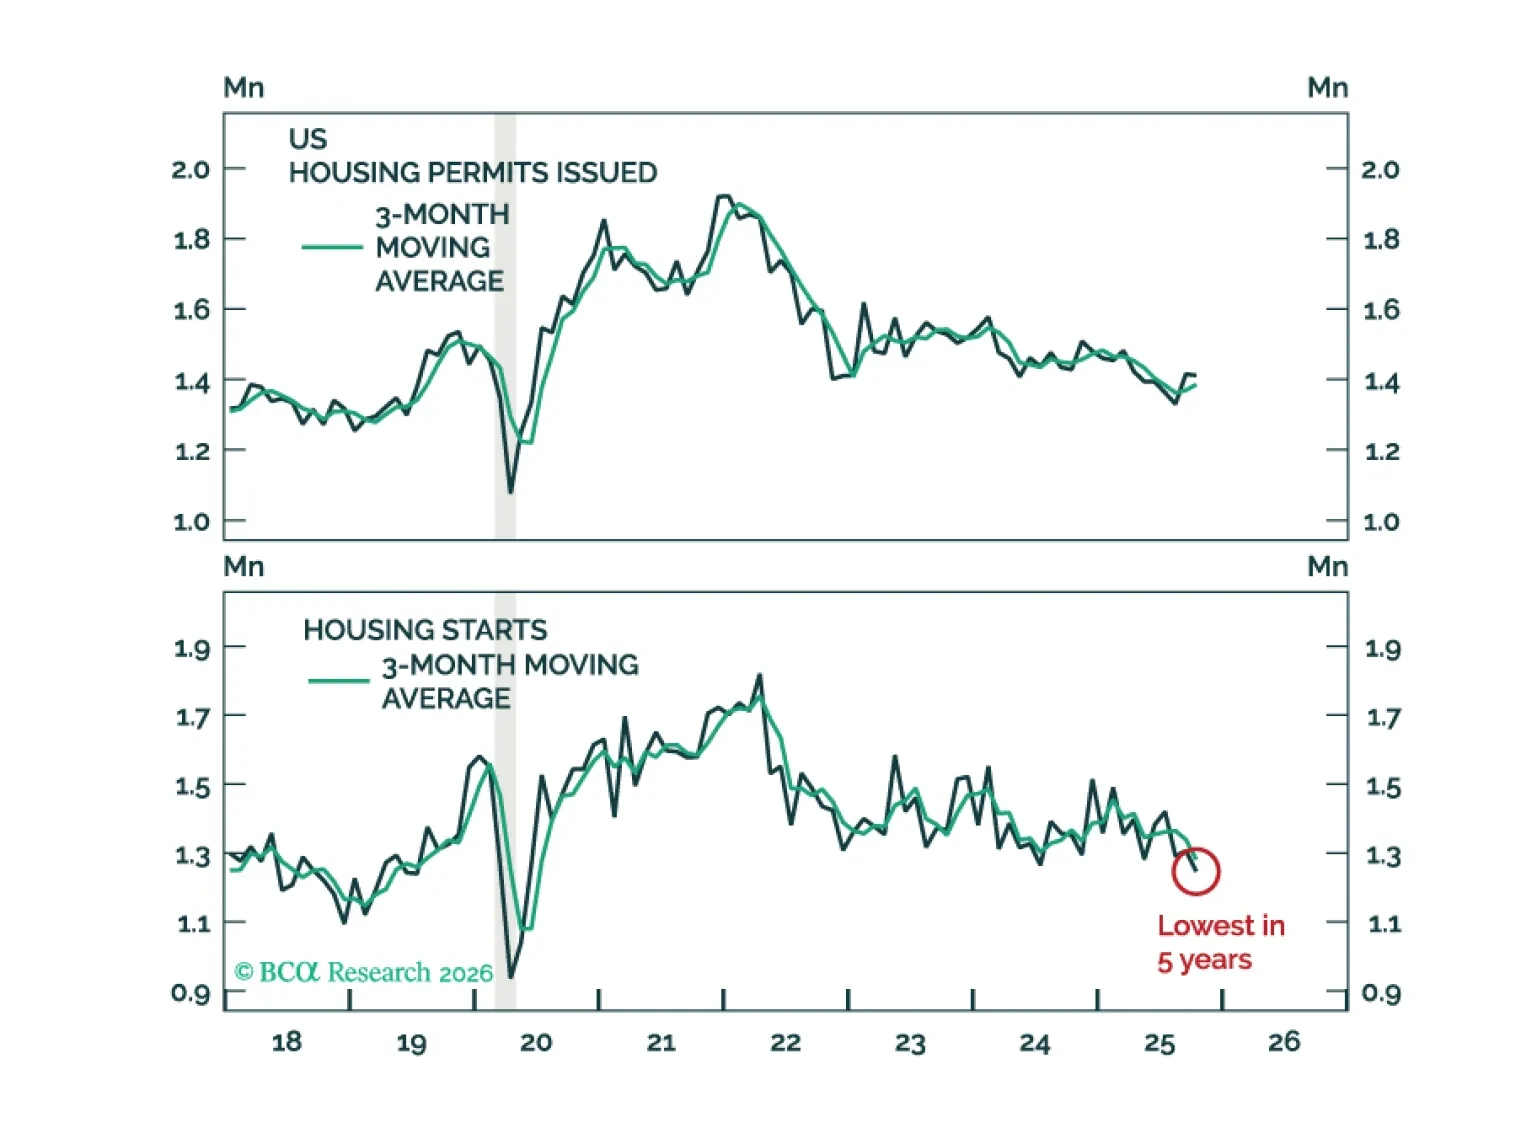
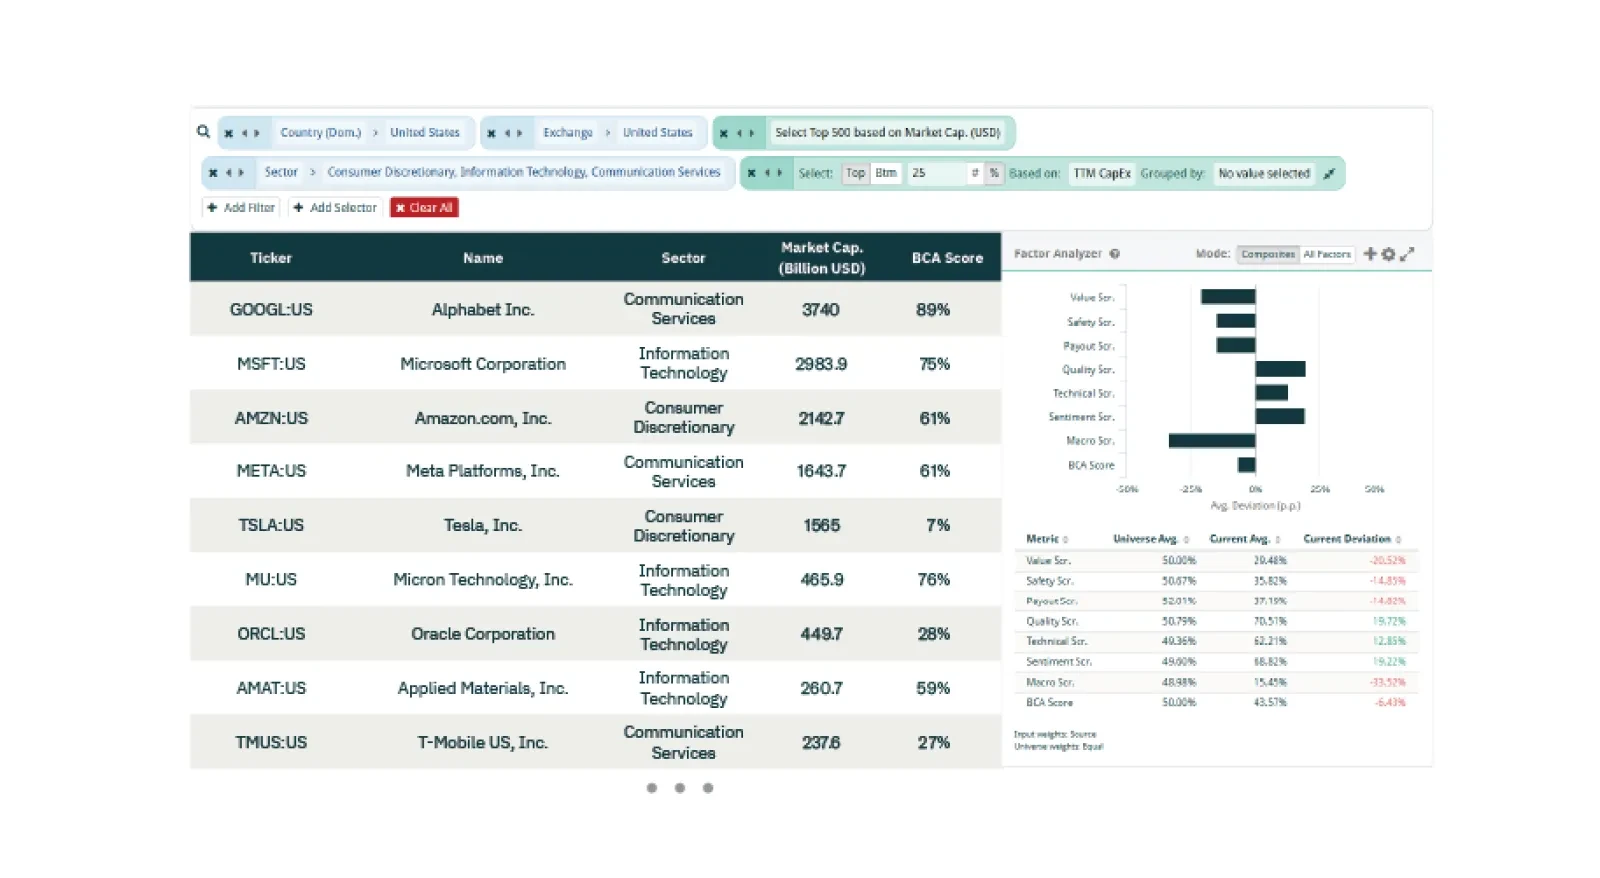
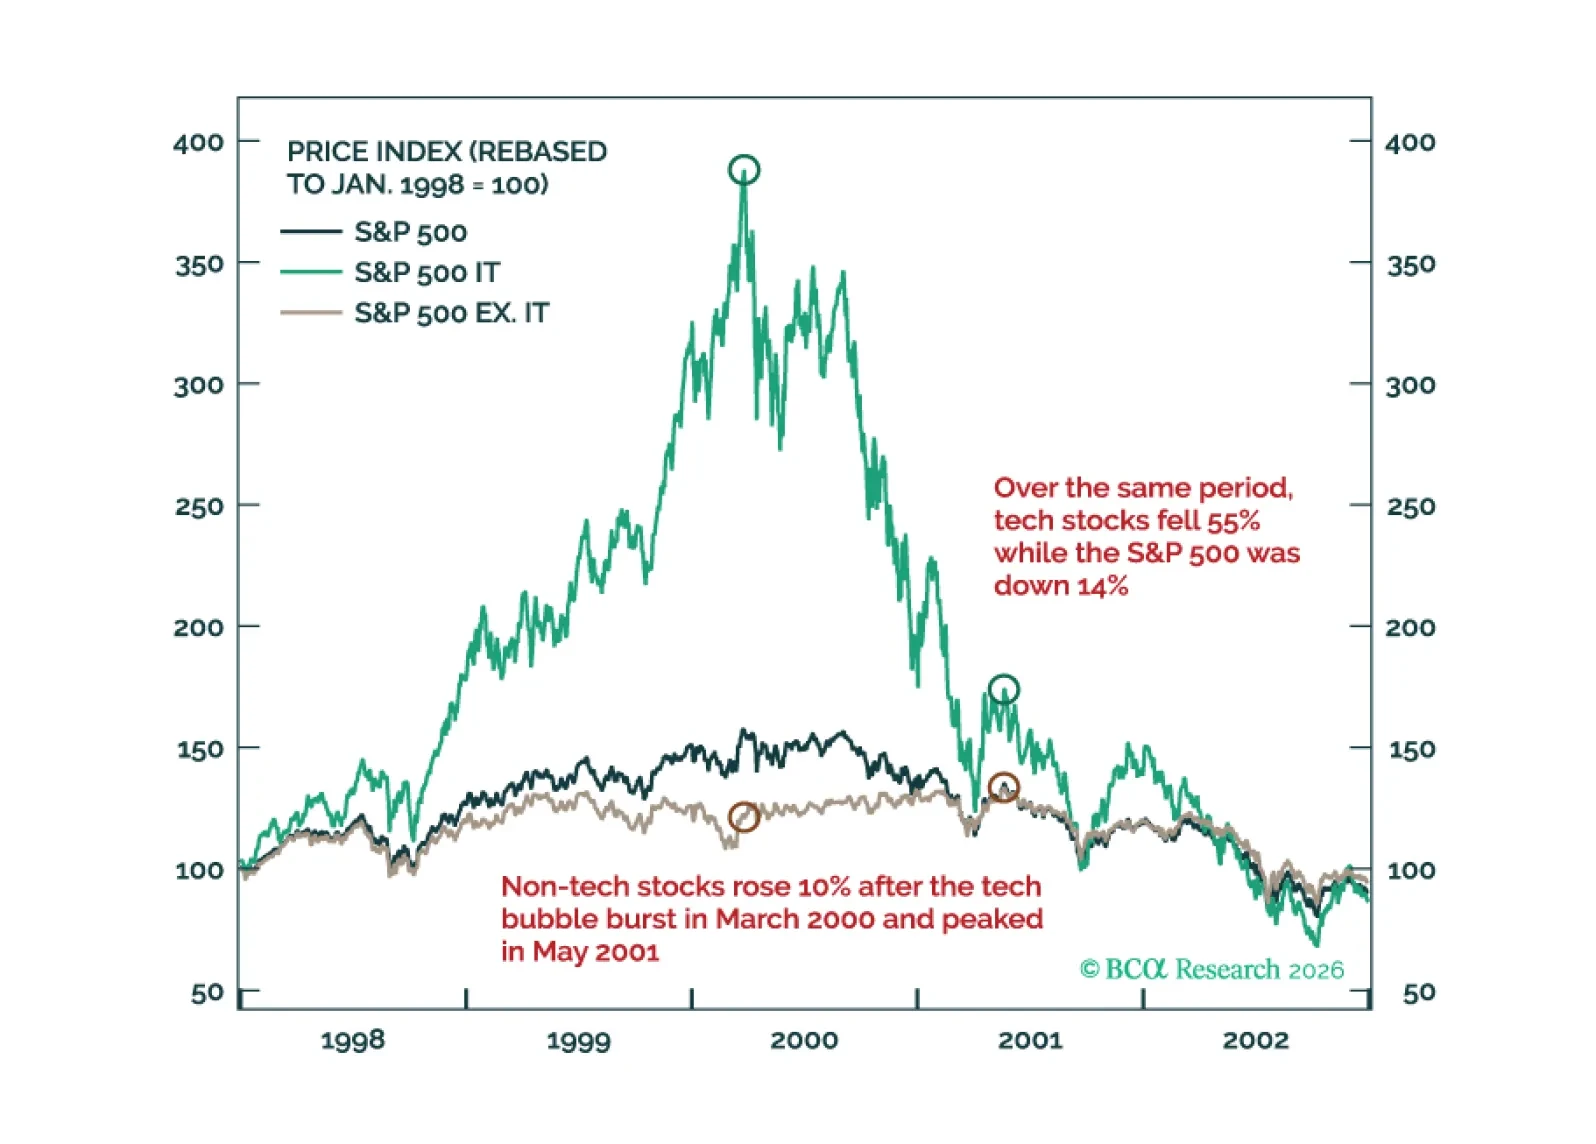
2000年の局面と同様に、今年は2段階で展開すると予想しています:2026年前半にテック株から非テック銘柄への「グレート・ローテーション」が起き、後半には米国経済の弱まりを背景に株式の幅広い売りが生じるでしょう。
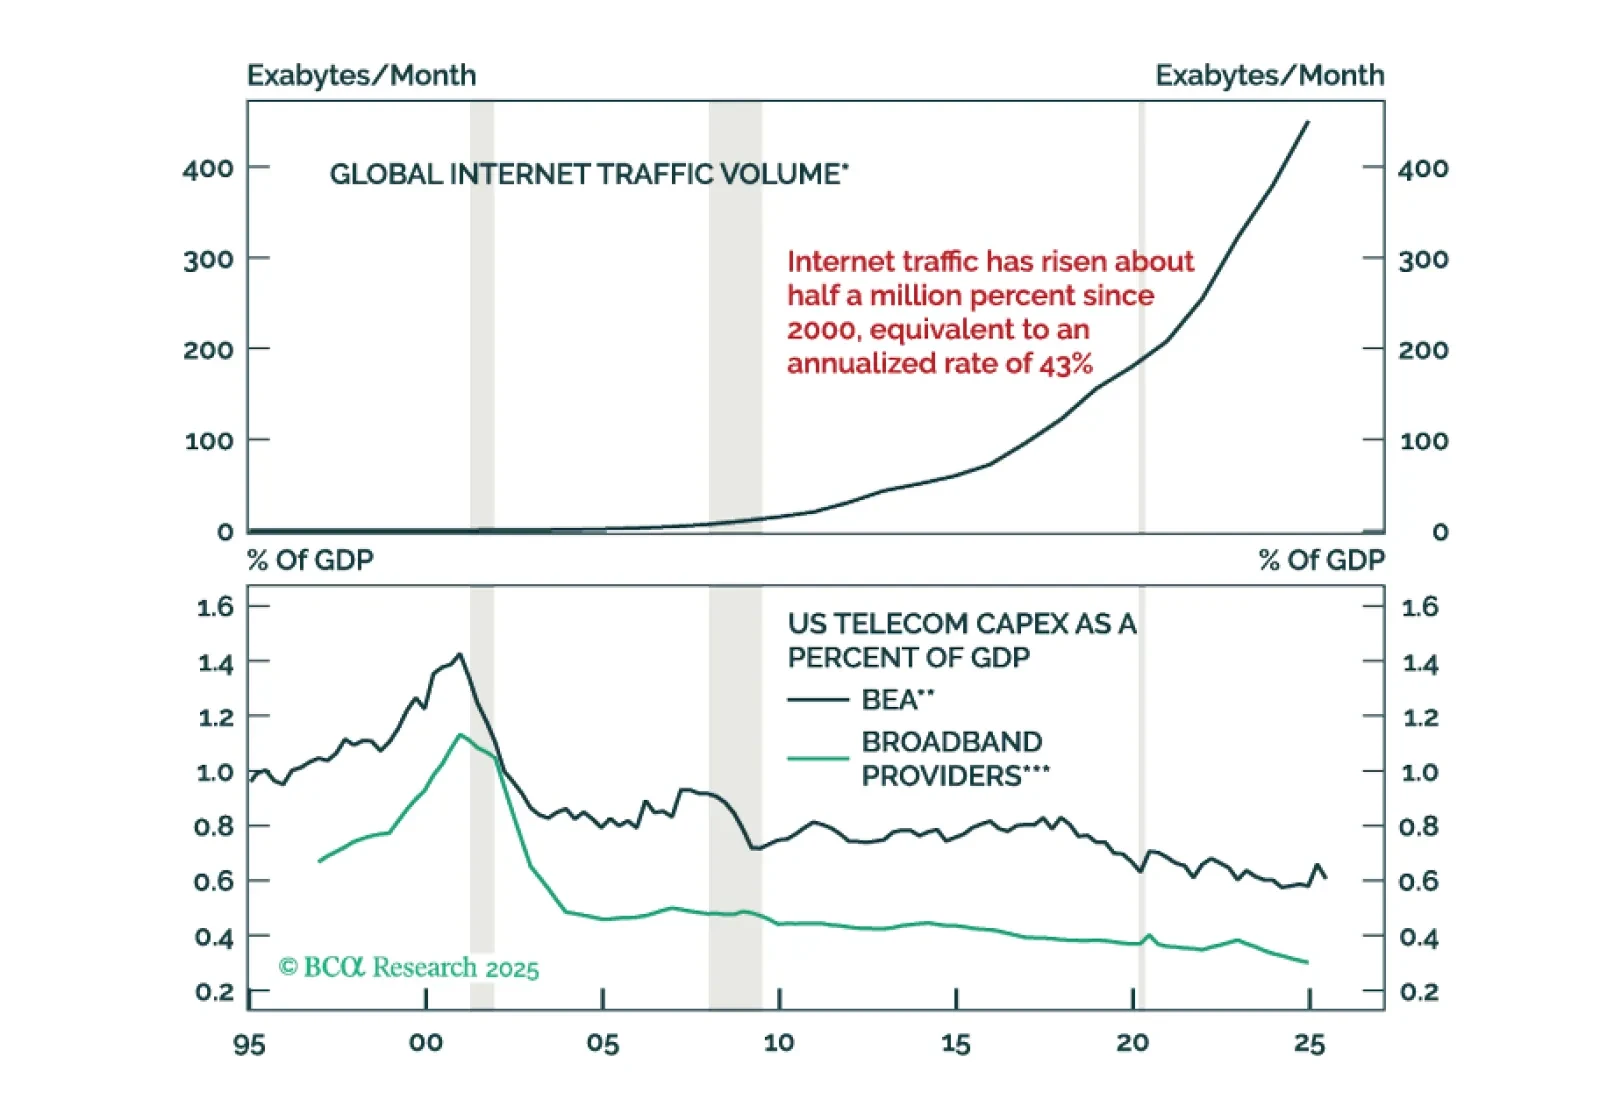
今年も、AIブームがバブル崩壊に至った未来を振り返る形で、2026年の見通しをお届けします。
来週、水曜日の12月17日午前10時30分(EST)/ 午後3時30分(GMT)/ 午後4時30分(CET)に開催されるウェブキャストで、経済と金融市場についての議論にぜひご参加ください。また、APAC向けのウェブキャストは、12月16日(火)午後8時(EST)/ 翌日午前9時(HKT)に開催されます。
これをもって、本年の締めくくりとさせていただきます。皆さま、そしてご家族の皆さまにとって、幸せで健康な2026年でありますようにお祈りしております。次回は1月2日(金)に「マクロクアント・モデル・アップデート」をお届けします。
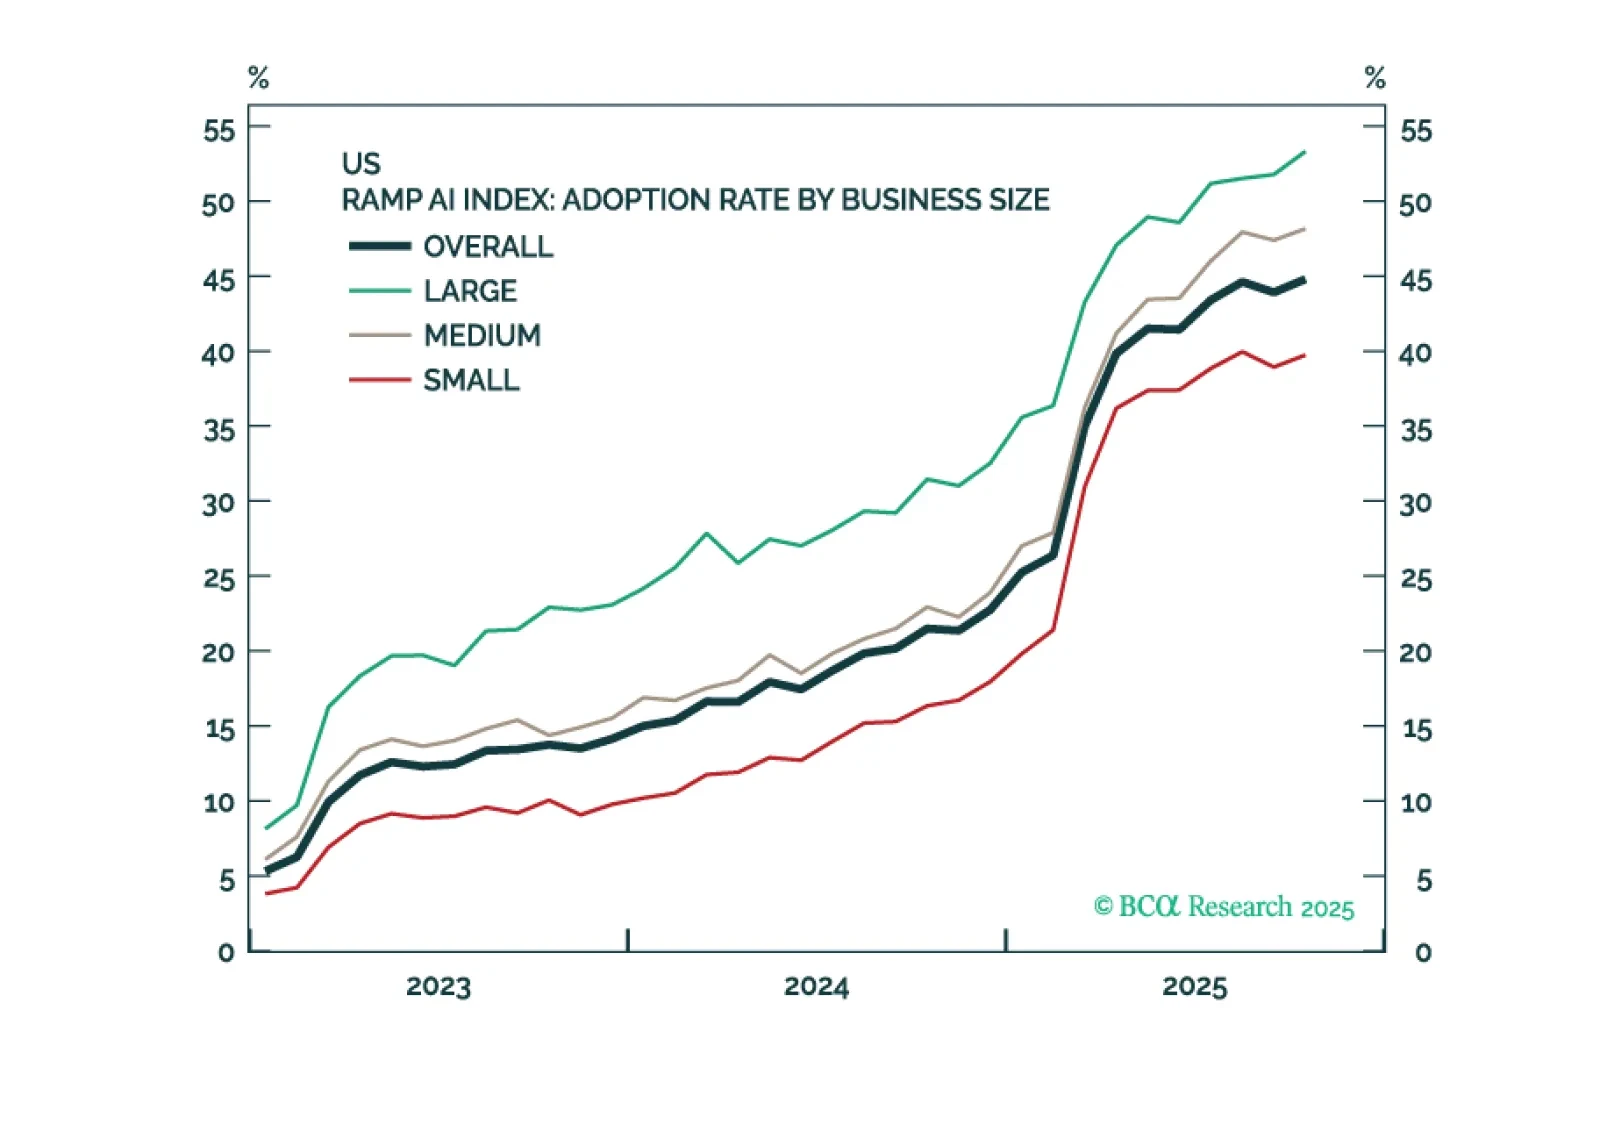
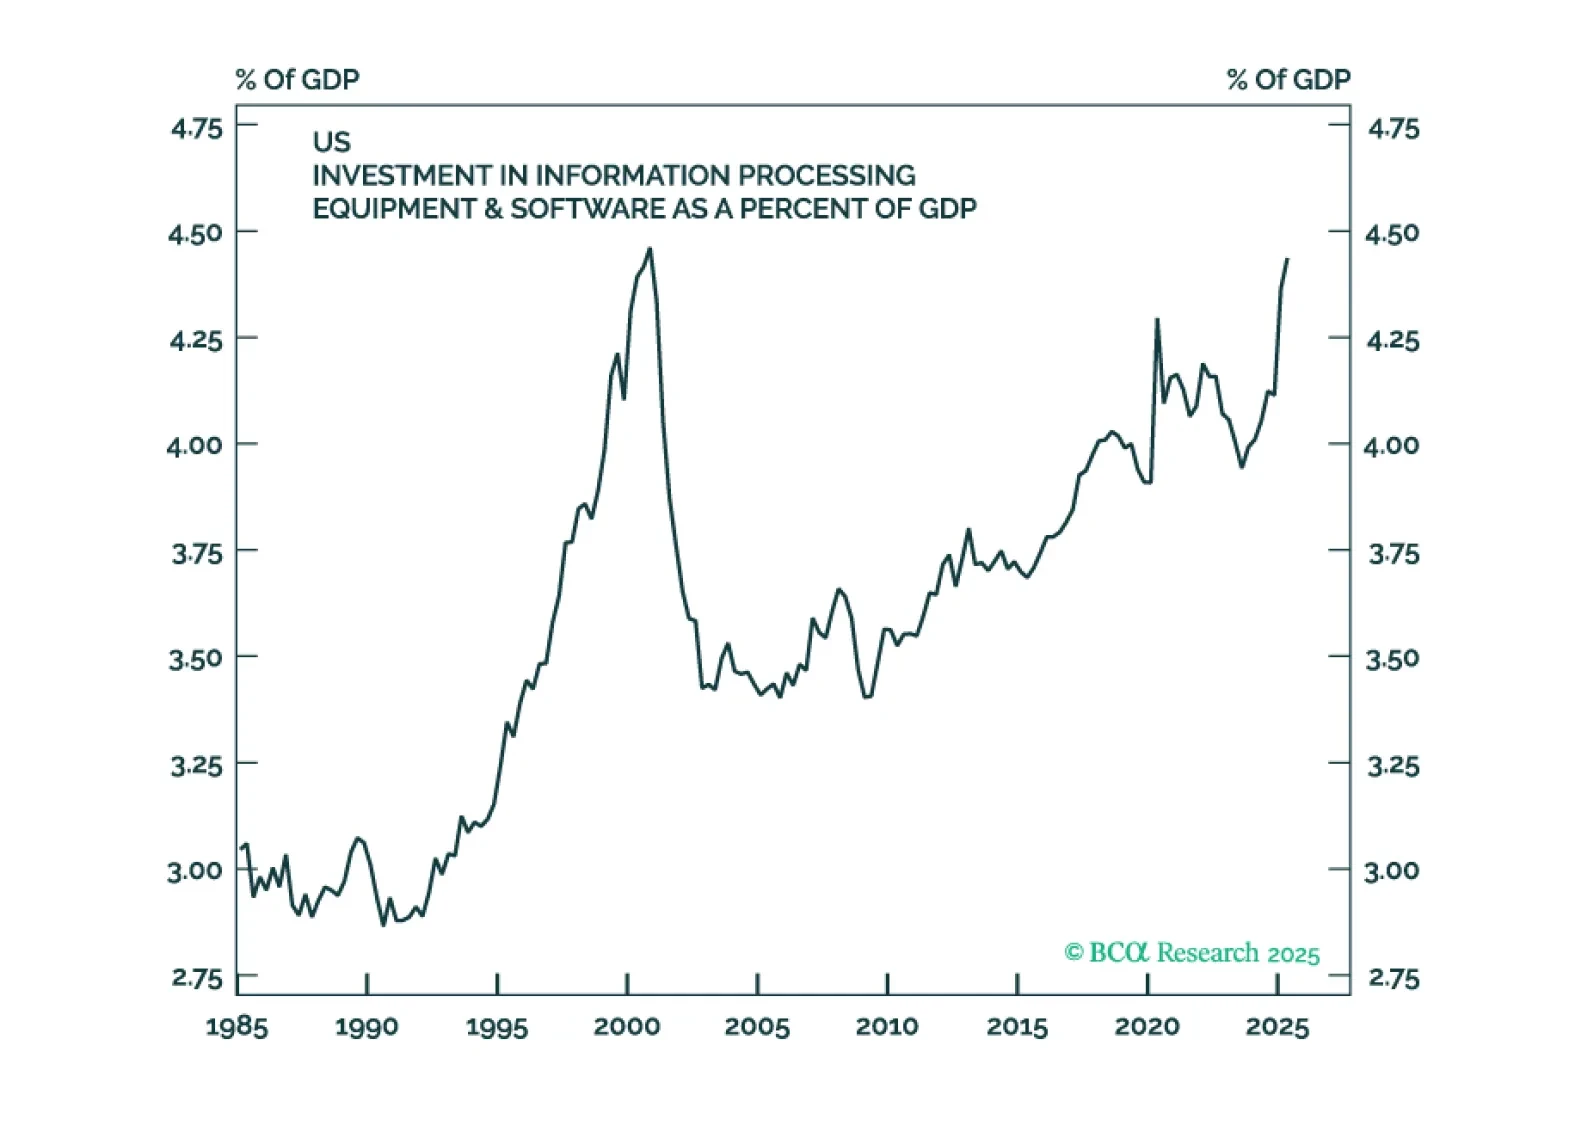
投資家がAI企業を設備投資の増加に対して罰する「メタバース・モーメント」に達した可能性が高まっています。これは特にAI株、そしてより広範なS&P500に対して、より慎重な姿勢を取る必要性を示唆しています。
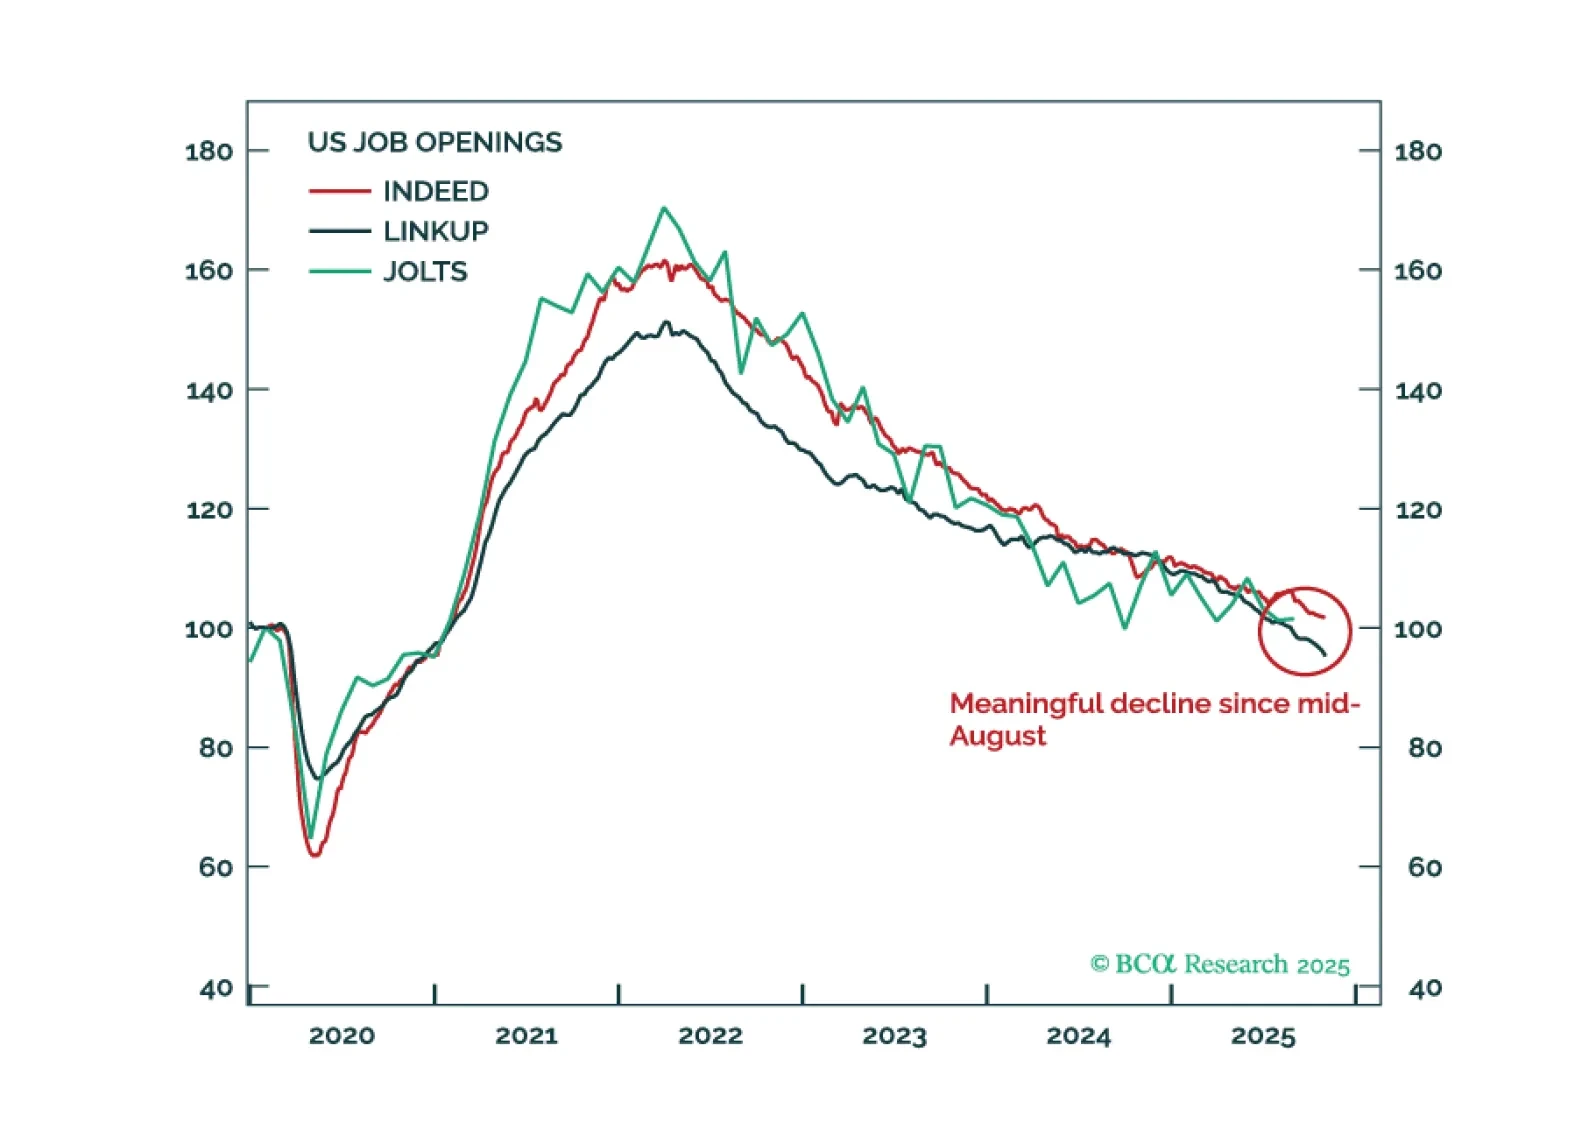
政府の公式データがない中で、投資家は米国経済の方向性を測るために代替的な情報源に目を向けています。 このデータの分析によると、過去2か月間にわたって経済は緩やかなペースで成長を続けていることが示唆されています。最高裁判所が関税を無効とした場合、短期的には景気後退の可能性が低下する一方で、過熱する可能性が高まるでしょう。