金融政策
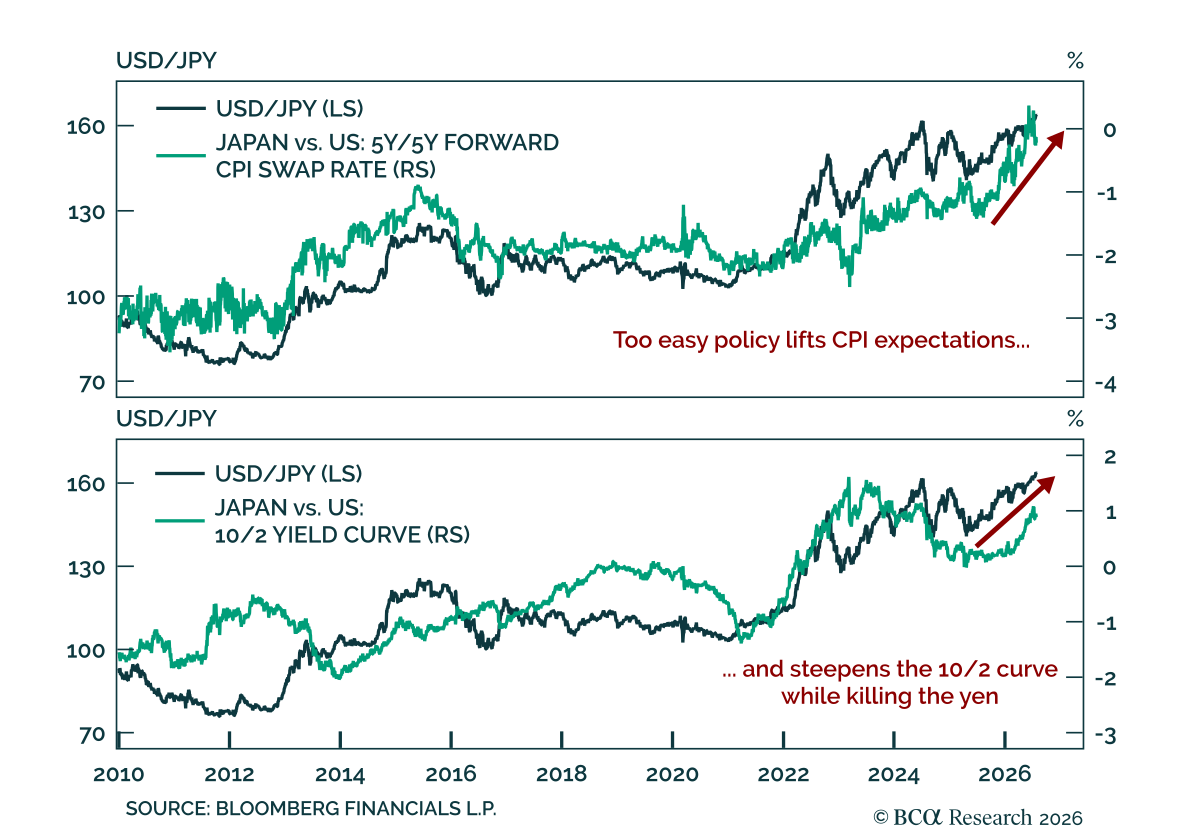
円の暴落:要因はインフレであり、財政ストレスではない 円の暴落:要因はインフレであり、財政ストレスではない 当社の FICC strategists は、円の崩壊と日本国債の弱さは日銀の緩和的な政策によるものであり、財政的ストレスが原因ではないと見ている。 日本の急増する債務が原因ではない:国際比較の証拠は、日本の利回りが金融抑圧ではなく貯蓄と投資のファンダメンタルズに沿って推移しており、日本の大きな経常収支黒字と蓄積された対外資産が予測する水準に概ね位置していることを示している。…
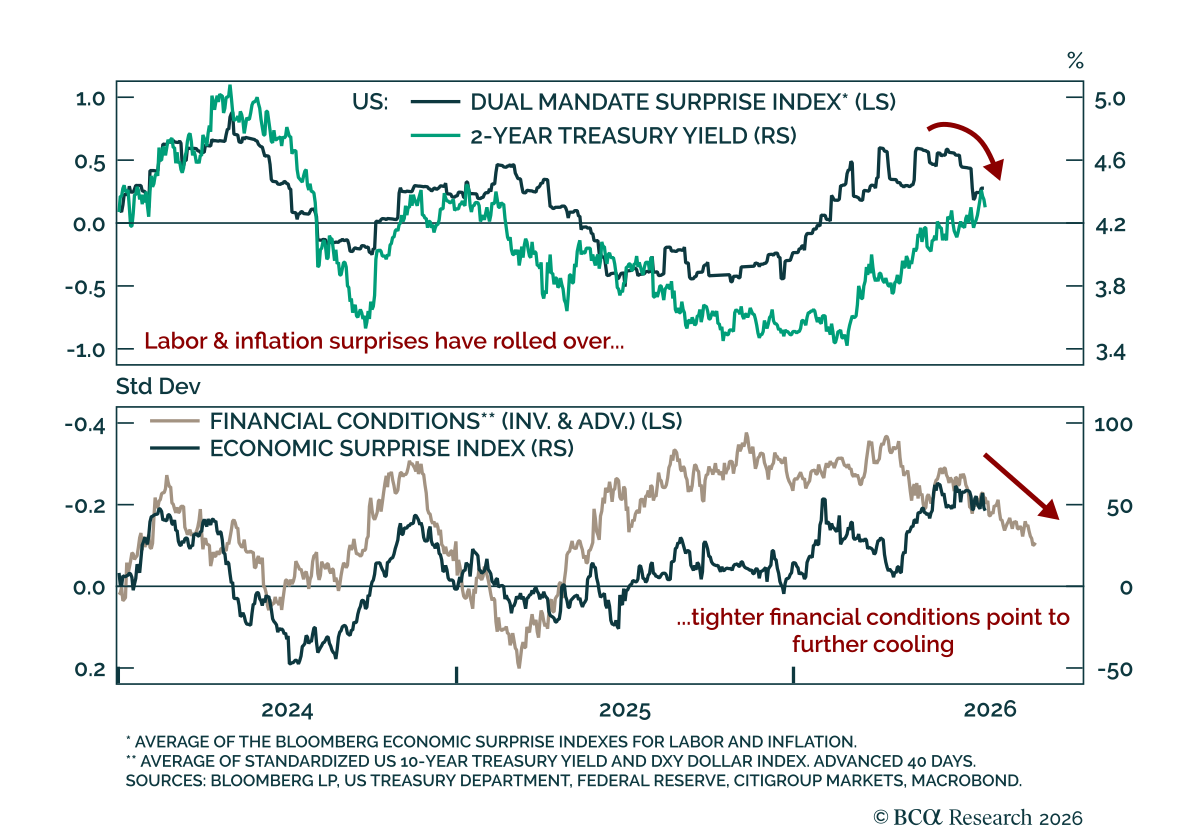
FRBは利上げをする必要はない FRBは利上げをする必要はない 現在の米国のマクロ環境は、水曜日の利上げを正当化しない。 主要指標のうち、6月の雇用報告、CPI、および ISM Manufacturingなどとともに、消費者信頼感は労働市場認識の軟化を受けて冷却している。中東ではエスカレーションは限定的で、Brentが100ドル/バレルに達した後、双方が軍事行動と修辞を抑制している。 米国の景気サプライズは鈍化したが、依然としてプラスである。当社のDual Mandate Surprise…

日銀が方針を転換するまで 日銀が方針を転換するまで 円安はインフレ期待の上昇を反映しており、財政リスクではなく、日銀がよりタカ派に転じるまで続く可能性が高い。当社のChart Of The WeekはMathieu Savary, Chief FICC Strategistによる。Mathieuは円の金利差からのデカップリングを検証している。…
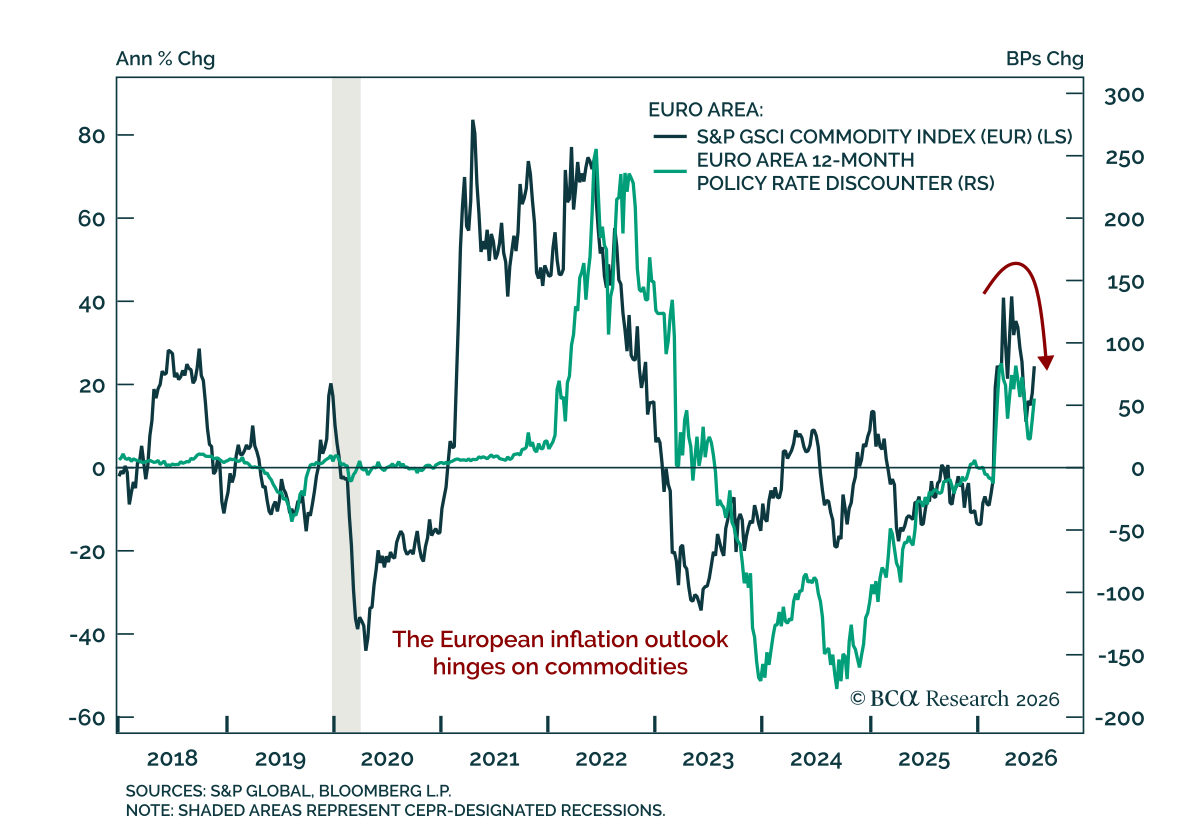
ECBは政策金利を2.25%に据え置いたが、エネルギー価格に大きく左右される短期的見通しではさらなる追加引き締めの可能性を残した。据え置きは予想通りだったが、ECBは会合ごとにインフレの上振れリスクが残ると示唆した。とくに中東での紛争再燃がエネルギー価格の上昇圧力を再燃させているためだ。…
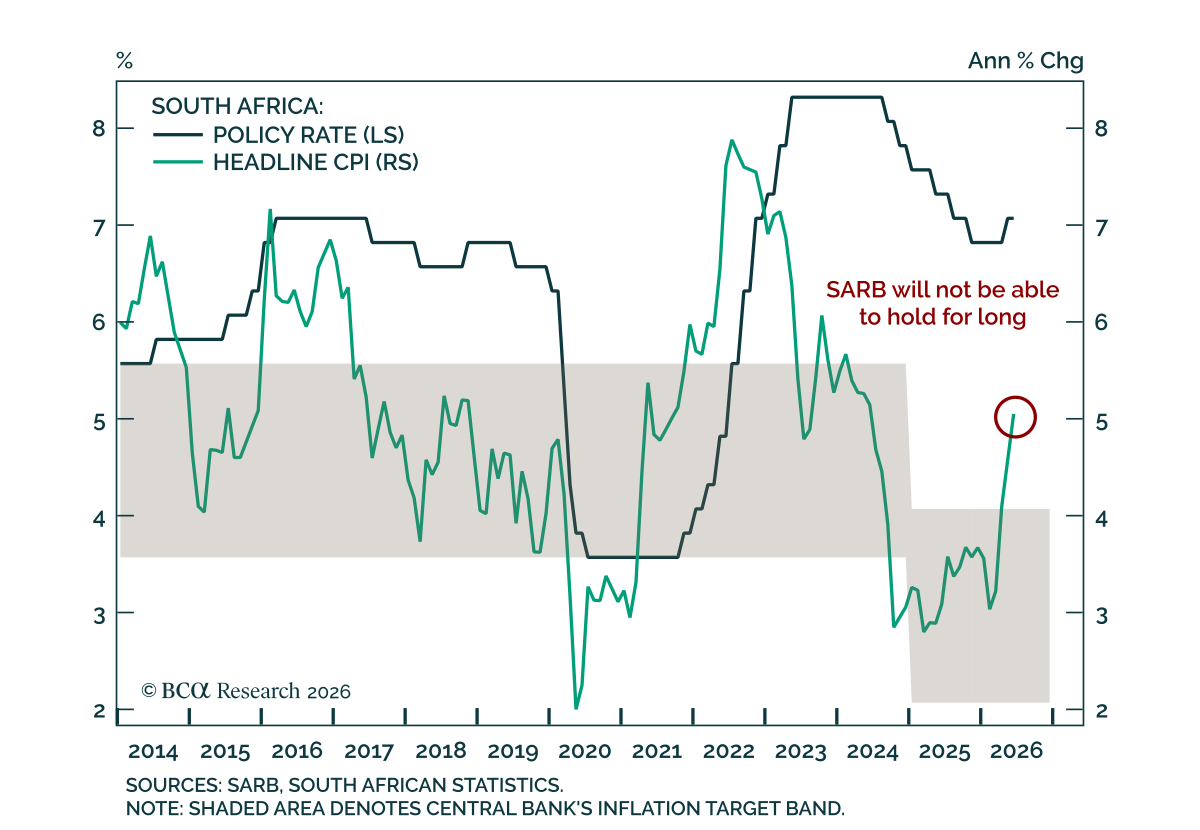
南アフリカ準備銀行は長期間、政策金利を据え置くことはできない。 SARBは政策金利を7%に据え置き、25ベーシスポイントの利上げが予想されていたにもかかわらずこれを覆した。インフレがターゲットバンドを上回って再加速しているため、当社の新興市場ストラテジストは政策当局が今後数か月で利上げを余儀なくされると考えている。…

円を安定させるには、より積極的な日銀の利上げ姿勢が必要だ。 最近の相場の動きは、当局が円安をインフレリスクと見なし、日銀が利上げのペースを加速することに前向きである可能性があるという憶測を生んでいる。日銀や米財務省による言葉による為替介入はこれまで効果を発揮していない。…
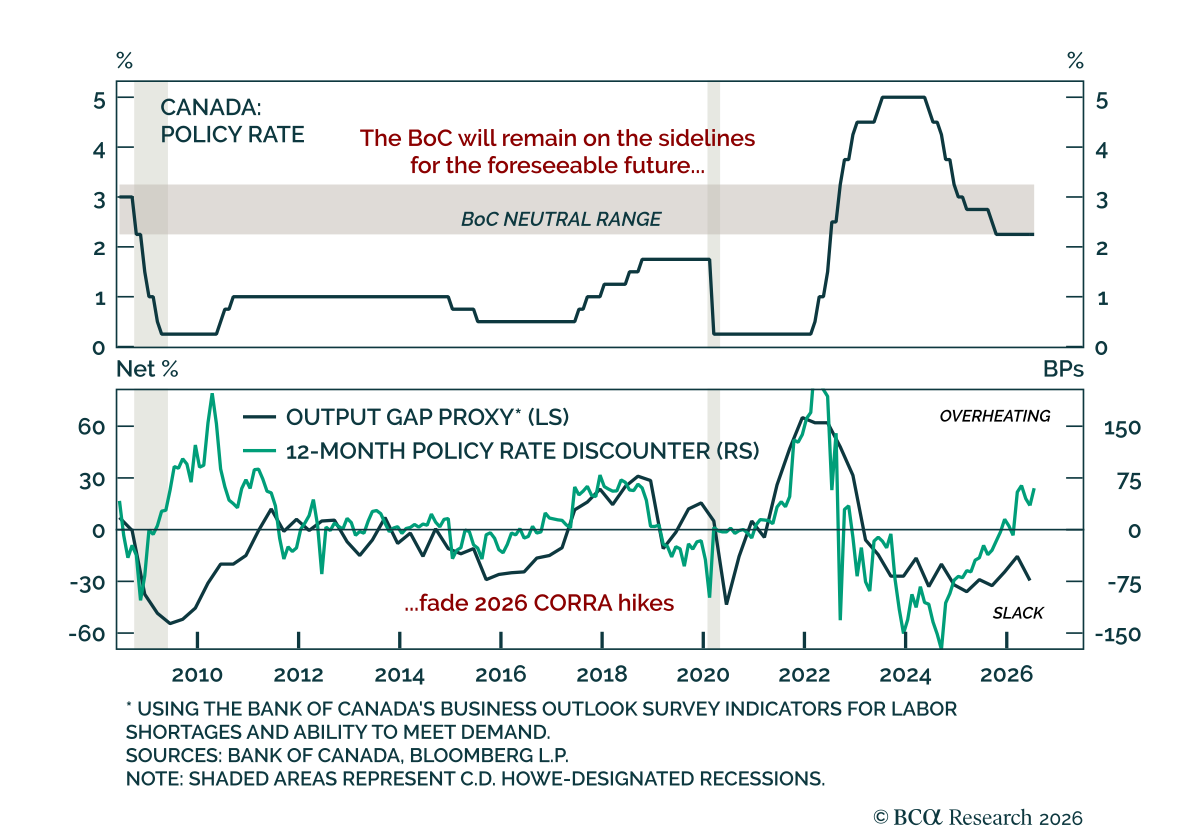
カナダ銀行は利率を据え置き、短期的に据え置く意向を強めた。カナダ銀行は予想通り6回連続で政策金利を据え置いた。プレスリリースから利下げおよび利上げへの言及を除外し、大きなショックがない限り据え置く意向を強調した。オーバーナイト金利は2.25%で、中立レンジの下限付近にとどまっている。…
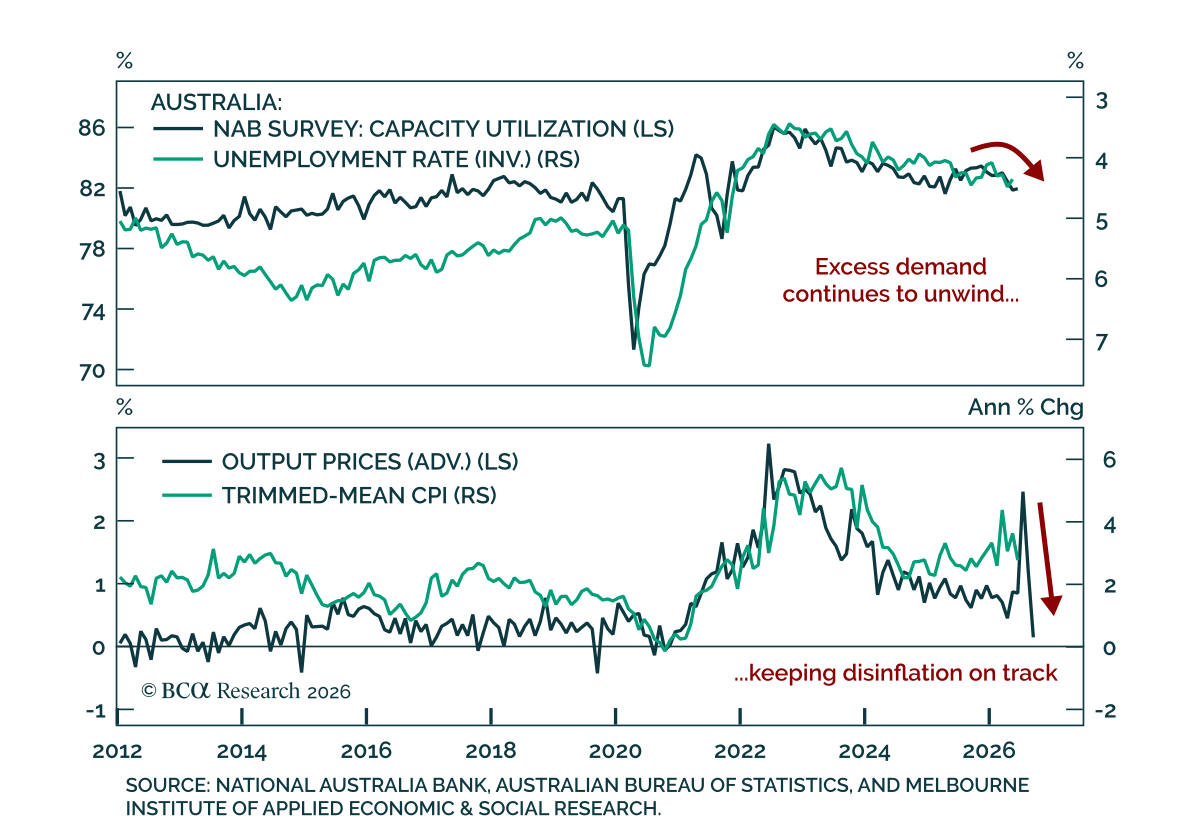
オーストラリアの6月NAB企業景況感調査は景気の冷え込みを示しており、RBAの長期的な利上げ停止継続の根拠を強めている。企業景況は3カ月連続で+3を維持し、より先行的な指標である企業信頼感は地政学的な不確実性の緩和に伴い-14から-5へ回復した。物価圧力はさらに緩和し、小売価格は7年ぶりに下落した。…
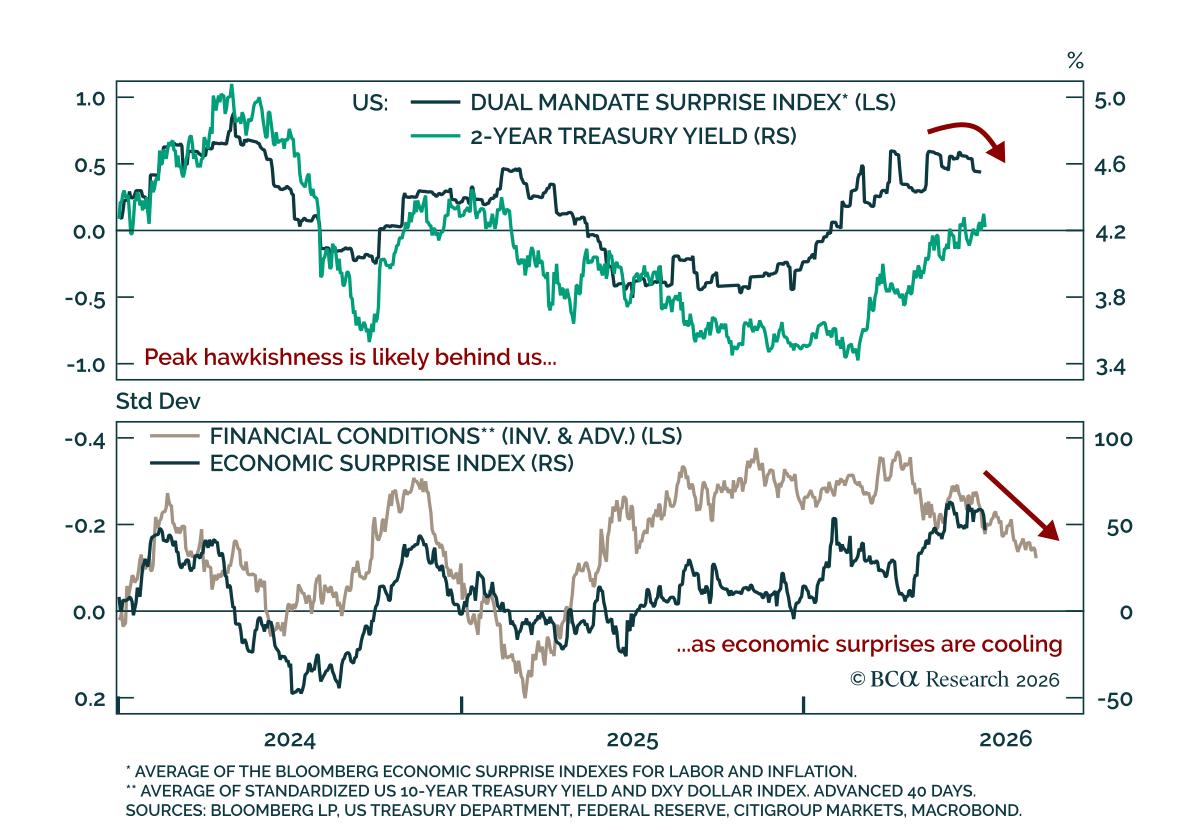
経済のサプライズが連続的に弱まっていることは、米連邦準備制度のタカ派的局面のピークは過ぎたという見方を支持する。 直近の主要な報告、June employment、CPI、そしてISM Manufacturingを含め、経済のサプライズは頭打ちになっているようだ。これはここ数日のgeopolitical的な緊張の高まりにもかかわらず、米連邦準備制度のタカ派的局面のピークは過ぎたという当社の仮説を支持する。President Trump が Hormuz…
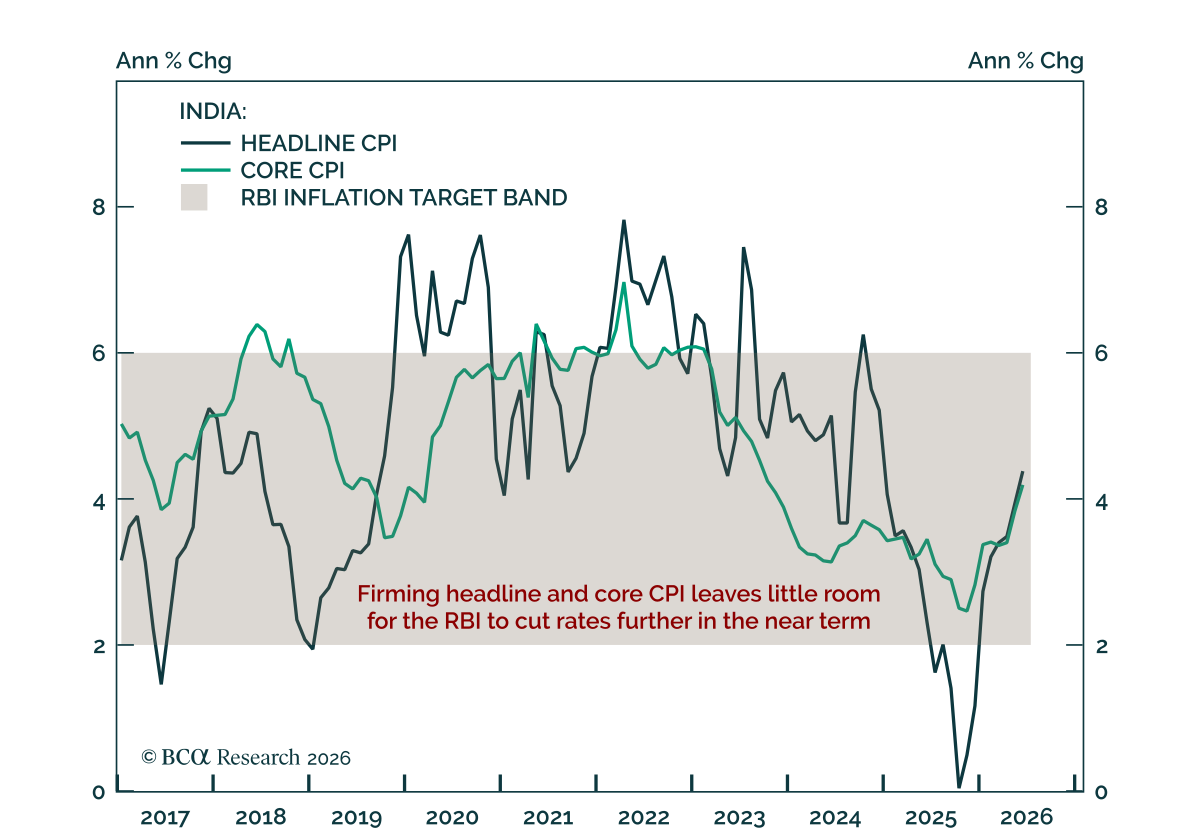
インドのヘッドラインCPIは4.4%に上昇し、RBIの利下げ余地を制限し、インド資産にとって支援力の弱い背景を作り出した。 この上昇によりインフレはRBIの4%目標を上回ったが、許容帯内にとどまっている。燃料と食品価格の上昇が主因である。RBIがヘッドラインインフレをより重視するため、当社の新興市場ストラテジストは、これが政策当局に今後数か月で緩和的な姿勢を採らせない可能性が高いと考えている.…