通貨
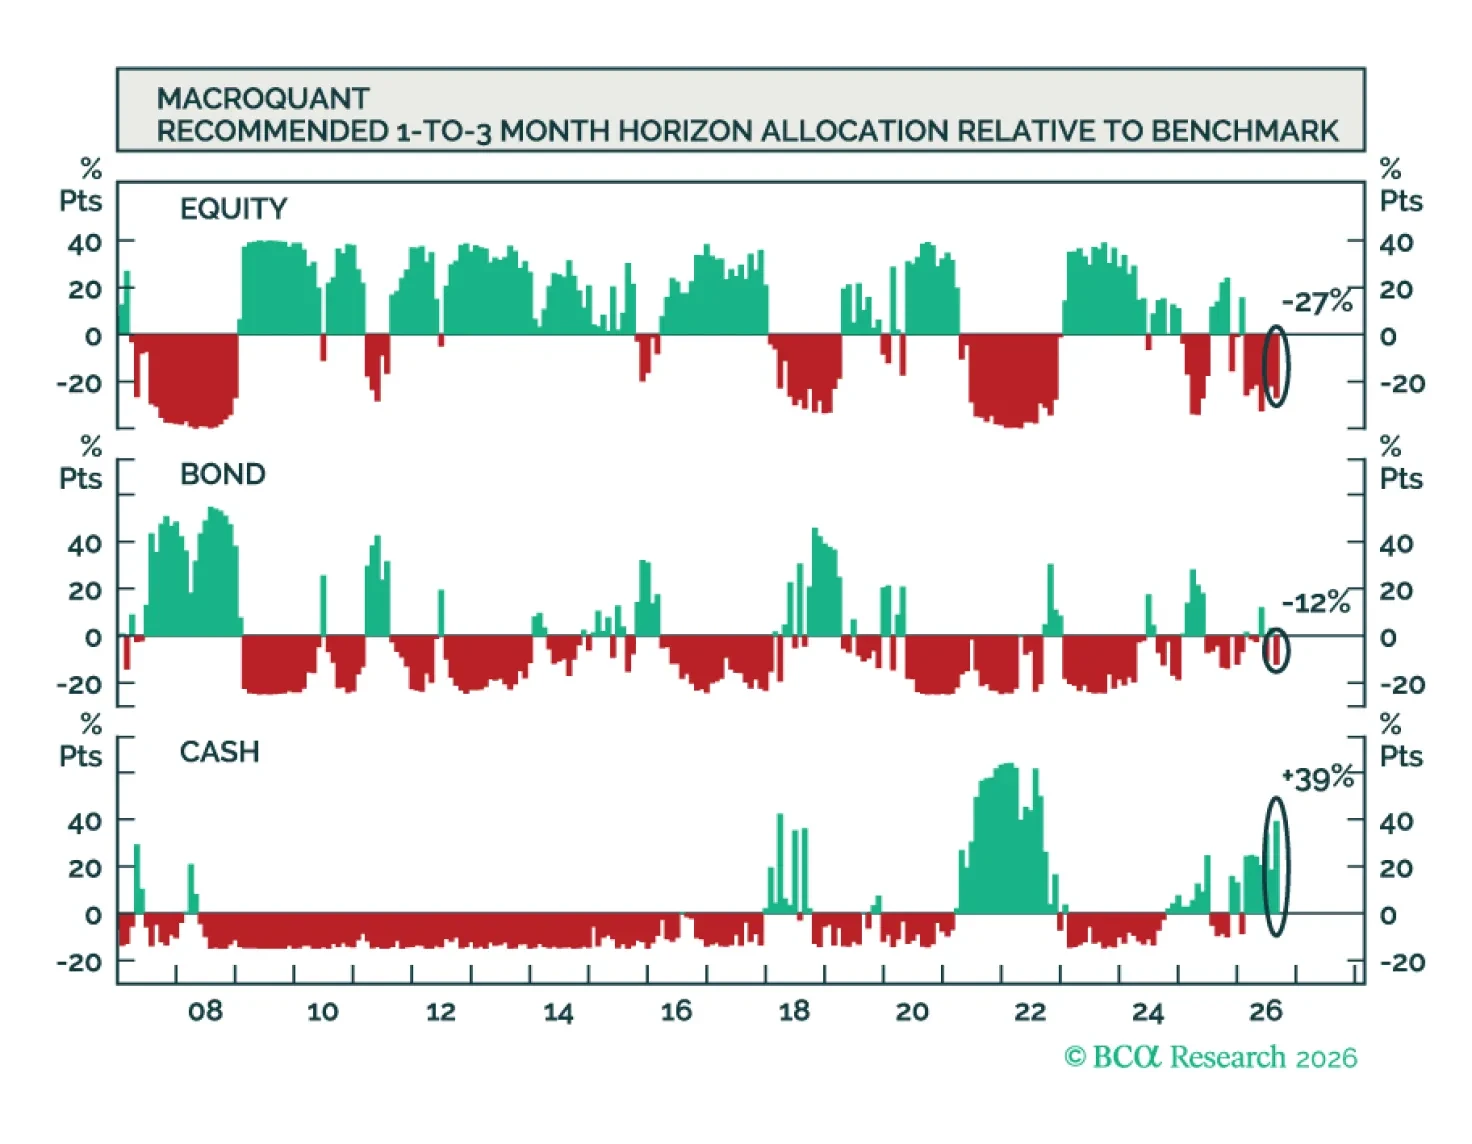
MacroQuantは株式と債券をアンダーウェイトに、現金を大幅にオーバーウェイトにすることを推奨する。MacroQuantのモデルは米ドルに非常に強気で、金と銅にはやや弱気、原油には強気である。
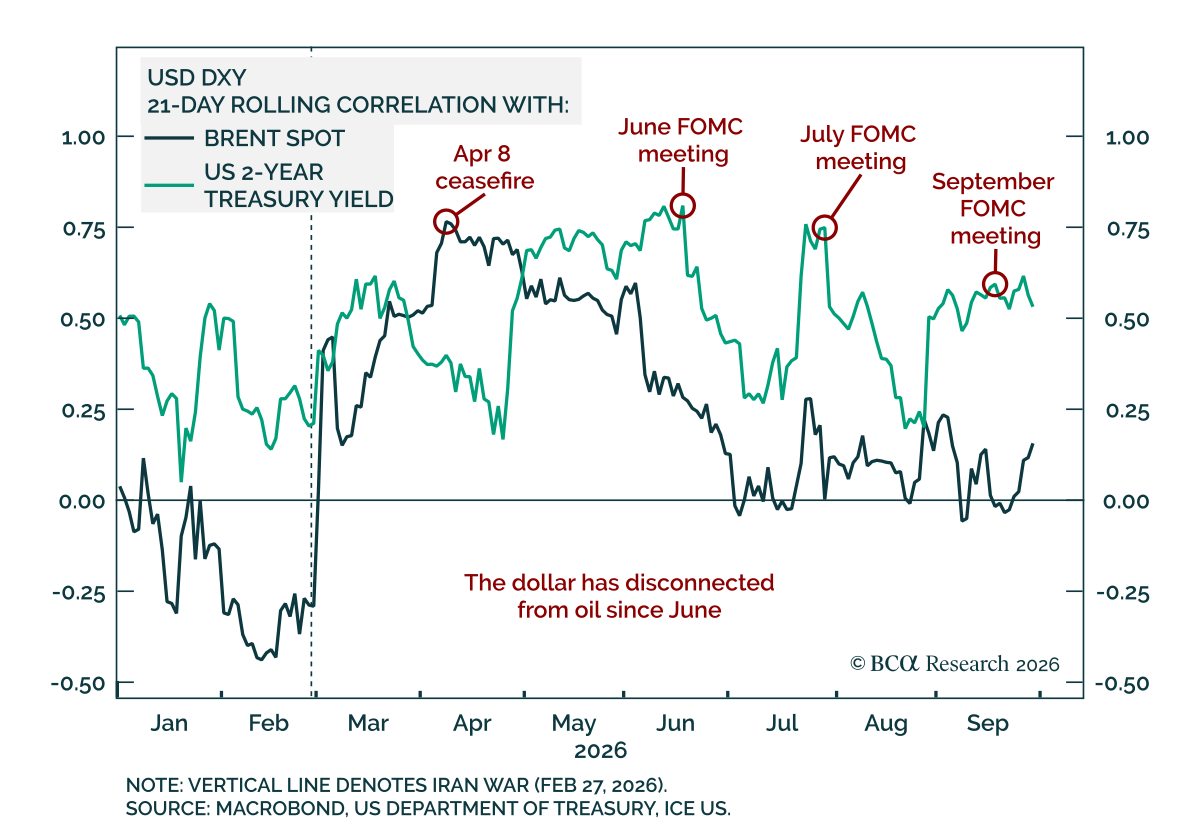
当社の FX strategistsは、実質金利差の拡大、米国の堅調なデータ、季節性の後押しが短期的リスクをドル高方向に傾けるため、戦術的にドルに対して建設的な姿勢に転じた。 AIの設備投資によって牽引される世界の産業サイクルは2021年以来の最も強いペースで進行しており、米国がその次の成長段階を最も有利に取り込む立場にある。景気循環的な触媒は米国の成長の相対的優位が続くことを示しており、G10他国とのギャップを拡大している。…
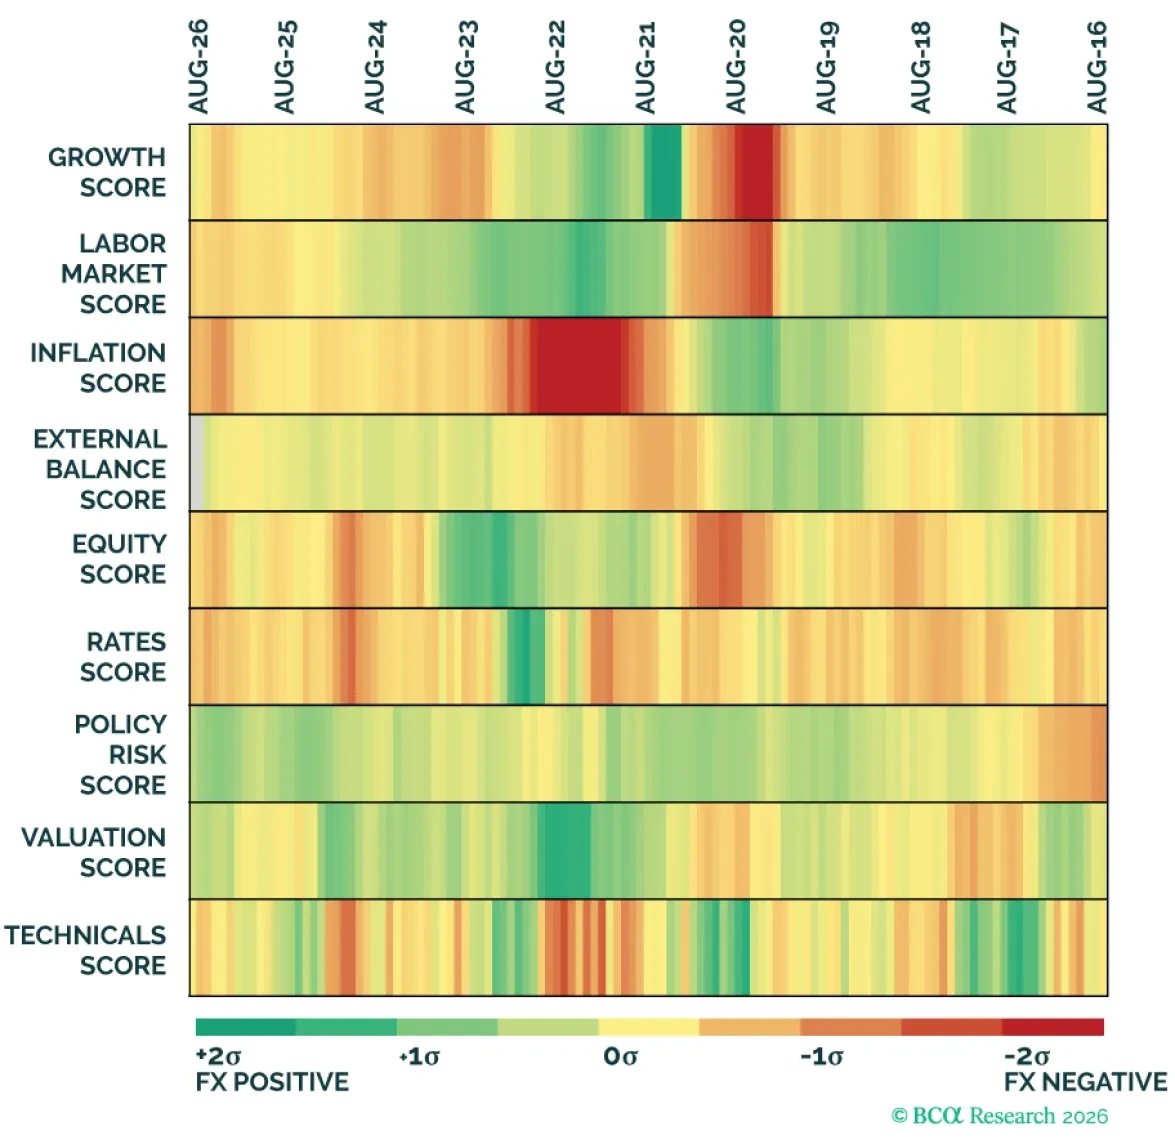
外国為替市場は多岐にわたるマクロ要因によって形作られており、関連情報の範囲が広大であるため、ある時点における通貨の立ち位置を体系的に評価することは分析上の困難な課題である。そこで当社は、データの全範囲を9つのテーマ別スコアに凝縮し、通貨の現状とその推移を視覚的に一目で把握できるFXスコアカードを導入する。
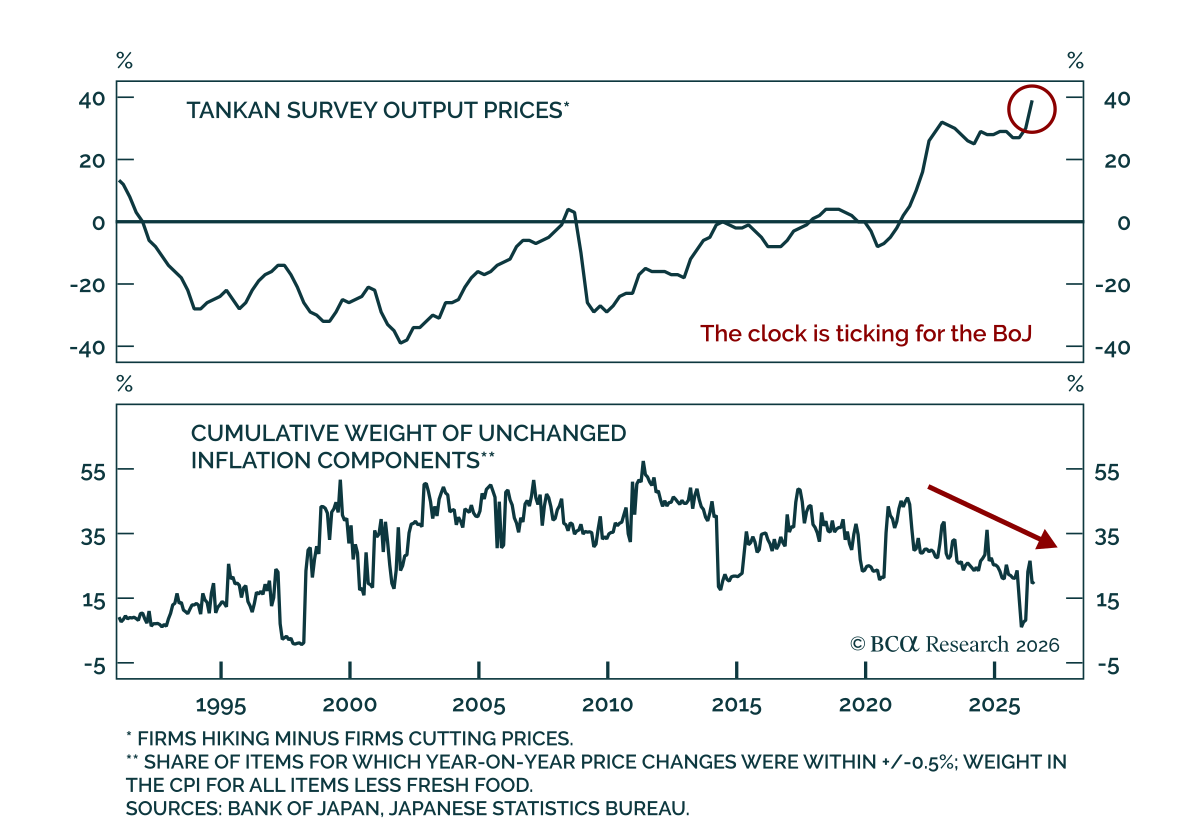
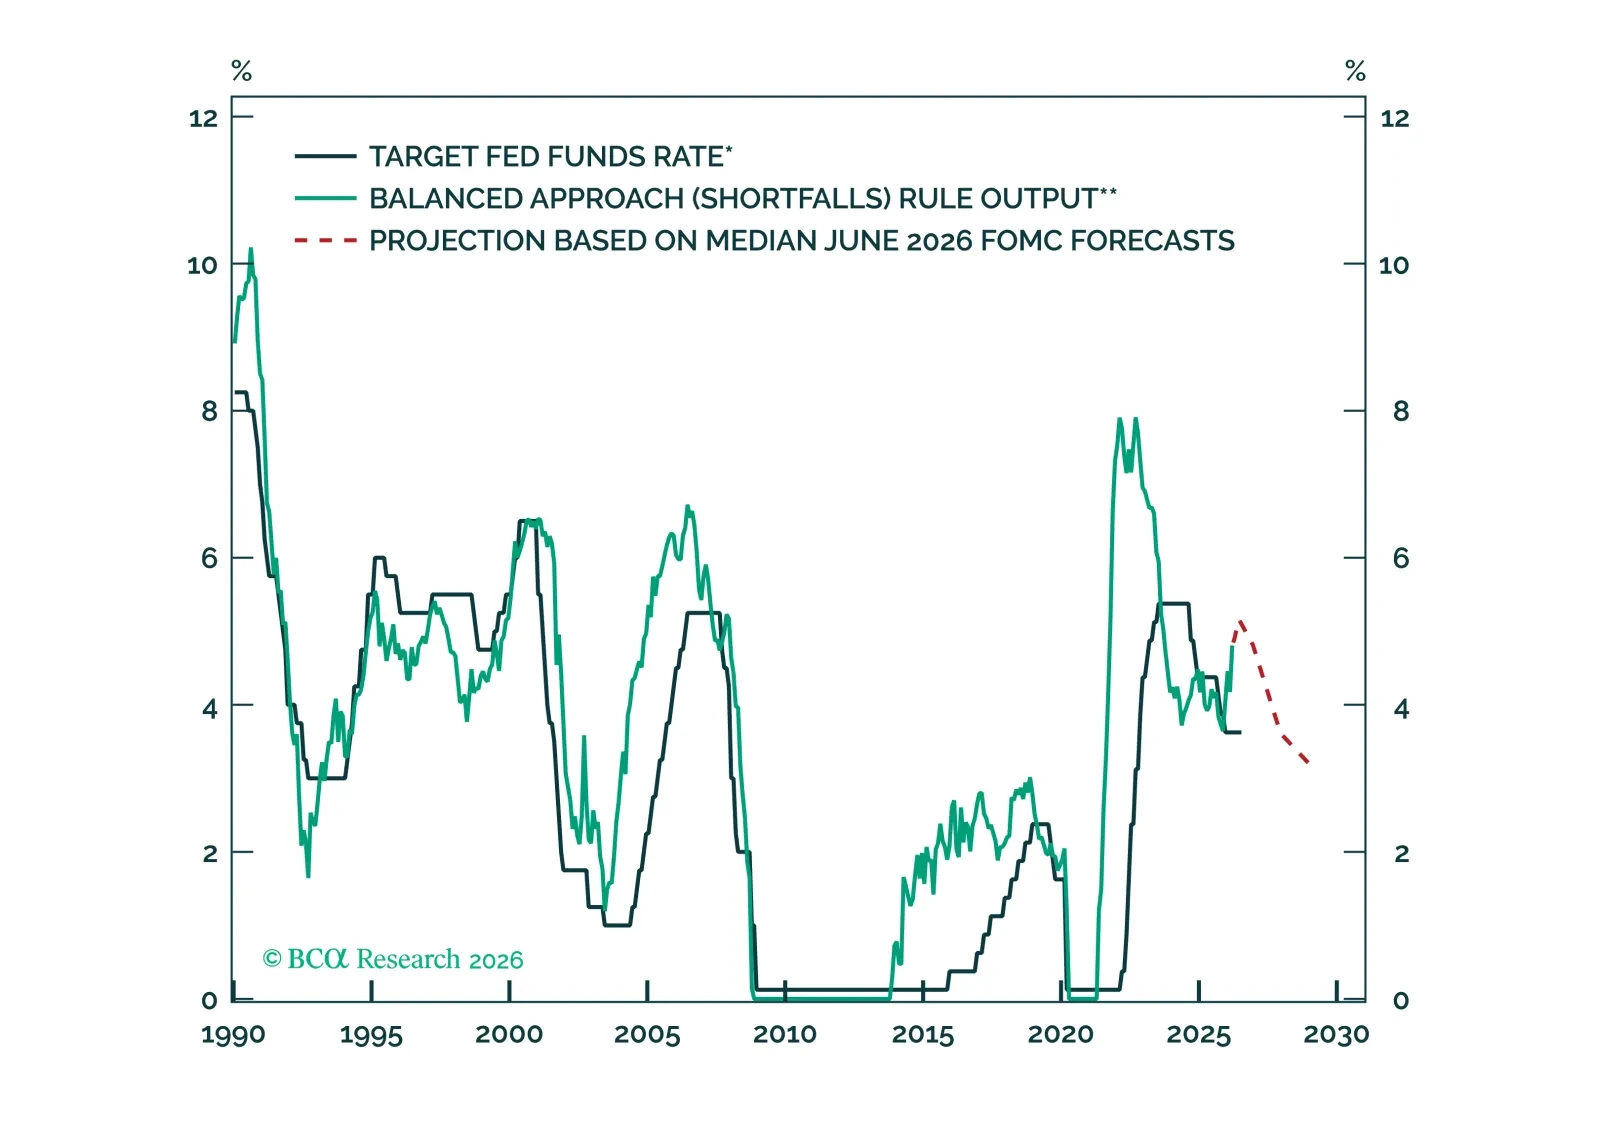
当社の FICC strategistsはタカ派的な日銀の転換が米ドル/円を99へ導くと予想している。 日本銀行は9月18日の会合で決定的な引き締めへの転換を示す見込みであり、当社の同僚は円安を財政問題ではなくインフレ問題と見ているのだ。インフレ局面にありながら政策はデフレ志向に合わせたままで、実質政策金利は-0.7%と主要国の中で最低水準にあるため、賃金、需要、実現インフレ、そして財政刺激がいま同時に上向いているのだ。…
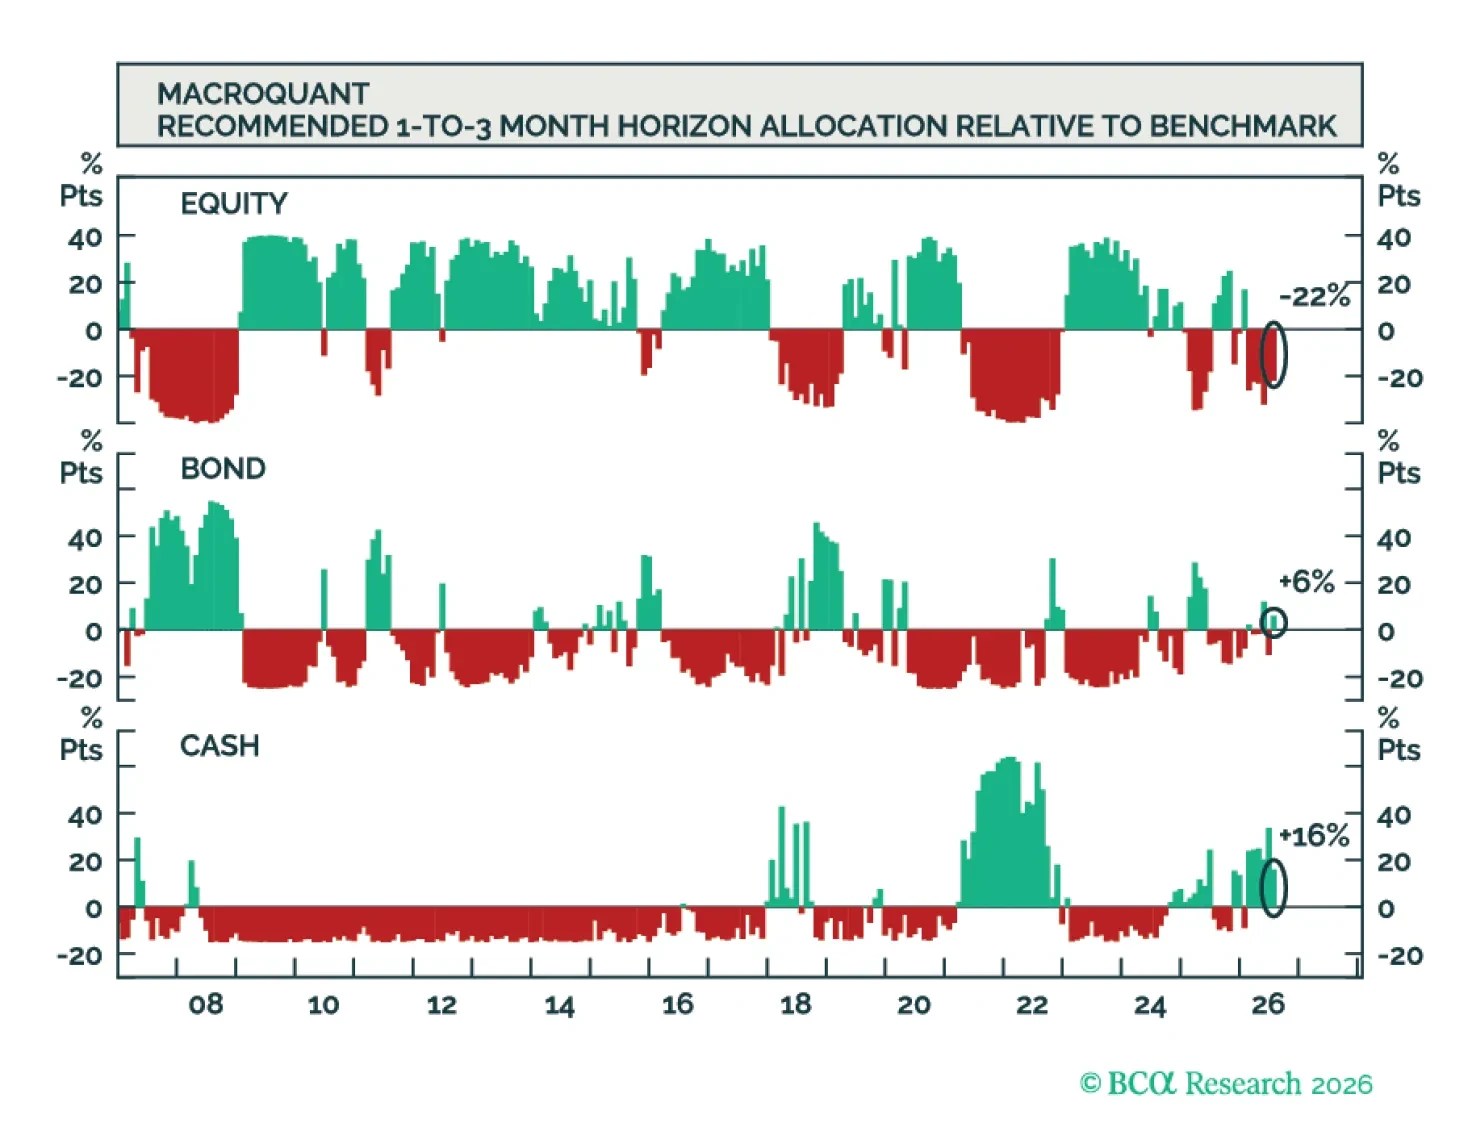
MacroQuantは株式をややアンダーウェイト、債券をややオーバーウェイト、現金を大幅にオーバーウェイトと推奨する。さらに、同モデルは米ドルに対してポジティブで、金に対してはややネガティブ、銅と原油に対しては強気である。

日米による共同介入は円安を一時的に抑え得るが、持続的な反転には金利差の縮小が必要だ。 当社のChart Of The WeekはFX Strategist Artem Sakhbievによる。…
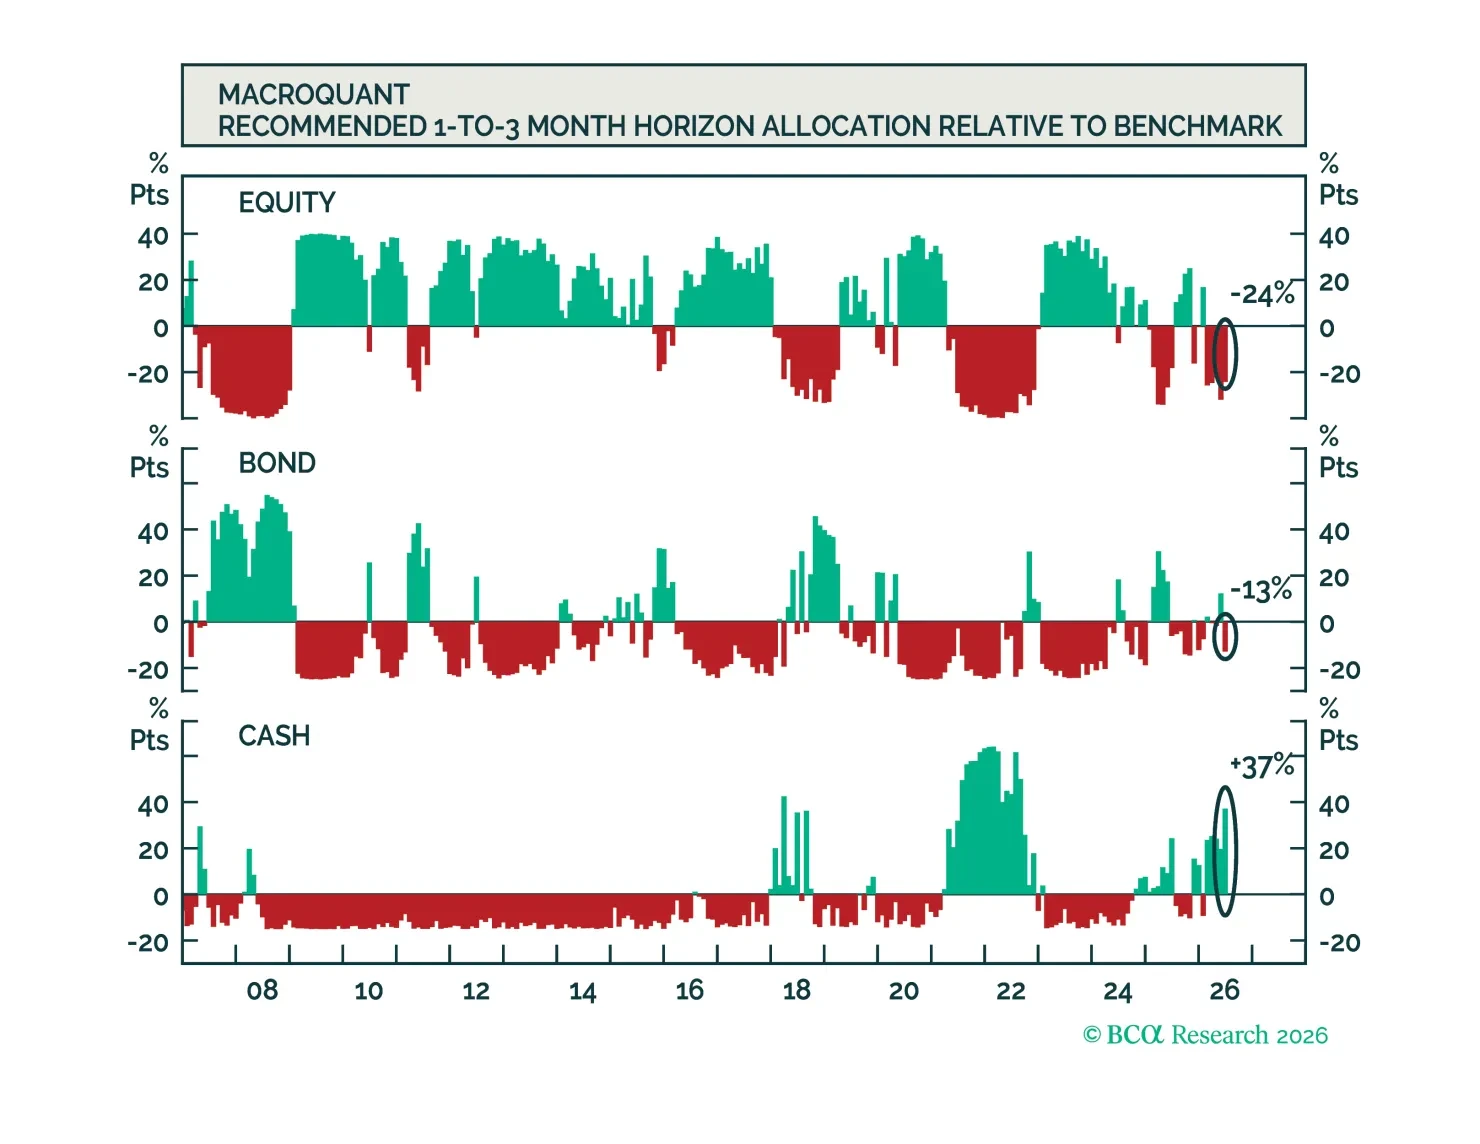
MacroQuantは株式をややアンダーウェイトと推奨し、債券ポートフォリオではベンチマークより短めのデュレーションの姿勢を取る。モデルは米ドルに非常にポジティブで、金に対しては中立、銅に対しては建設的、原油に対しては非常に強気である。
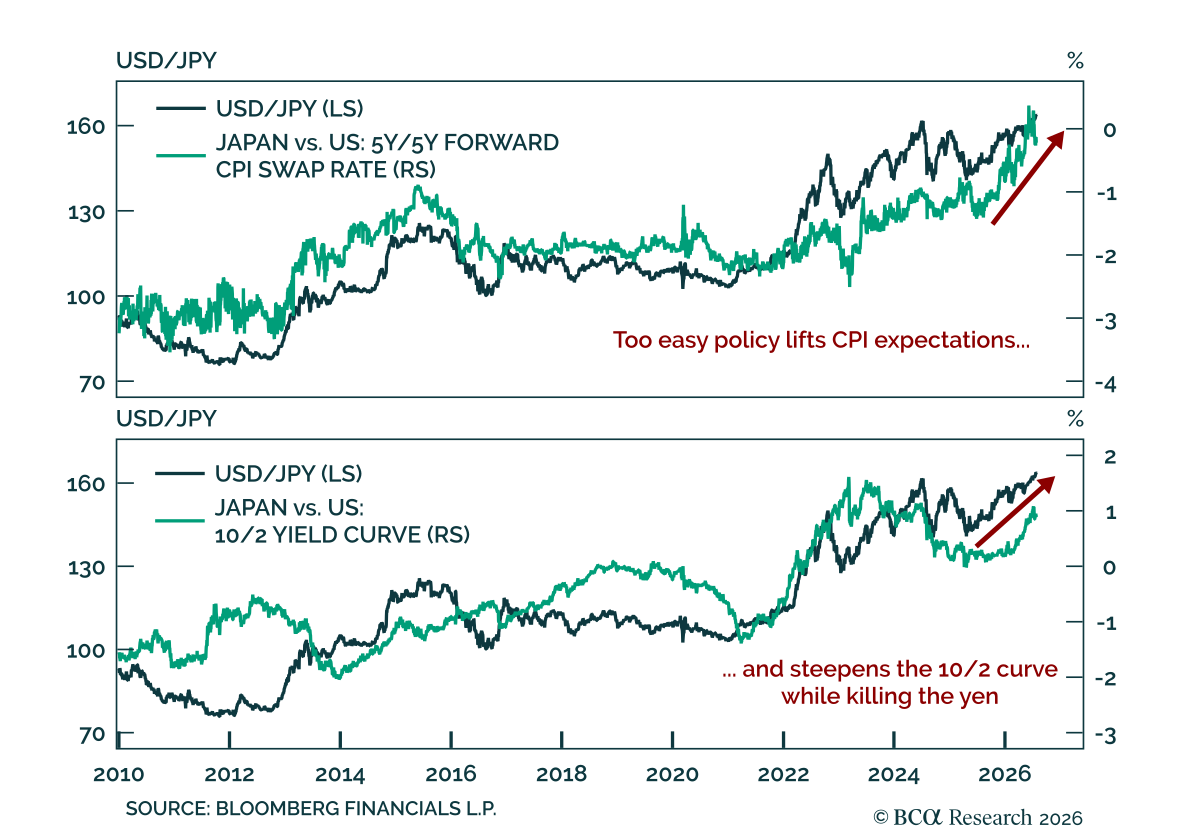
円の暴落:要因はインフレであり、財政ストレスではない 円の暴落:要因はインフレであり、財政ストレスではない 当社の FICC strategists は、円の崩壊と日本国債の弱さは日銀の緩和的な政策によるものであり、財政的ストレスが原因ではないと見ている。 日本の急増する債務が原因ではない:国際比較の証拠は、日本の利回りが金融抑圧ではなく貯蓄と投資のファンダメンタルズに沿って推移しており、日本の大きな経常収支黒字と蓄積された対外資産が予測する水準に概ね位置していることを示している。…
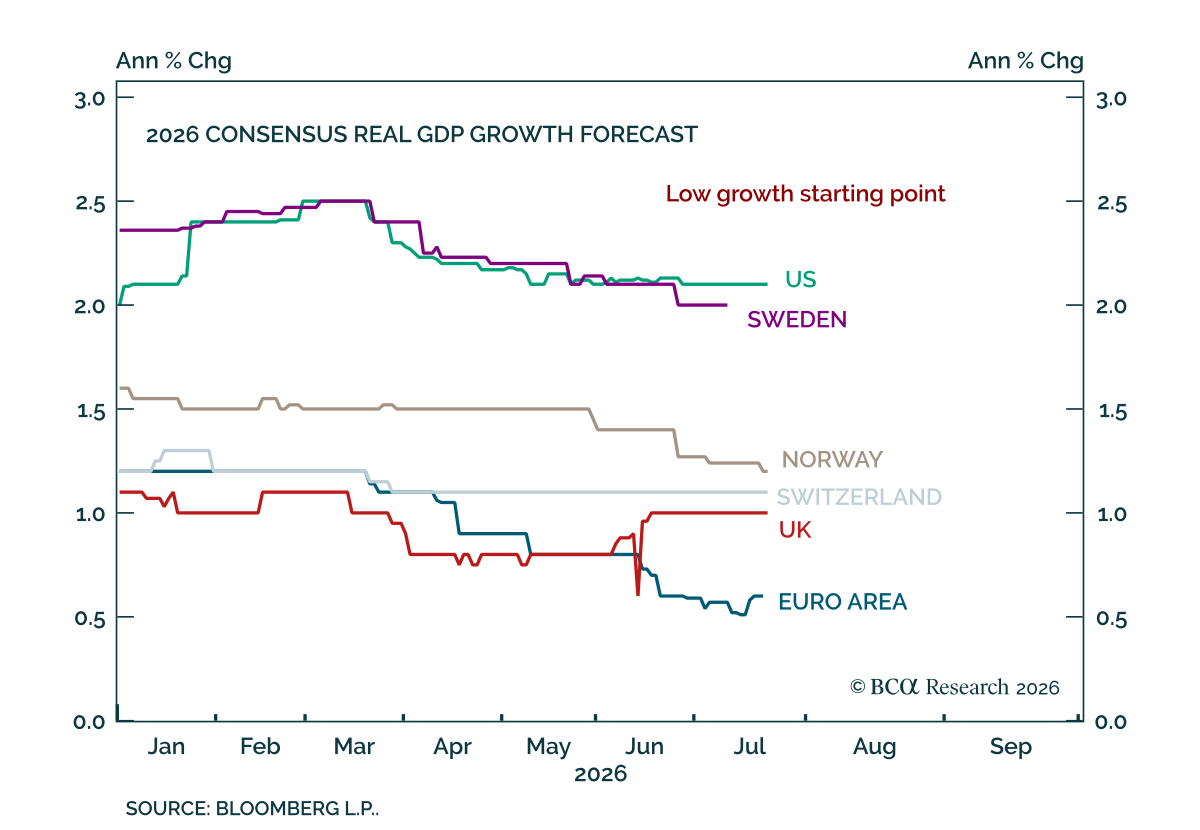
欧州は景気後退を回避できるか? 欧州は景気後退を回避できるか? 当社の European and FICC strategistsは戦術的に引き続き欧州に対して建設的である一方、投資家に対して中期的により厳しい環境に備えてポートフォリオを準備するよう促している。…
下に断層を抱えたゴルディロックスだ。我々による初の共同 FICC outlook は、今四半期における成長、インフレ、政策の行方と、安定がどこで崩れる可能性があるかを示す。