資産配分
株式の強気相場は終盤に差し掛かっている。経済成長が減速し始めれば債券は良好に推移する見通しだ。ドルは今後数か月で一時的に強含むが、その後再び下落基調に戻る見通しだ。原油は短期的には底を打った可能性が高いが、長期的にはエネルギーより金属を優先する。
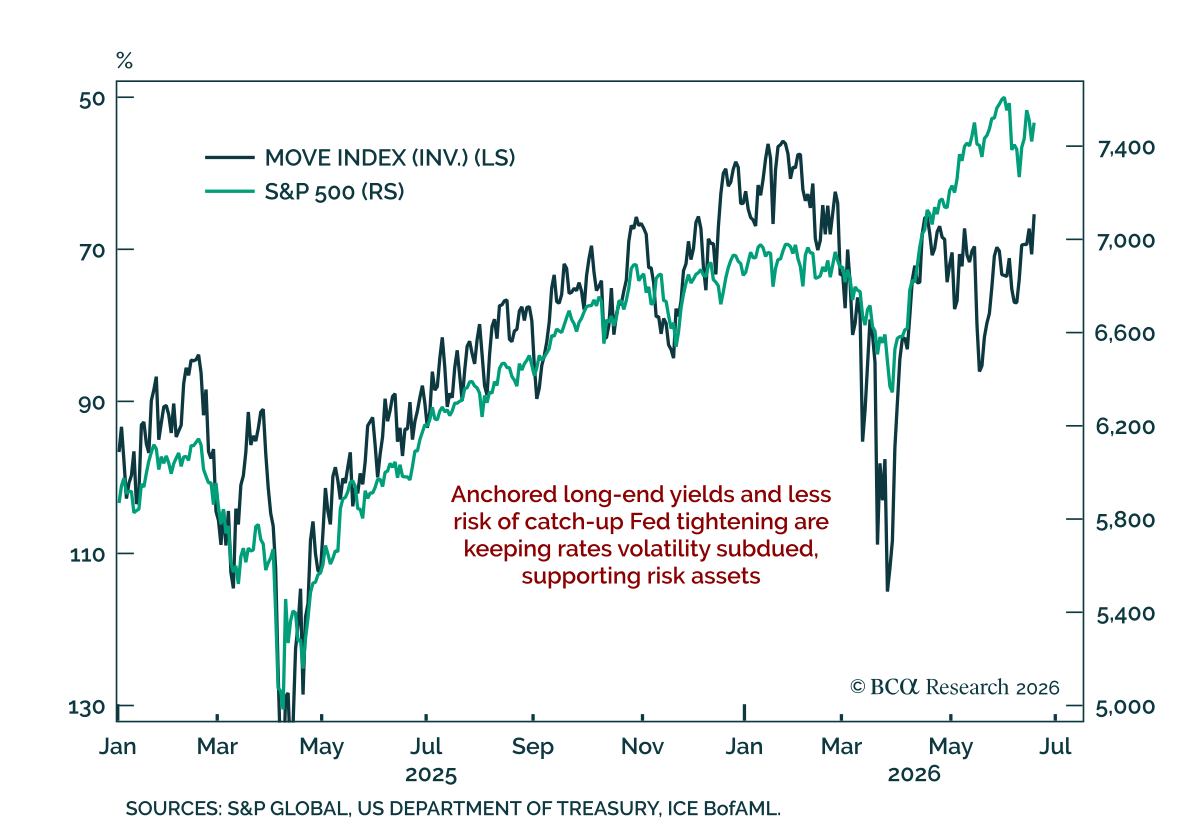
静かな金利の急騰 静かな金利の急騰 金利ボラティリティが抑制されていることは、フロントエンド利回りが高止まりしているにもかかわらず株式にとって戦術的な追い風である。FOMC会合の直後に目立ったのは、米国のフロントエンド利回りの上昇と横ばい〜低下しているインプライド金利ボラティリティとの乖離である。2年物利回りはその後も高止まりしている一方で、MOVE indexは低下している。 ボラティリティの急騰はレジームチェンジを反映することがあるが、それがどれだけスムーズに進行すると予想されているかも示す。Warsh…
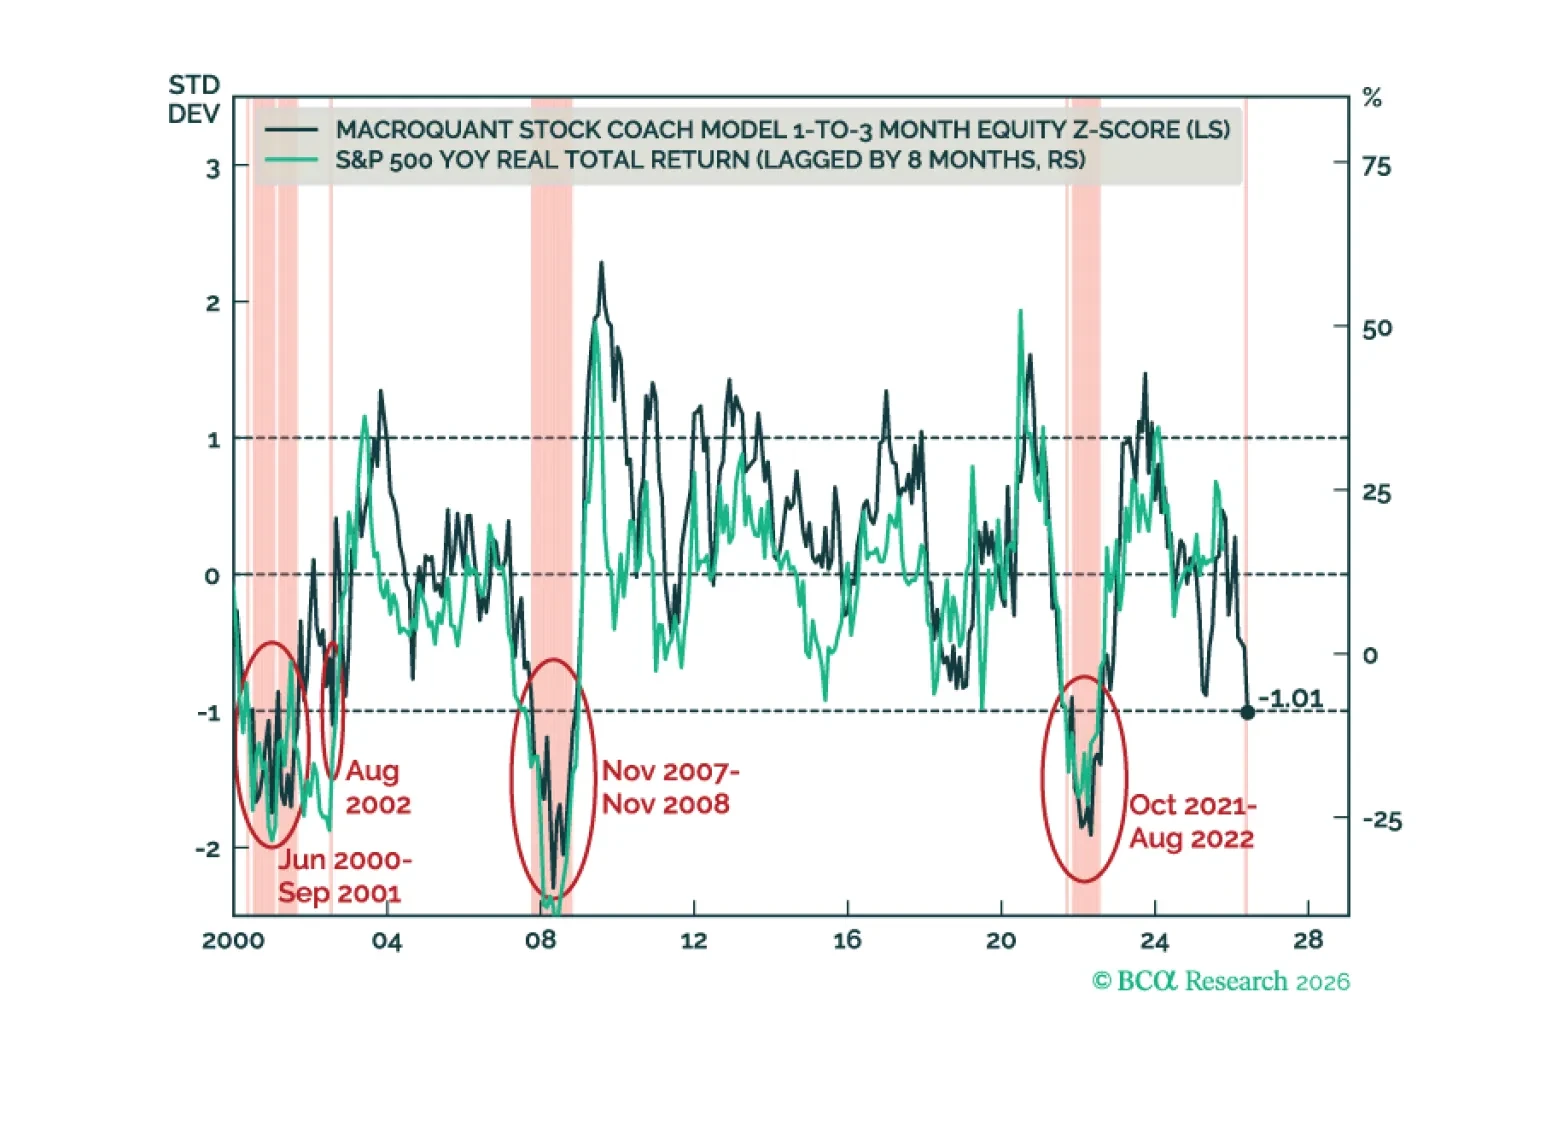
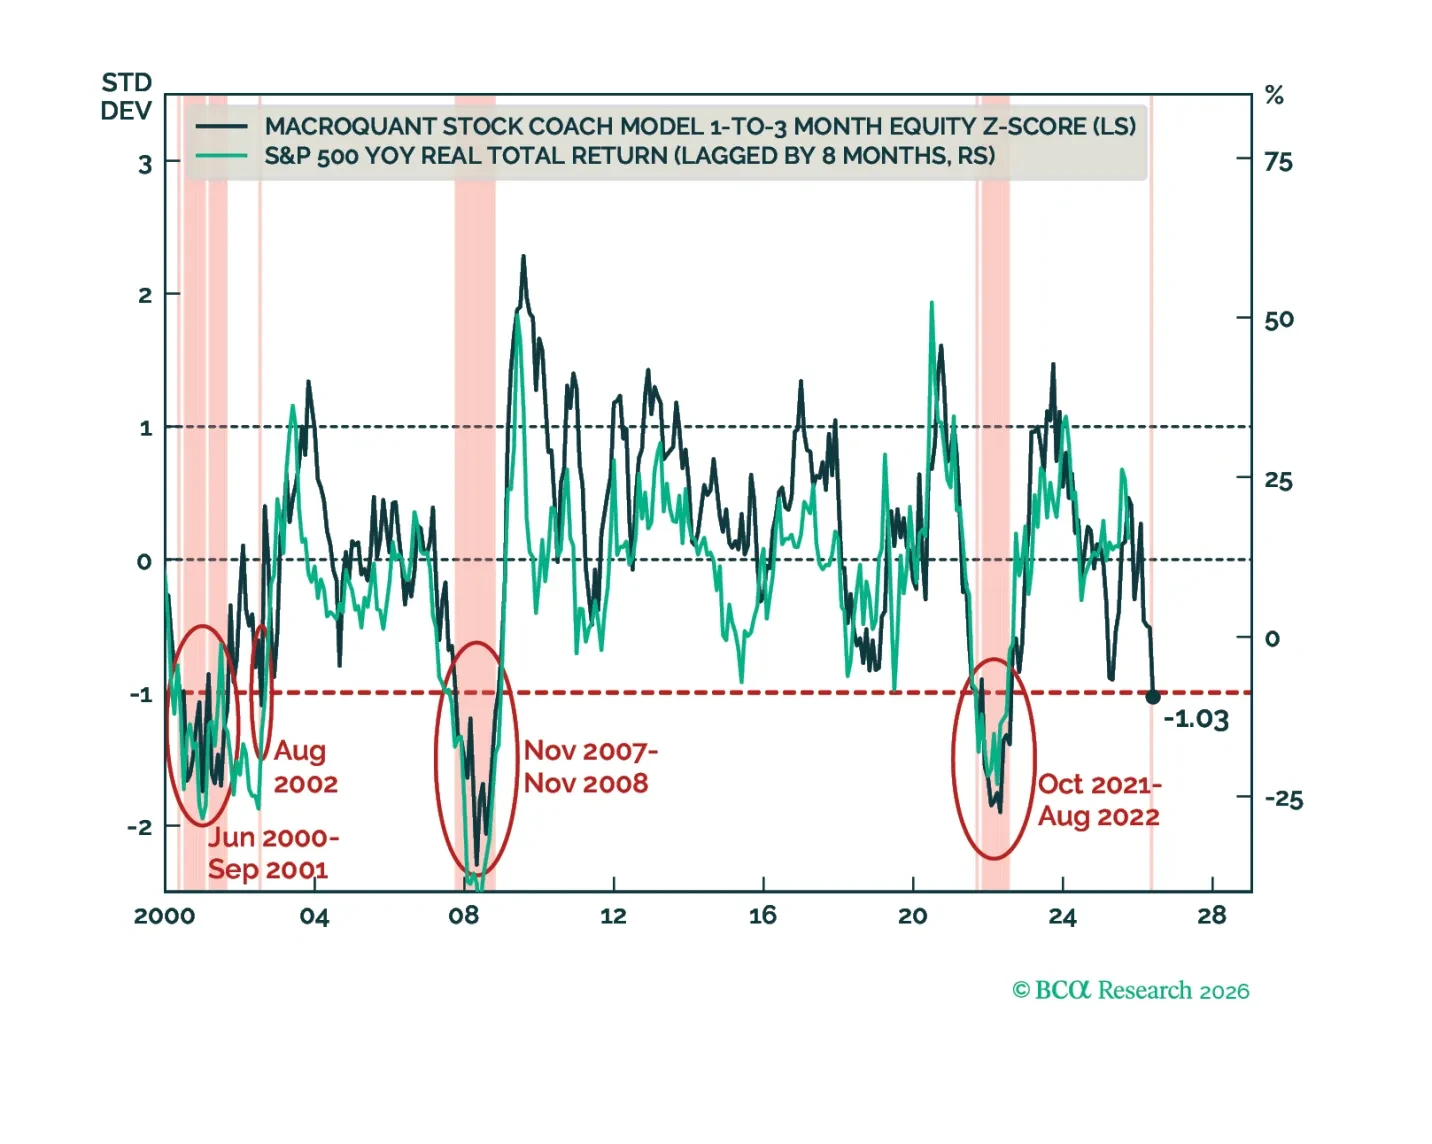
金曜日、MacroQuant エクイティのzスコアは-1.01まで低下し、過去に弱気相場としばしば一致していた臨界値である-1を下回りました。それを踏まえ、本日、株式を3カ月および12カ月の見通しの両方でややアンダーウェイトに格下げします。
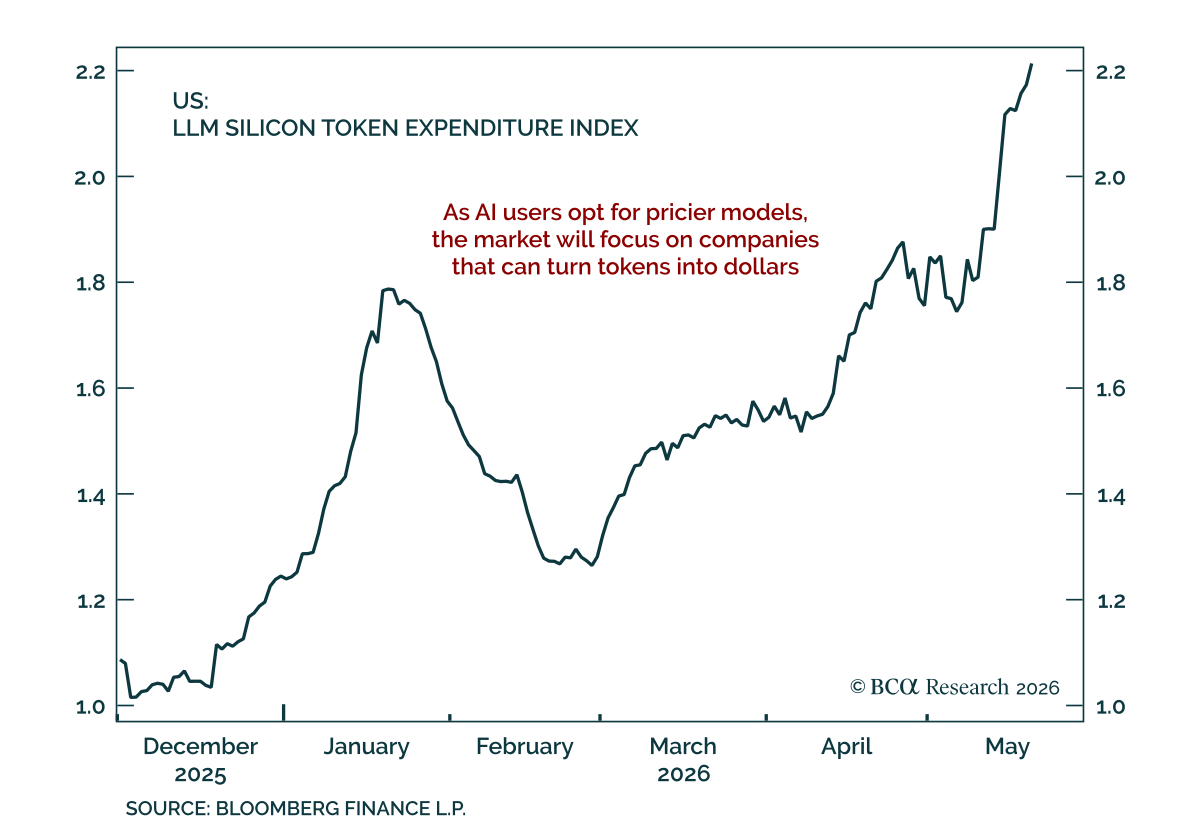
収益化:AI強気相場の次のフロンティア 収益化:AI強気相場の次のフロンティア 当社の グローバル・アセット・アロケーションのストラテジスト…
これまでのところ、AIのサプライチェーンにおける価値の大半はハードウェア企業が獲得してきた。しかし、モデル提供者が使用量課金に移行するにつれて、価値はモデルやアプリケーションに蓄積され始めるだろう。コミュニケーション・サービスとソフトウェアはこの変化の恩恵を受けるはずだ。AIの適用領域の拡大と堅調な経済モメンタムは、年末までラリーを維持させるだろう。引き続きエクイティをオーバーウェイトとする。エネルギーをニュートラルへ格下げする。ソフトウェアを買い推奨とする。
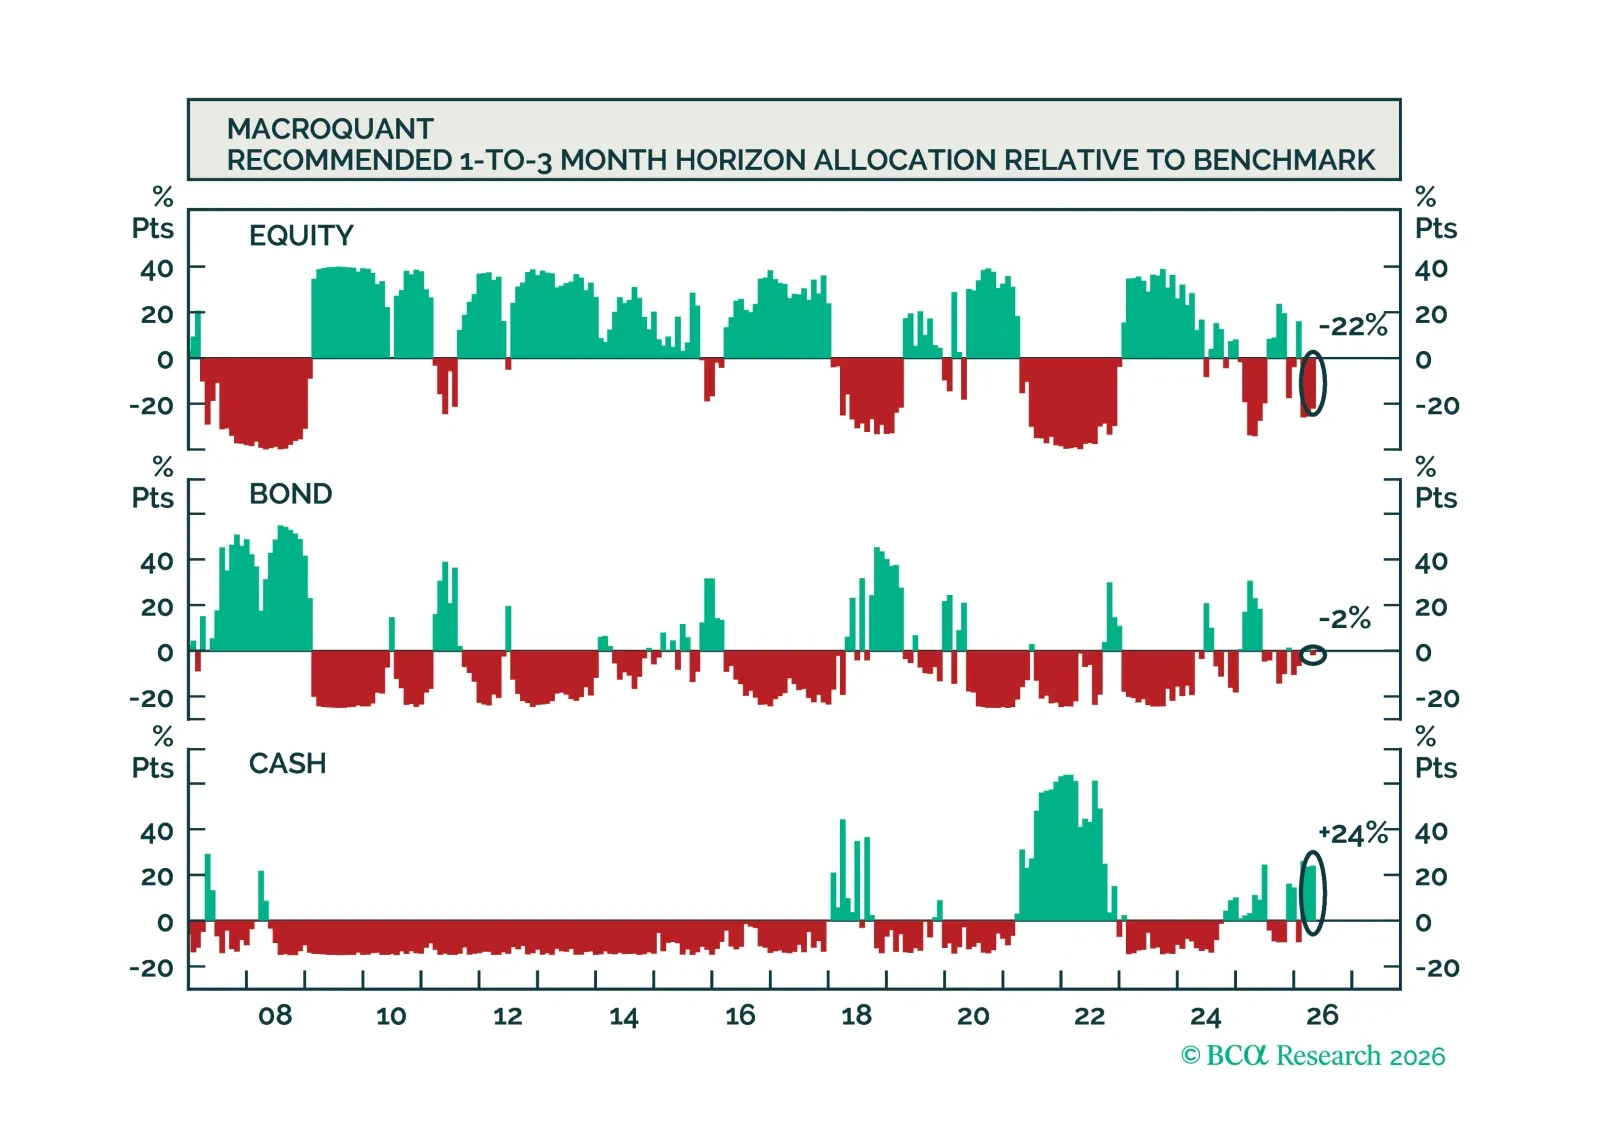
マクロクォントはエクイティに対してわずかにアンダーウェイトのポジションを推奨し、フィクスト・インカム・ポートフォリオではベンチマークより短めのデュレーション姿勢を好み、米ドルに非常に強気で、ゴールドをアンダーウェイトに格下げし、カッパーをオーバーウェイトに格上げし、原油に対しては依然として非常に強気である。
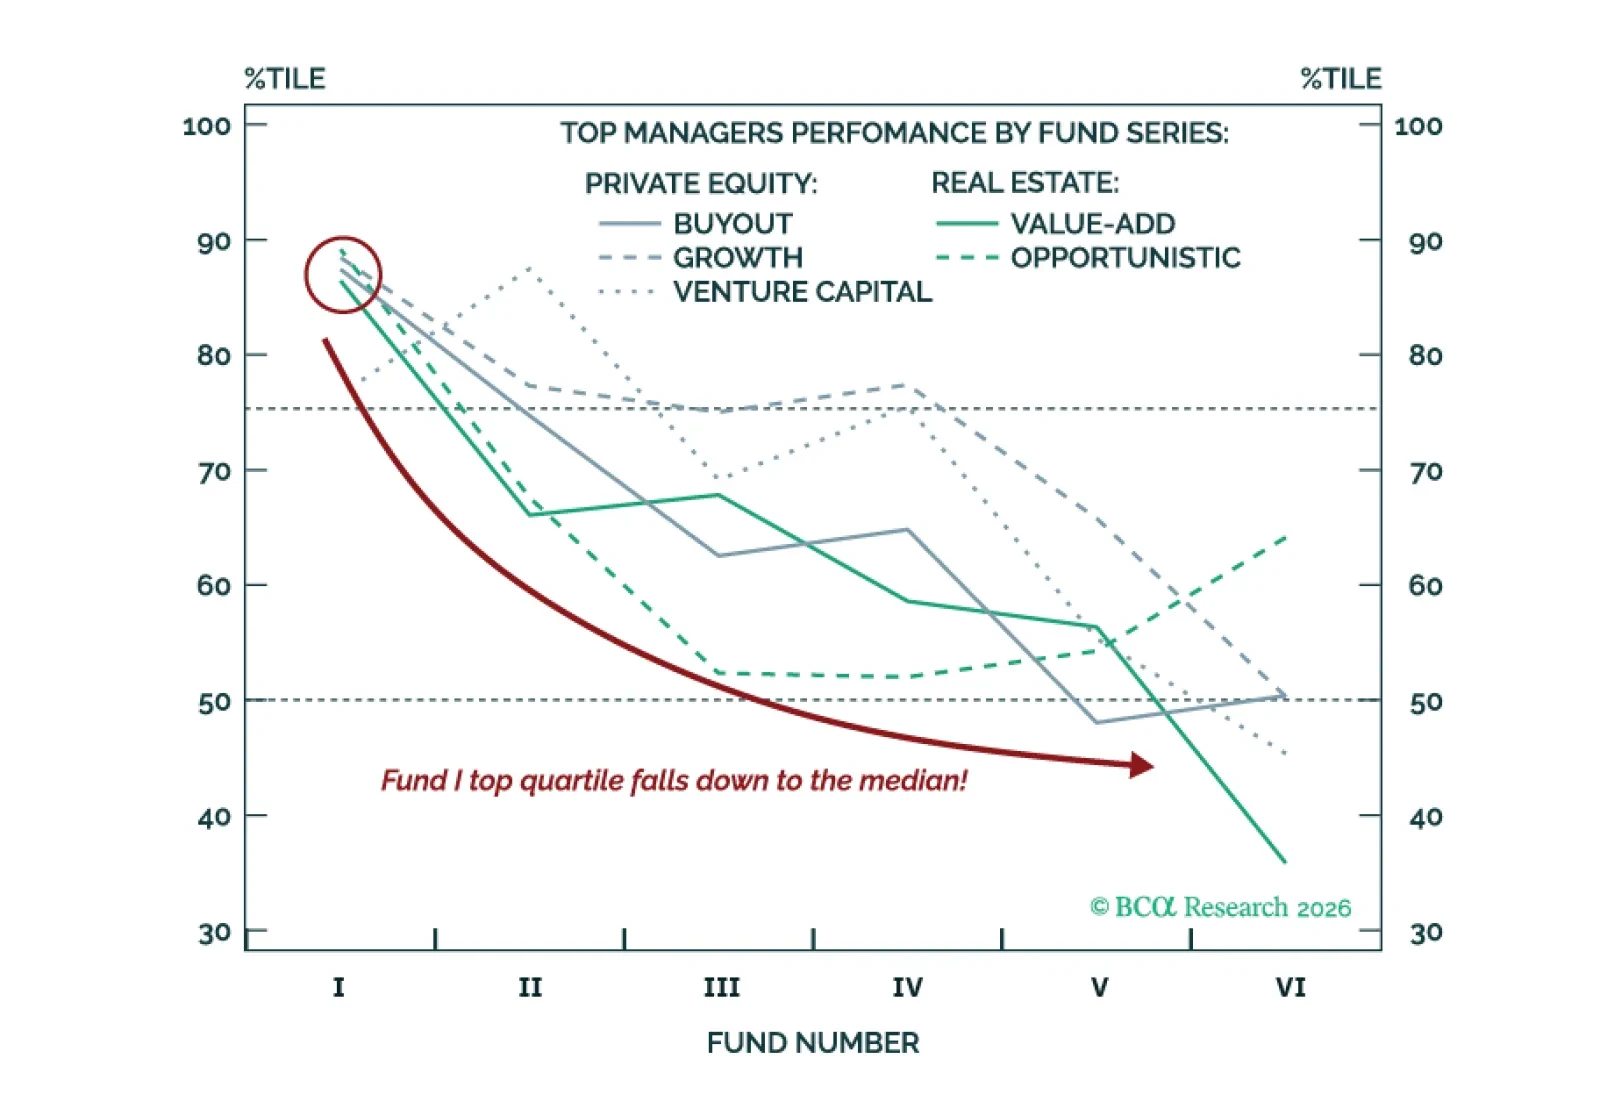
プライベート・マーケットでは、過去の勝者のアウトパフォーマンスはしばしば薄れる。ファンドシリーズが成熟するにつれて、上位四分位のマネージャーはしばしば中央値へ回帰する。次のリアルエステートやプライベート・エクイティのマネージャーを評価する投資家は、ファンドV以降をアンダーウェイト寄りにすることを勧める。
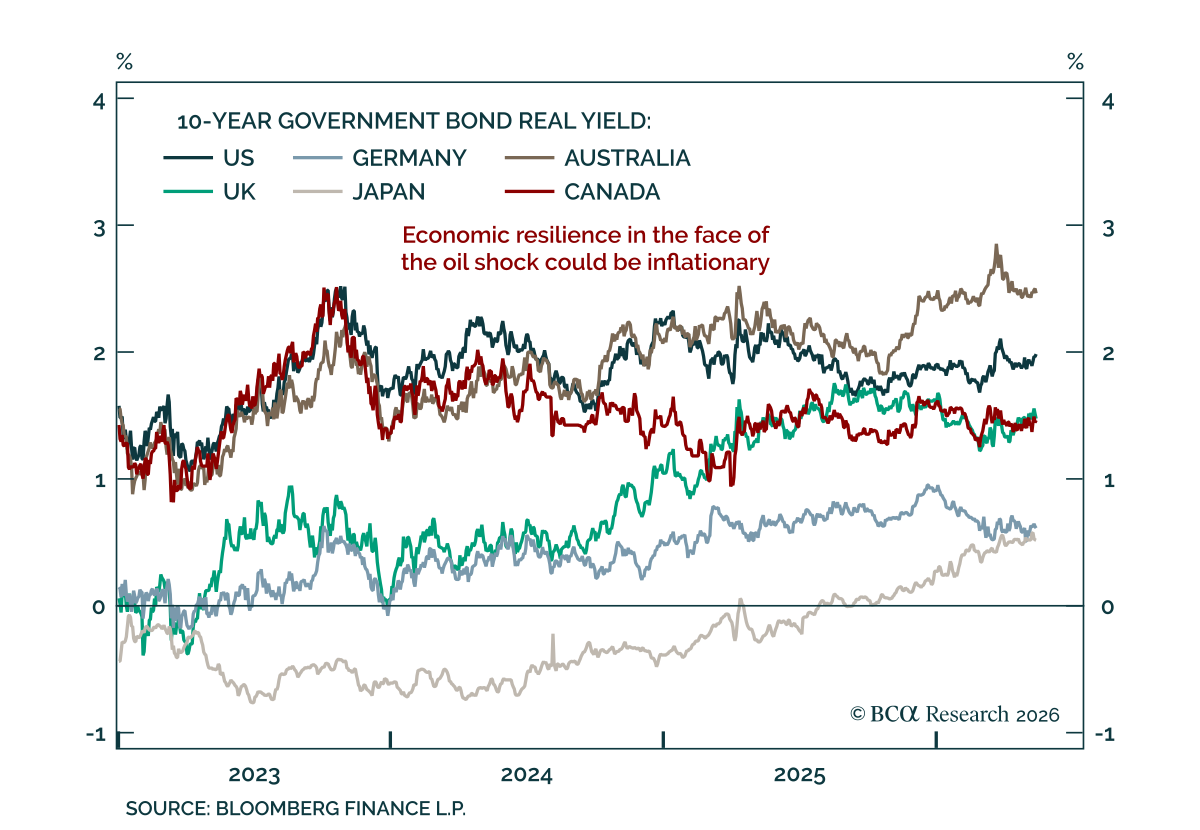
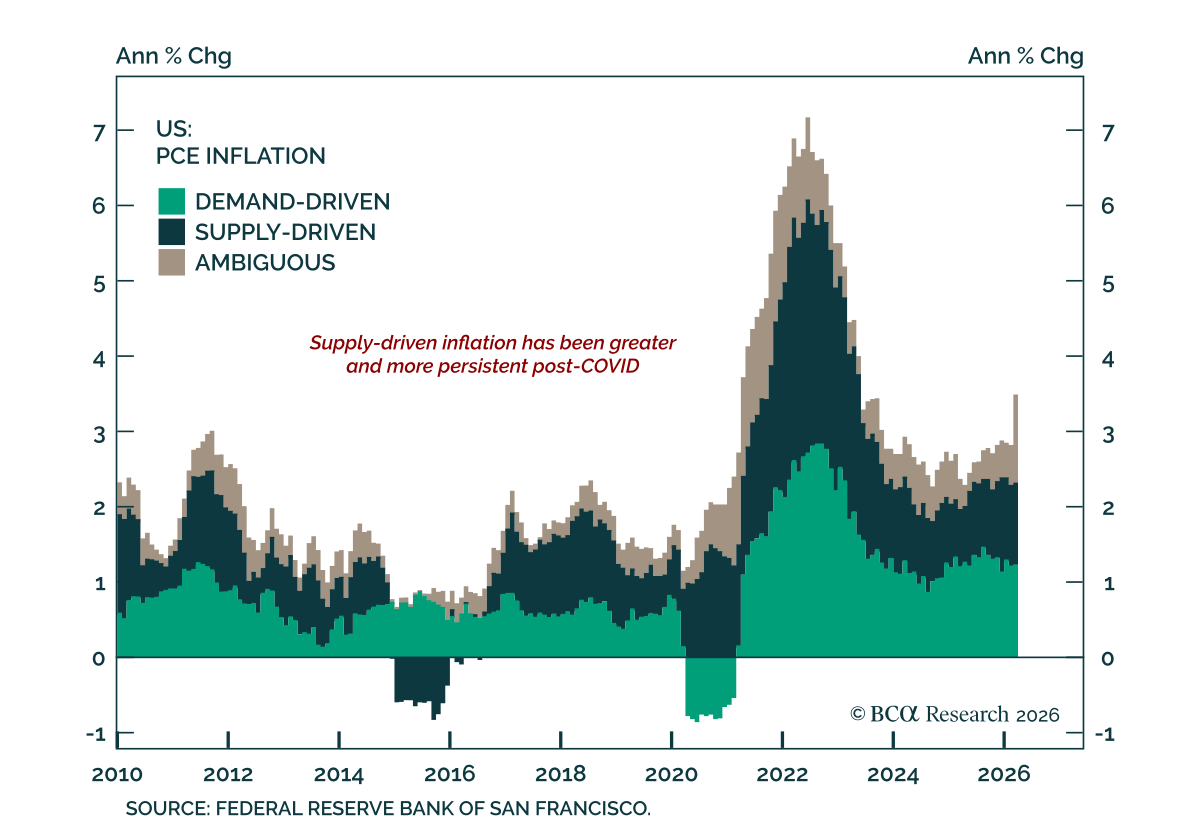
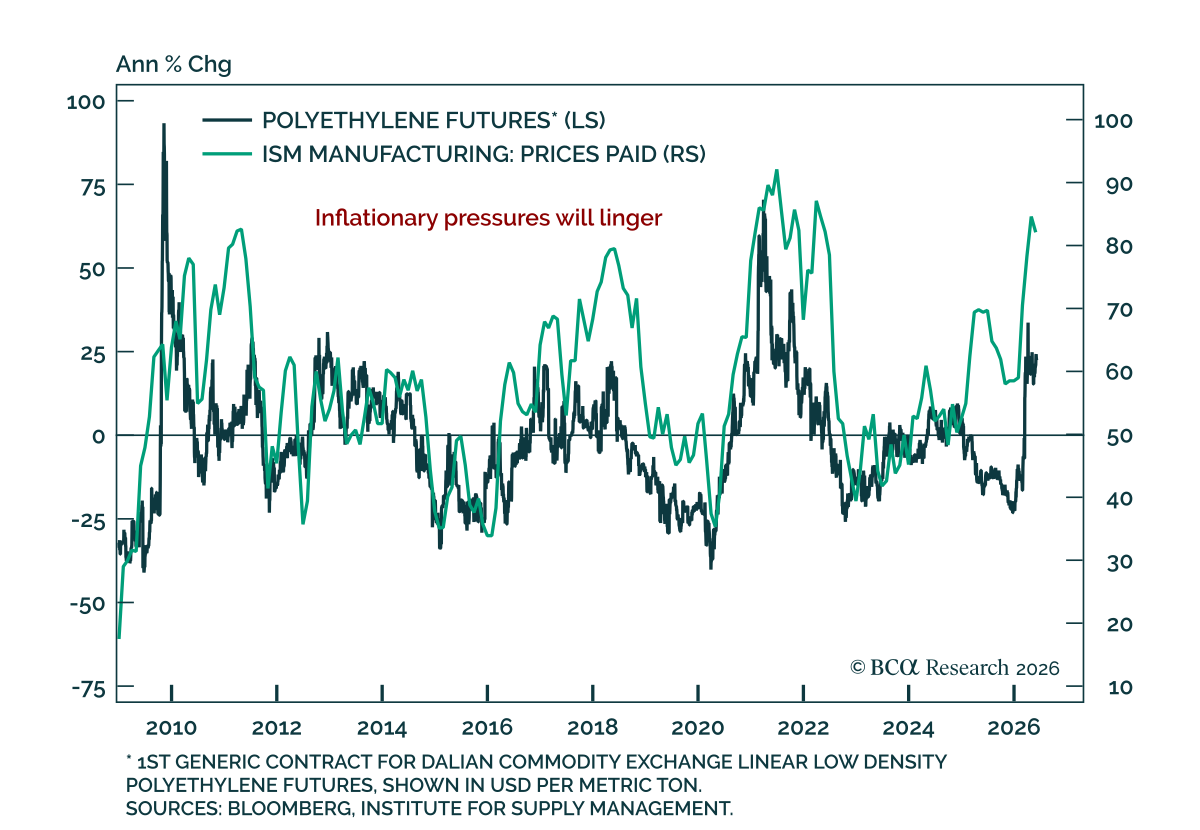
2020年代はすでに4回のインフレショックをもたらしており、構造的背景はよりインフレ志向に傾いています。 インフレはまず、グローバルに統合されたサプライチェーンが調整に苦しんだポストCOVIDの再開期間に上昇しました。ロシアのウクライナ侵攻がその後、物価上昇圧力を増幅しました。昨年は、米国の関税ショックが国内の投入コストを押し上げたため、世界のインフレが分岐しましたが、そのショックは局地的でした。したがって、現在のエネルギーショックは約5年での4回目のショックです。…