資産配分
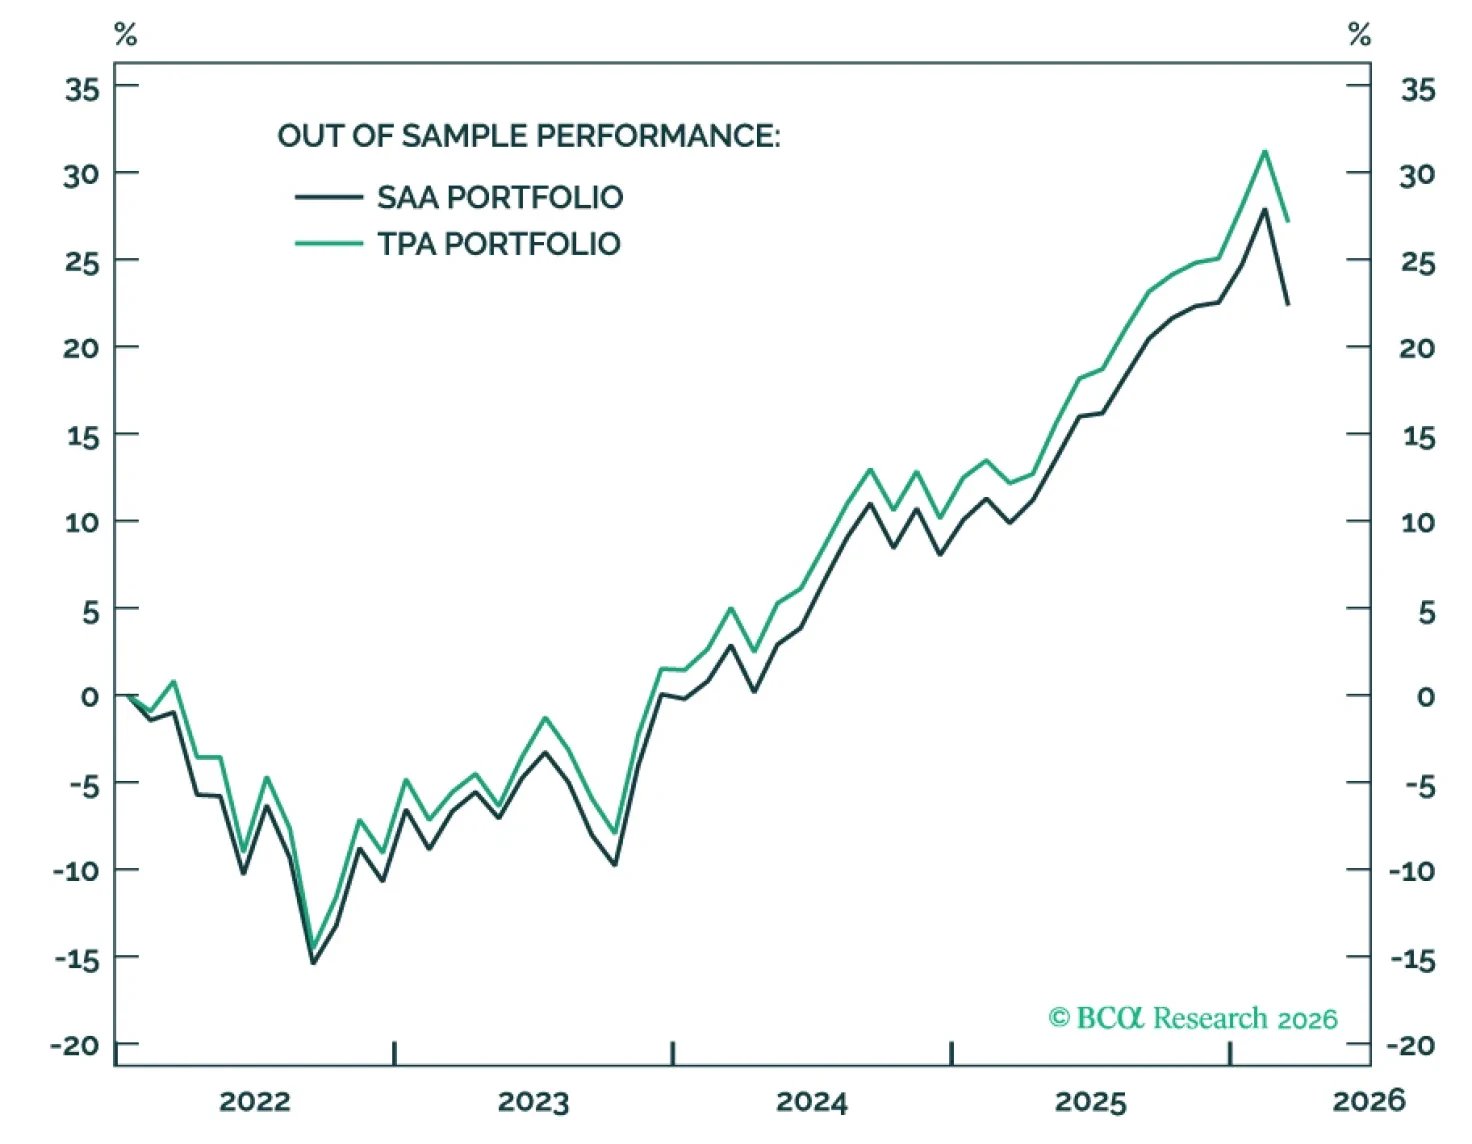
世間ではTotal Portfolio Approachが話題になっている一方で、TPAをどう実行するかを説明している者は少ない。そこでBCAのPortfolio Construction teamによる新シリーズは、TPAを構想段階から実行へと落とし込む。最初の3本のレポートではチームの運営、ポートフォリオの構築、そしてTPAとEvergreen fundsがPrivate Marketsをどのように再形成しているかを取り上げる。
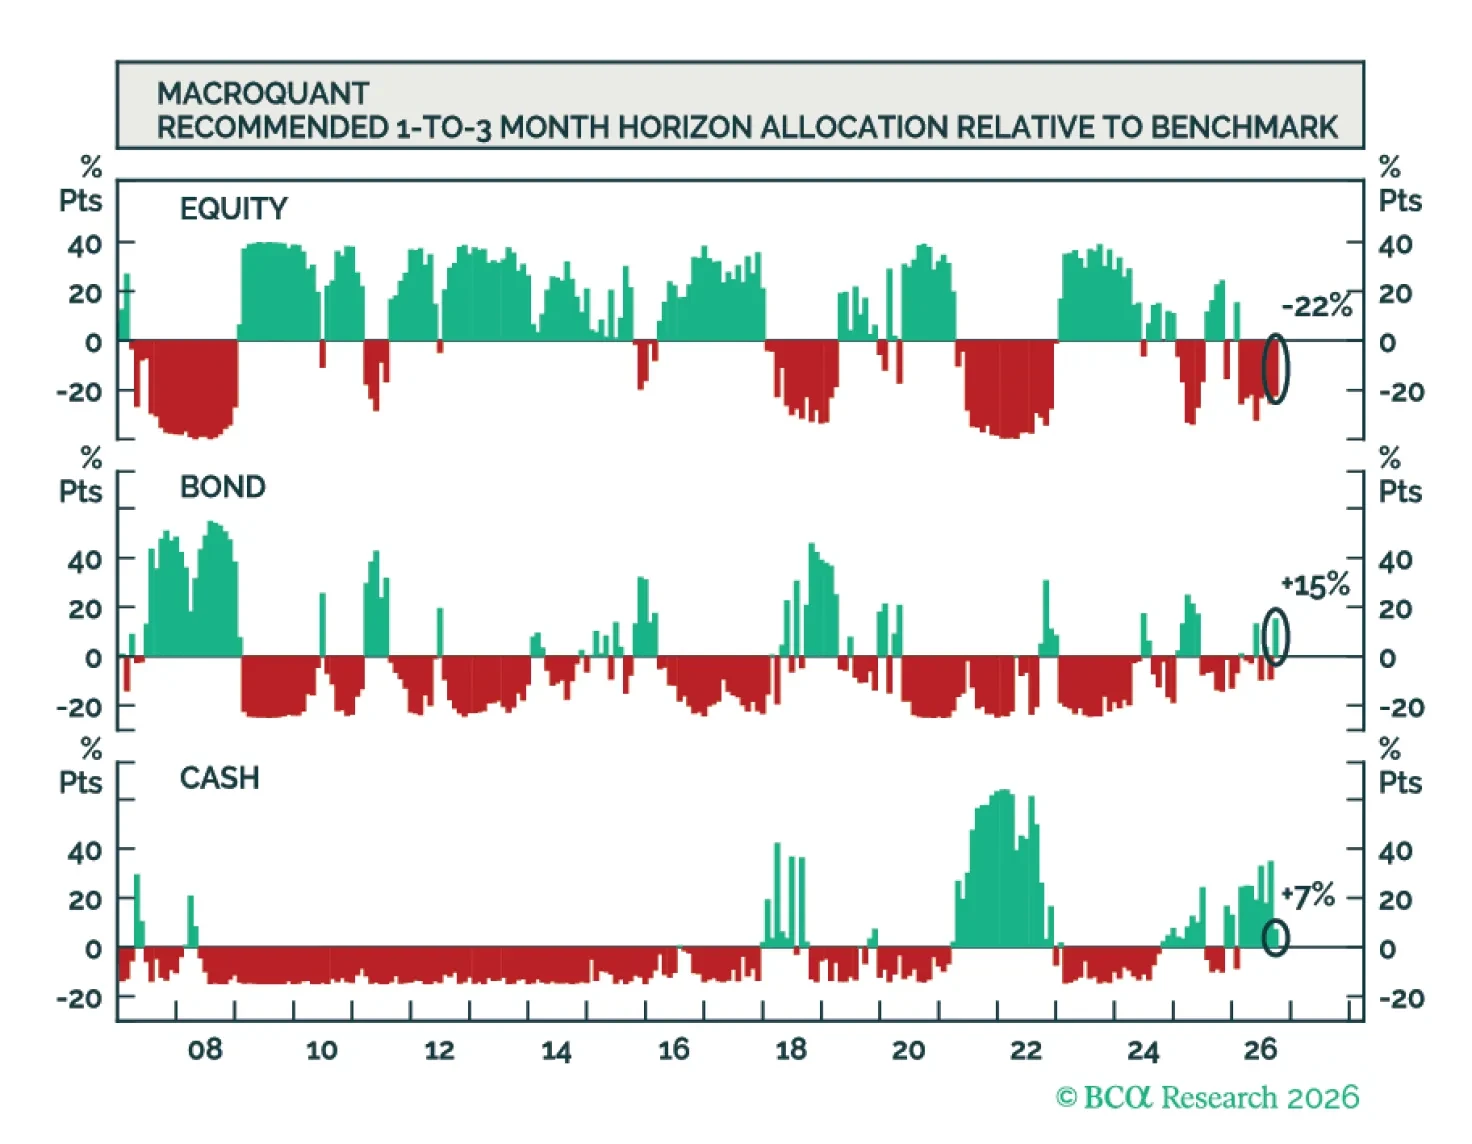
MacroQuantは株式をややアンダーウェイト、債券と現金をオーバーウェイトと推奨する。また、同モデルは米ドルに強気、金に弱気、銅に非常に弱気、原油に中立である。
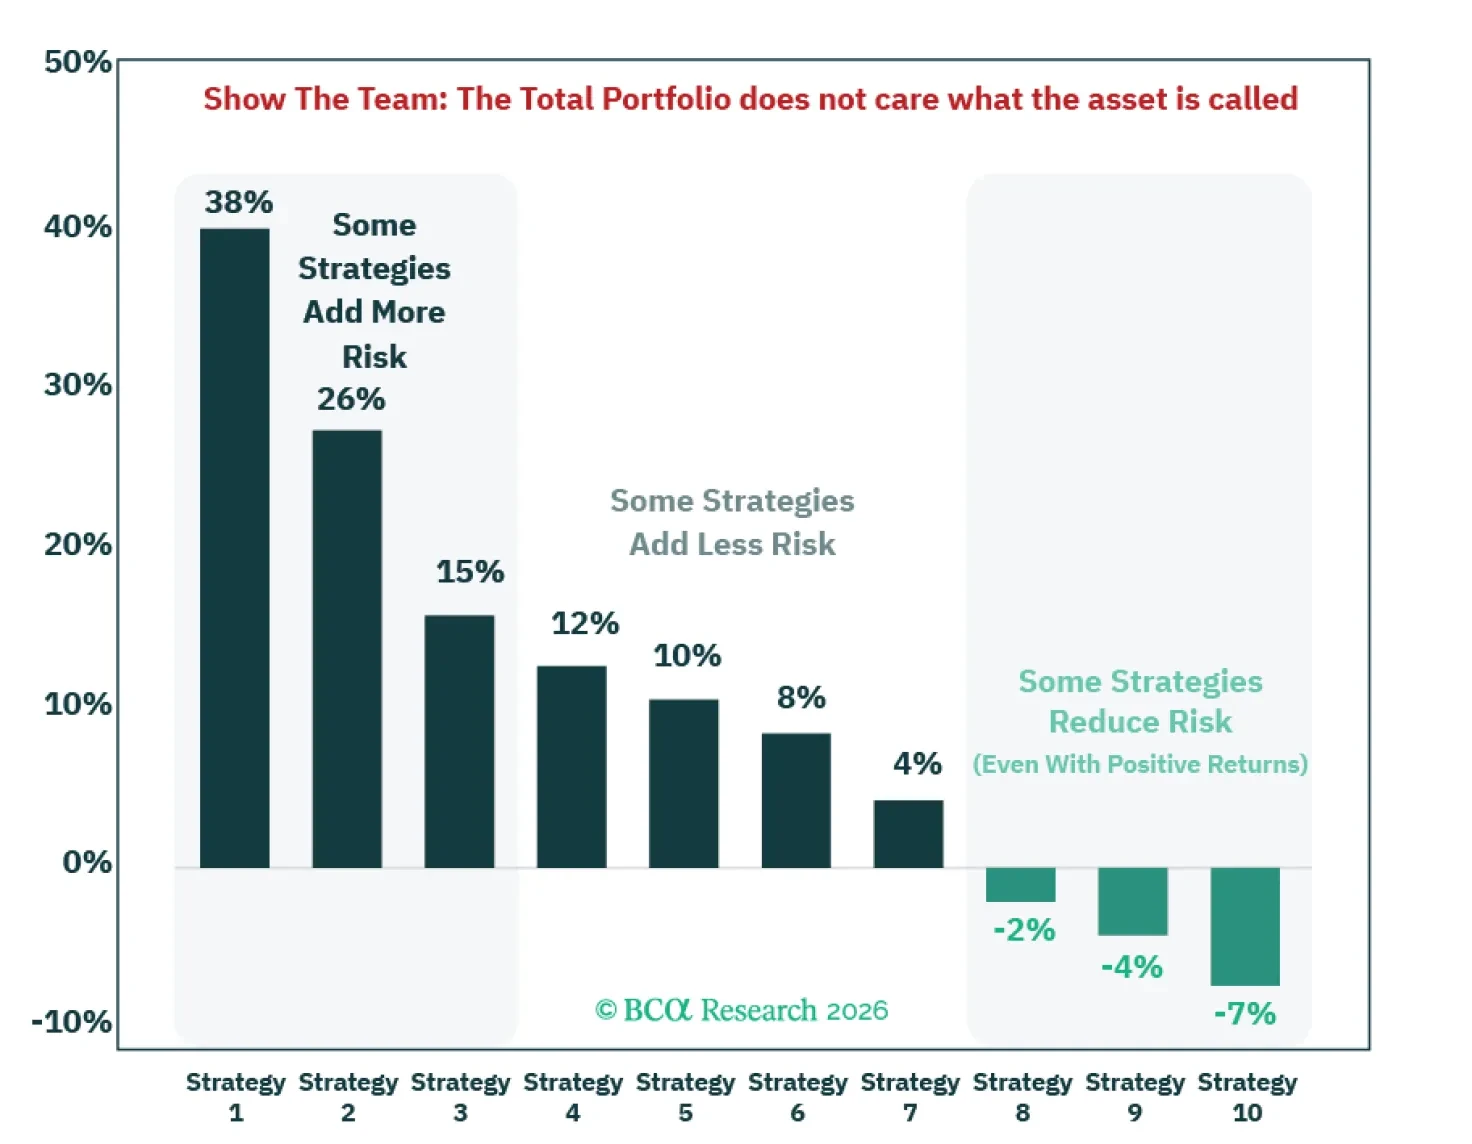
トータル・ポートフォリオ・アプローチがつまずくのは実はチームだけであり、誰もがそう指摘するが具体的な解決策を示した者はいない。当社はそのギャップを埋める実務面の三原則を提示し、それはSAA投資家にも有効である。
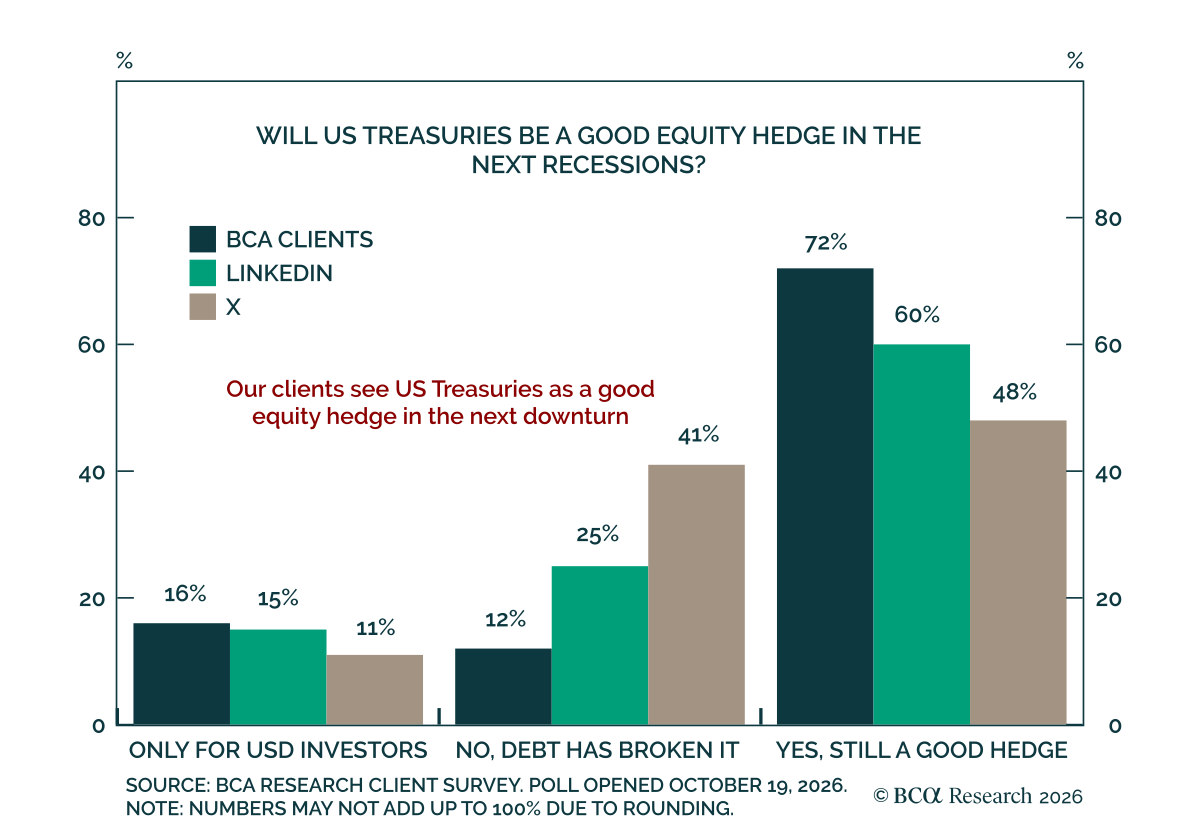
BCAの顧客の圧倒的多数は、次の景気後退において米国債が株式に対する有効なヘッジになると予想している。 先週の世論調査で、次の景気後退において米国債が株式に対する有効なヘッジになるかどうかを顧客に尋ねたところ、72%が有効なヘッジになると予想し、16%はUSD投資家に限って機能すると予想し、わずか12%がその考えに反対した。ソーシャルメディアの回答も同様の傾向を示しているが、Xの回答者では反対意見がかなり多く、高い債務水準が景気縮小時における米国債の株式に対するヘッジ能力を損なっていると考える割合が高かった。…
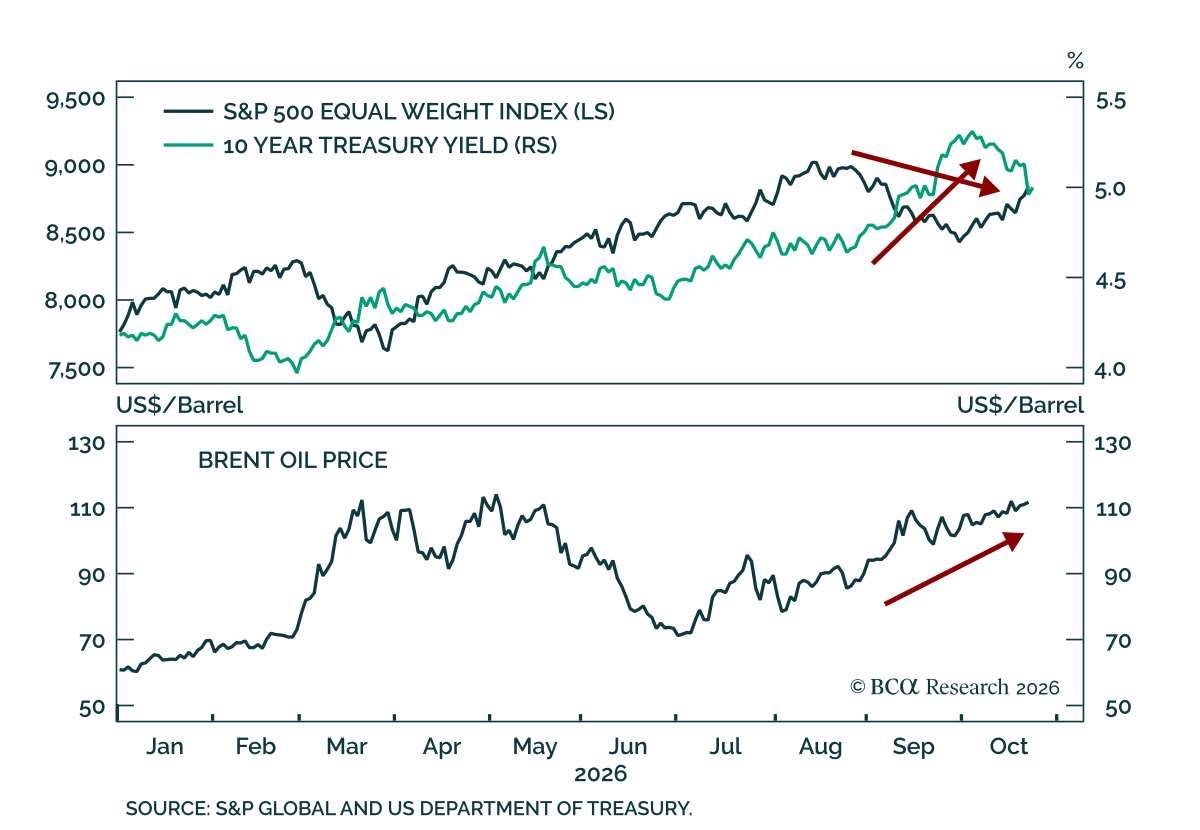
BCAのストラテジストの中央値は、グローバルポートフォリオにおける12か月の見通しで株式をオーバーウェイトからニュートラルに格下げした。この格下げはより幅広い見通しの変化というよりも、以前のオーバーウェイトに対する当社の確信が低かったことを反映しているのである。…
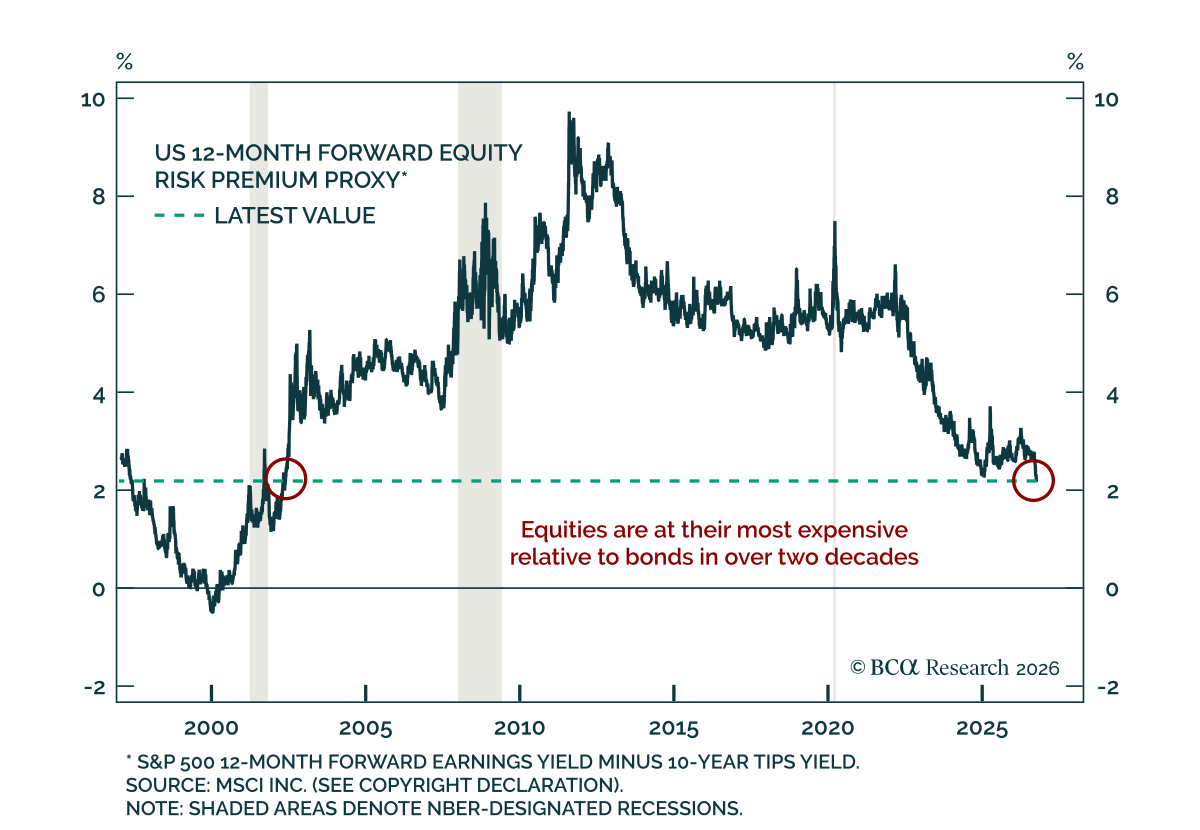
債券と比べると、株式は過去20年以上で最も割高になっている。 多くの投資家はP/Eを単独で検討するが、株式のバリュエーションはその時点における債券利回りの水準を考慮すべきである。無リスク利回りが低い環境では投資家が利益成長に対してより高い対価を支払うのが通常であり、逆に債券利回りが上昇すれば株式のマルチプルは一般に圧縮されるのである。 当社の株式リスクプレミアム(ERP)代理指標は、株式のバリュエーションを債券利回りと比較して把握する一つの方法である。代理指標は、S&P…
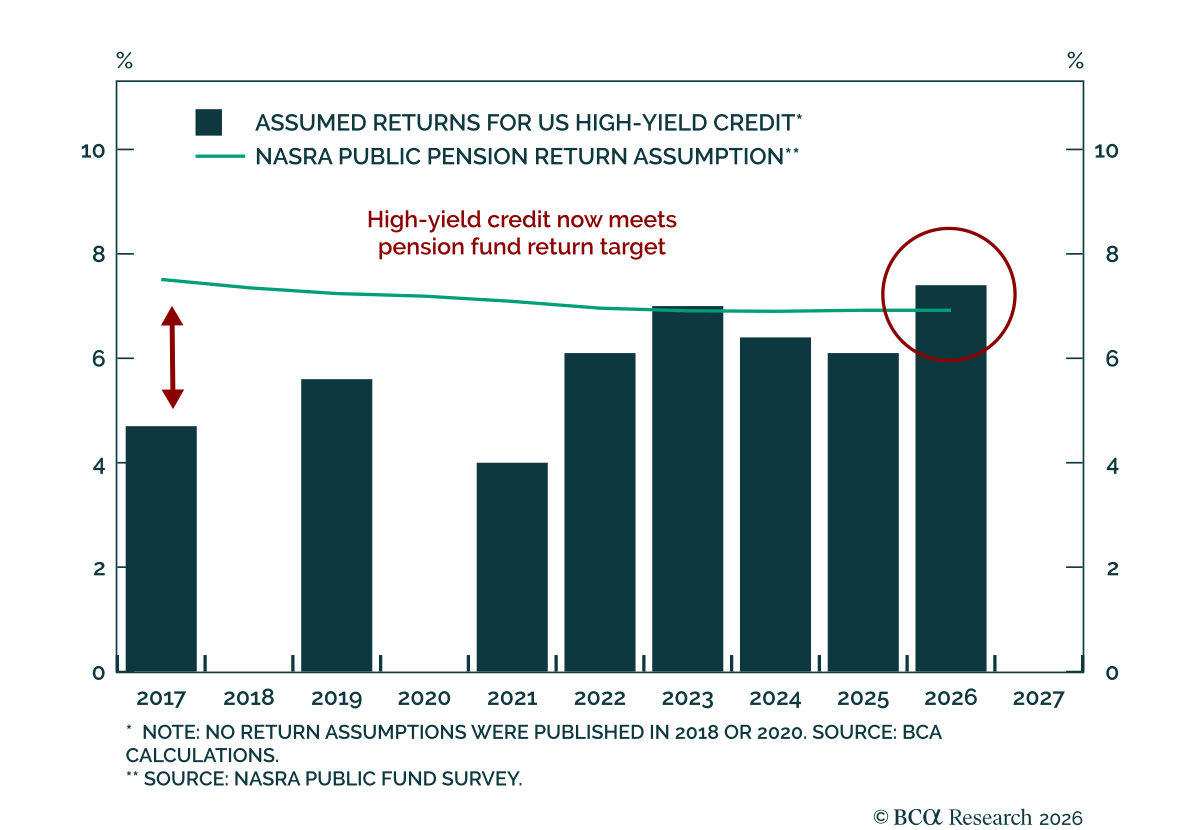
当社の Portfolio Construction strategists は公開市場における資産配分内とPrivate Creditに対しての両面でハイイールド債へのオーバーウェイトを維持している。…
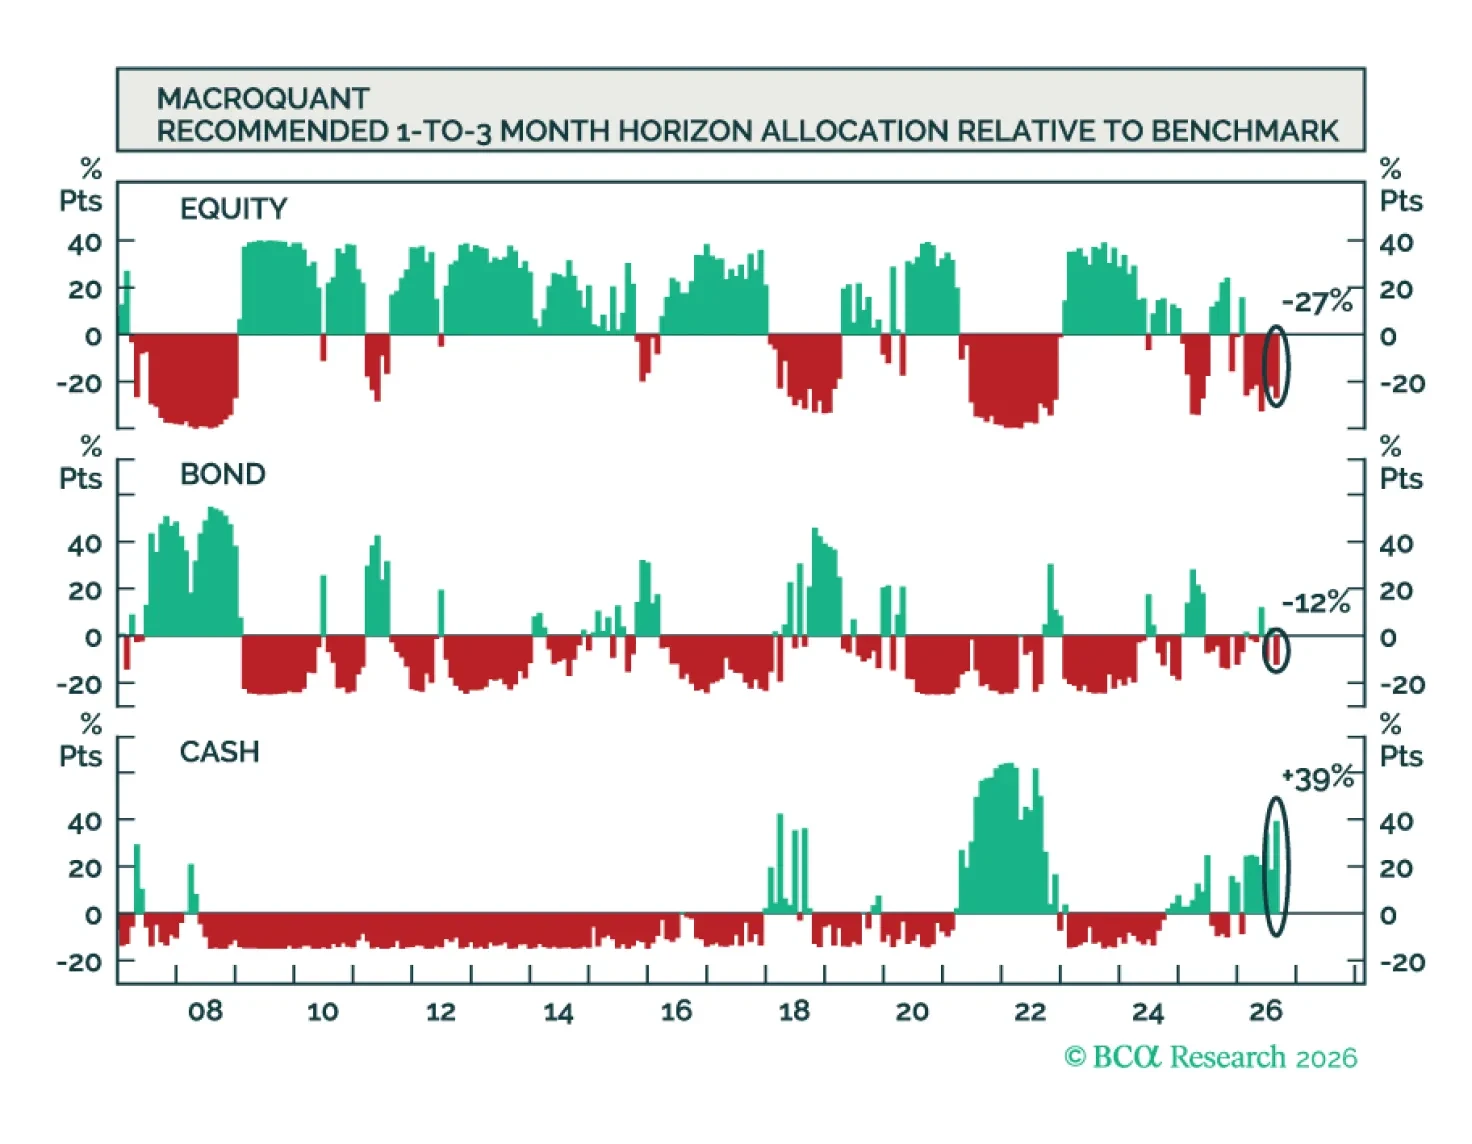
MacroQuantは株式と債券をアンダーウェイトに、現金を大幅にオーバーウェイトにすることを推奨する。MacroQuantのモデルは米ドルに非常に強気で、金と銅にはやや弱気、原油には強気である。
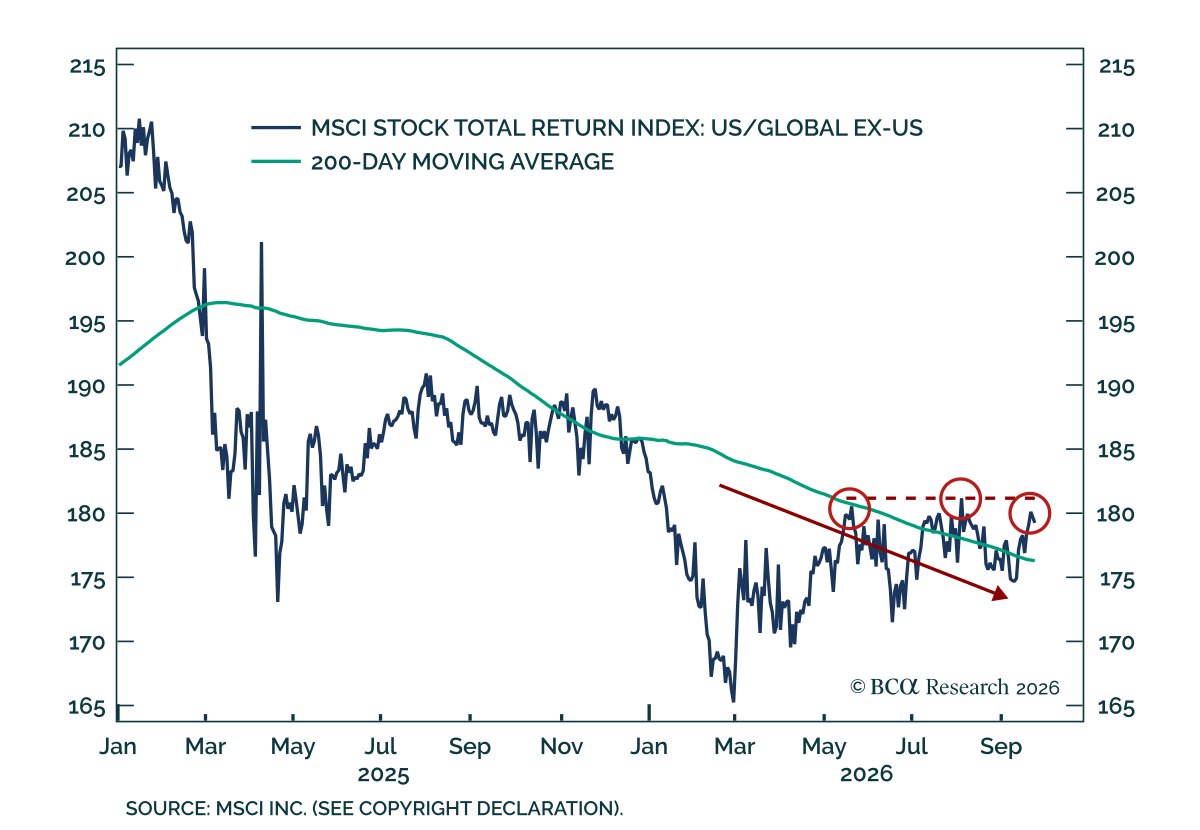
BCAのストラテジストのコンセンサスは、12か月の見通しで株式をオーバーウェイト、債券と現金をニュートラルに据え置いている。 株式では、米国はMSCI ACWIに対して12か月の見通しでアンダーウェイトへと移し、3か月の見通しではオーバーウェイトを維持している。米国株市場はテックへのエクスポージャーから恩恵を受けているものの、そのエクスポージャーは次第にリスクが高まっている。当社の valuation and speculation indicators…
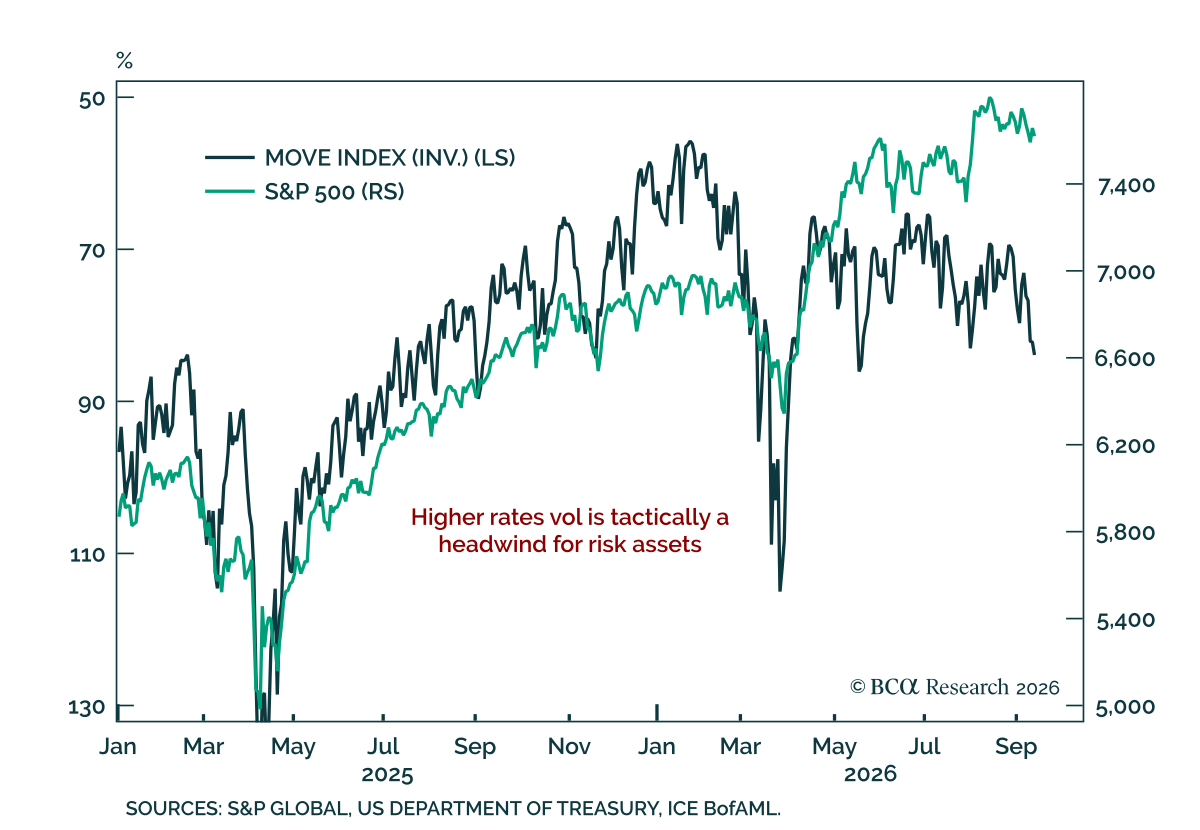
長期金利の上昇は株式市場にとってより重要なリスクになりつつあるが、その意味合いはFRBの引き締めが穏やかなままか、本格的な利上げサイクルに発展するかによって異なる。 当社のSeptember Views meetingで、当社のUS Bond…