財政
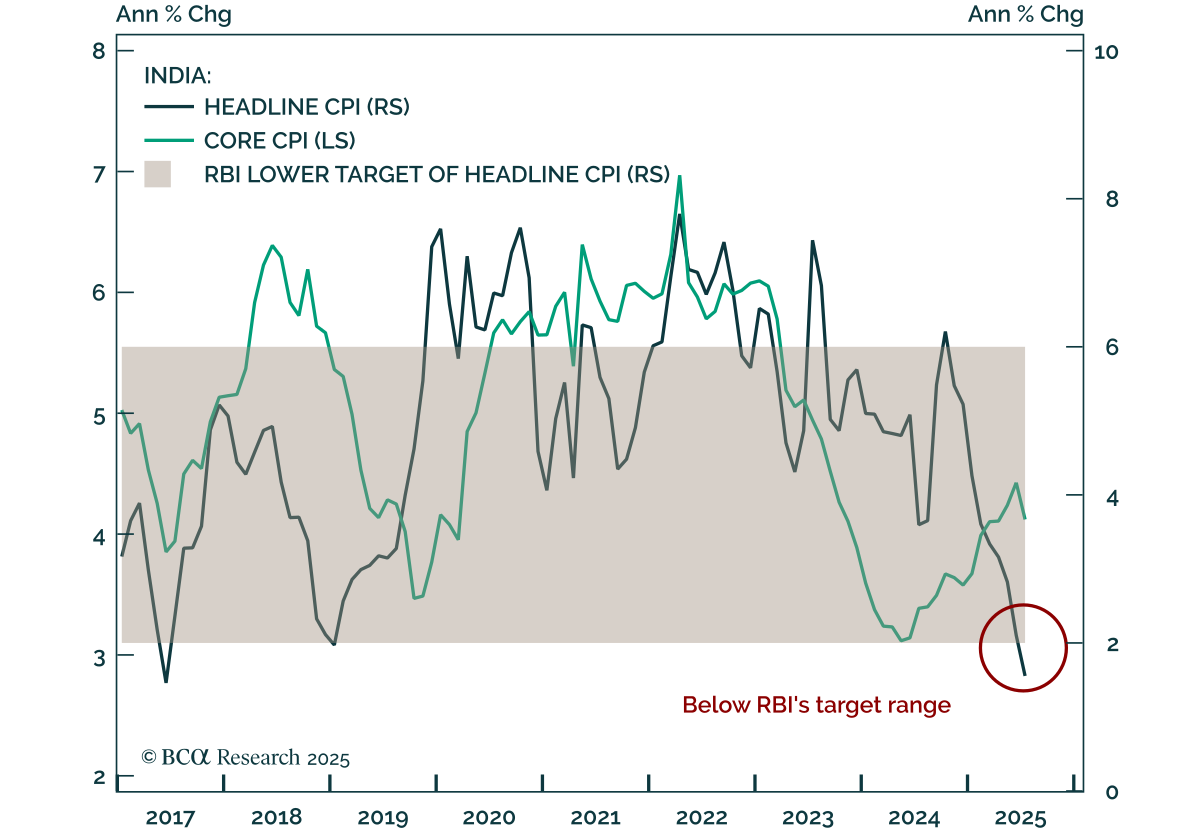
RBIは金利を大幅に引き下げる RBIは金利を大幅に引き下げる インドのCPI急低下により、地元債券でのロングをサポートする利下げが早まるでしょう。 ヘッドラインCPIは1.55%に下落し、RBIの目標レンジである2-6%を大幅に下回り、市場が織り込むよりも早く、深い緩和を示しています。新興市場のストラテジストは、RBIの政策がすでに抑制的であると強調しており、実質貸出金利が15年ぶりの高水準であることが、信用および投資成長の急速な減速に寄与しています。 財政政策は引き続き厳しく、重要な緩和の兆候は見られません。…
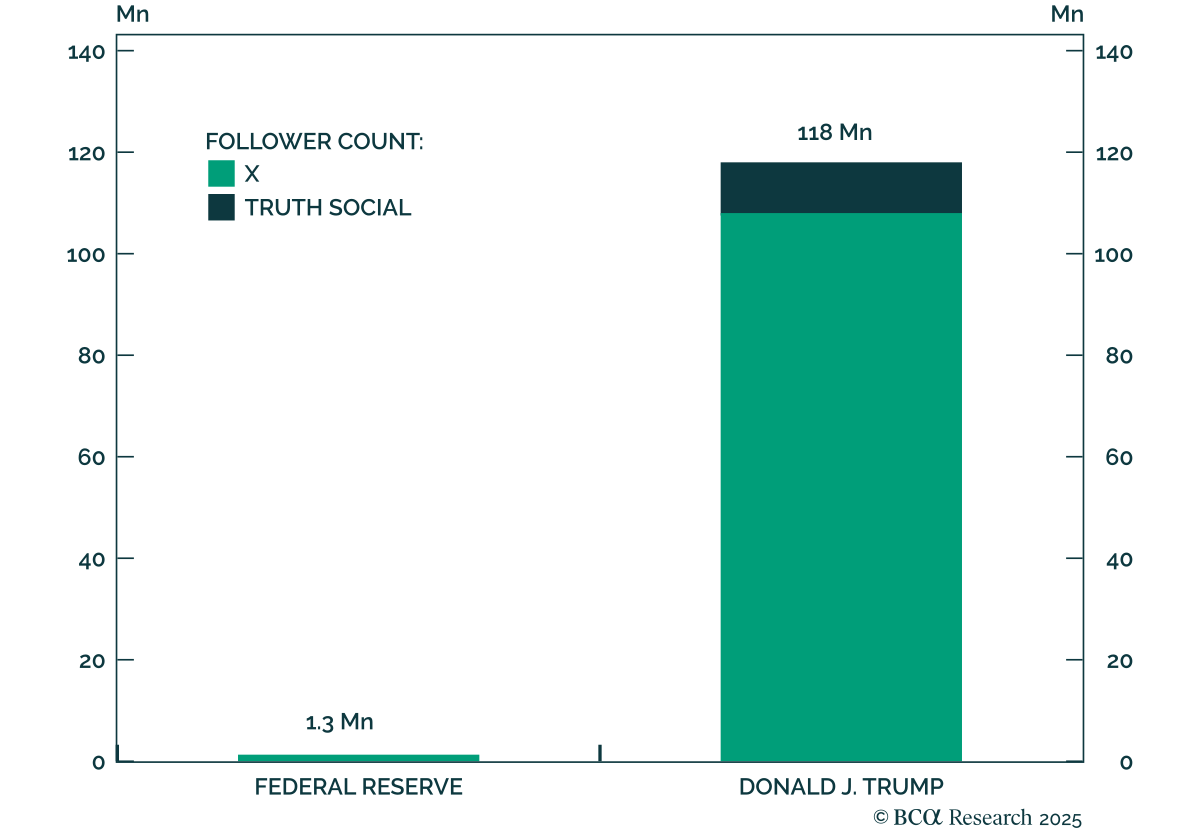
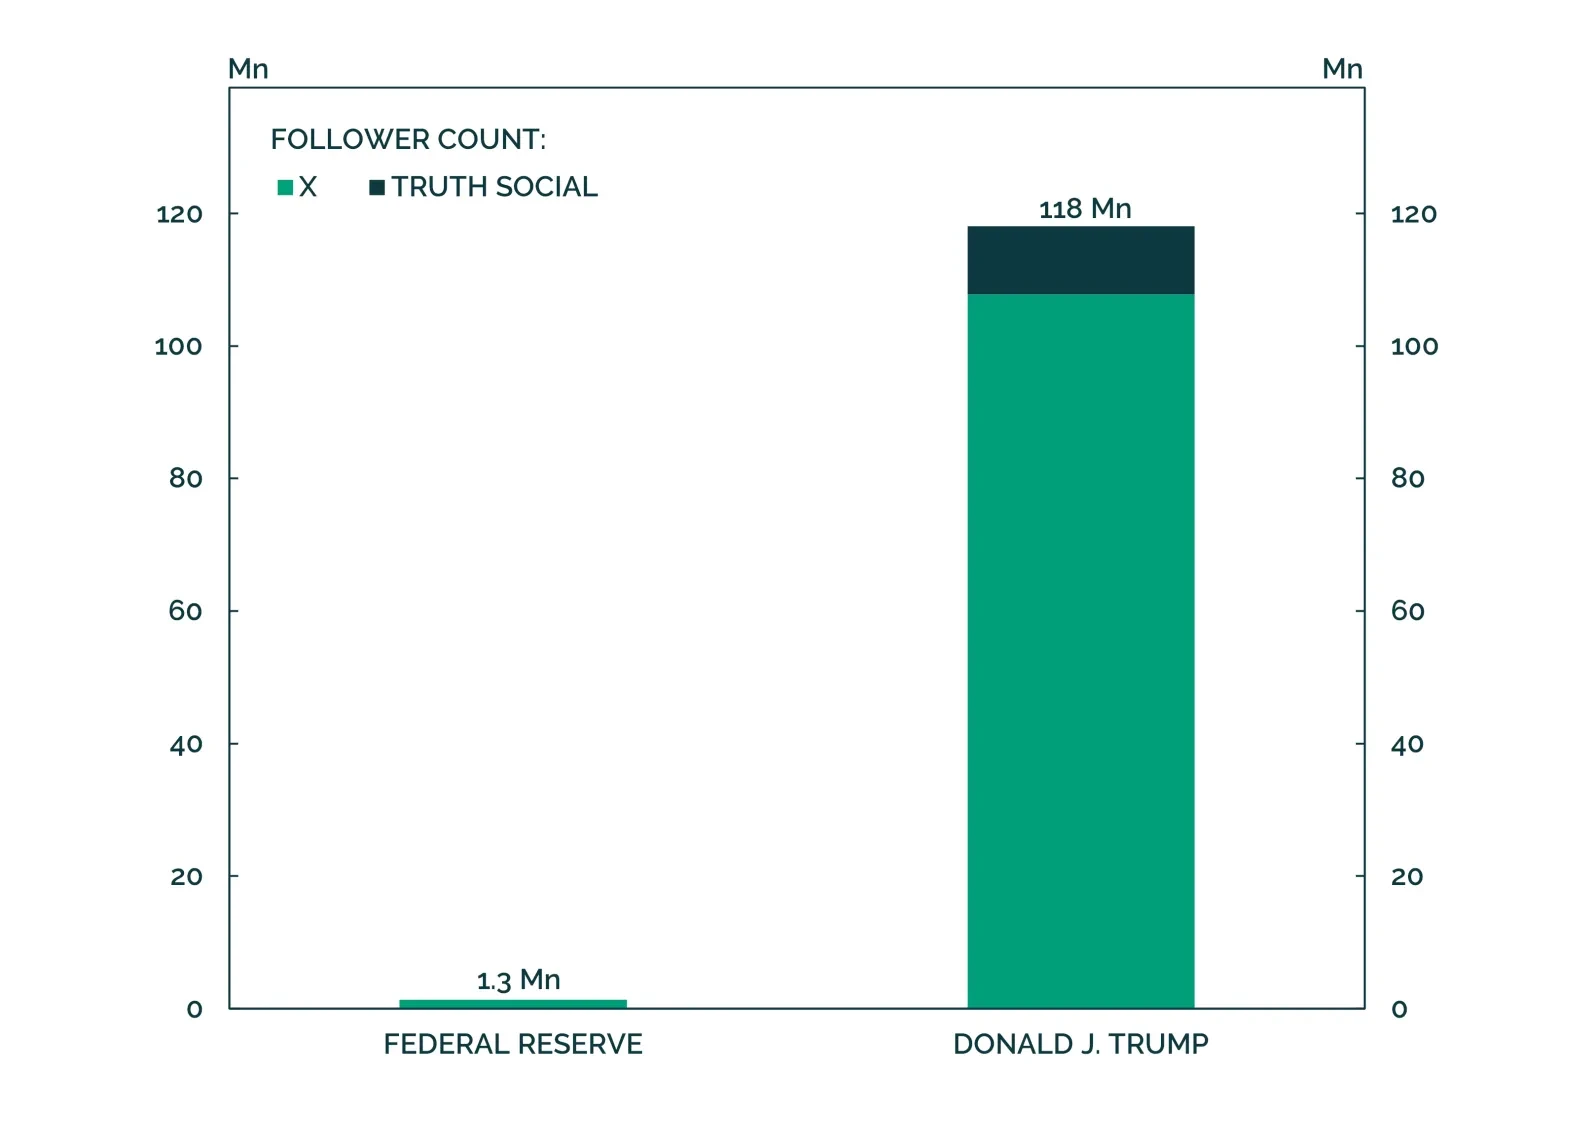
もし連邦準備制度がインフルエンサーだったら もし連邦準備制度がインフルエンサーだったら FRB(連邦準備制度)は独立性を失いつつあり、マクロ経済環境はハト派への転換を求めています。我々のGeoMacroストラテジストは、これは株式と債券に対して強気、ドルに対して弱気の環境になると考えています。我々の今週のチャートはMarko Papic、Chief GeoMacro Strategistからのものです。…
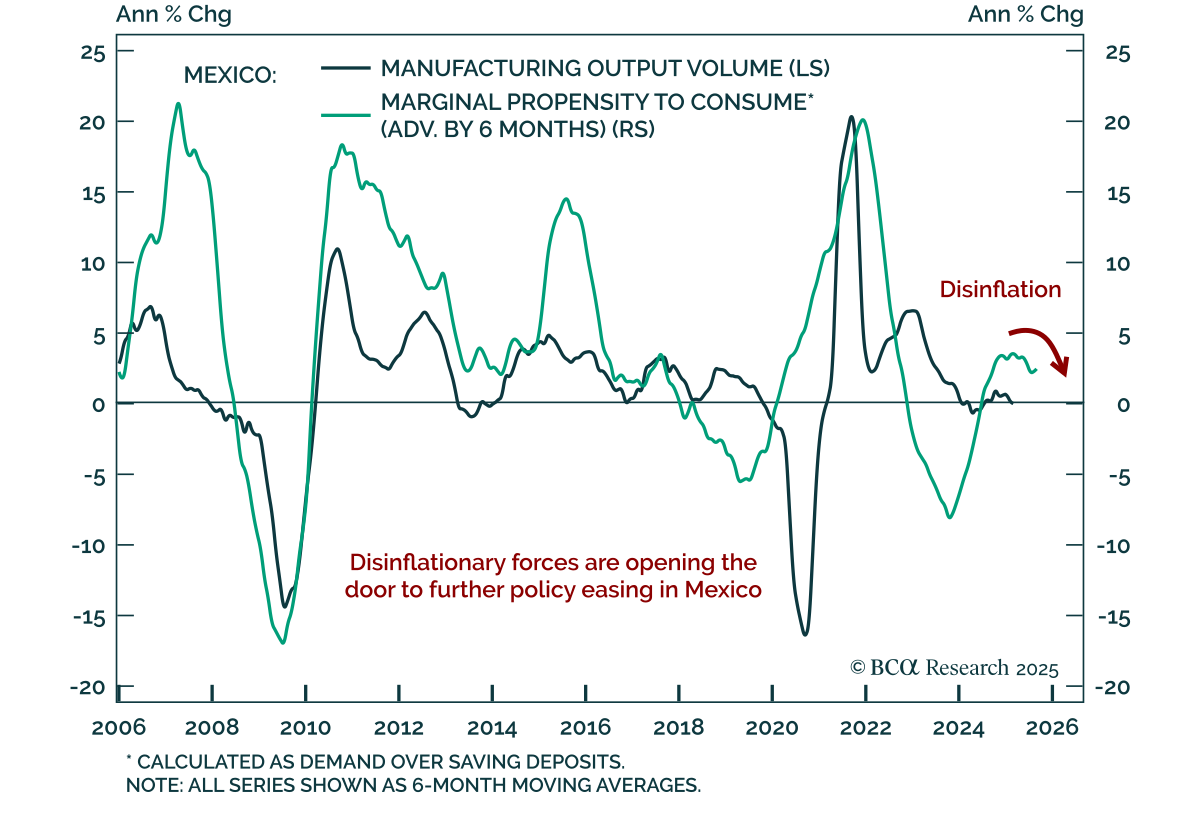
メキシコ:金融緩和はまだ終わっていない メキシコ:金融緩和はまだ終わっていない Banxicoの最新の利下げは、メキシコ国内債券に対する強気の見方を強化します。メキシコ中央銀行は、政策金利をさらに25ベーシスポイント引き下げ、7.75%としました。 投資家はさらなる緩和を見込むべきです。財政政策の引き締めと米国需要の後退による成長の停滞により、インフレは目標範囲内で減少し続けるでしょう。また、堅調な外部収支によるペソの強化は、輸入価格を抑えることでインフレを抑制します。…
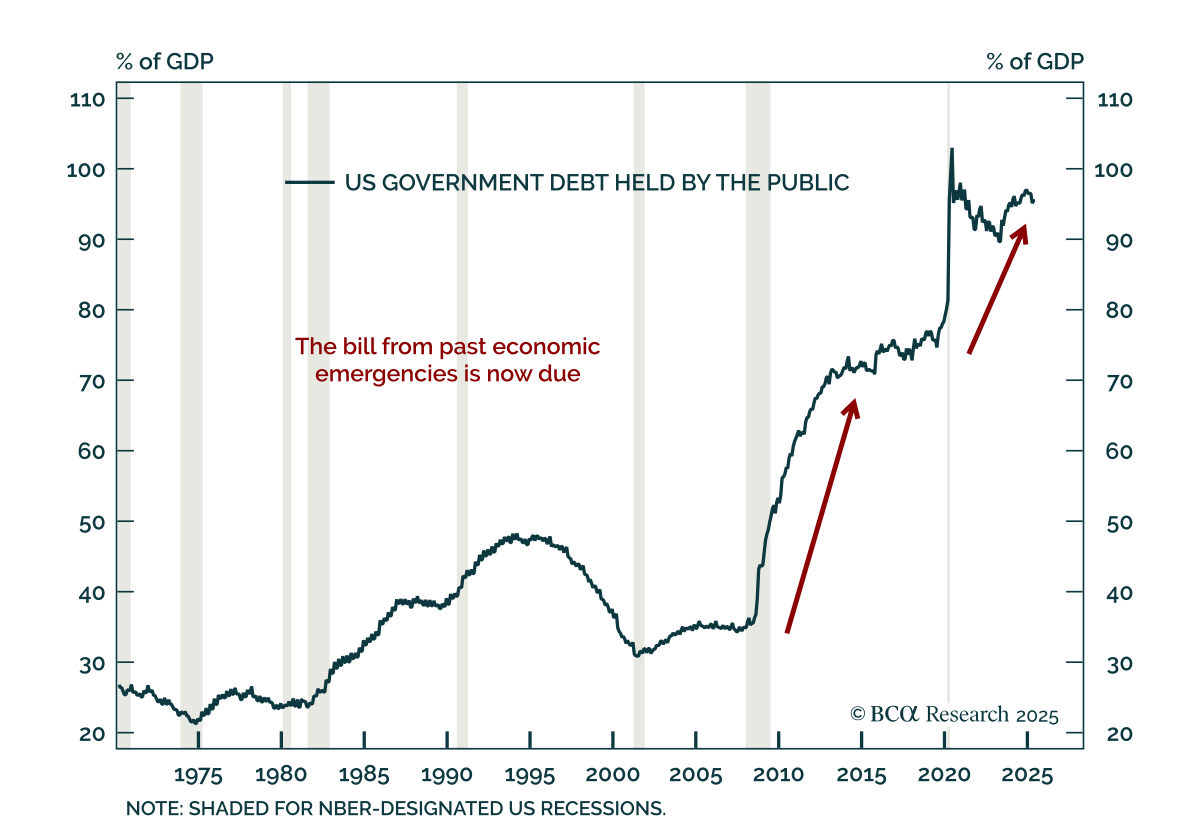
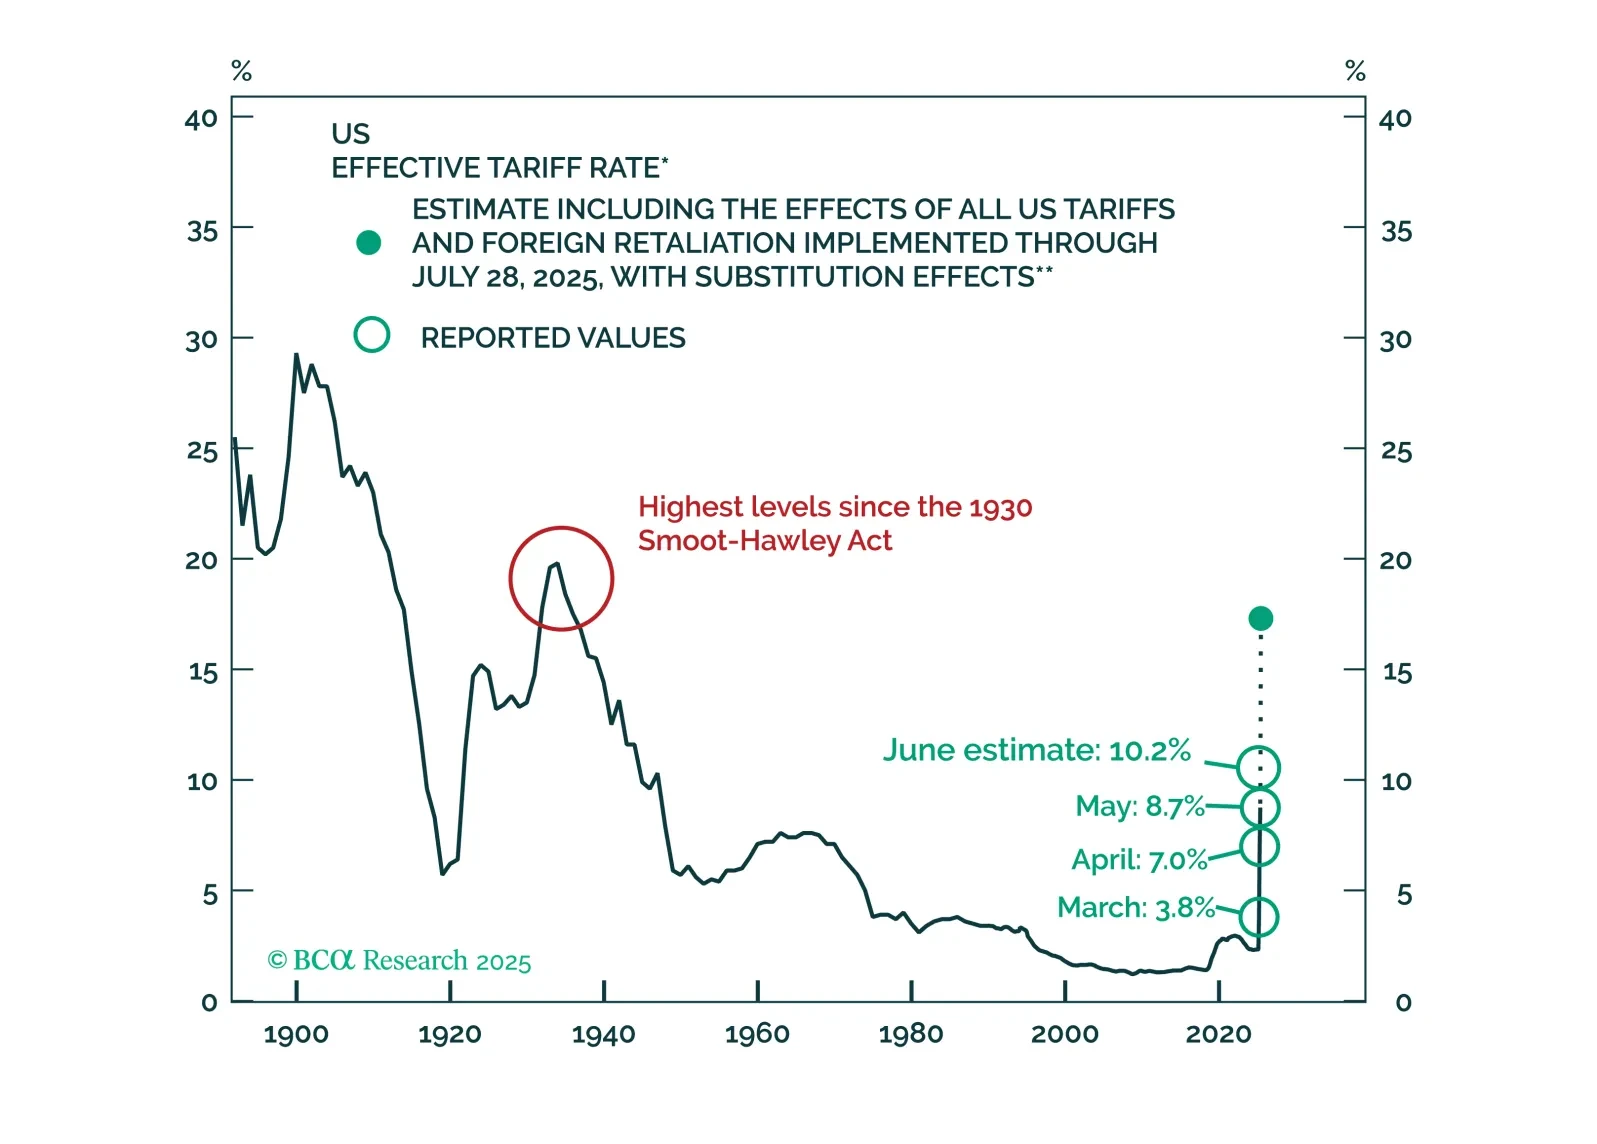
米国の財政見通し: 暴動を待ちながら 米国の財政見通し: 暴動を待ちながら 私たちのバンク・クレジット・アナリストのストラテジストたちは、今後10年以内に米国財政危機を基本ケースと見なすべきであり、リスクとして見るべきではないと主張しています。 増大する米国の予算赤字は、高金利、人口動態の影響、過去の経済ショックの持続的な影響を反映しています。関税は撤廃されるか維持されるかにかかわらず、危機を早める重要な要因です。…
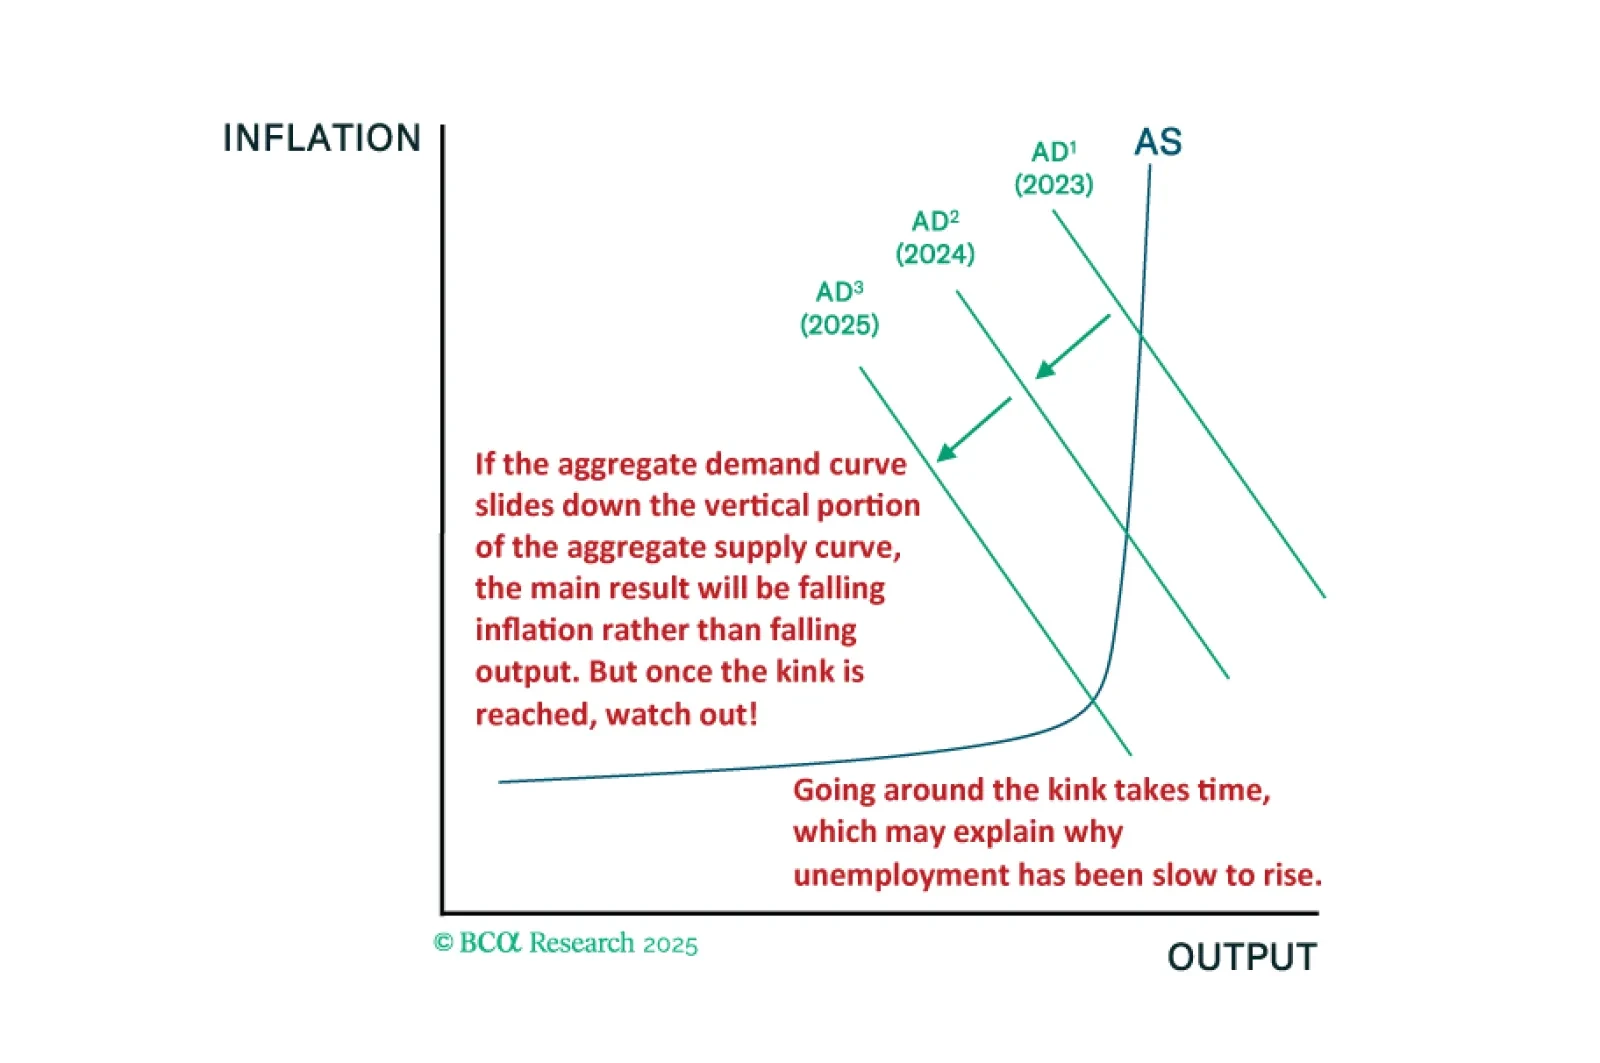
市場は7月に急上昇しており、さえない雇用統計や小売売上高の数値を無視しています。これは私たちの予測であり、これが間違いだとは考えていません。経済はキャッシュに支えられた状態から、低金利によって牽引される状態に移行しています。成長減速と穏やかな財政政策、そして超ハト派的なFRBの組み合わせは、債券や株式にとって良好であり、市場はまだこれを織り込んでいません。
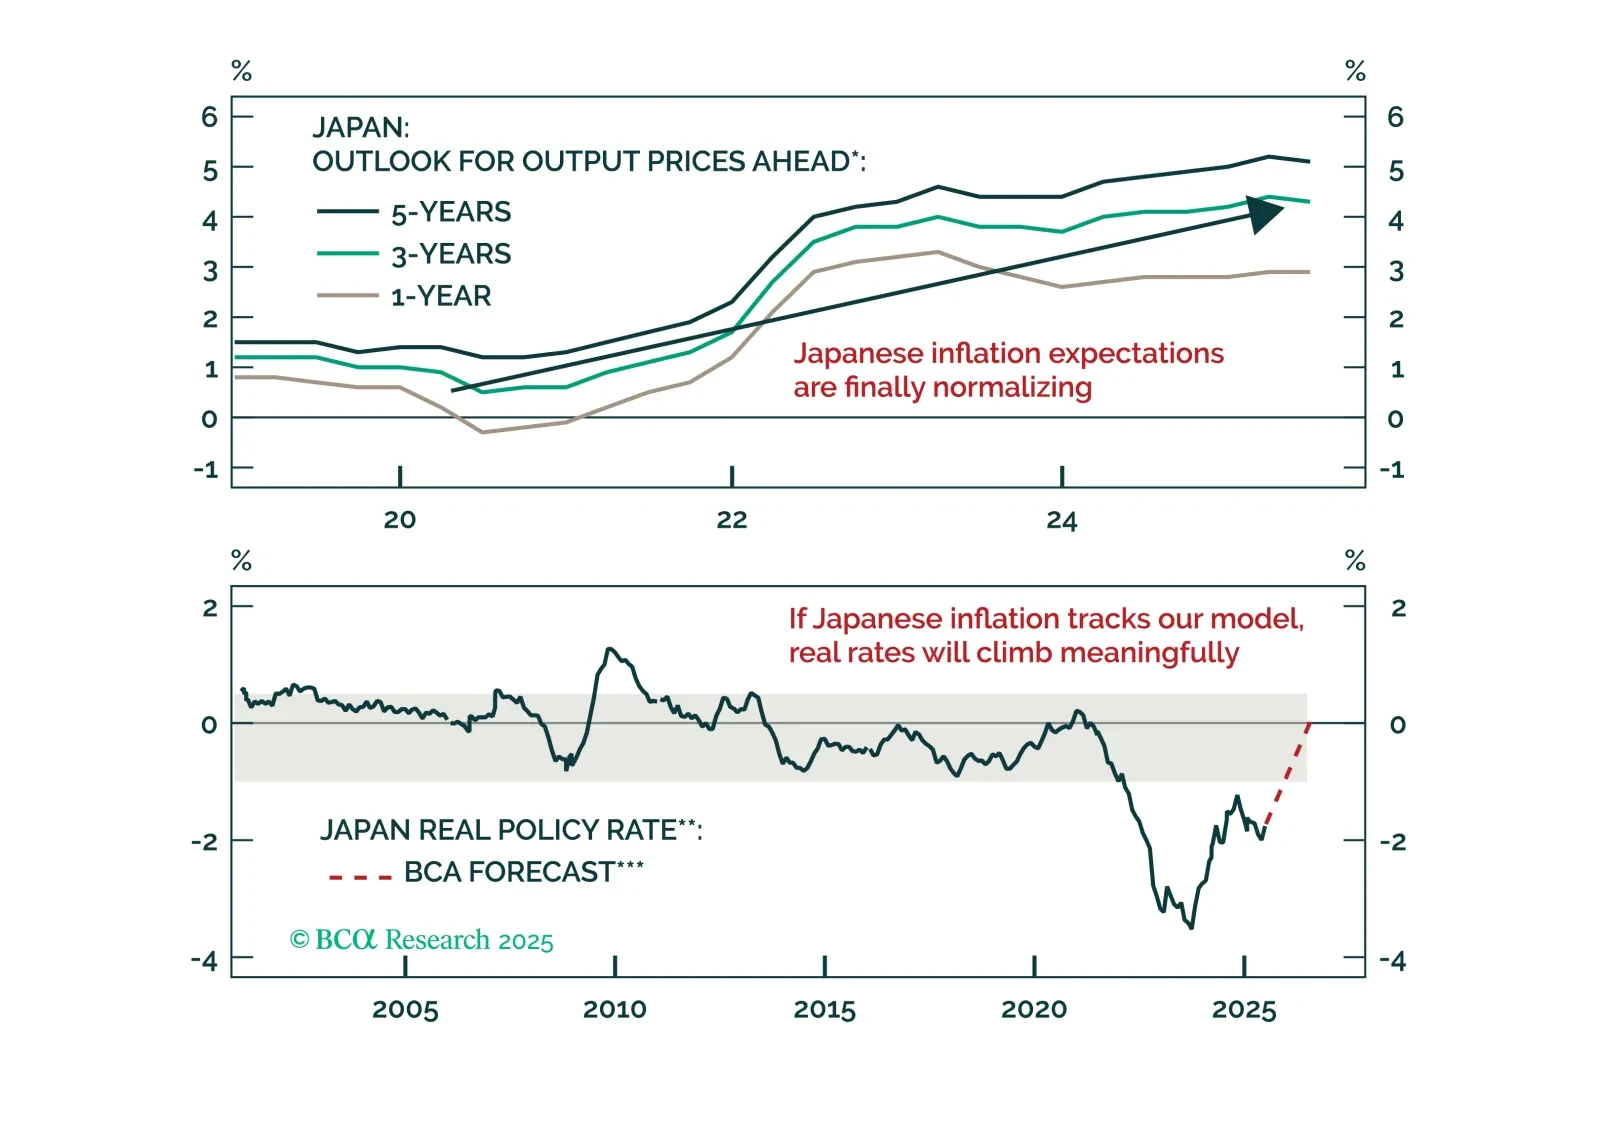
円の割安、余剰、そして実質金利の上昇が複数四半期にわたる急騰の要因に。EUR/JPYが最初のショートである理由とUSD/JPYが続くタイミングを確認してください。
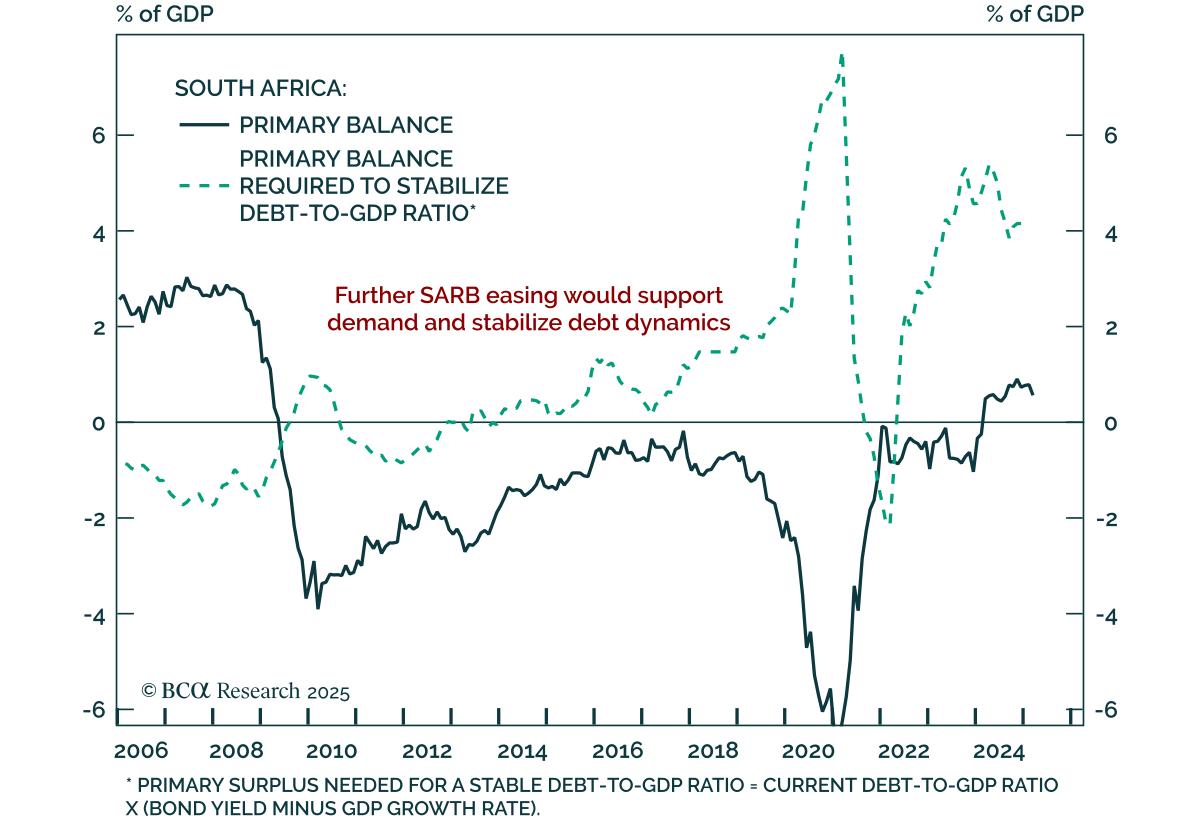
南アフリカが利下げ、成長鈍化でさらなる緩和の可能性 南アフリカが利下げ、成長鈍化でさらなる緩和の可能性 SARBは金利を25ベーシスポイント引き下げ、7.00%に。弊社のEMストラテジストはさらなる緩和を予測し、ZARのショートポジションを推奨しています。…
完全に防御的な姿勢に移るのは、「景気後退の明確な兆候」が現れた場合のみです。現時点では、まだその兆候は見られていません。次の市場の転換点がいつ訪れるのかを判断するため、今後はMacroQuantモデルにますます注目していきます。
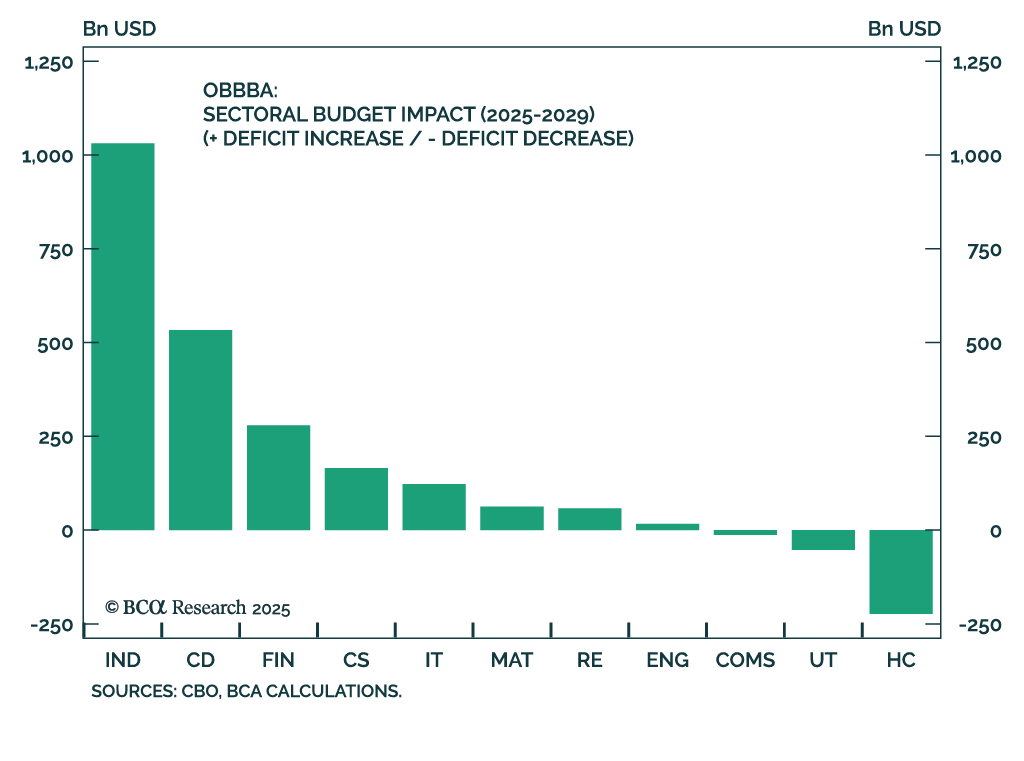
私たちの地政学的および株式アナライザーチームは、インダストリアル、金融、および一般消費財セクターに注力した価値と品質重視の株式バスケットを推奨しています。これらのセクターは、新たに可決された景気刺激策の主な受益者であり、一方で医療セクターはメディケア削減や薬価規制の進行による逆風に直面しています。…