米ドル
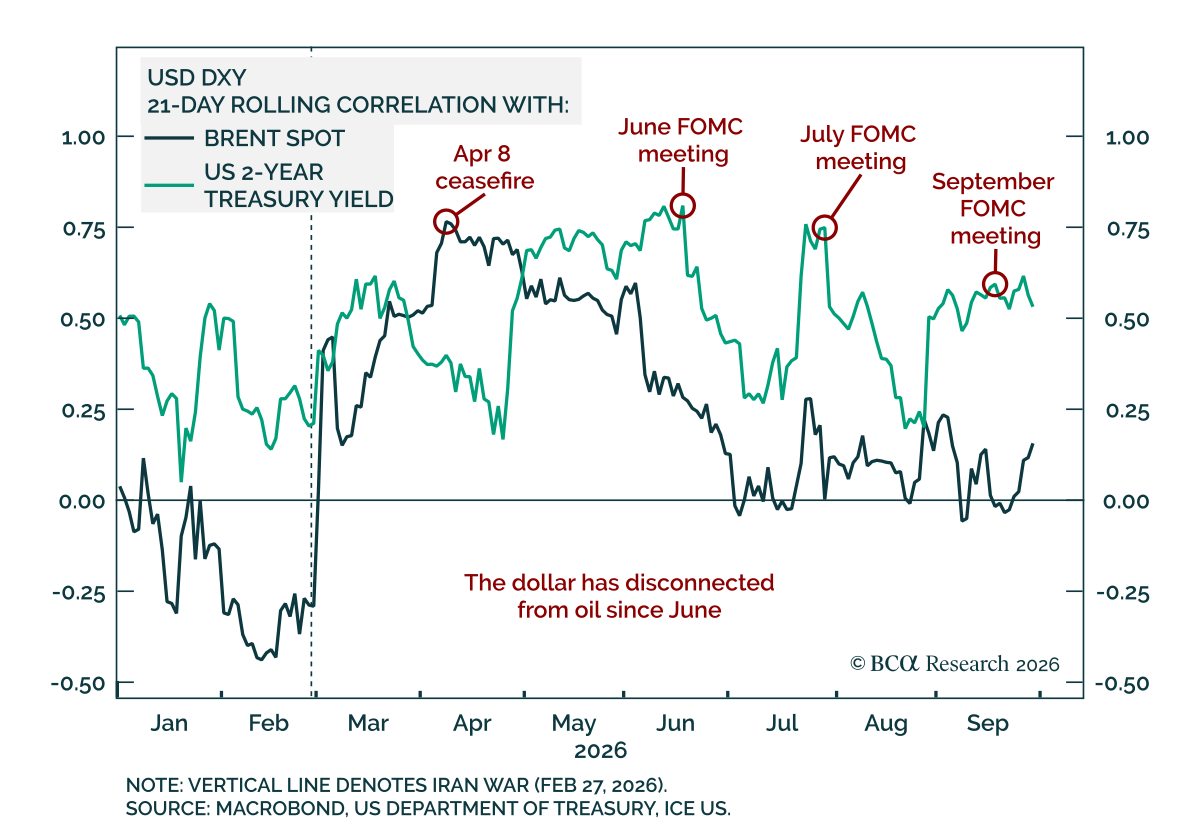
当社の FX strategistsは、実質金利差の拡大、米国の堅調なデータ、季節性の後押しが短期的リスクをドル高方向に傾けるため、戦術的にドルに対して建設的な姿勢に転じた。 AIの設備投資によって牽引される世界の産業サイクルは2021年以来の最も強いペースで進行しており、米国がその次の成長段階を最も有利に取り込む立場にある。景気循環的な触媒は米国の成長の相対的優位が続くことを示しており、G10他国とのギャップを拡大している。…
世界の設備投資が2021年以来で最も強い産業サイクルを牽引している。米国は世界の設備投資の恩恵を最も取り込みやすく、短期的なリスクも乗り切る位置にあるため、実質金利差の拡大を促し、今後数カ月にわたってドルのさらなる上昇を後押しするのである。
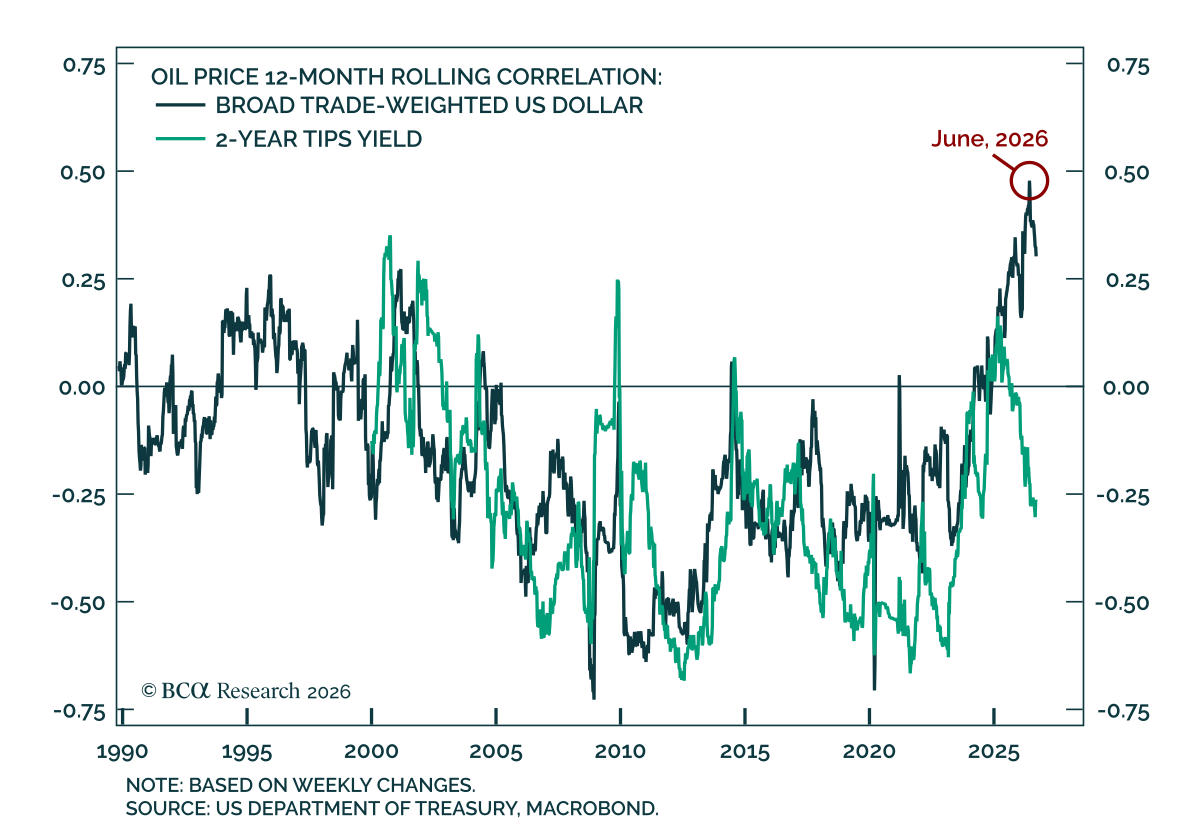
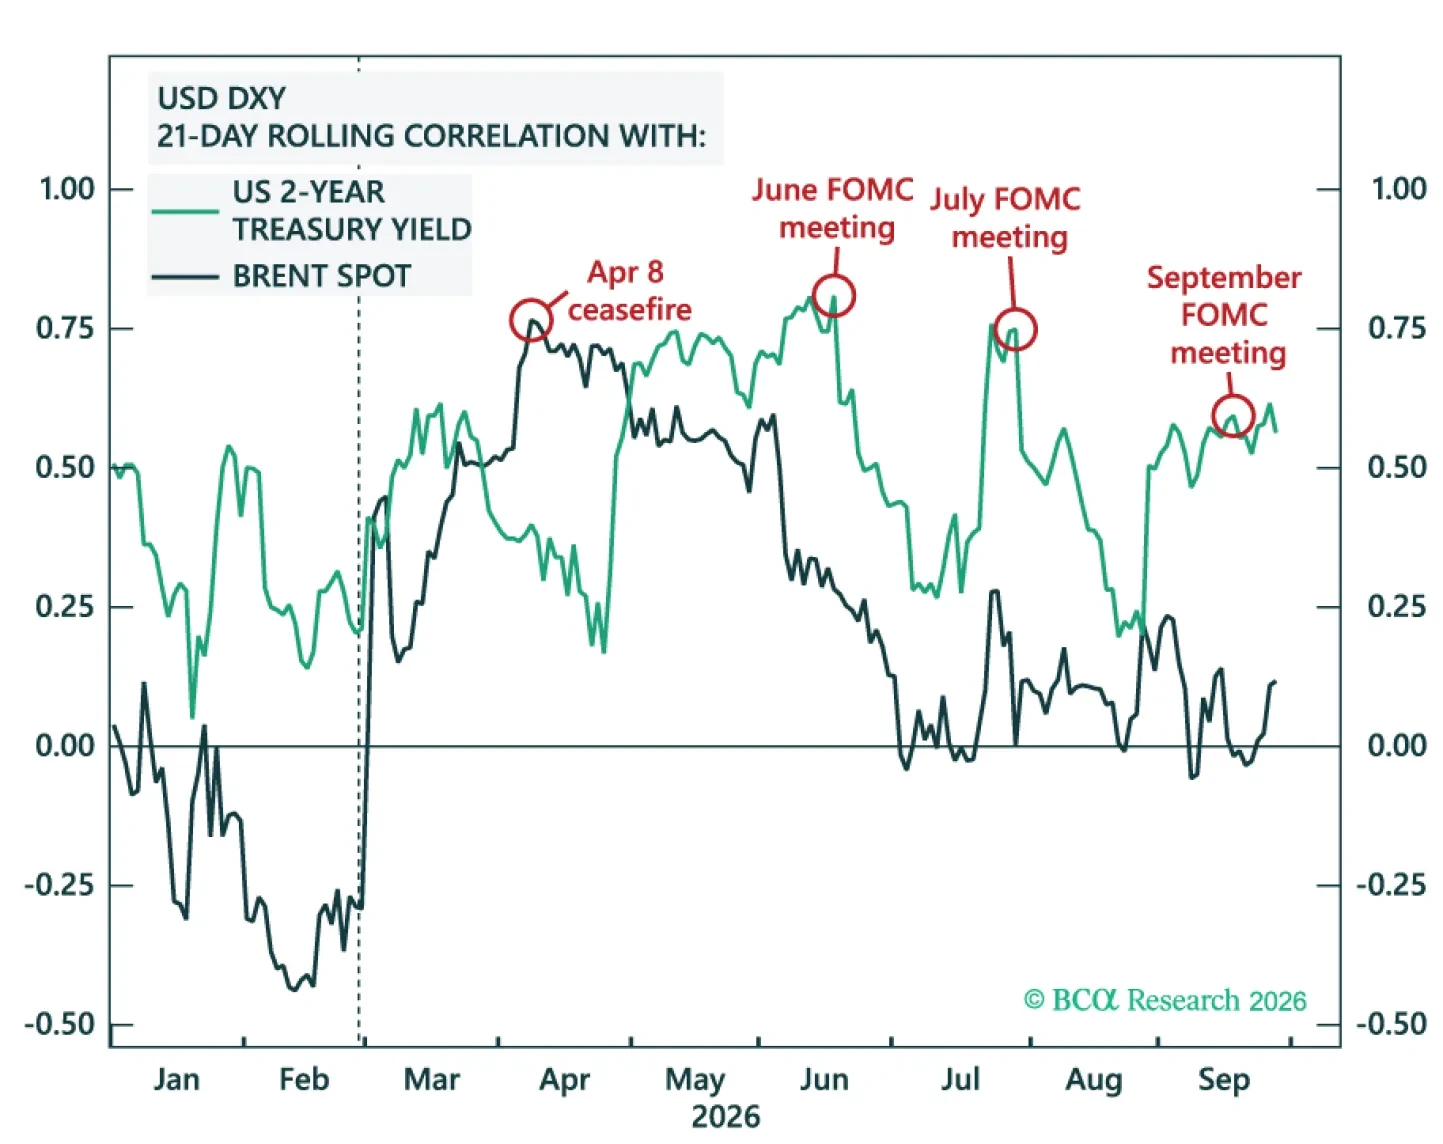
USDと原油の相関は今年、過去最高に達しており、エネルギーショックがドルを押し下げるのではなく強めることを裏付けている。したがって、供給のさらなる混乱が生じる局面では、エネルギー輸入国の通貨に対してUSDをオーバーウェイトすることが妥当だ。…

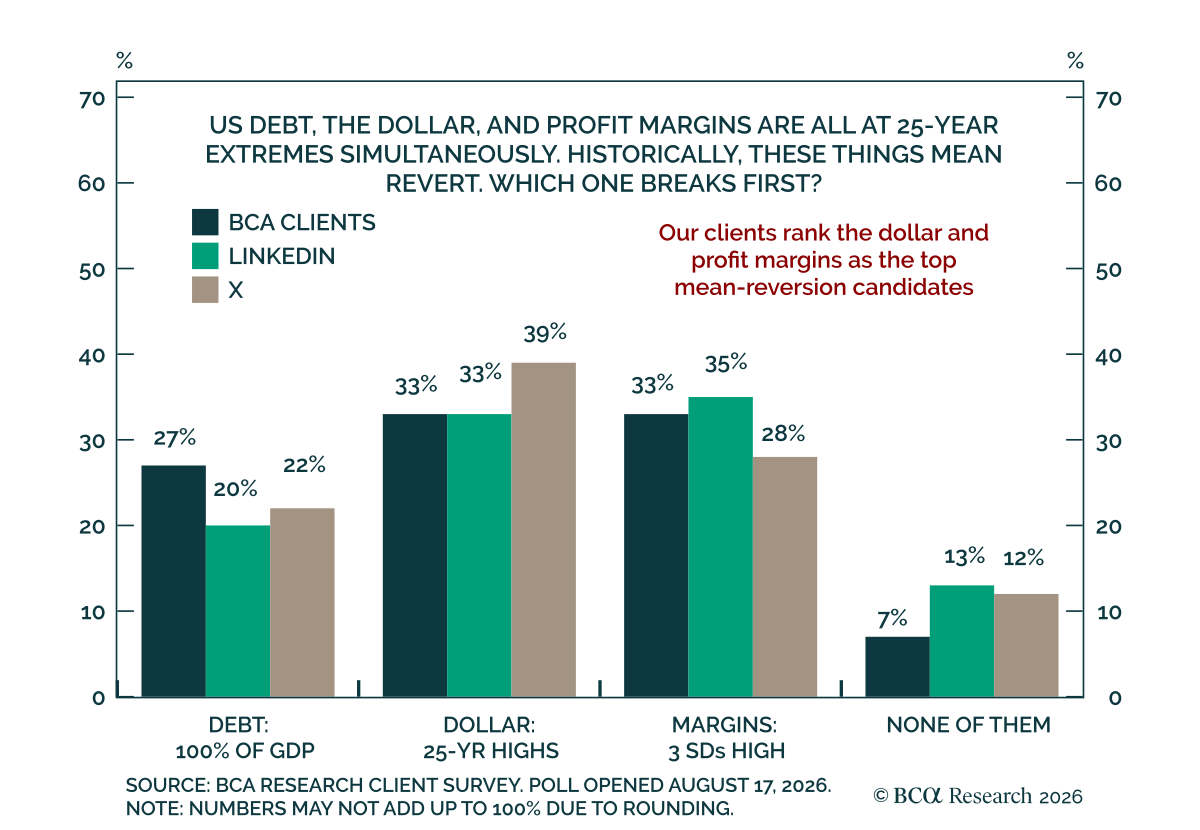
BCAの顧客は今後12か月で米ドルが弱含むと予想している。 今週の調査では、回答者に現状と比べて12か月後のDXYがどの水準になると予想するかを尋ねたところ、60%の顧客はドルが5%以上下落すると見ており、残りはレンジ継続と5%以上の上昇で均等に分かれている。X利用者もほぼ同様に弱気で56%が5%以上の下落を予想する一方、LinkedIn利用者の45%はレンジ継続寄りである。三つのグループ全体で約5分の1が意味のある上昇を予想している。…
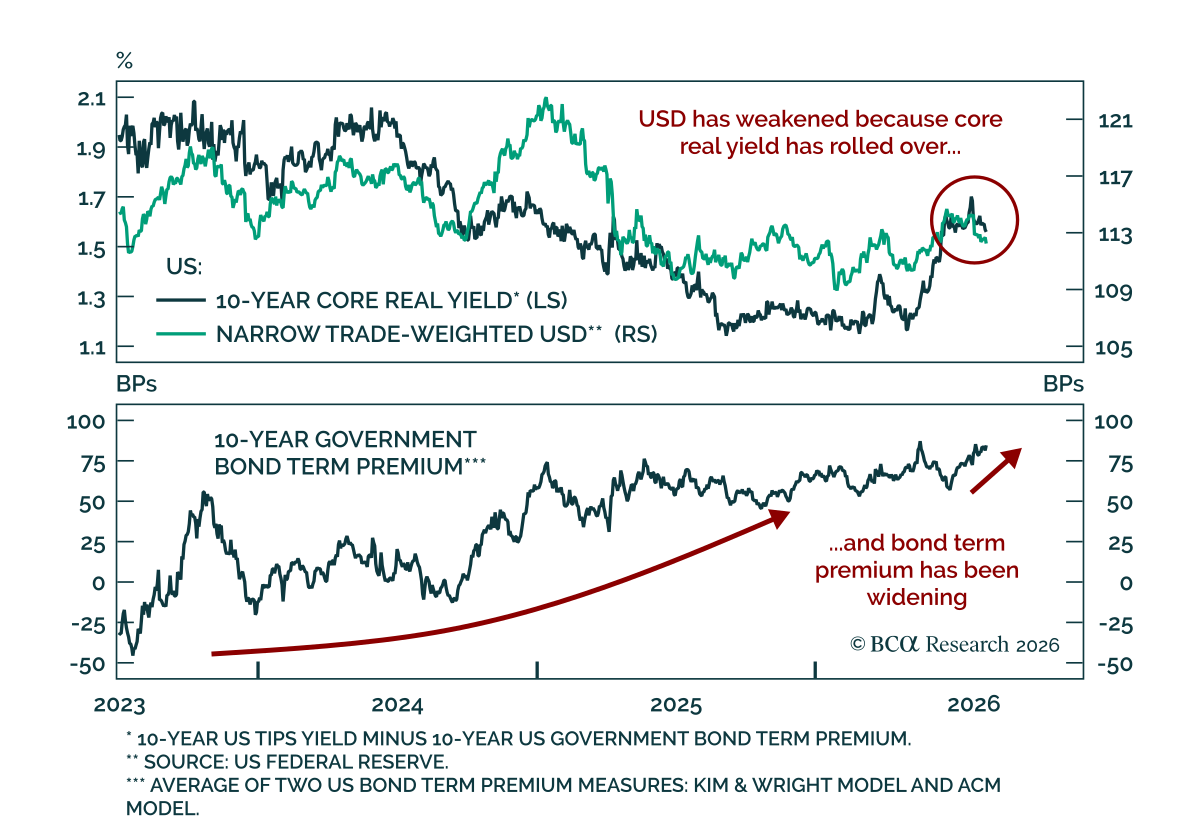
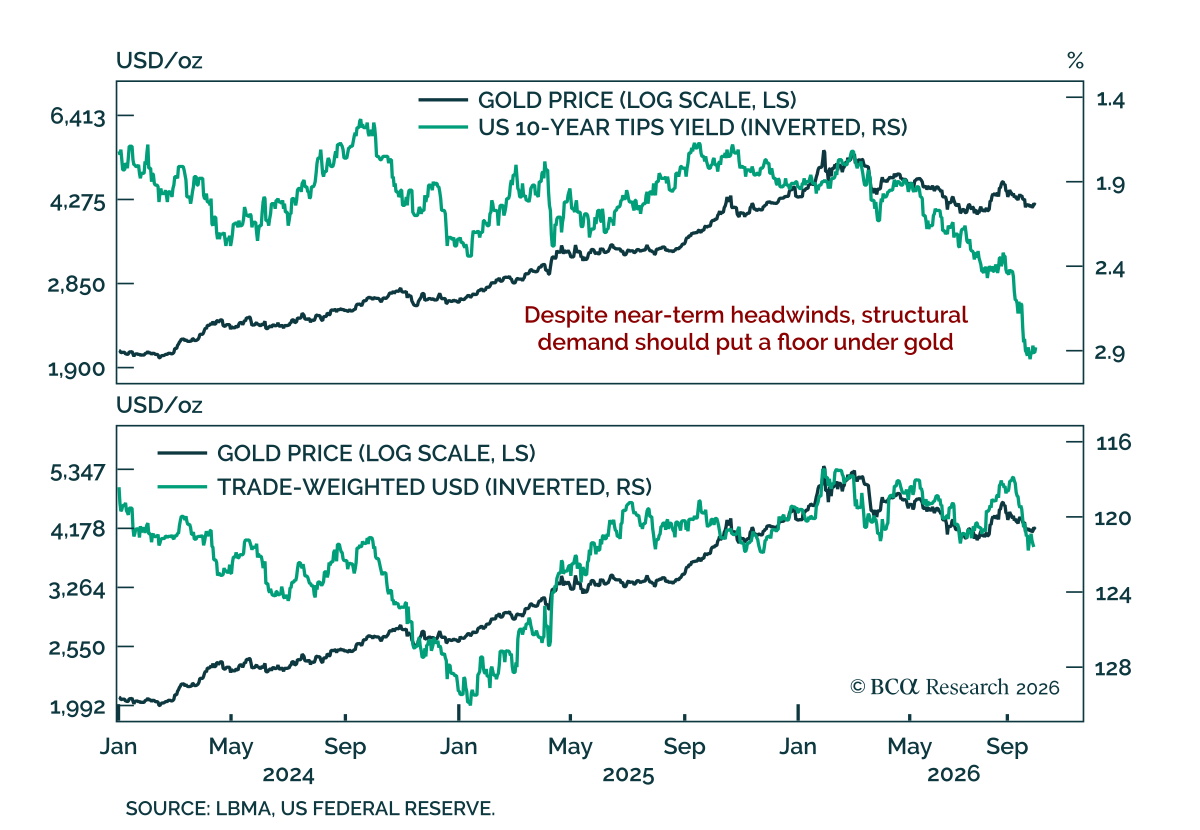
当社の EM strategistsはKRW、JPY、TWD、SGD、EURに対してドルをショートし、金鉱株を買うことでドルのさらなる下落局面に備えることを推奨する。 米国長期金利の上昇は当初は株式に下押し圧力をかけるが、2026年8月から数えて9~12か月の期間では株価の下落とそれに伴う負の資産効果が長期金利を押し下げるはずだ。…
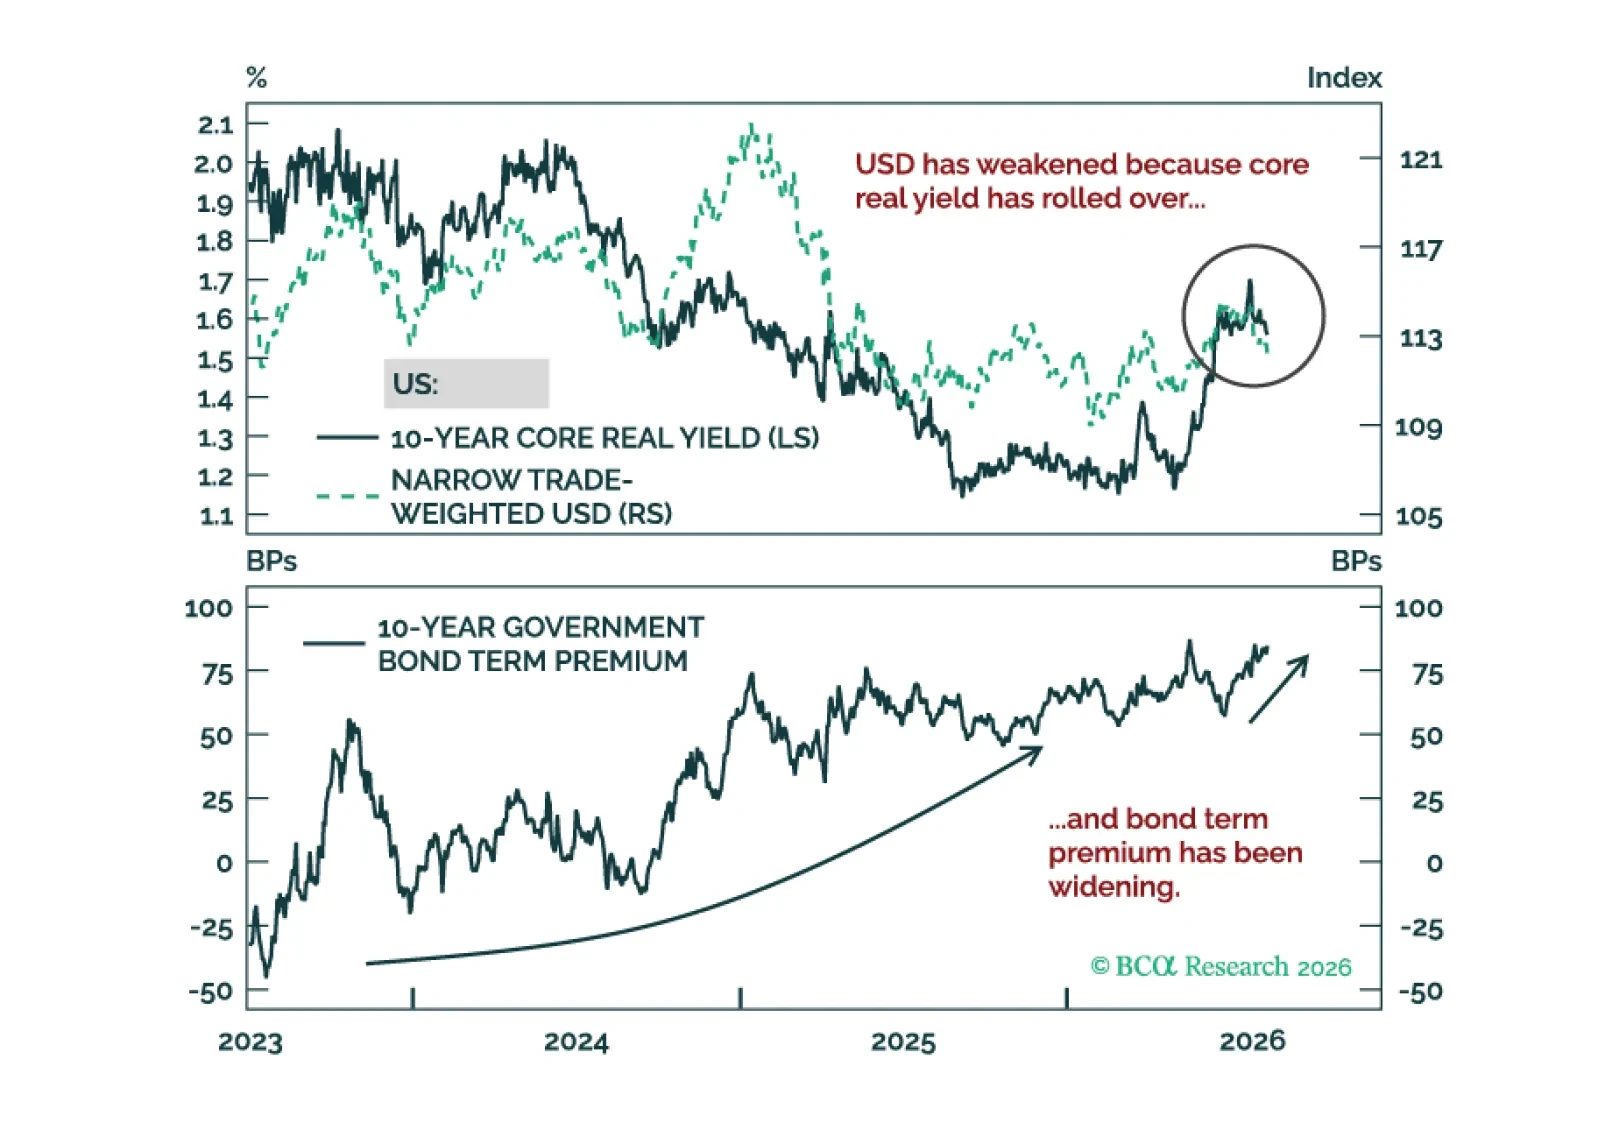
債券利回りが期間プレミアムの拡大やインフレ期待の高まりで上昇した場合、Bessenomicsは株式と債券の衝突を回避する可能性は低い。したがって金鉱株を買い戻すべきだ。
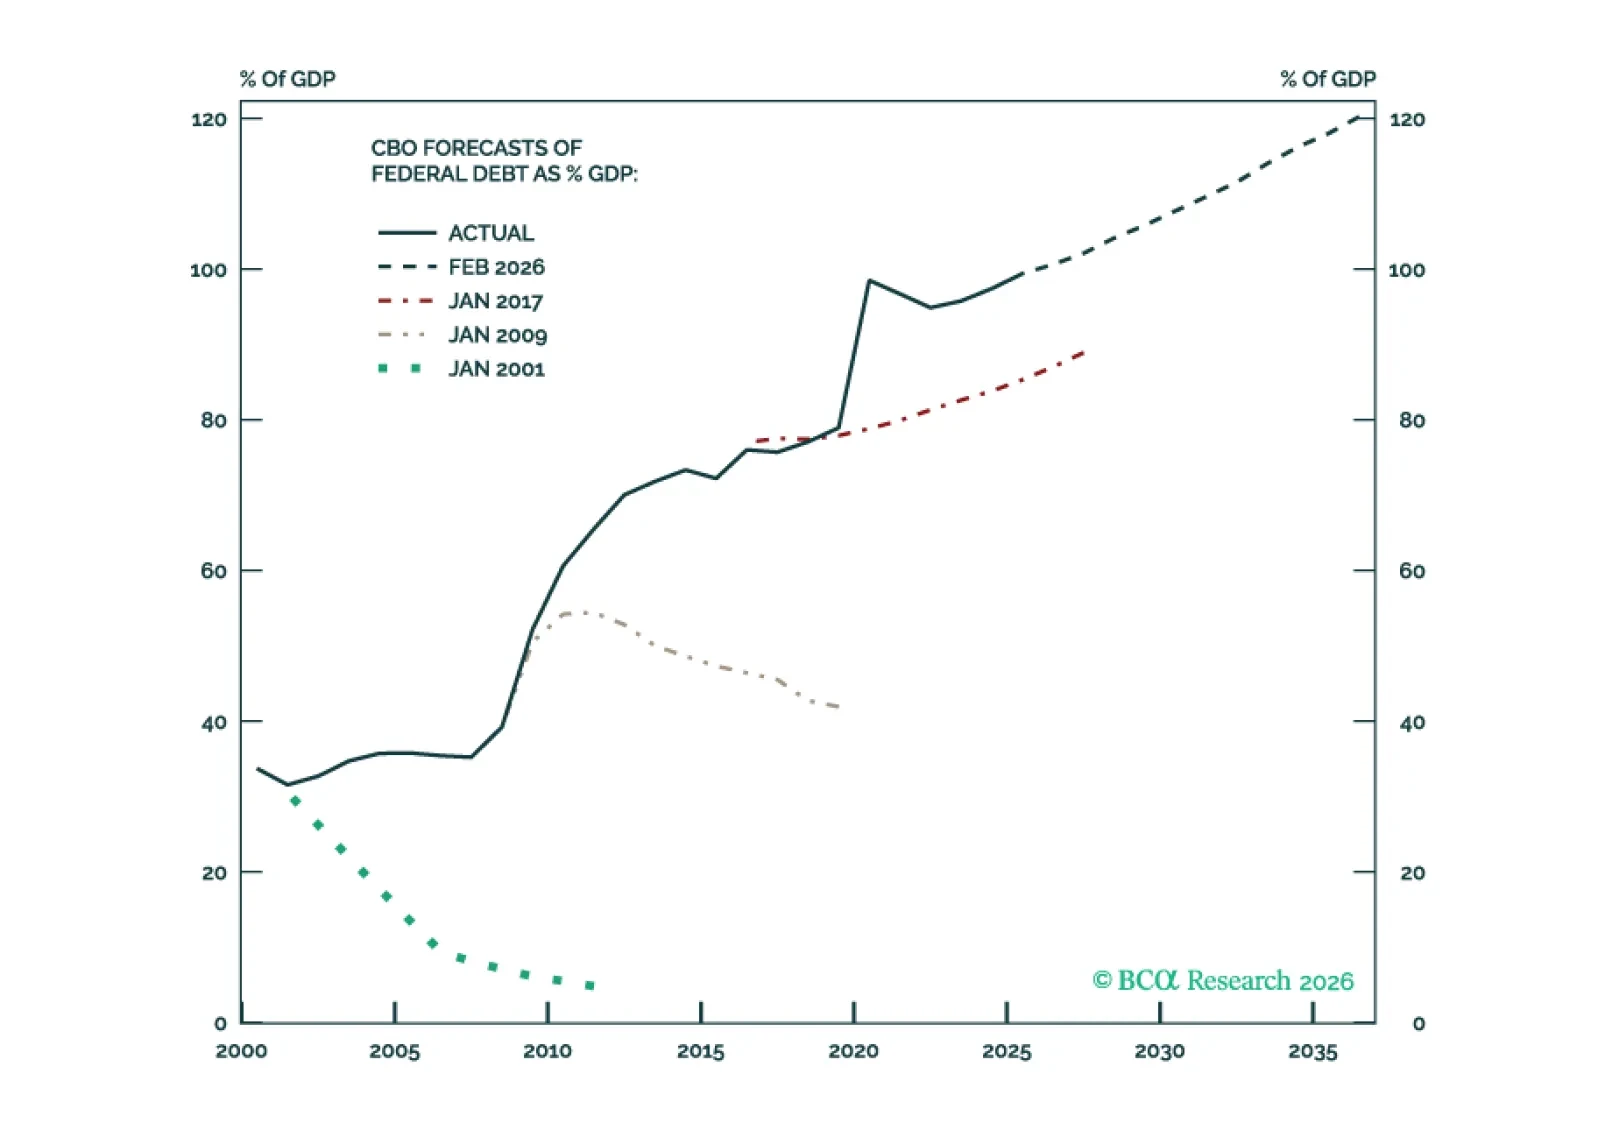
本レポートで、BCAの名誉チーフエコノミストであるMartin Barnesは、過去25年間に生じた米国政府債務の増加、ドル高、利益率の拡大を振り返る。これらの傾向は持続不可能であり、今後数年以内に逆転すると論じる。
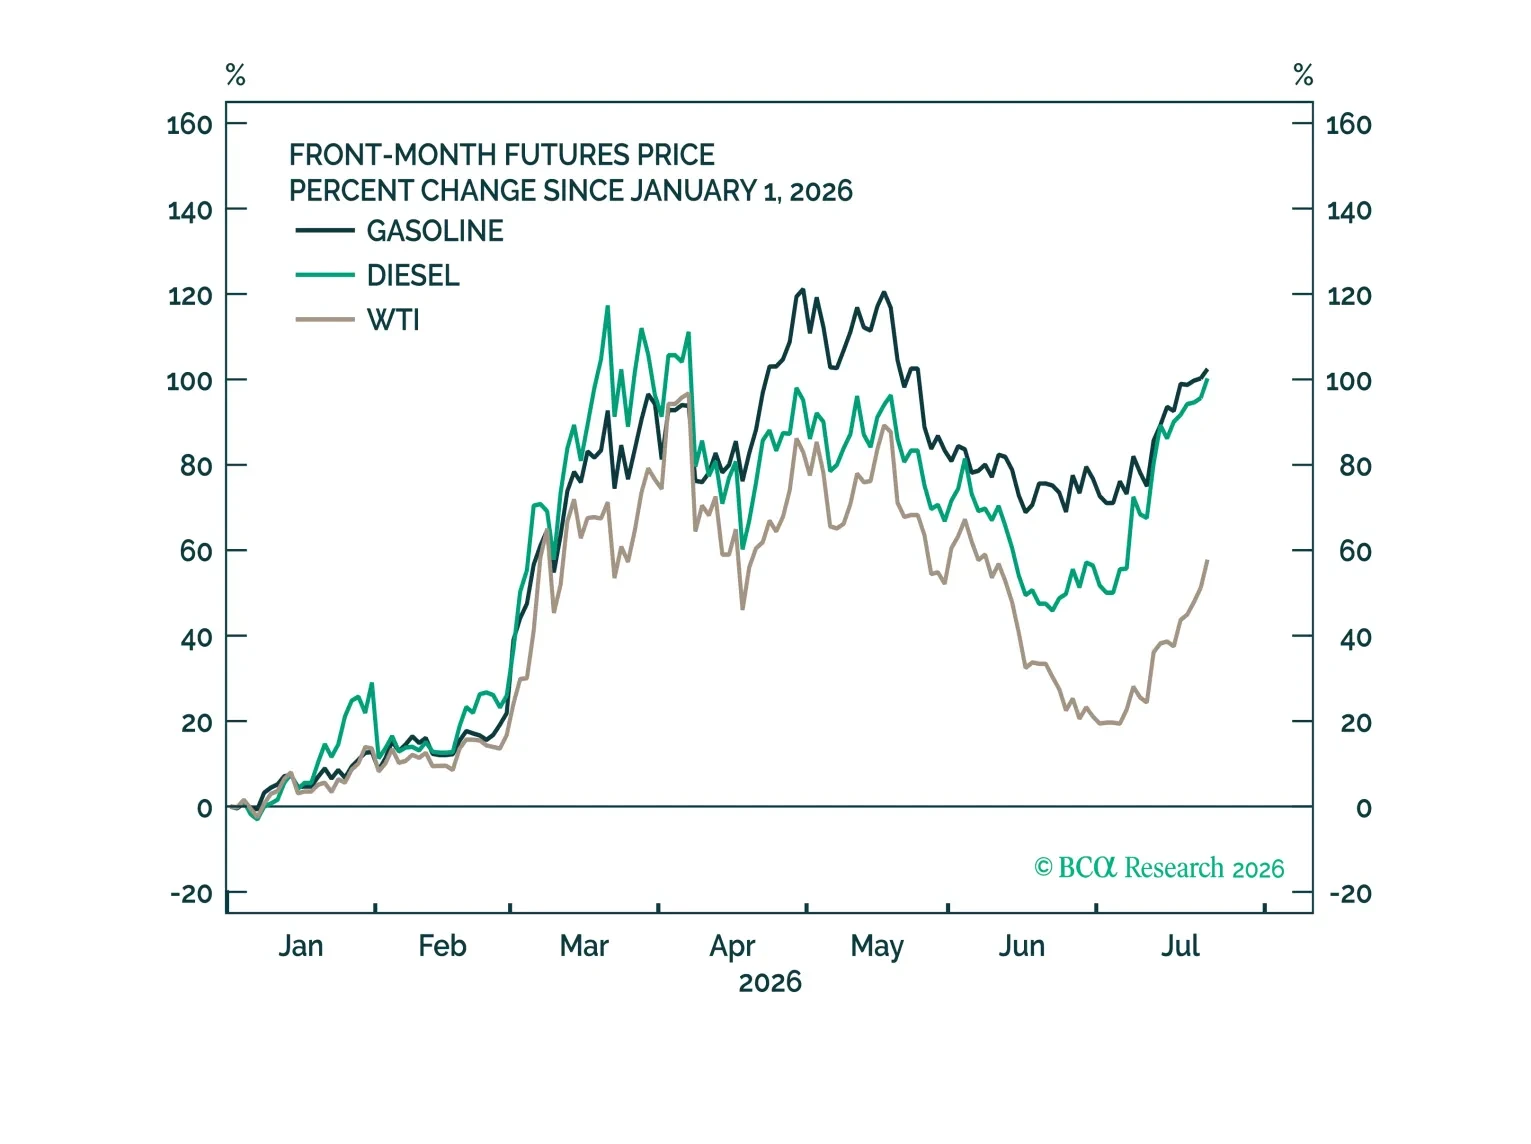
AIブームが続く限り、他のすべての投資判断は後回しのままである。しかし、AI関連投資がしぼめば、世界経済に根深い問題が露呈し、早ければ来年にも景気後退を招く可能性がある。