社債
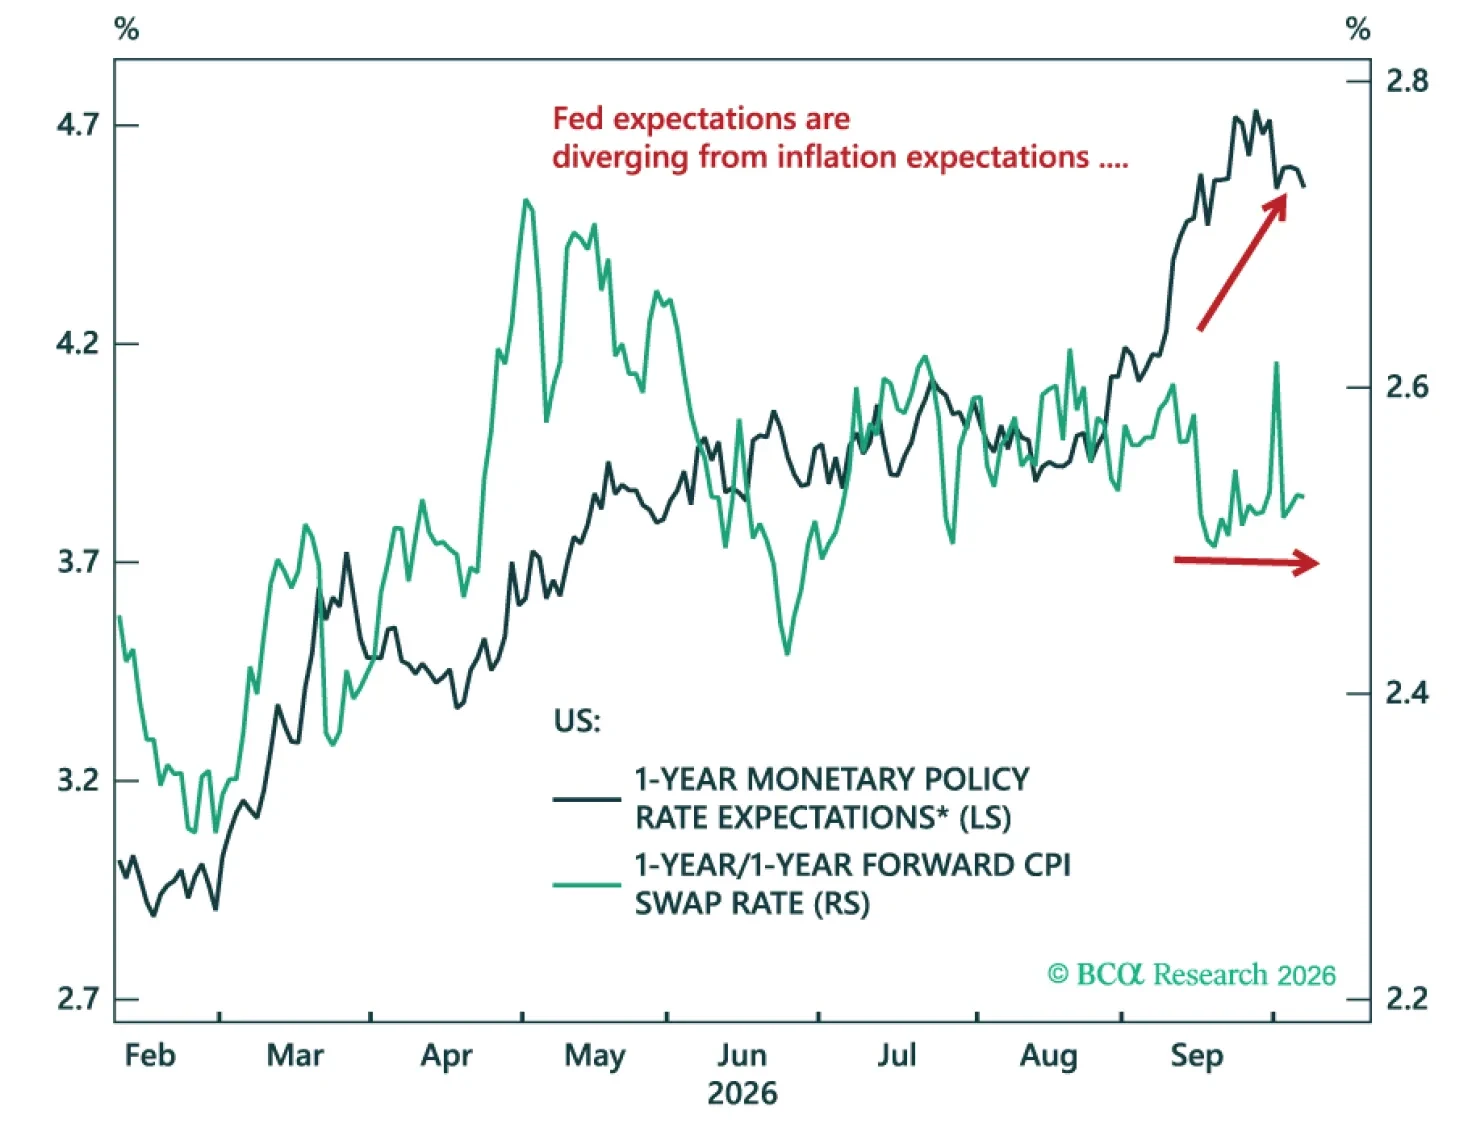
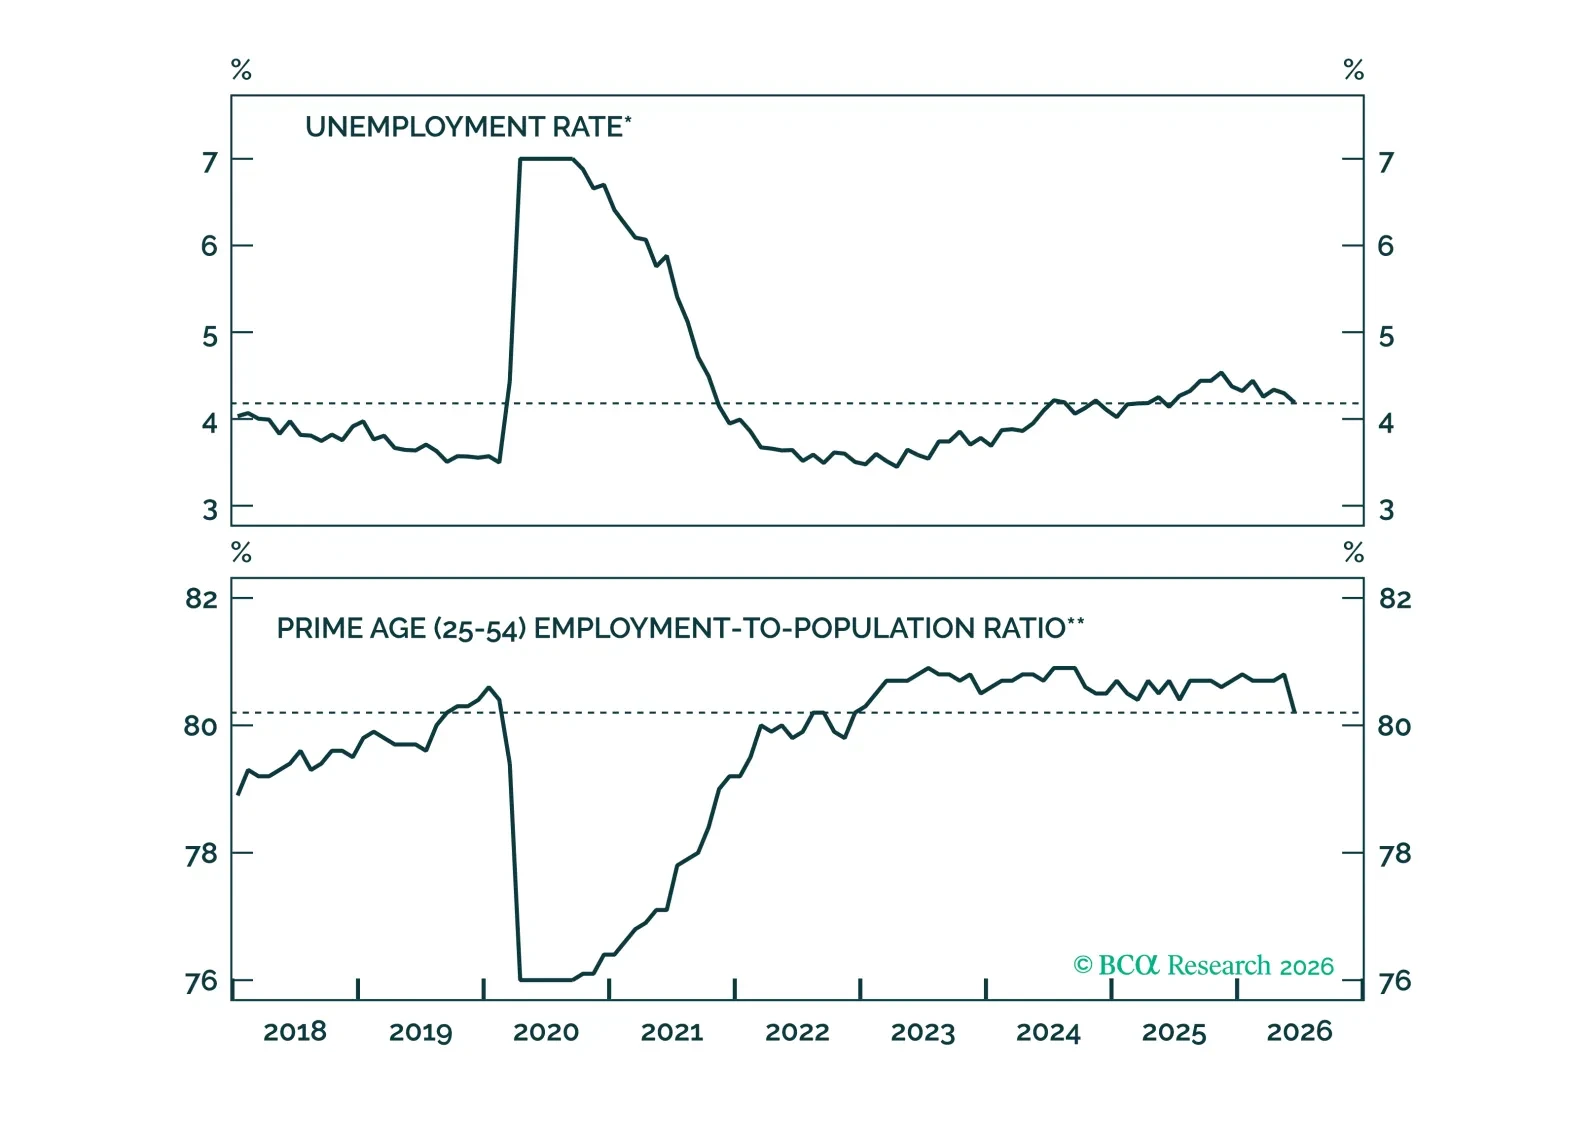
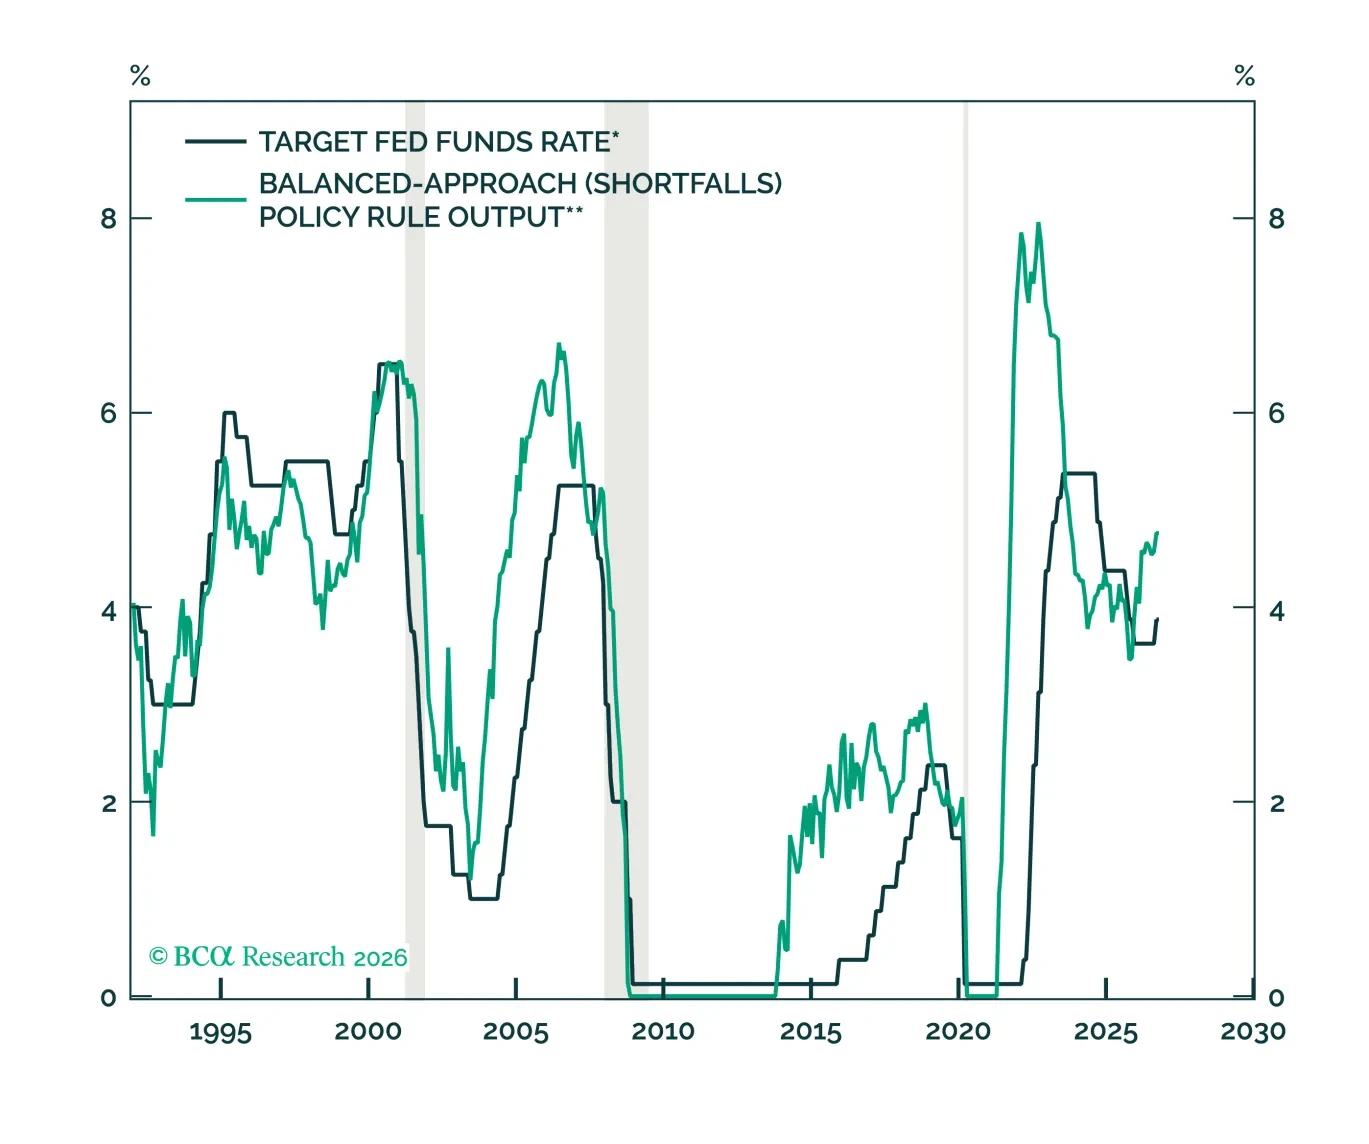
エネルギー価格が引き続き債券市場を牽引する中、当社はModel Bond Portfolioの7~9月期のパフォーマンスを振り返りつつ先を見据える。労働市場の均衡は緩やかな金融引き締め局面を示しており、したがって国債と社債に投資機会を生んでいる。一方、インフレ連動債は持続的なエネルギーリスクに対するヘッジを引き続き提供する。
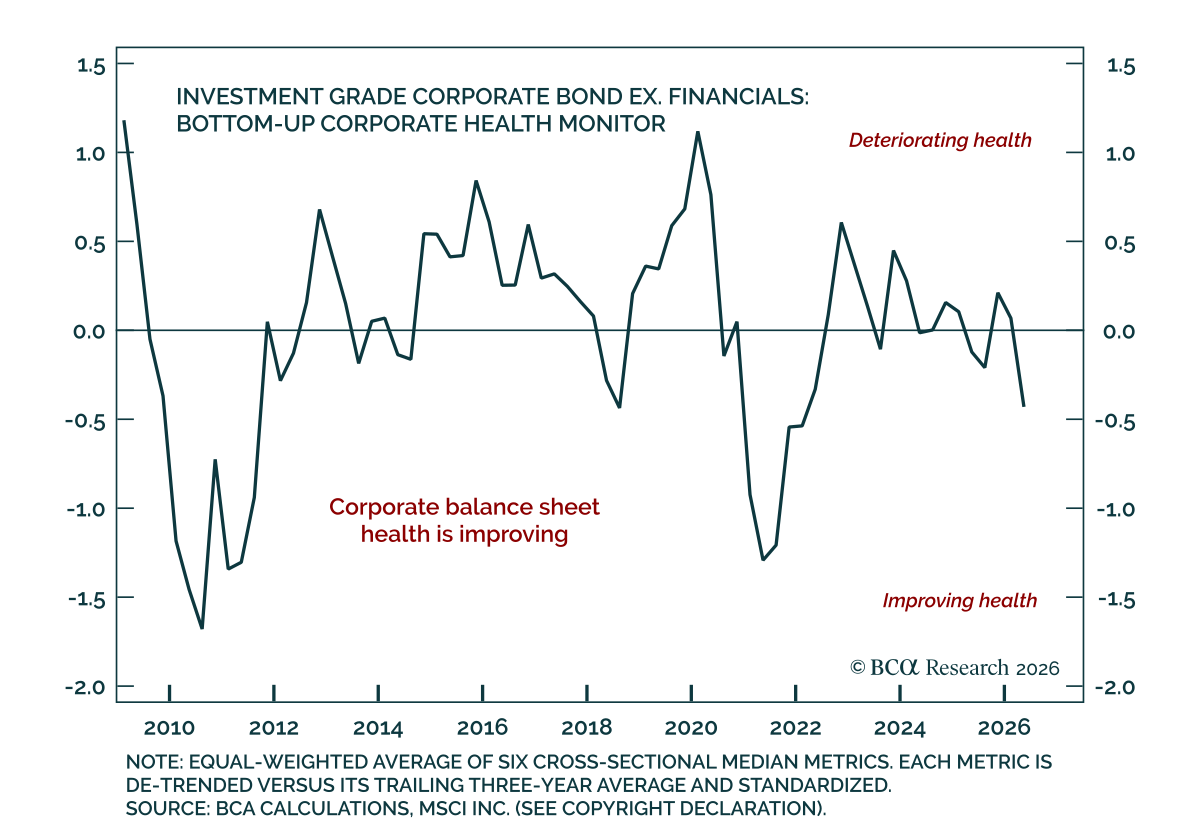
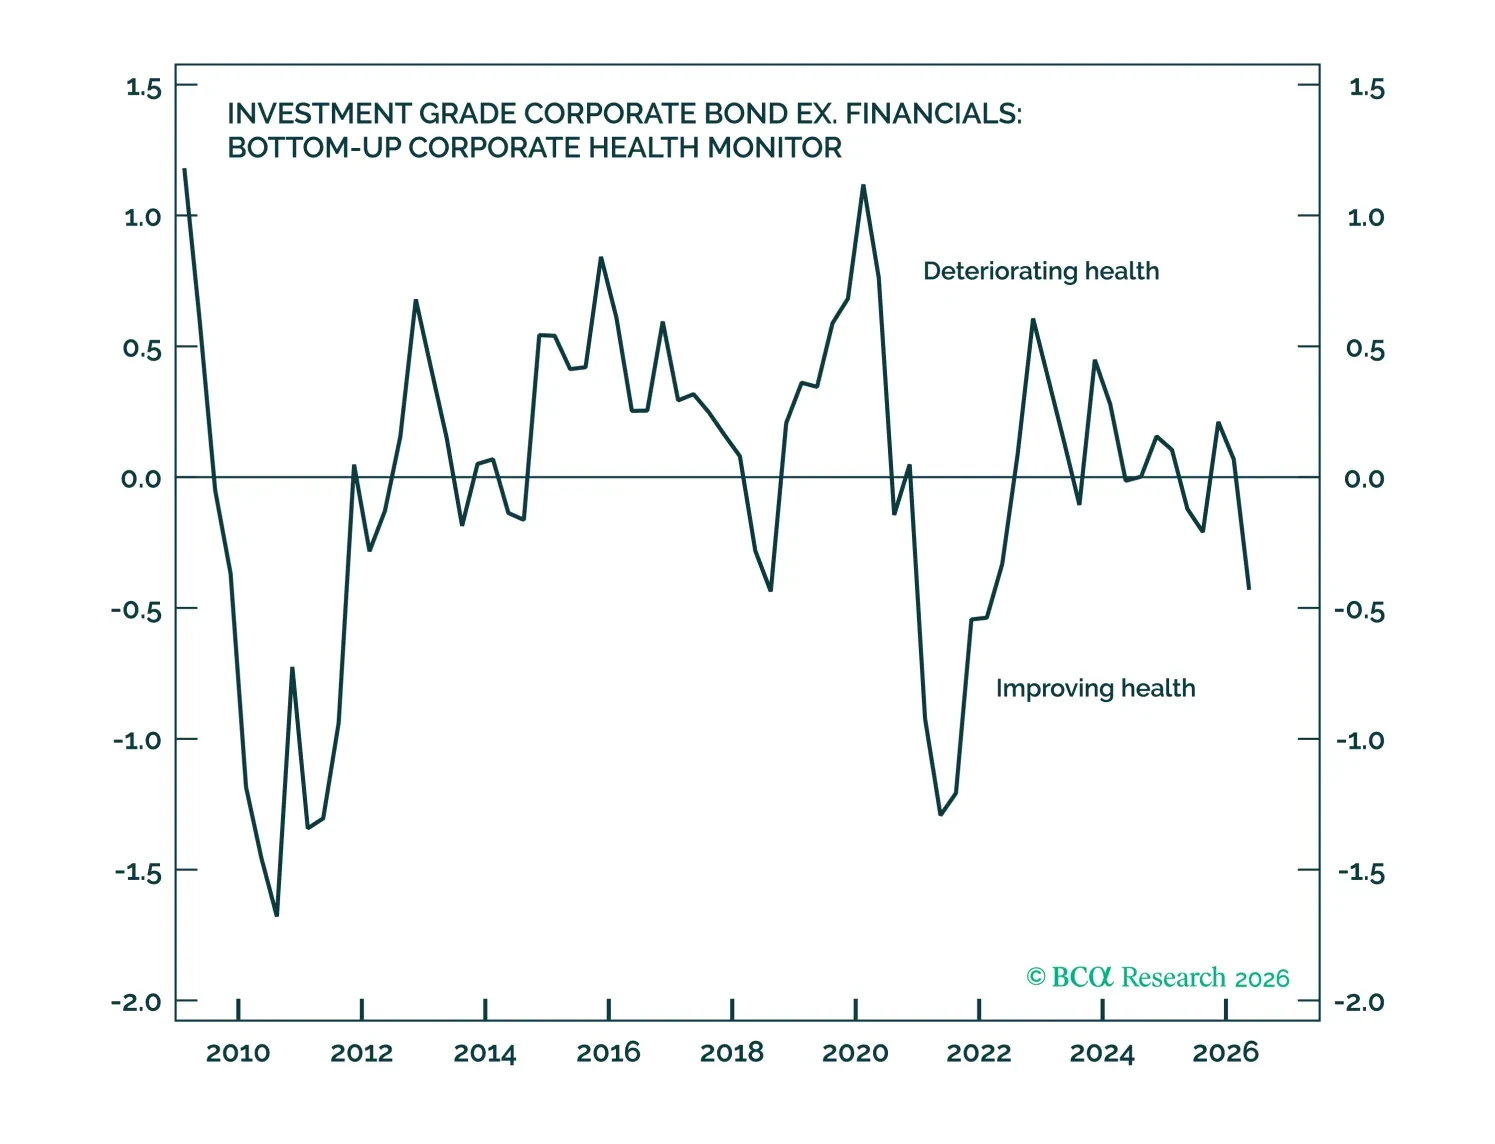
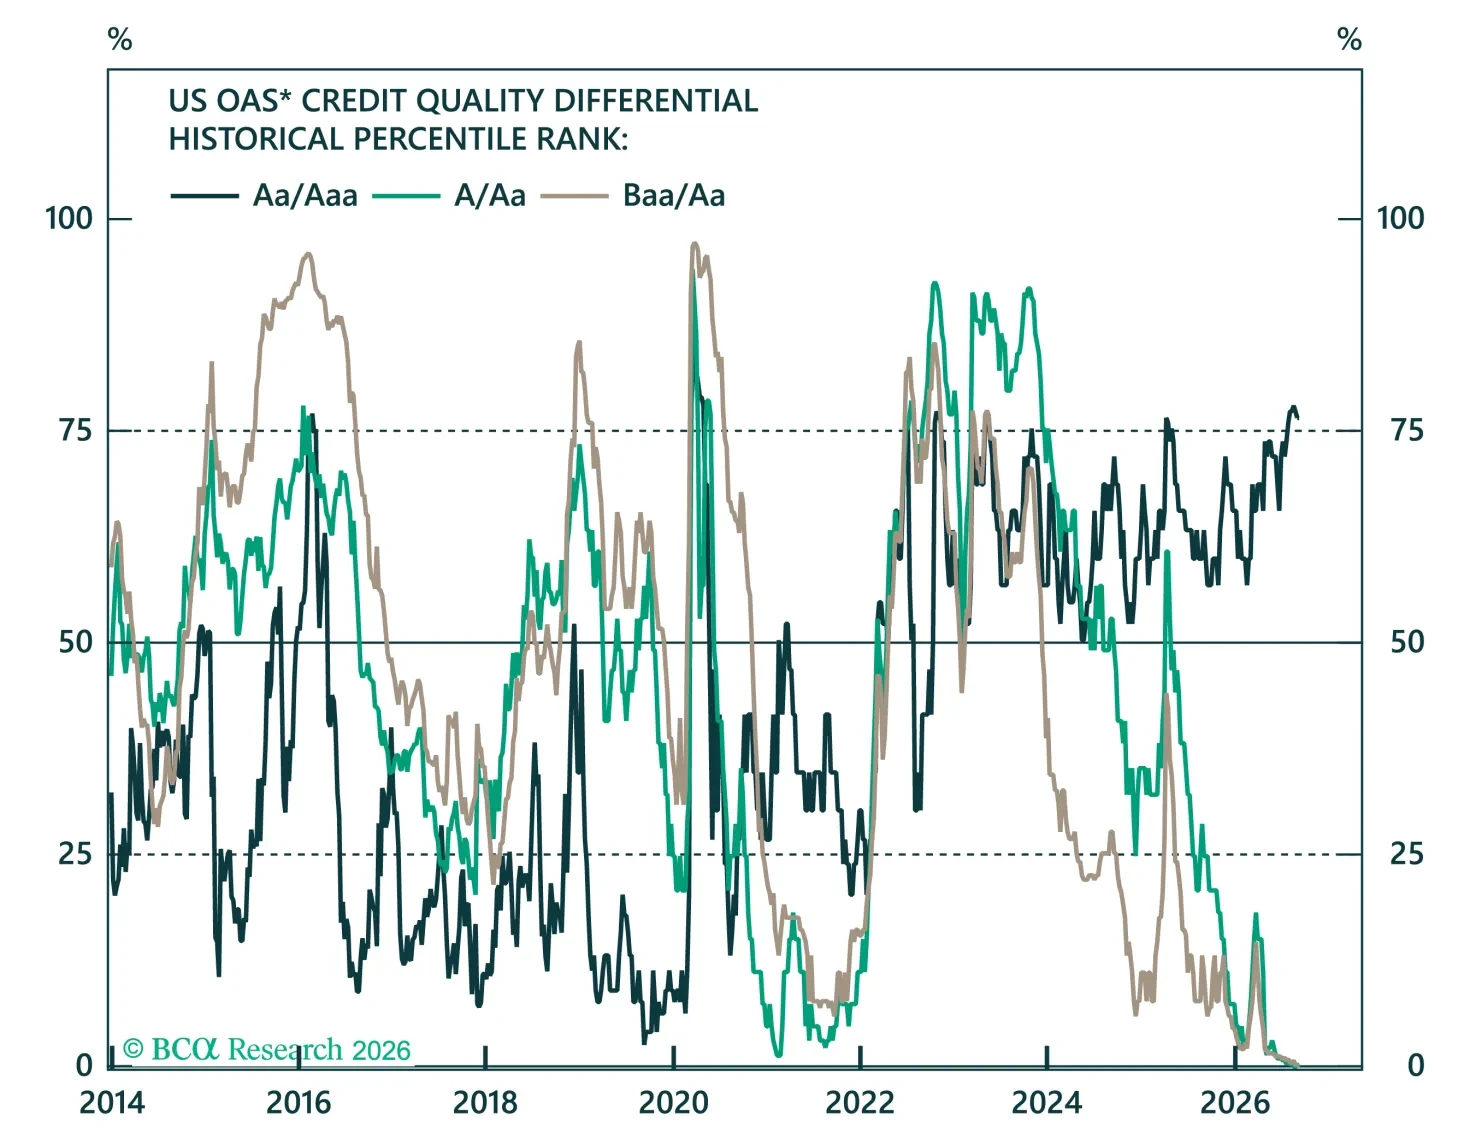
当社の US Bond strategistsは、今年のAIによる債券発行の急増が米国企業のバランスシートを毀損した兆候は認められないと見ている。 投資適格の総発行額はすでに2020年水準を上回っているが、トップダウンおよびボトムアップの企業健全性モニターはいずれも健全性の改善を示している。総負債に対するフリーキャッシュフロー比率は上昇しており、現金残高も依然として高水準で、数年間にわたり格上げが格下げを上回っている。…
オーストラリアとニュージーランド、インドを巡り投資家と対話した2週間を経て、本レポートは最も多く寄せられた疑問に答える。すなわち、投資適格債の発行に関する懸念から長期債の売り、そして日本国債(JGBs)と円を実際に動かしている要因やオーストラリアおよびニュージーランドの金利見通しまでである。
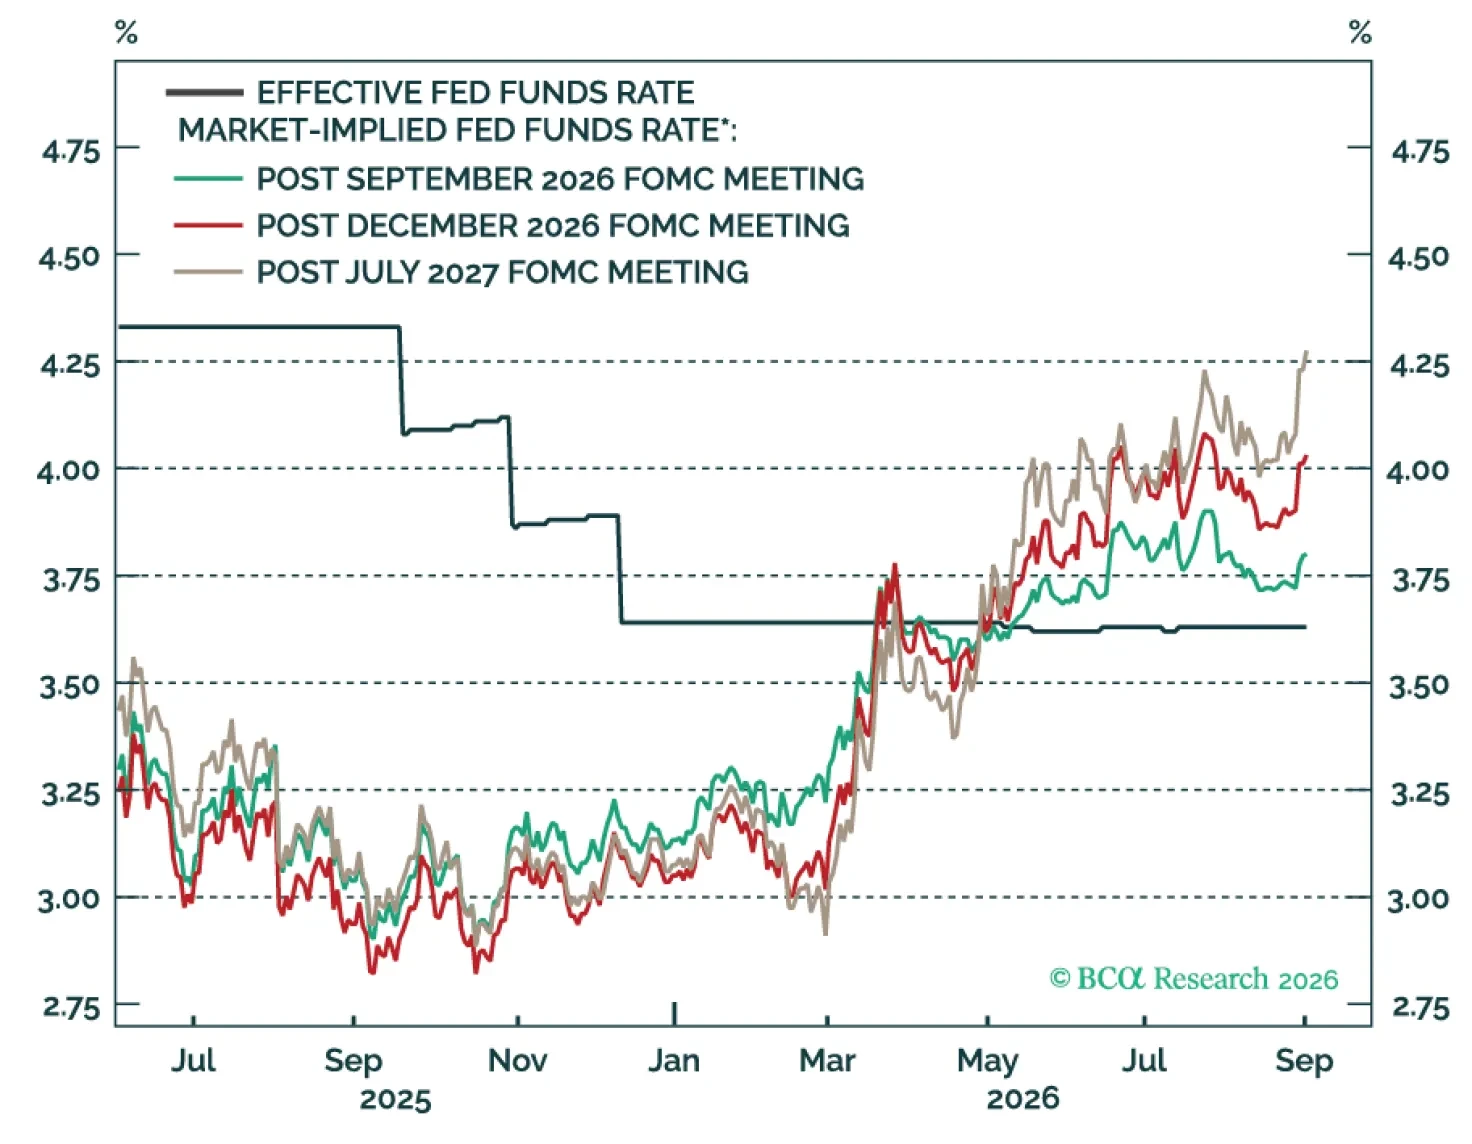
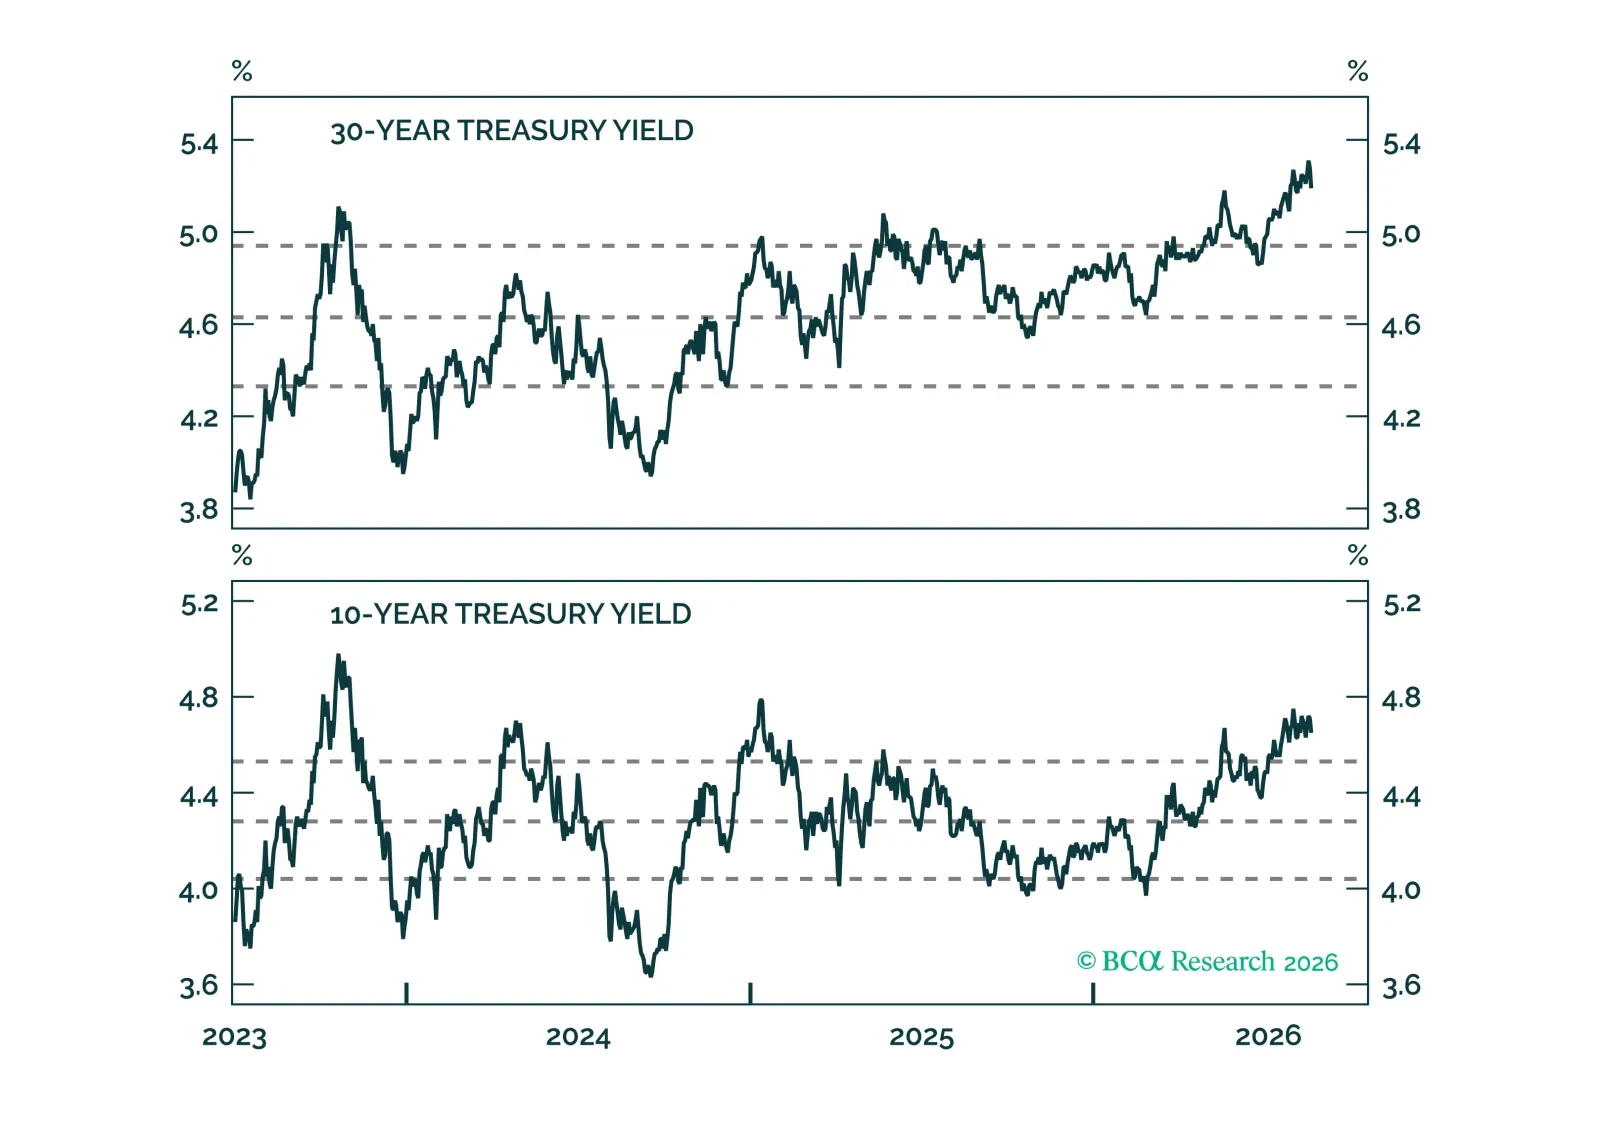
最近の上昇にもかかわらず、満期の長い米国債利回りはファンダメンタルに基づく適正水準と概ね一致している。したがって、当社は長期デュレーションの取引に対して限られた魅力しか見出していない。
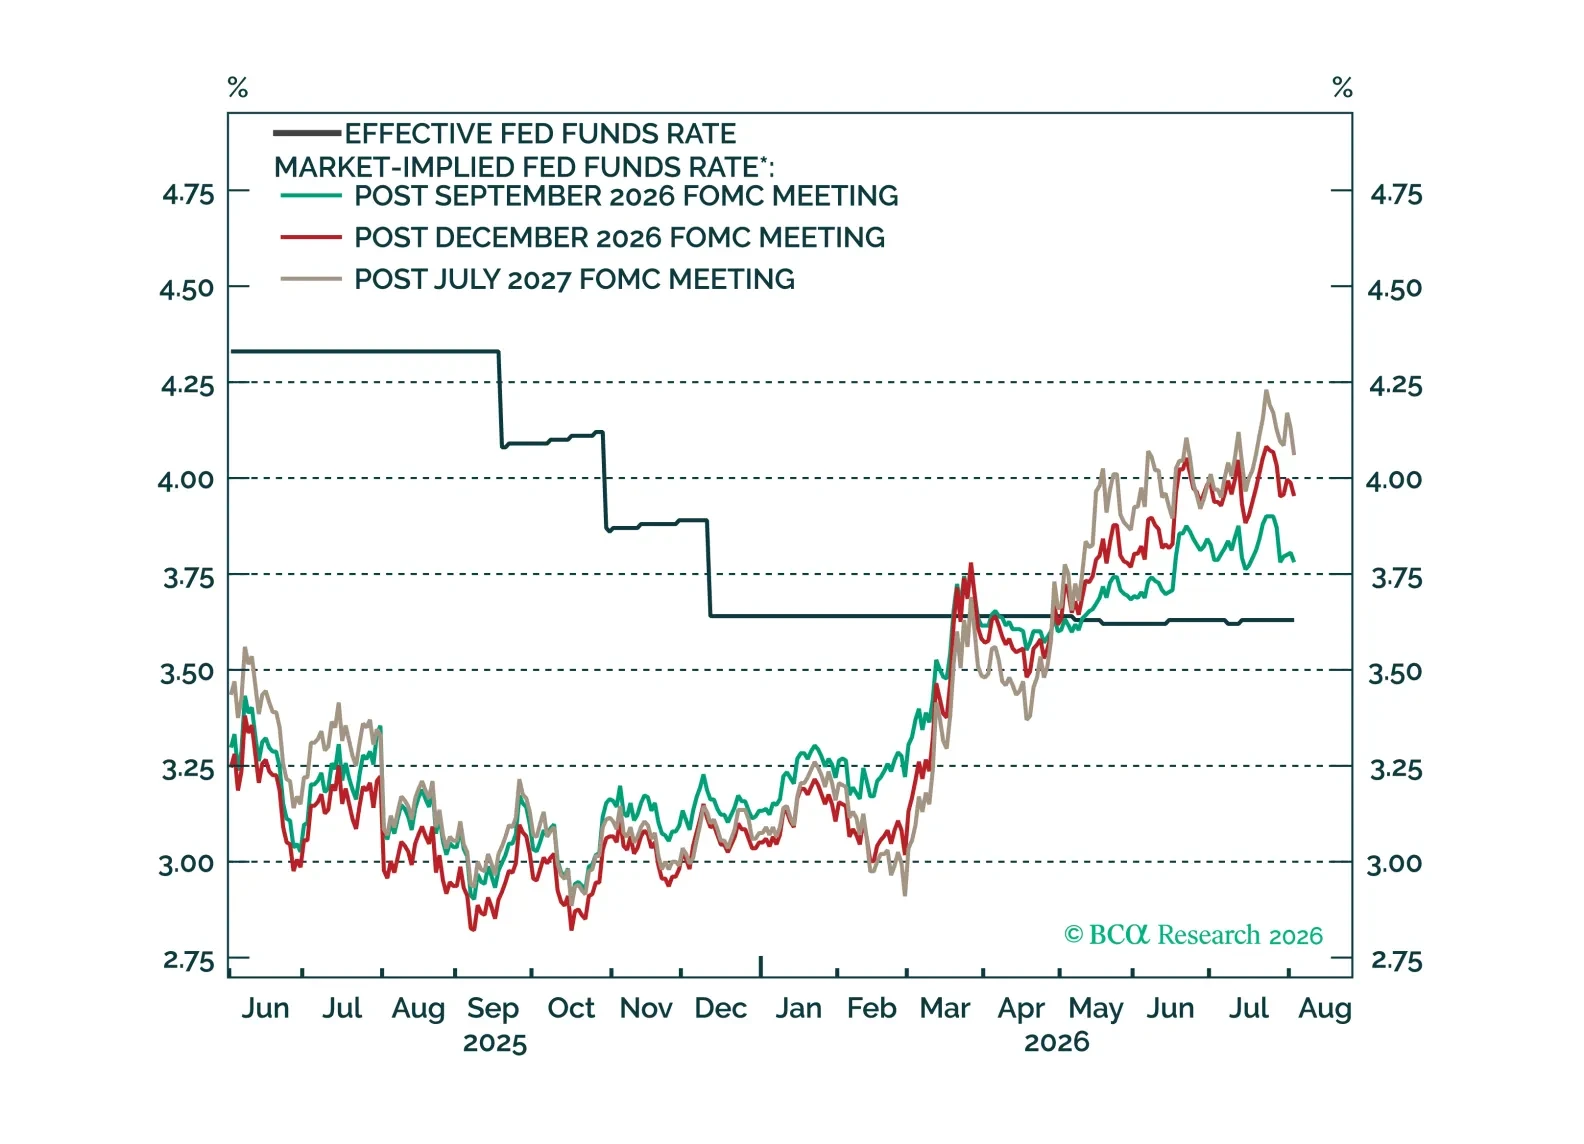
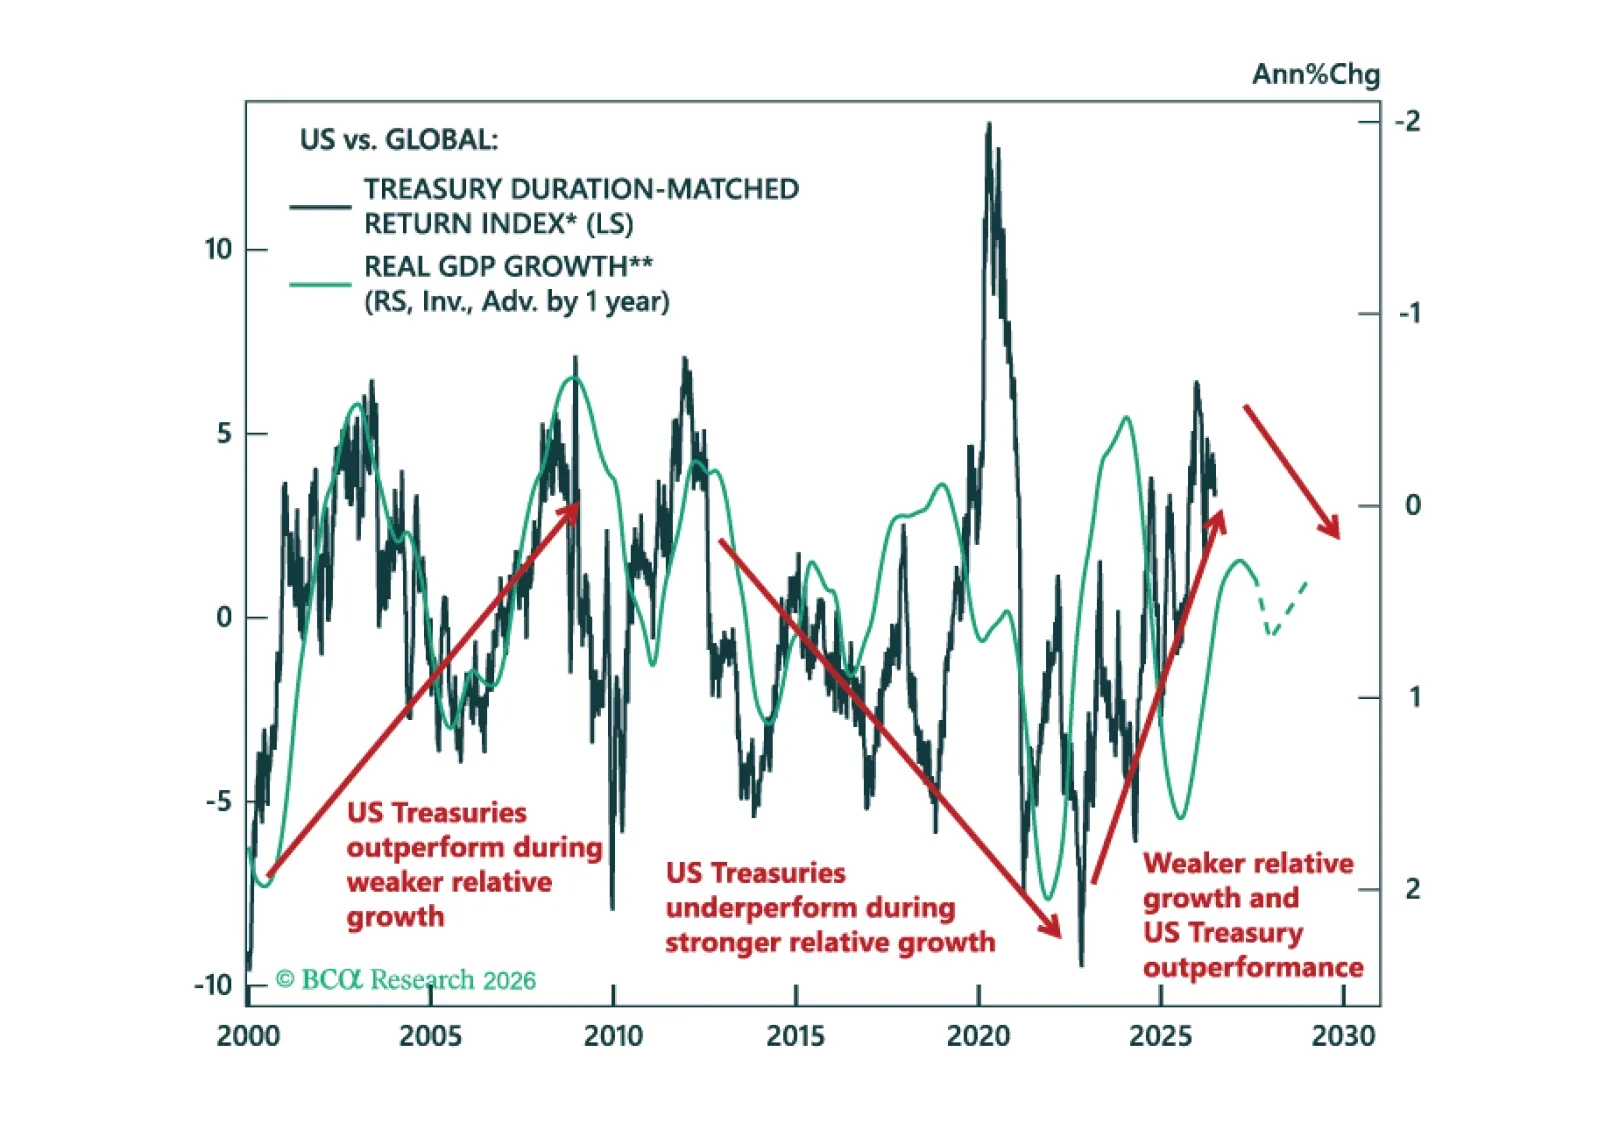
当社はQ2のModel Bond Portfolioのパフォーマンスを振り返り、債券市場が米国・イラン紛争を越えて進む中で先を見据える。紛争は実力行使の均衡を見つけつつある。バリュエーションと成長率差は米国債のアウトパフォーム継続に不利に動いている。