生産性
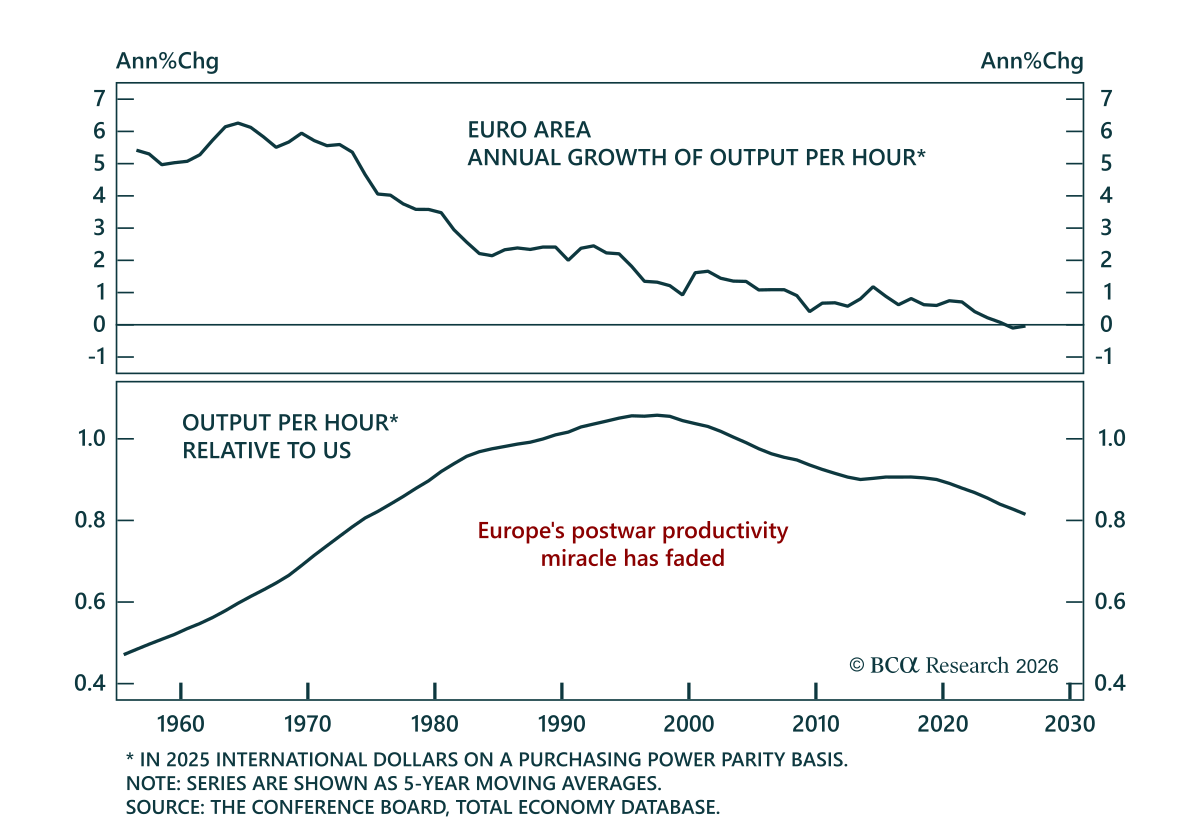
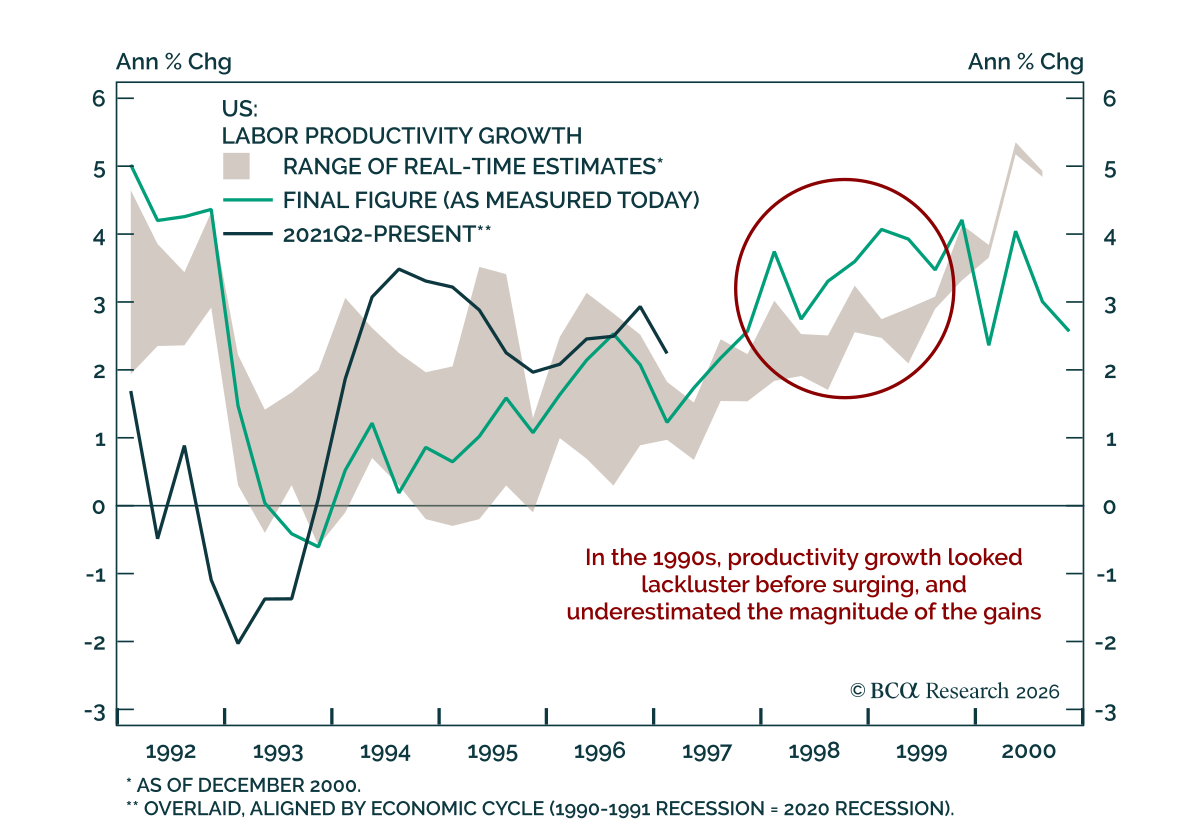
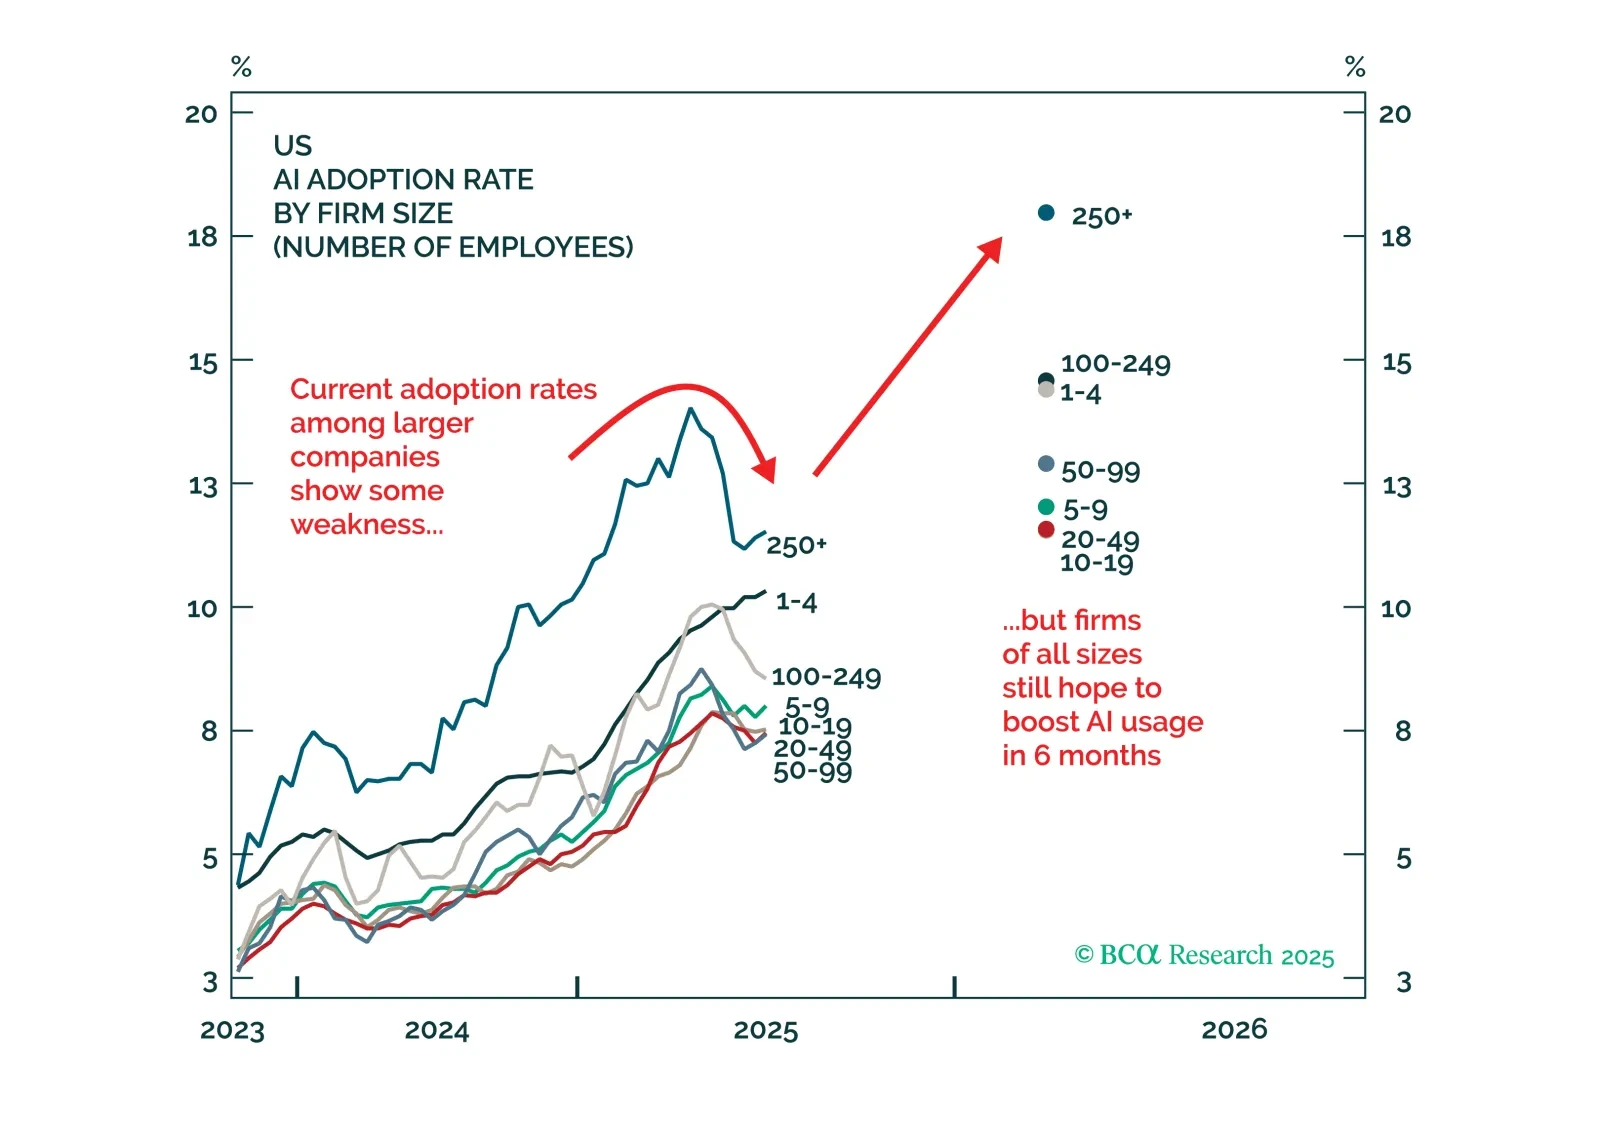
AI関連の生産性向上の具体的な兆候が現れれば、投資家は長期国債を選好すべきである。 長期国債利回りは今年大幅に上昇している。これは3月以降のエネルギー価格上昇が主因であるが、テック以外のセクターで成長が改善する最近の兆候も寄与している。 現時点で入手可能な証拠に基づけば、AI関連投資は高い国債利回りを支持するインフレ的な環境により寄与しているように見える。情報処理機器およびソフトウェアへの実質投資は前年同期比で16%増となっている一方で、1時間当たりの産出の伸びはまだ生産性の急上昇を示していない。…
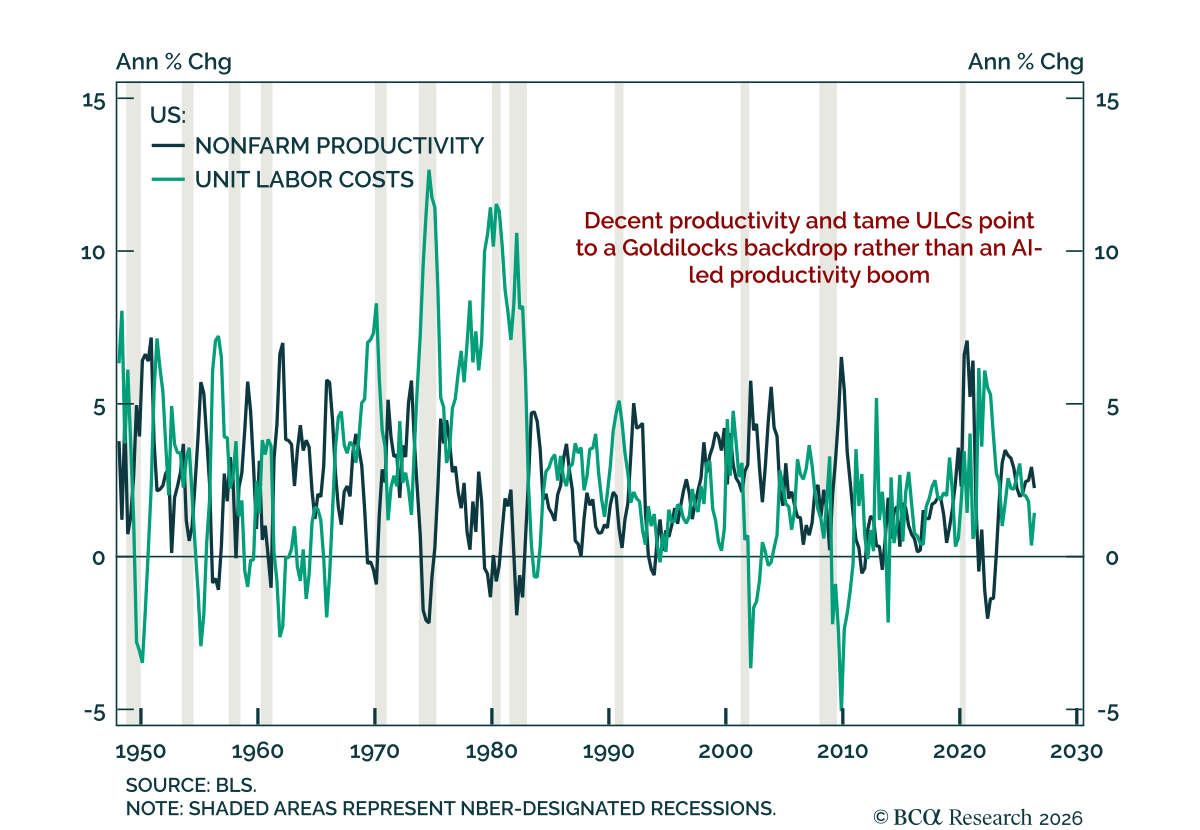
米国の生産性が改善し、単位労働コストが冷えていることは景気循環に有利な動きを示唆するが、その改善をAIの効果に帰するには時期尚早である。 第2四半期の速報非農業部門生産性は予想を上回り、第1四半期の上方改定された年率0.8%から年率1.4%に上昇した。単位労働コスト(企業が生産単位あたりに従業員に支払う金額)は1.3%増で、予想を下回り、第1四半期の下方改定値から変わらなかった。…
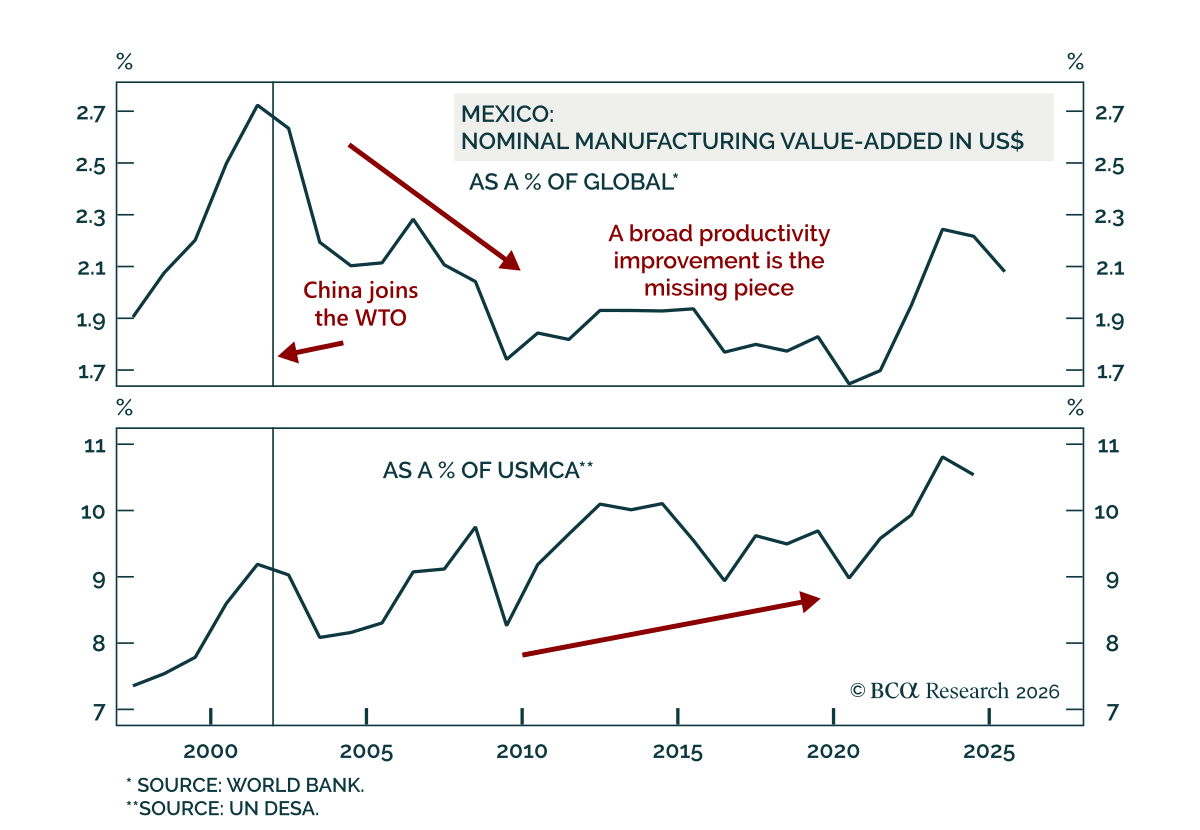
周期的な視点ではメキシコは依然として魅力的に見えるが、生産性の伸びが欠けていることは長期的な強気相場に対して否定的である. Our Chart Of The Week comes from Max Malak, from our Emerging Markets team. 当社のEMチームはメキシコ資産に強気である:…
各新興国(EM)ポートフォリオ内では、メキシコ株、現地債、ソブリン・クレジット、通貨を引き続きオーバーウェイトする。また、メキシコ株をロングし、S&P500をショートする。
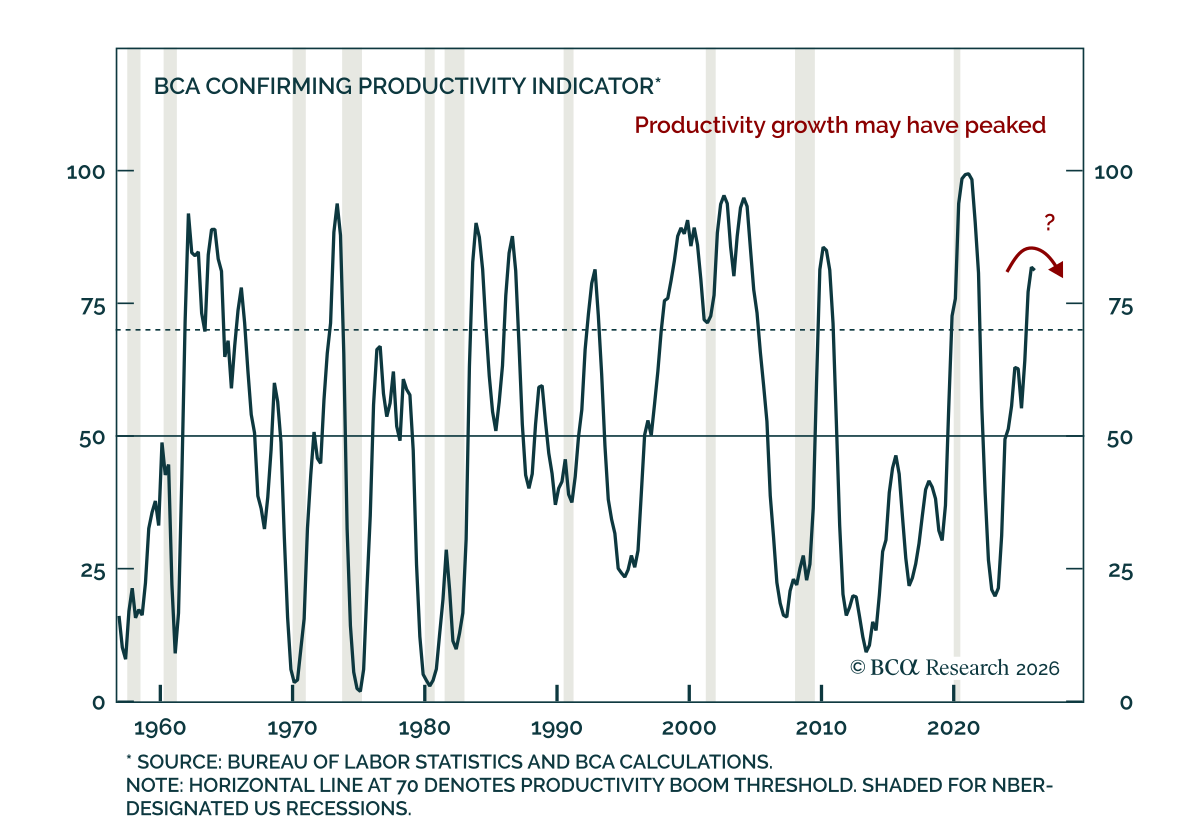
Q1 productivity data do not support the case for a broad, AI-driven productivity boom. We noted last week that US productivity growth in Q1 was lackluster. Our BCA Confirming Productivity Indicator, available on BCA’s new Artificial Intelligence Dashboard,…
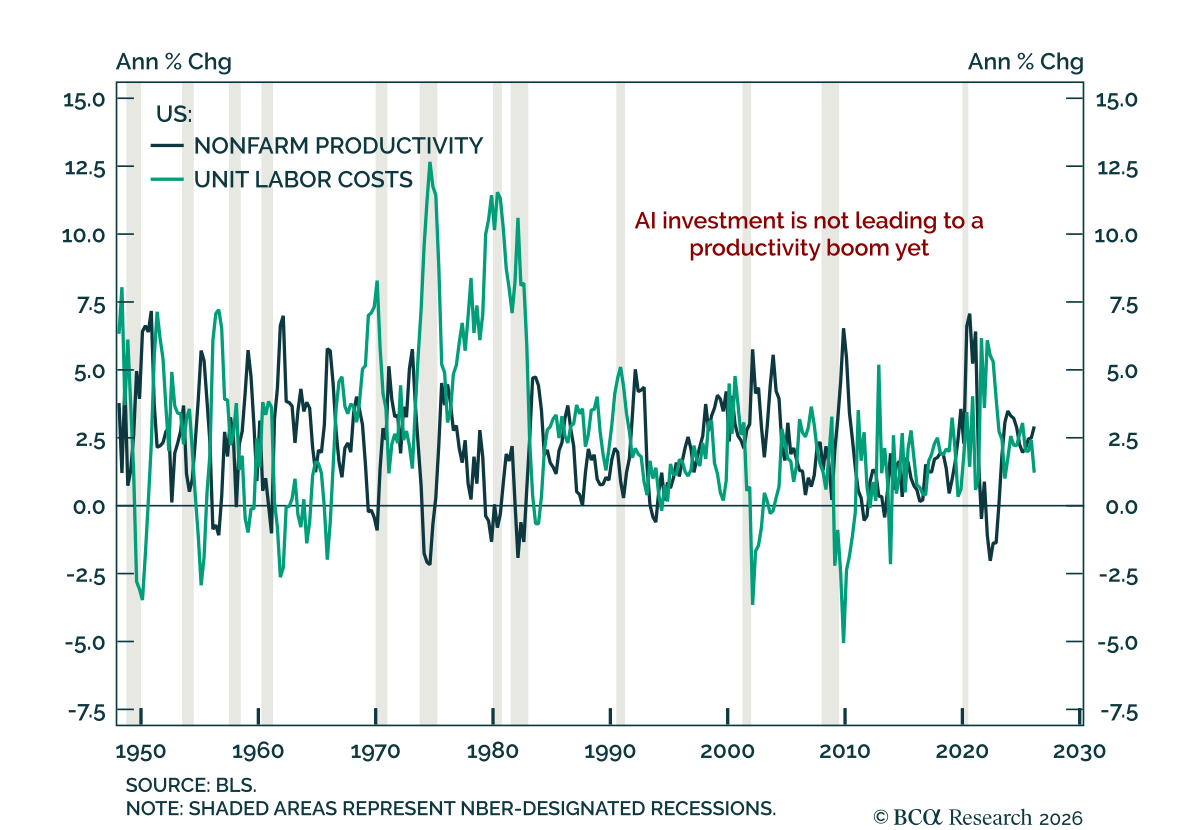
Productivity data still does not point to a broader US productivity boom. Nonfarm productivity rose 0.8% q/q annualized, above expectations, though down from a downwardly revised 1.6% in Q4. Unit labor costs came in below expectations at 2.3%, down from 4.6%…
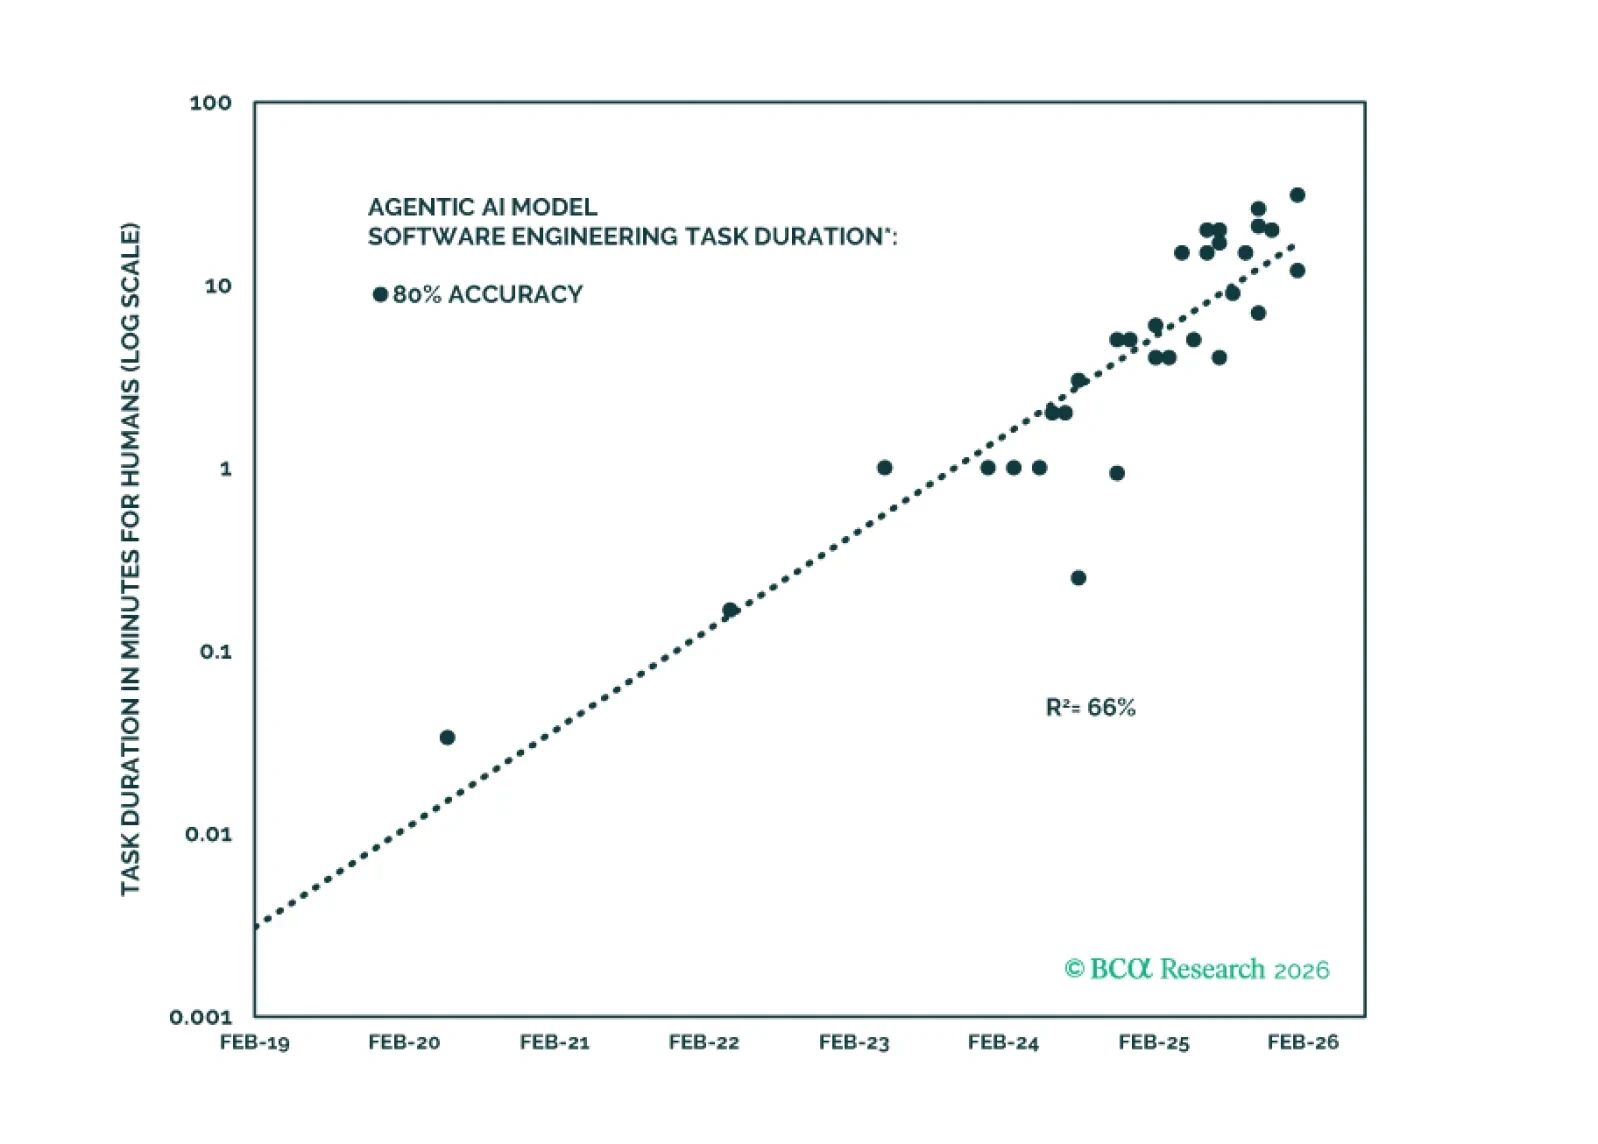
Section IIでは、ジョナサンがAIの“スケーリング則”が成り立ち続ける可能性があるかどうかを検証します。短期的には成り立つだろうが、常に改善し続けるAIという物語にはすでに亀裂が入り始めている。