消費者
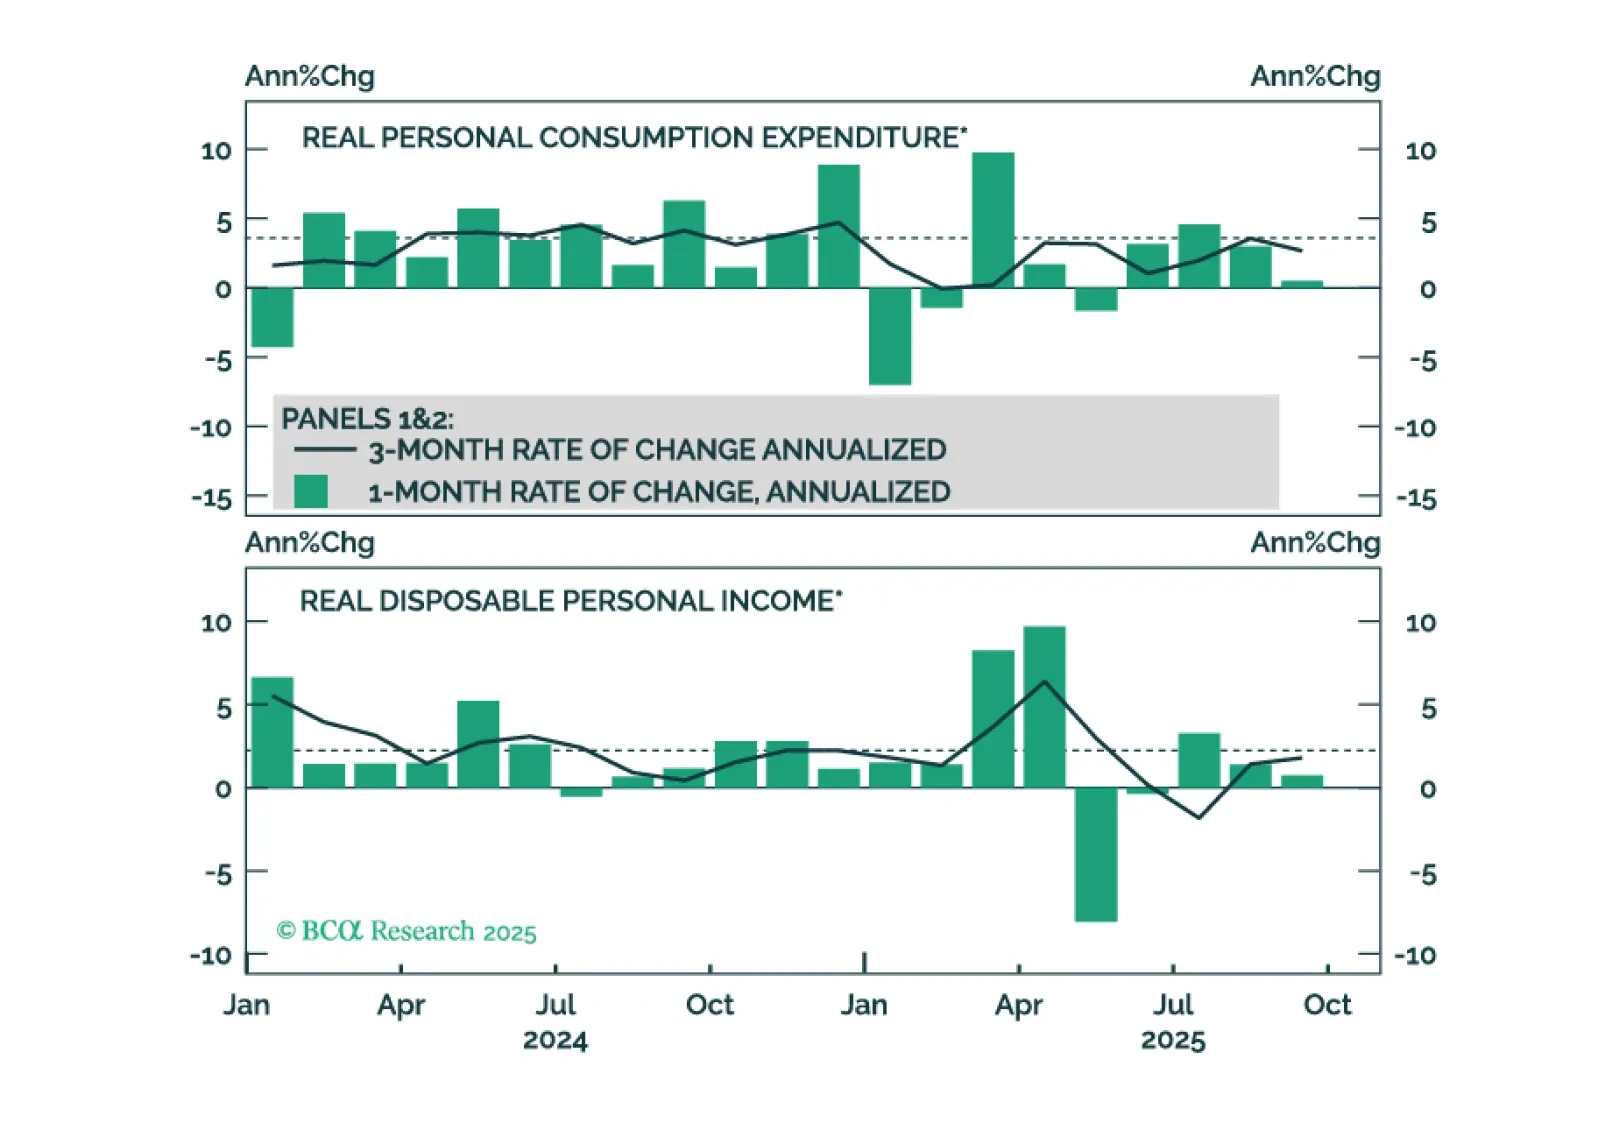
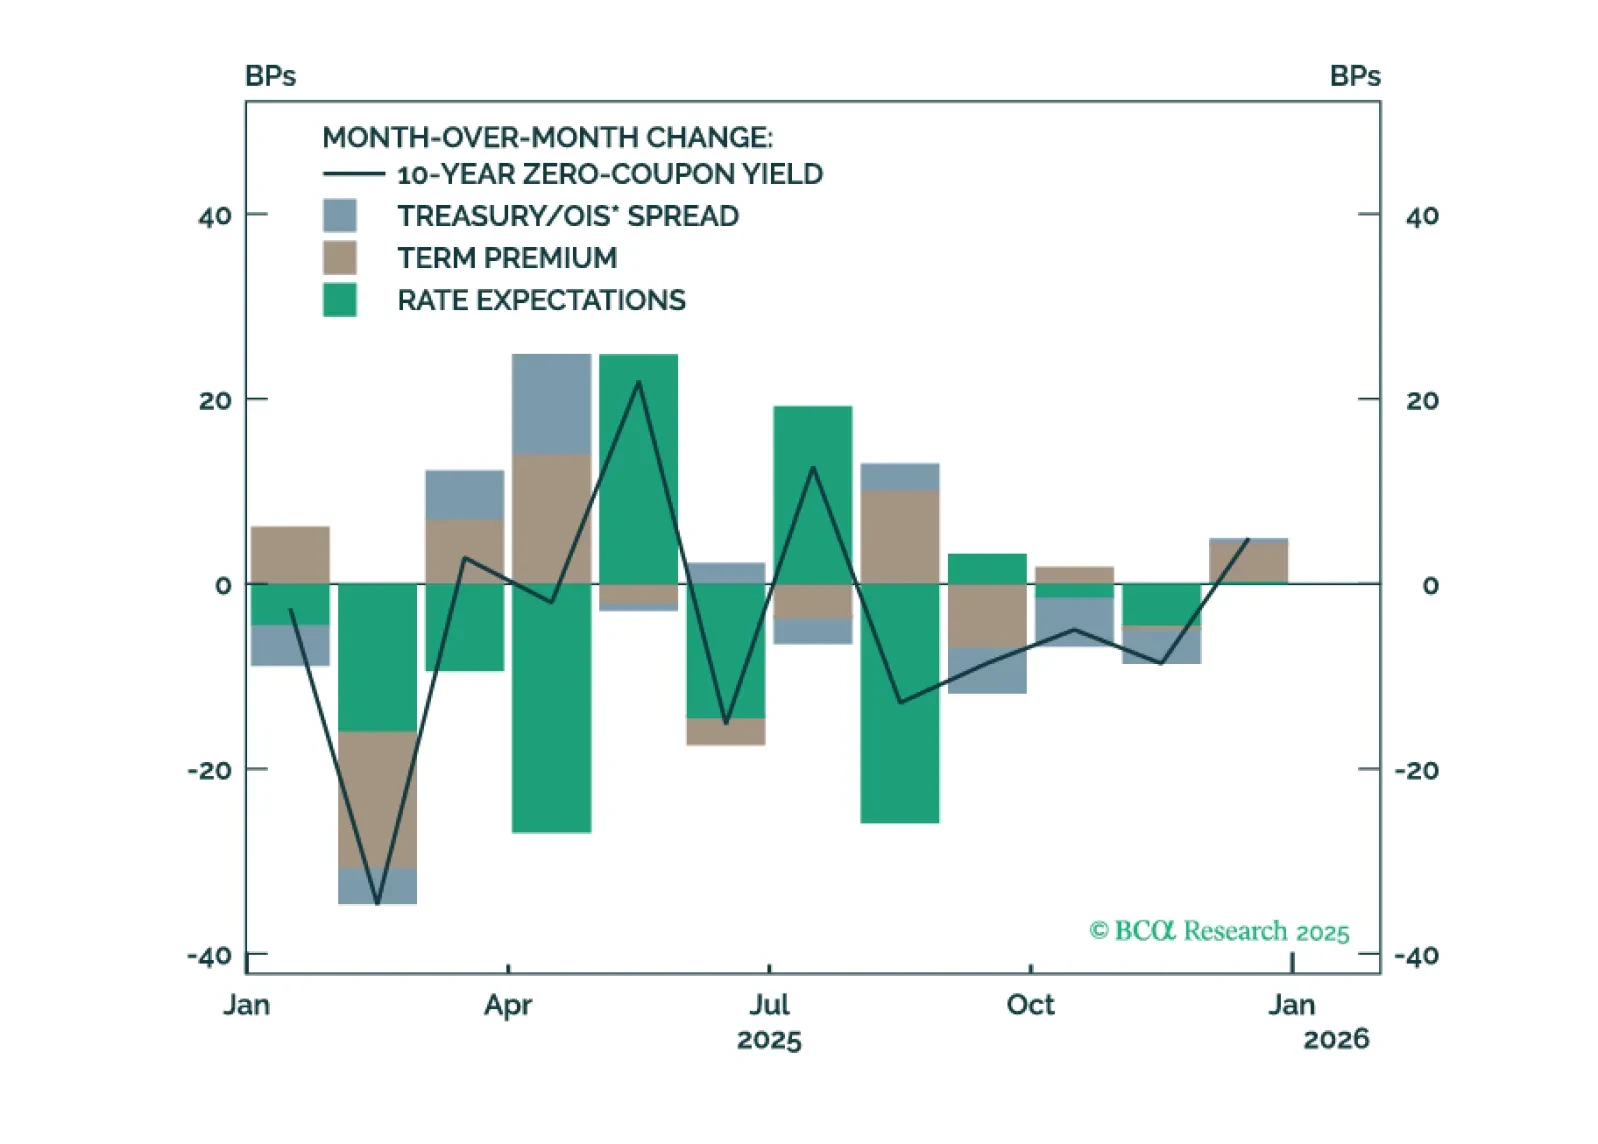
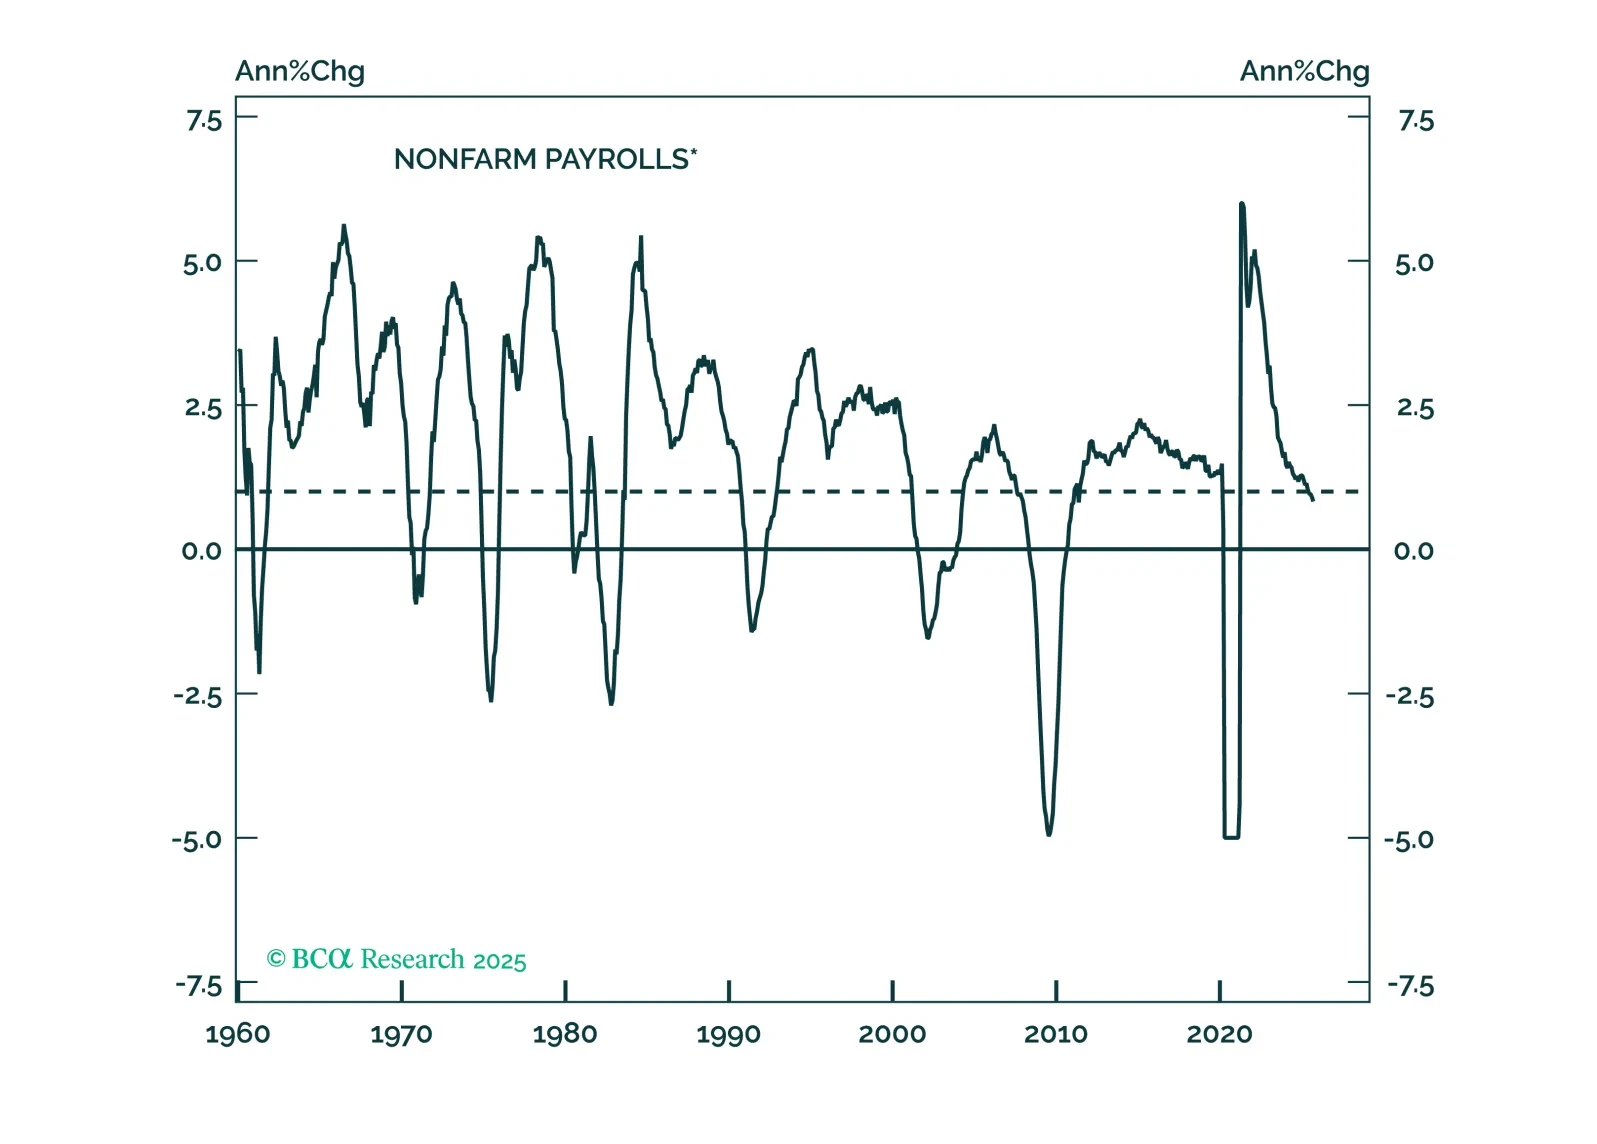
9月の雇用増加は控えめな予想を上回りましたが、前年比の給与増加率は失速速度を下回ったように見えます。私たちは引き続き米国の活動に懸念を抱いています。
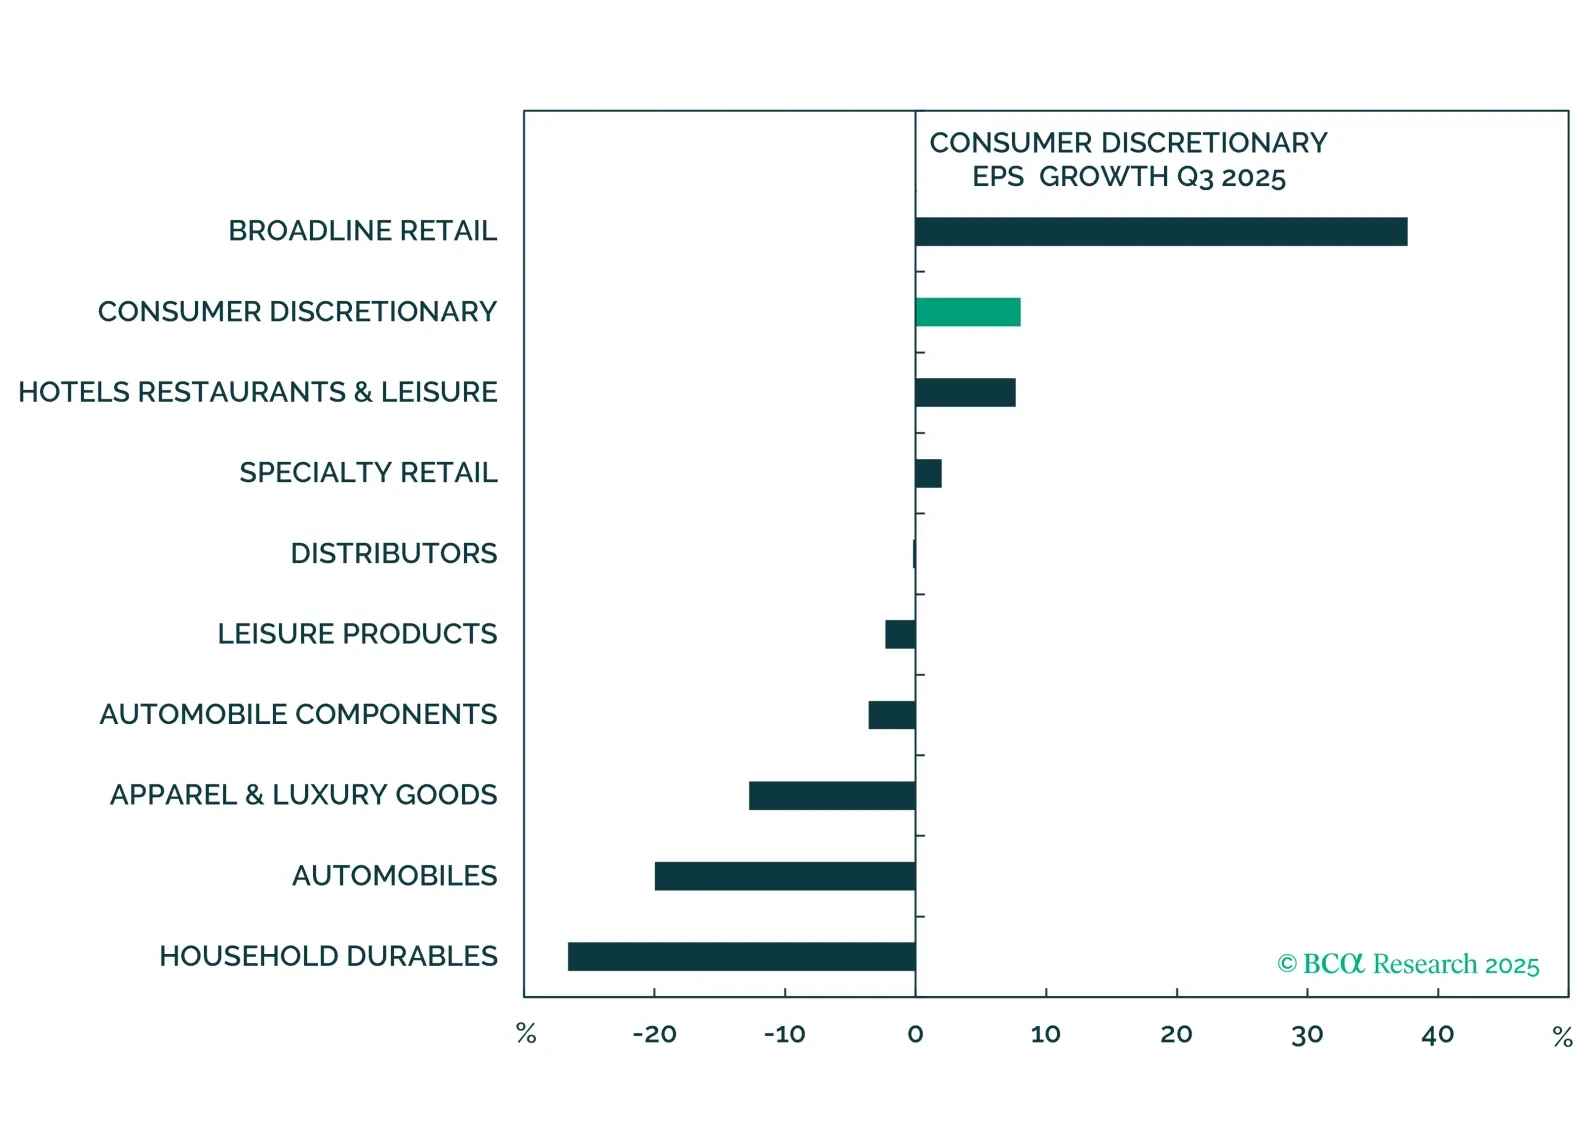
第3四半期の業績は堅調だったものの、投資家を納得させるには至らず、第4四半期はさらに厳しい状況になる可能性があります。表面的には分からないものの、収益には大きなばらつきが見られました。富裕層向けの企業は堅調な勢いを維持した一方で、大衆市場に依存する企業は遅れをとりました。当社は引き続きコンシューマーサービスをイコールウエイトとし、コンシューマーステープルズをアンダーウエイトとしています。
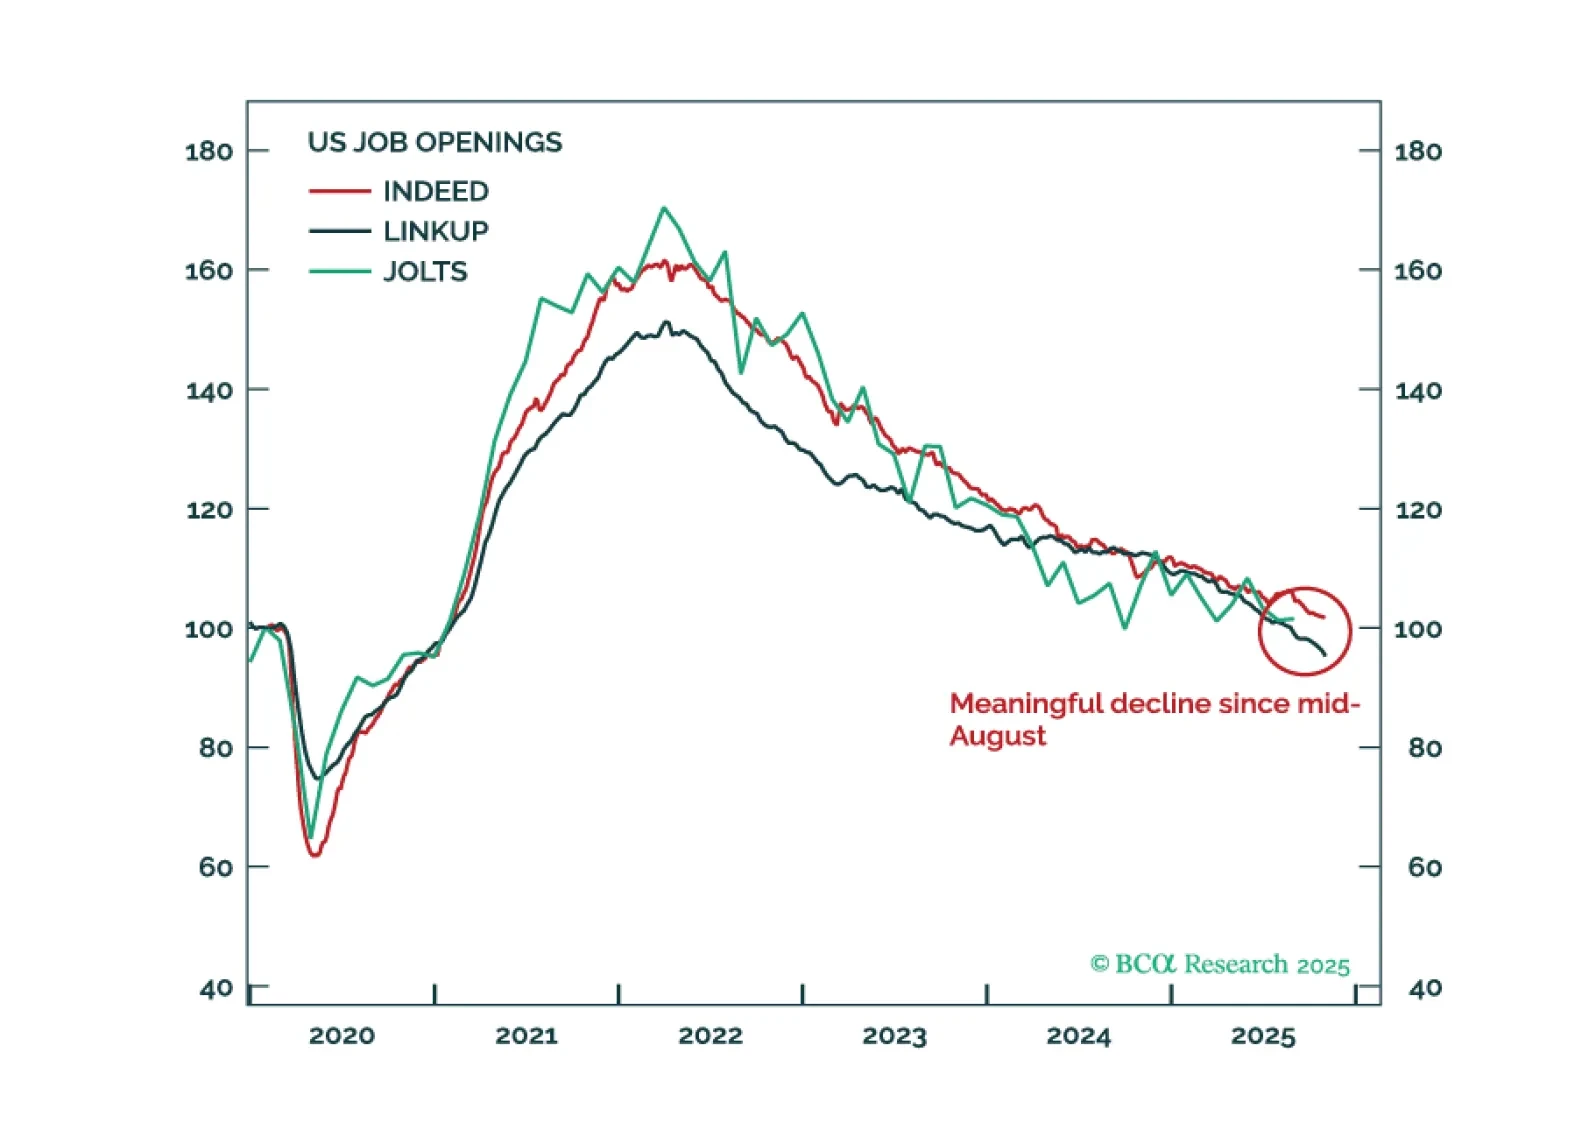
政府の公式データがない中で、投資家は米国経済の方向性を測るために代替的な情報源に目を向けています。 このデータの分析によると、過去2か月間にわたって経済は緩やかなペースで成長を続けていることが示唆されています。最高裁判所が関税を無効とした場合、短期的には景気後退の可能性が低下する一方で、過熱する可能性が高まるでしょう。
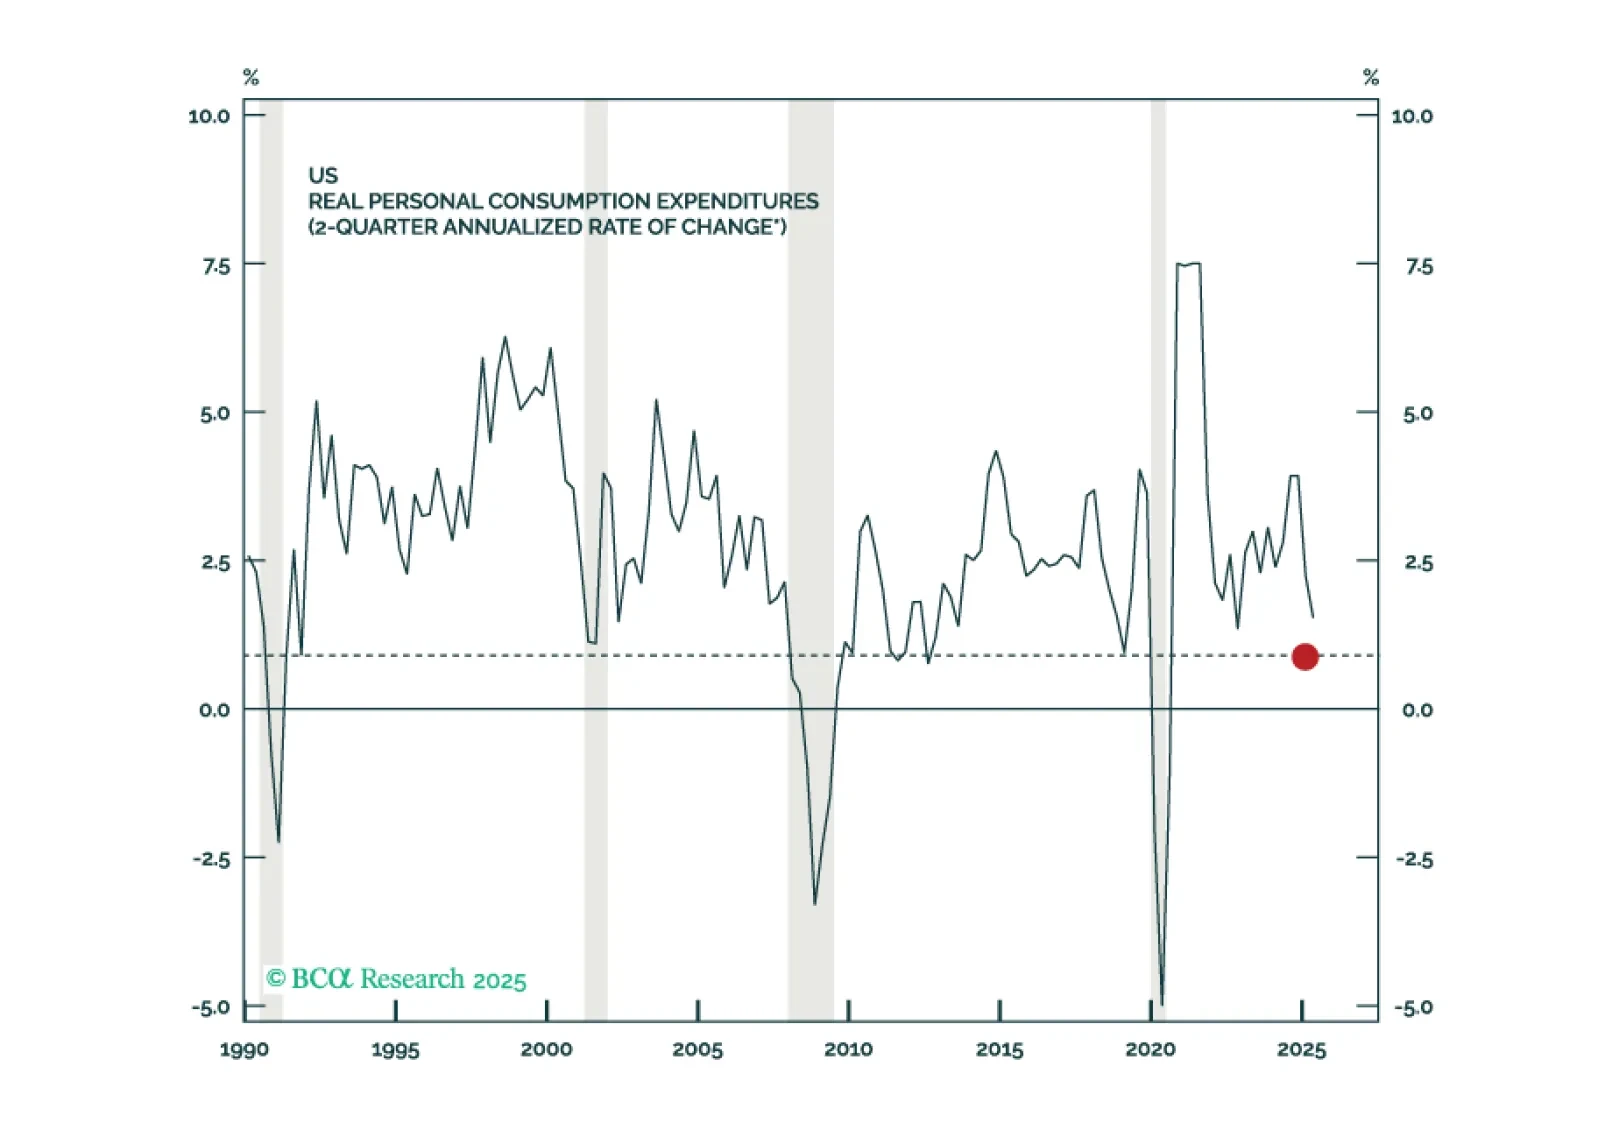
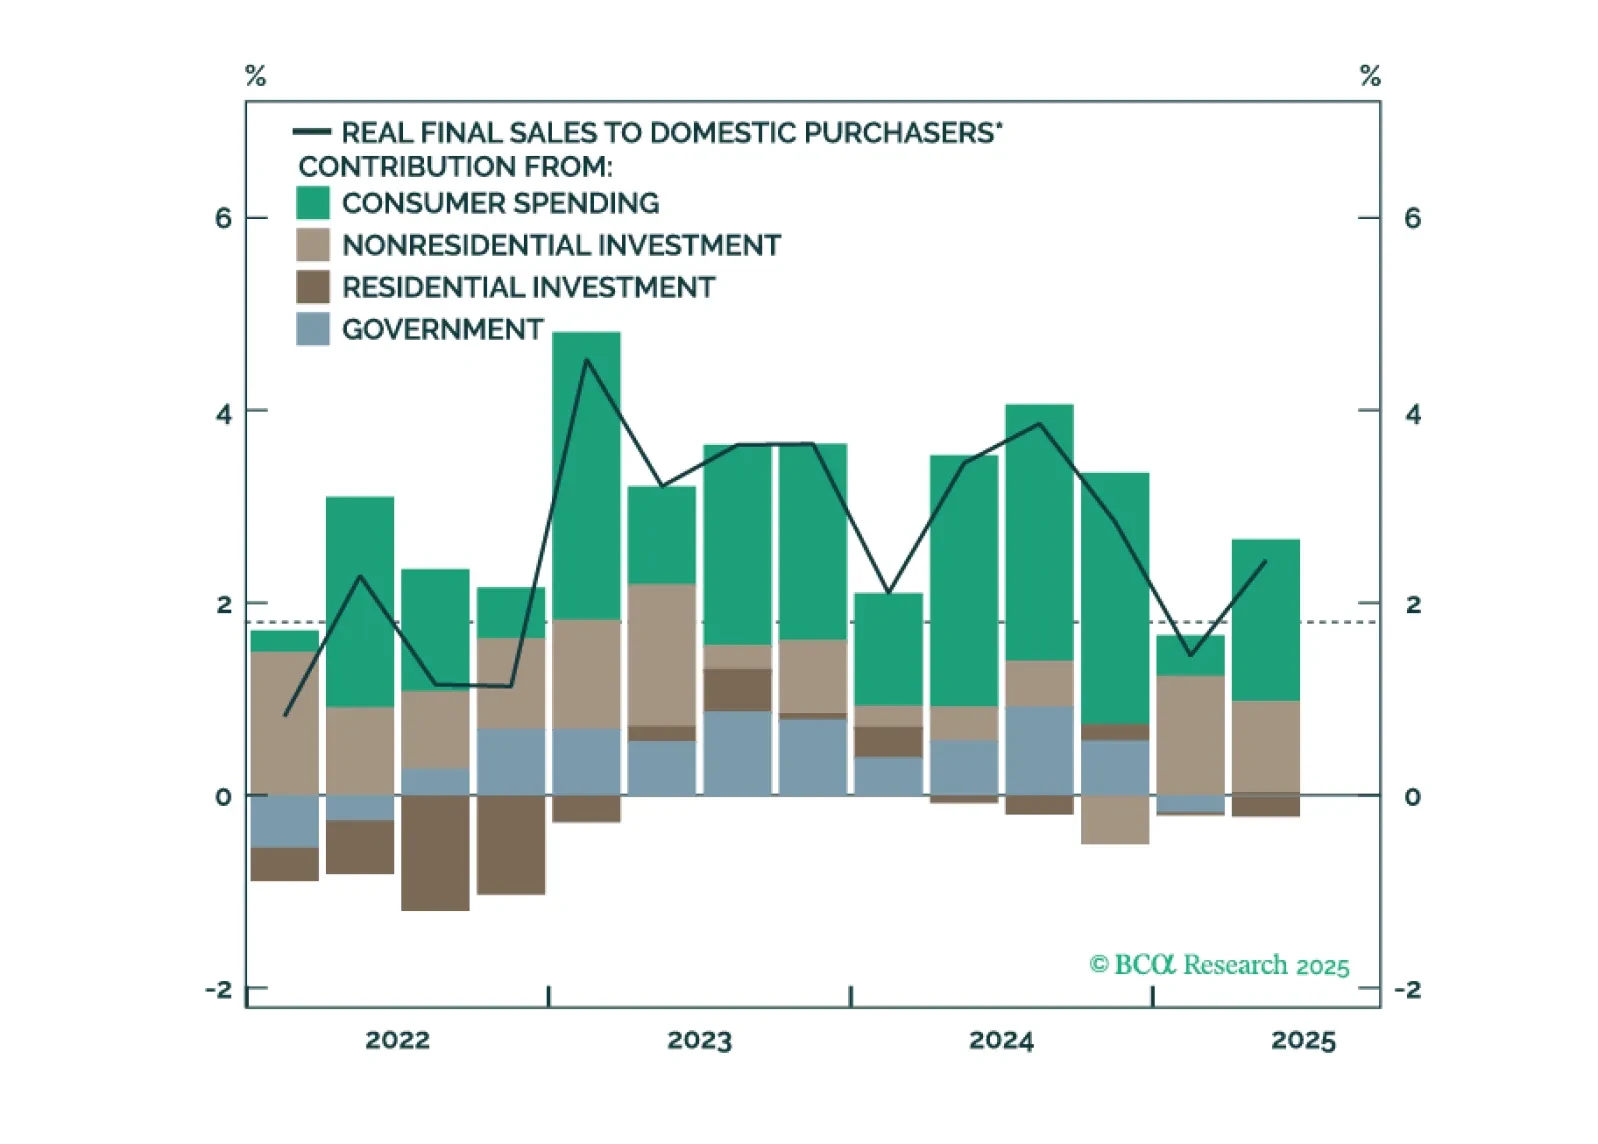
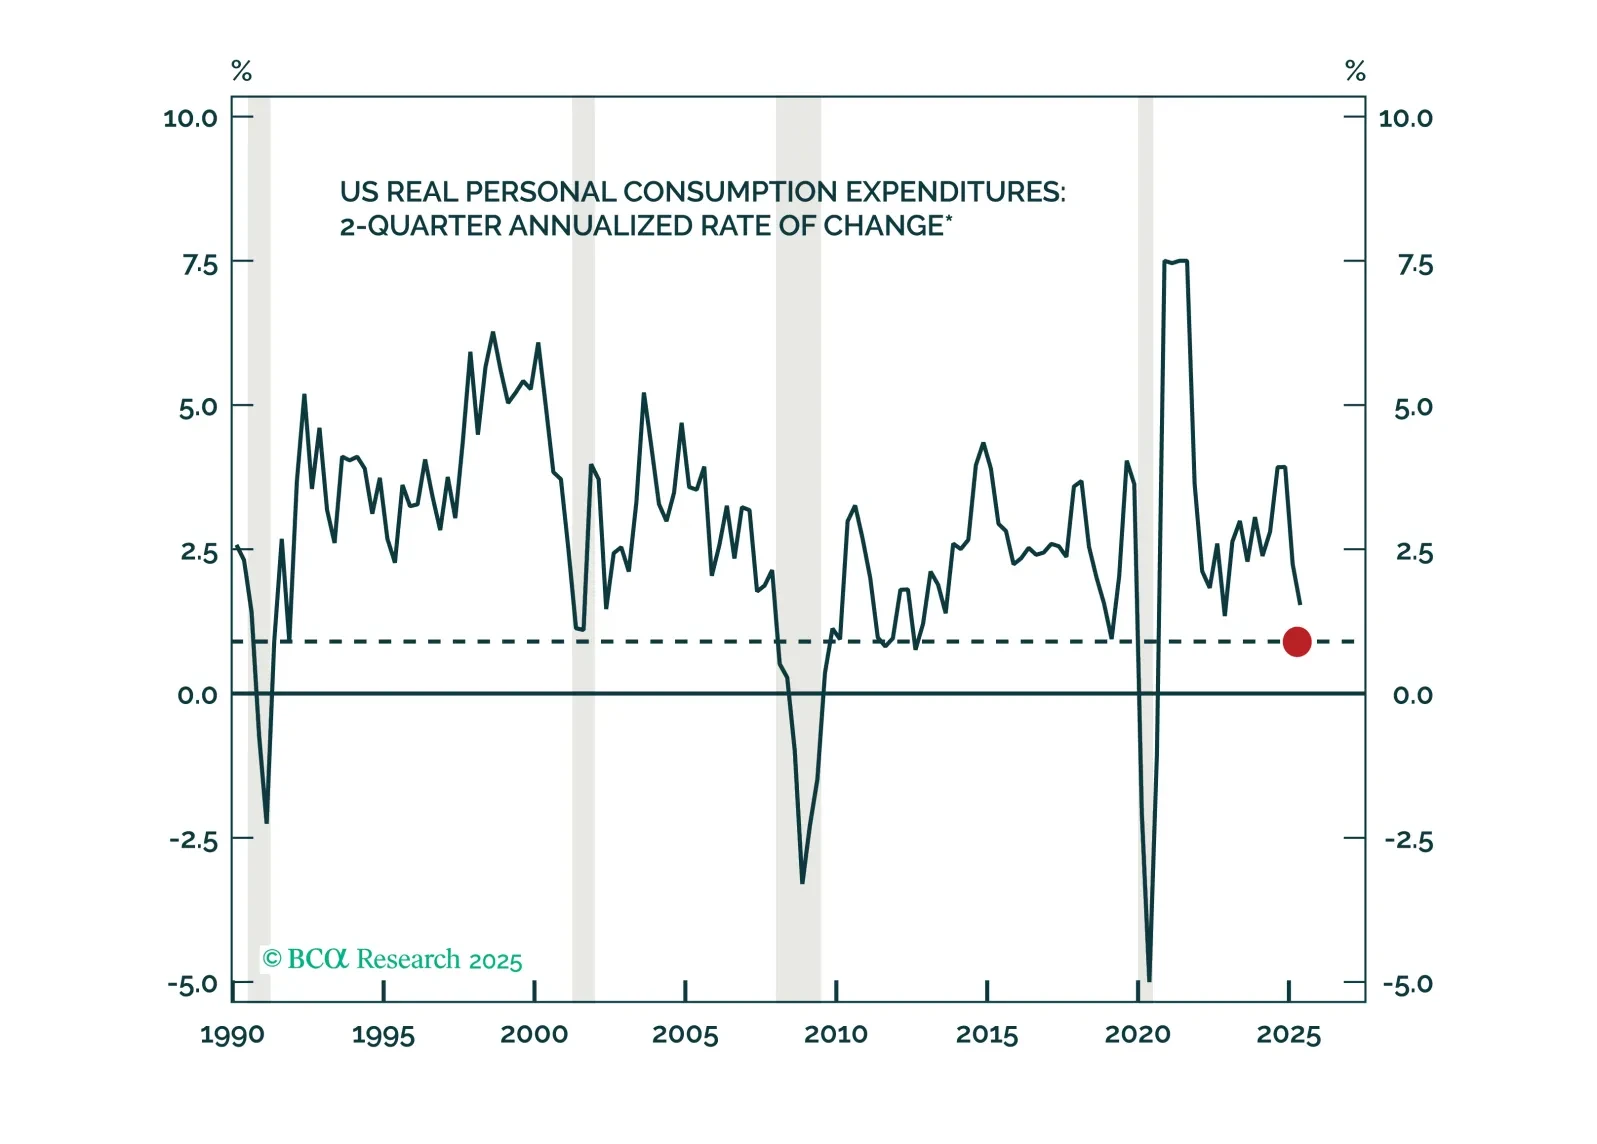
第I部では、ダグがGDP最終見積もりにおける第2四半期消費の急激な上方修正が我々の景気後退に対する確信を低下させ、景気後退予測を完全に撤回する可能性があることを説明します。ただし、状況は流動的であり、消費者向けおよび景気循環に露出したサブ業界における株式の著しい弱さがその典型例です。第II部では、ダグとグローバル・インベストメント・ストラテジーのミロスラフ・アラドスキが、AI投資ブームの影響について考察します。
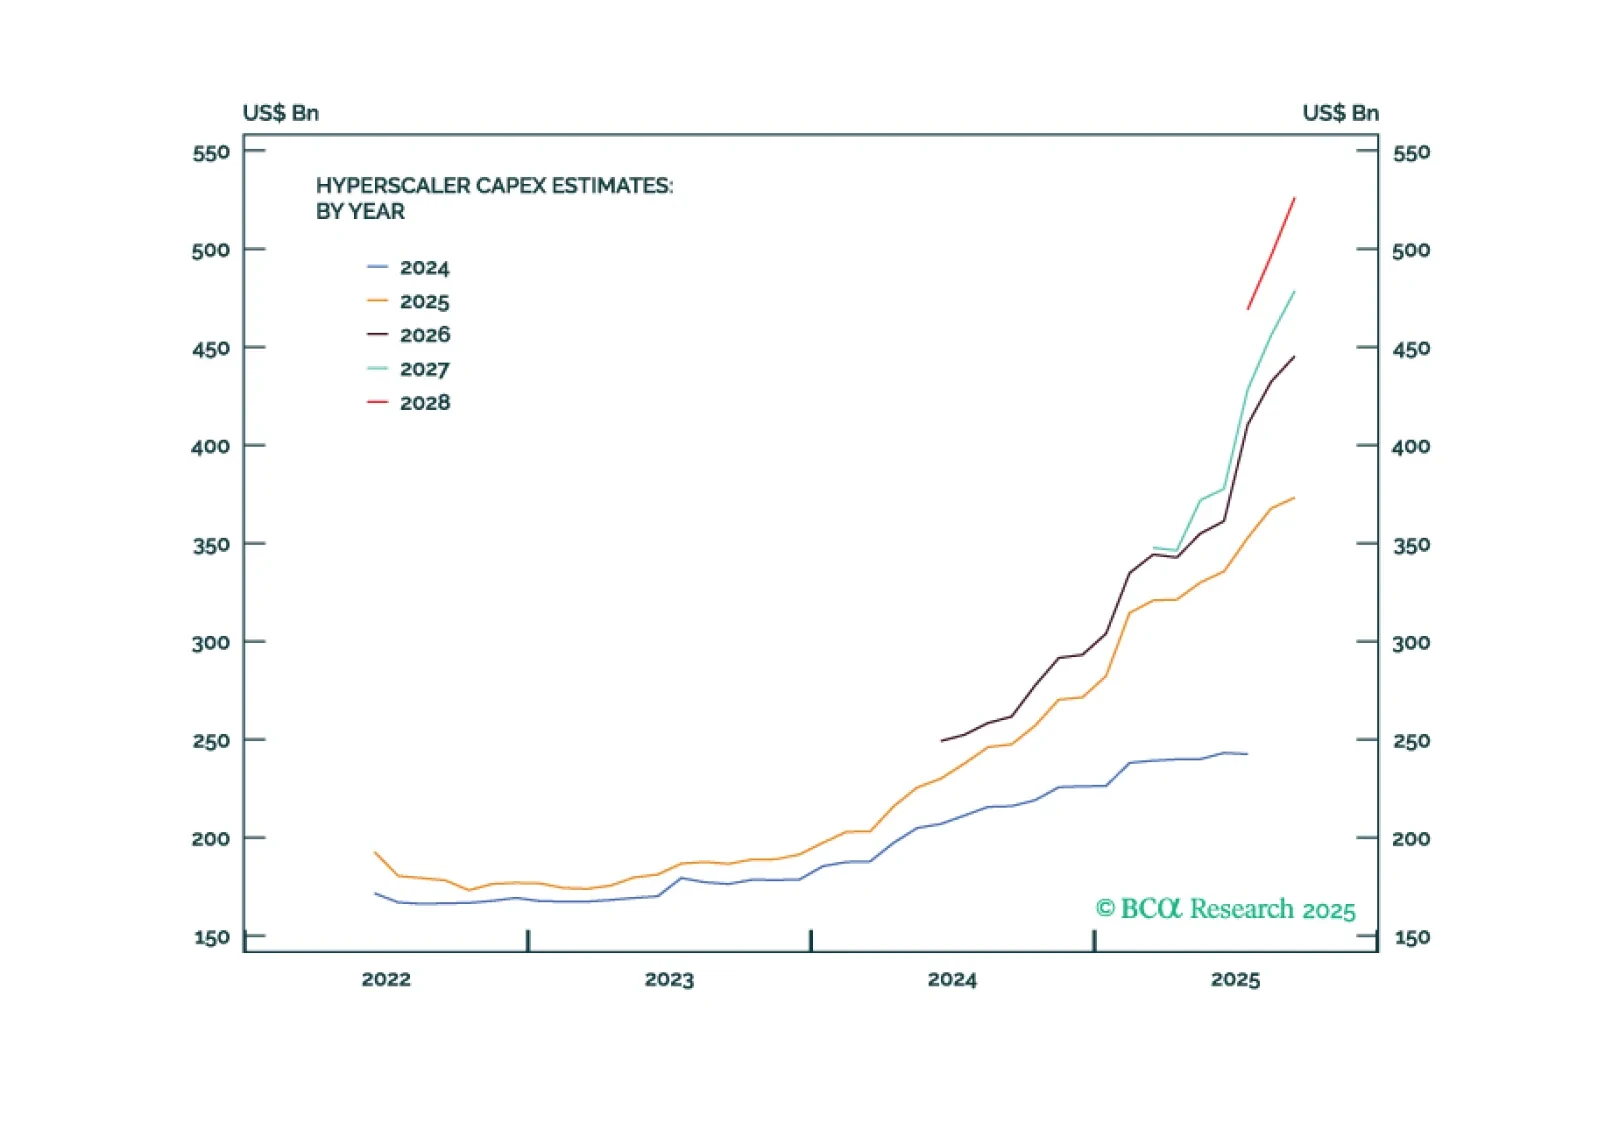
第II章では、Dougとグローバル・インベストメント・ストラテジーのMiroslav AradskiがAI投資ブームの影響について考察します。
株式市場と経済における最も顕著な分断は、AIブームの恩恵を受ける位置にある企業と、それに関連のない企業の間のギャップです。前者は急上昇している一方で、後者の多くは苦戦しています。
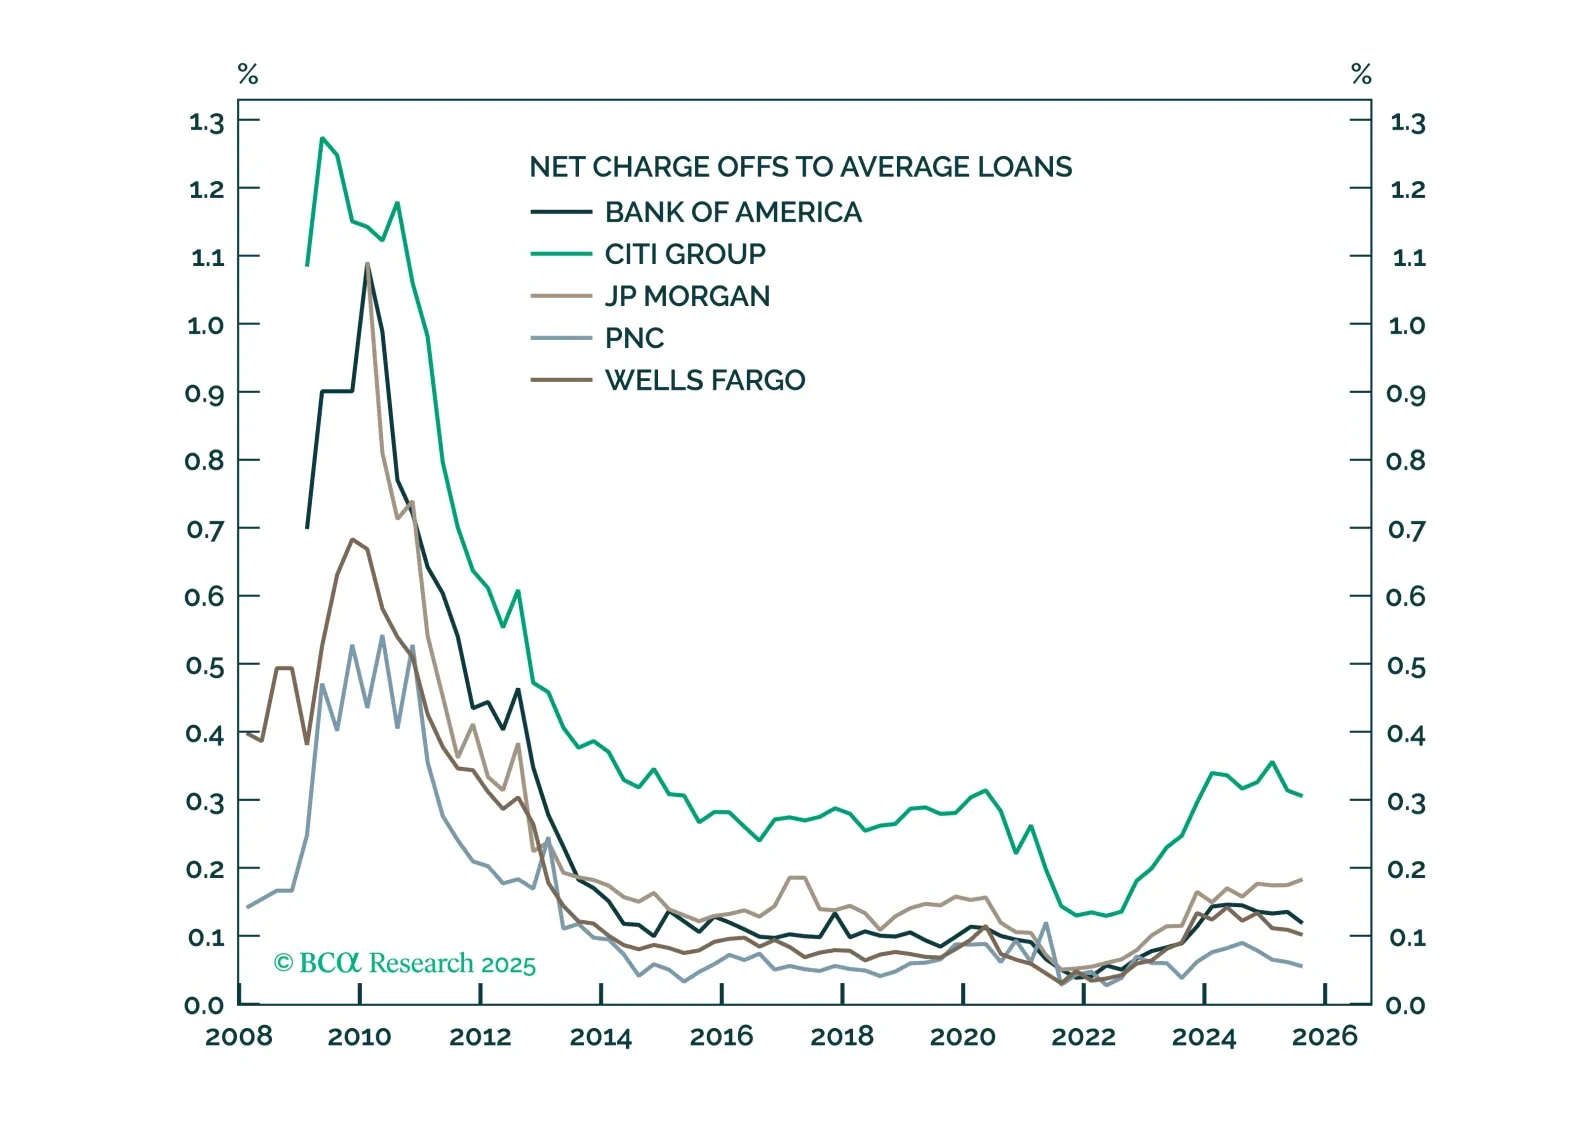
米国最大の銀行による堅調な業績と建設的なコメントは心強いものです:消費者は依然として堅調な状態を維持しており、マクロ環境は引き続きエクイティを支持しています。最大手銀行の見通しは良好であり、個別の信用イベントによる影響を受ける可能性は低いと考えられます。