消費者
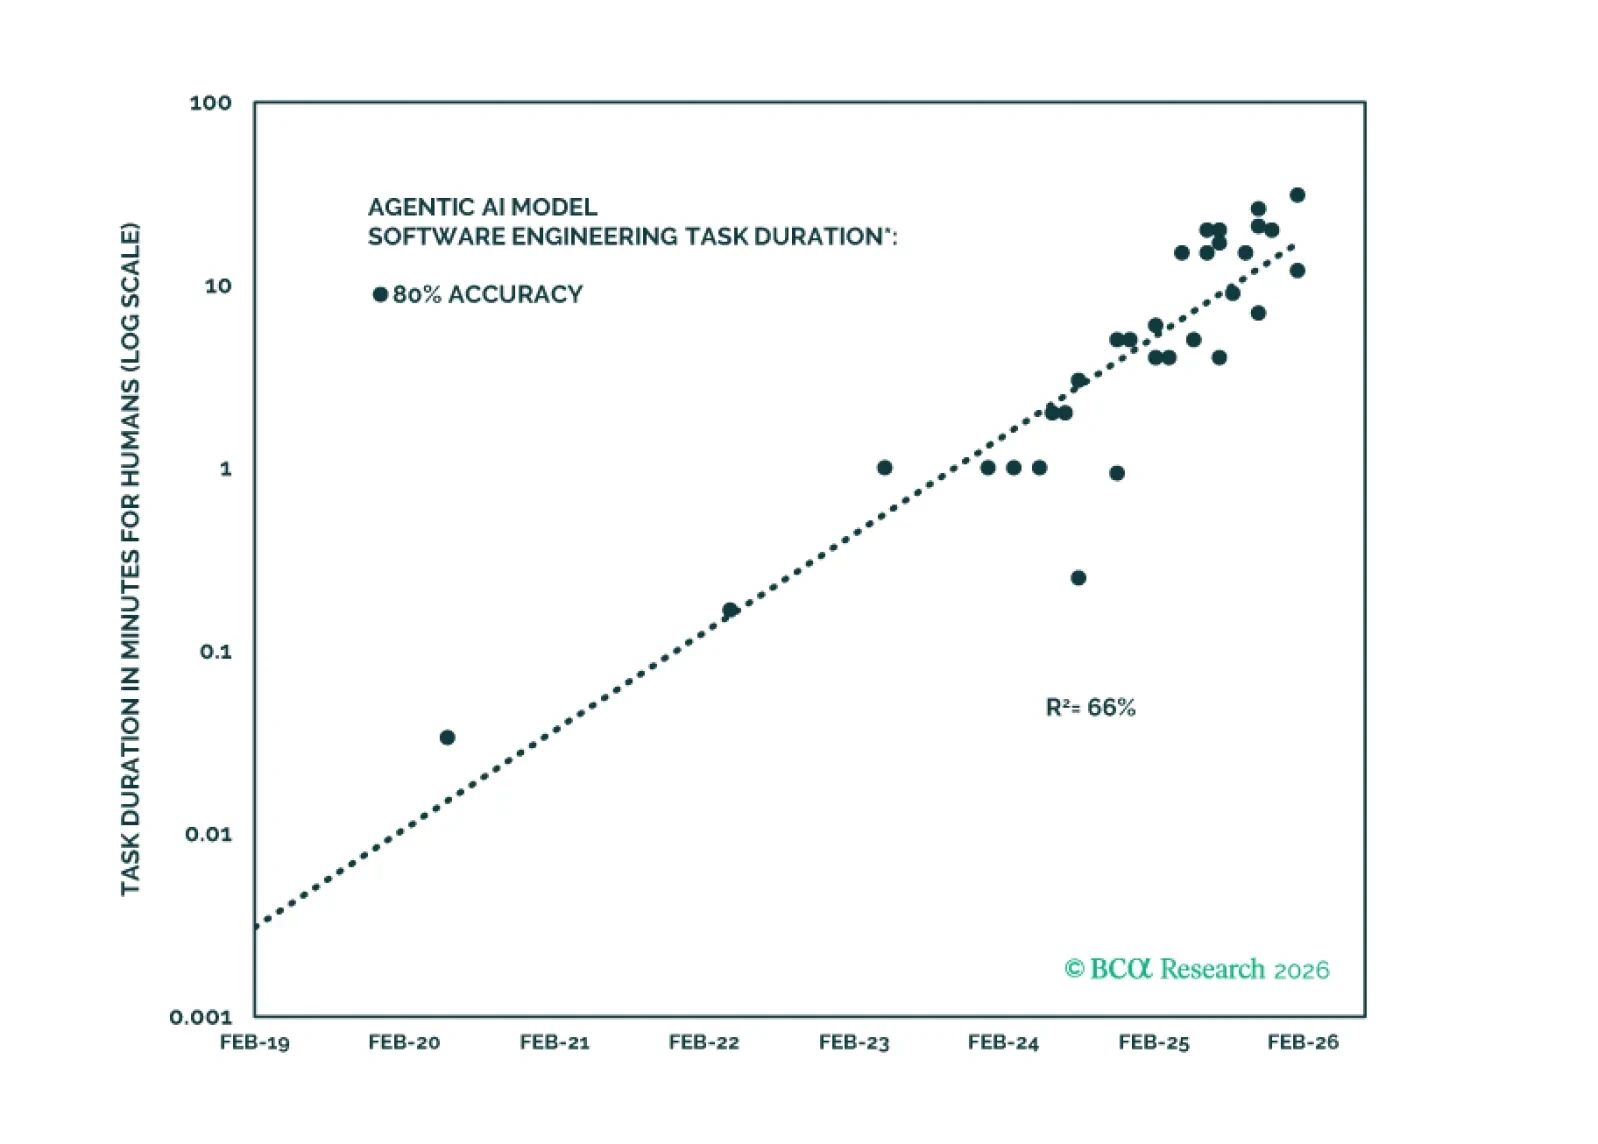
Section IIでは、ジョナサンがAIの“スケーリング則”が成り立ち続ける可能性があるかどうかを検証します。短期的には成り立つだろうが、常に改善し続けるAIという物語にはすでに亀裂が入り始めている。
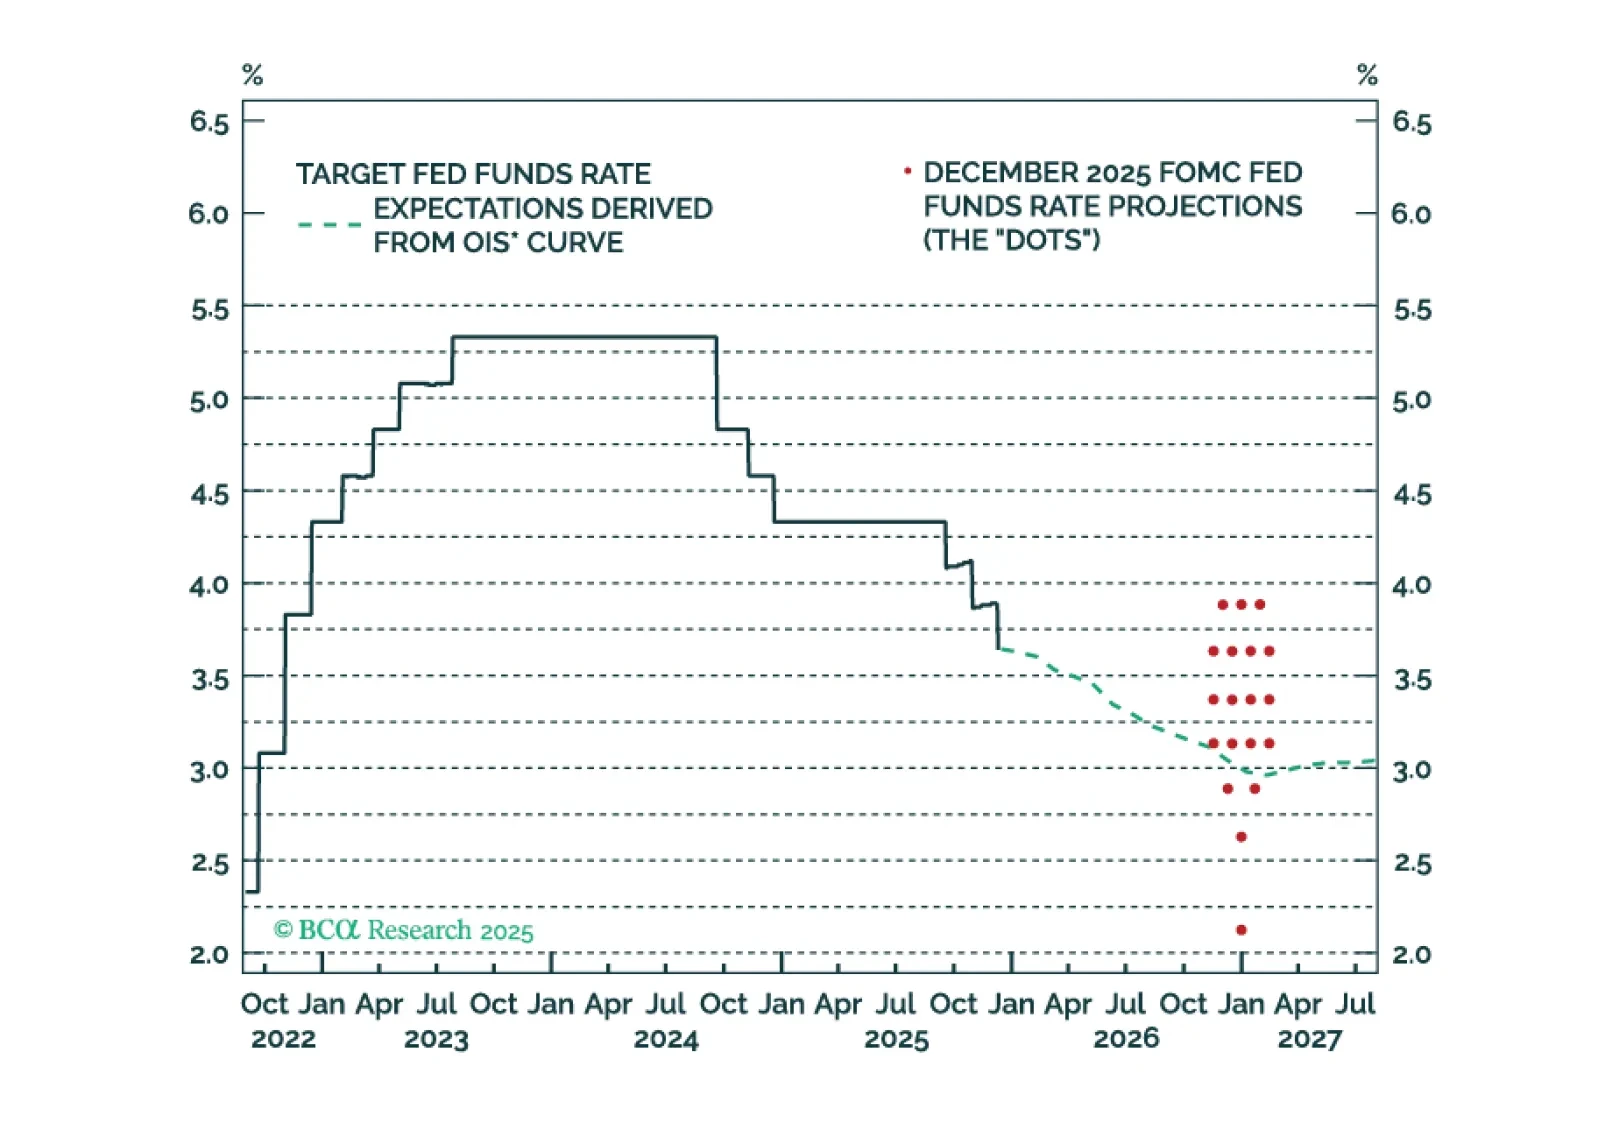
最近の経済指標は概ね堅調でした。 最高裁がトランプ大統領の関税を無効とすれば、米国の今後12か月の景気後退確率を50%から40%に引き下げます。これにより、シナリオ加重のS&P 500に対する2026年末の価格目標は6200から6375に引き上げられます。
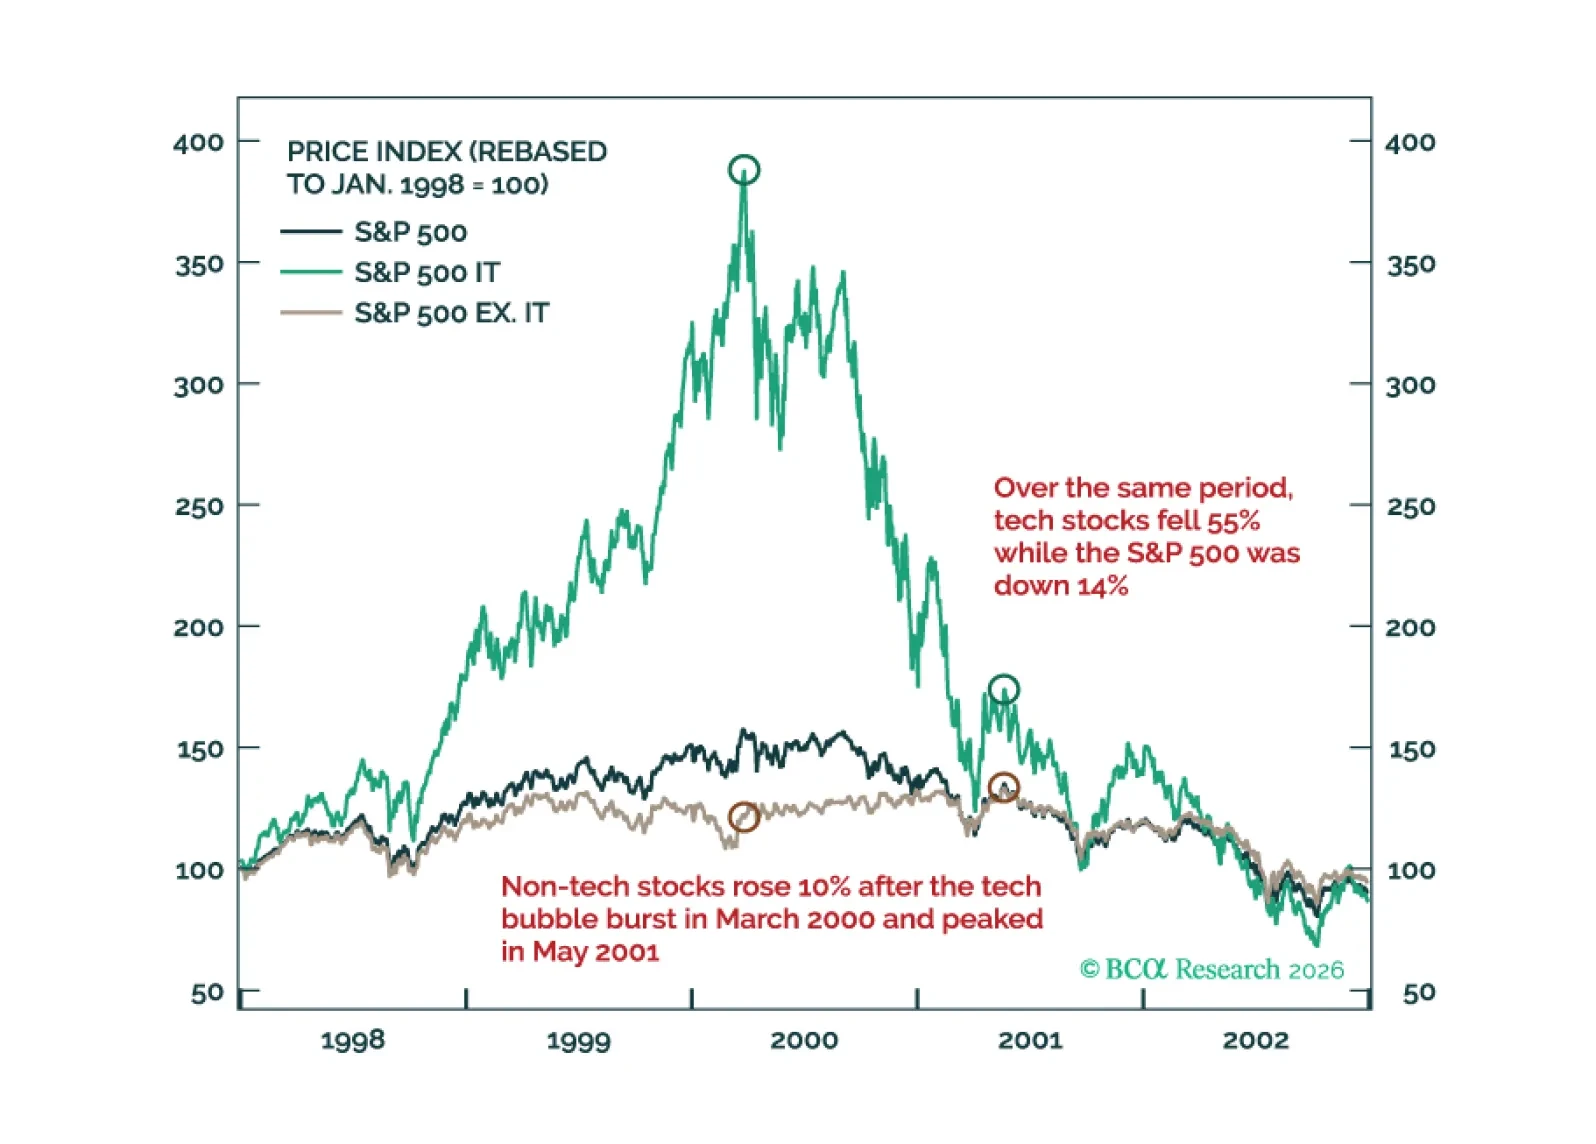
2000年の局面と同様に、今年は2段階で展開すると予想しています:2026年前半にテック株から非テック銘柄への「グレート・ローテーション」が起き、後半には米国経済の弱まりを背景に株式の幅広い売りが生じるでしょう。
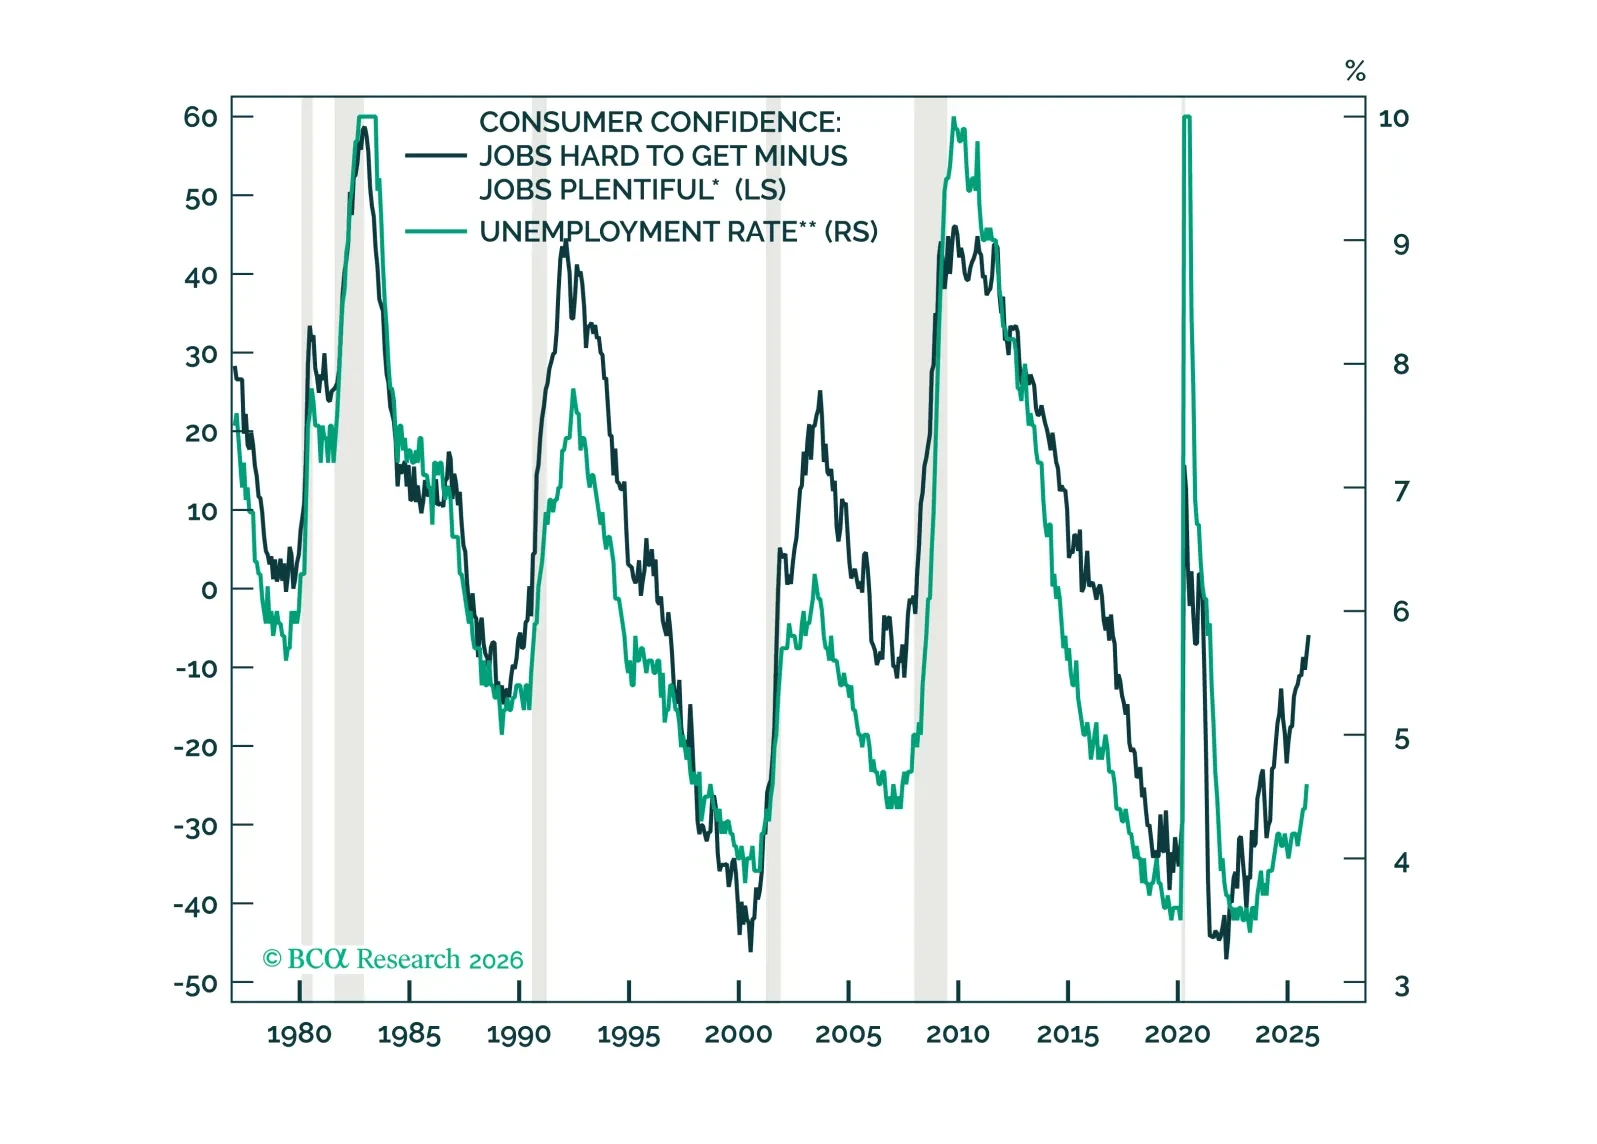
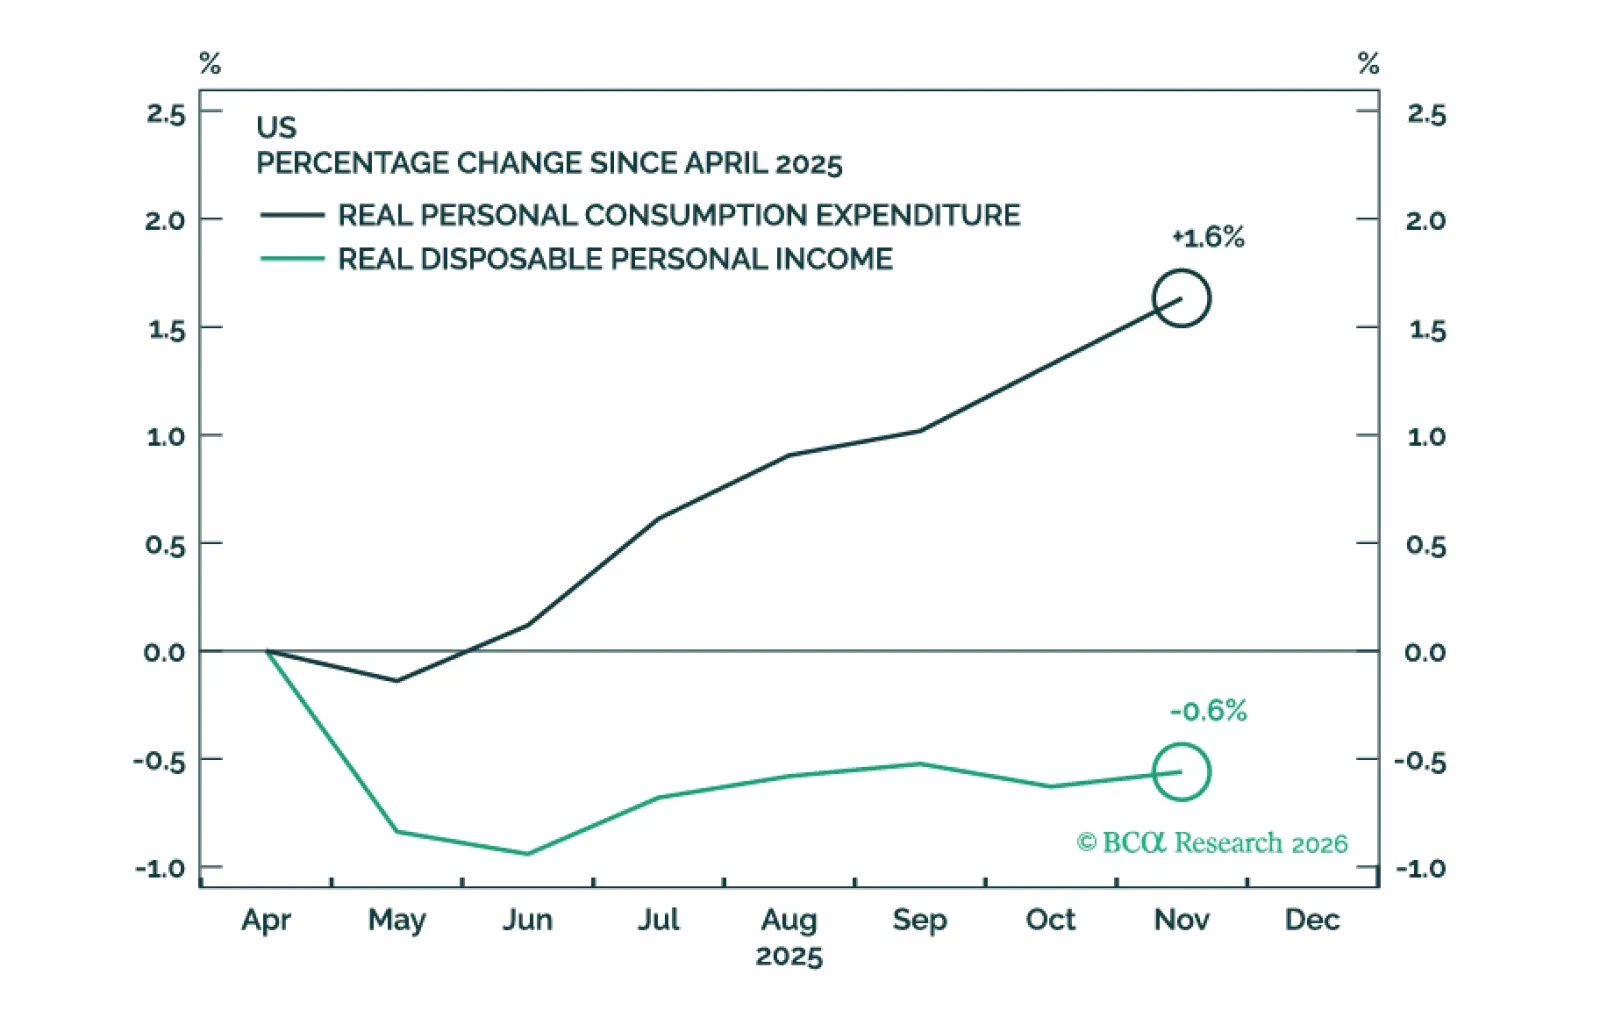
雇用の伸びが乏しいにもかかわらず、消費が堅調に推移していることには驚いています。本ブリーフでは、消費が引き続き当社のベースケース見通しを上回る可能性のある要因を検討します。
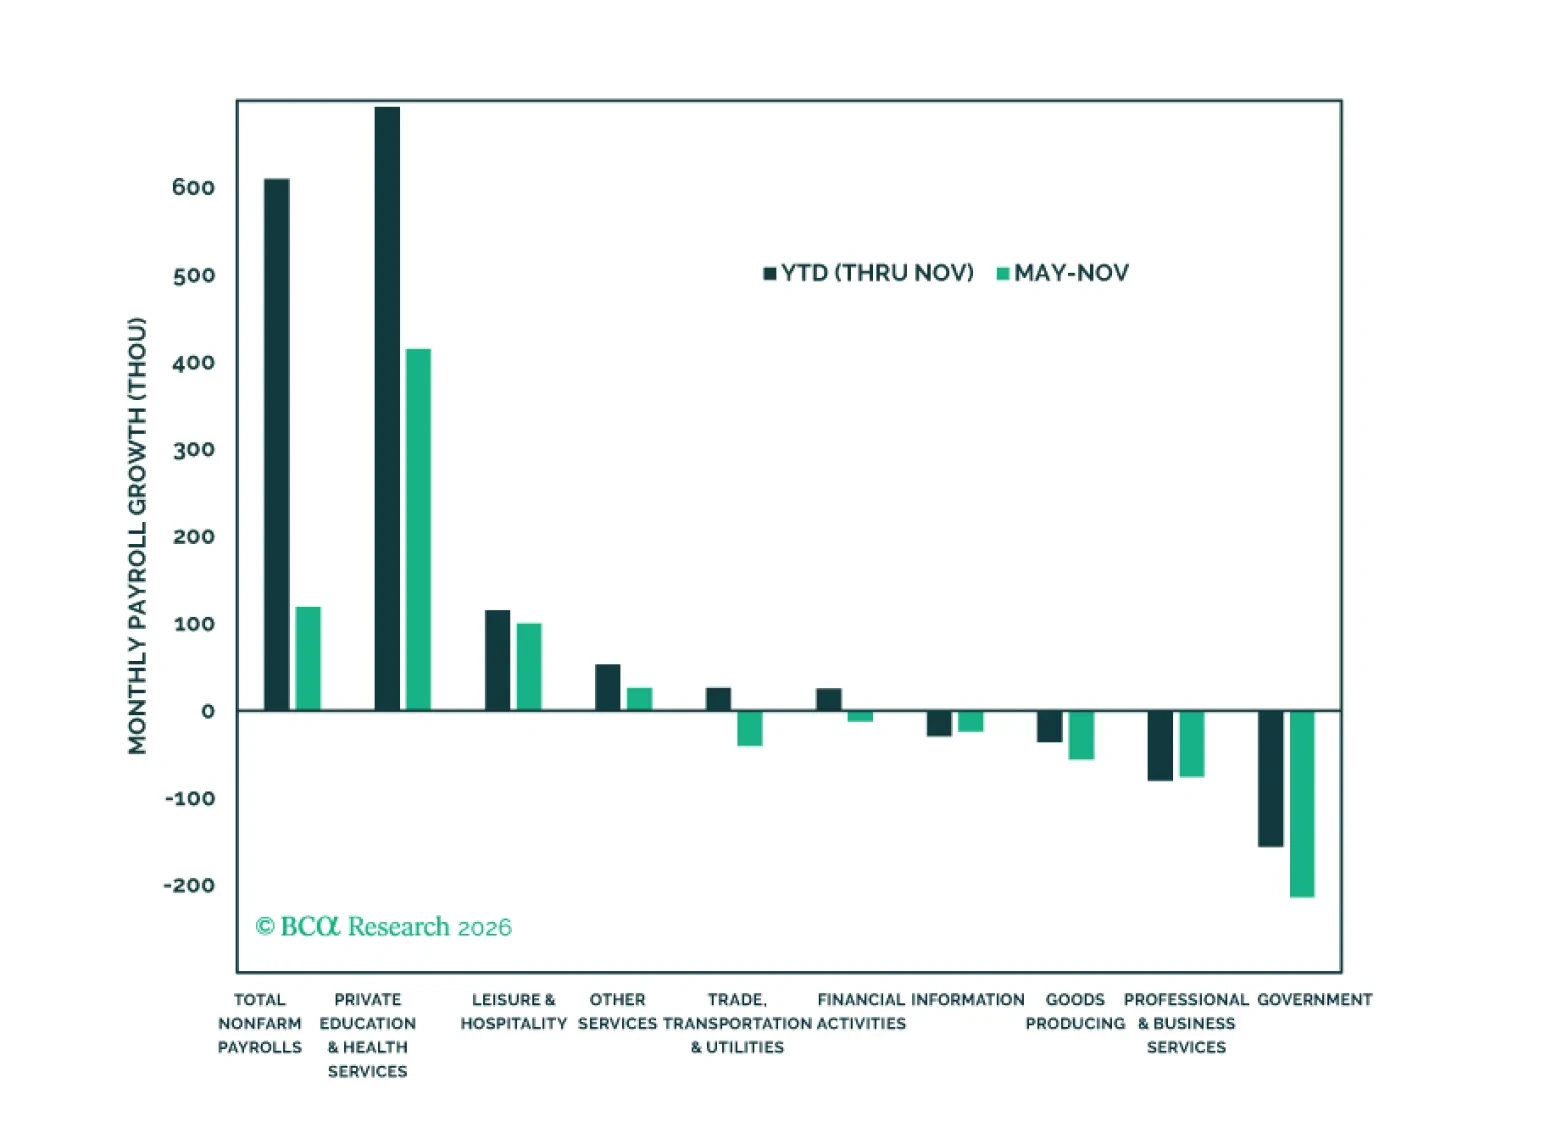
セクションIでは、ダグが米国の労働市場が依然として弱い状態であることを強調し、それが可処分所得の成長見通しを抑えていると述べています。強気市場に反対して賭けるには時期尚早ですが、下方リスクは非常に高いままです。セクションIIでは、ジョナサンがBCA人工知能生産性チェックリストを更新し、AI主導の生産性ブームの証拠は説得力に欠けると結論付けています。
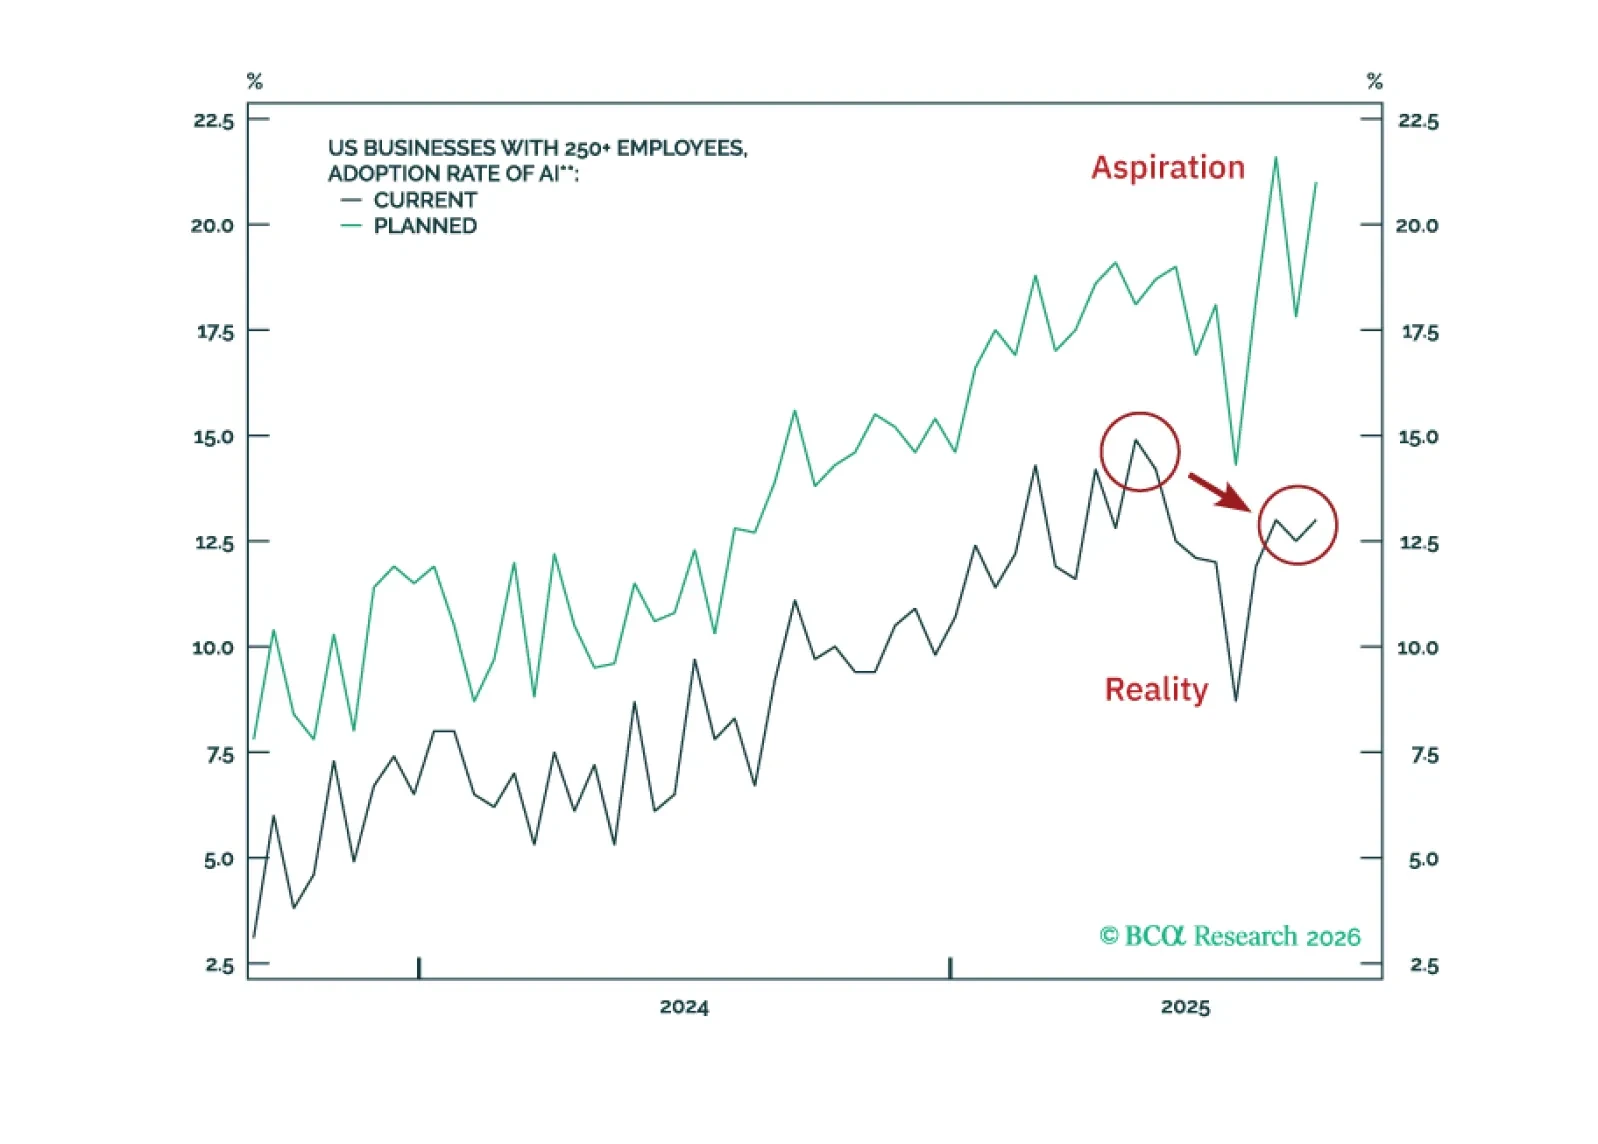
第II節では、ジョナサンはビーシーエー・アーティフィシャル・インテリジェンス・プロダクティビティ・チェックリストを更新し、AI主導の生産性ブームの証拠は説得力に欠けると結論づけています。
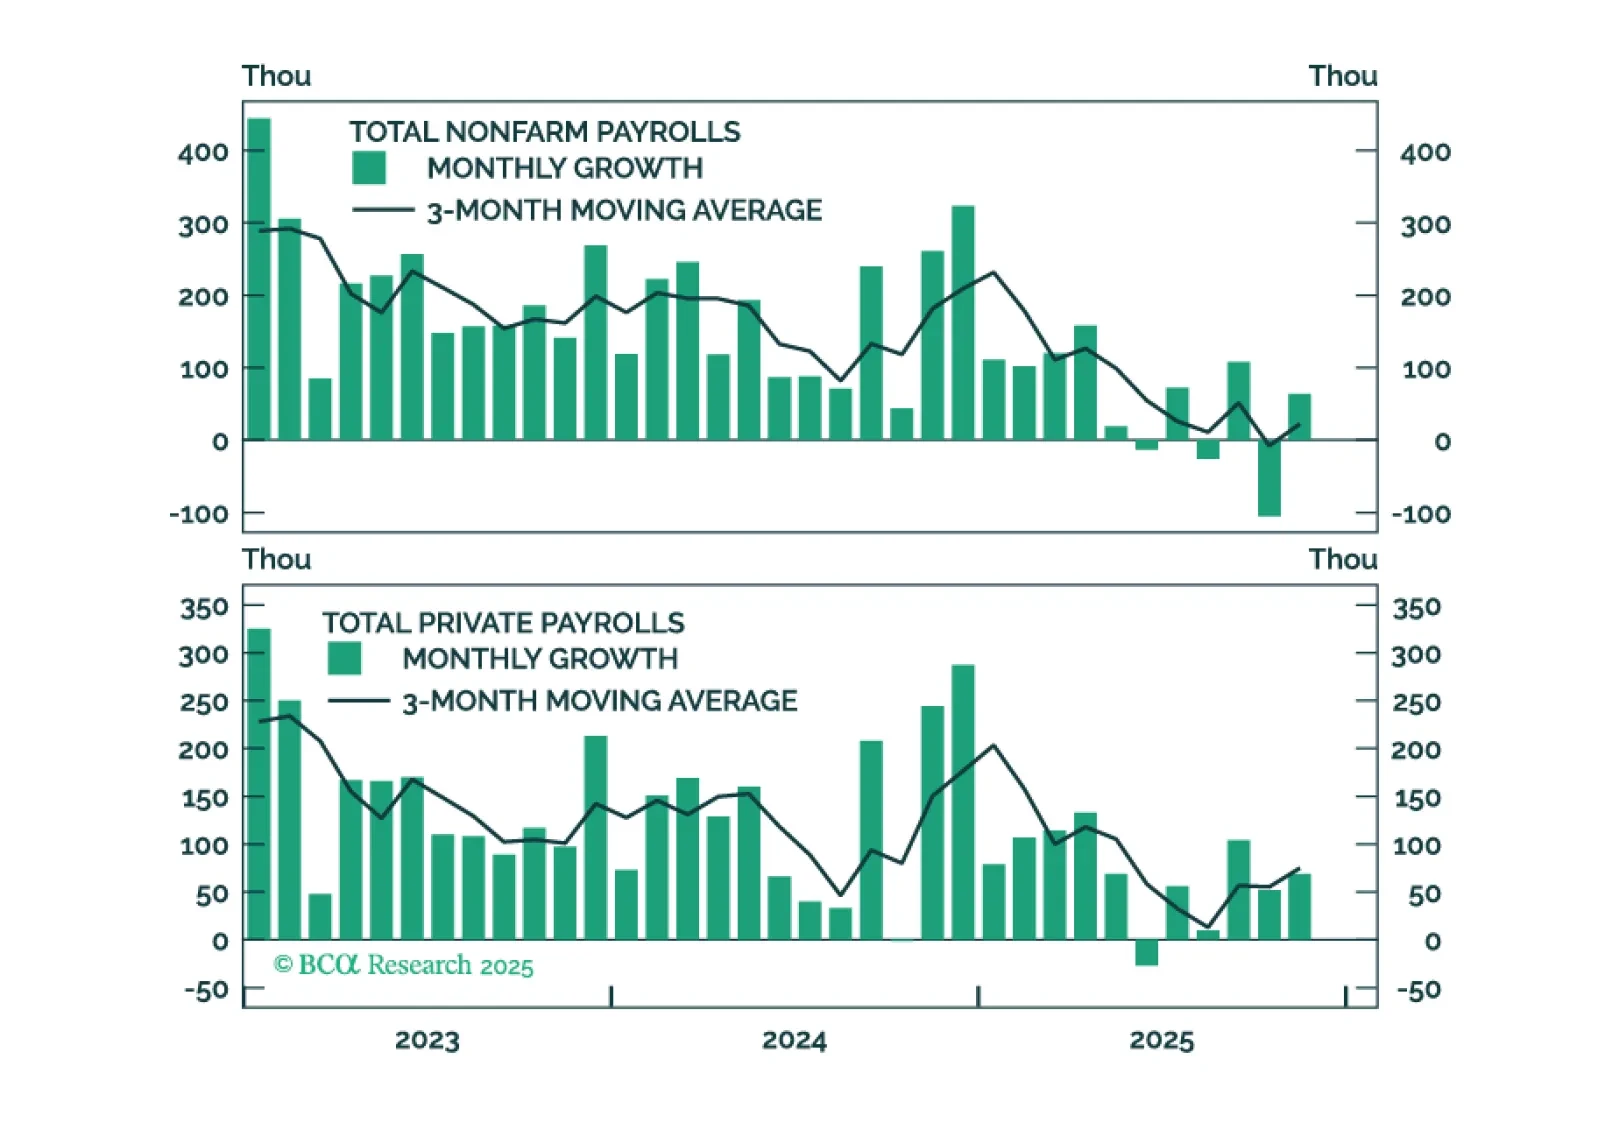
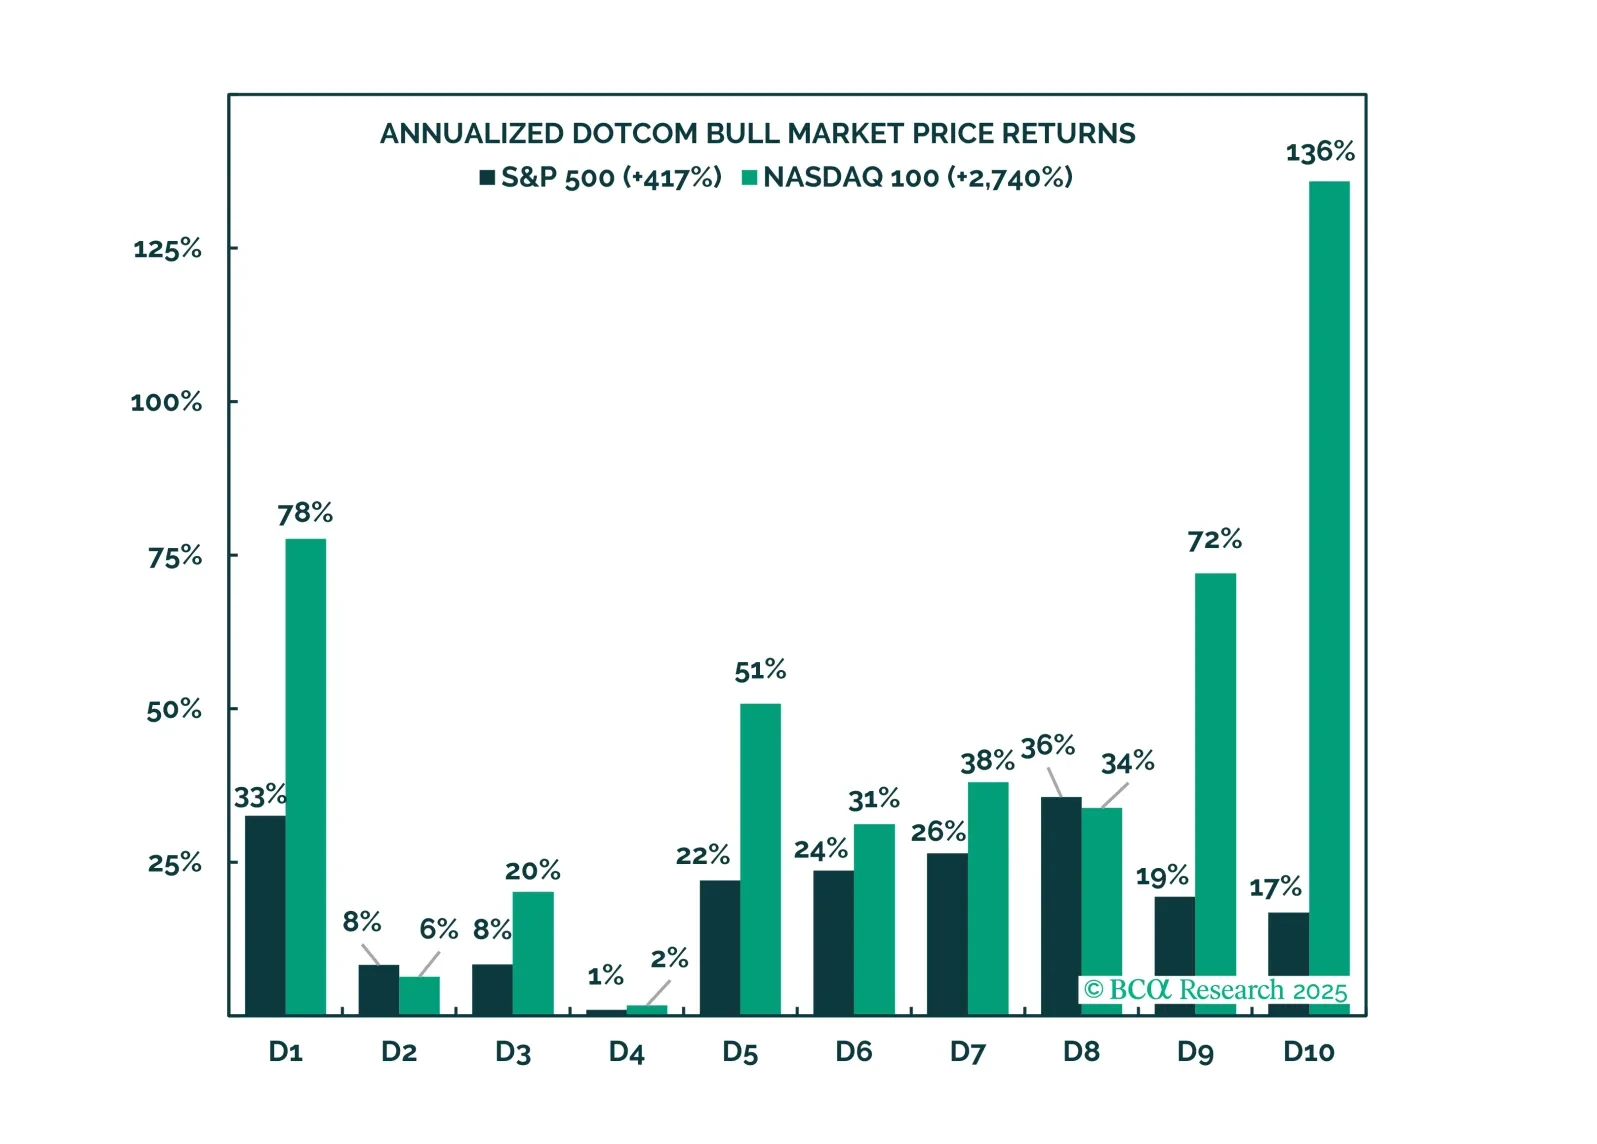
賃金の低い分野での弱く限定的な雇用成長は経済にとって悪い兆候ですが、AIによる市場の急上昇の可能性に注意しながら、2026年に基準配分を推奨します。投資家は防御的な姿勢に転じる前に様子を見るべきです。
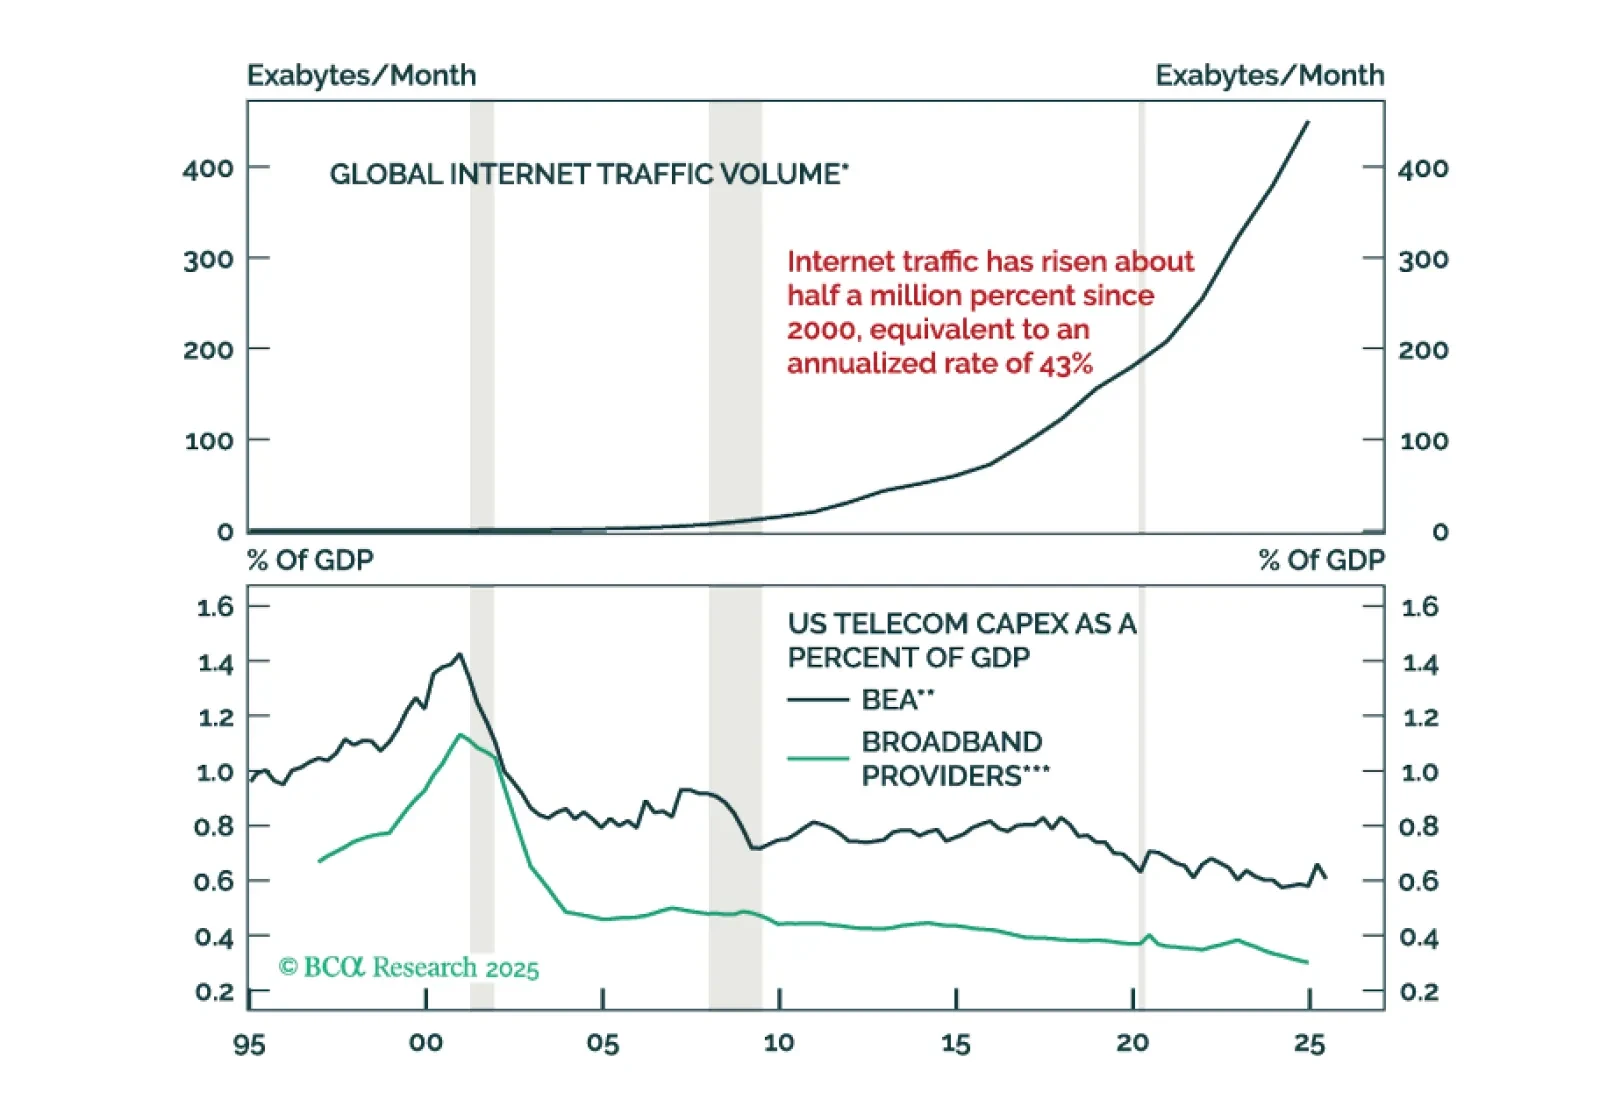
今年も、AIブームがバブル崩壊に至った未来を振り返る形で、2026年の見通しをお届けします。
来週、水曜日の12月17日午前10時30分(EST)/ 午後3時30分(GMT)/ 午後4時30分(CET)に開催されるウェブキャストで、経済と金融市場についての議論にぜひご参加ください。また、APAC向けのウェブキャストは、12月16日(火)午後8時(EST)/ 翌日午前9時(HKT)に開催されます。
これをもって、本年の締めくくりとさせていただきます。皆さま、そしてご家族の皆さまにとって、幸せで健康な2026年でありますようにお祈りしております。次回は1月2日(金)に「マクロクアント・モデル・アップデート」をお届けします。