消費者
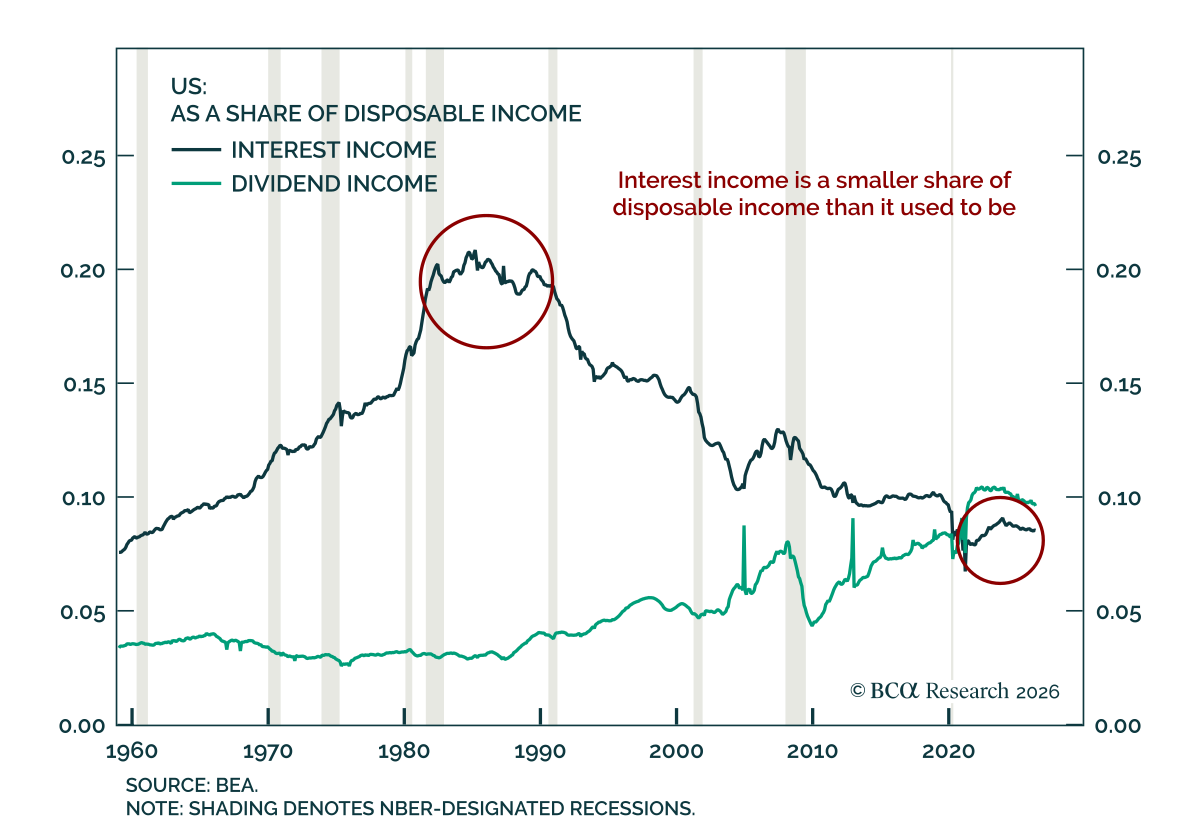
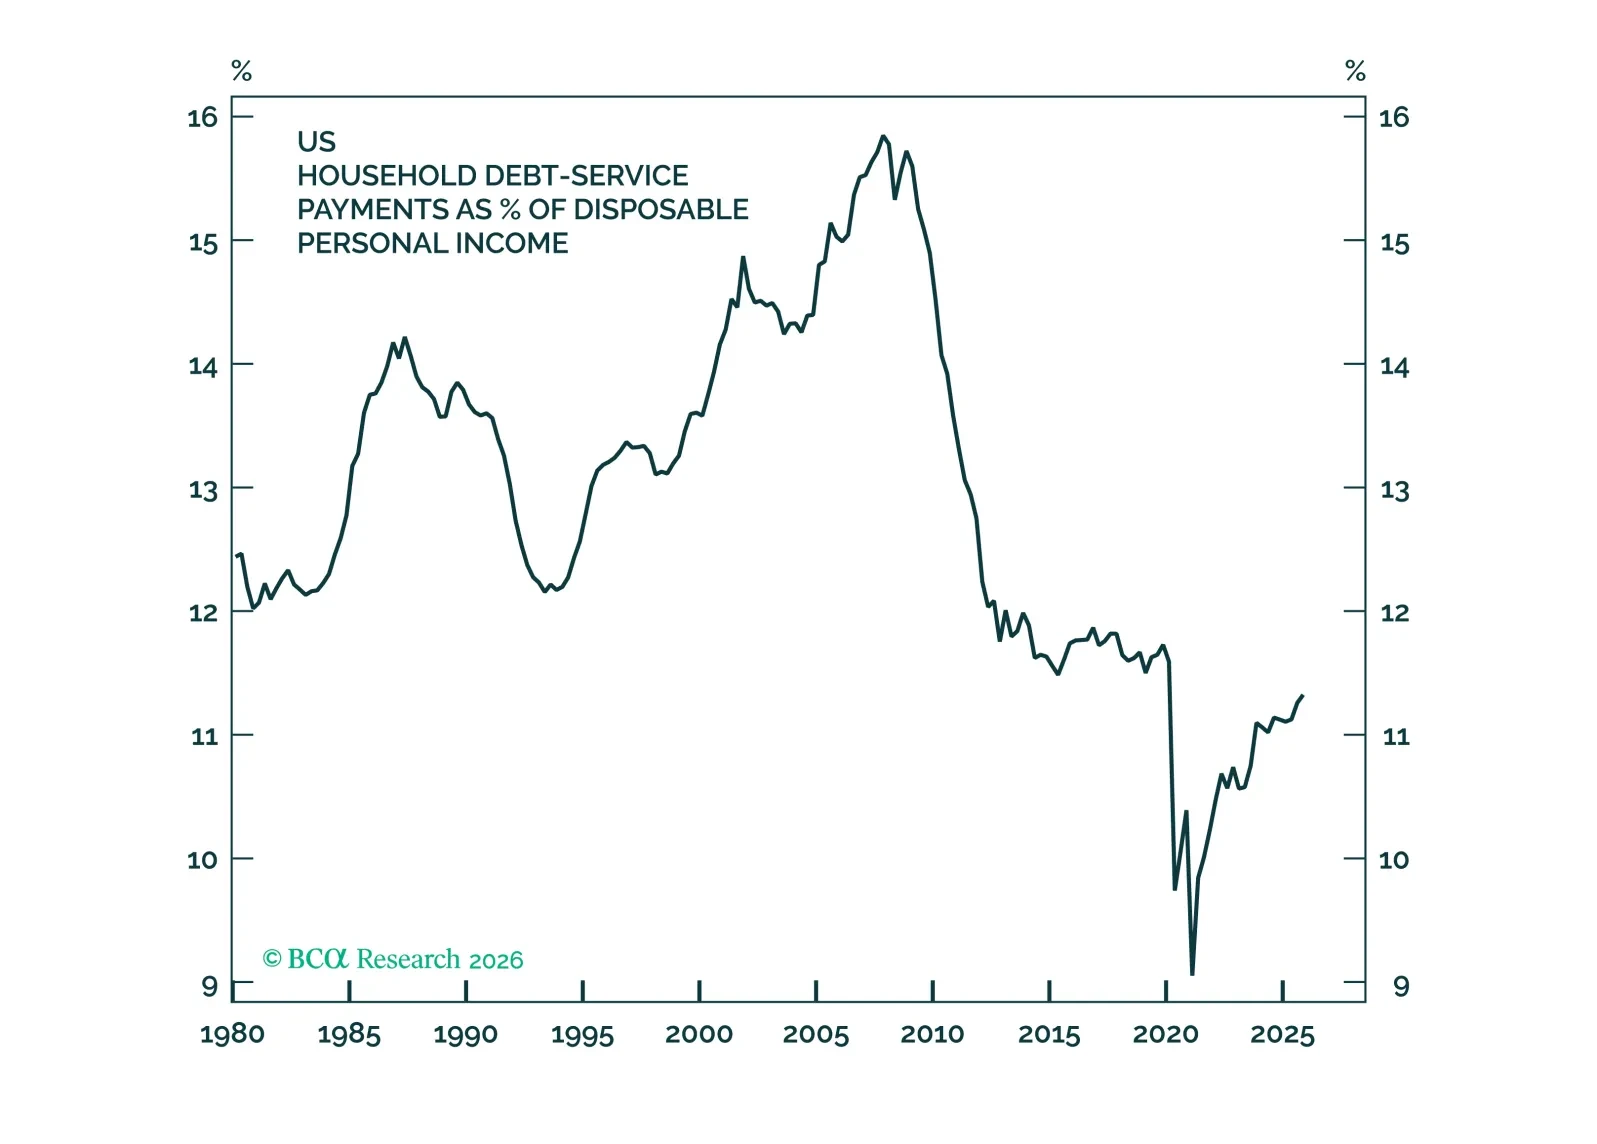
当社の US Investment strategistsは、予想を上回る金利は消費を支えるというよりも抑制する可能性が高いと主張する. 金利上昇に伴い家計がより多くの利子収入を得てそれを消費するため消費が押し上げられる、という考えが勢いを増している。この論理は部分的に人口動態に基づく。退職するベビーブーム世代が収入で暮らすことから資産を取り崩して暮らすことへと移行するためだ。同行は二点の理由で反論する。…
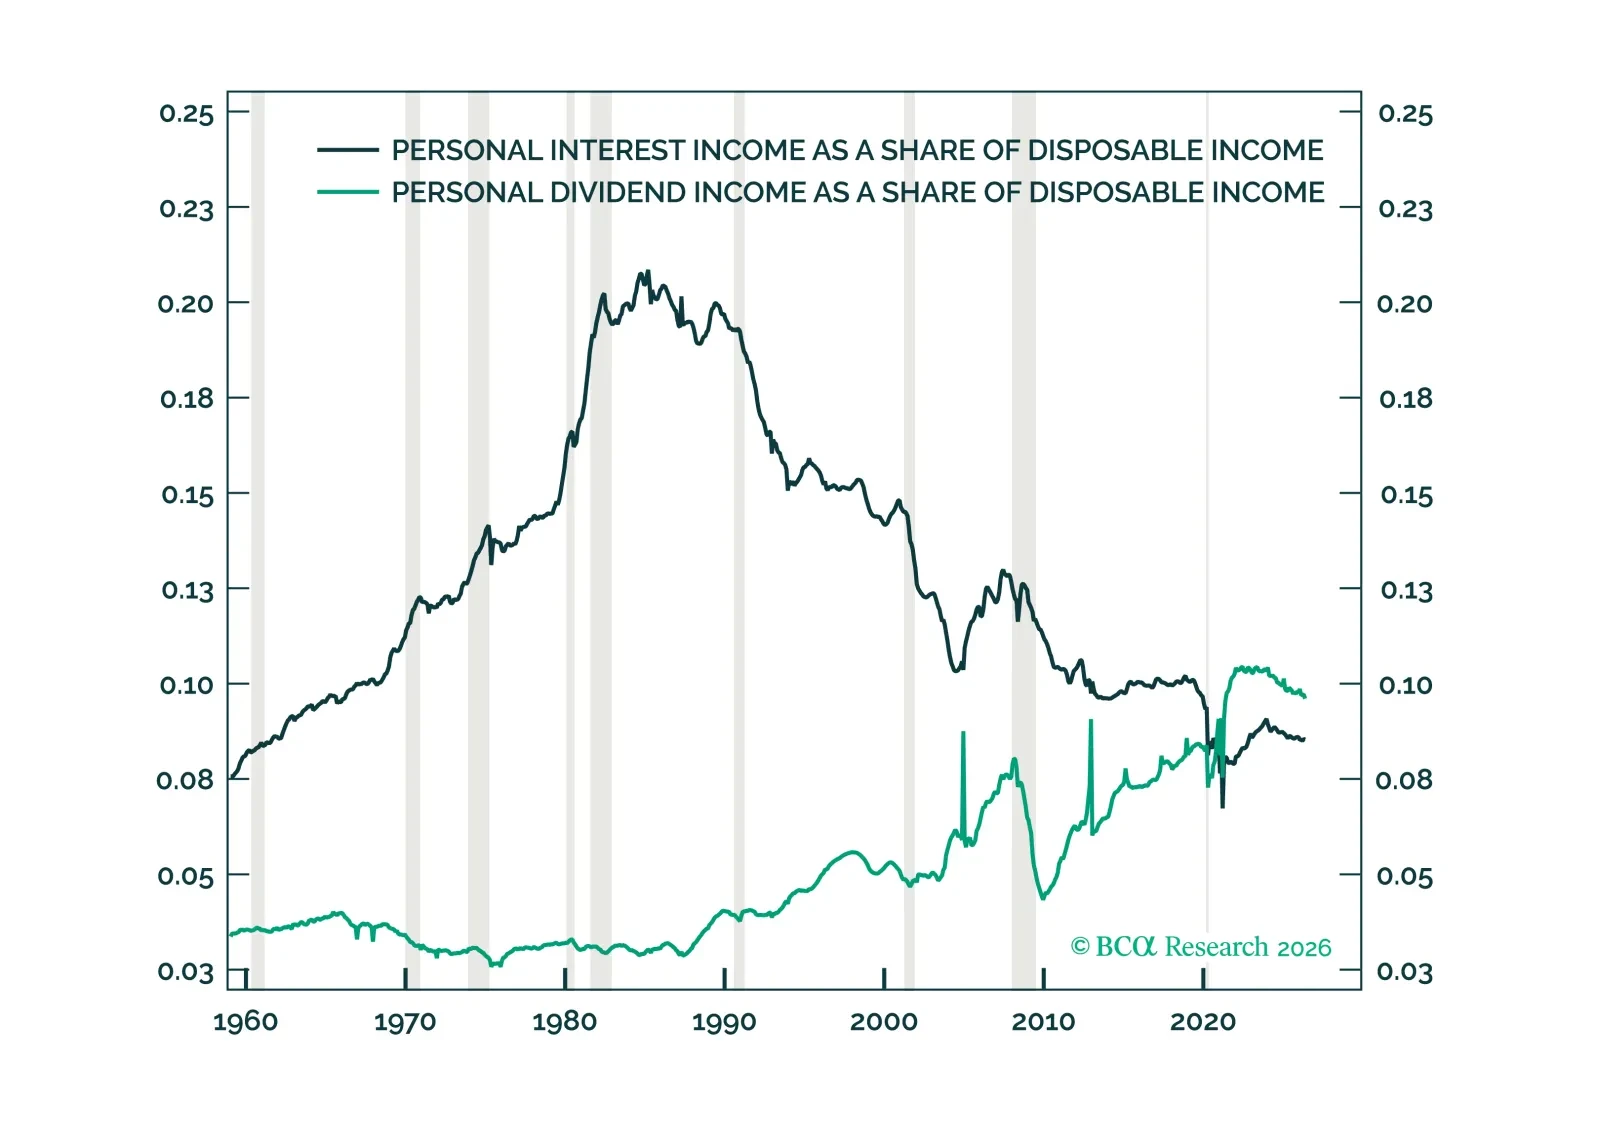
セクションIは、富の増加の幅広い分配がどのように米国の消費を支えているかを示します。セクションIIは、各国が高まる電力需要をどう満たせるかを検討します。勝者は、ハイテクな未来に電力を供給するために必要なインフラを構築する道筋を見つけるでしょう。
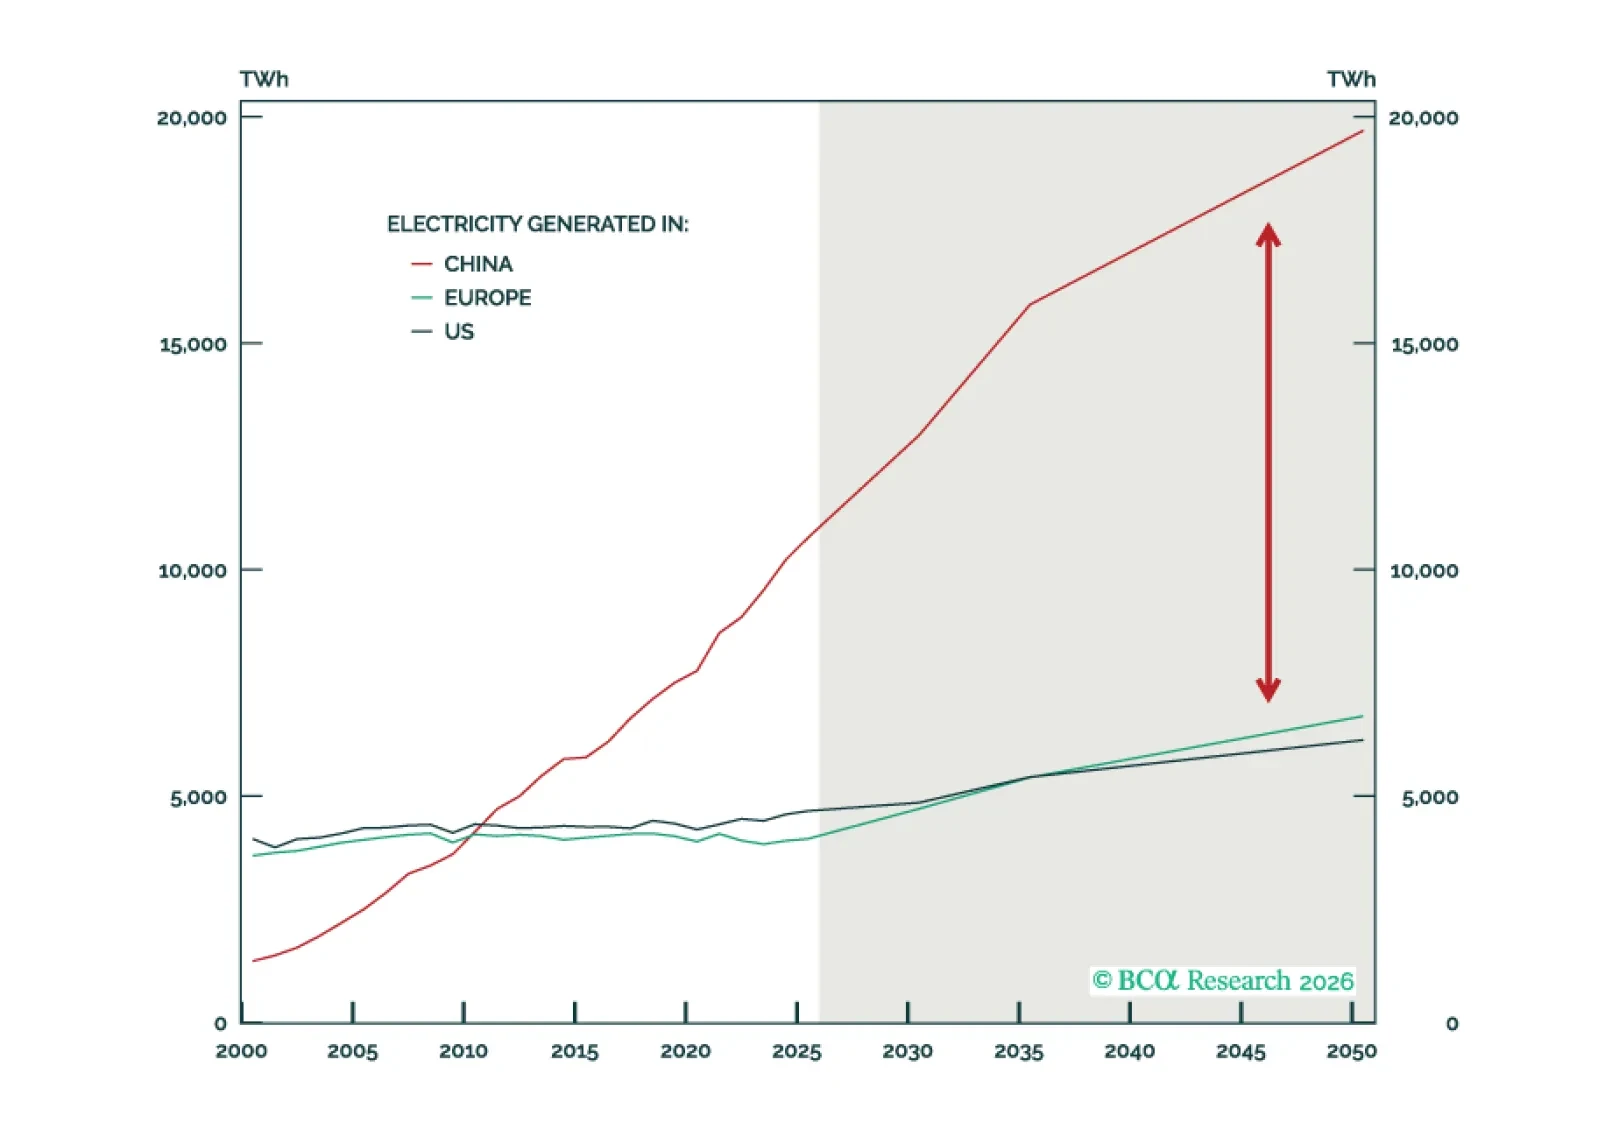
中国は「電力の時代」において世界最大の電力システムを運用することで構造的な優位性を有しているのである。しかし、この優位性には本質的な限界があり、米国は困難を抱えながらも競争力を保っているのだ。
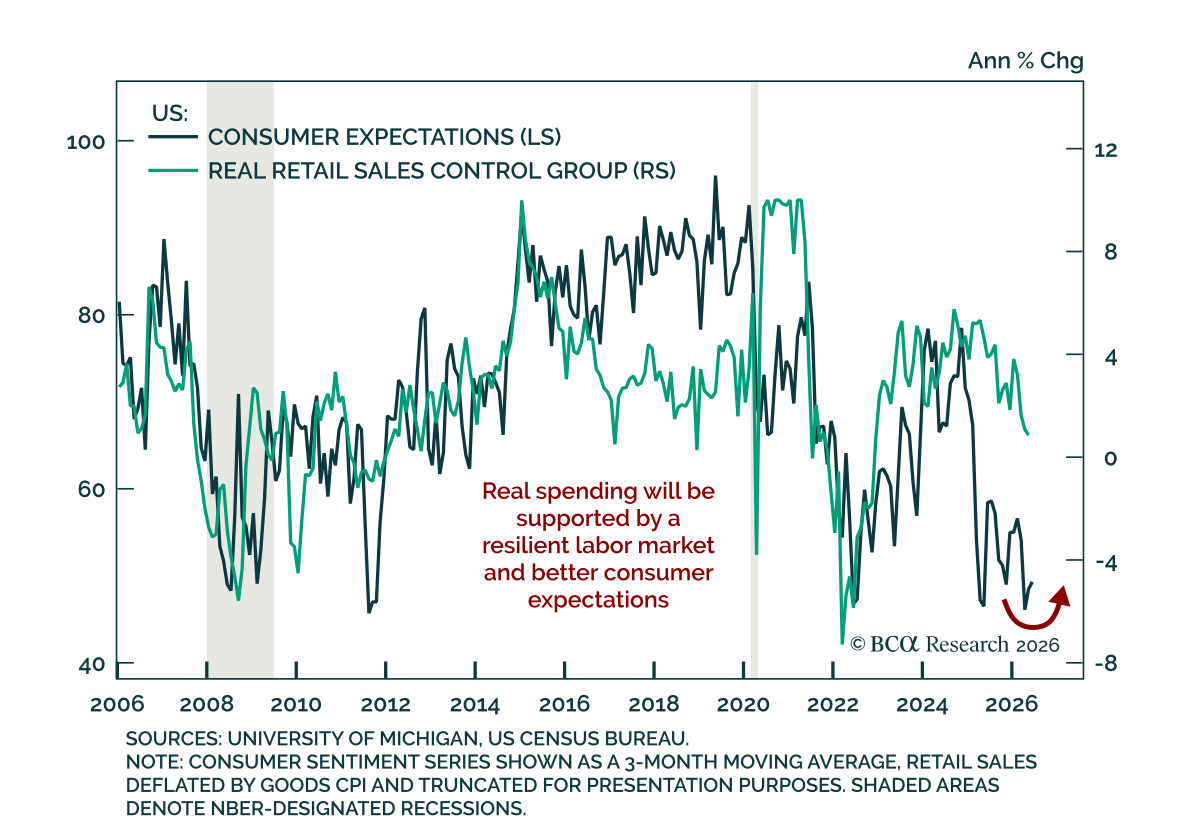
米国小売売上高:実質的な改善 米国小売売上高:実質的な改善 5月の小売売上高は予想を上回り、堅調な消費者と依然として株式を債券よりも支持するマクロ環境という見方を裏付けた。総売上高は前月比0.9%増で、4月の0.4%から上昇した。自動車とガソリンを除くコア指標も予想を上回り0.5%増となった。GDPの計算に用いられるコントロールグループは0.7%上昇した。その力強さの留意点としては、裁量的支出の代理である外食支出がわずかに縮小したことだ.…
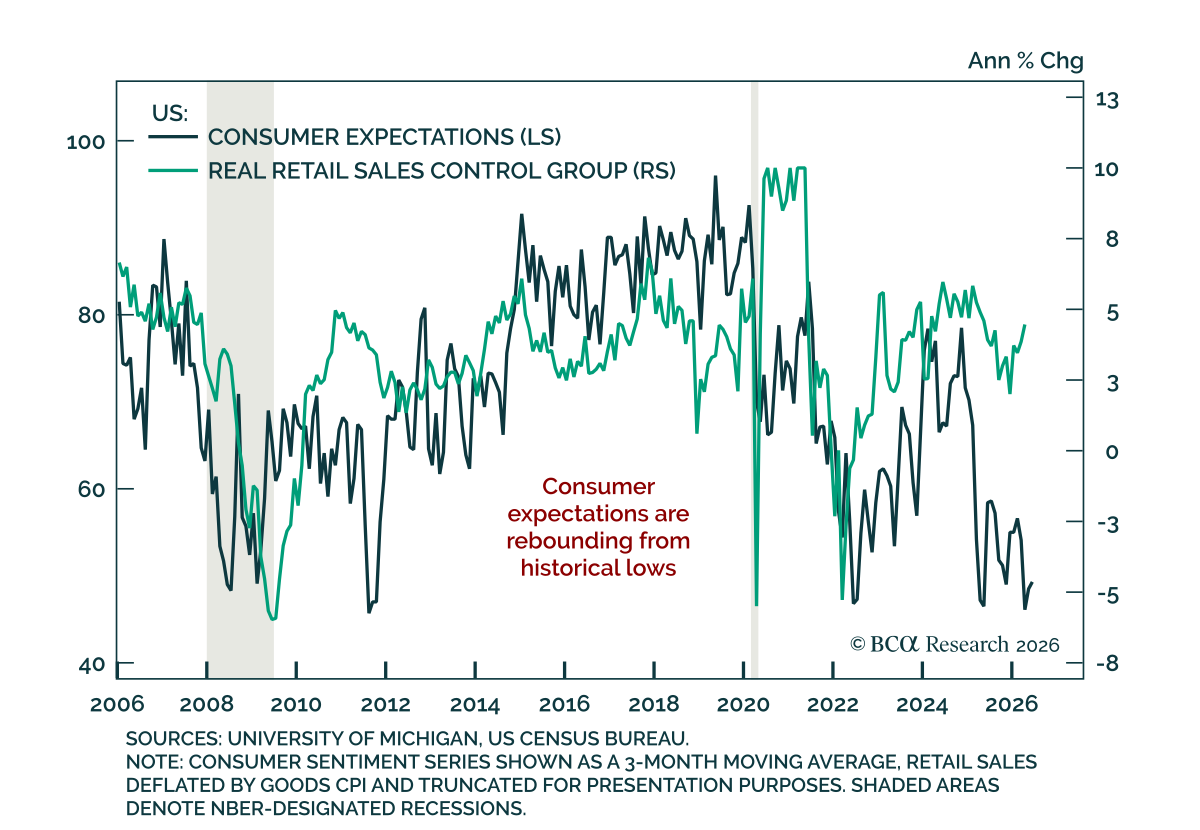
6月のミシガン大学消費者調査は予想を上回り、インフレ期待の低下がFRBに政策金利を据え置く余地を与えました. 主要指標は44.8から48.9に上昇し、期待の改善と現状判断の堅さが牽引しました。消費者の短期・長期のインフレ期待も緩和し、5~10年の指標は3.9%から3.4%に低下しました。…
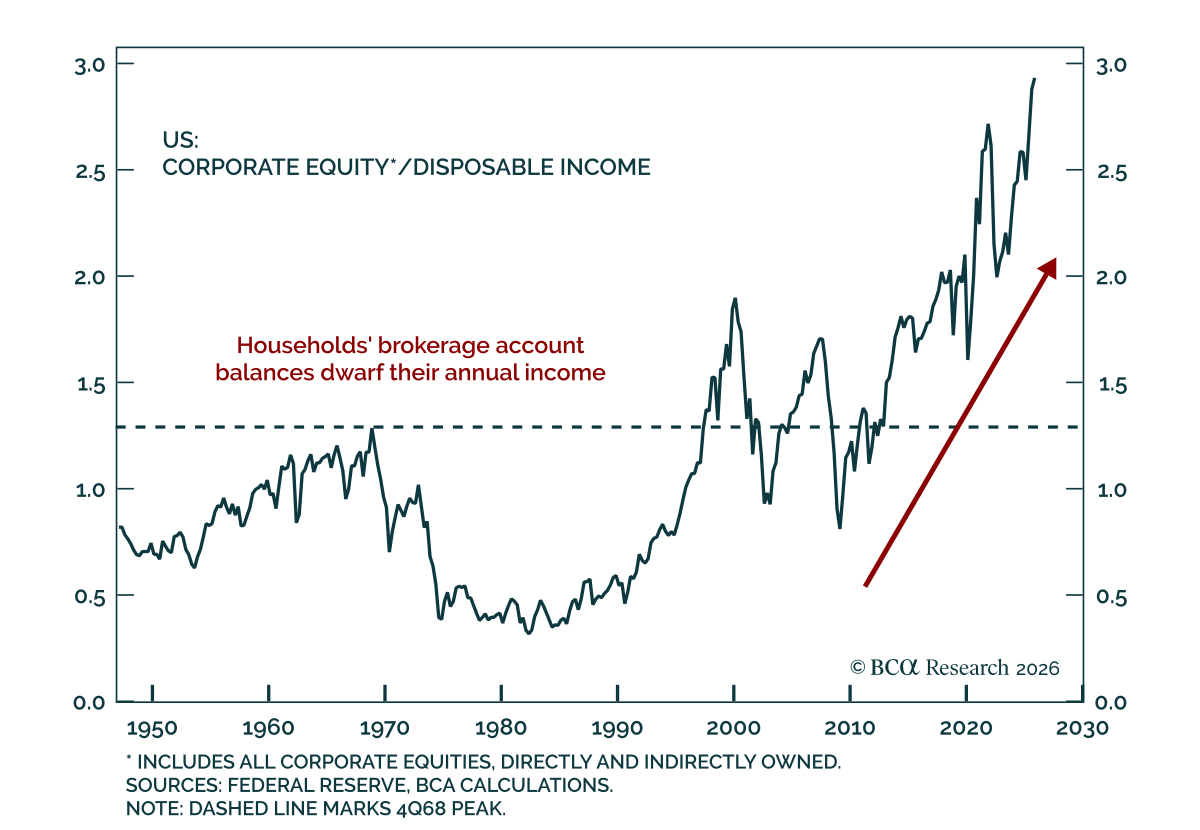
Our US Investment strategists expect consumption to maintain its expansion-consistent pace, though households remain exposed to any material equity-market decline. Consumption is still growing near a 7.7% annualized nominal pace, while real disposable income…
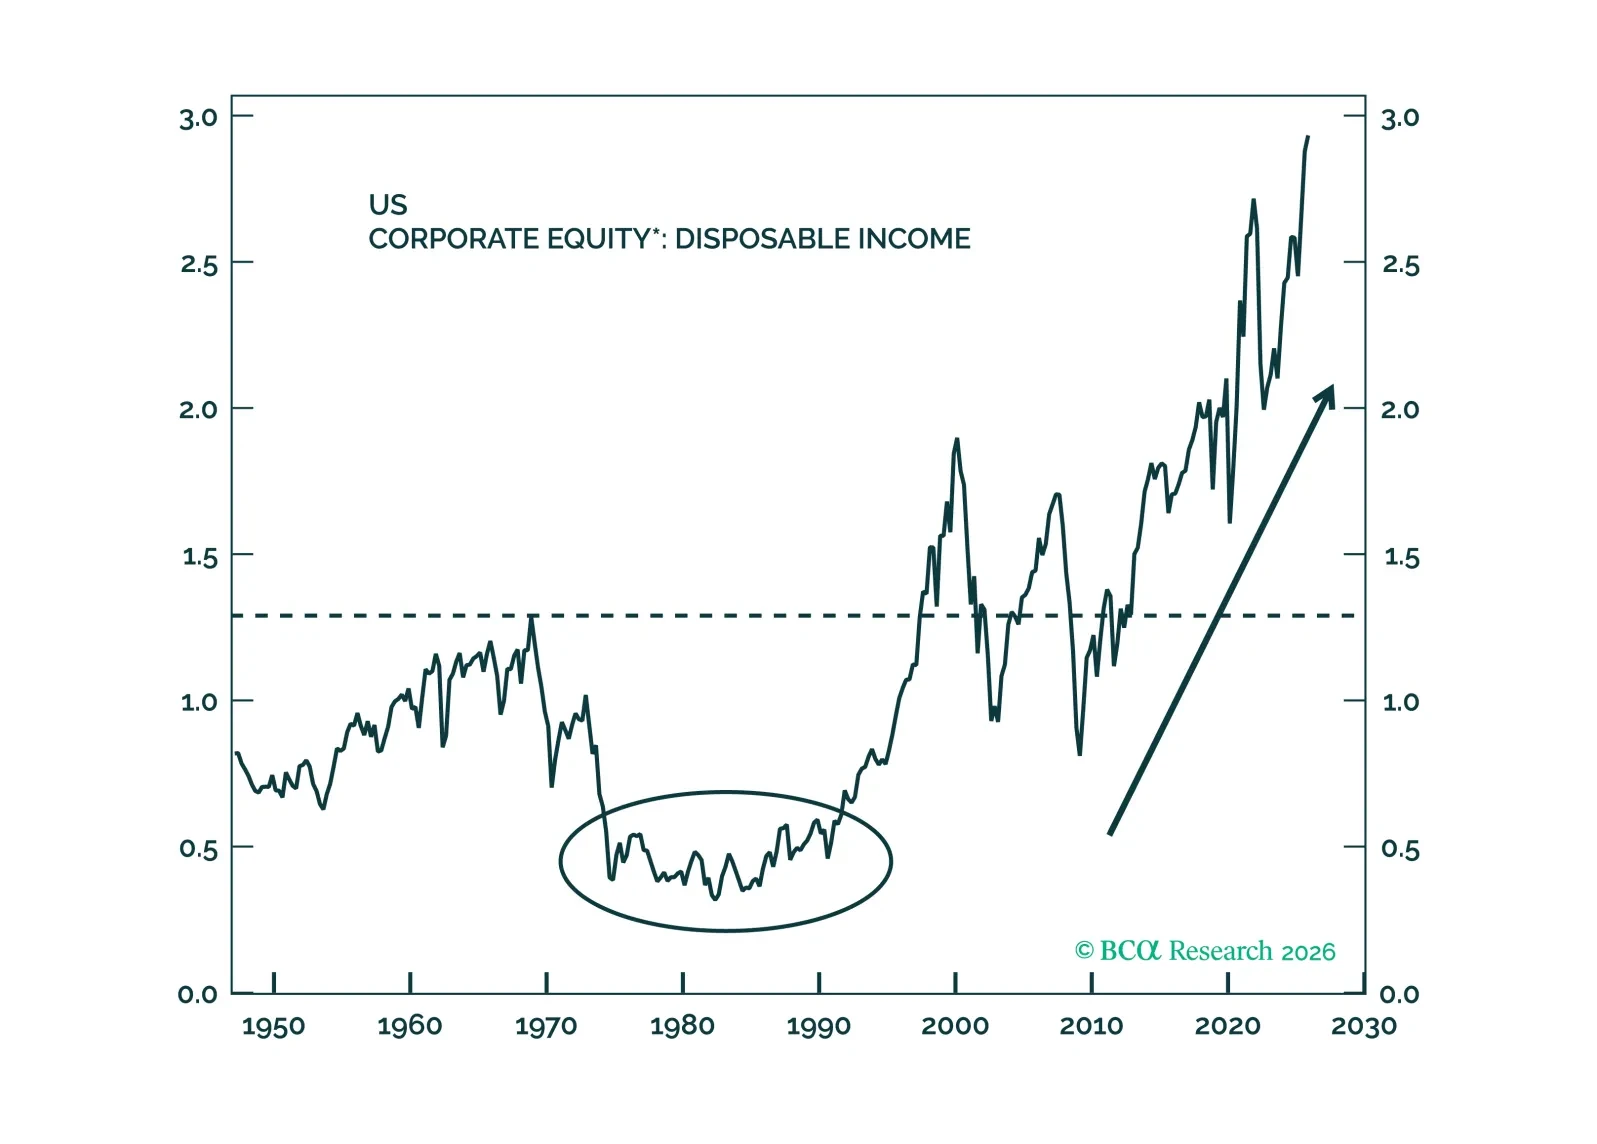
家計が保有する株式の価値が数十年にわたって急騰したことで、米国の経済活動は株式の急落に対してより脆弱になったが、最新の所得、支出、雇用データは消費の伸びがインフレ調整後で年率2%のペースで続くことを示唆している。
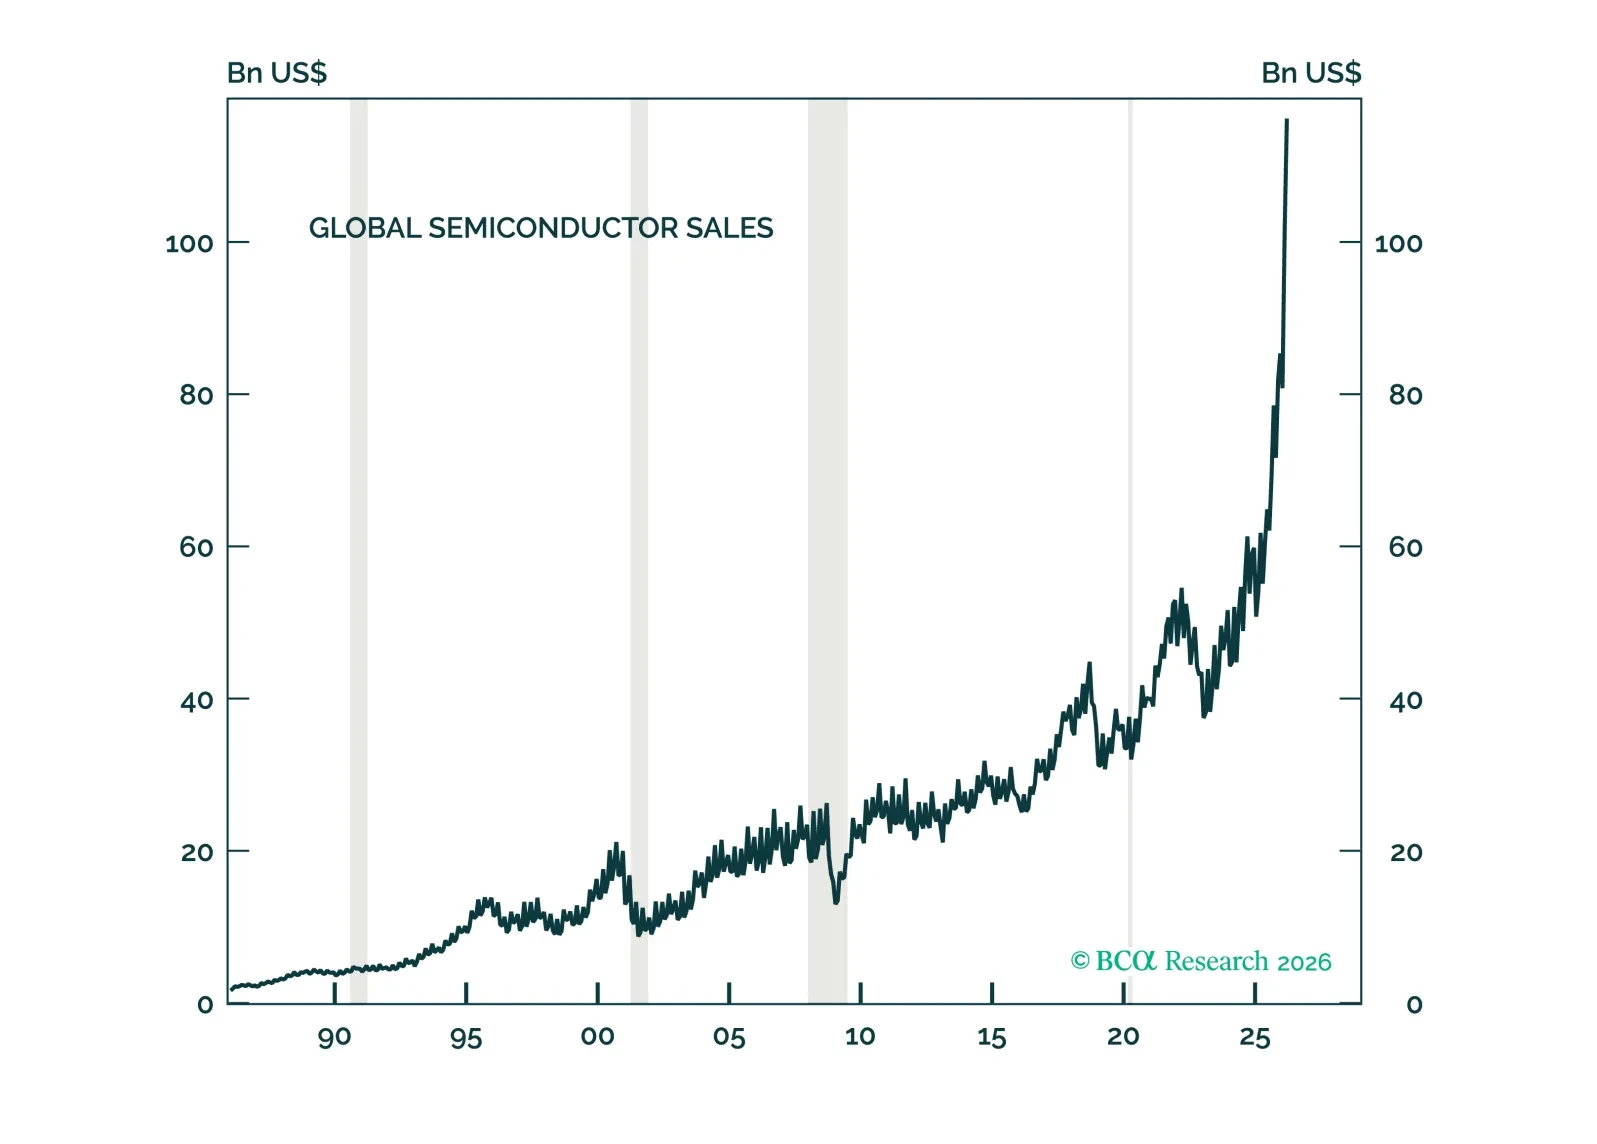
AIバブルは異なるタイプのバブルだ。評価バブルというよりも、主に収益バブルである。すべてのバブルと同様に、AIバブルははじけるだろう。ただし現時点では、当社のAI需要指標はそれが差し迫っていることを示していない。