注目の国
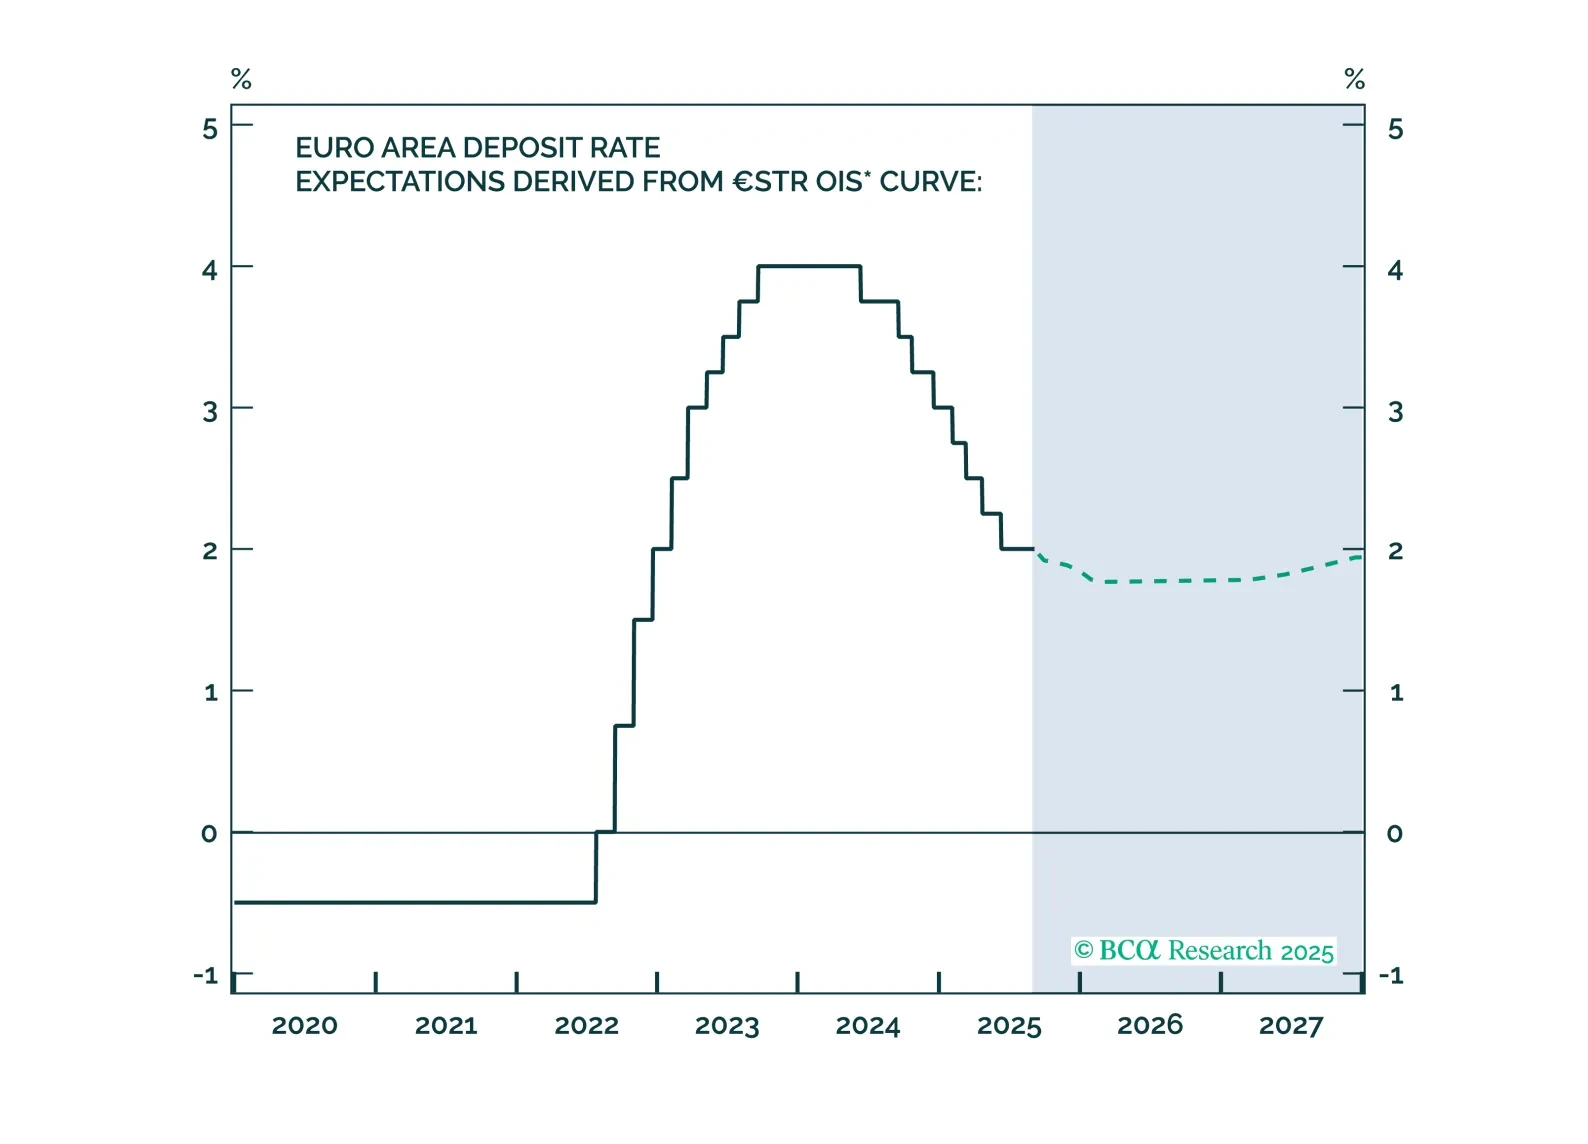
欧州中央銀行はソフトランディングを実現しました。インフレ率は目標水準に戻り、インフレ期待はしっかりと固定されています。失業率は過去最低水準であり、実質経済成長は弱いながらも安定しています。欧州中央銀行からさらなる緩和はほとんど期待できないため、投資家は政府債券をエクイティと比較してアンダーウェイトとすべきです。

広く予想されていた動きとして、RBAは利下げを再開しました。しかし、住宅、消費、PMIが改善している中、RBAが市場の予想を超えてさらなる緩和を行う余地はほとんどないと見ています。
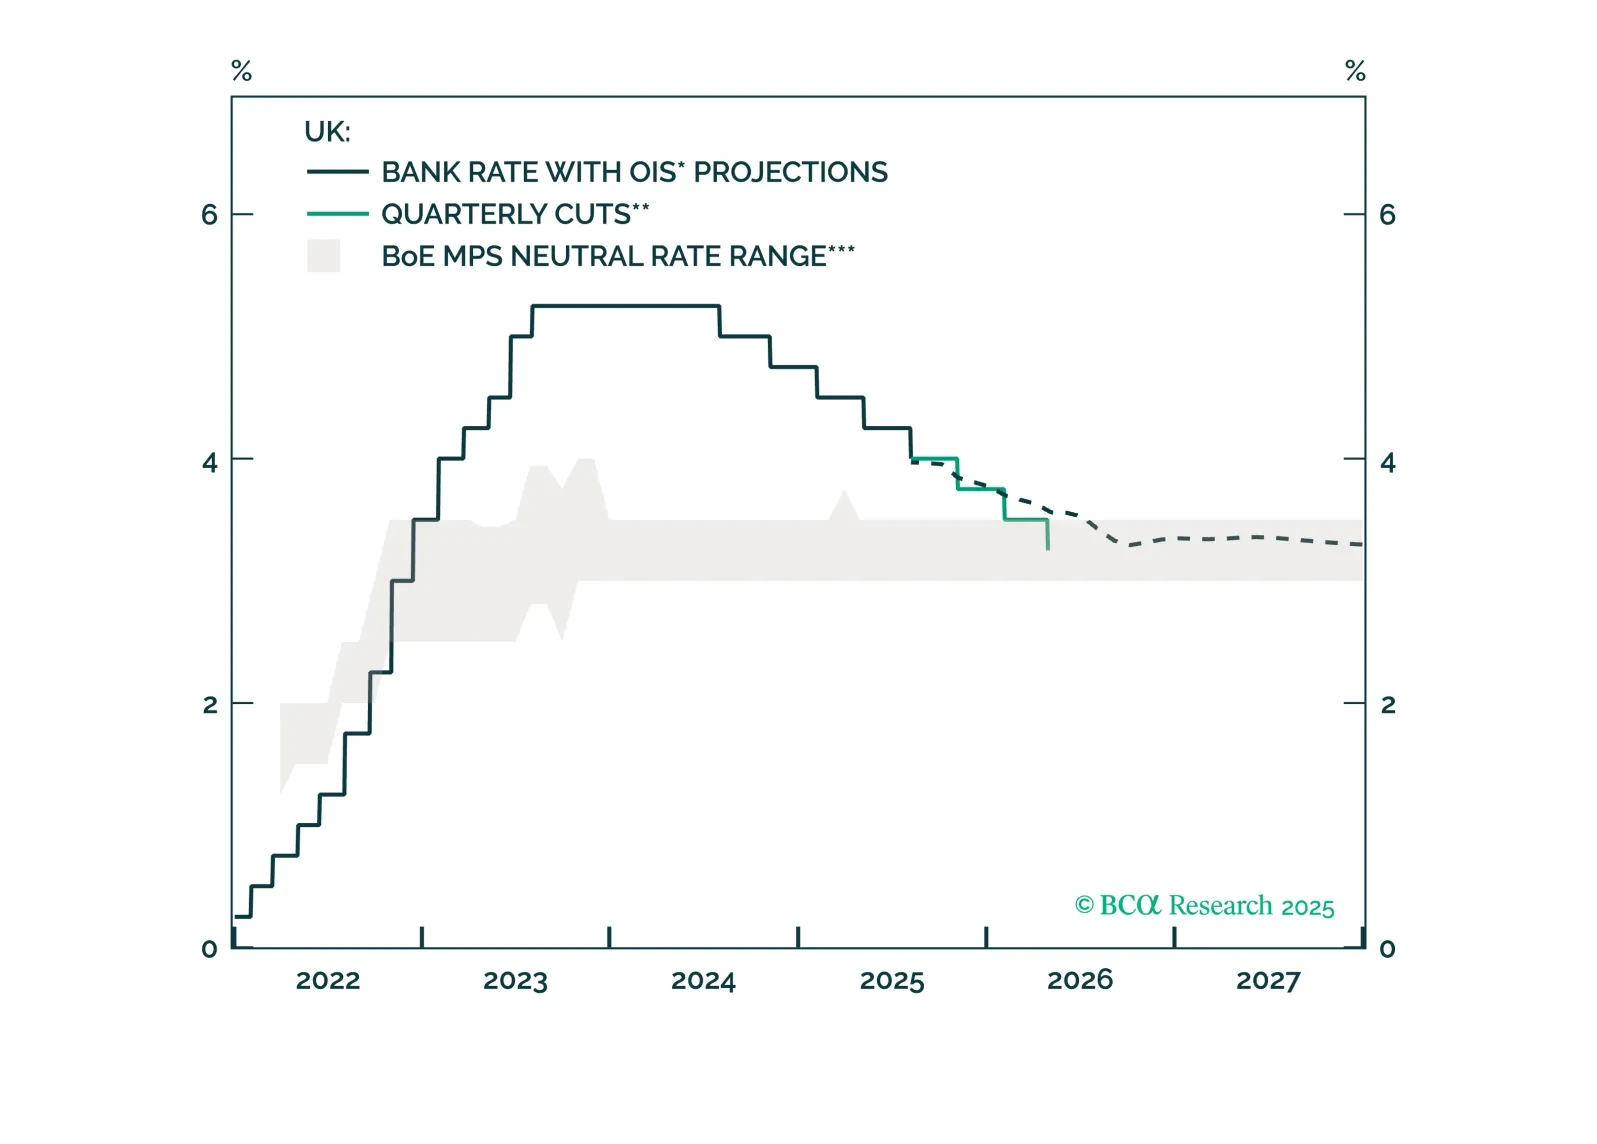
イングランド銀行(BoE)は緩和に動いていますが、出遅れるリスクがあります。労働市場と成長の亀裂が顕在化し始めており、同銀行はまもなくより果断な行動を強いられる可能性があります。本レポートでは、英国債(ギルト)が引き続き買いである理由と、ポンドの進路が米ドルやユーロとは分岐している点について説明します。

カナダ銀行は貿易の不確実性の中で政策金利を維持し、関税による経済への潜在的な影響についてほとんど懸念を示していません。我々はリスクを異なる見方で判断しており、今年さらなる利下げに賭けることを魅力的だと見ています。
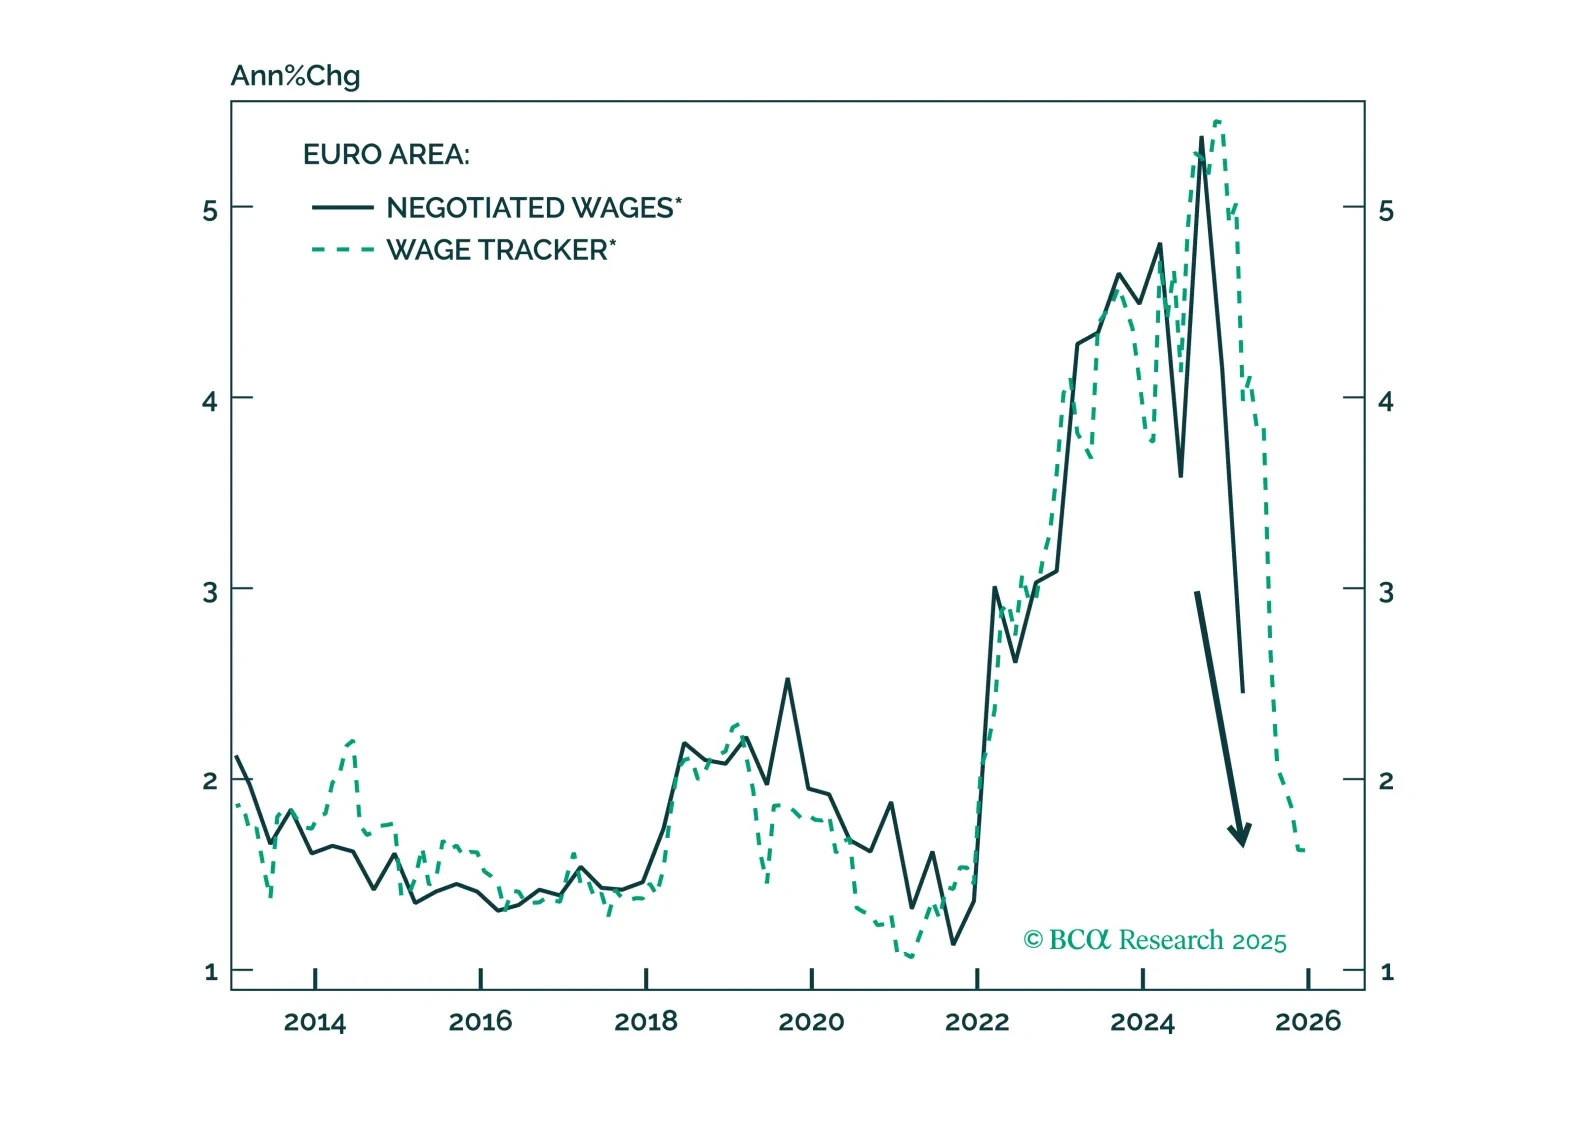
コンセンサスはECBの最終利下げを1回と見ていますが、我々はデフレーション圧力がヨーロッパで高まる中で2回の利下げが来ると主張します。トレードマップを深掘り:低下するブンド債利回り、縮小する周辺国スプレッド、そして2026年の反発に向け準備されるユーロ。
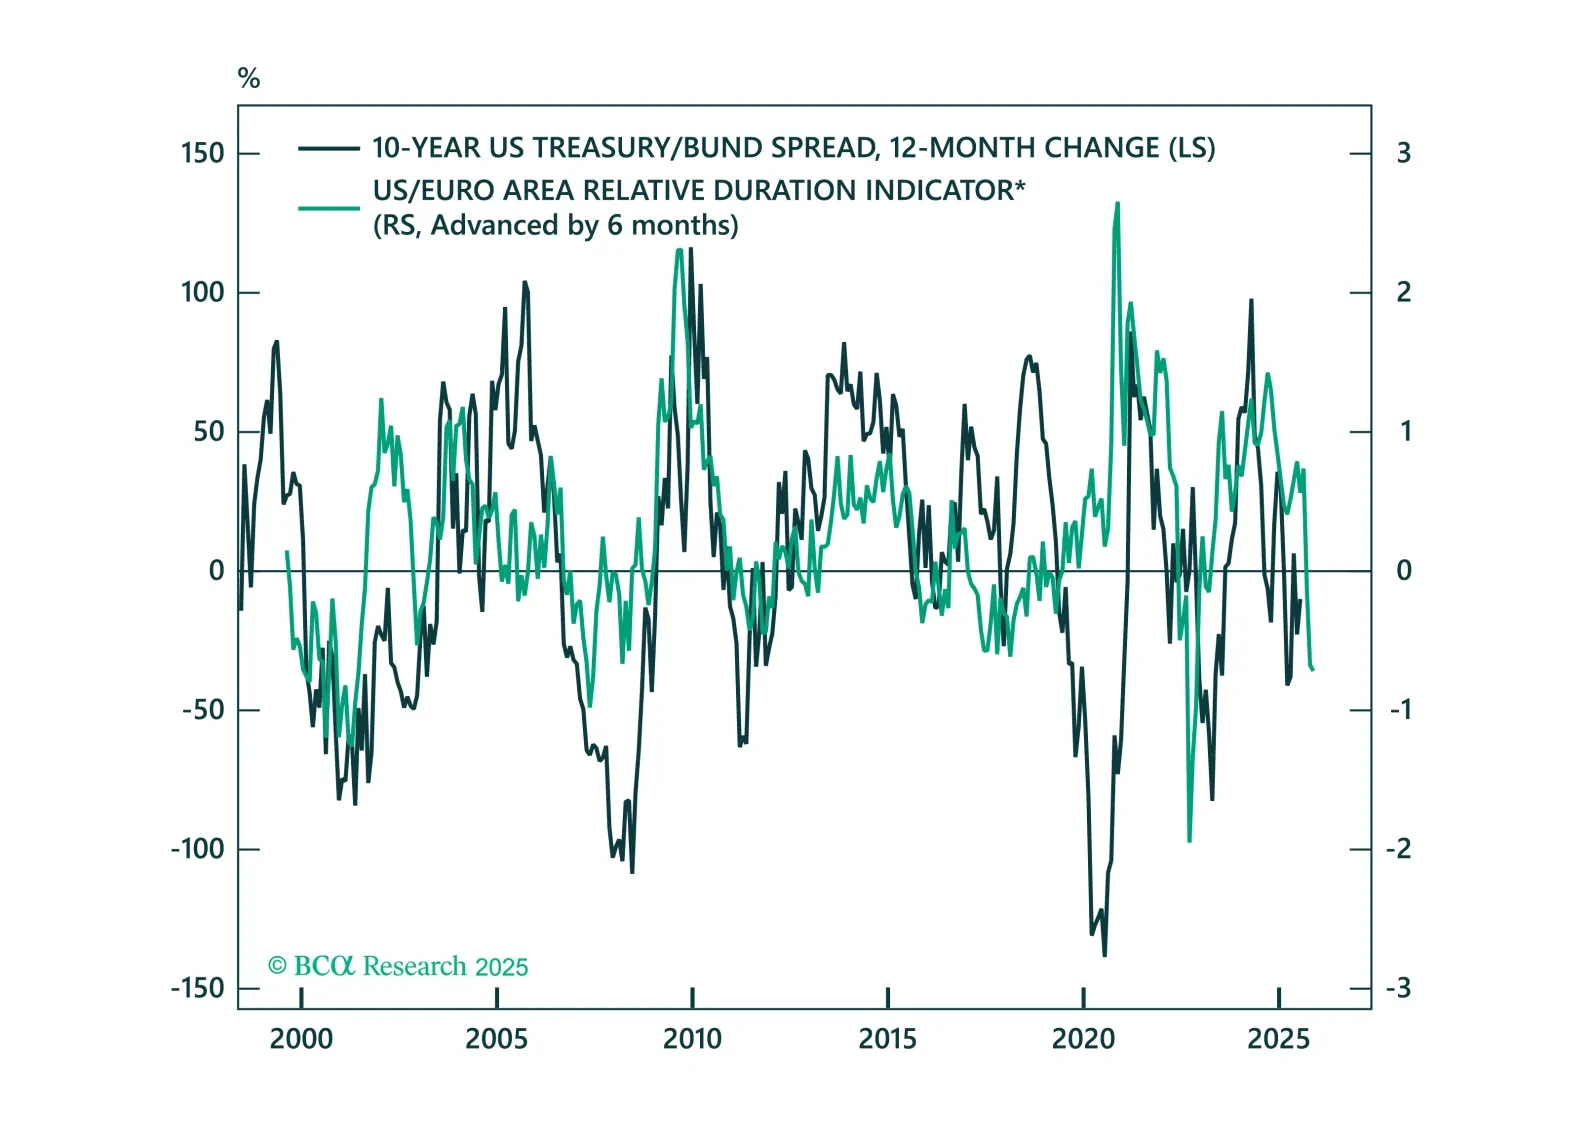
ボラティリティがUST/Bundスプレッドに戻ってきました。この動きを引き起こしている要因を分析し、UST/Bundスプレッドにおける戦術的な機会を探るために注目している点を説明します。
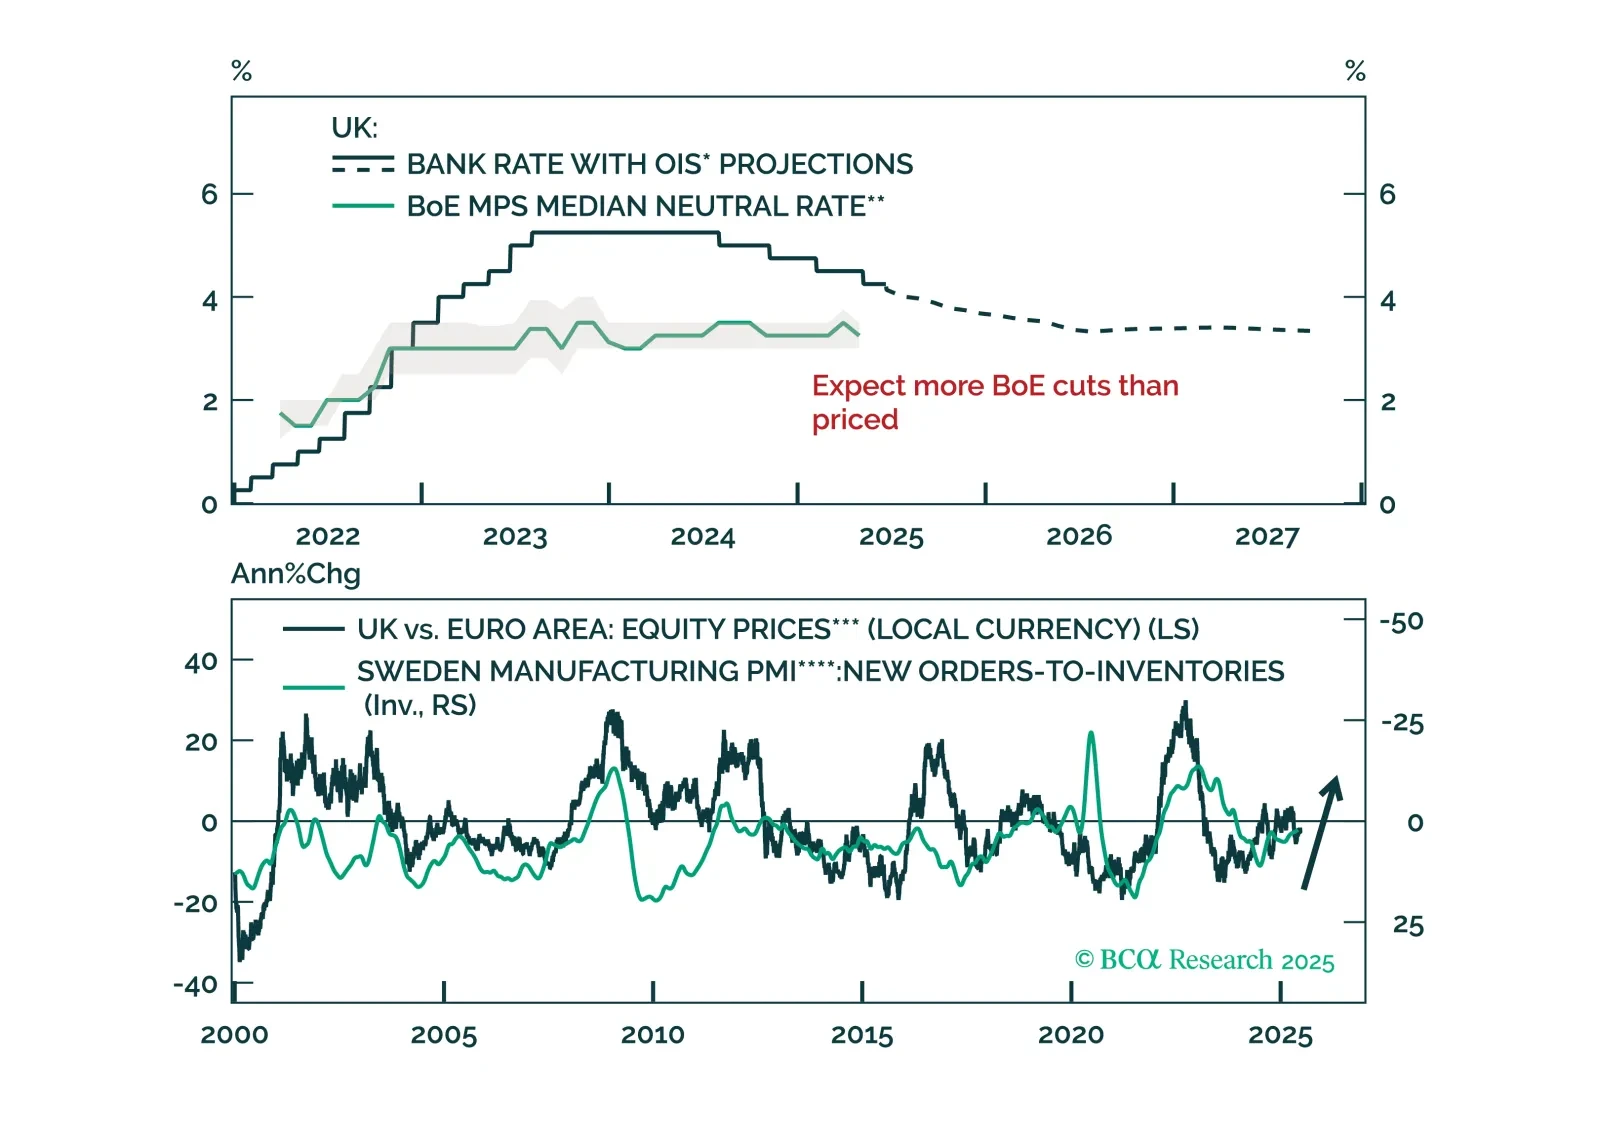
英国のインフレリスクは労働市場の弱体化を背景に低下しています。BoEの緩和が再開される中、ギルト債と英国株がなぜアウトパフォームする態勢にあるのかをお読みください。

The Bank of Canada may be on hold for now, but deflationary risks are rising fast. Find out why rate cuts may come sooner than markets expect.
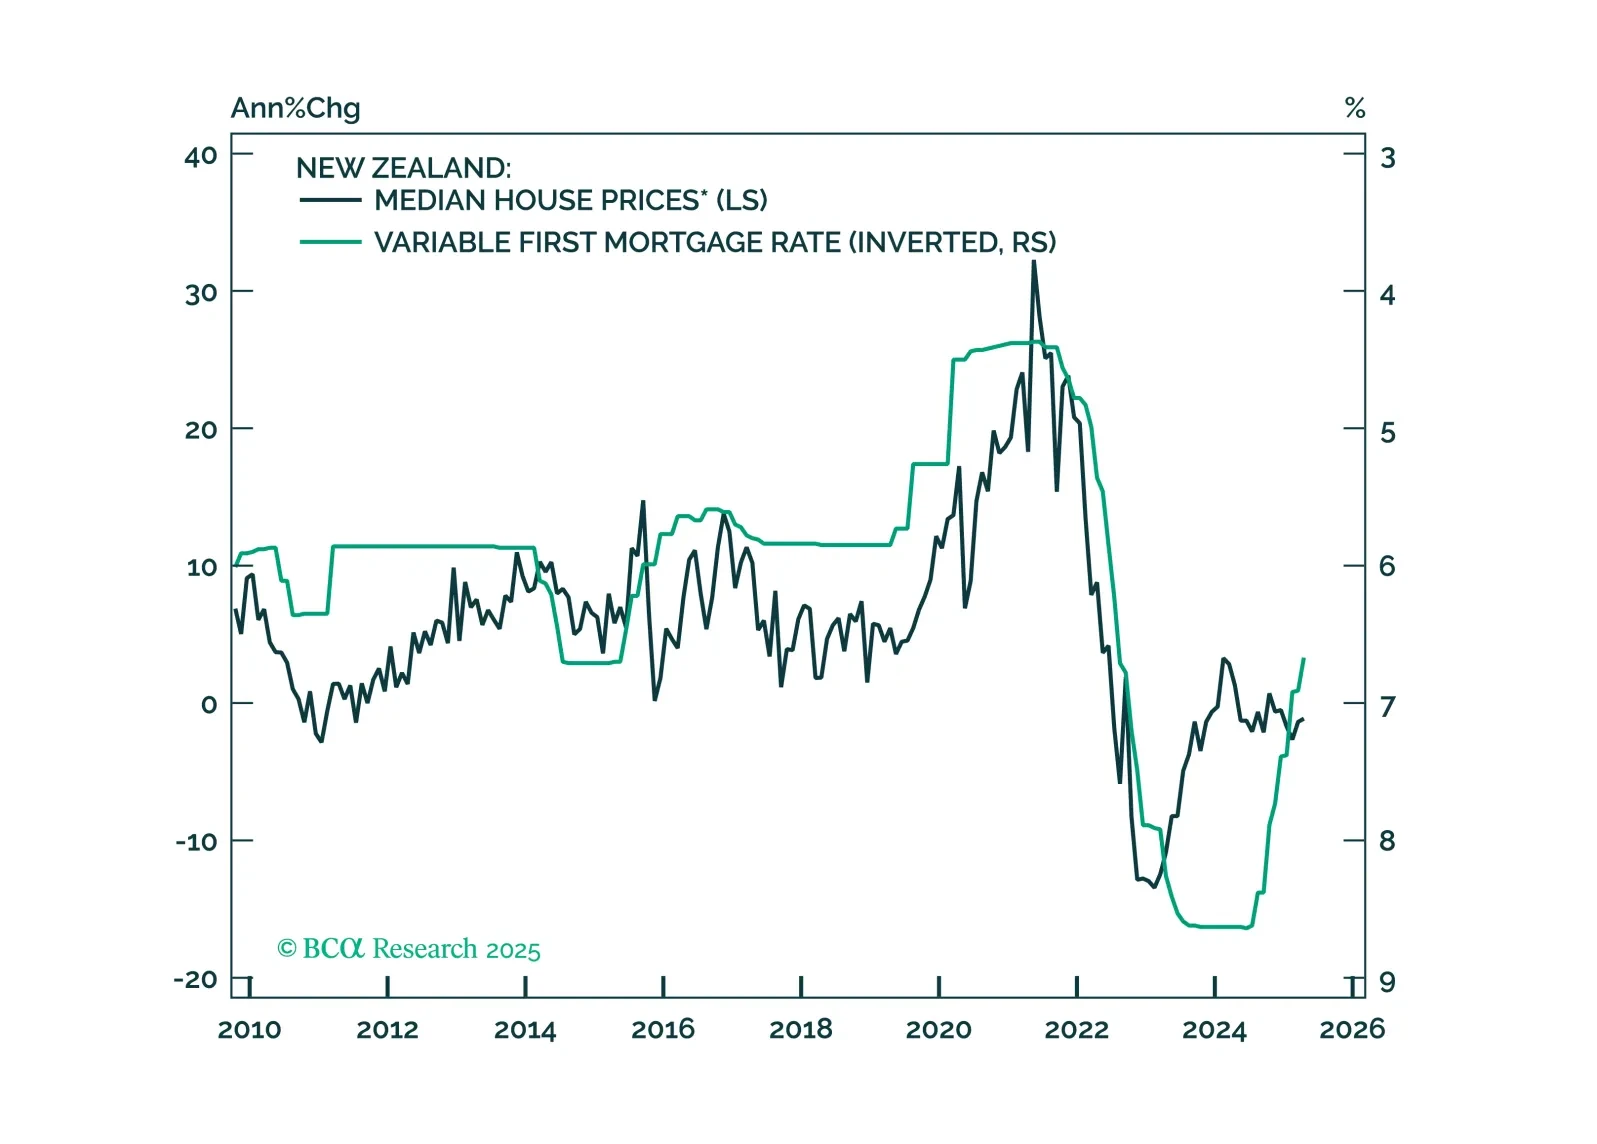
This Insight looks at the implications of the RBNZ’s rate cut on New Zealand assets.