日本
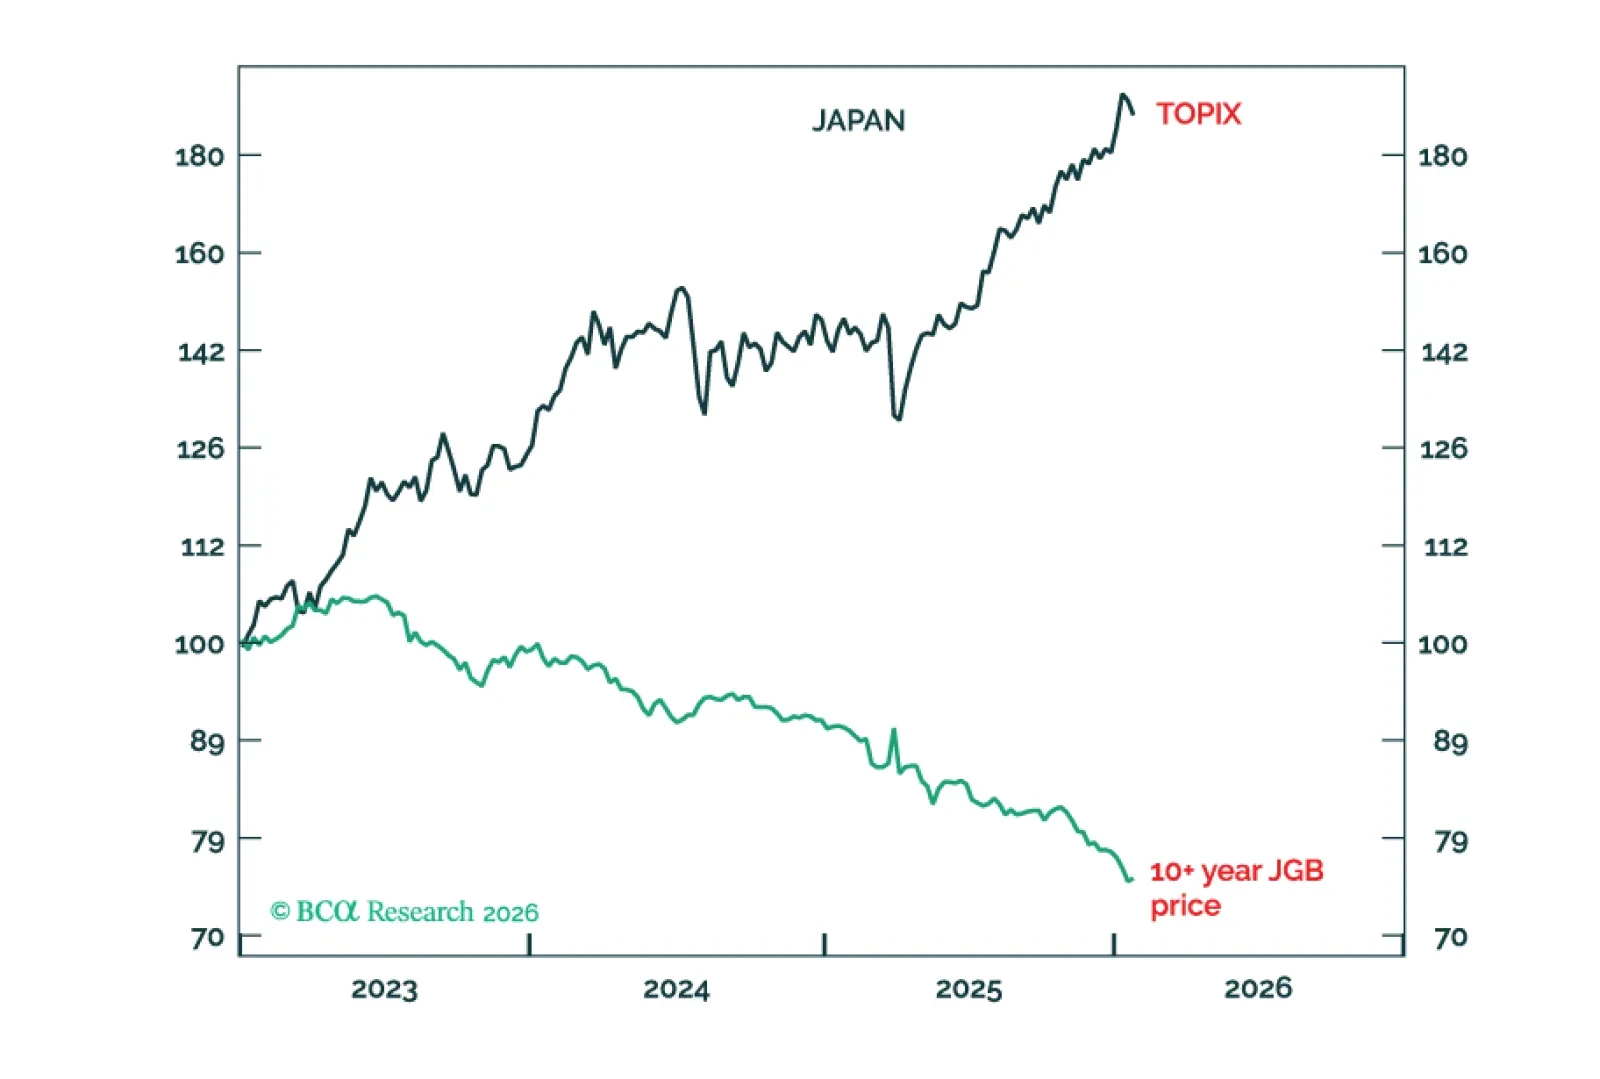
米国と日本は同じ窮地にある:債券市場を救うか、株式市場を救うか?この窮地がどう解決されるかが、2026-27年の最大のグローバル・マクロの判断だ。加えて、新たなタクティカルトレードはAUD/JPYのショートだ。
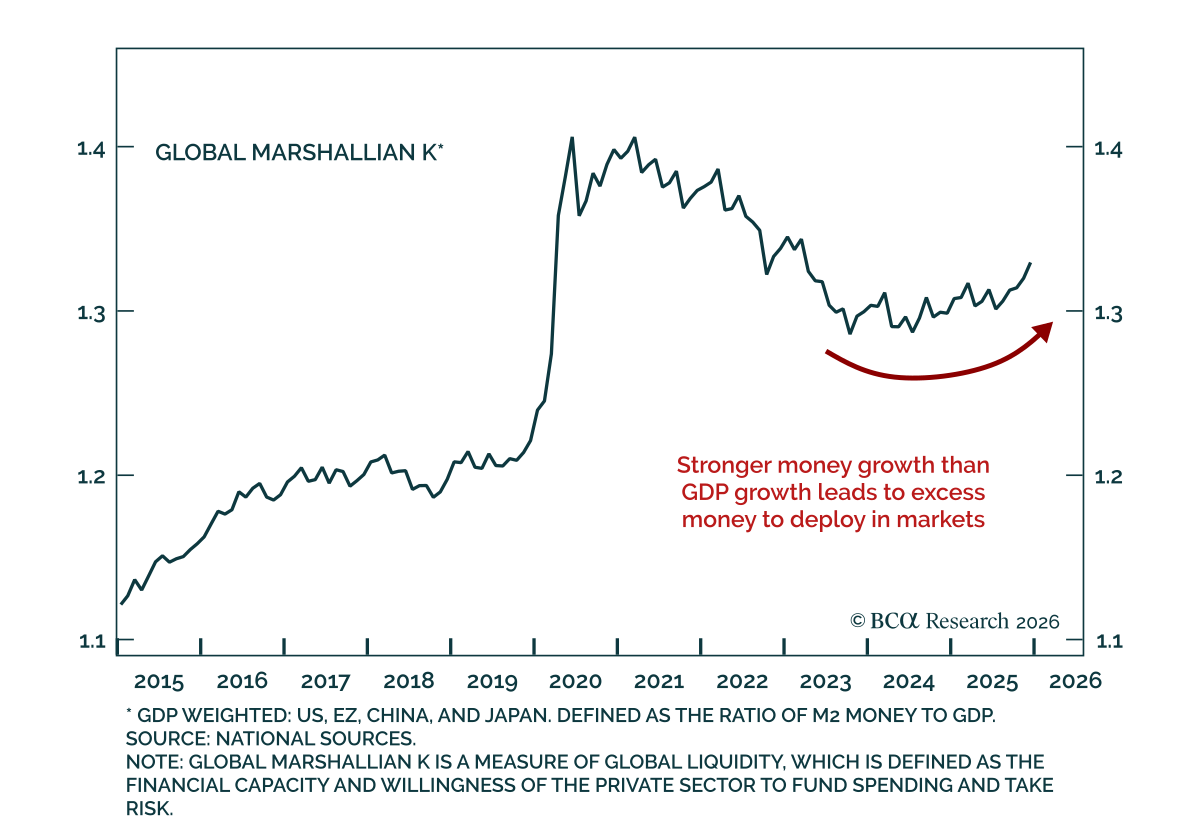
グローバル流動性にはまだ伸びしろがあるが、長くは続かない グローバル流動性にはまだ伸びしろがあるが、長くは続かない 当社の米国を除く先進国のストラテジストは、グローバル流動性を2025年の決定的なマクロ変数と見なし、2026年の大半にわたって概ね支援的であり続けると予想しています。…
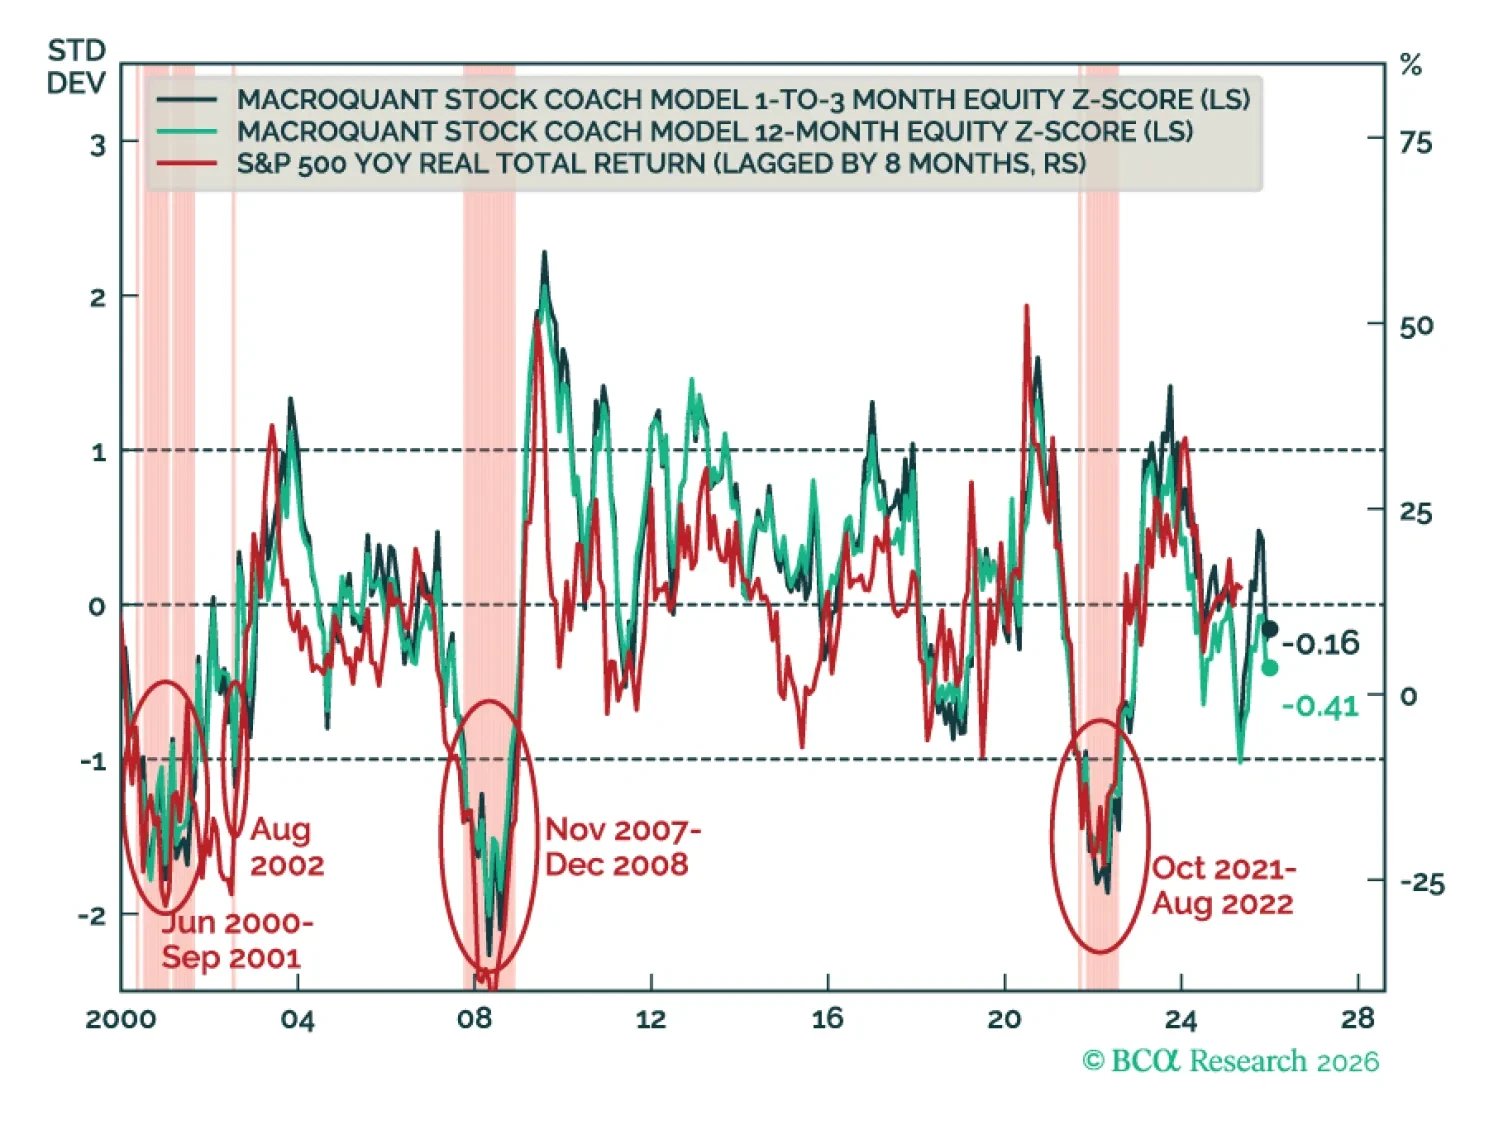
マクロクォントはエクイティをややアンダーウェイトと推奨し、フィクスト・インカムのポートフォリオではベンチマークより短めのデュレーションを志向し、米ドルに対して弱気を維持し、原油と銅をオーバーウェイトに格上げし、金に対しては強気である。

Japanese yields are heading higher as Japan exits its deflationary regime. Japan is exiting decades of deflation and ultra-accommodative policy, and markets are trying to find their footing. While attention has been focused on policy at the front end of the…

日銀の引き締め経路がまだ十分に織り込まれていないため、押し目では円を選好し、日本の2年/10年カーブ・フラットナーを検討する。 日本銀行は政策金利を0.75%に据え置き、1名が利上げ賛成の立場で反対票を投じた。同じ委員は12月の25ベーシスポイントの利上げの際にも同様に賛成の立場で反対票を投じていた。政策は据え置かれたが、日本銀行は成長とインフレの見通しを上方修正し、それらが現実化すれば引き続き利上げを行うと表明してタカ派的なシグナルを出した。…
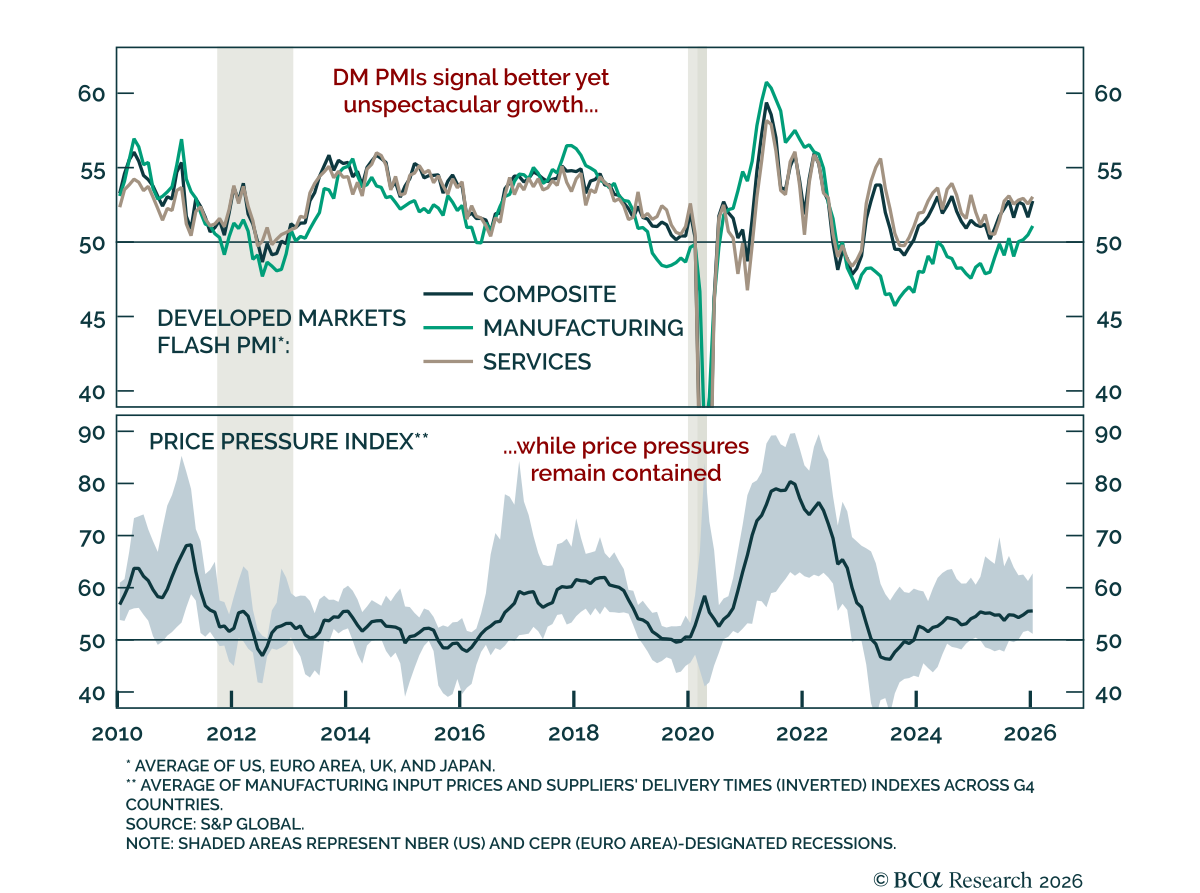
1月の速報PMIは、目立ったものではないものの改善した世界的な成長の勢いを示している。先進国のPMIは世界的な成長の勢いが改善したことを示した。PMIは概して2025年を通じて横ばいで推移しており、貿易の不確実性と関税が活動を抑えていた後に製造業が回復している。…

日本エクイティ:押し目買い 日本エクイティ:押し目買い 日本株は現地通貨建ておよび共通通貨ベースの両方で、長期にわたるアウトパフォーマンスの局面に入っている。 当社のジオマクロ・ストラテジストは、最近の市場のボラティリティを踏まえれば、投資家は調整局面で市場を買う機会があると強く確信している。…
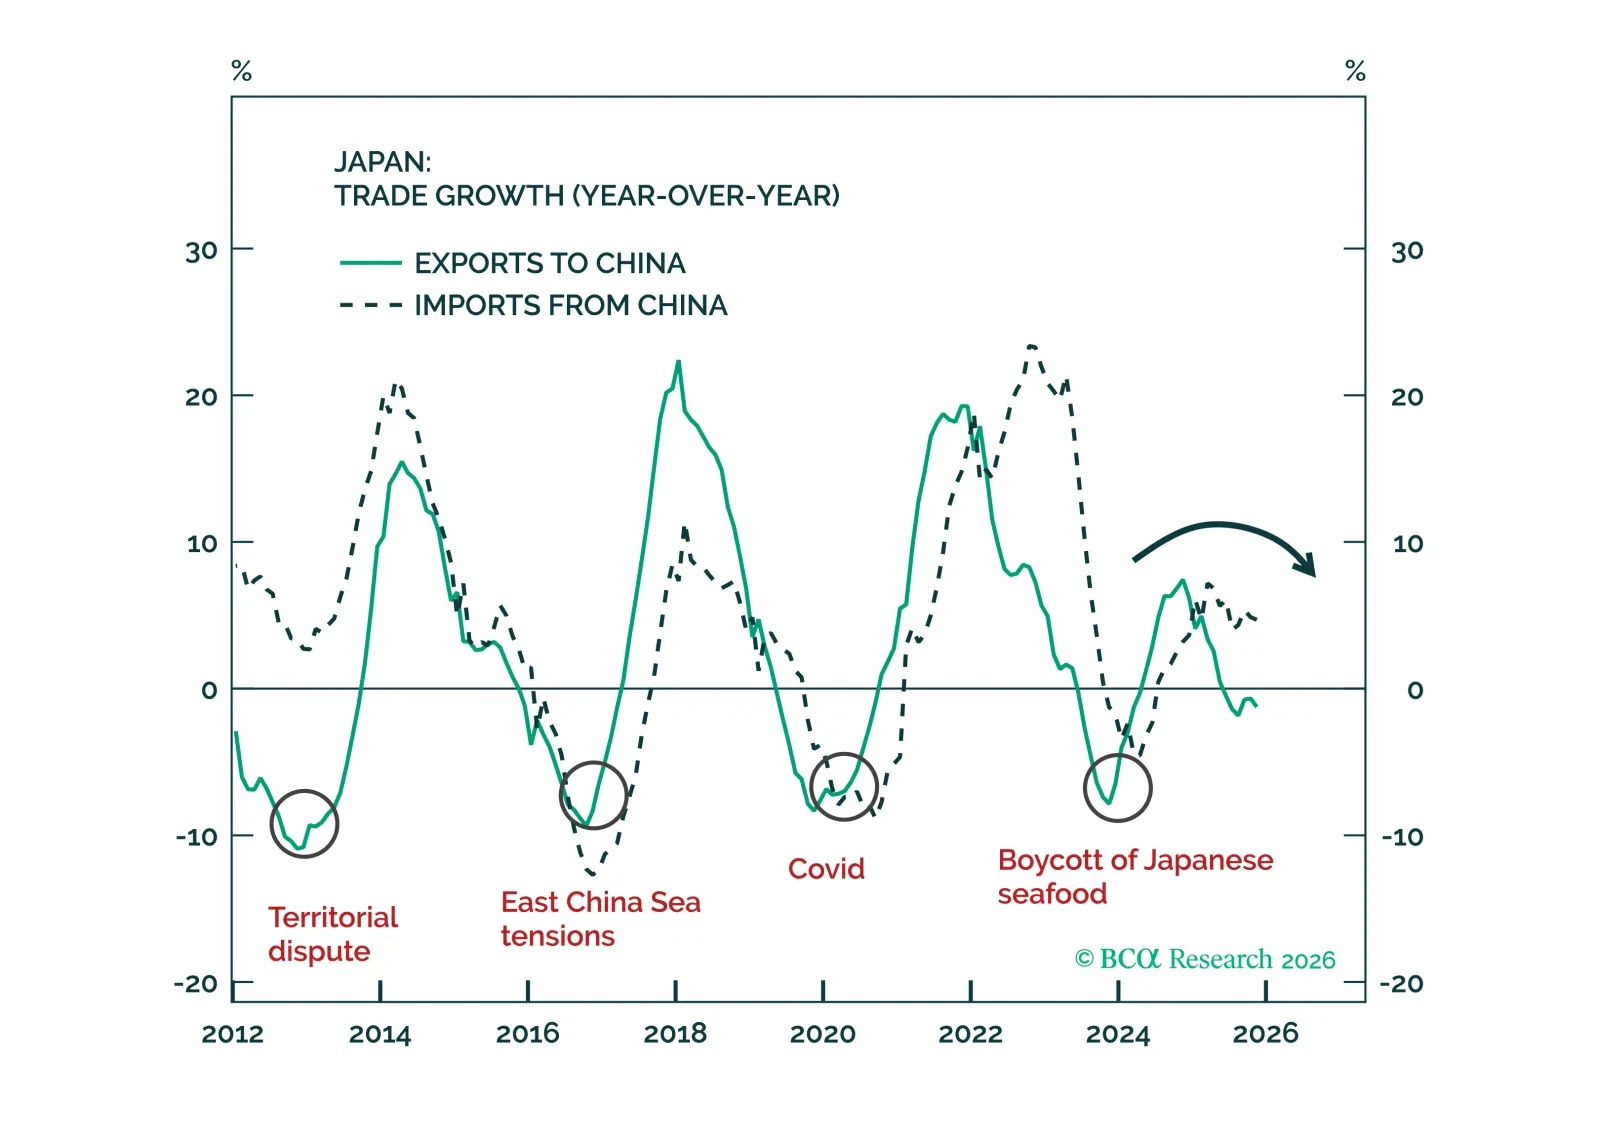
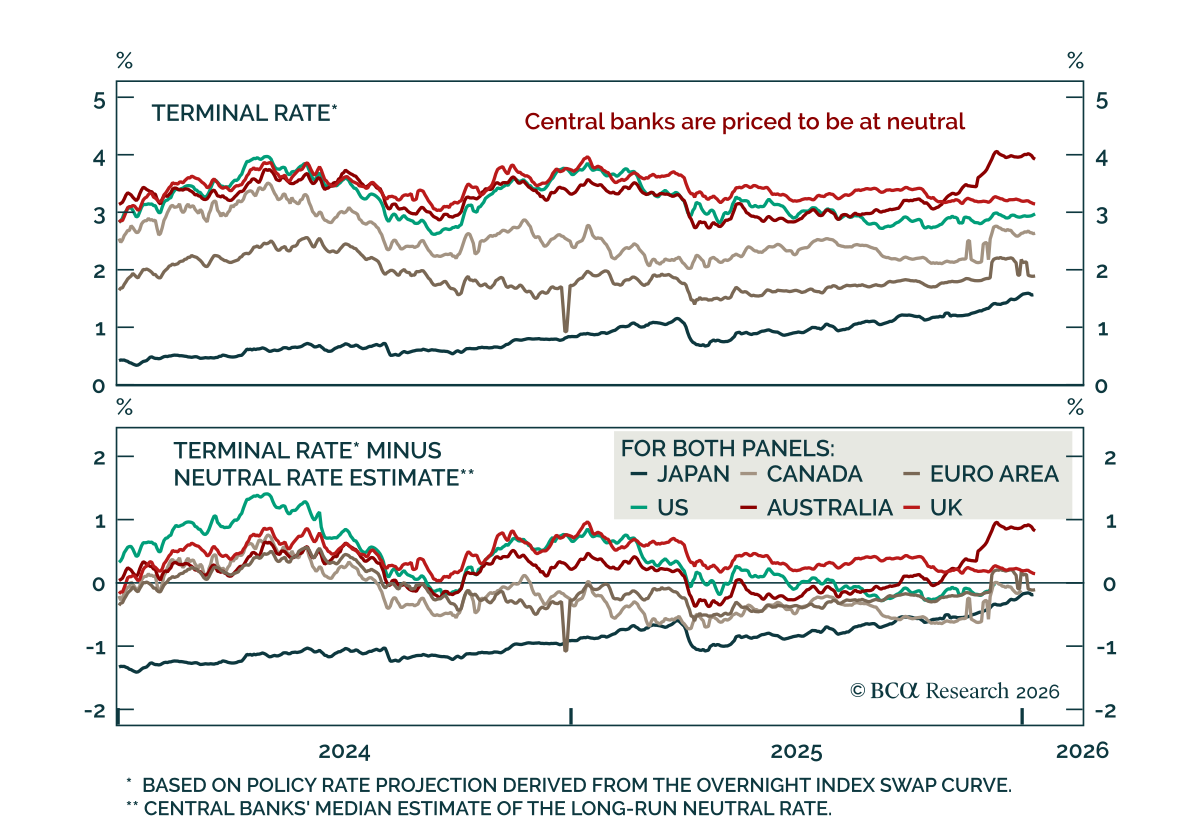
グローバル金利: 横ばいまたは下落? グローバル金利: 横ばいまたは下落? 当社の グローバル・フィクスト・インカム・ストラテジスト…

選挙リスクにもかかわらず日銀の金利経路は依然として上昇を指す 選挙リスクにもかかわらず日銀の金利経路は依然として上昇を指す 選挙の遅れにもかかわらず、下落時に円を支持し、日本のイールドカーブフラットナーを推奨。…