新興市場
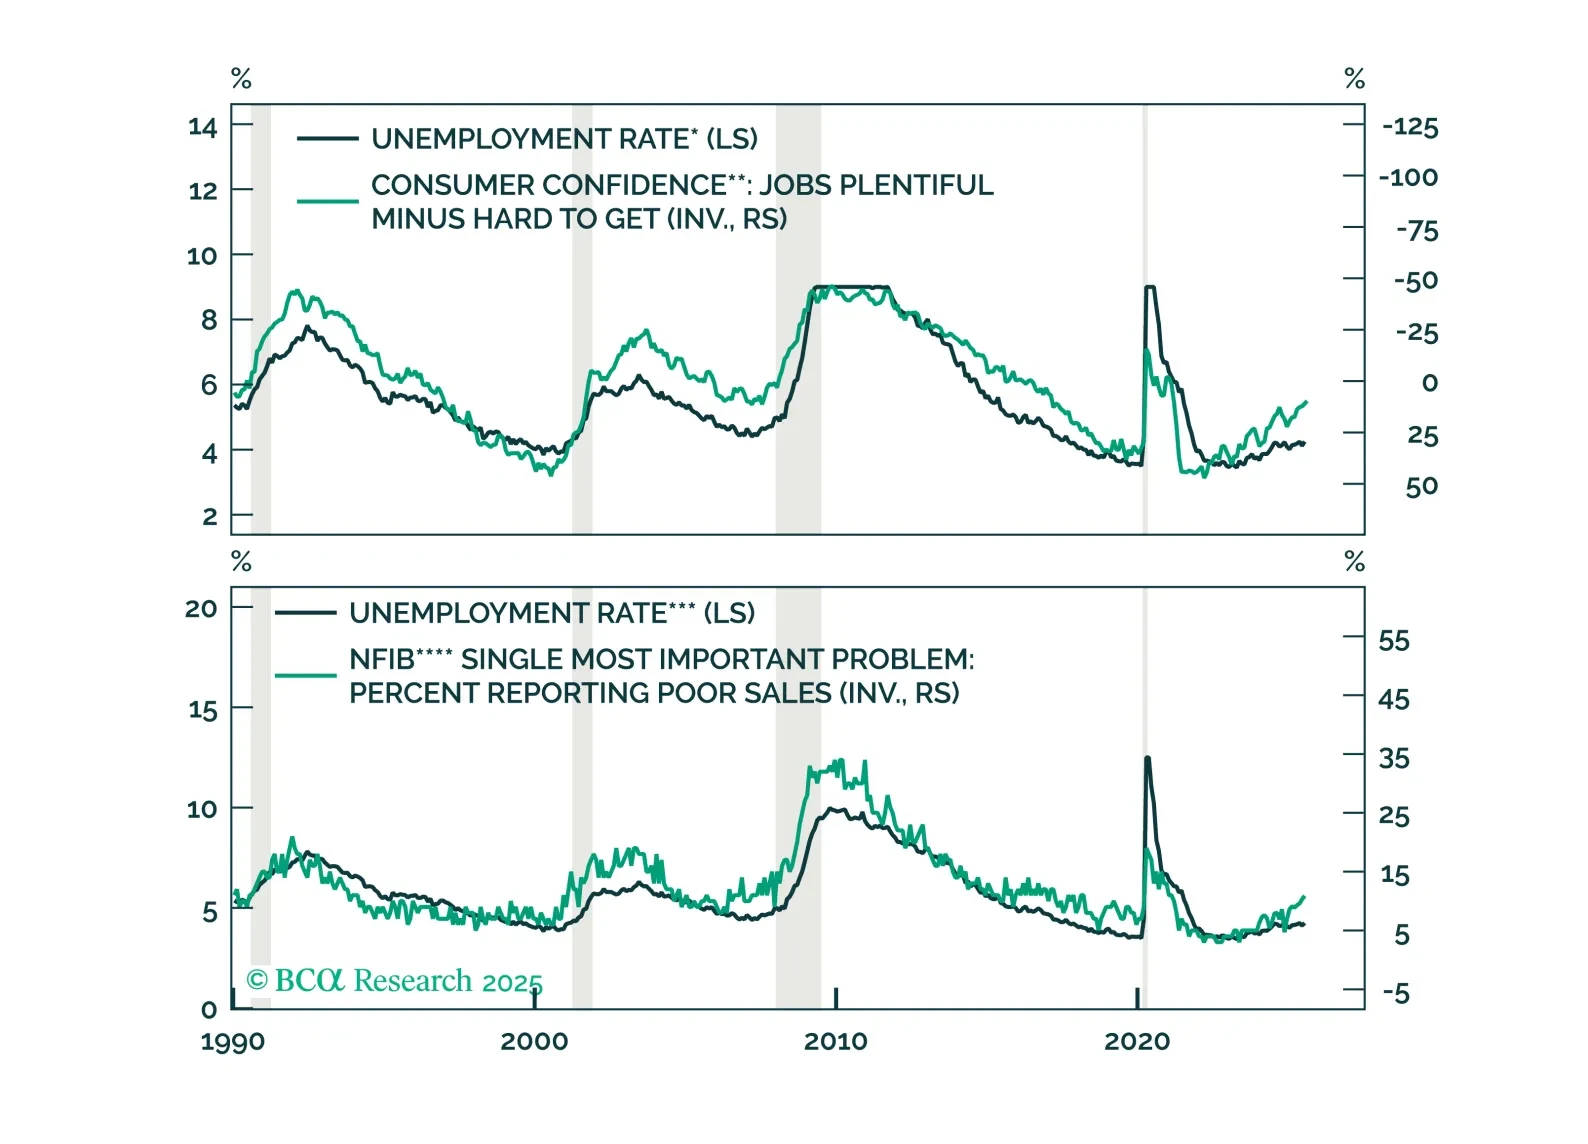
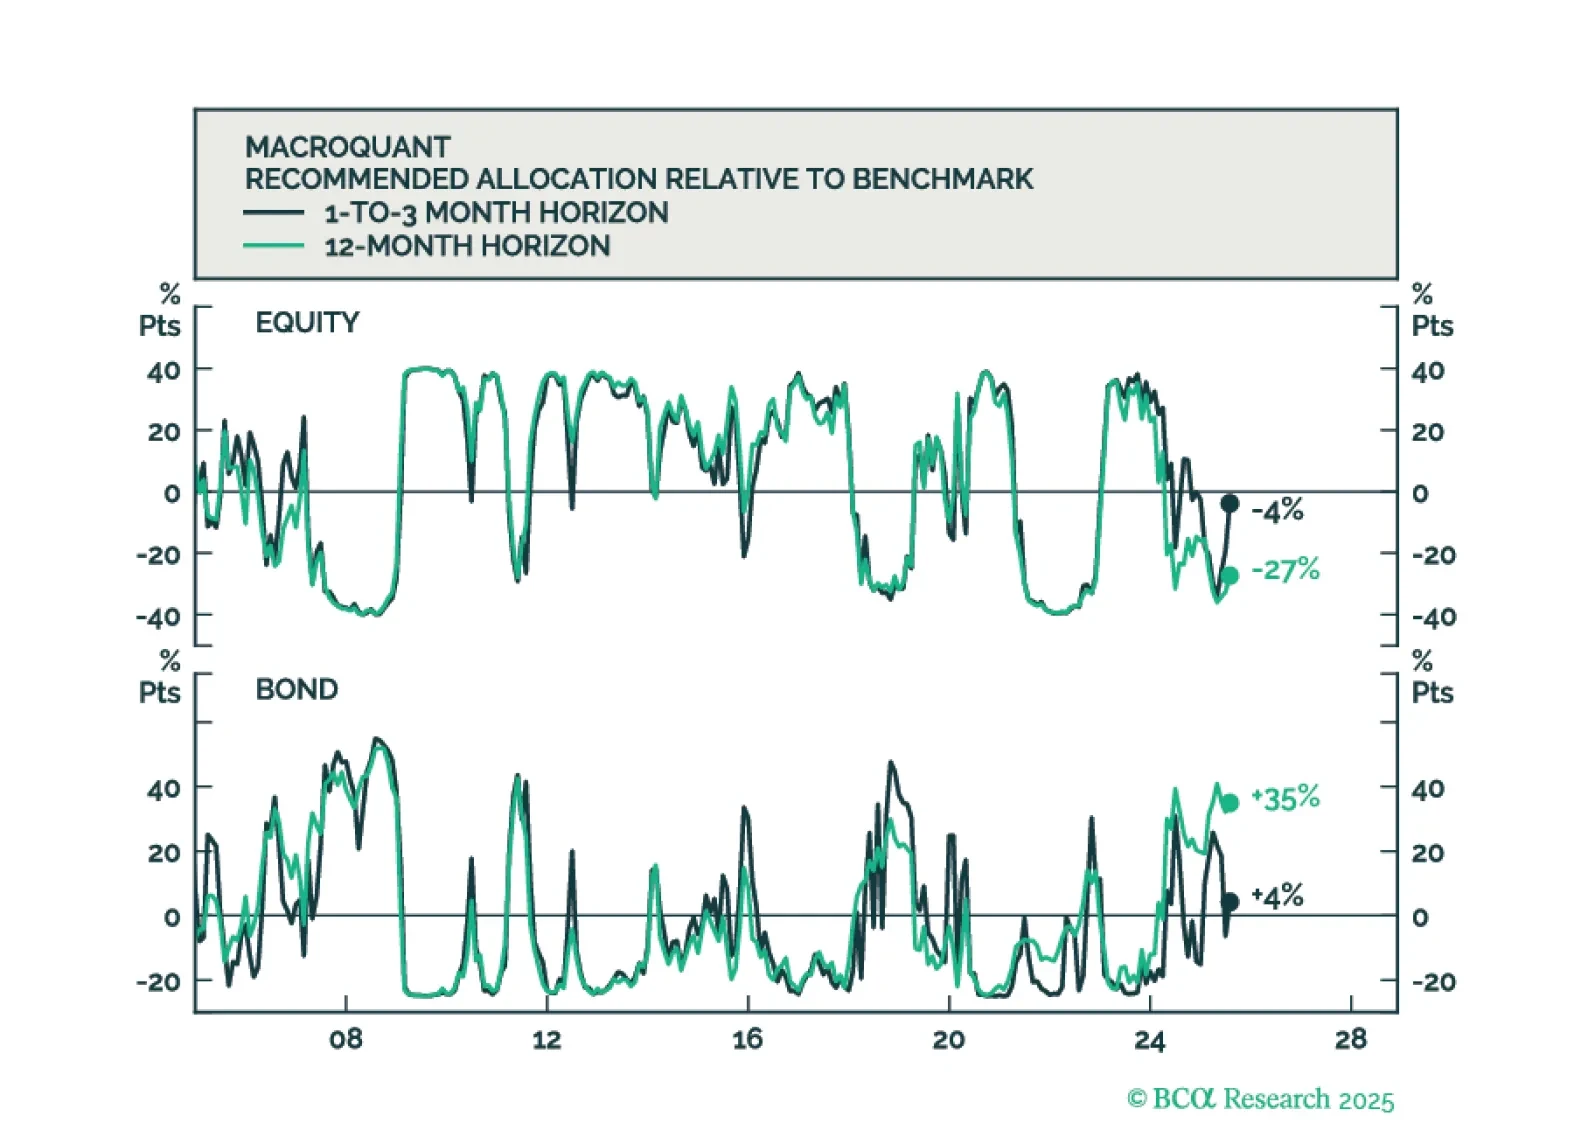
MacroQuantは長期的な視野で株式に下振れリスクがあると見ていますが、株式の弱気市場が差し迫っているとはまだ言えません。
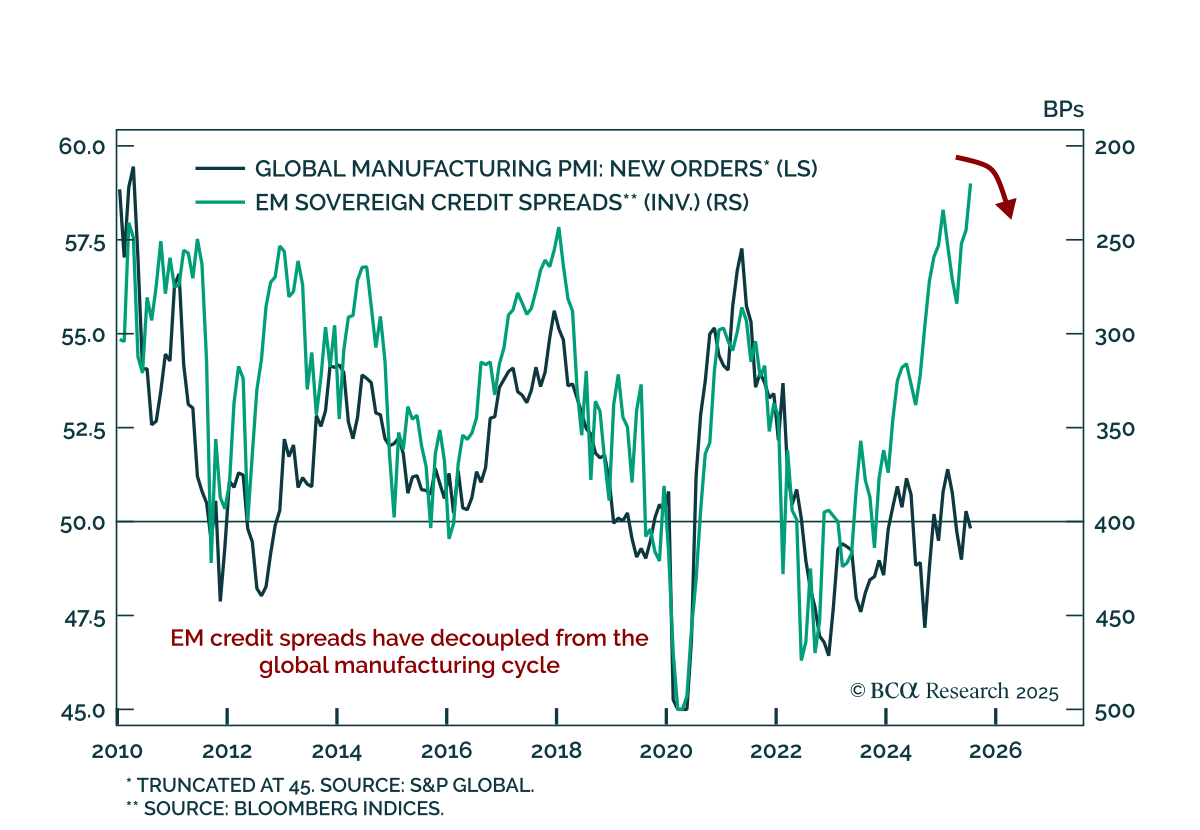
新興市場主権クレジット: ファンダメンタルズからの乖離 新興市場主権クレジット: ファンダメンタルズからの乖離 弊社の新興市場ストラテジストは、グローバル貿易が減速し国内需要が弱まる中、新興市場の政府および企業のクレジットスプレッドが拡大することを予想しています。米ドル安だけでは新興市場クレジットにおける持続的な上昇を促すことはなく、新興市場スプレッドと米ドルとの間での明確なデカップリングがすでに進行中です。…
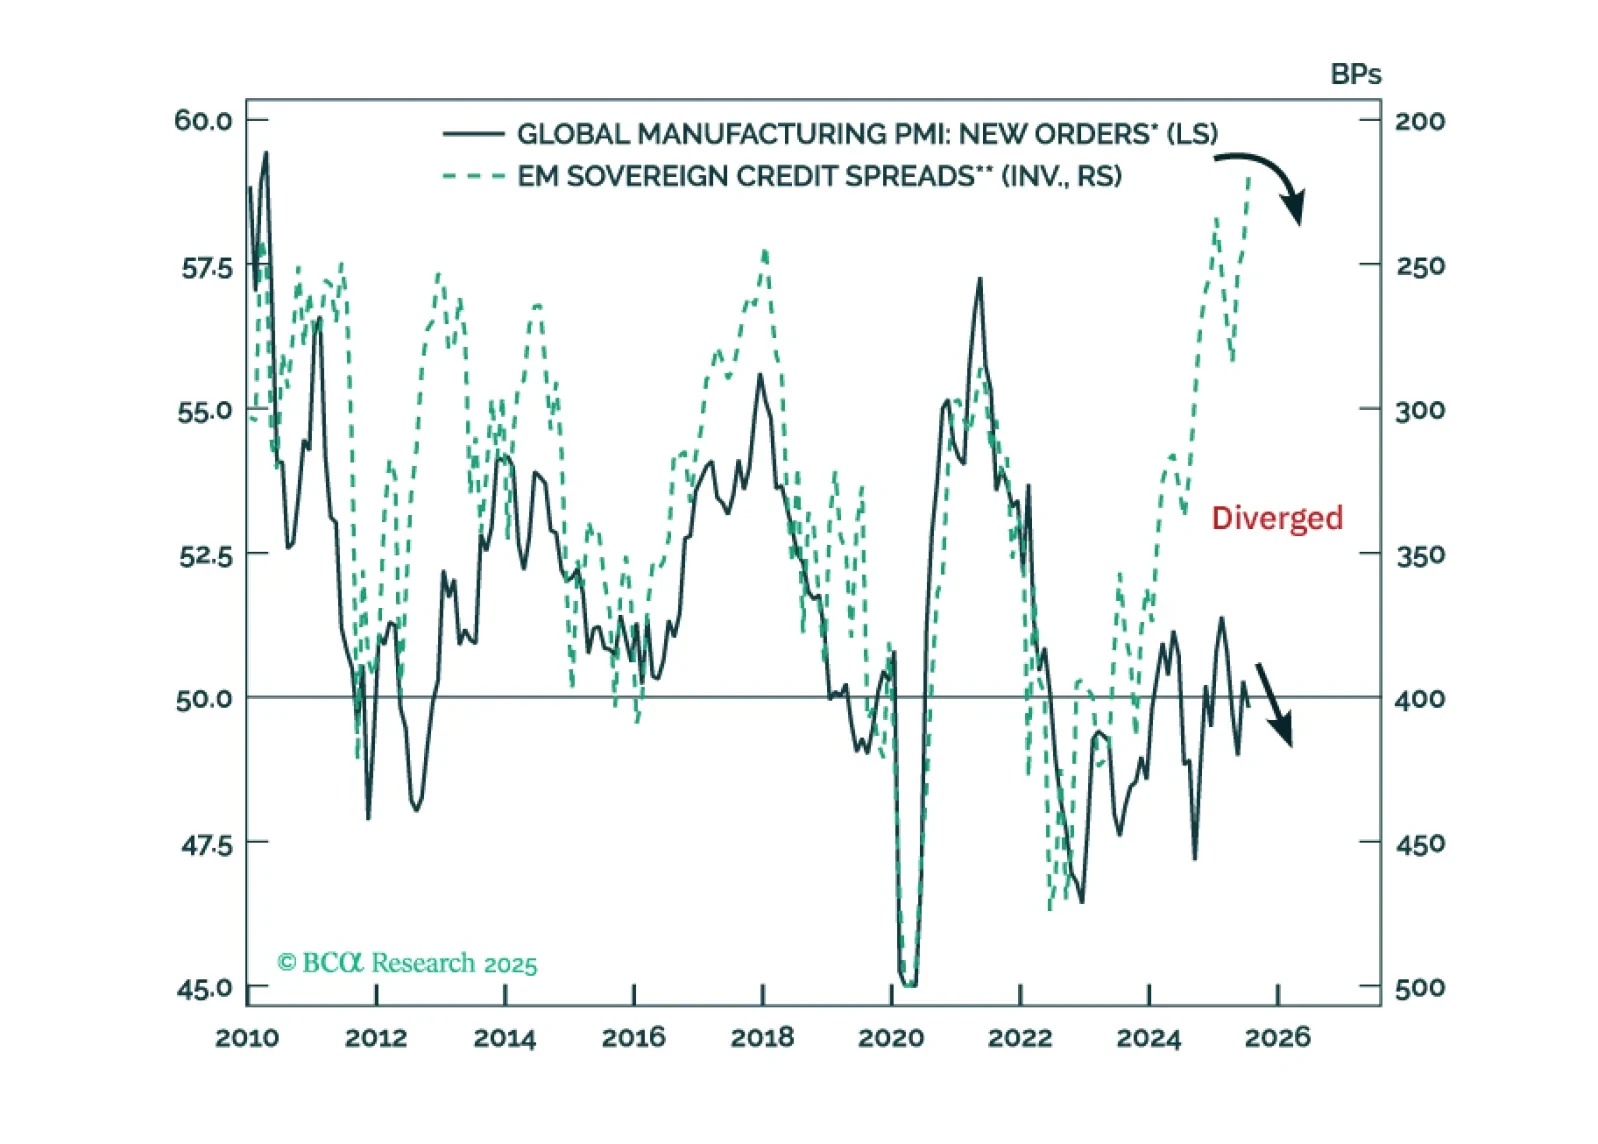
新興国(EM)主権および社債のクレジットスプレッドが拡大する見通しです。グローバルクレジットポートフォリオ内では、新興国クレジット市場と米国社債市場に対する中立的な配分を維持してください。新興国現地通貨建て債券を新興国米ドル建て債券より優先してください。
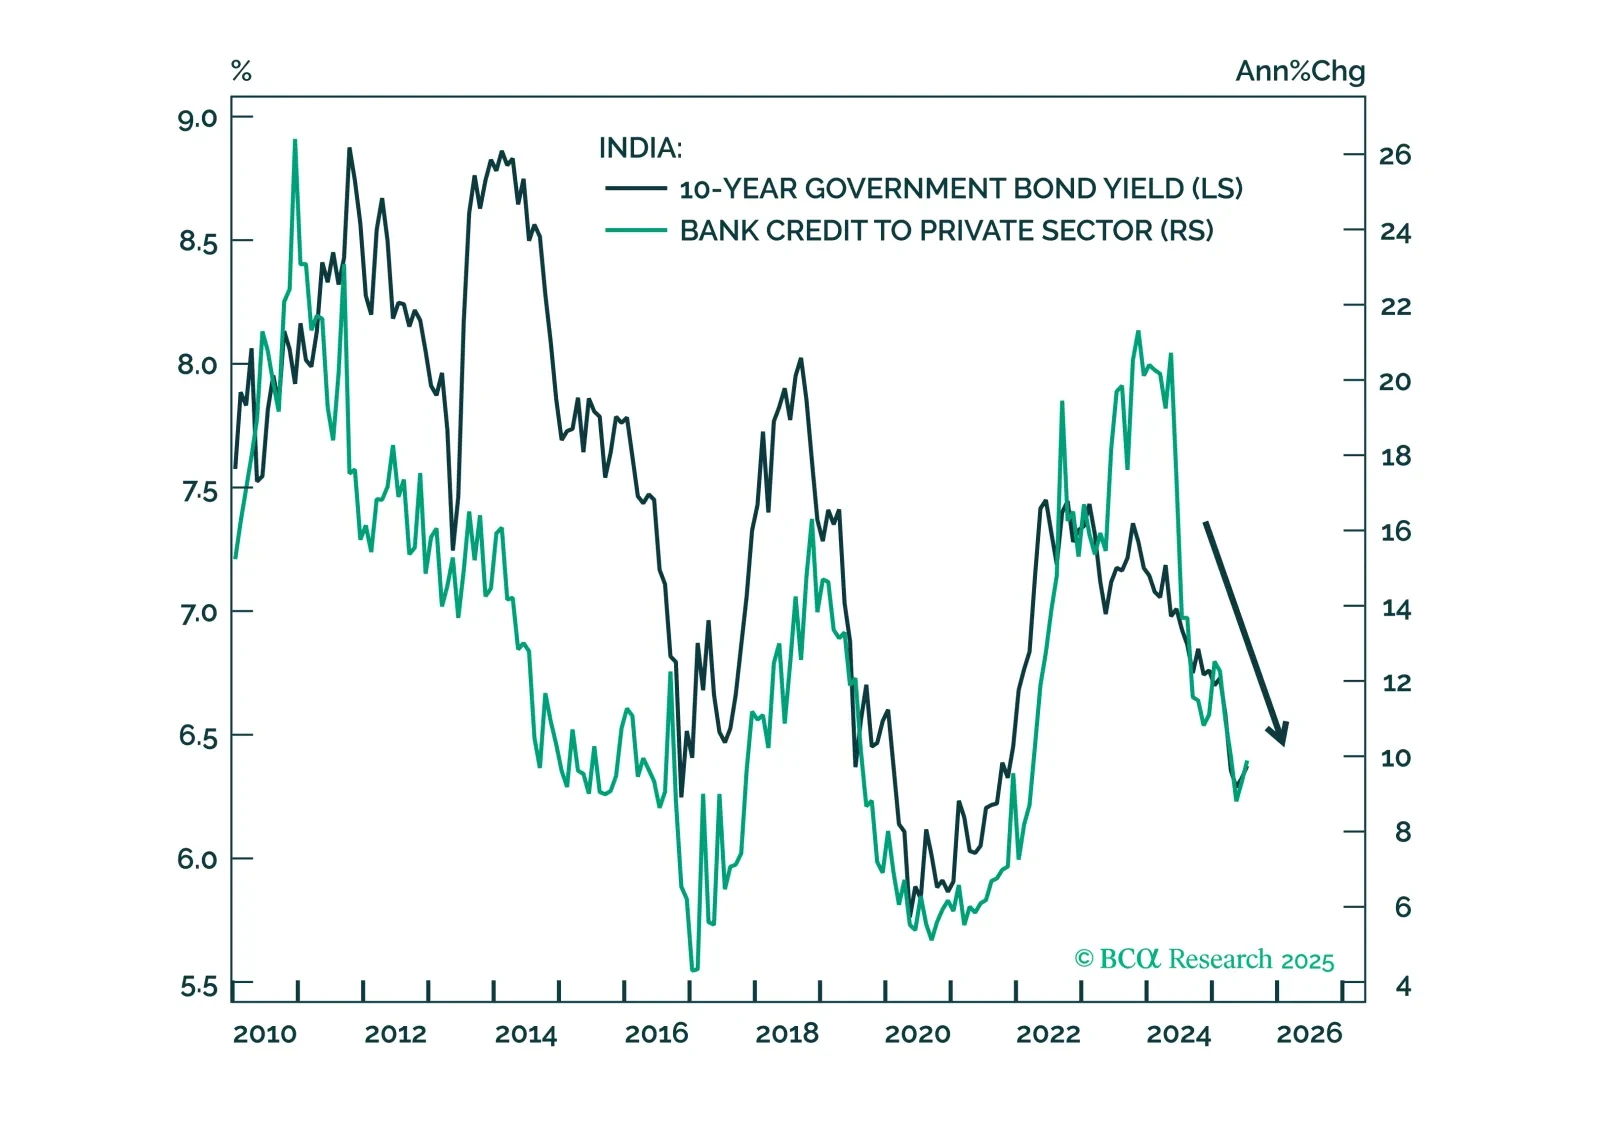
インドルピーは、成長の鈍化、厳しい国内政策、そして不安定な資本フローの中で、さらなる下落の可能性に弱い状態が続いています。貿易リスクや外部収支の悪化により、INRは新興市場アジアの他通貨に比べて引き続き出遅れると予想されます。
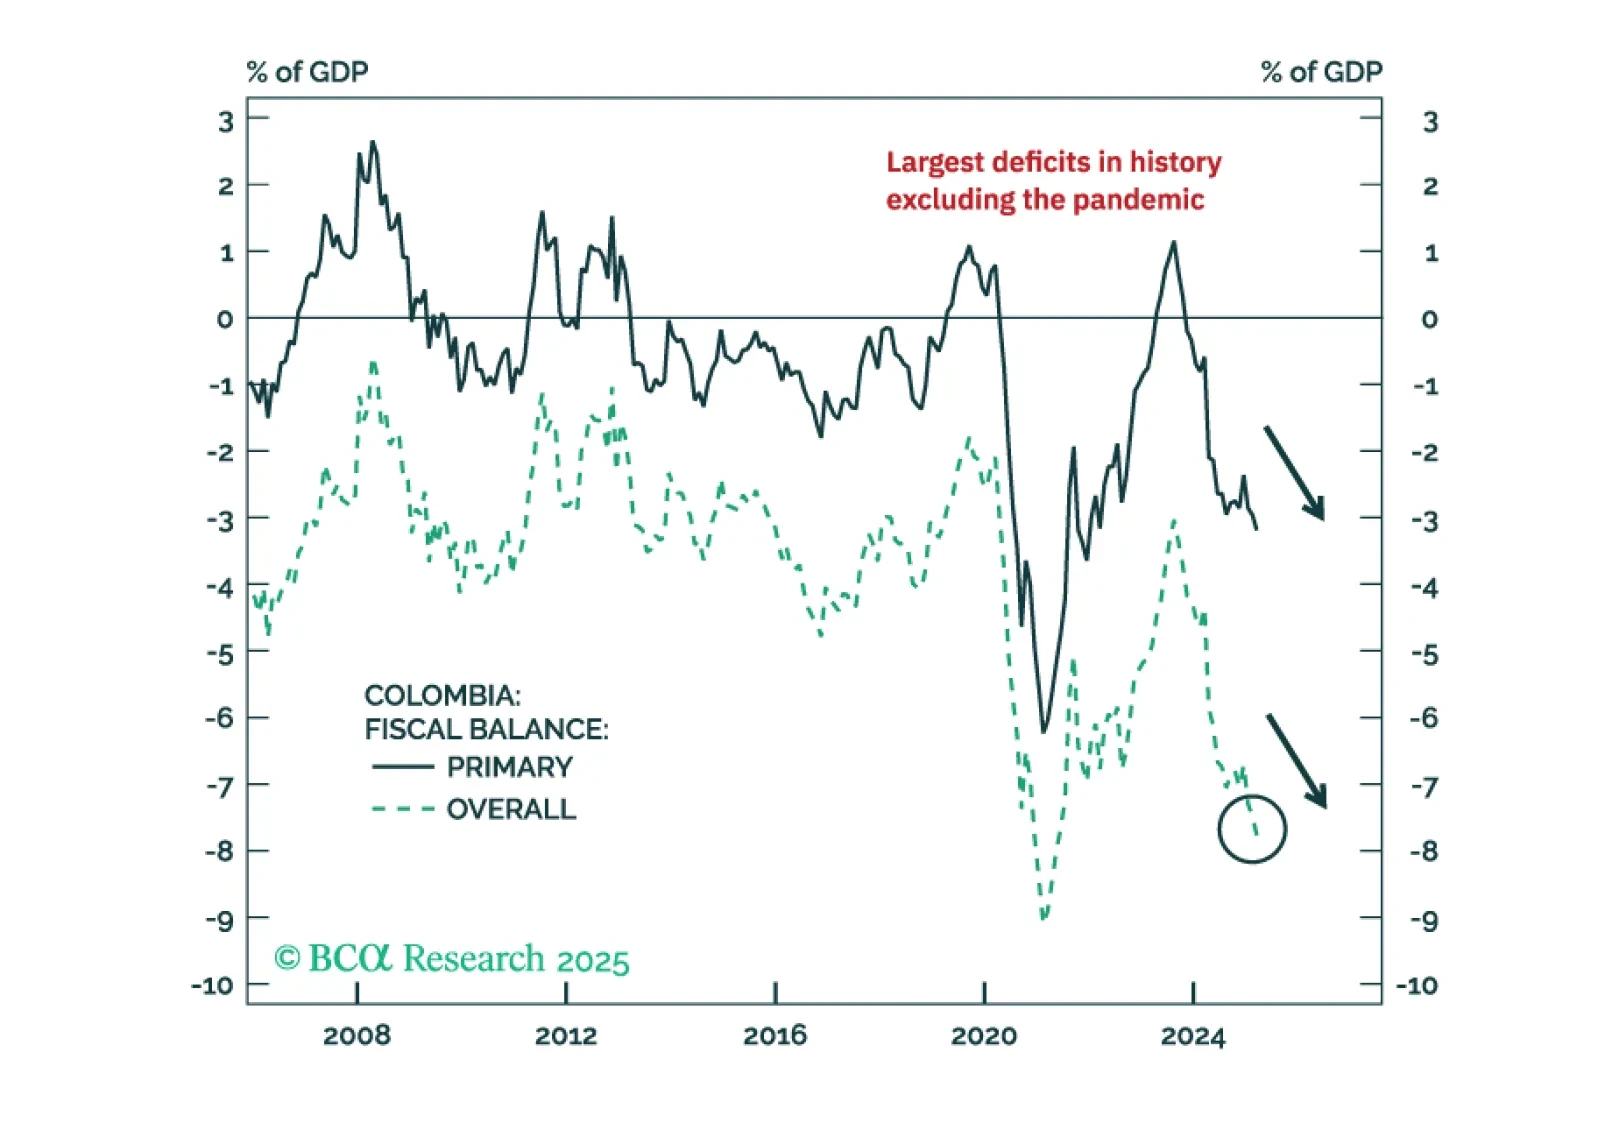
コロンビア市場は、今後12ヶ月で進行するマクロ環境の悪化という現実と、将来の正統派政策への期待の間で揺れることになるでしょう。リスクをバランスするために、コロンビアの株式、ローカル債券、及びソブリン債クレジットを、それぞれの新興国市場ベンチマークに対してアンダーウェイトからニュートラルに引き上げます。
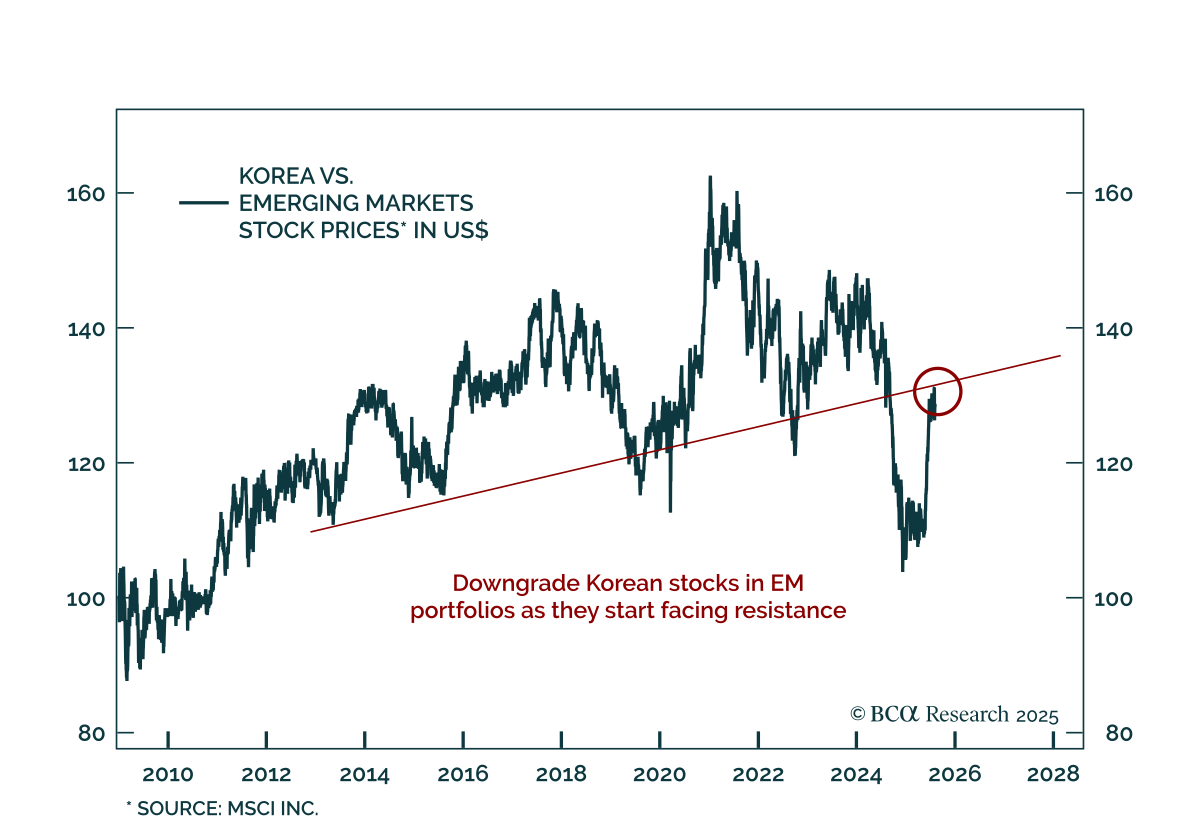
韓国: デフレショックが迫る 韓国: デフレショックが迫る 私たちの新興市場戦略家は、韓国株式の評価をオーバーウェイトからニュートラルに引き下げ、為替ヘッジなしで10年韓国債を長期保有することを推奨しています。 輸出の縮小によるデフレショックが韓国経済に波及し、現在の財政刺激策を圧倒するでしょう。米国関税の先取りが終了する中、来年にかけて輸出量と価格はどちらも収縮する見通しです。…
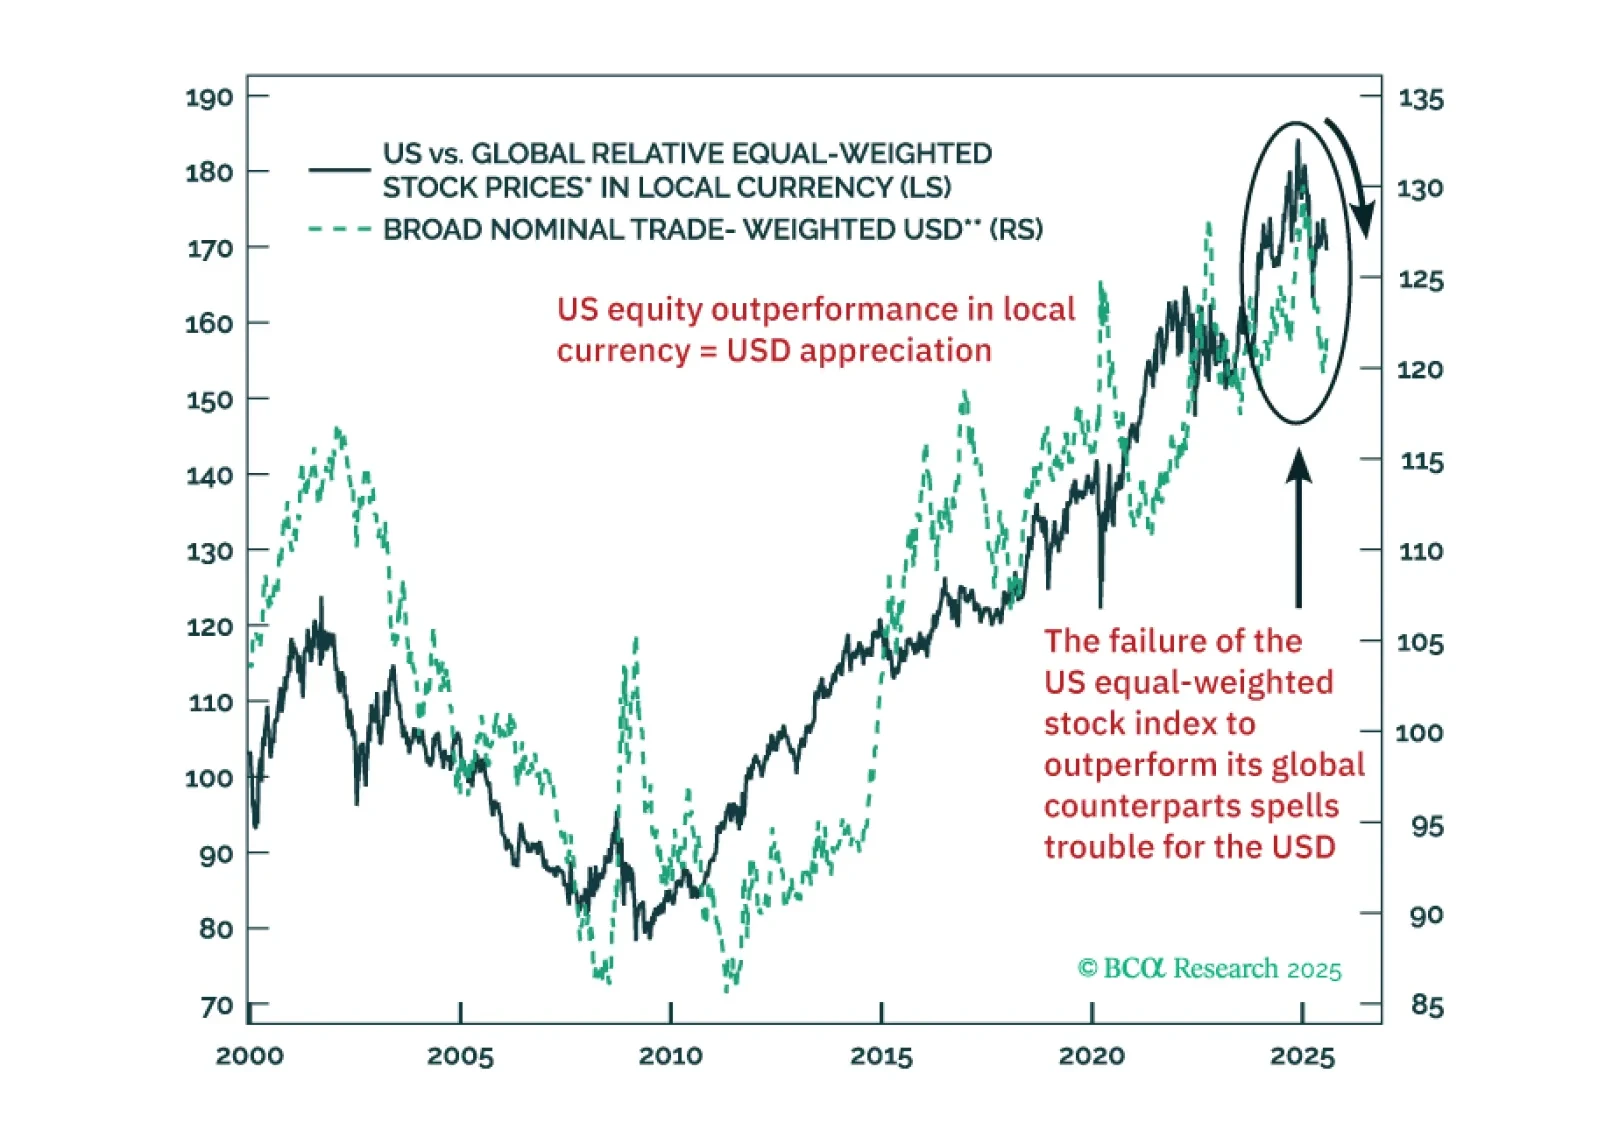
米国TMT株は驚異的な利益パフォーマンスを示しています。しかし、米国の大型テック以外では、グローバル・エクイティのファンダメンタルズとテクニカルは困難な状況です。短期的なドルの反発は見送るべきです。
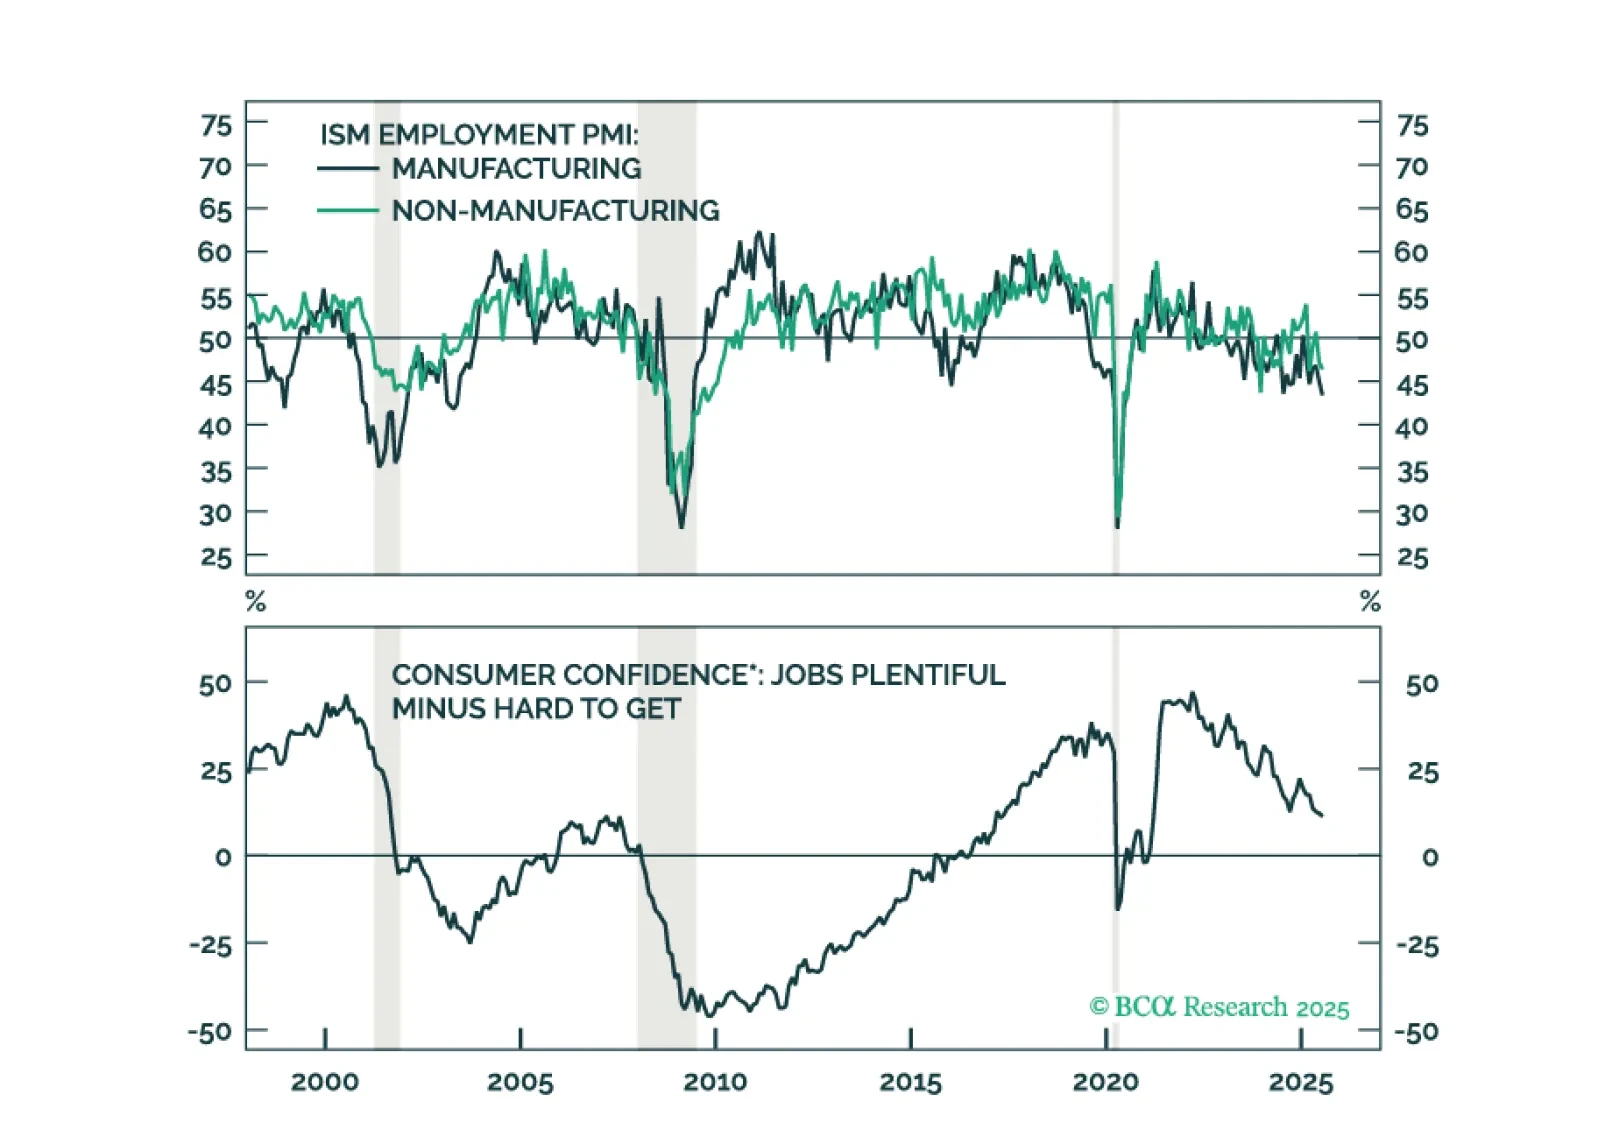
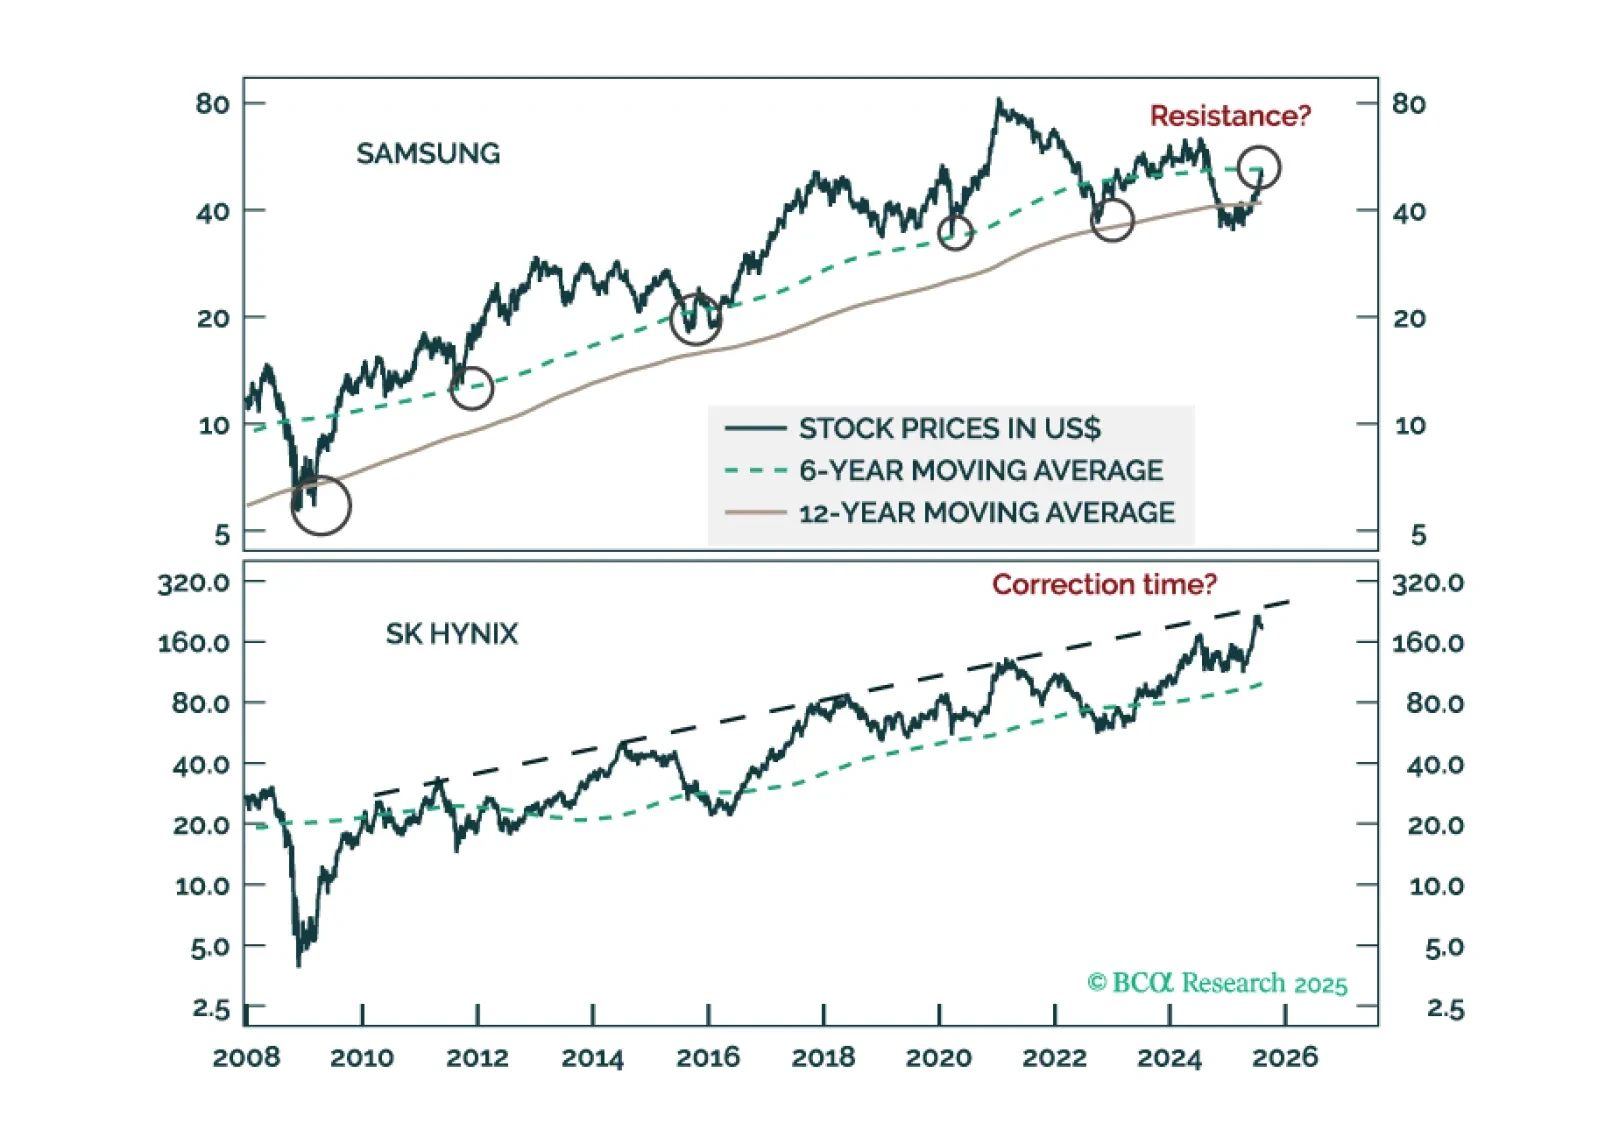
輸出縮小によるデフレショックが韓国経済全体に波及するでしょう。私たちはKOSPIをオーバーウェイトからニュートラルに格下げし、通貨ヘッジなしの10年物国内債券のロングポジションを再確認します。