新興市場
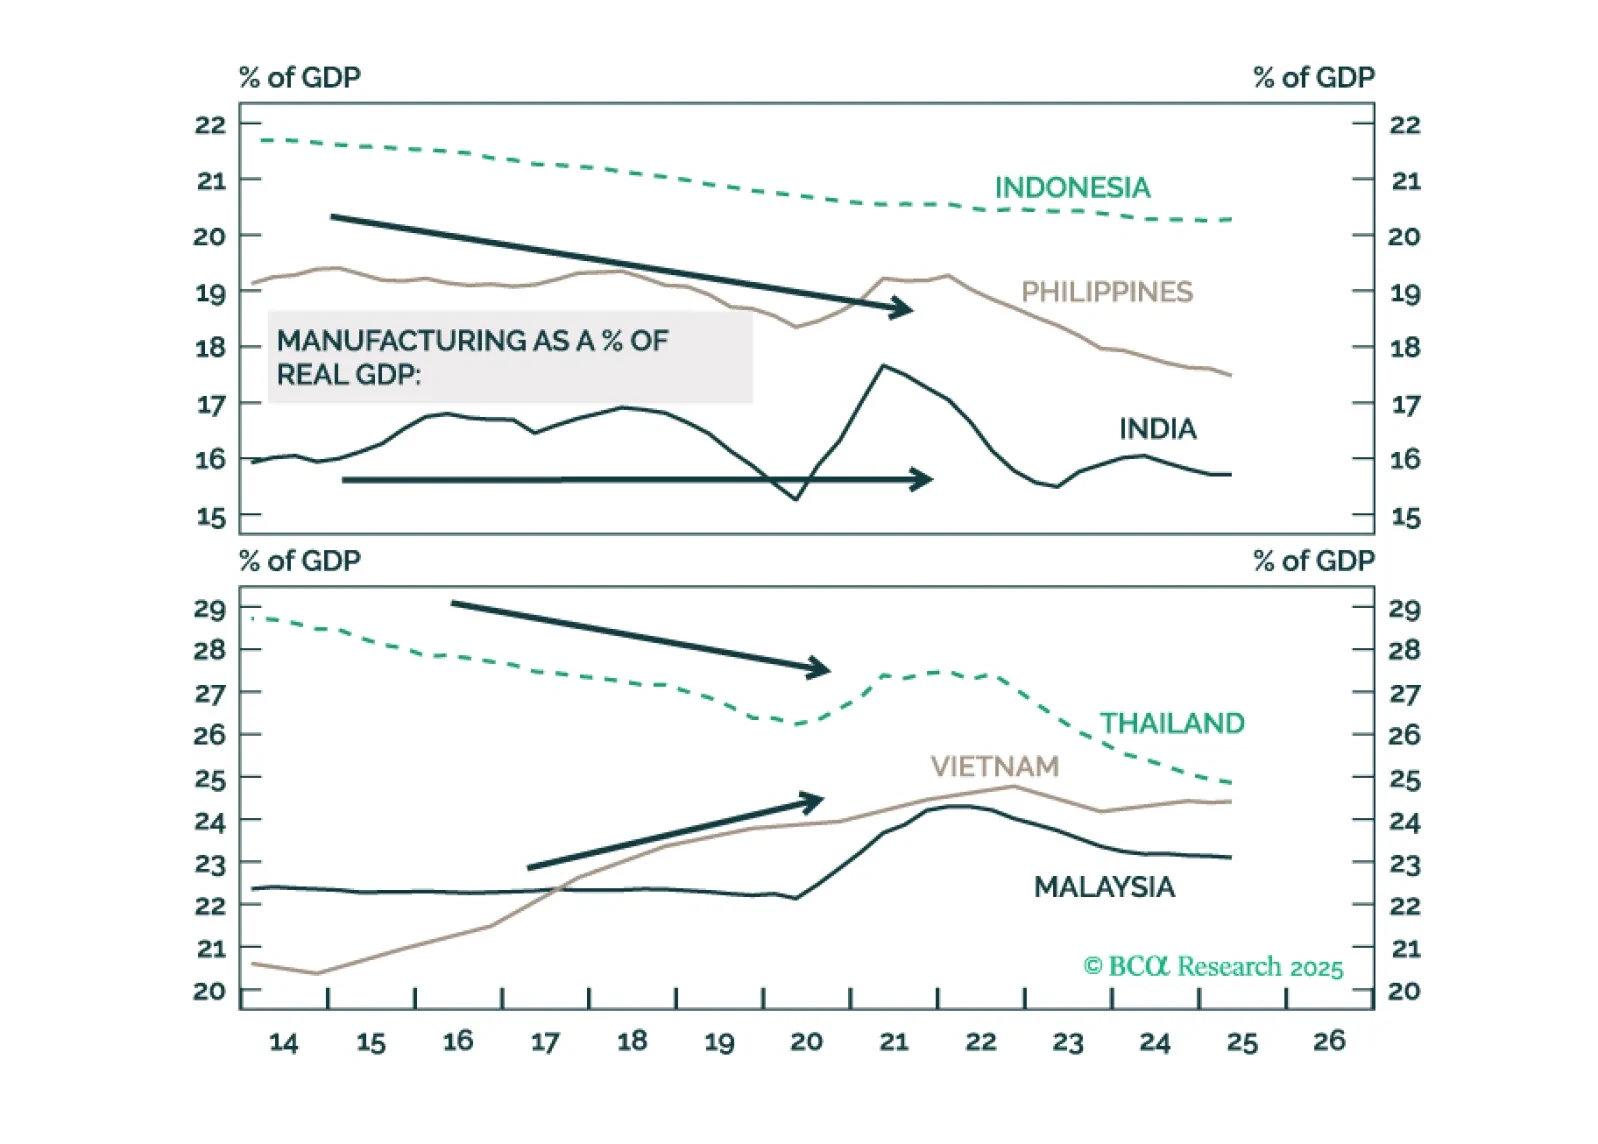
投資家は今後数年間で中国からの製造業移転に伴うASEANおよびインド経済の活発な成長を当てにすべきではありません。
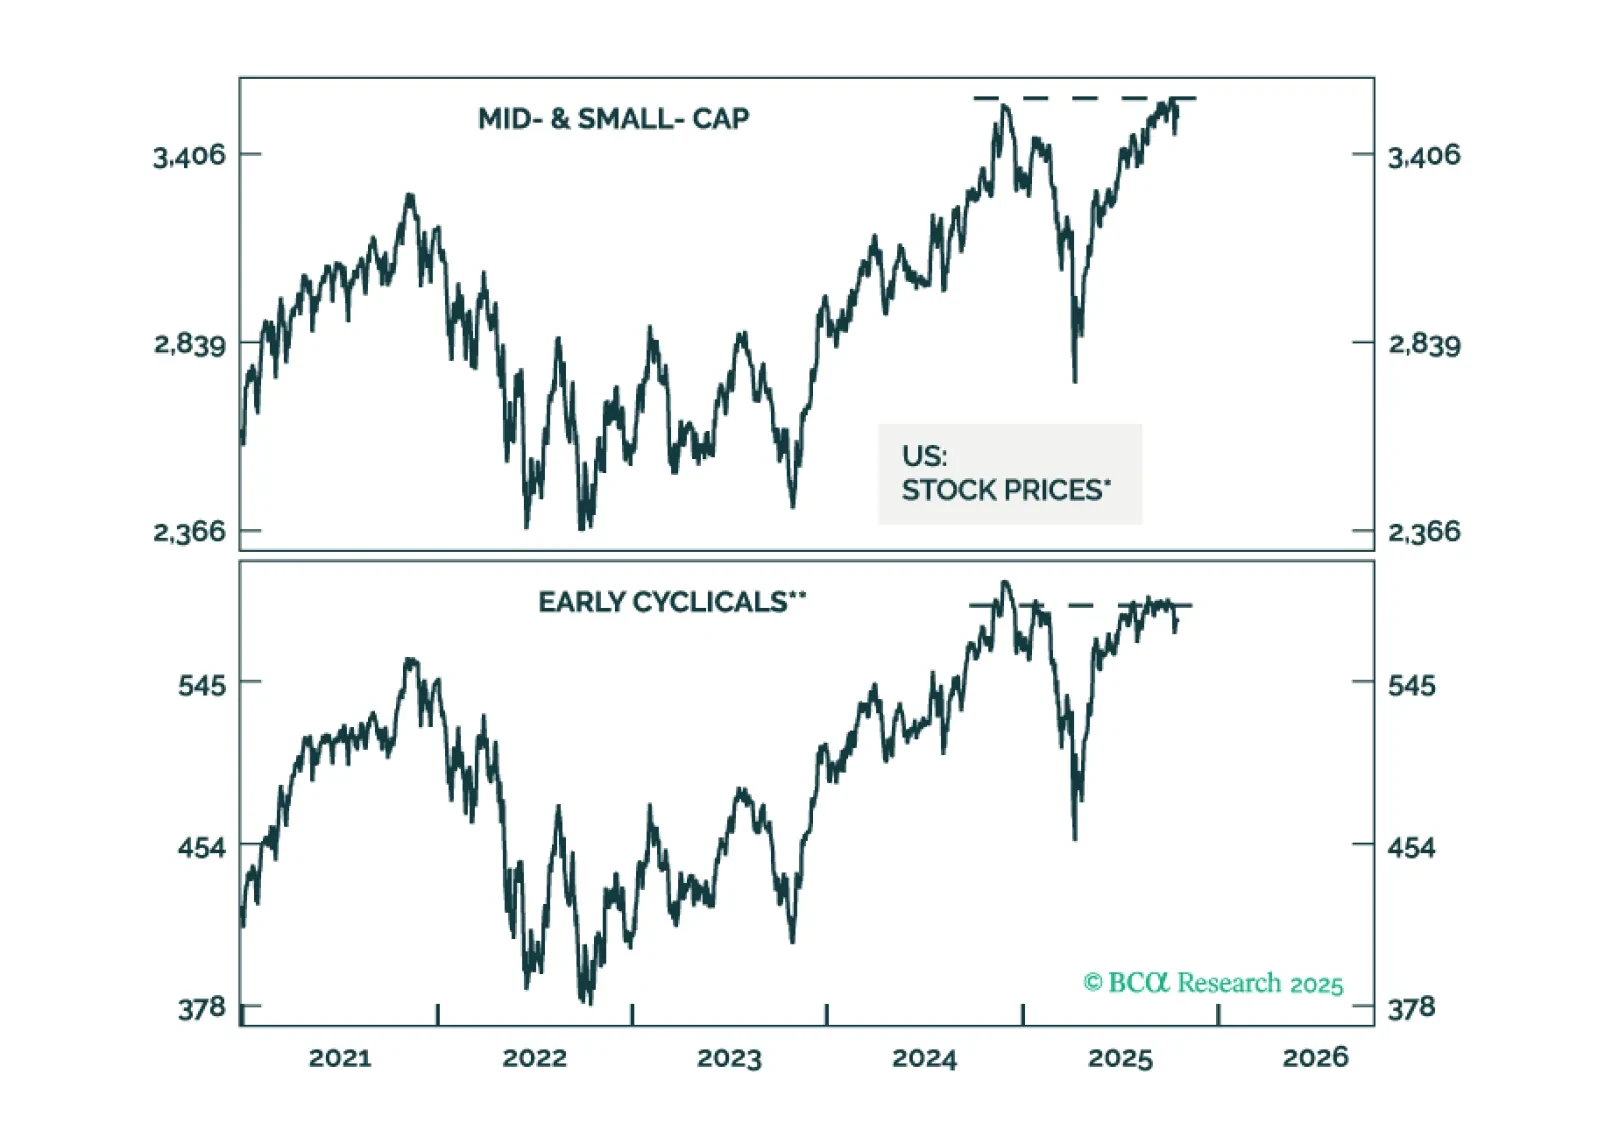
世界市場において、投機的な動きが特定のエクイティセグメントの健全なファンダメンタルズと絡み合い、投資家を困惑させています。本レポートは、過度な価格上昇と健全なファンダメンタルズを区別することを目的としています。
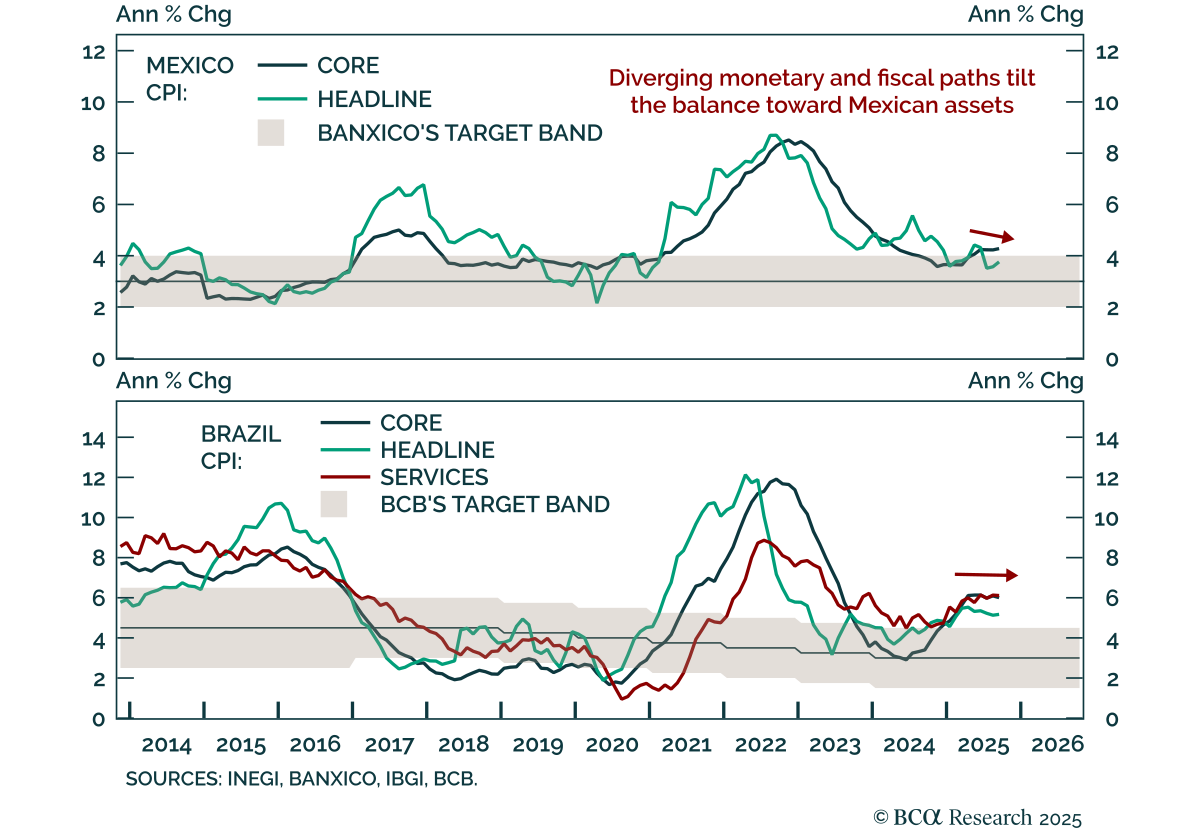
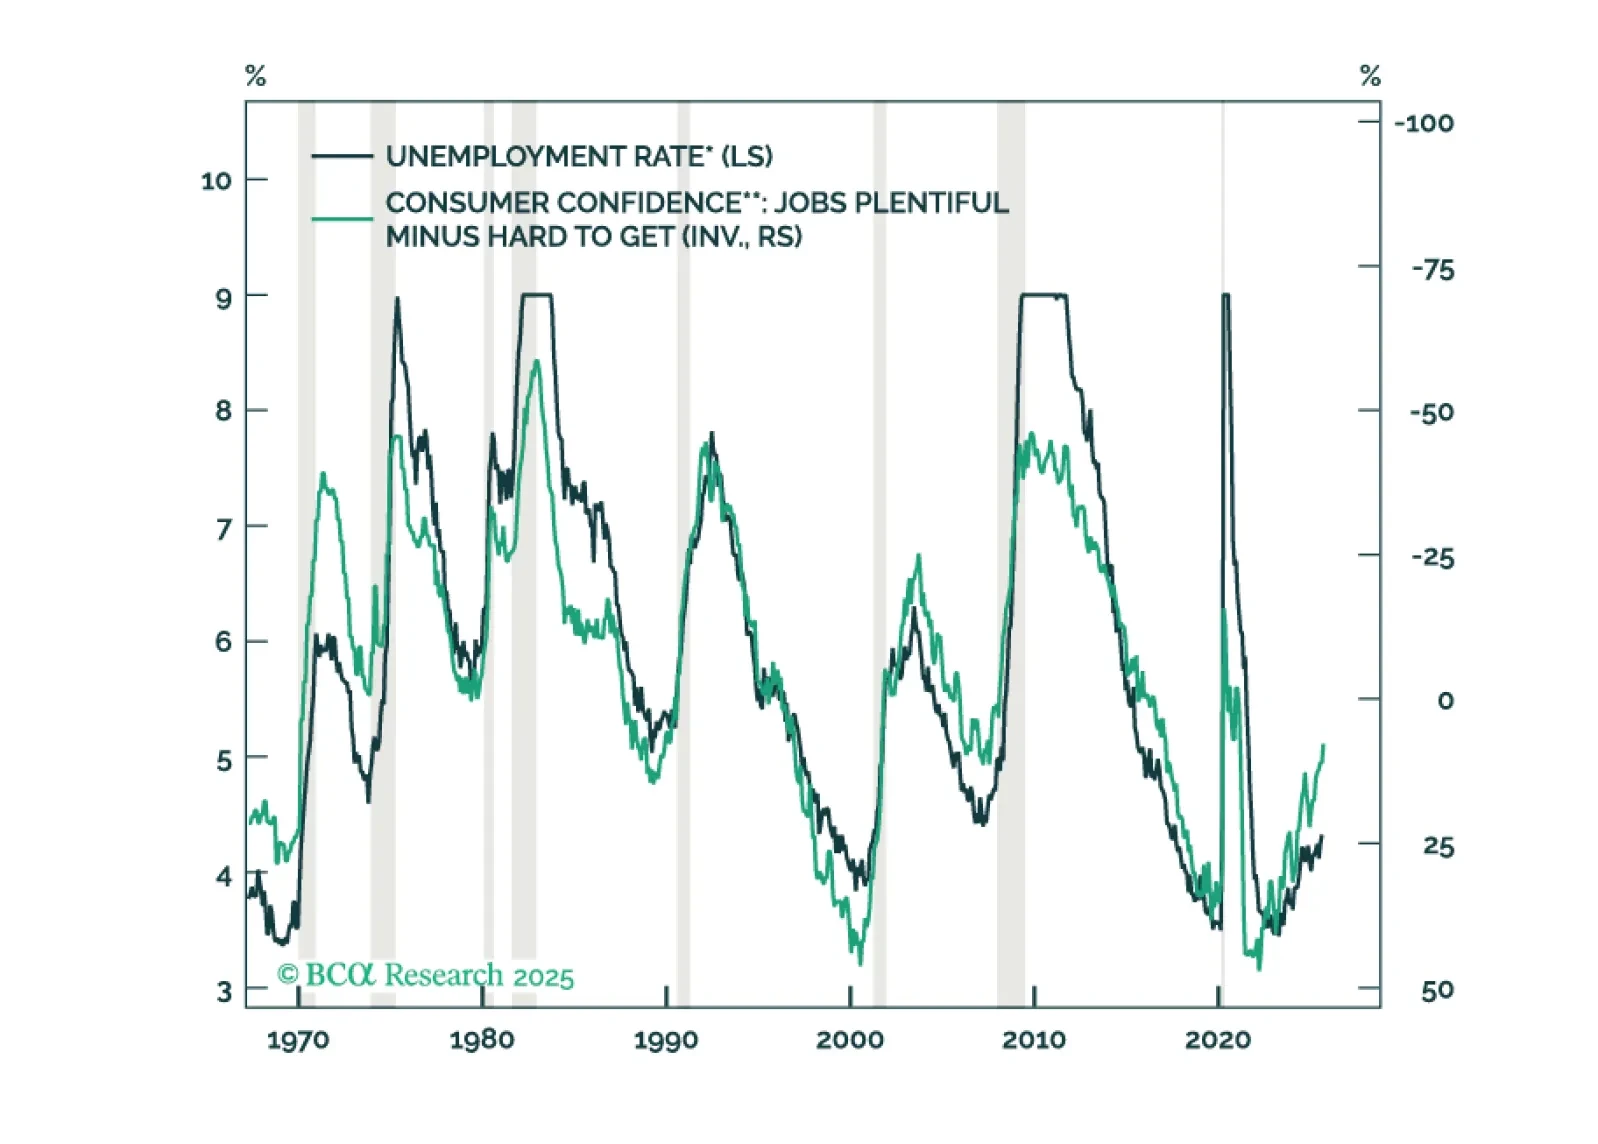
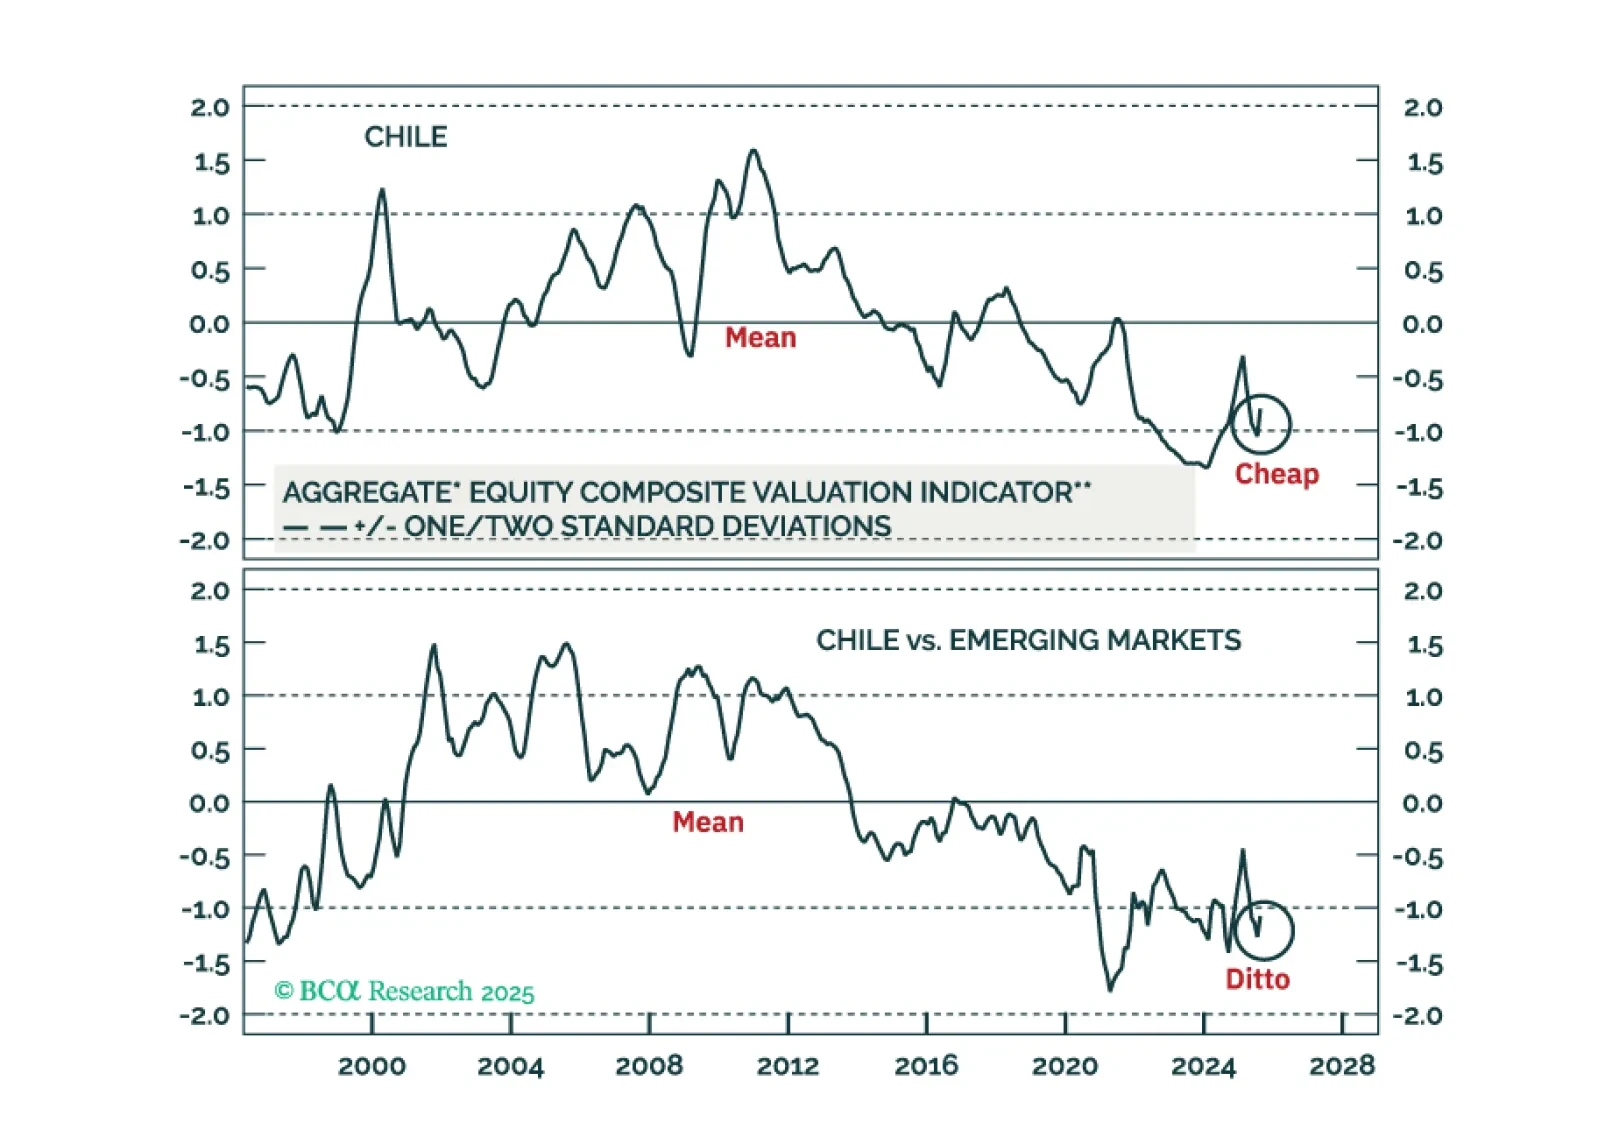
チリのエクイティは構造的な再評価が進行中です。ビジネス寄りの政権への政治的転換、穏やかなマクロ環境、および堅調な為替レートが、新興市場の同業他社に対するチリ市場のアウトパフォーマンスを促進するでしょう。
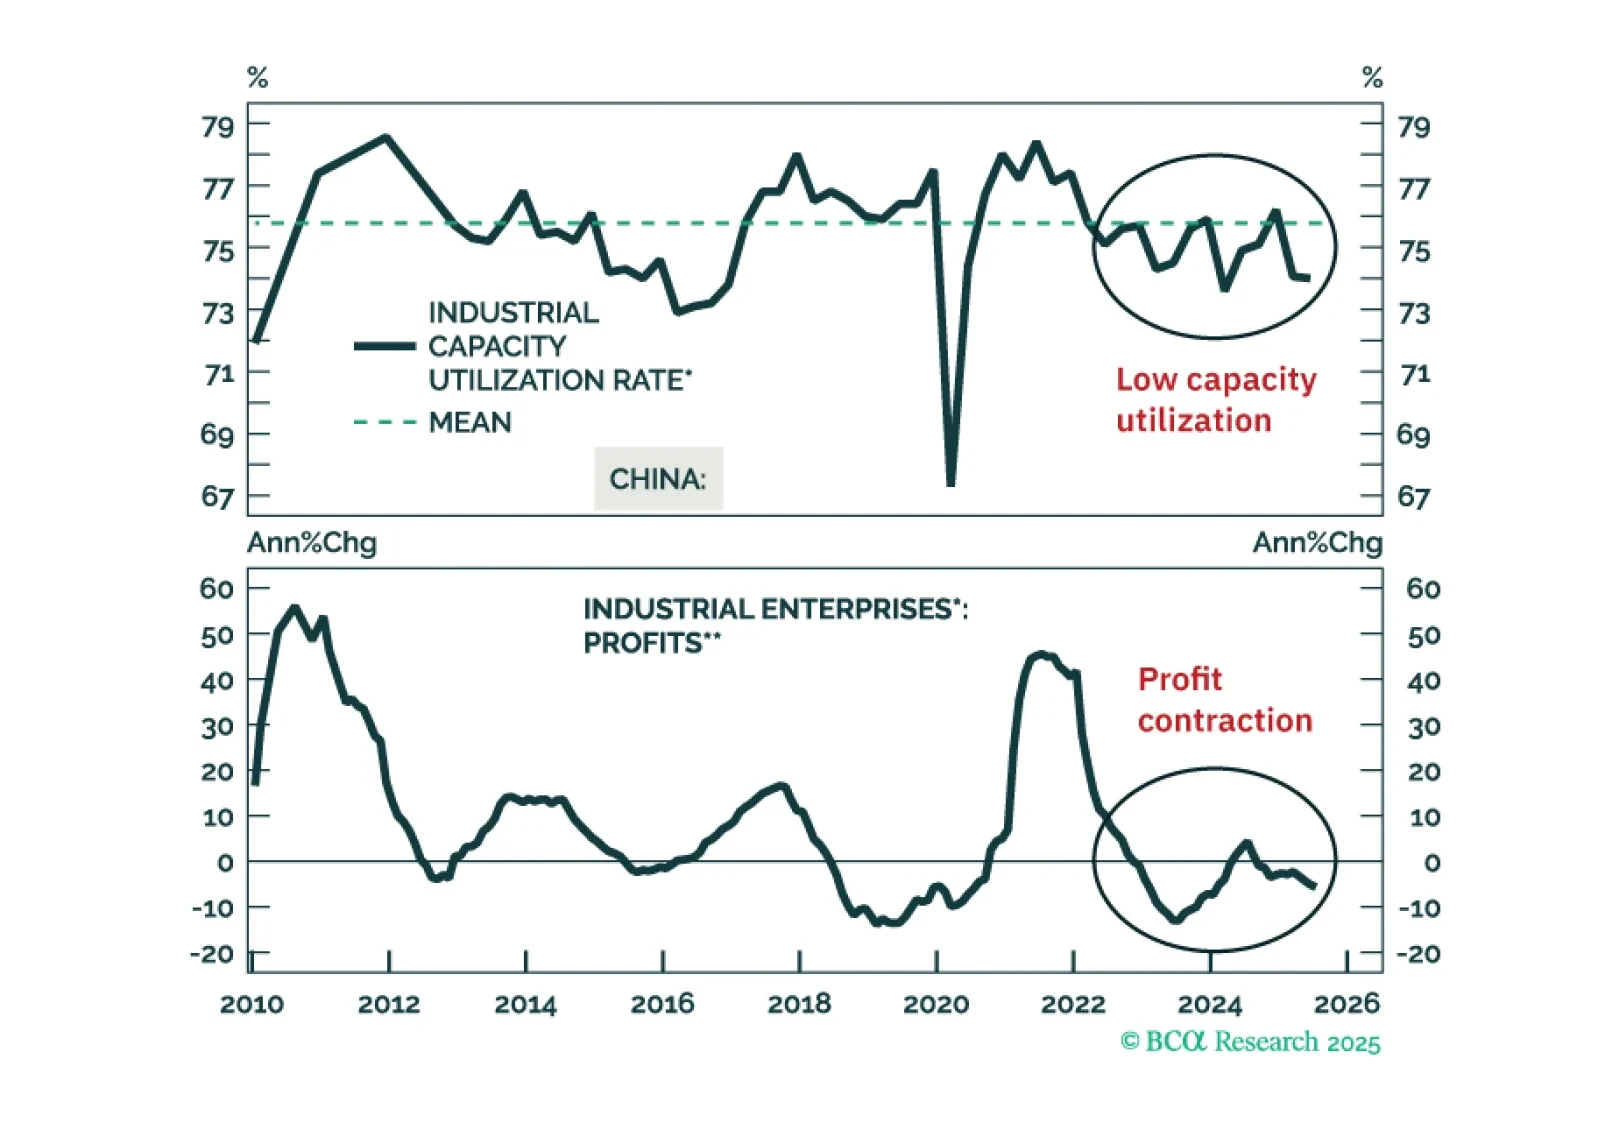
中国の政策主導の制約は、創造的破壊プロセスの「破壊」の部分を妨げています。その代わりに、過剰生産能力、デフレーション、低収益性を固定化させます。我々は、中国株の上昇を絶対的な観点で追いかけることには消極的です。

インドネシアの政策緩和は国内需要を押し上げるが、インフレを助長します。経常収支赤字は拡大し、ルピアは下落するでしょう。ルピアをショートで維持し、インドネシア株、国内債券、ソブリン信用をそれぞれの新興市場ポートフォリオでアンダーウェイトにしてください。
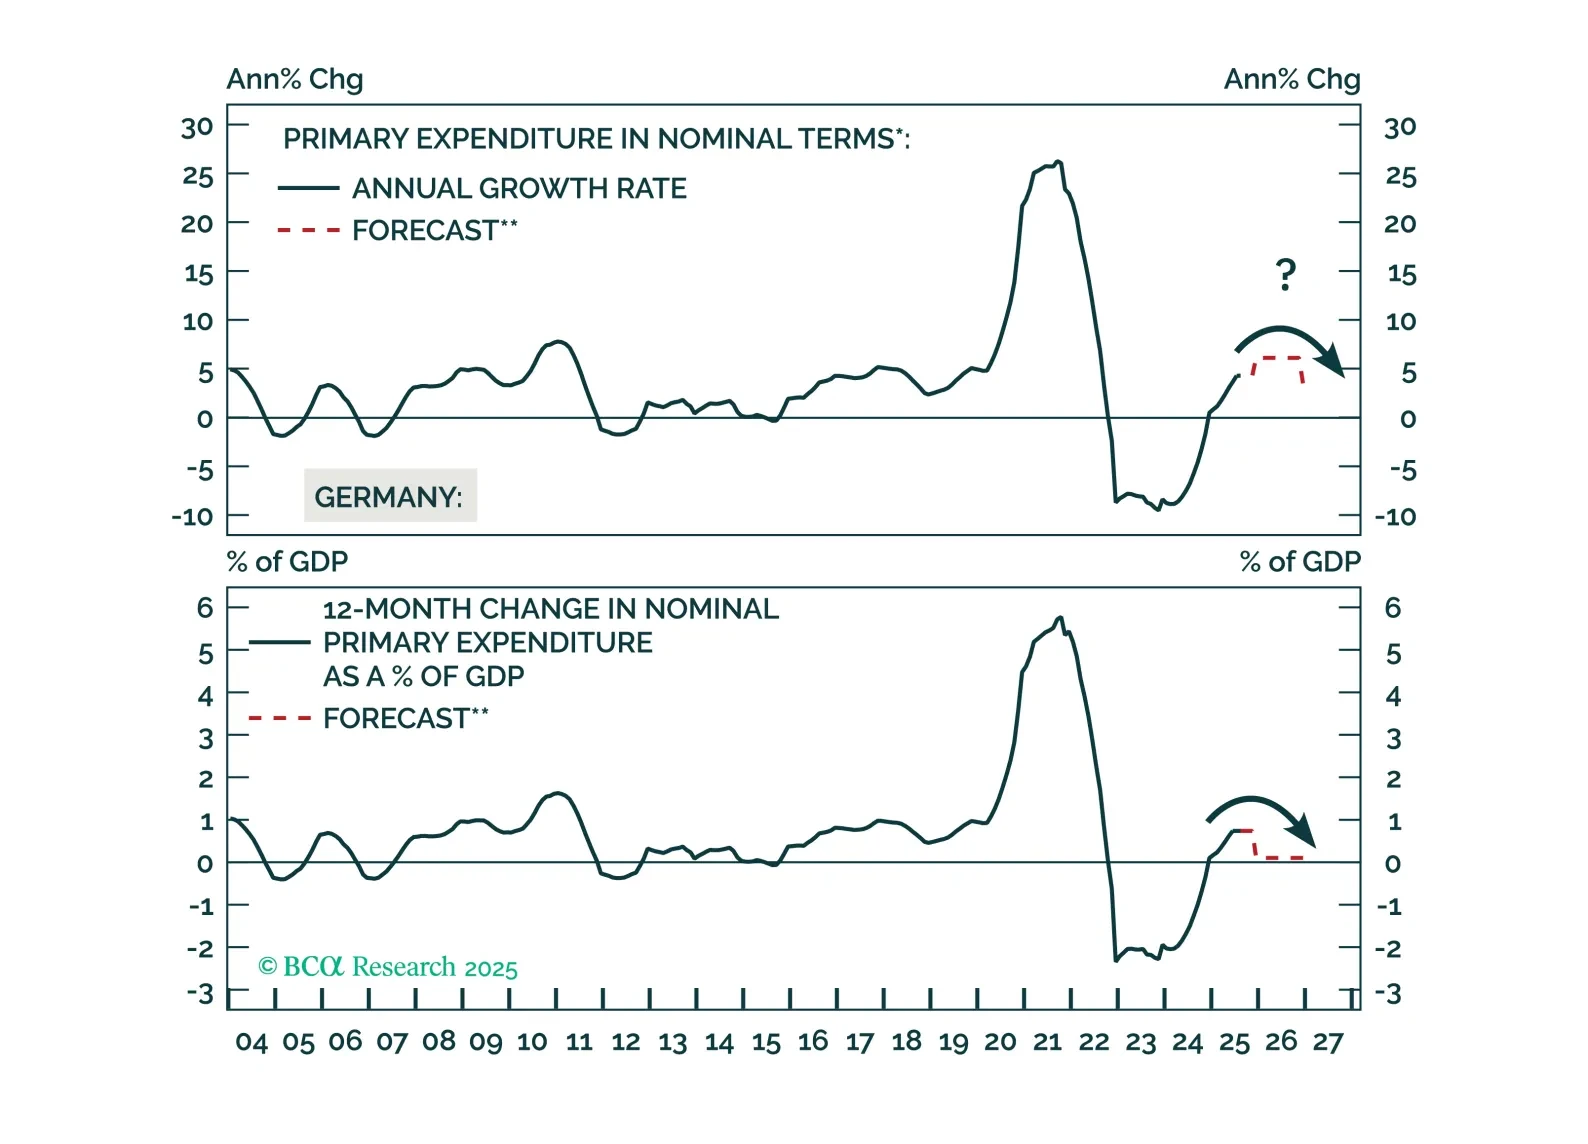
コア・ヨーロッパの産業セクターは、米国の関税と強いユーロの影響で今後数ヶ月間に後退するでしょう。投資家は、中央ヨーロッパの債券をロングポジションにすることで、差し迫ったデフレショックを活用できます。ただし、ユーロに対する通貨リスクをヘッジする必要があります。
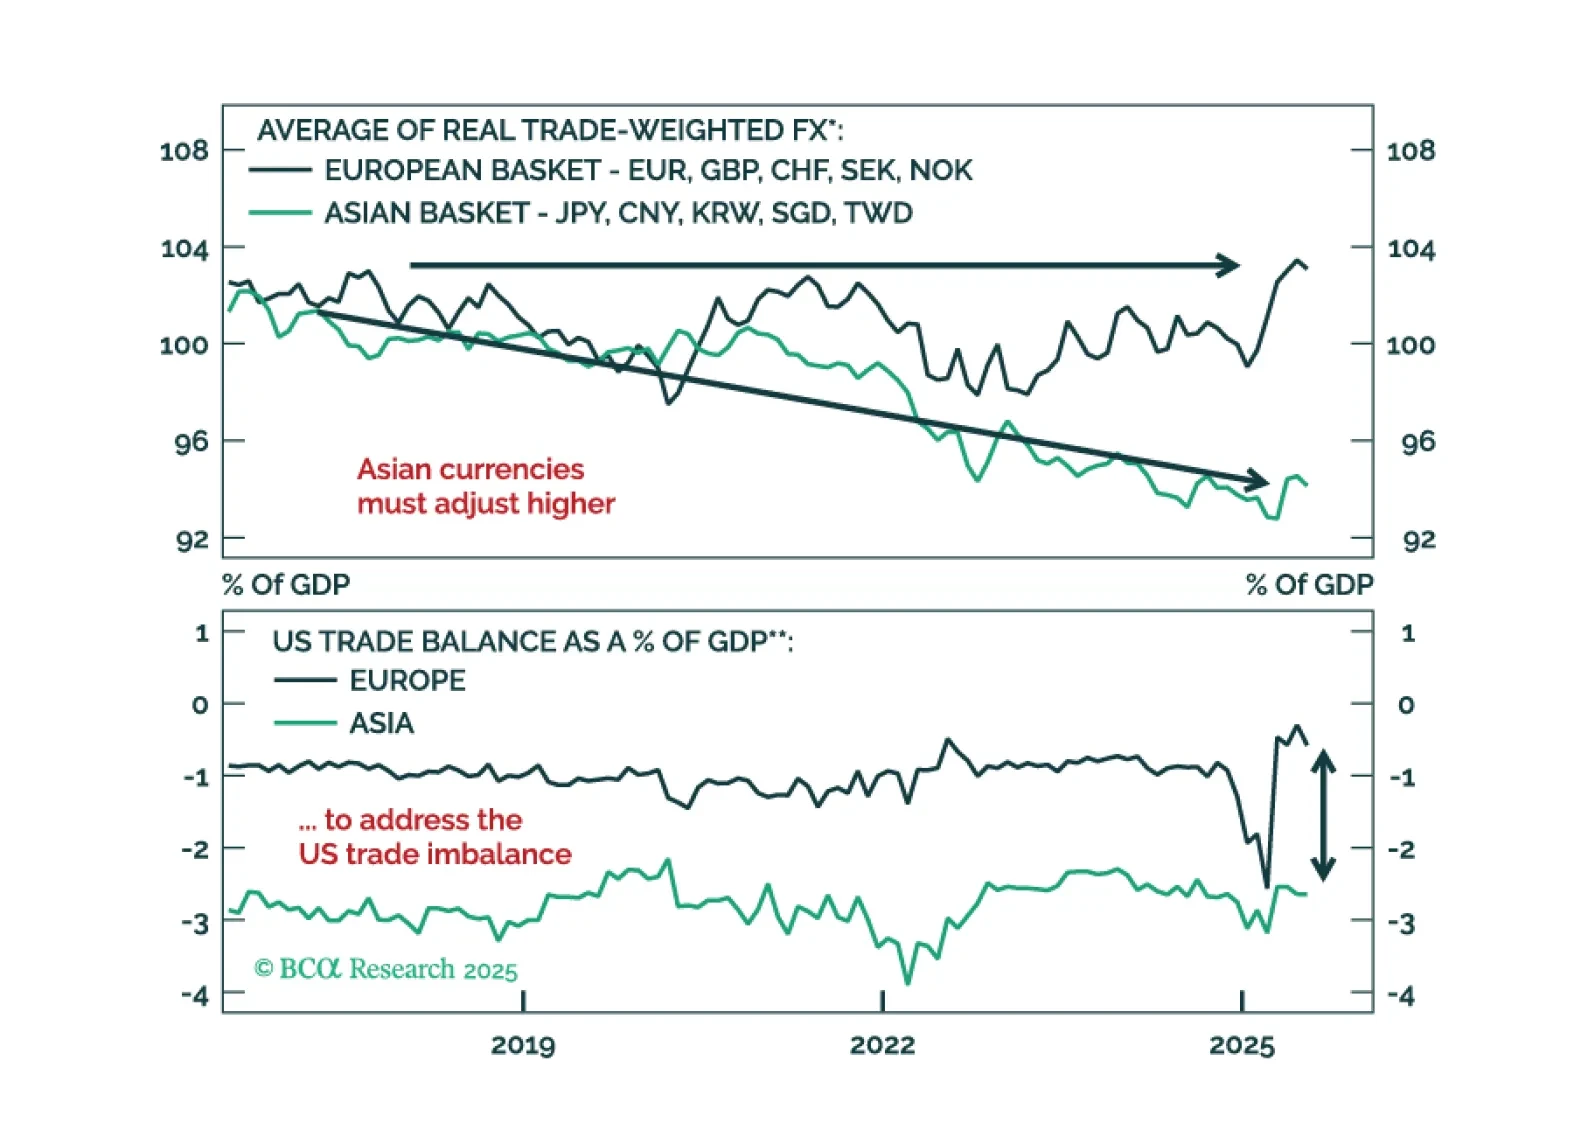
米連邦準備制度の利下げ後の一時的な米ドルラリーは、ショートドルポジションをリセットする最後のチャンスを提供するでしょう。アジアの割安な通貨が次の米ドル下落の主役となる理由と、今どのようにポジションを取るべきかをご覧ください。