新興市場
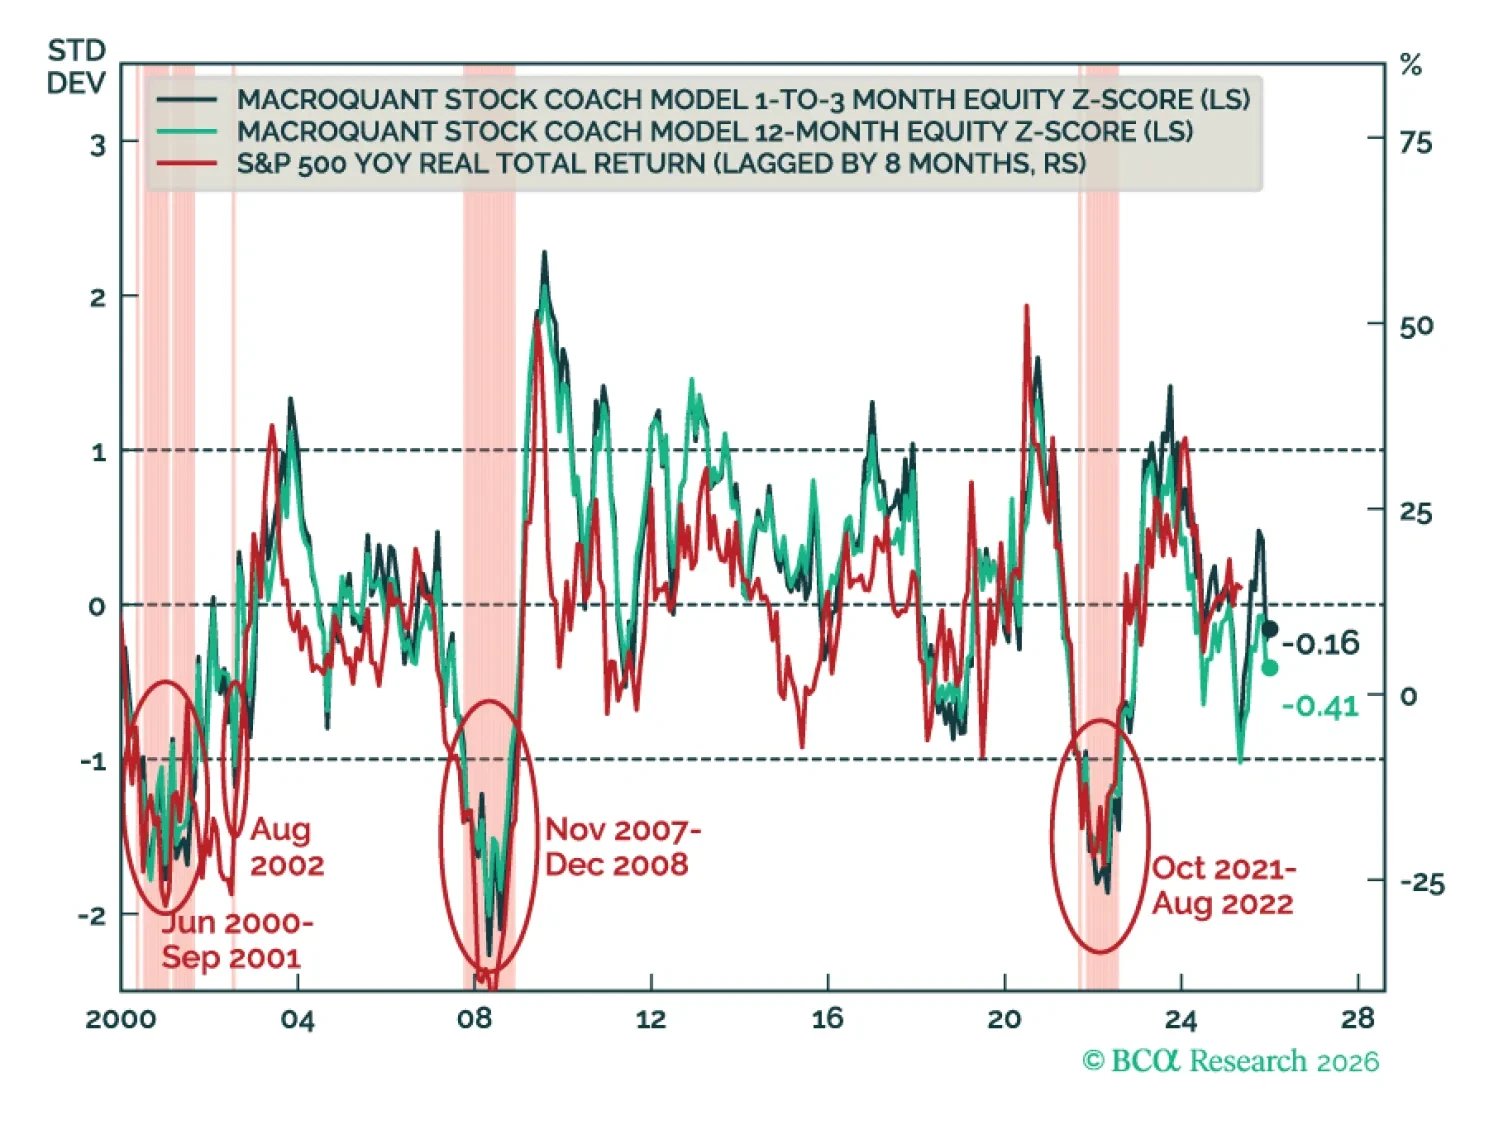
マクロクォントはエクイティをややアンダーウェイトと推奨し、フィクスト・インカムのポートフォリオではベンチマークより短めのデュレーションを志向し、米ドルに対して弱気を維持し、原油と銅をオーバーウェイトに格上げし、金に対しては強気である。
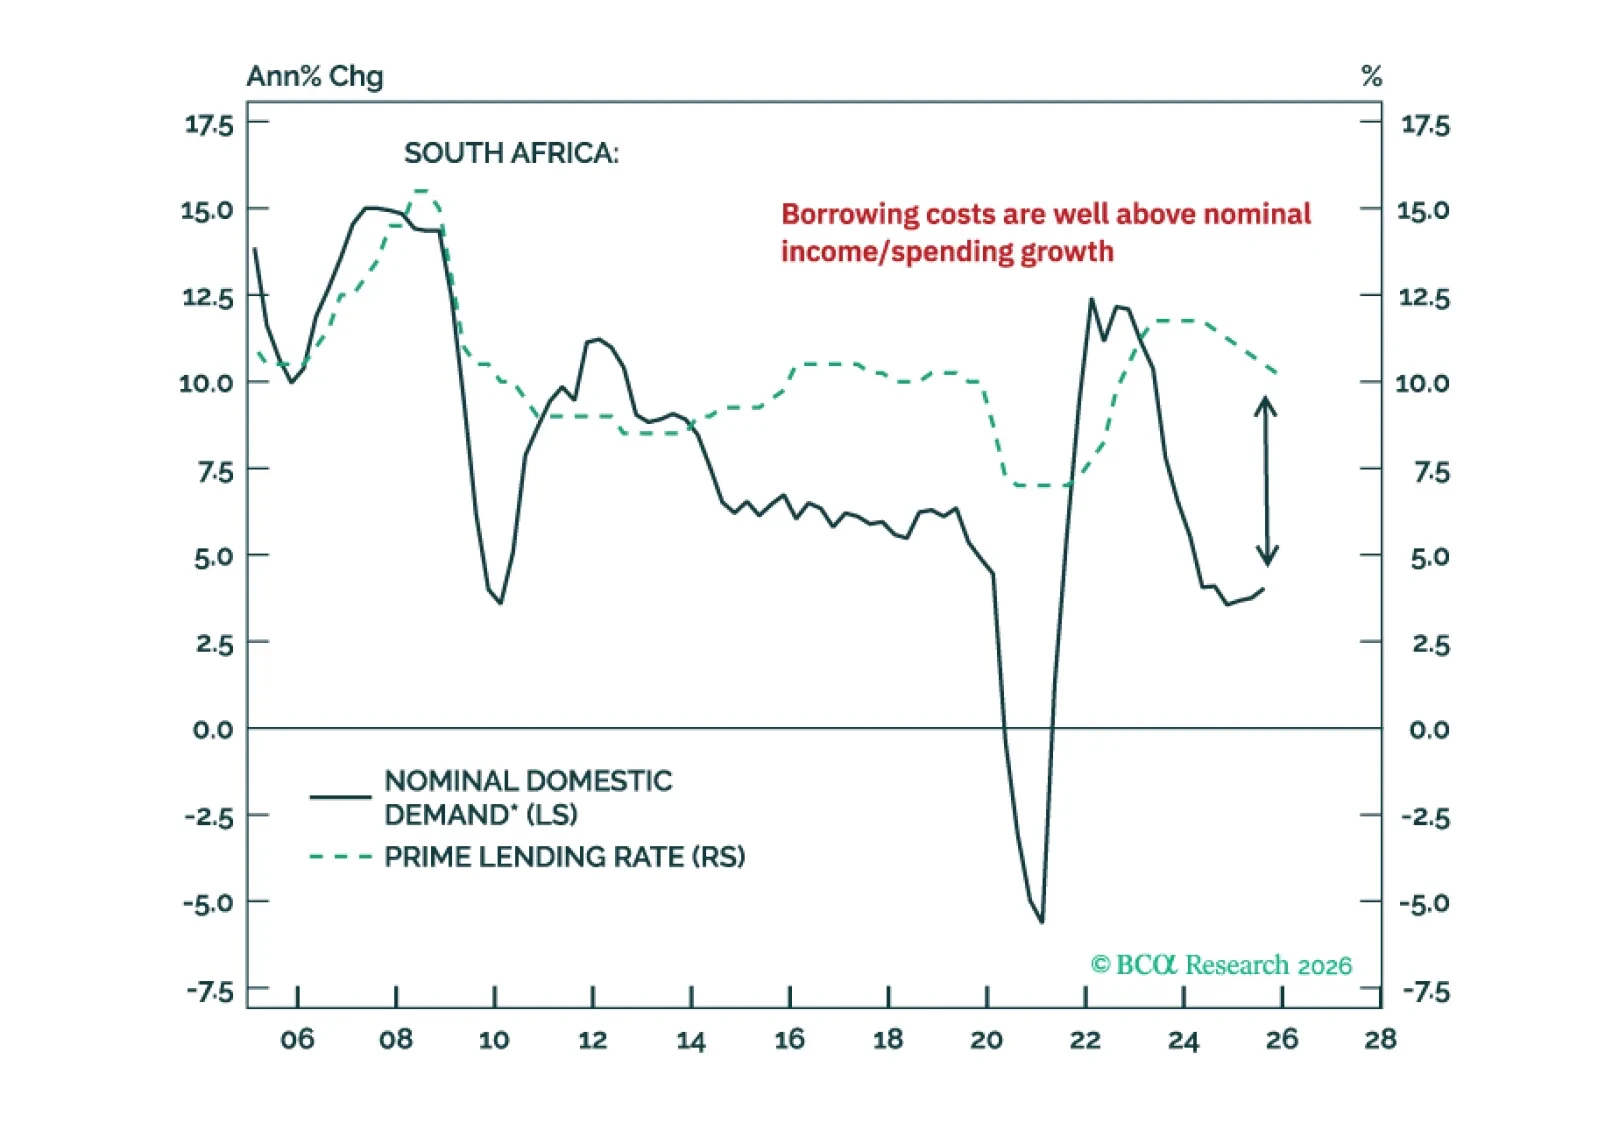
貴金属ブームは南アフリカ経済の苦境を解消していない。公的債務の持続可能性の問題も改善していない。投資家は南アフリカの株式、債券、通貨の反転に備えるべきだ。
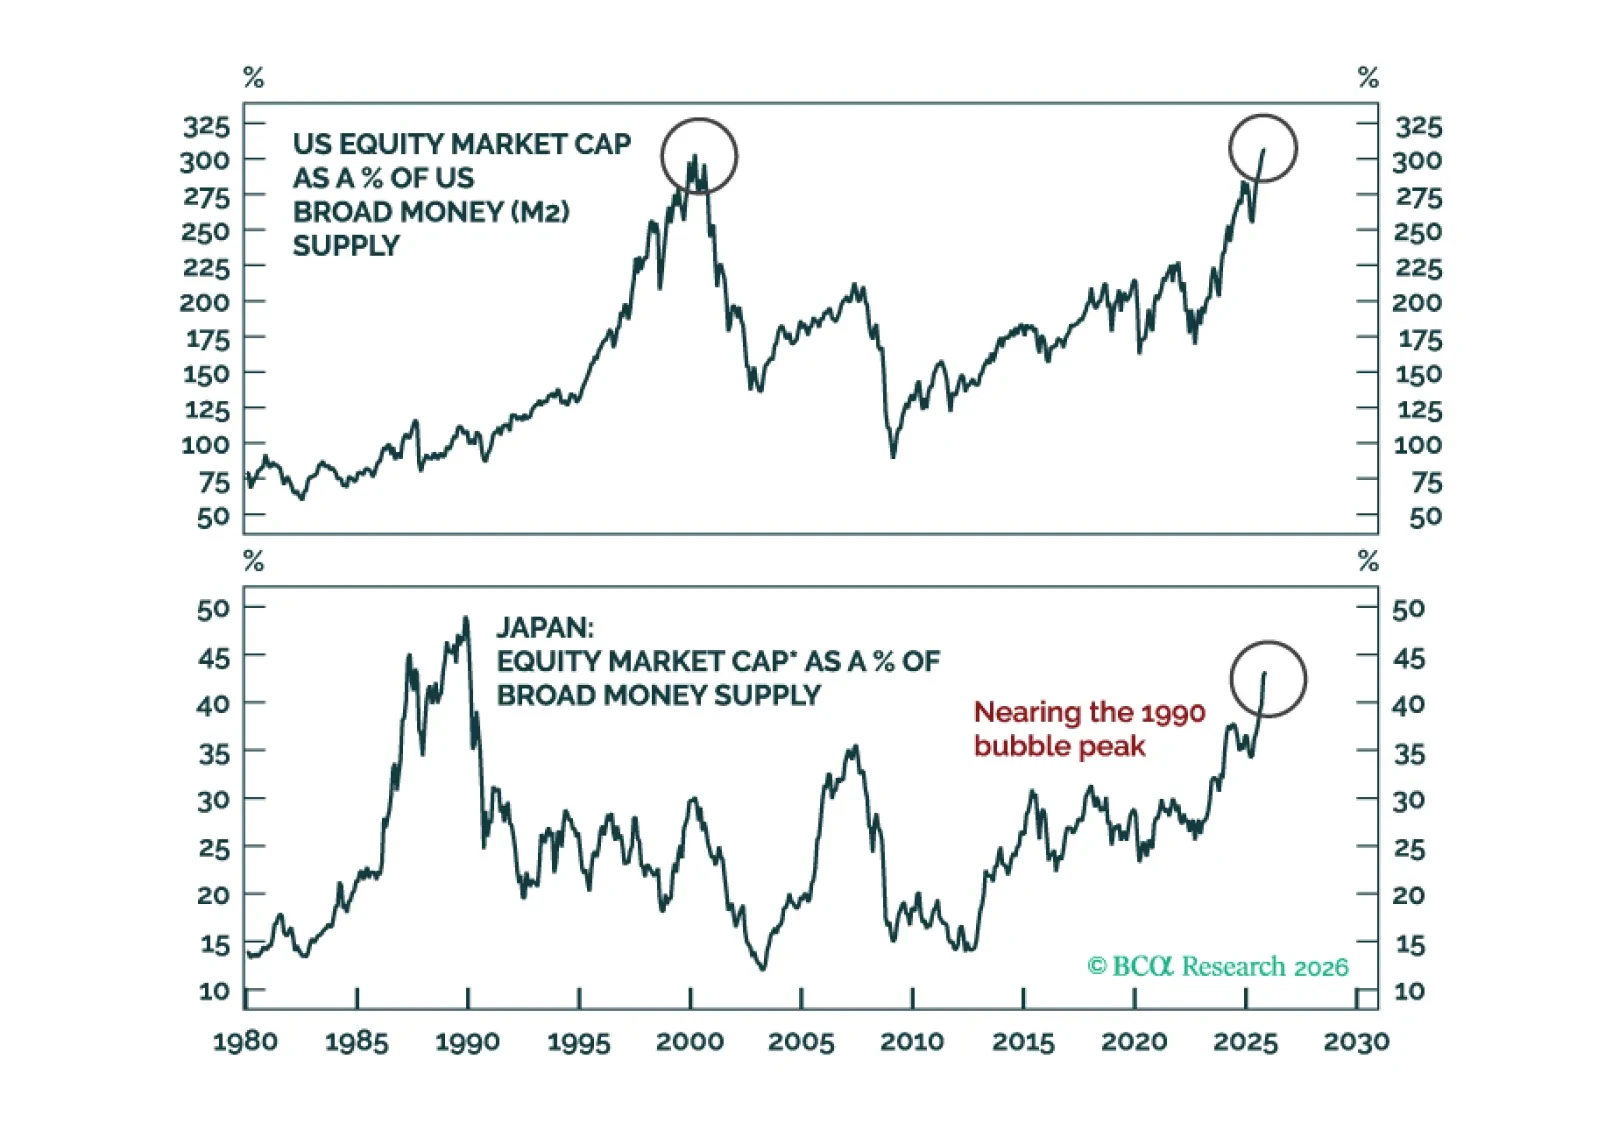
主要な技術的な分岐点では、市場は持続的なブレークアウトを行う前に一時的に後退するか、ブレークアウトを試みるものの大幅に下落する(つまり、フェイクアウト)ことがあります。私たちは後者の動きが展開される可能性が高いと考えています。
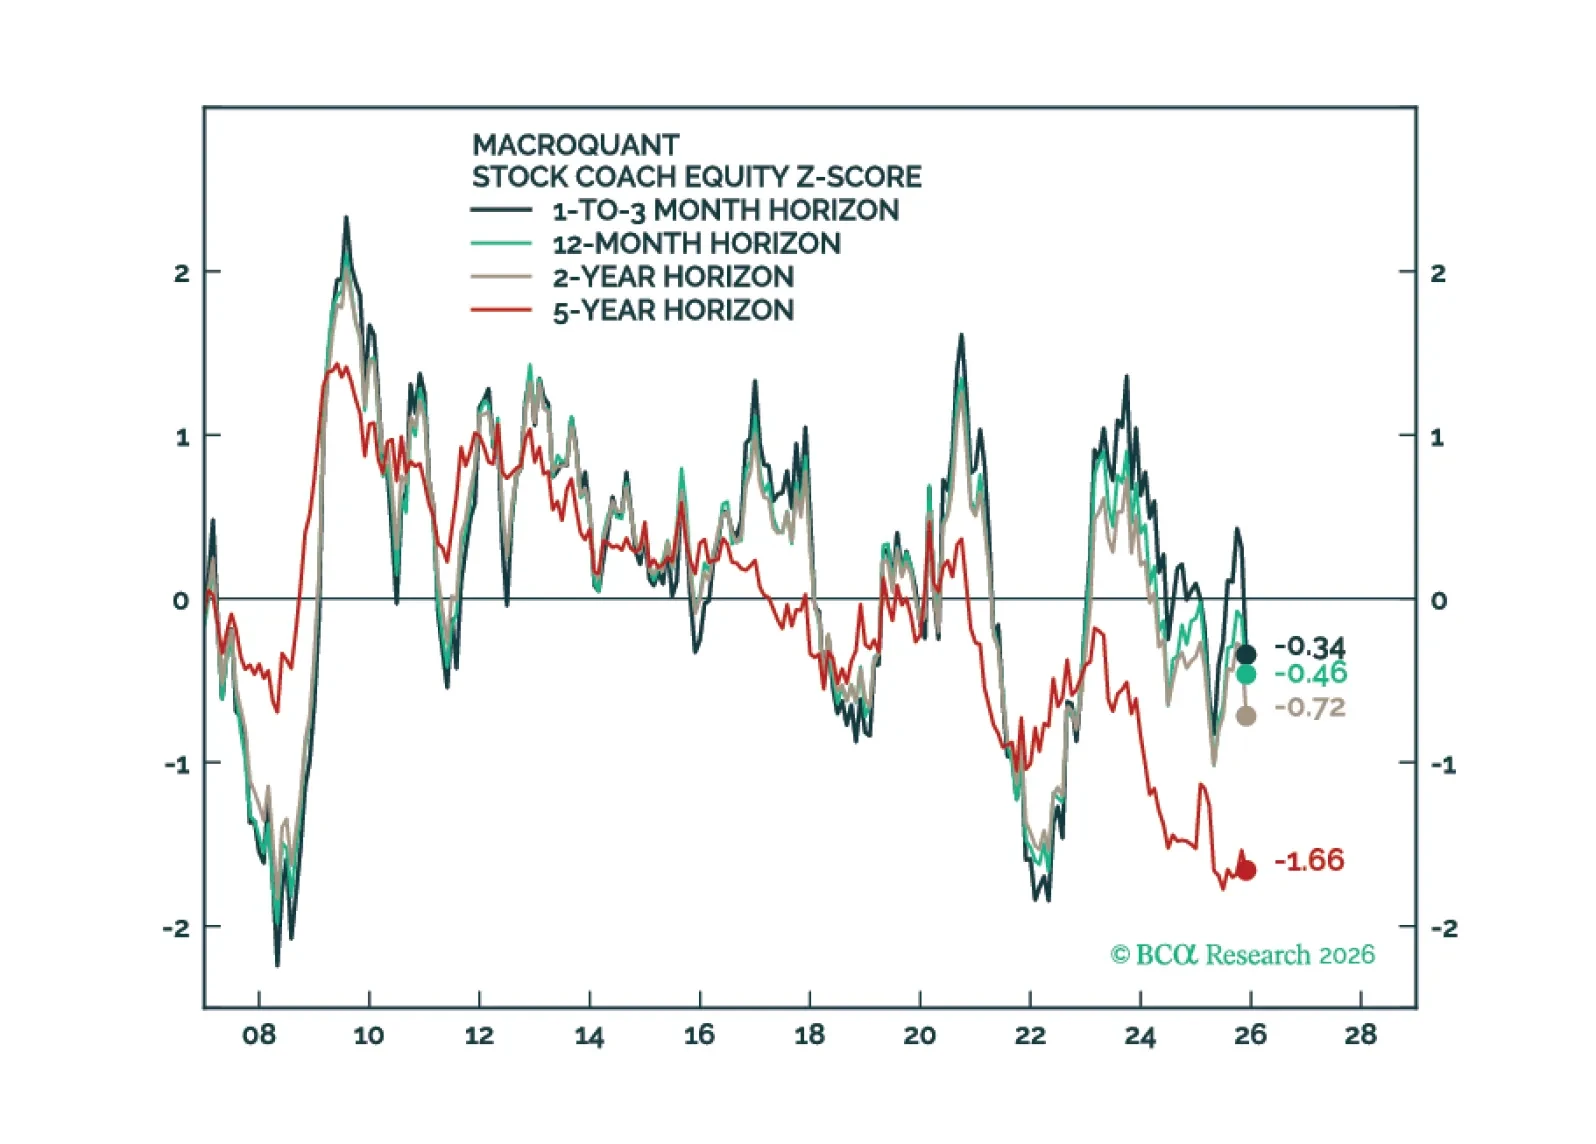
MacroQuantはエクイティをアンダーウェイトに引き下げ、フィクスト・インカムポートフォリオではベンチマーク以下のデュレーションスタンスを支持し、米ドルに対しては弱気の姿勢を維持しながら、ゴールドには強気を保っています。

今週末の選挙を受けて、チリのリスク資産を新興市場ベンチマークと比較してオーバーウエイトのスタンスを再確認し、現地通貨建ての政府債券(通貨ヘッジなし)の購入を推奨します。

弊社の 新興市場、中国、コモディティのストラテジスト は新興市場および先進国のリスク資産を避け、米国の割合を減らし、米国外の国内債券を増やすことを推奨しています。 グローバル株式ポートフォリオにおいては、新興市場の配分を中立に保ち、産業用コモディティを減らしつつ、金を引き続き増やすよう助言しています。…
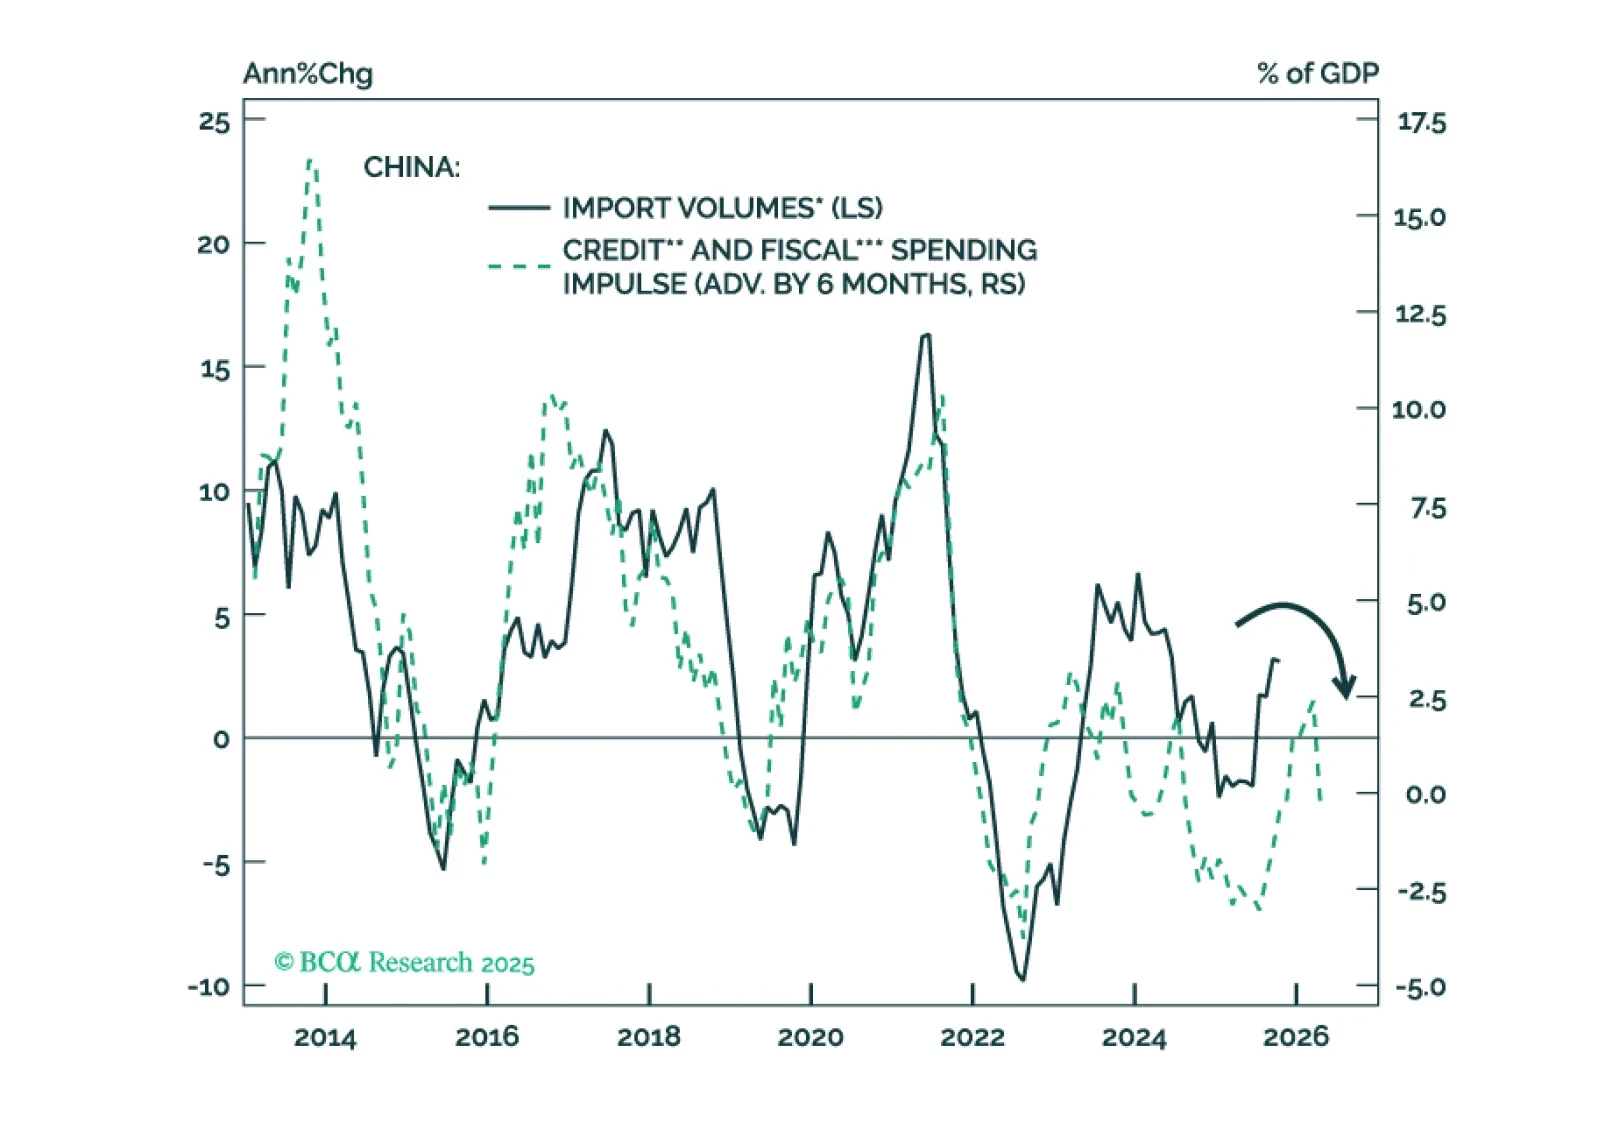
2026年上半期には、新興国/中国のリスク資産および循環型コモディティが売り圧力にさらされるでしょう。中国での積極的な政策刺激への転換と、世界的な製造業の明確な改善が、新興国/中国のリスク資産およびエネルギーや産業用金属の価格の持続的な上昇を生み出すために必要です。
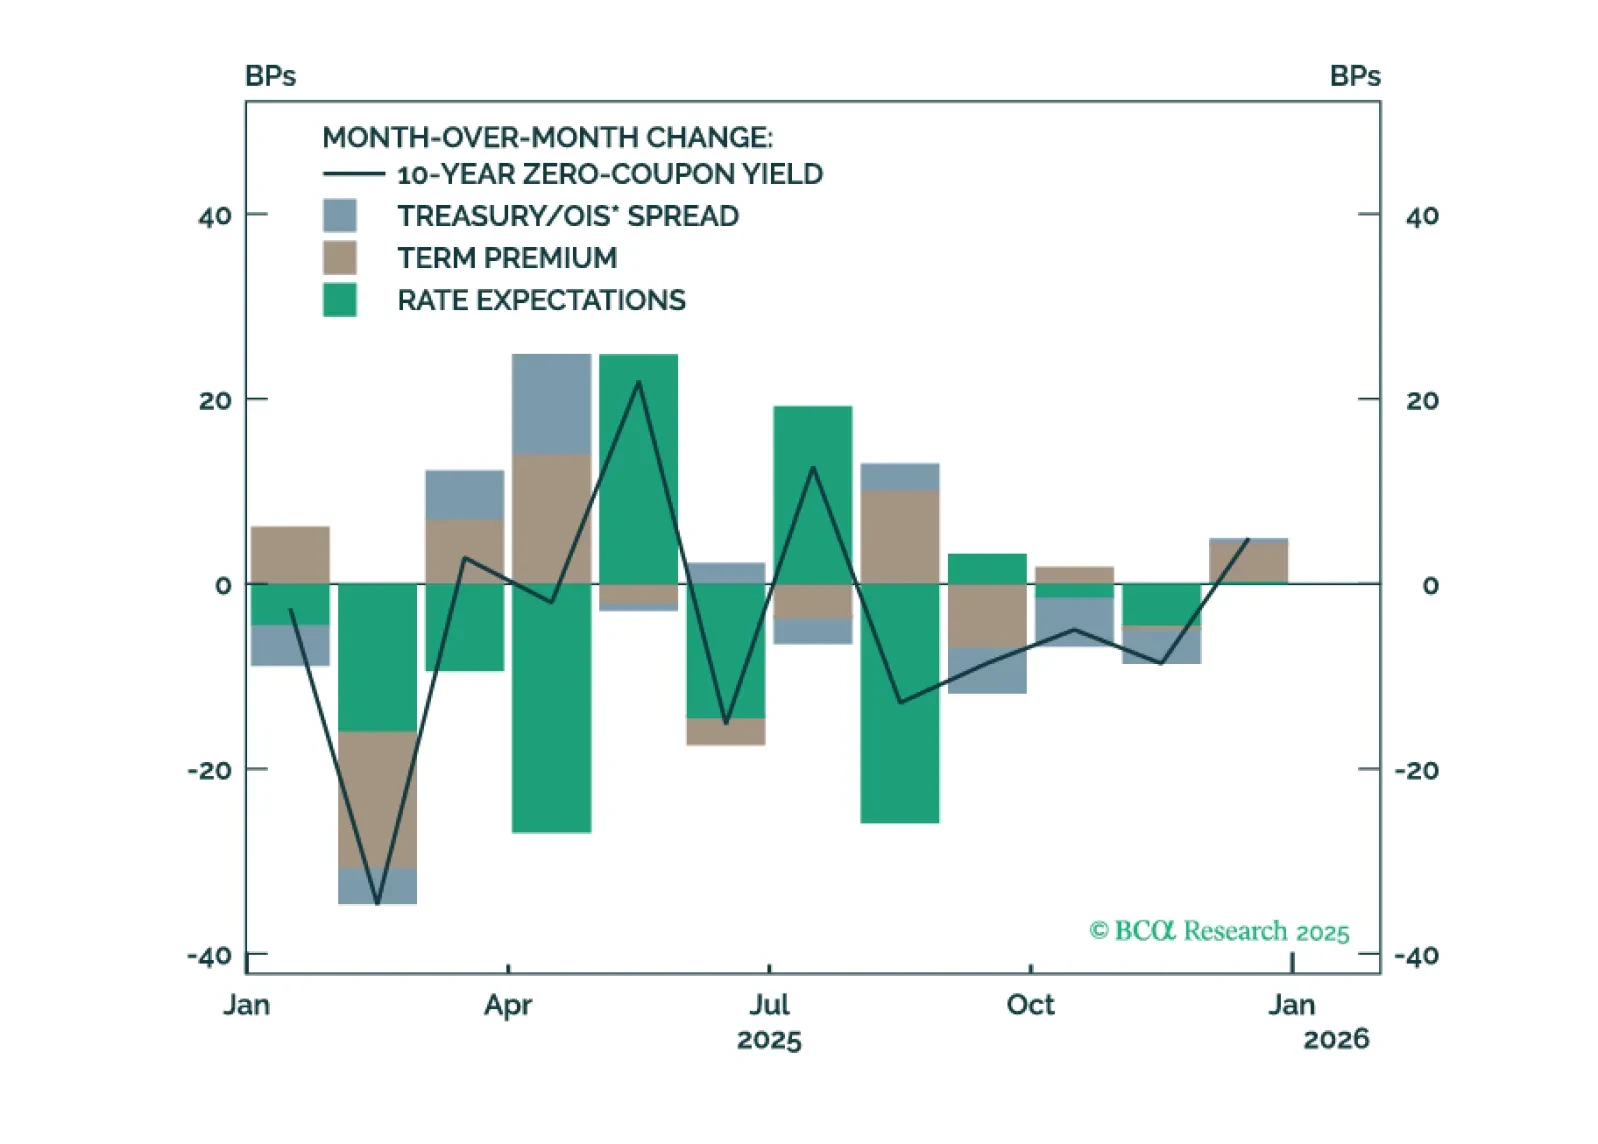
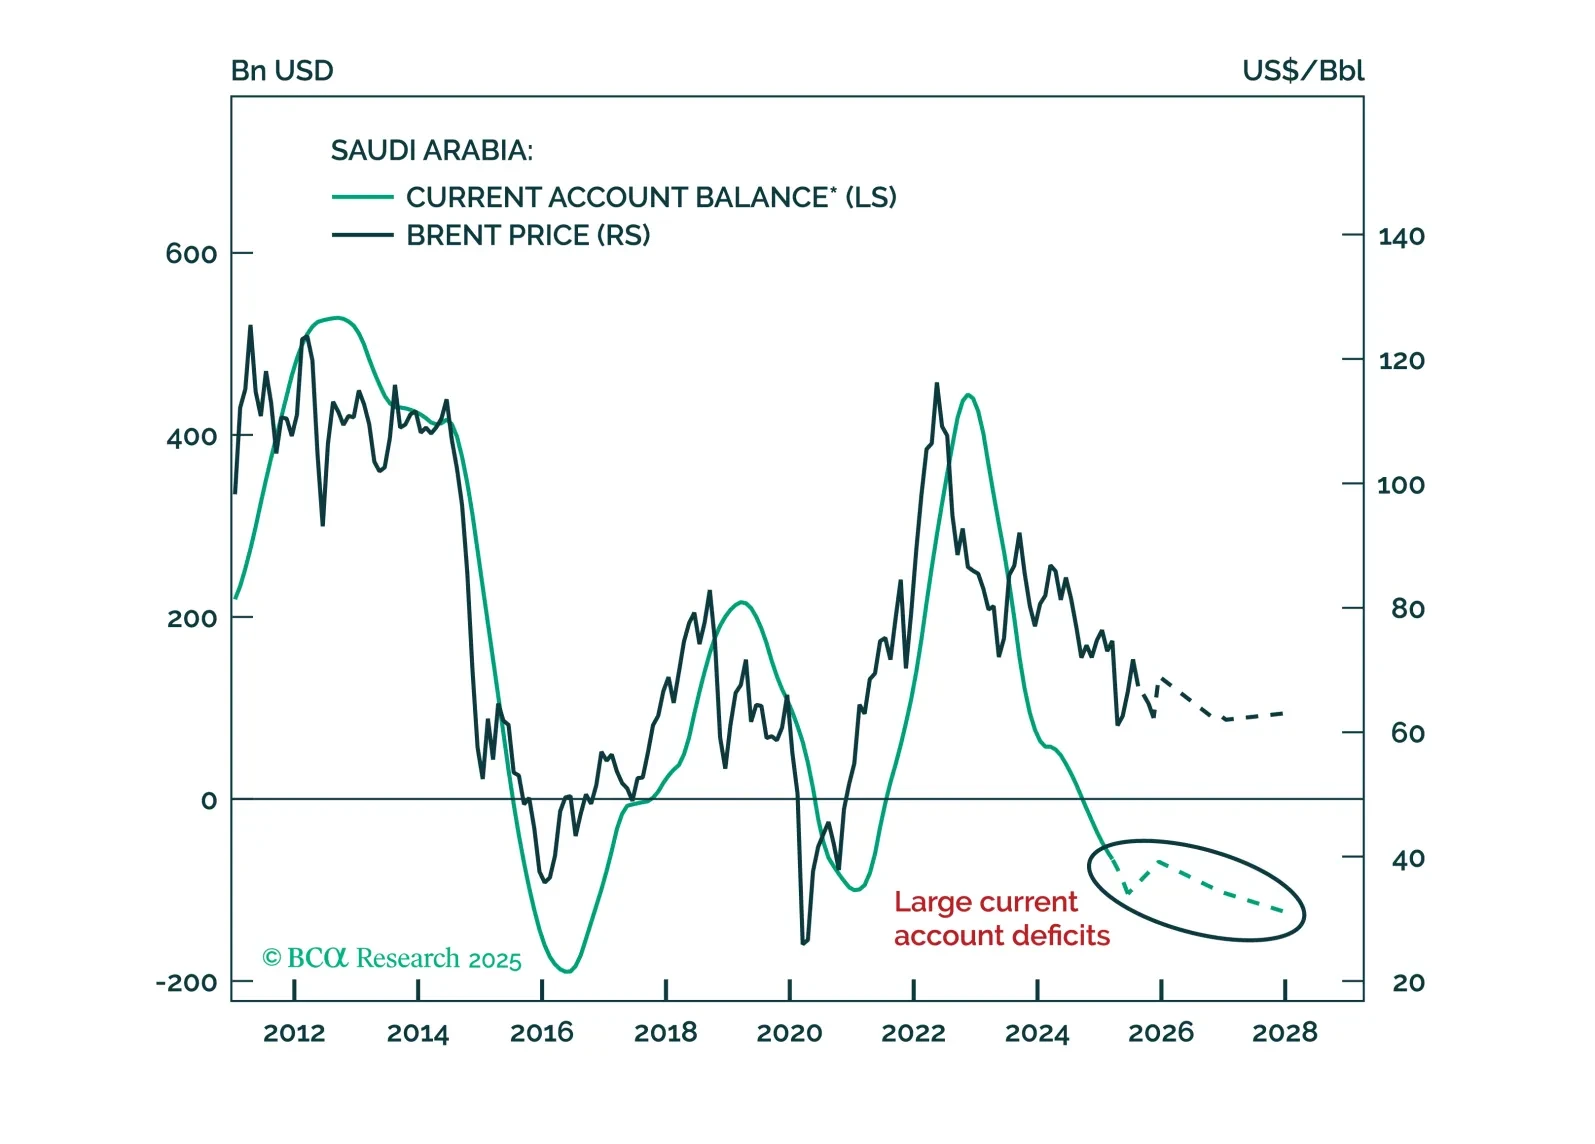
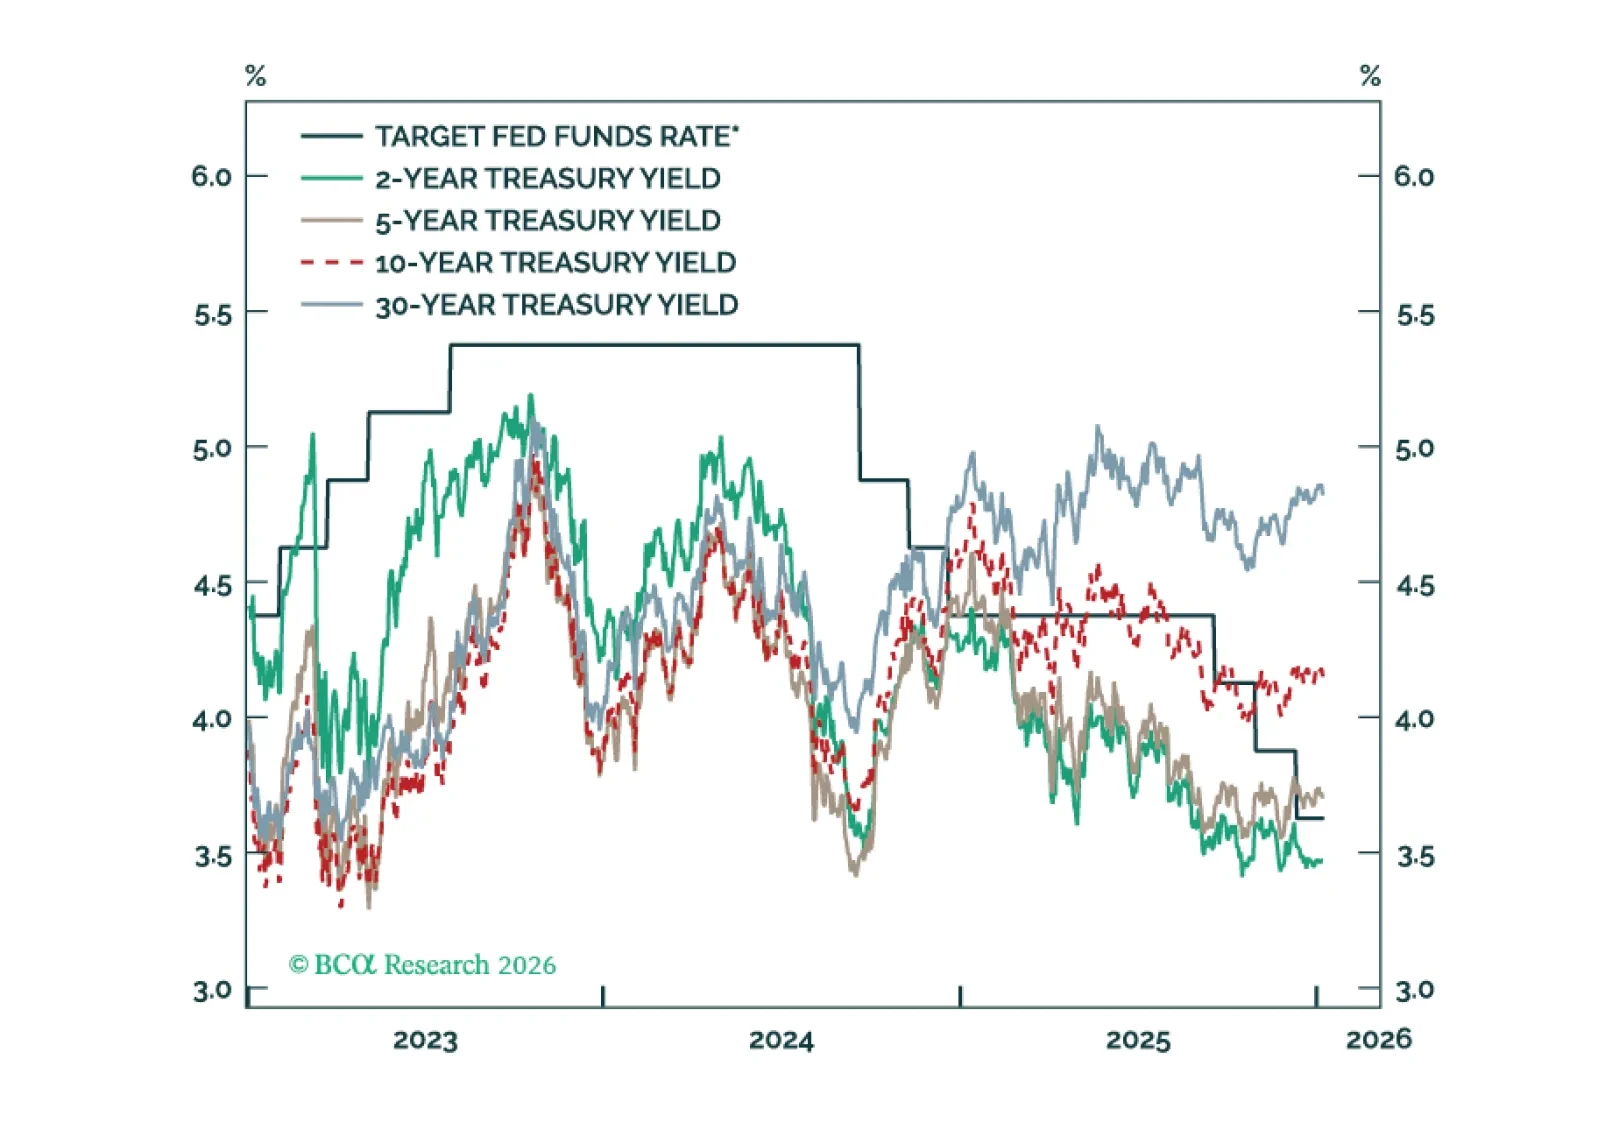
王国は今後12〜18ヶ月で3つのグローバル要因に直面します:(1)米国の政策金利が大幅に引き下げられる;(2)米ドルが大幅に減価する;(3)原油価格が低水準のままで推移する。
投資家はこの市場でどのようにポジションを取るべきでしょうか?