政府主権者/国債
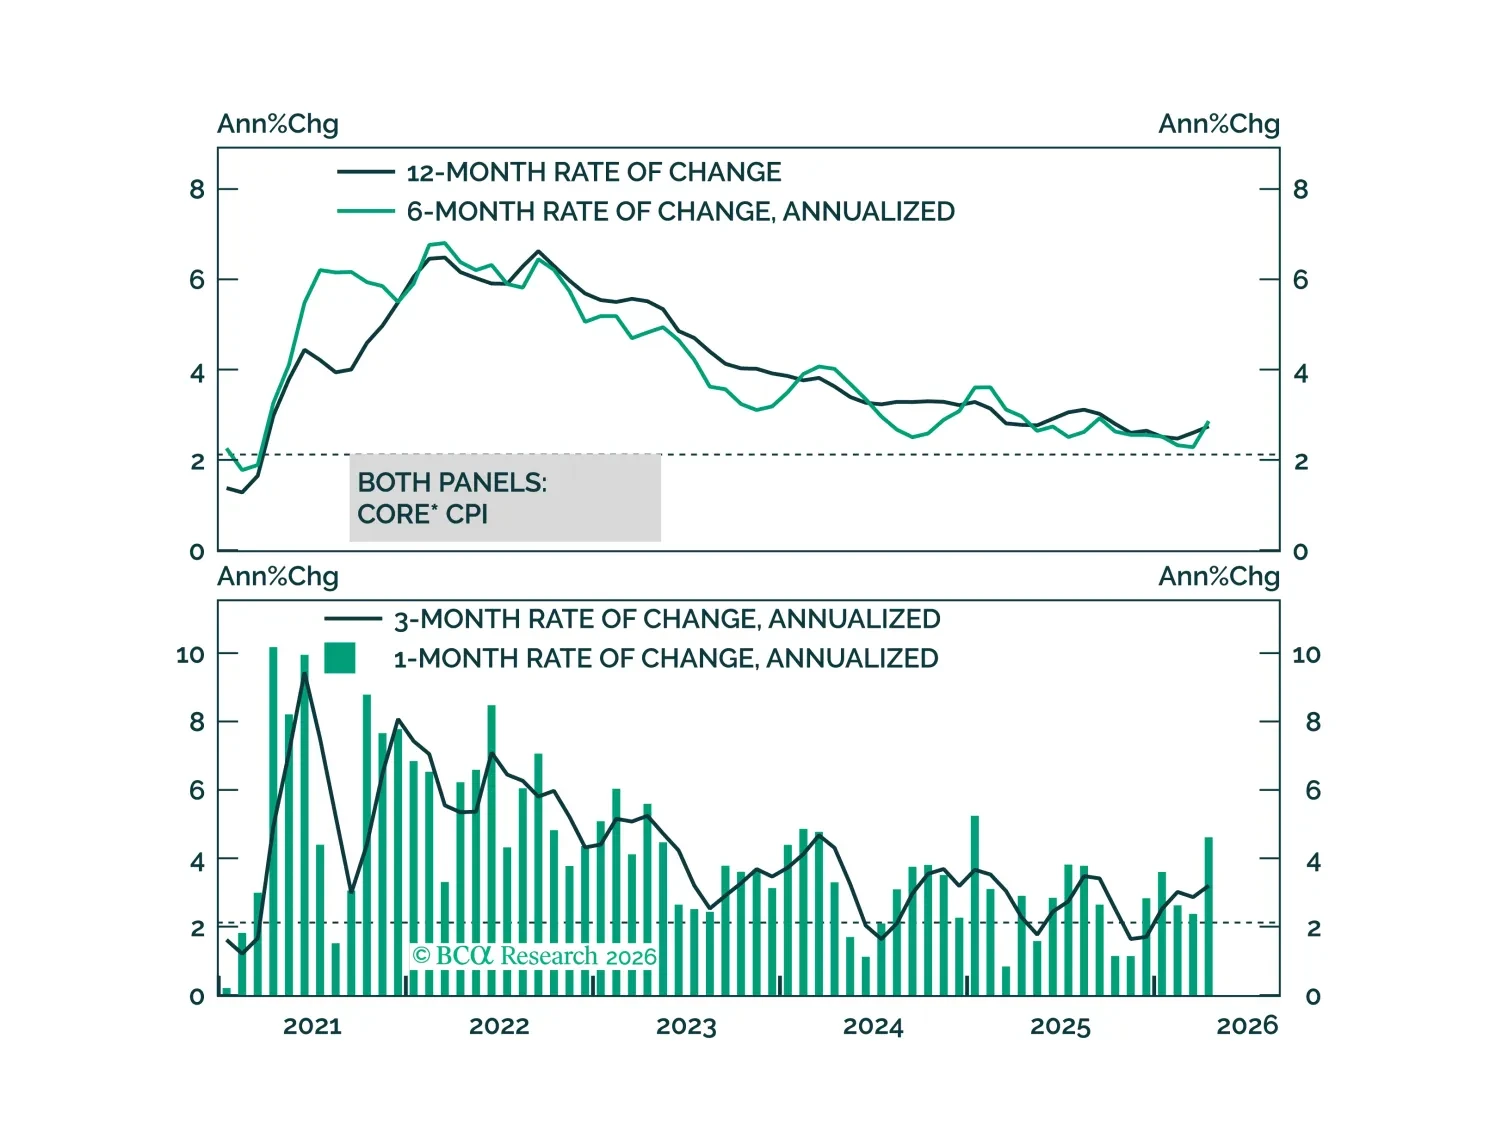
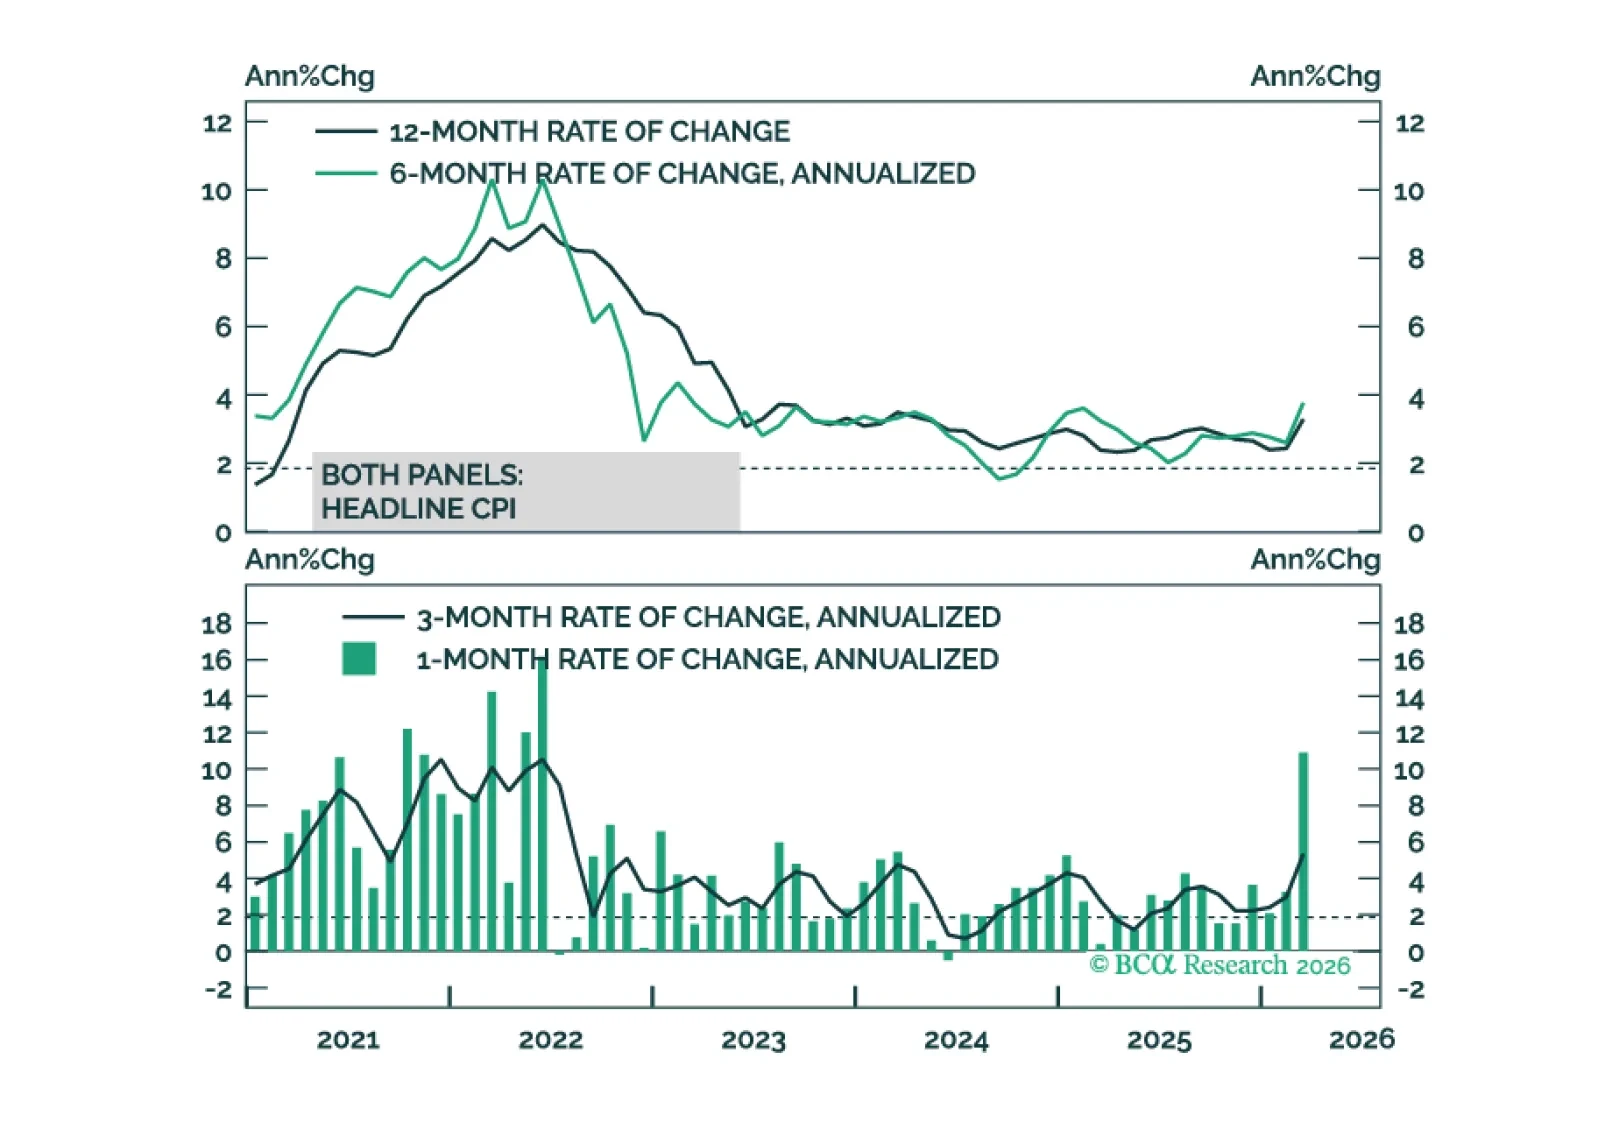
The April CPI report showed clear evidence of the direct effect of higher oil prices on inflation but, so far, limited evidence of passthrough to core.
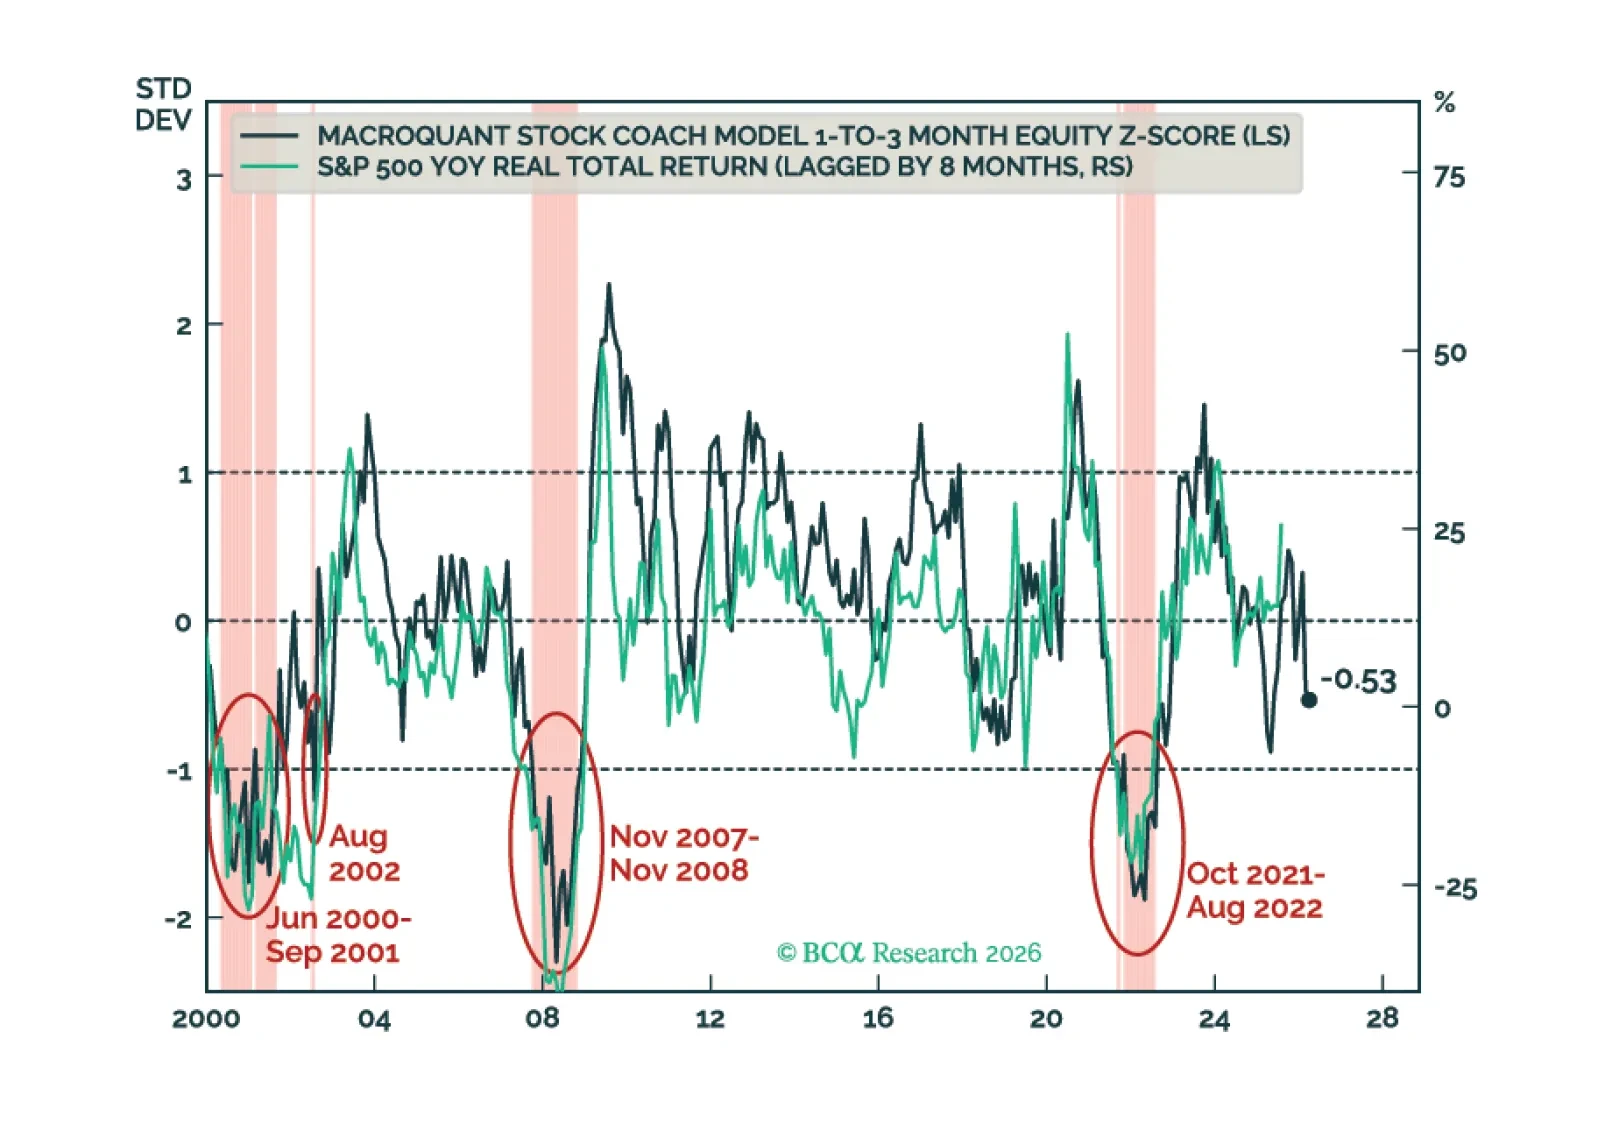
MacroQuantはエクイティでアンダーウェイトを推奨し、フィクスト・インカムのポートフォリオではベンチマークを下回るデュレーションを志向し、米ドルについてはニュートラルからややポジティブ、ゴールドについては中立を維持し、カッパーを中立に格上げし、原油には非常に強気です。

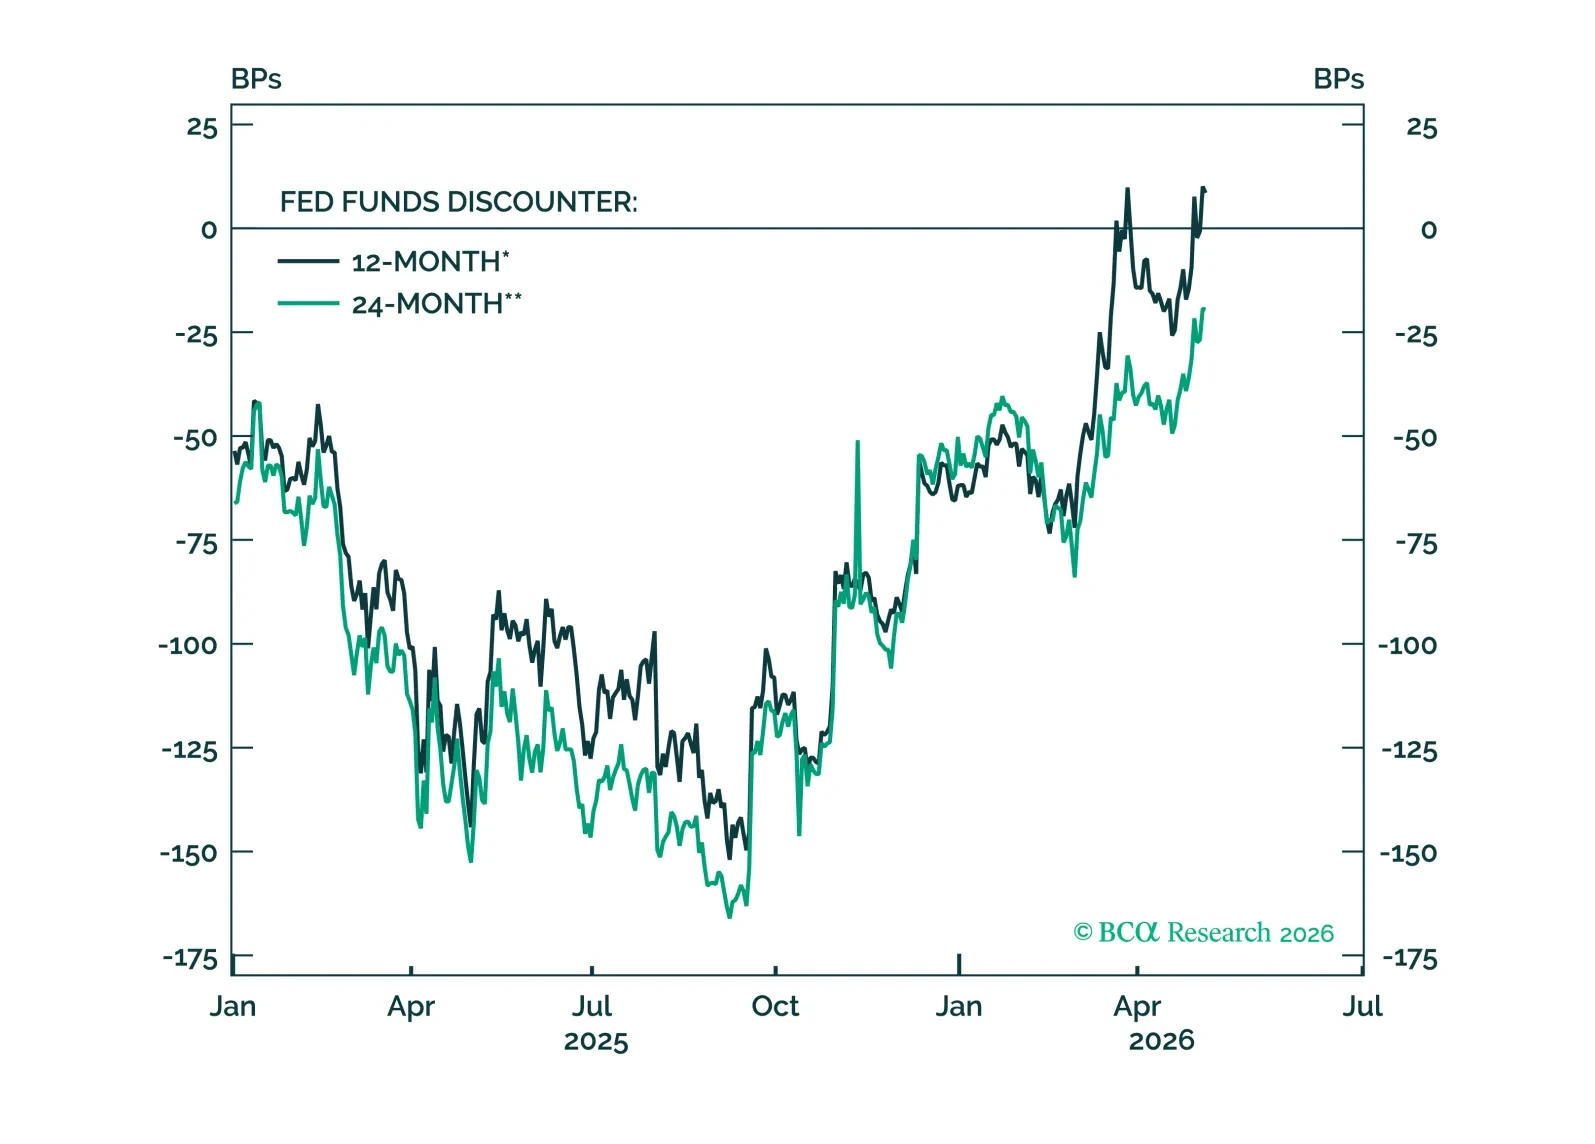
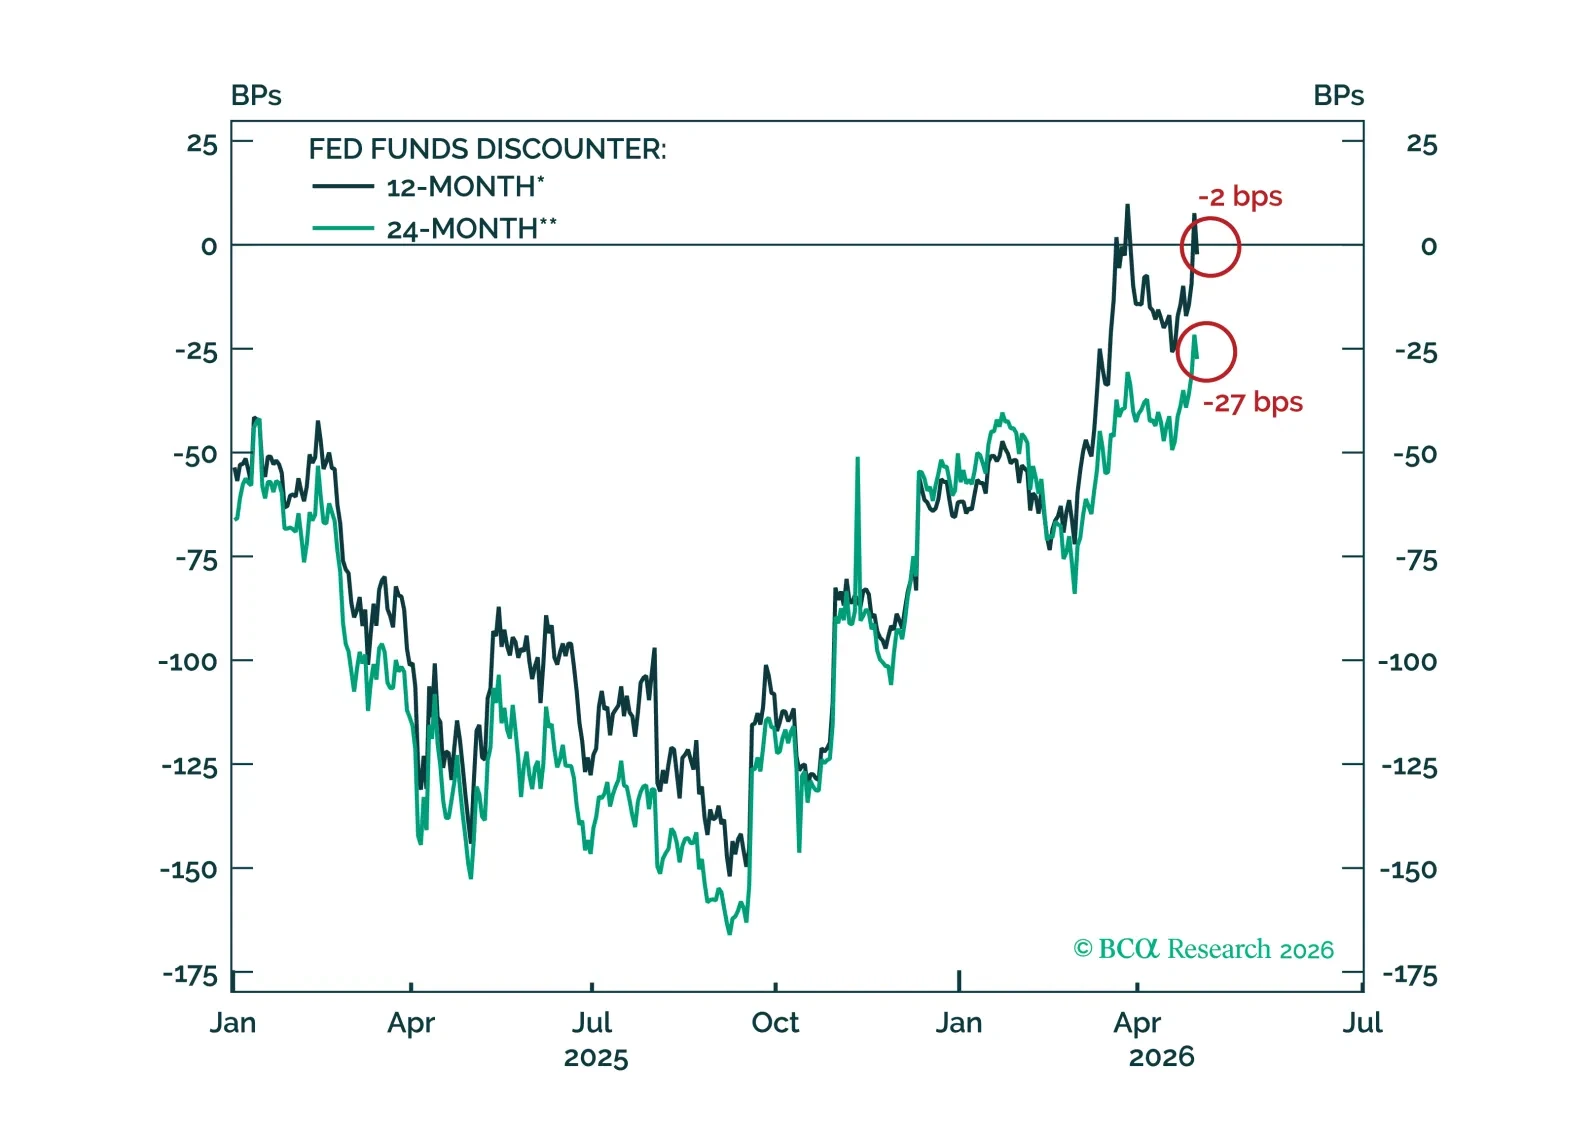
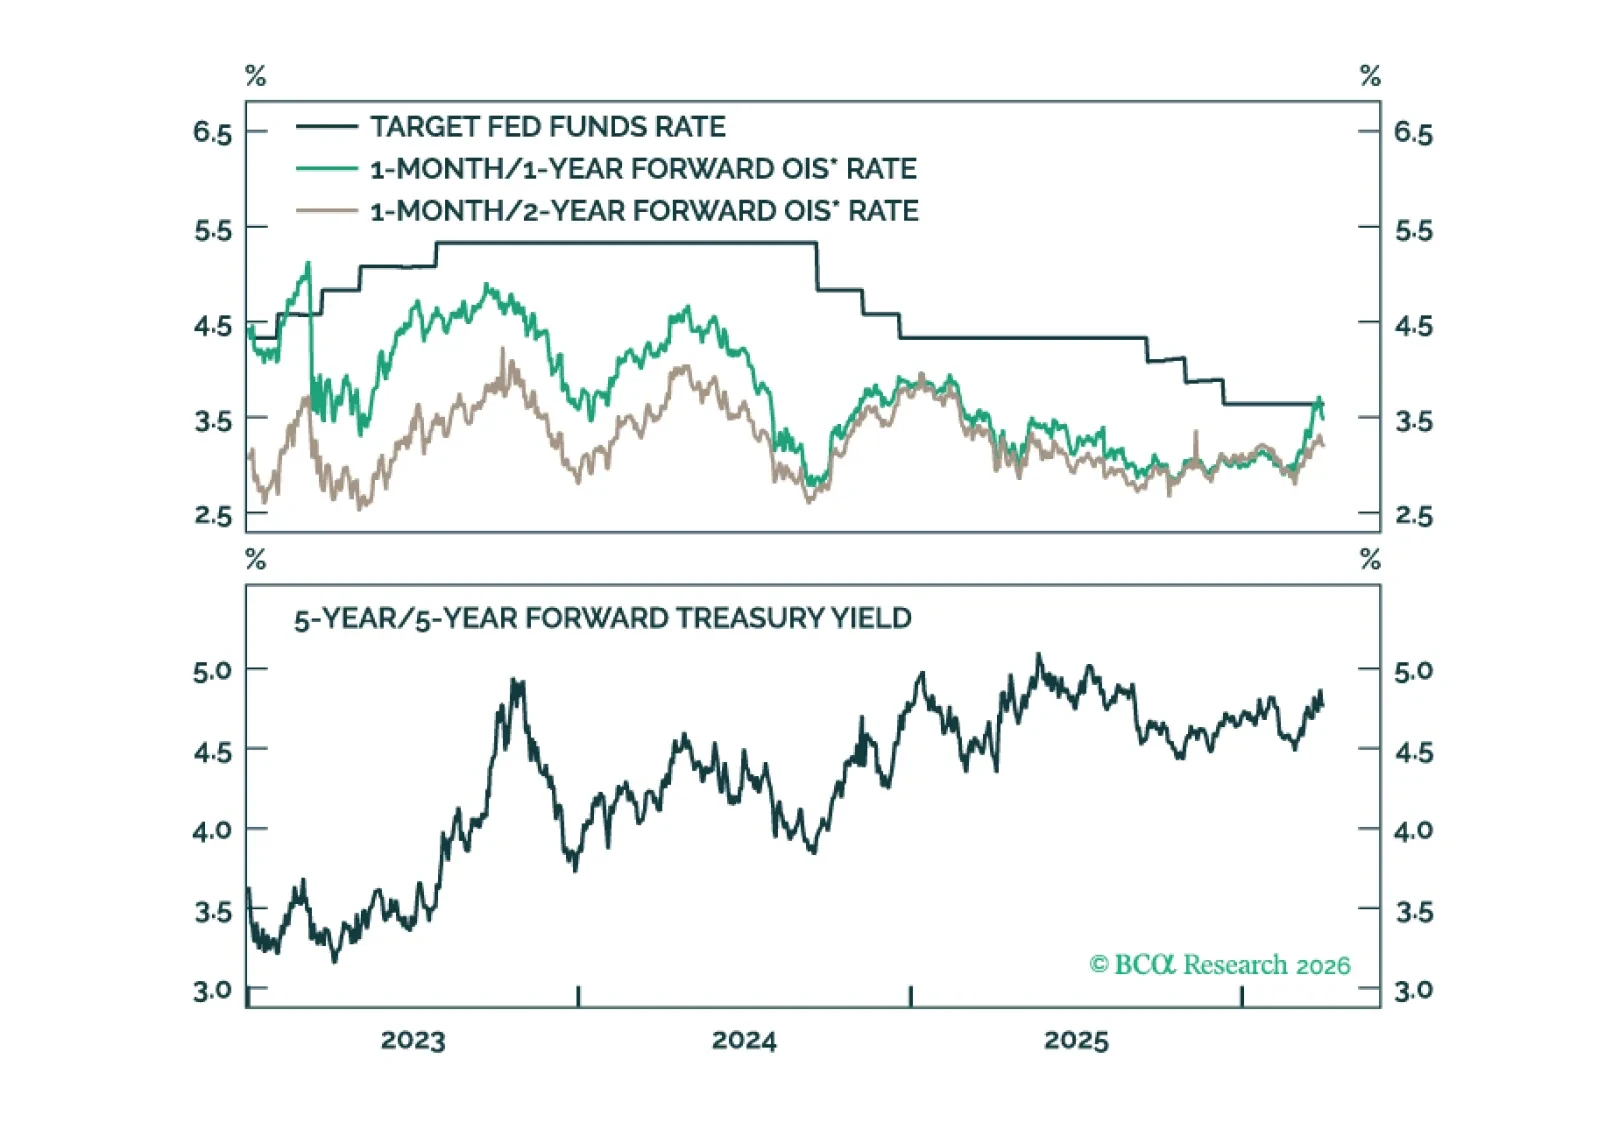
FOMCの参加者は、フェデラルファンド金利がしばらく据え置かれるという考えでまとまりつつあり、その見通しは債券市場に既に十分織り込まれており、新たなFRB議長の下でも実質的に変わらないだろう。

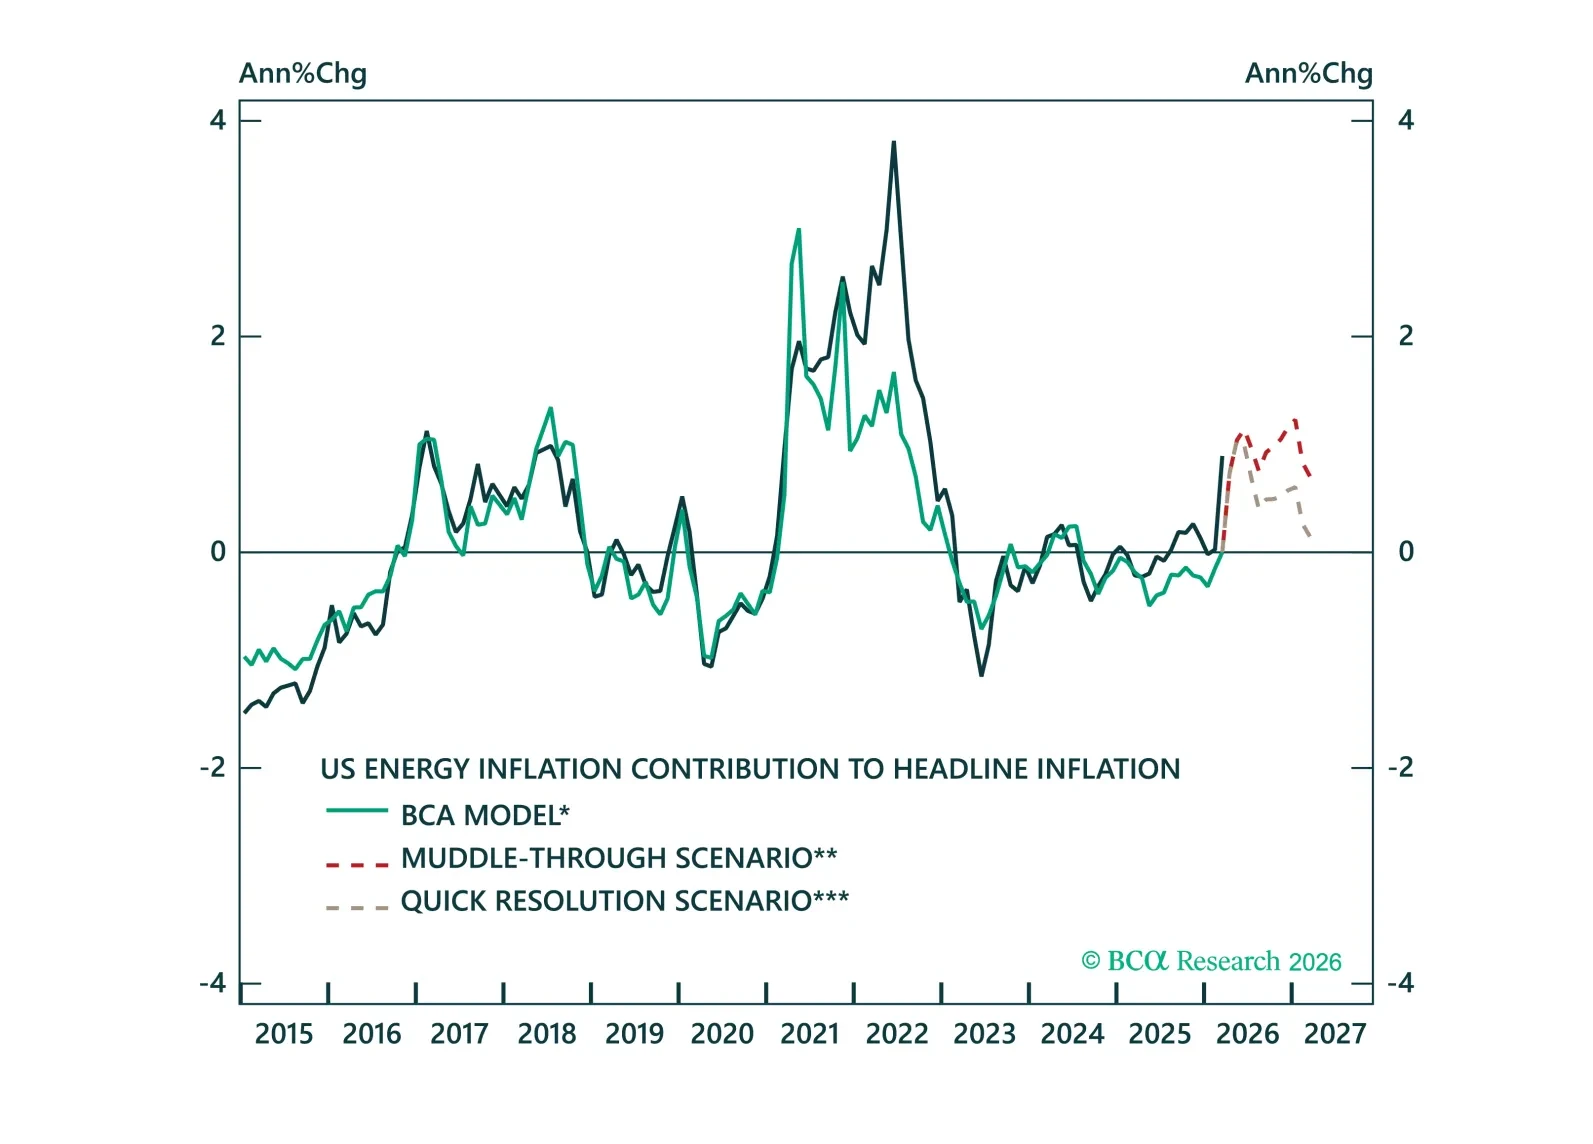
ボラティリティは高いが、利回りの道筋は見た目より明確だ。3つの原油シナリオを通じて、政策対応がフィクスト・インカム市場をどのように形作るか、そしてリスクのバランスがなぜ依然として利回りの低下を示唆するのかを示します。
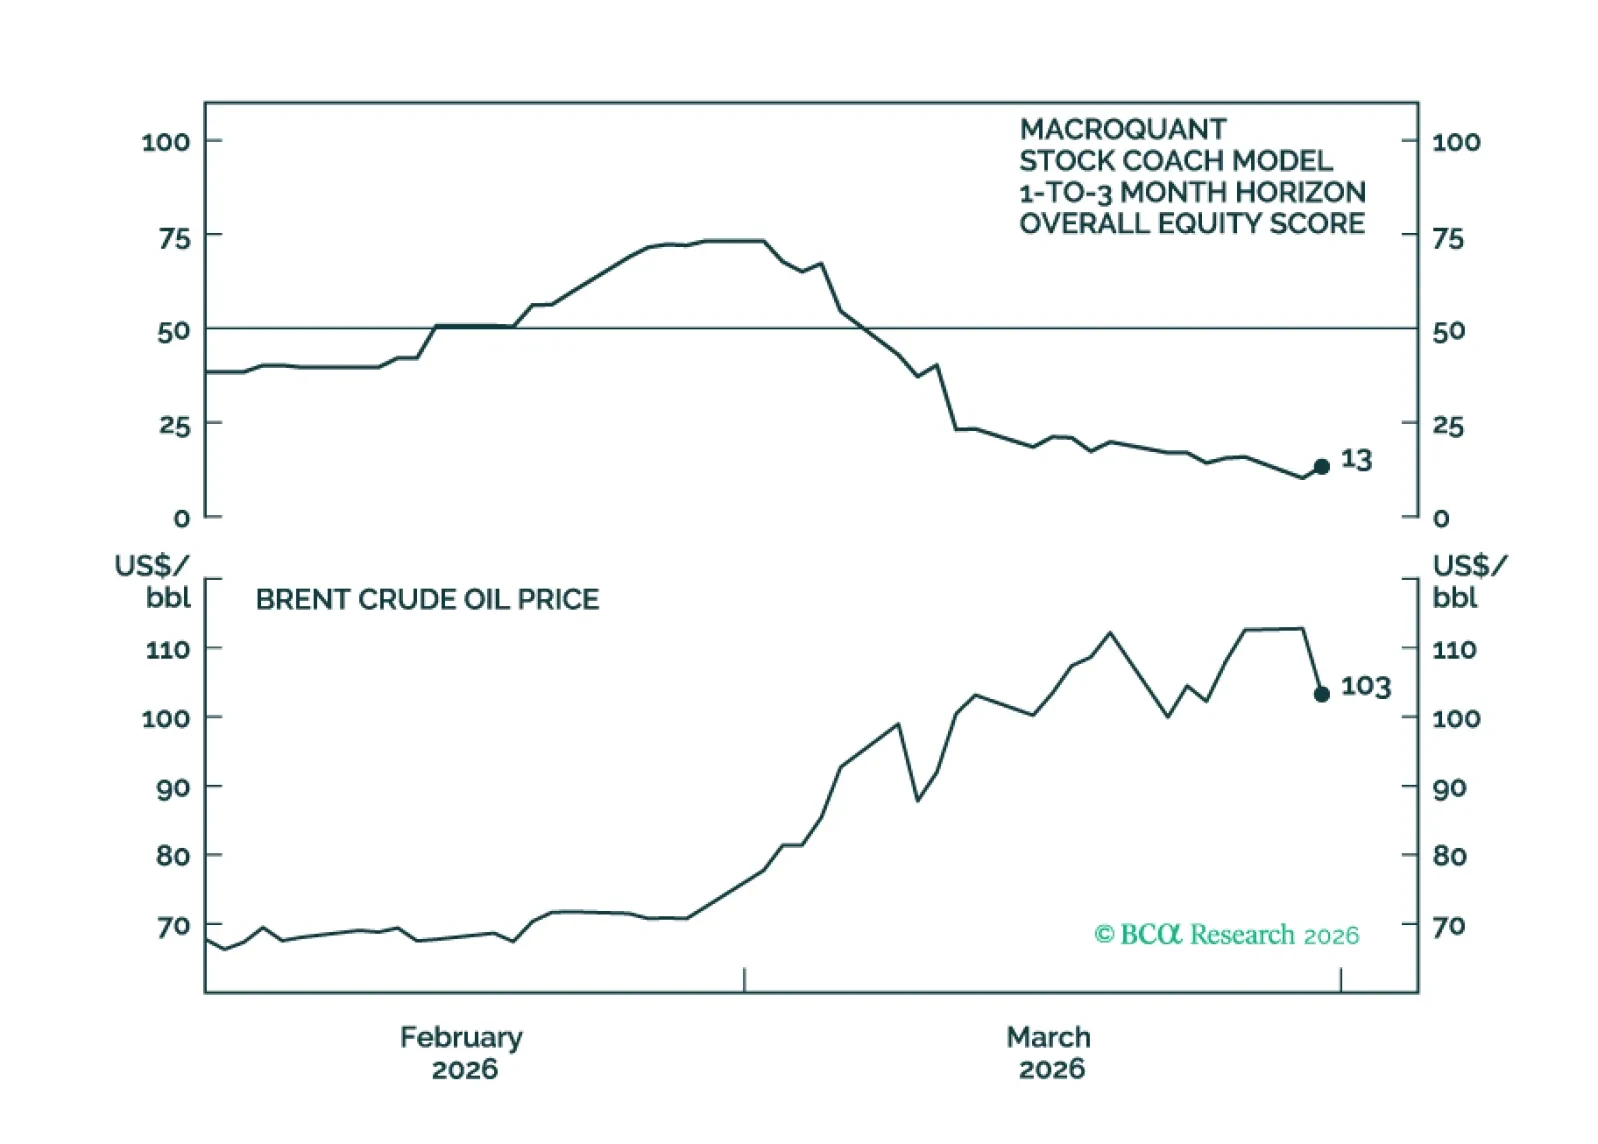
MacroQuantはエクイティに対して大幅なアンダーウェイトを推奨しており、フィクスト・インカム・ポートフォリオではベンチマークを下回るデュレーションの姿勢を好み、米ドルに関しては中立〜やや強気に転じ、金を中立に、銅を大幅なアンダーウェイトに格下げし、原油に対しては強気である。