政府主権者/国債
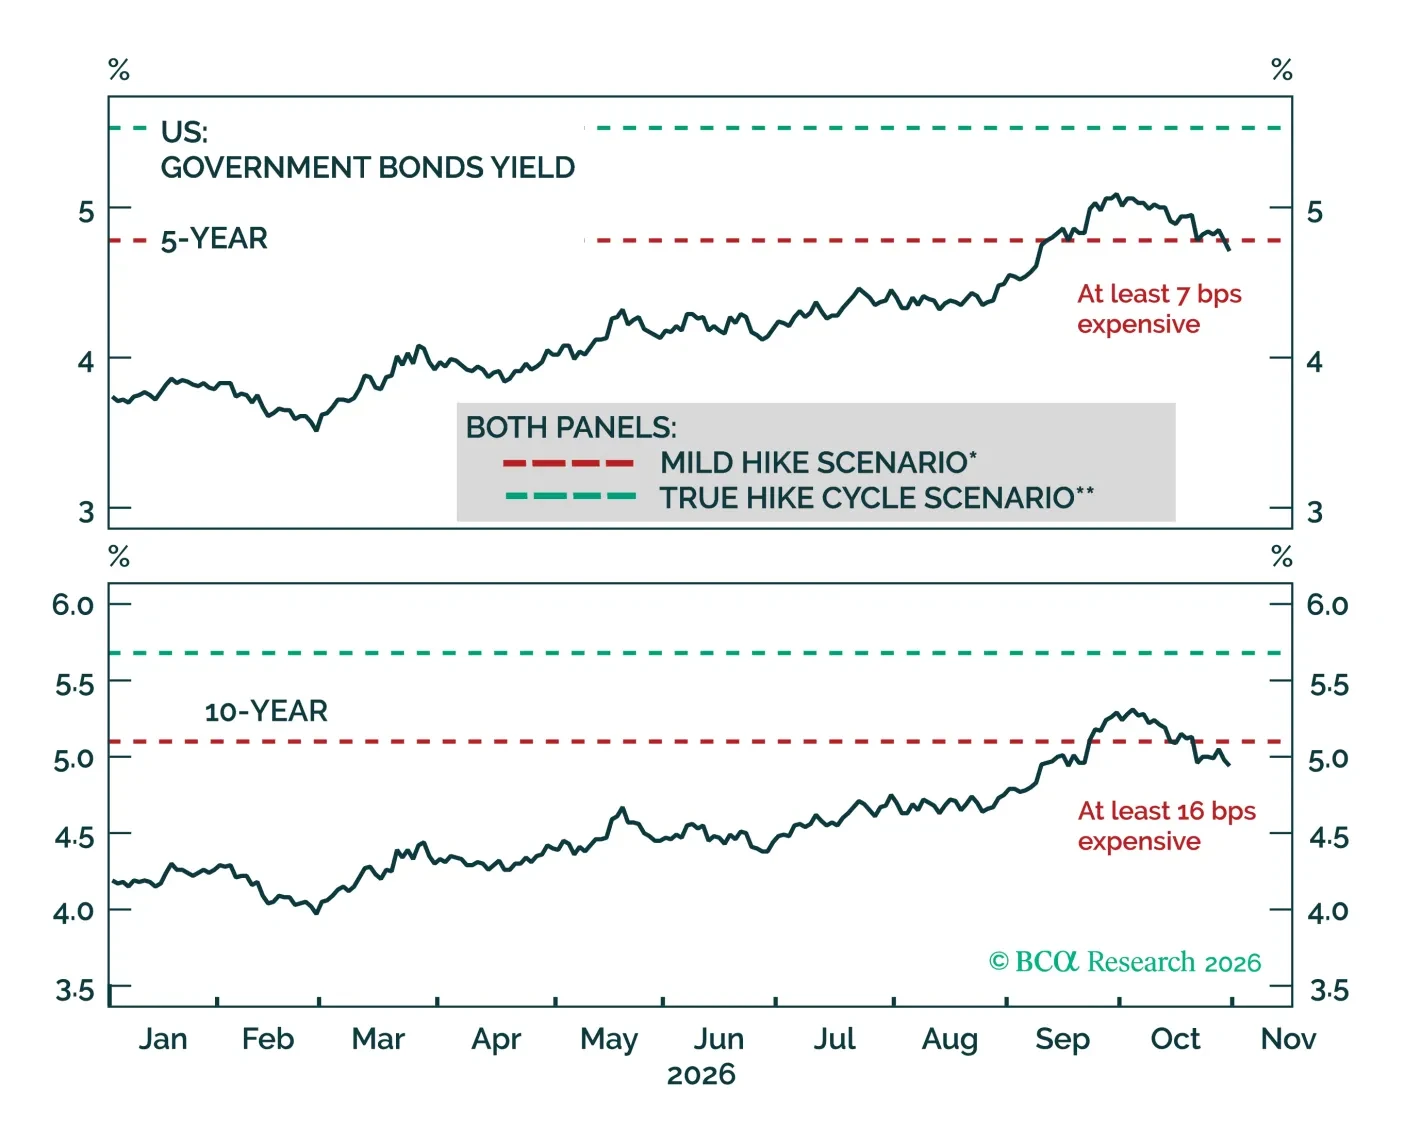
投資家がAI株式から債券へ資金を移したため、米国債利回りは当社のフェアバリュー見積もりを下回っている。そこで当社は短期的なインフレリスクが反発を支持する理由と、それに備えて当社が開始する戦術的トレードを示す。
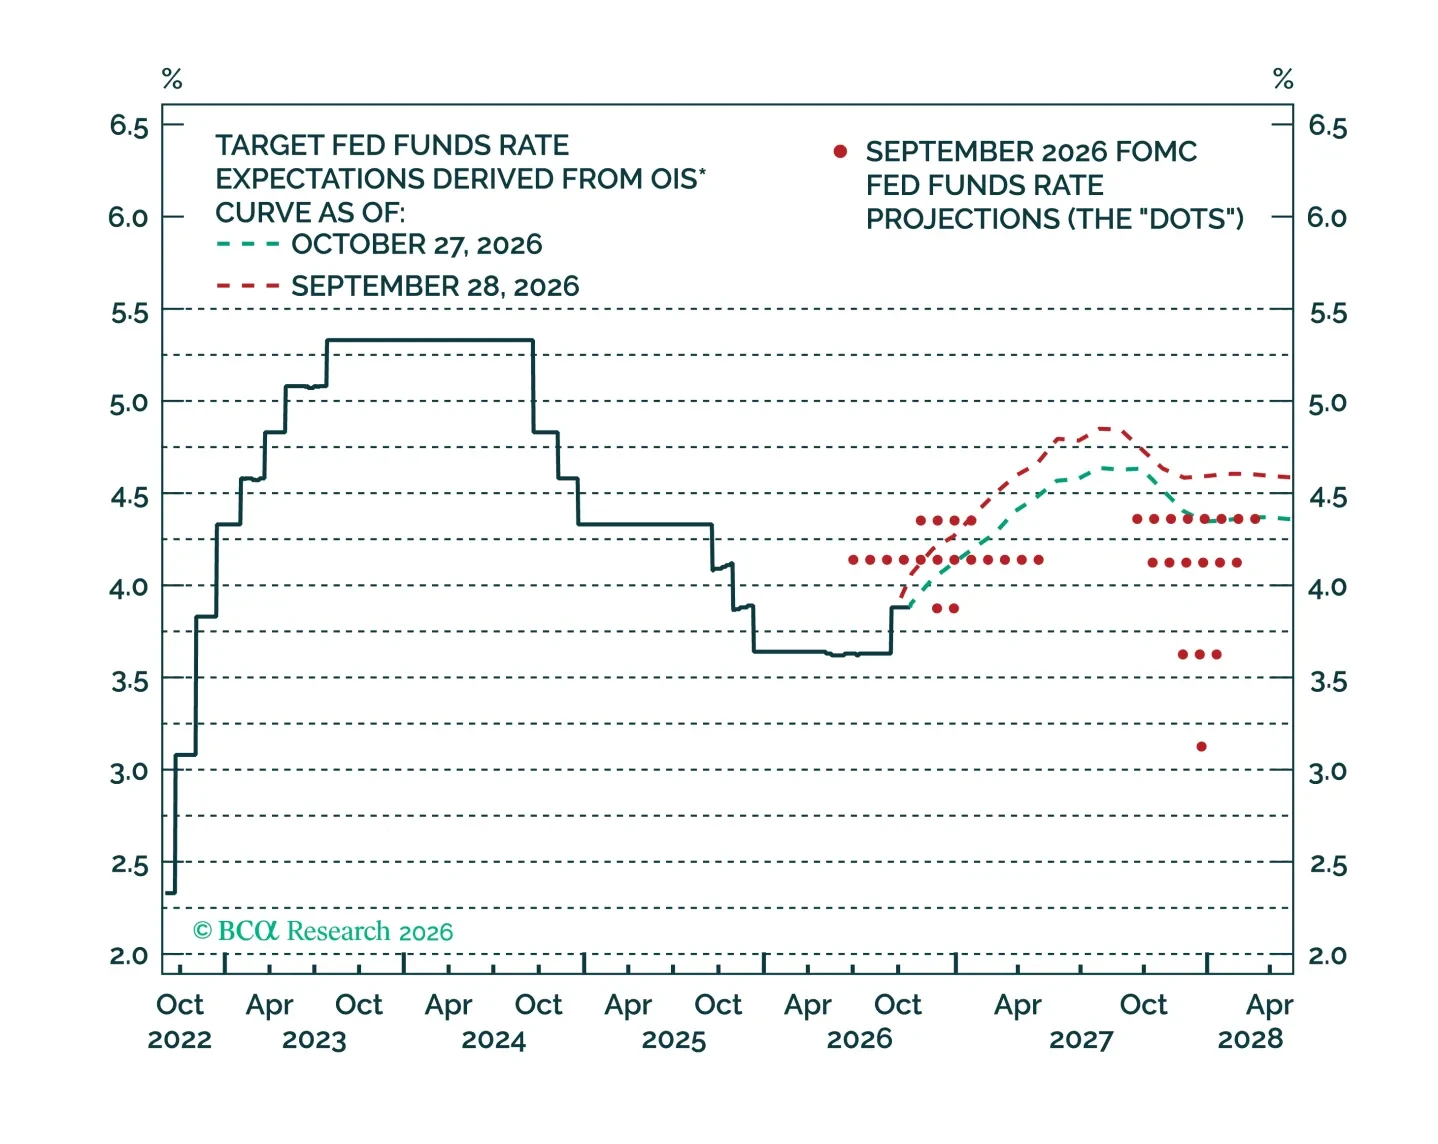
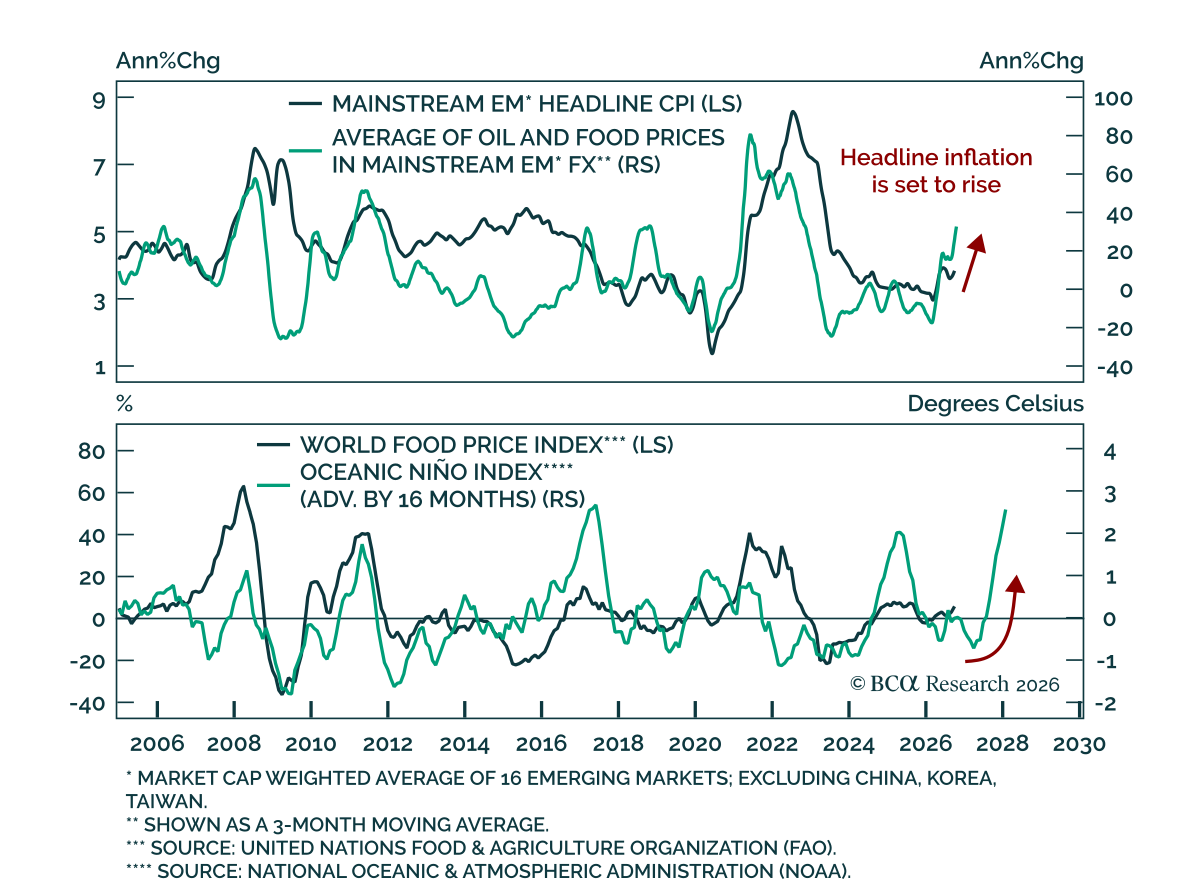
当社のEM戦略担当者は短期的にEMのローカル通貨建て債が混乱すると見ており、中期・長期のファンダメンタルズが良好なため、その売りによる下落を利用してエクスポージャーを積み増す考えである。 インフレ率の上昇、世界的なリスク回避、そしてEM通貨の軟化が、今後数カ月にわたりこの資産クラスに圧力をかけ続けると見ている。EM内では、当社の同僚はEM株とEMドル建てクレジットの両方よりもローカル債を好み、経常収支が黒字の市場にバイアスを置いている。…
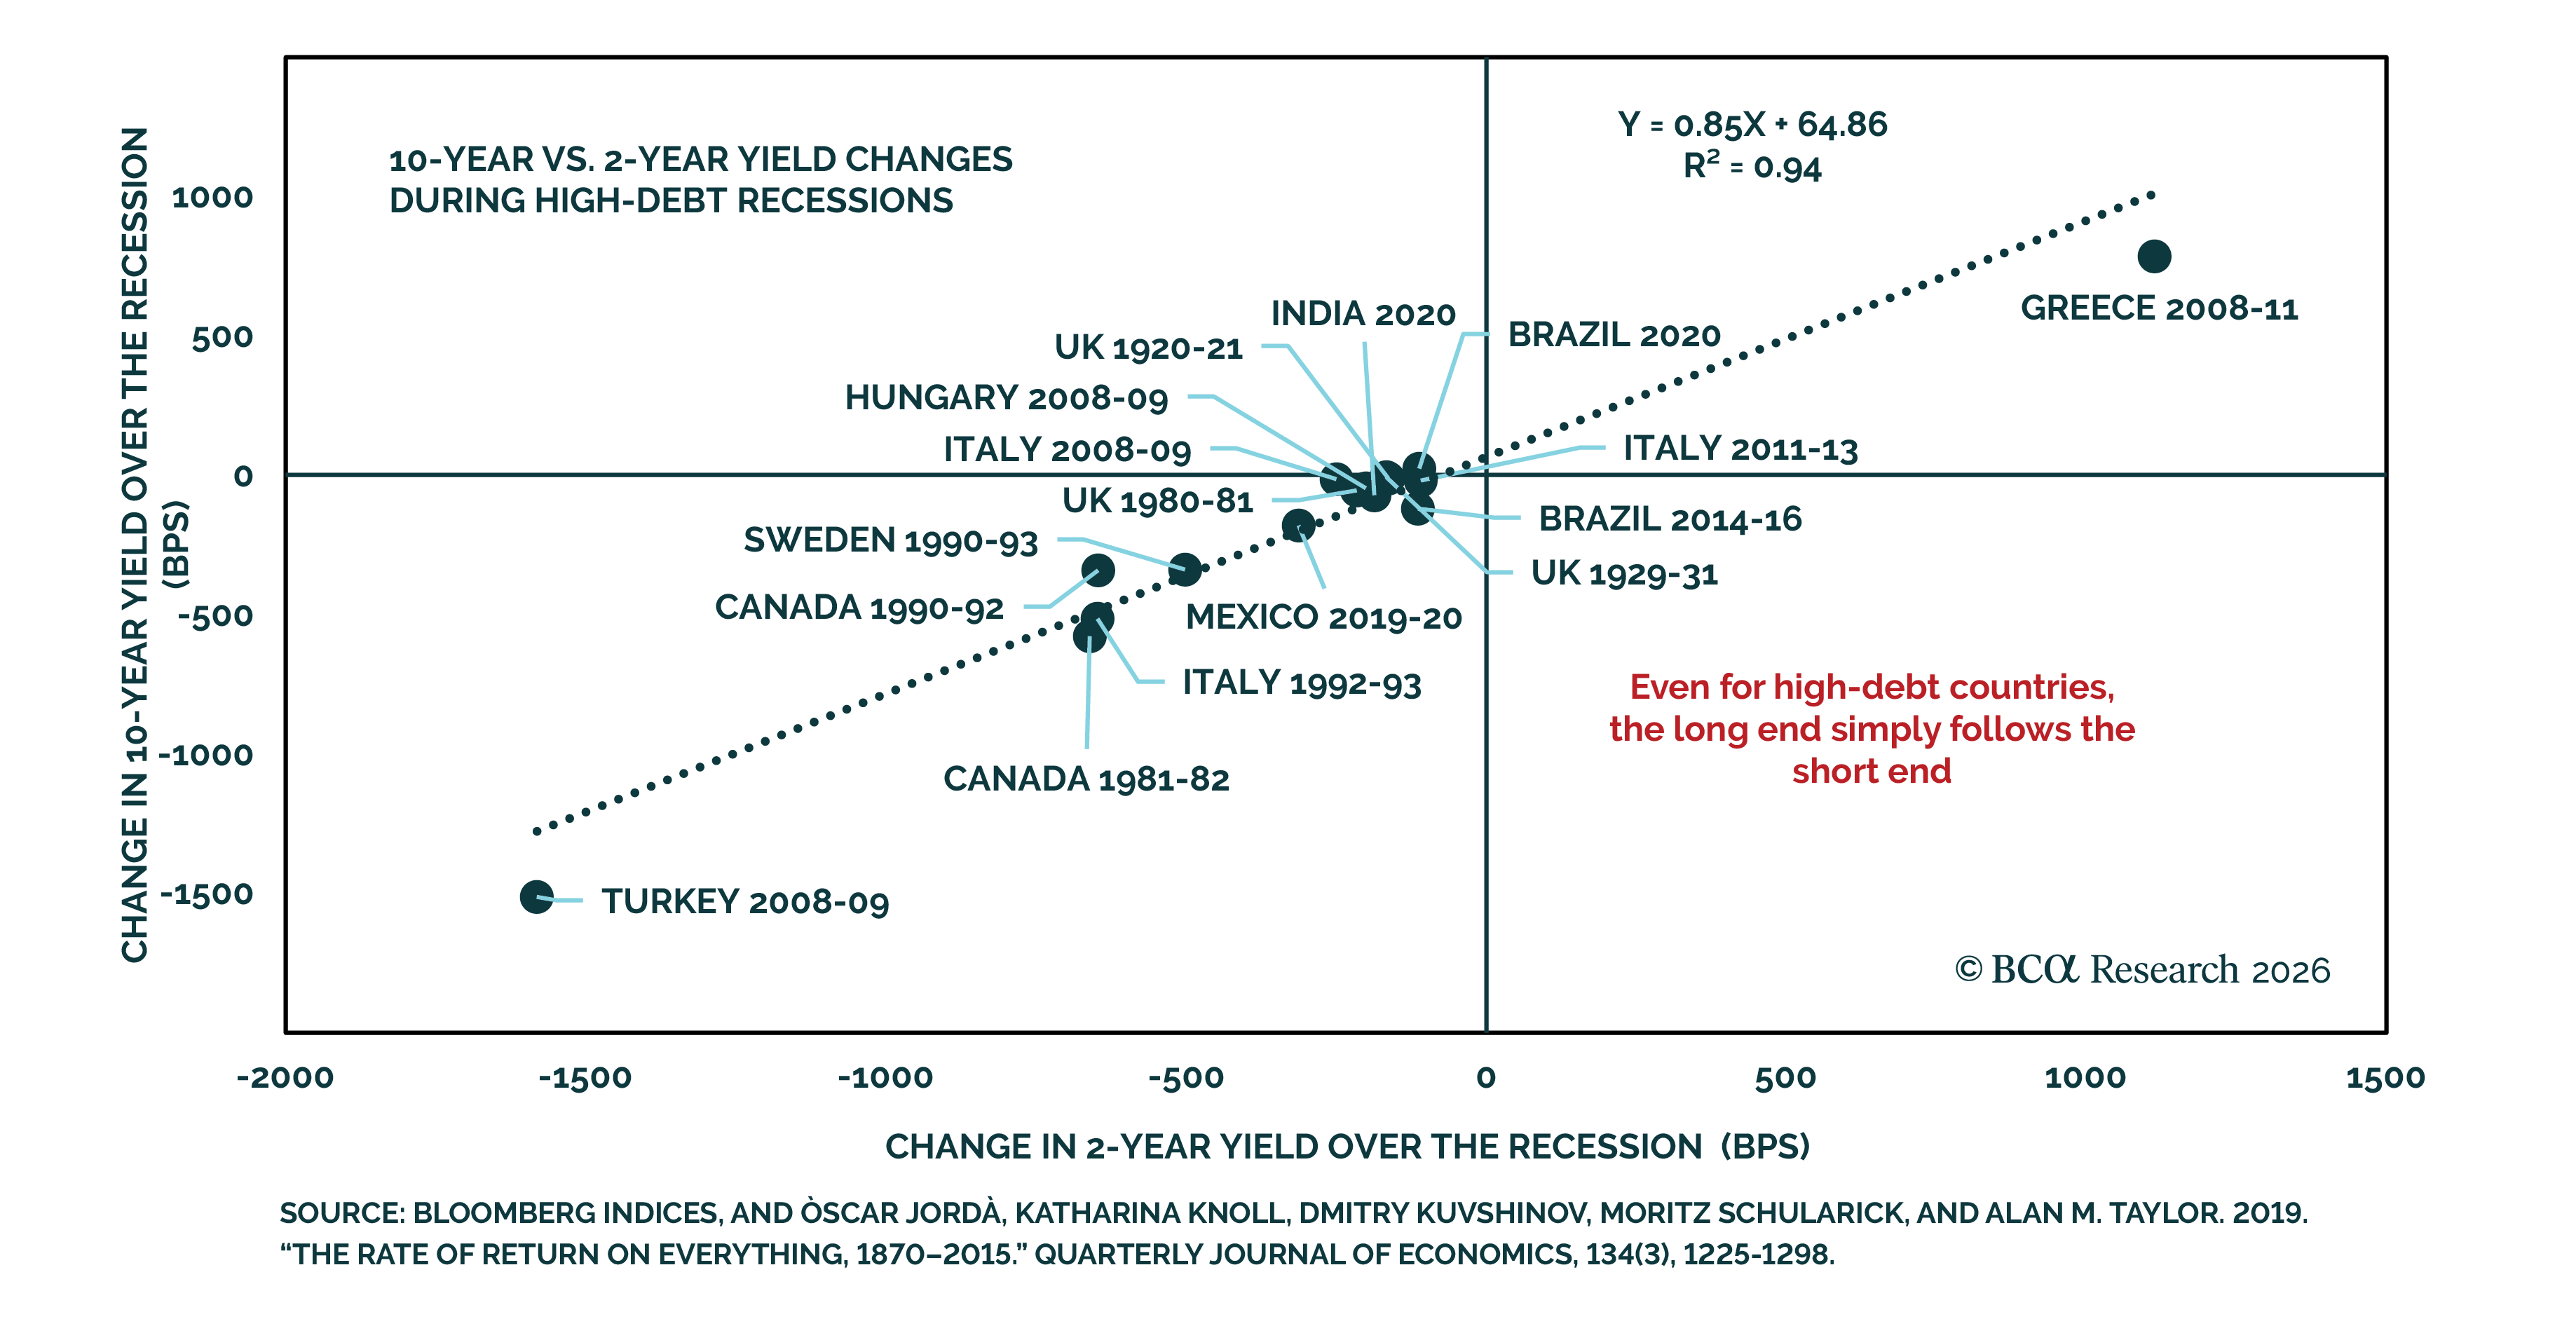
当社の Portfolio Construction strategists は、米国の高い債務負担が次の景気後退における米国債のヘッジ機能を阻害することはないと主張する。 債務がGDPの121%に達し、純利払い負担が先進国の中でも高水準であるため政府債が依然としてポートフォリオを守れるか疑問を持つ顧客が出ている。そうした懸念を検証するため、同僚は政府の利払い支出がGDP比4%を上回る状態で景気後退に入った16の事例を調べたのだ。…
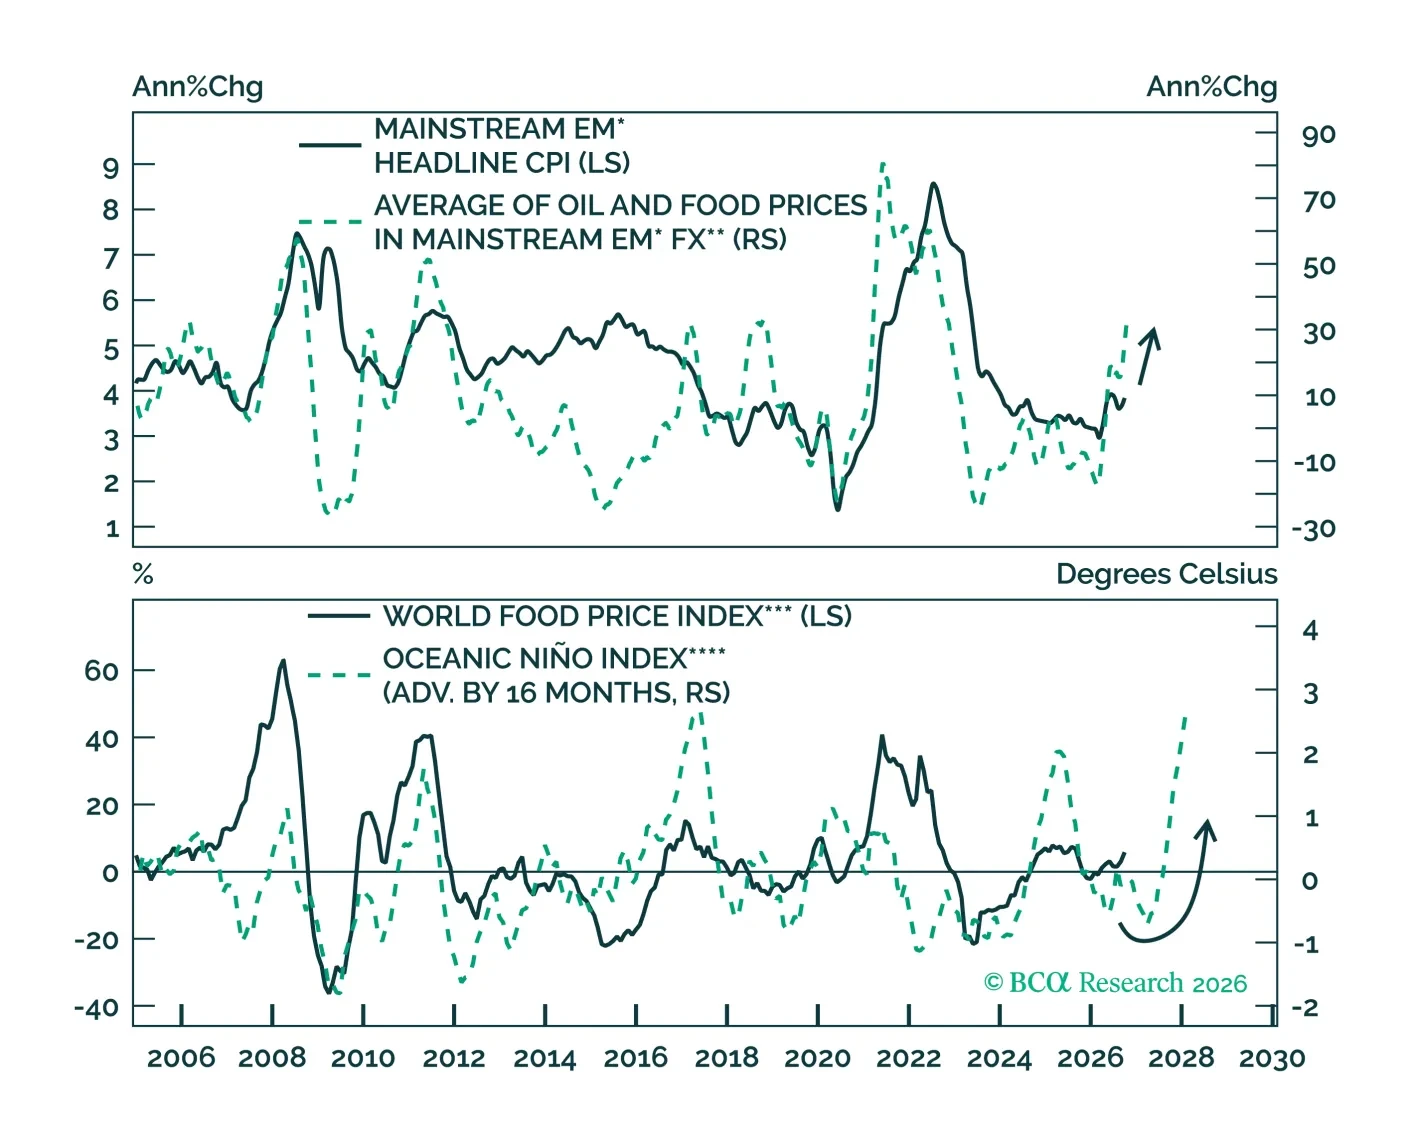
上昇するインフレ、世界的なリスク回避、通貨安により、新興国ローカル債は短期的に乱高下する見込みである。したがって、売りによる下落局面を利用してエクスポージャーを積み増すべきである。なぜなら中期から長期のファンダメンタルズは依然として好ましいからである。
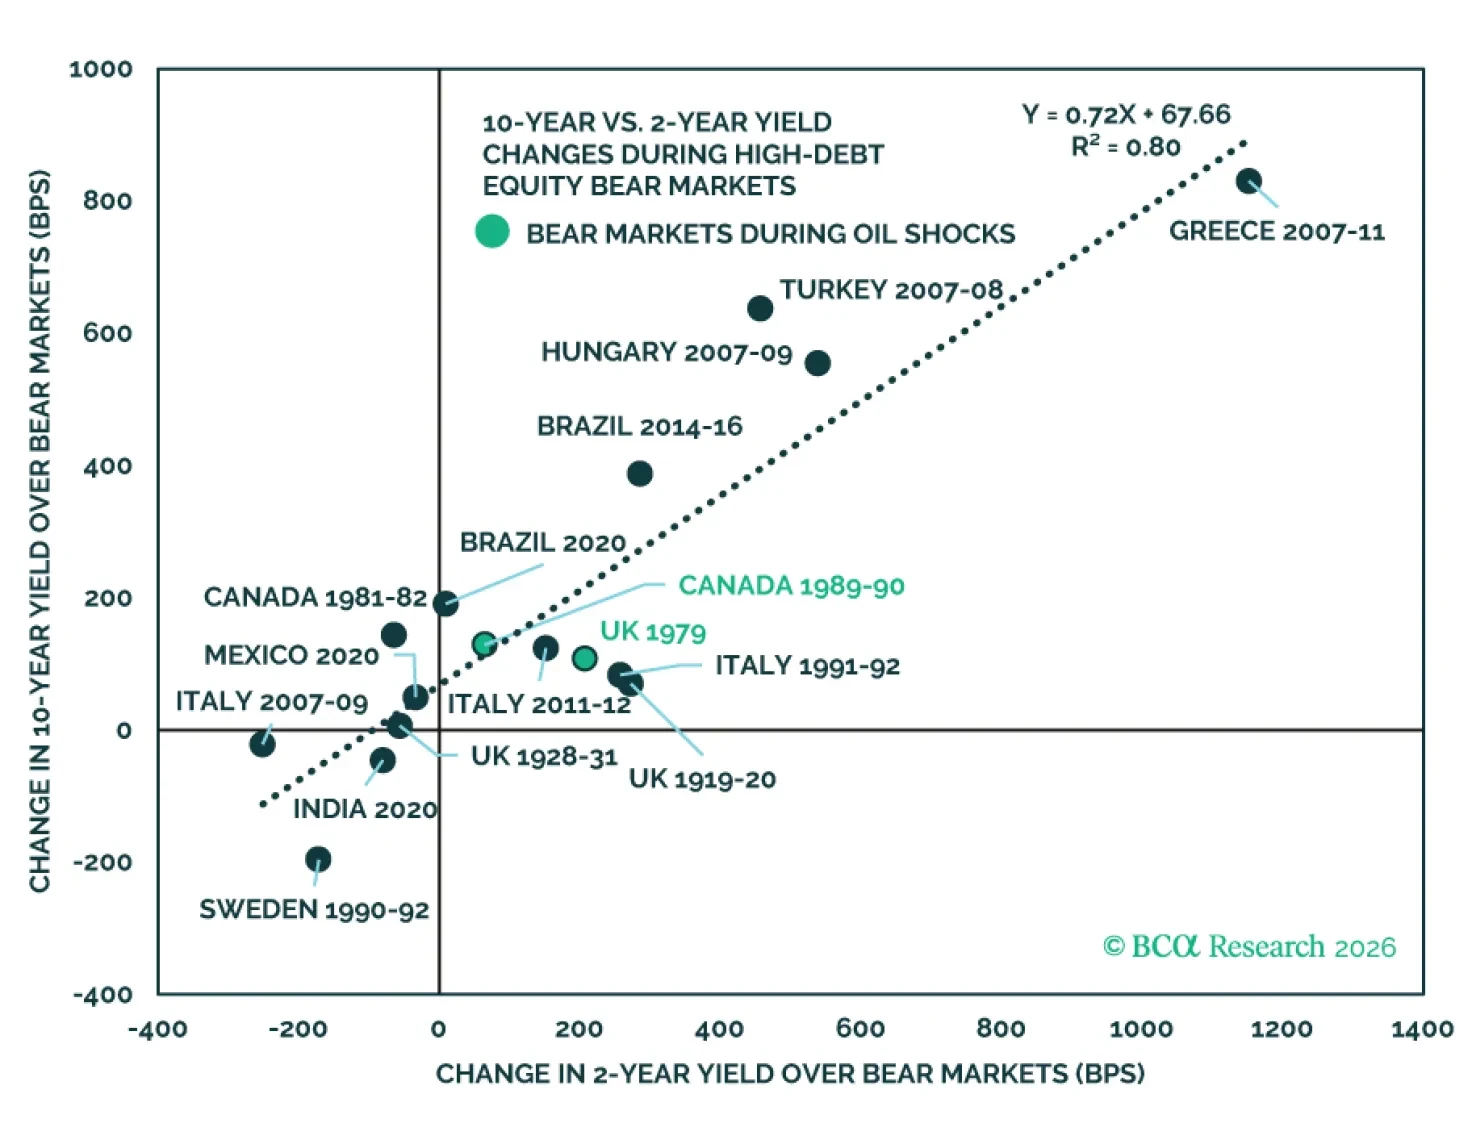
歴史的に見ると、景気後退局面における債券の振る舞いは中央銀行の政策によって決まることが示されており、債務の大きい国でも例外ではない。したがって米連邦準備制度理事会(FRB)は景気減速時に利下げできるはずであり、その結果米国債は米ドル建て投資家にとって有効な株式ヘッジになる。しかし外国人投資家は為替安によって得られた利益が相殺されるだろう。
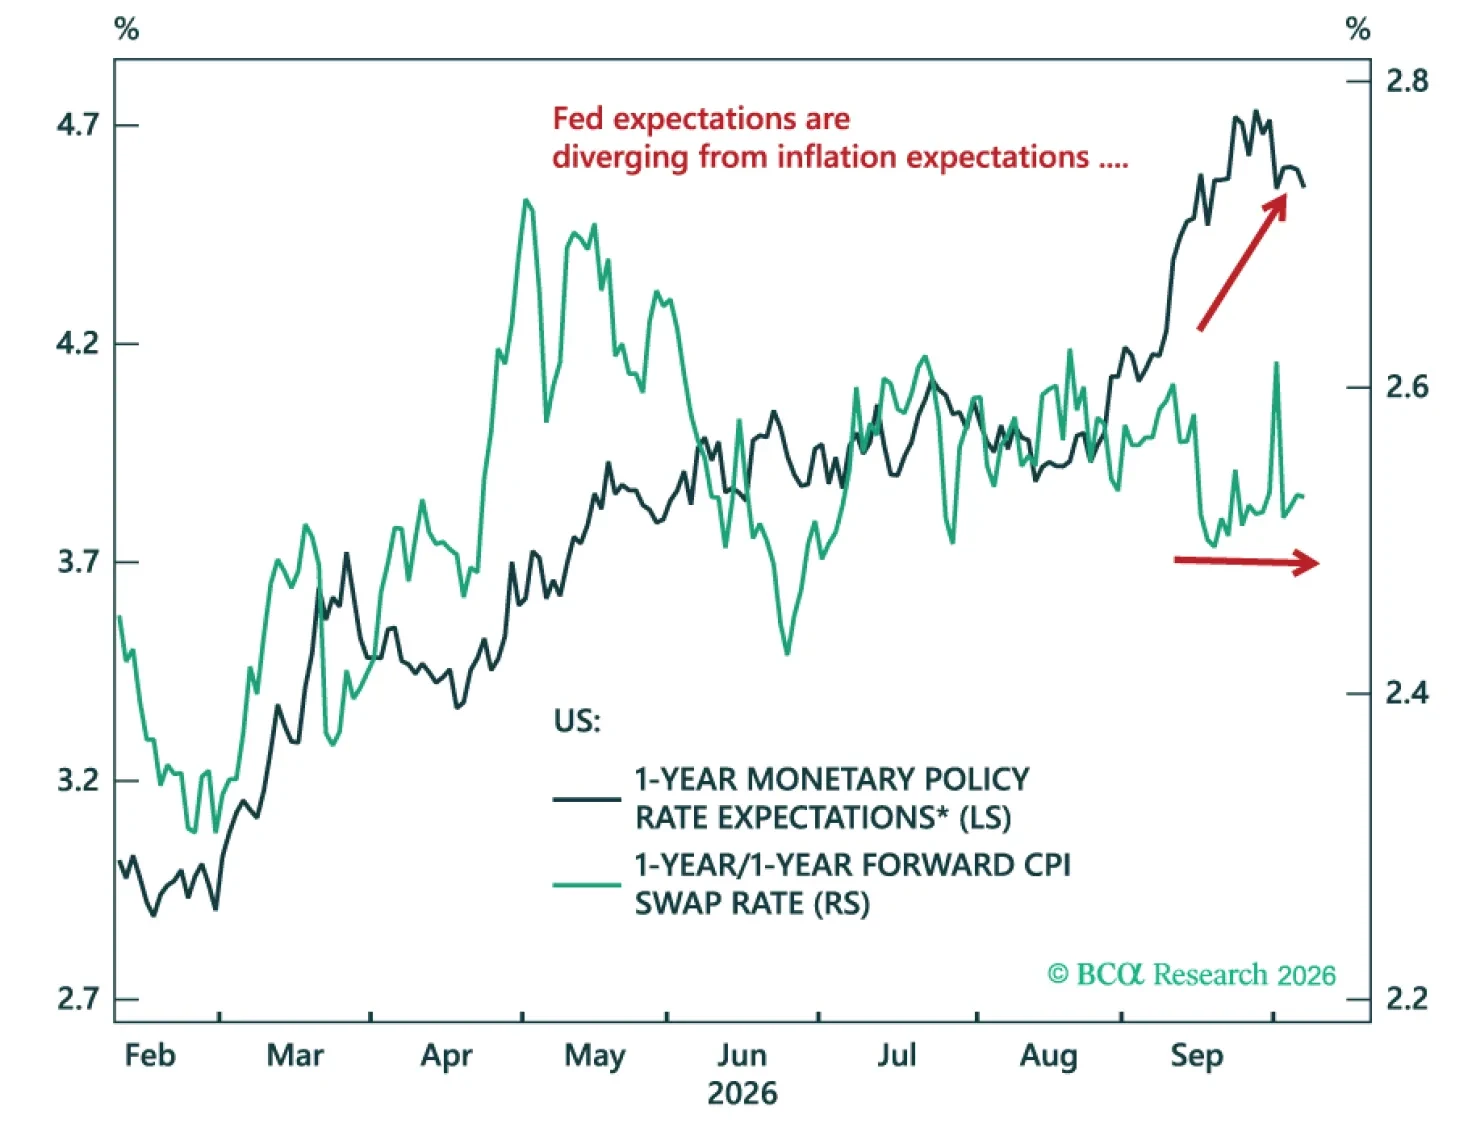
エネルギー価格が引き続き債券市場を牽引する中、当社はModel Bond Portfolioの7~9月期のパフォーマンスを振り返りつつ先を見据える。労働市場の均衡は緩やかな金融引き締め局面を示しており、したがって国債と社債に投資機会を生んでいる。一方、インフレ連動債は持続的なエネルギーリスクに対するヘッジを引き続き提供する。
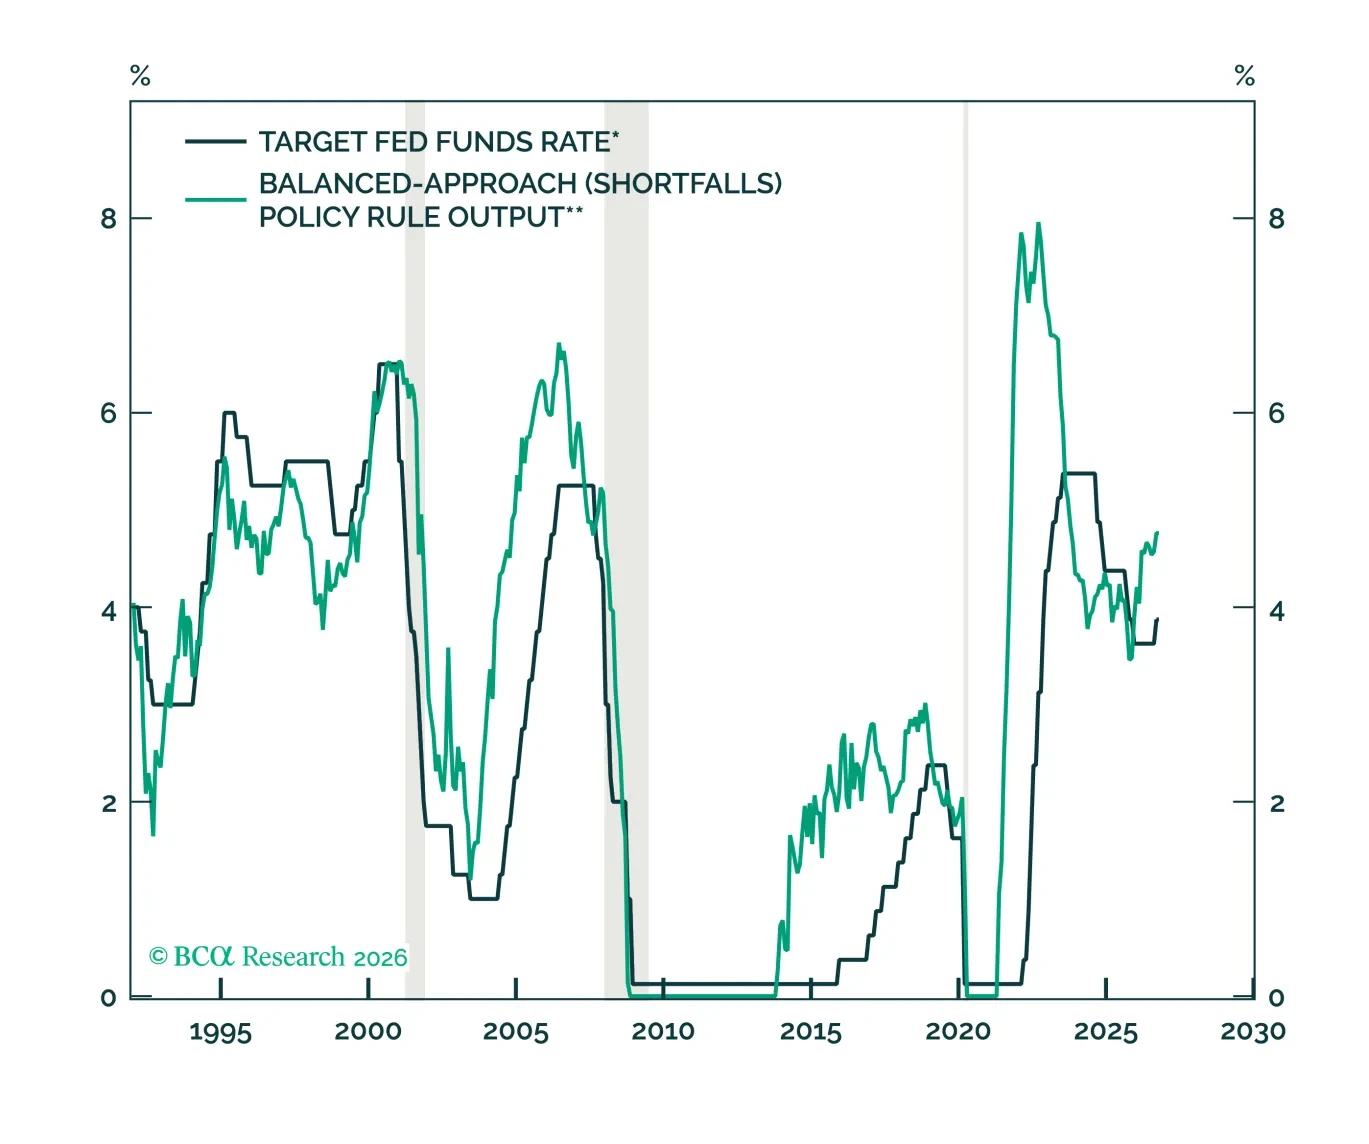
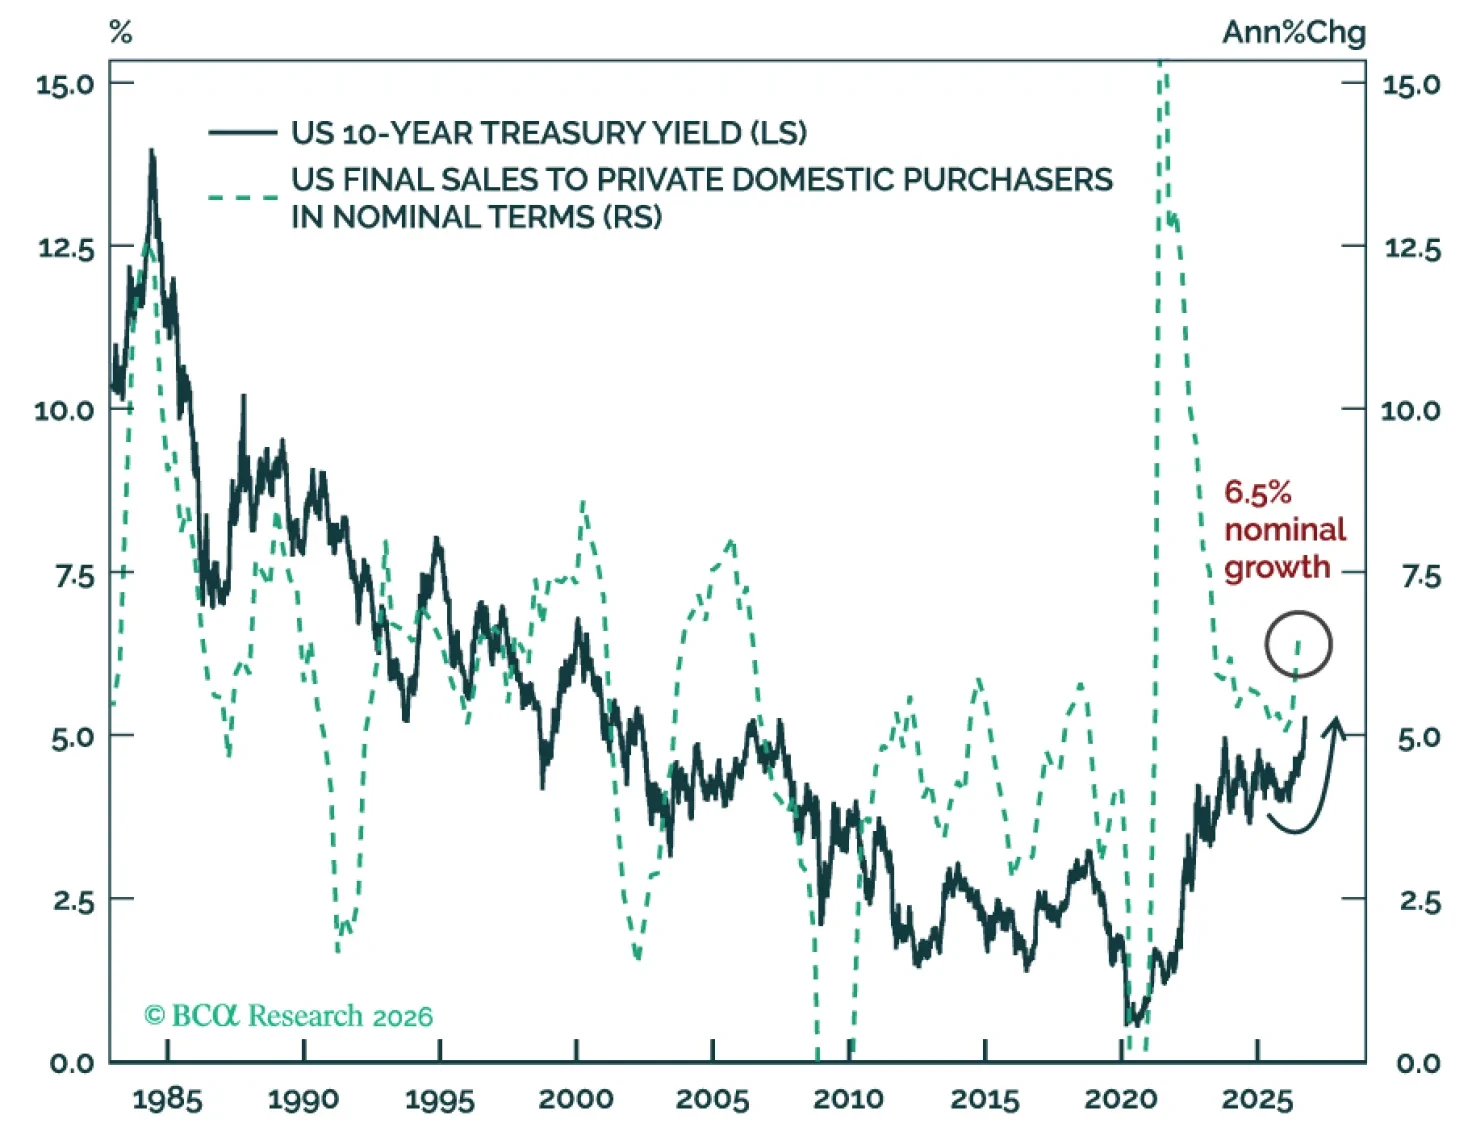
米国債は、金融条件の一段の引き締まりが名目成長を冷やすまで売られ続ける公算が大きい。もっとも起こりやすいきっかけはS&P 500の二桁%の下落である。したがって、割引率の上昇は利益の弱まりより先に米国株のバリュエーションを脅かす。AI銘柄はAIの設備投資の本格化よりかなり早くピークを迎える公算が大きい。当社は新興国株に対して弱気である。
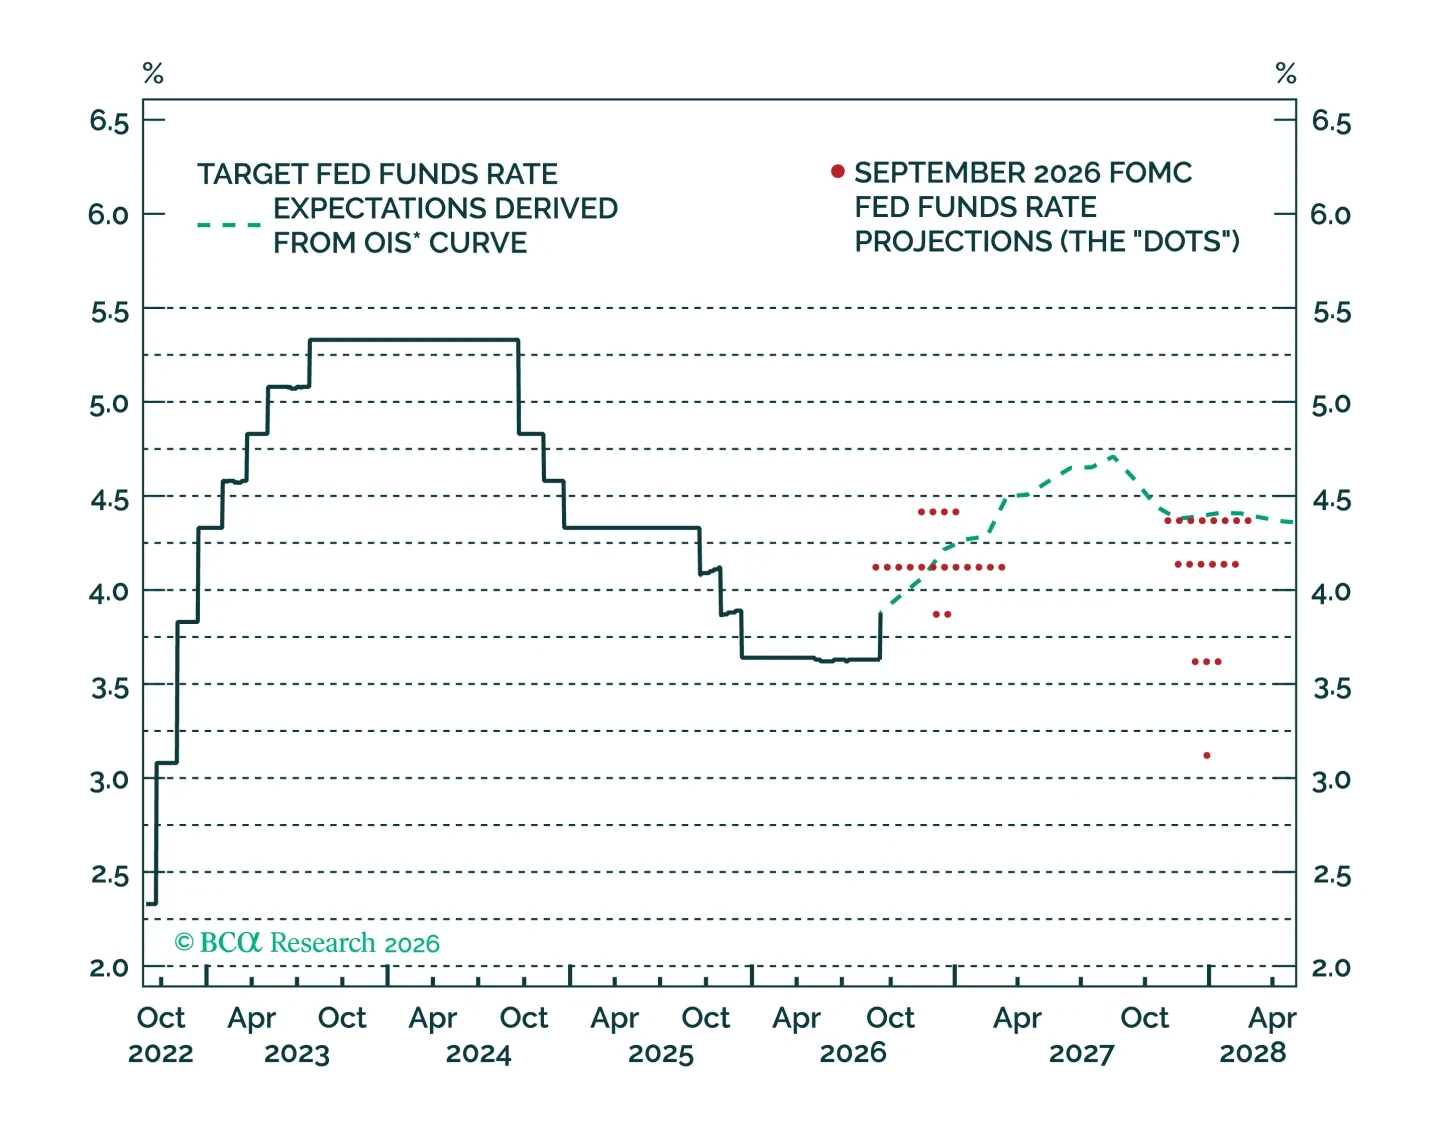
FRBは利上げ幅が最大でも75bpにとどまる緩やかな引き締めサイクルを一致して見込んでいるが、その見込みは2027年にコアインフレ率が急速に低下することが条件である。