強気市場/弱気市場
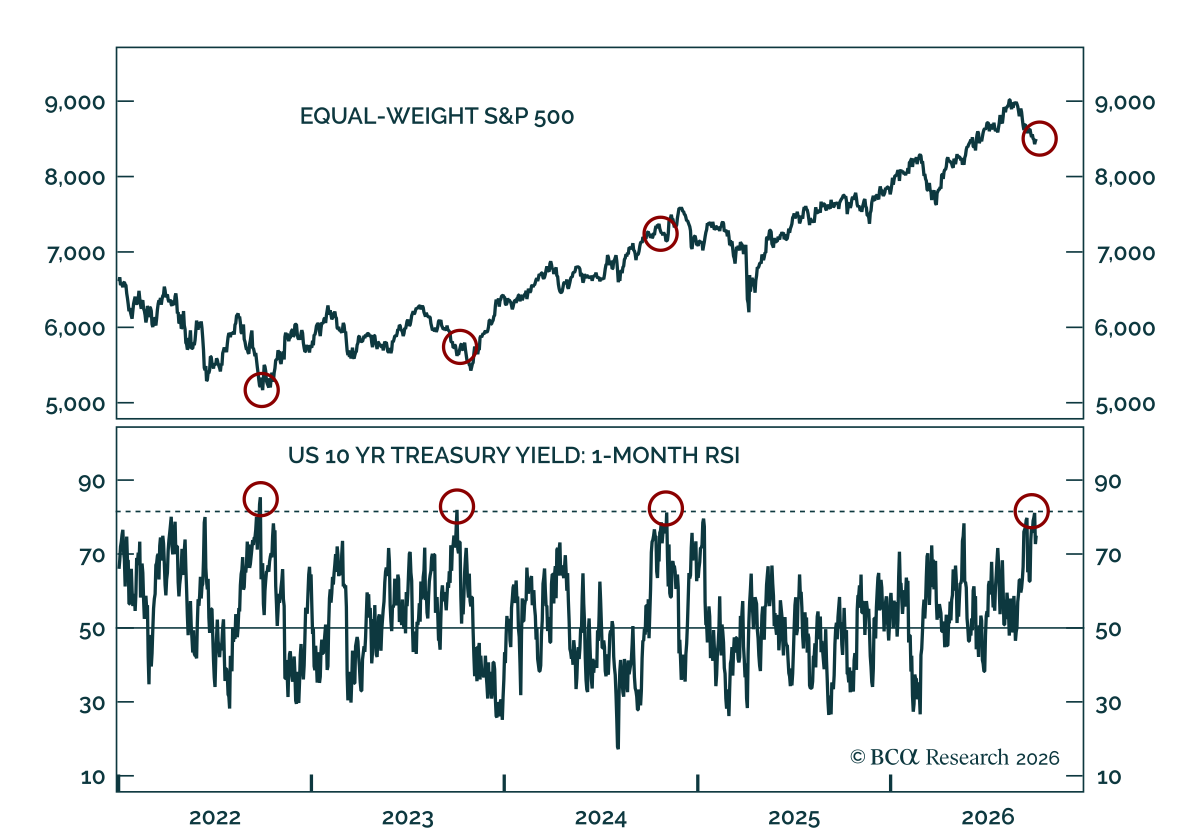
現在進行中の債券売りは息切れしつつある。株式と債券の両方は年末にかけて短期的なラリーを経験するはずだが、新年に向けてリスクは残る。 米国債は現在、大幅に売られ過ぎである。というのも、米国10年国債利回りの月次相対力指数(RSI)が先週81でピークに達したからである。2022年以降、こうした極端な水準は利回りの局所的なピークと株式の局所的なボトムが一致する傾向がある。S&P 500は踏みとどまっている一方で、等重みのS&P…
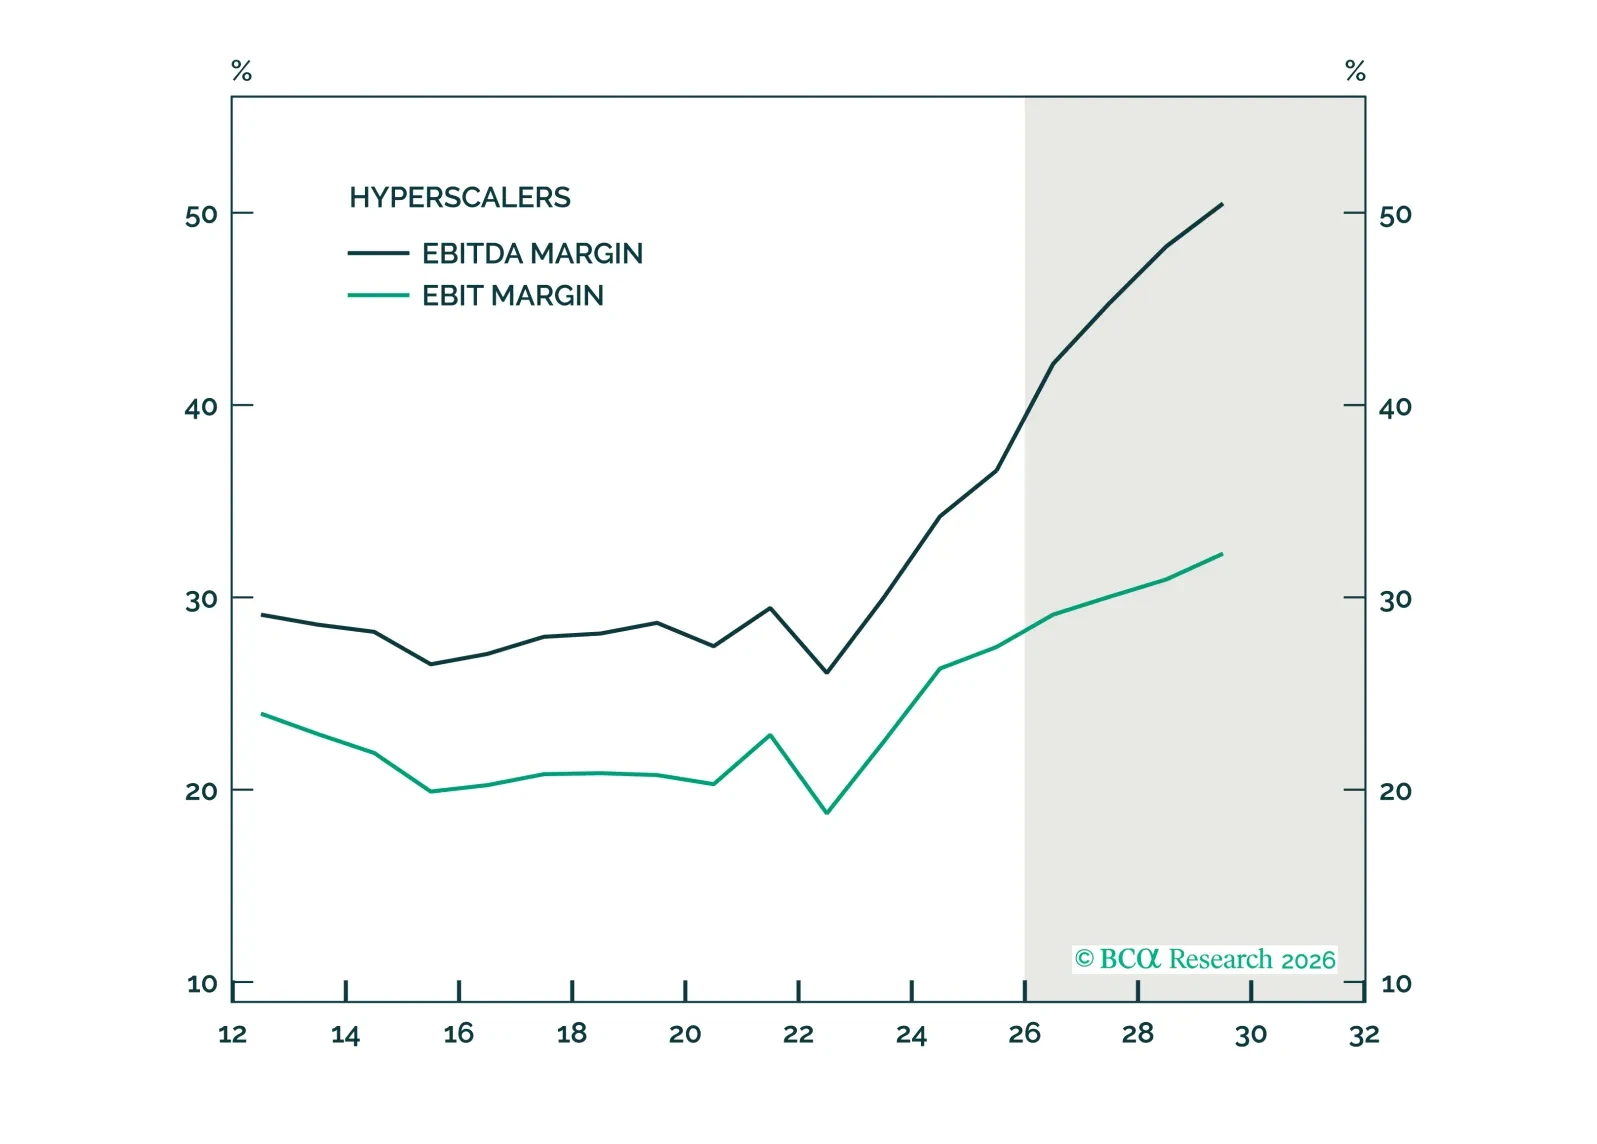
AIハードウェアの深刻な不足は年末にかけてテック株を支えるだろうが、AI企業は最終的に設備投資を正当化するために年間10兆ドルの売上を確保する必要がある可能性があり、膨大な生産性向上がなければそれは極めて困難である。今日の財務省による自社株買いの増額発表にもかかわらず、債券利回りは今後数か月間高止まりする公算が大きい。クラックスプレッドの上昇は原油需要を減らしており、世界経済の成長にとって好ましい状況ではない。為替面では、最近の円支援の為替介入はおそらく十分ではないが、円には長期的に大きな上昇余地がある。
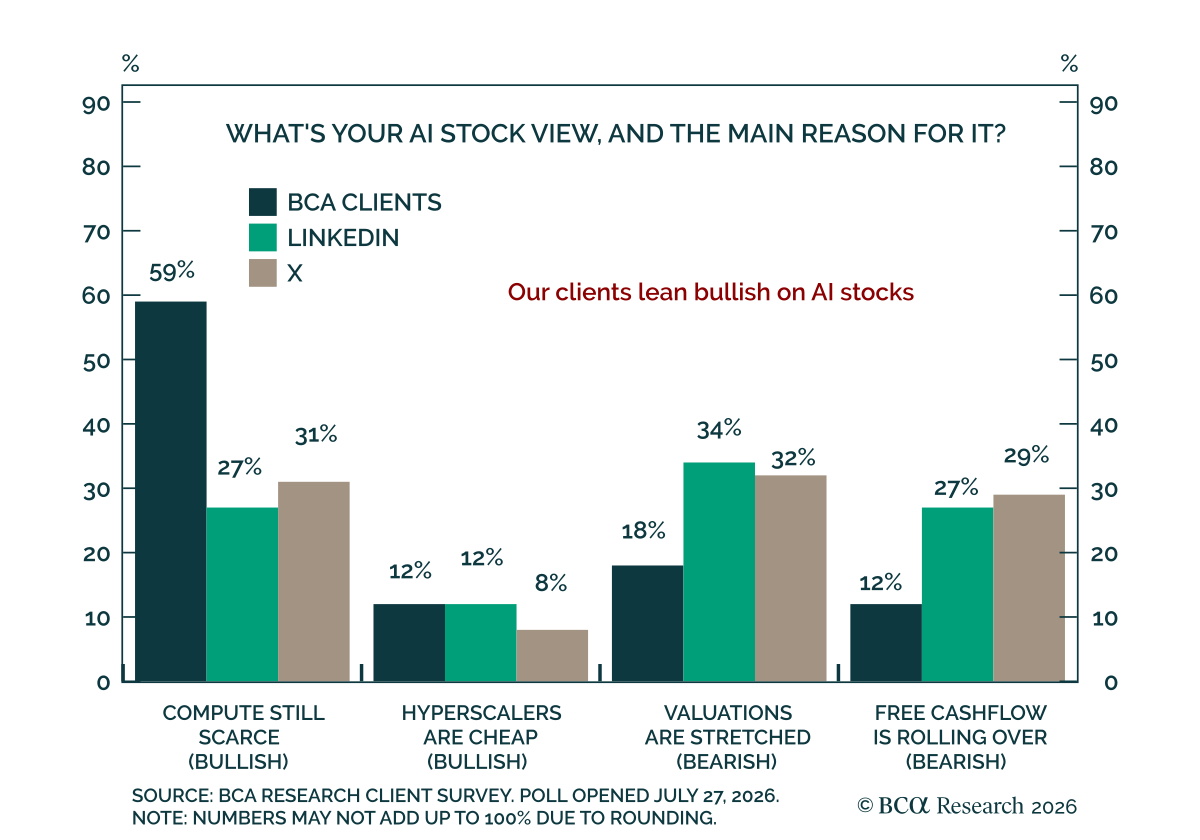
当社の顧客はAI銘柄に対して引き続き強気だ. 今週の投票では、回答者にAI株の見通しとその主な理由を尋ねた。BCAのクライアントの合計71%が強気の理由を選び、うち59%が計算資源の不足を挙げ、弱気は29%だった。一般層はそれほど強気ではなく、ソーシャルメディア上では票がほぼ逆転し、弱気の2つの理由であるバリュエーションの割高とフリーキャッシュフローの頭打ちがLinkedInとXでいずれも61%を占めた。 顧客が計算資源の不足を強調する点は、最近のAI Bull/Bear…
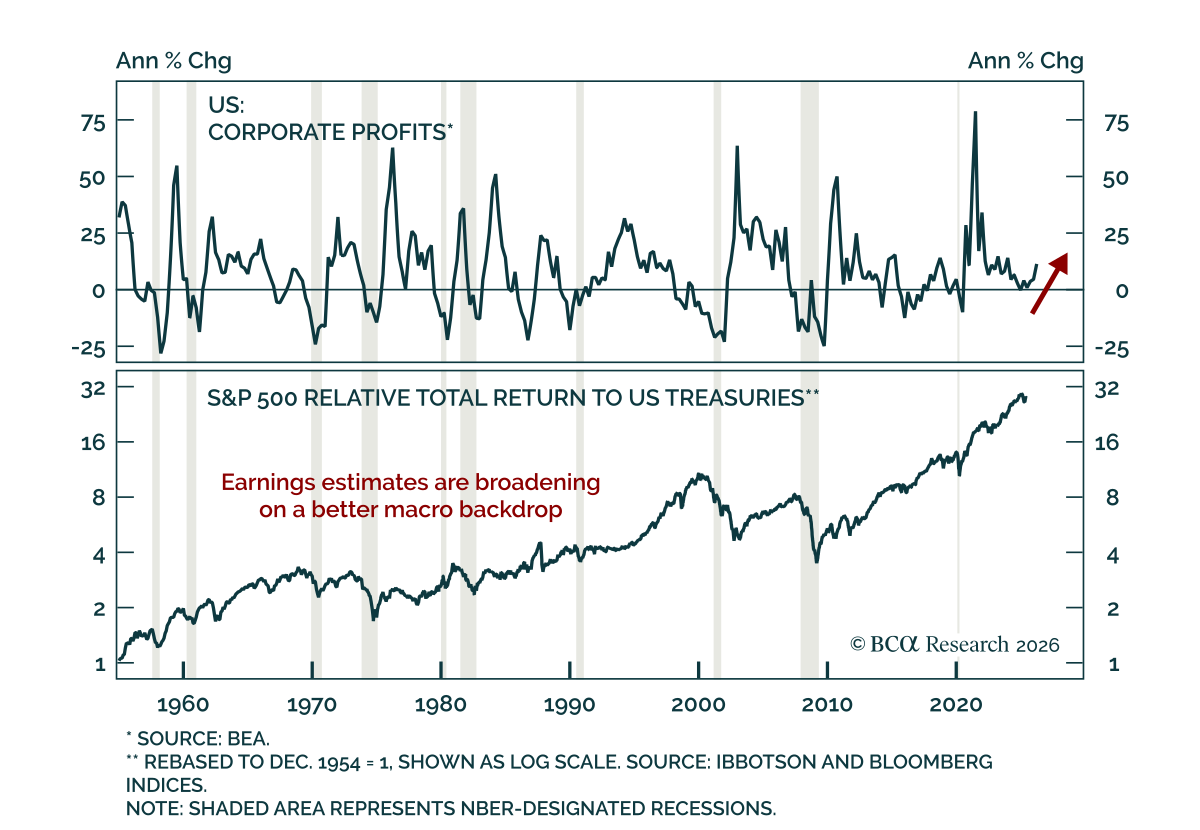
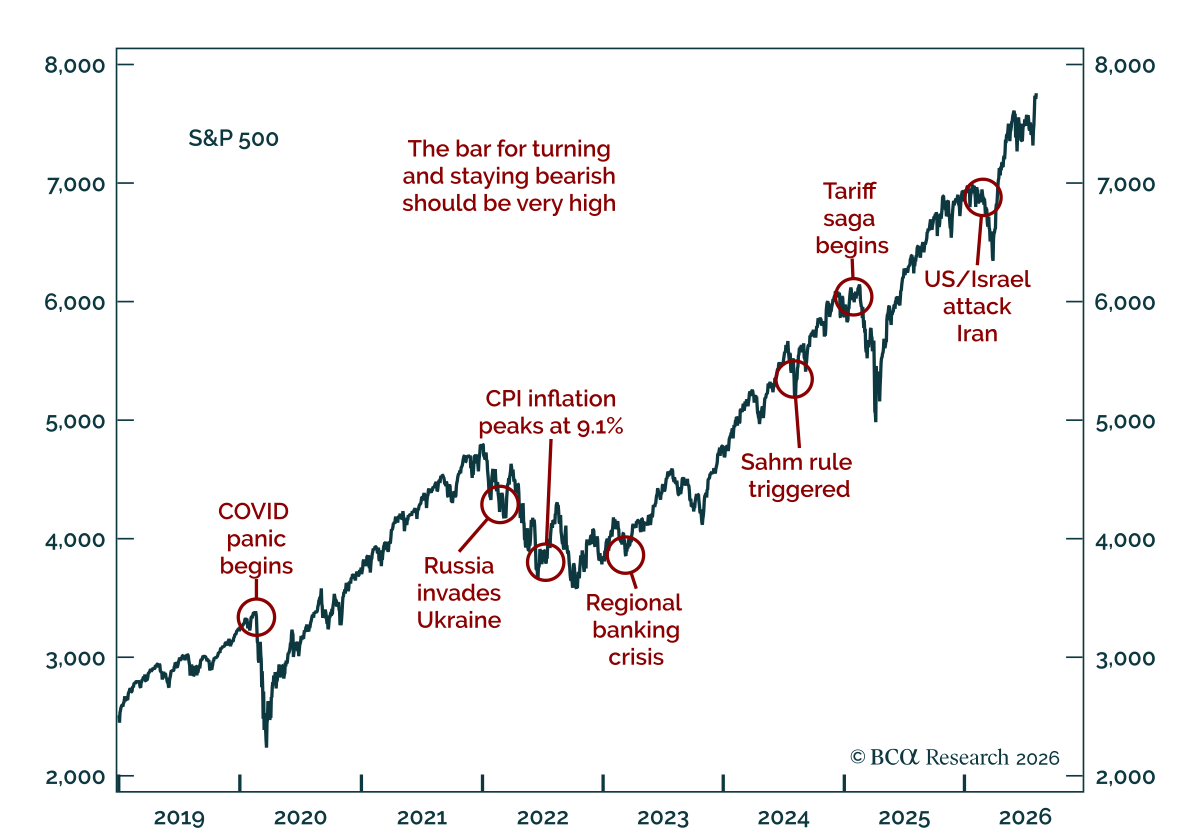
我々の最新の BCA debate は、株式の強気派と弱気派の双方が異なる時間軸で正しい可能性があることを示したが、6か月の弱気見通しに対する立証責任は依然として高い。討論では強気派に Juan Correa と Noah Weisberger、弱気派に Peter Berezin と Arthur Budaghyan が対峙した。弱気論は、米国株が収益バブルにあるという見方に基づく。特に利益率が AI…
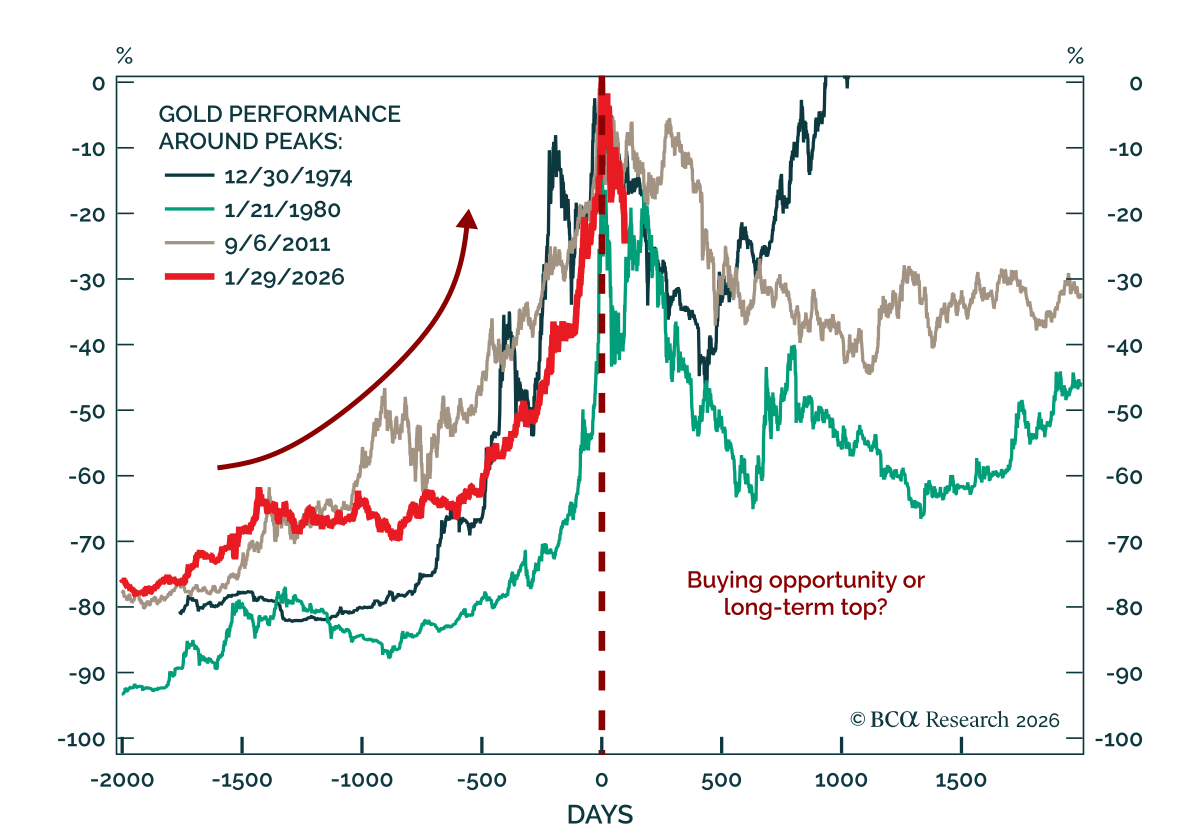
Gold has become a tactical laggard versus equities, even if the longer-term bull case remains intact. After rising alongside stocks for most of the past two years, gold has sharply underperformed since February 27, falling almost 20% as global equities…
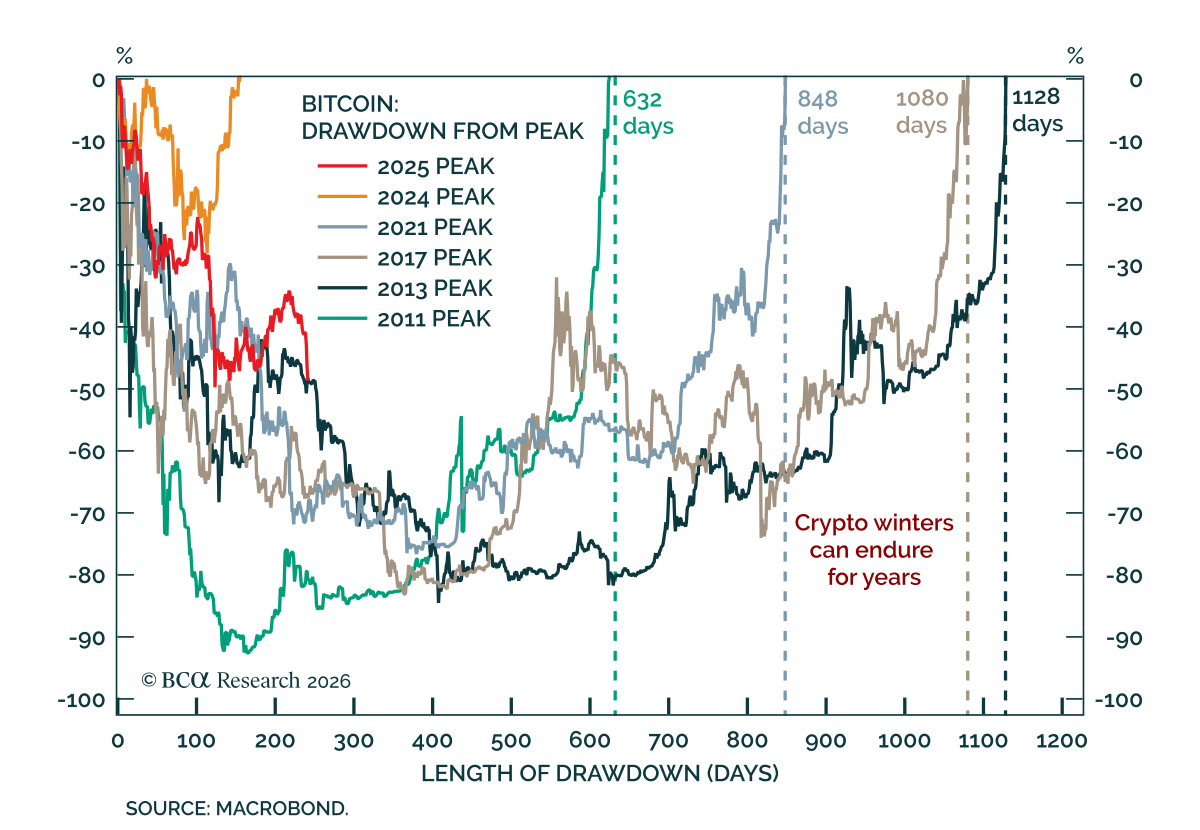
Bitcoin’s break below $65k reinforces its divergence from the equity market and suggests that momentum and flows remain stacked against Bitcoin for now. Bitcoin, which is down more than 20% in the last month and close to 50% below its last October’s all-time…
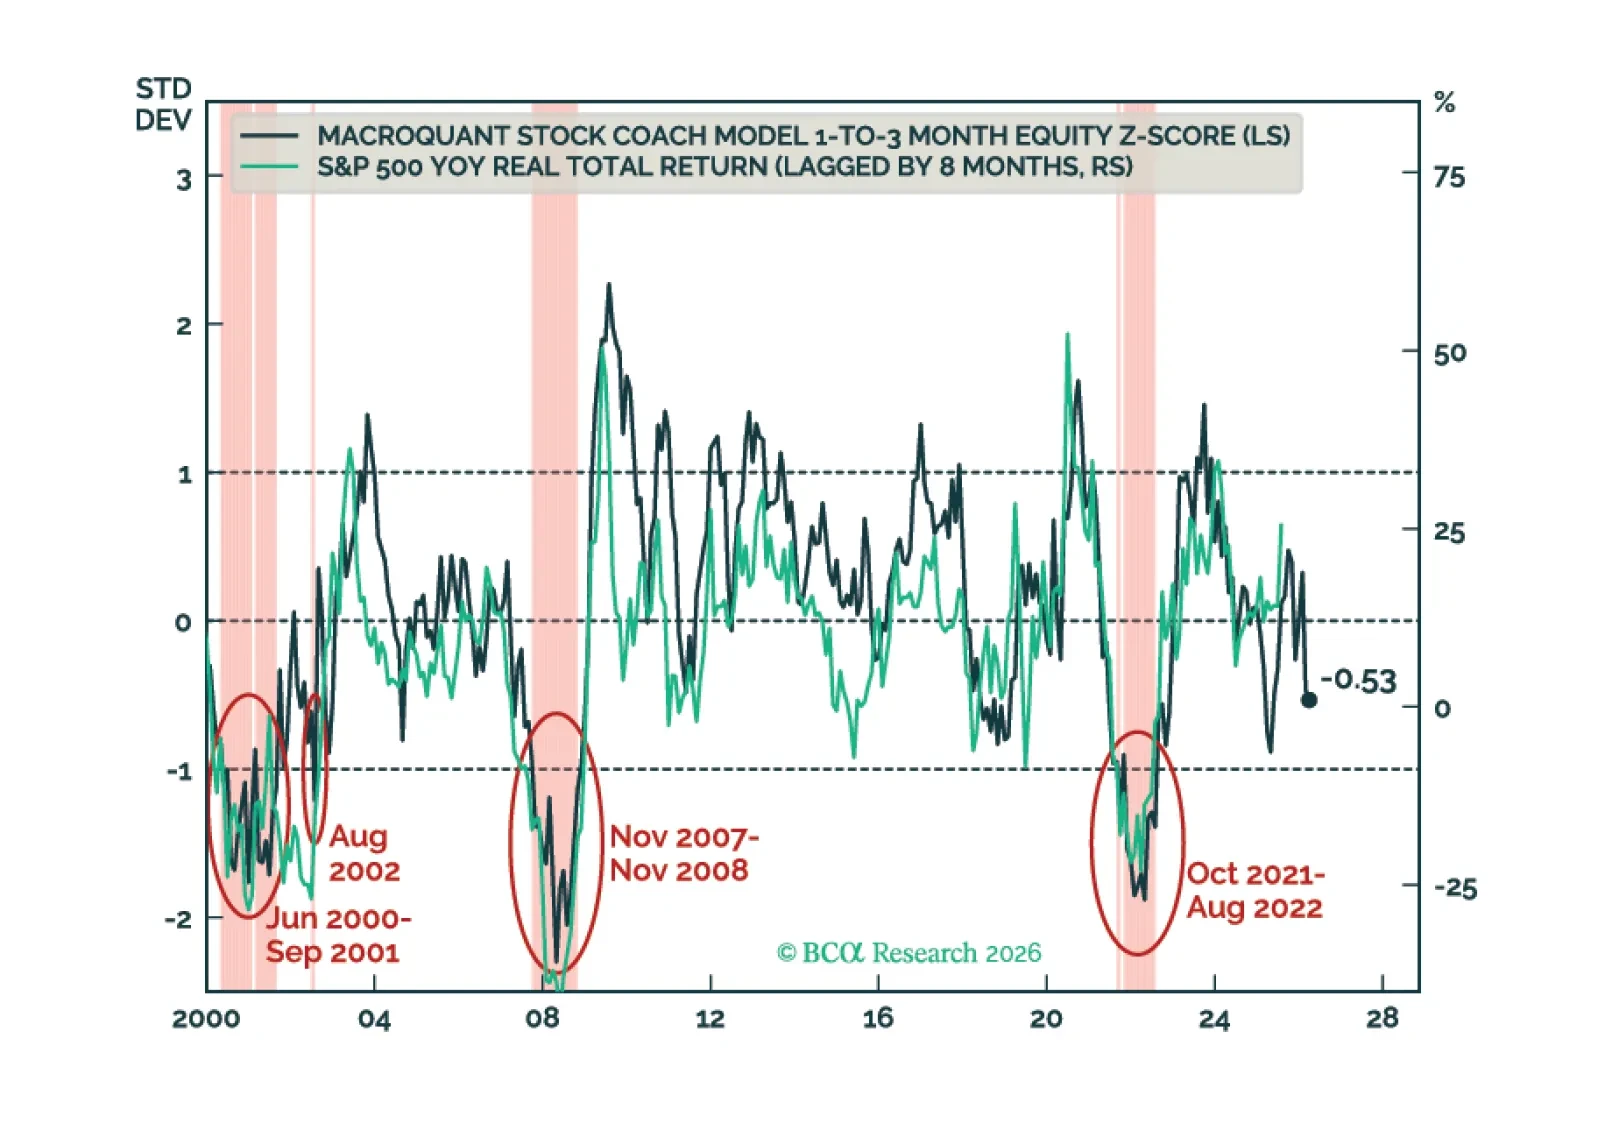
MacroQuantはエクイティでアンダーウェイトを推奨し、フィクスト・インカムのポートフォリオではベンチマークを下回るデュレーションを志向し、米ドルについてはニュートラルからややポジティブ、ゴールドについては中立を維持し、カッパーを中立に格上げし、原油には非常に強気です。
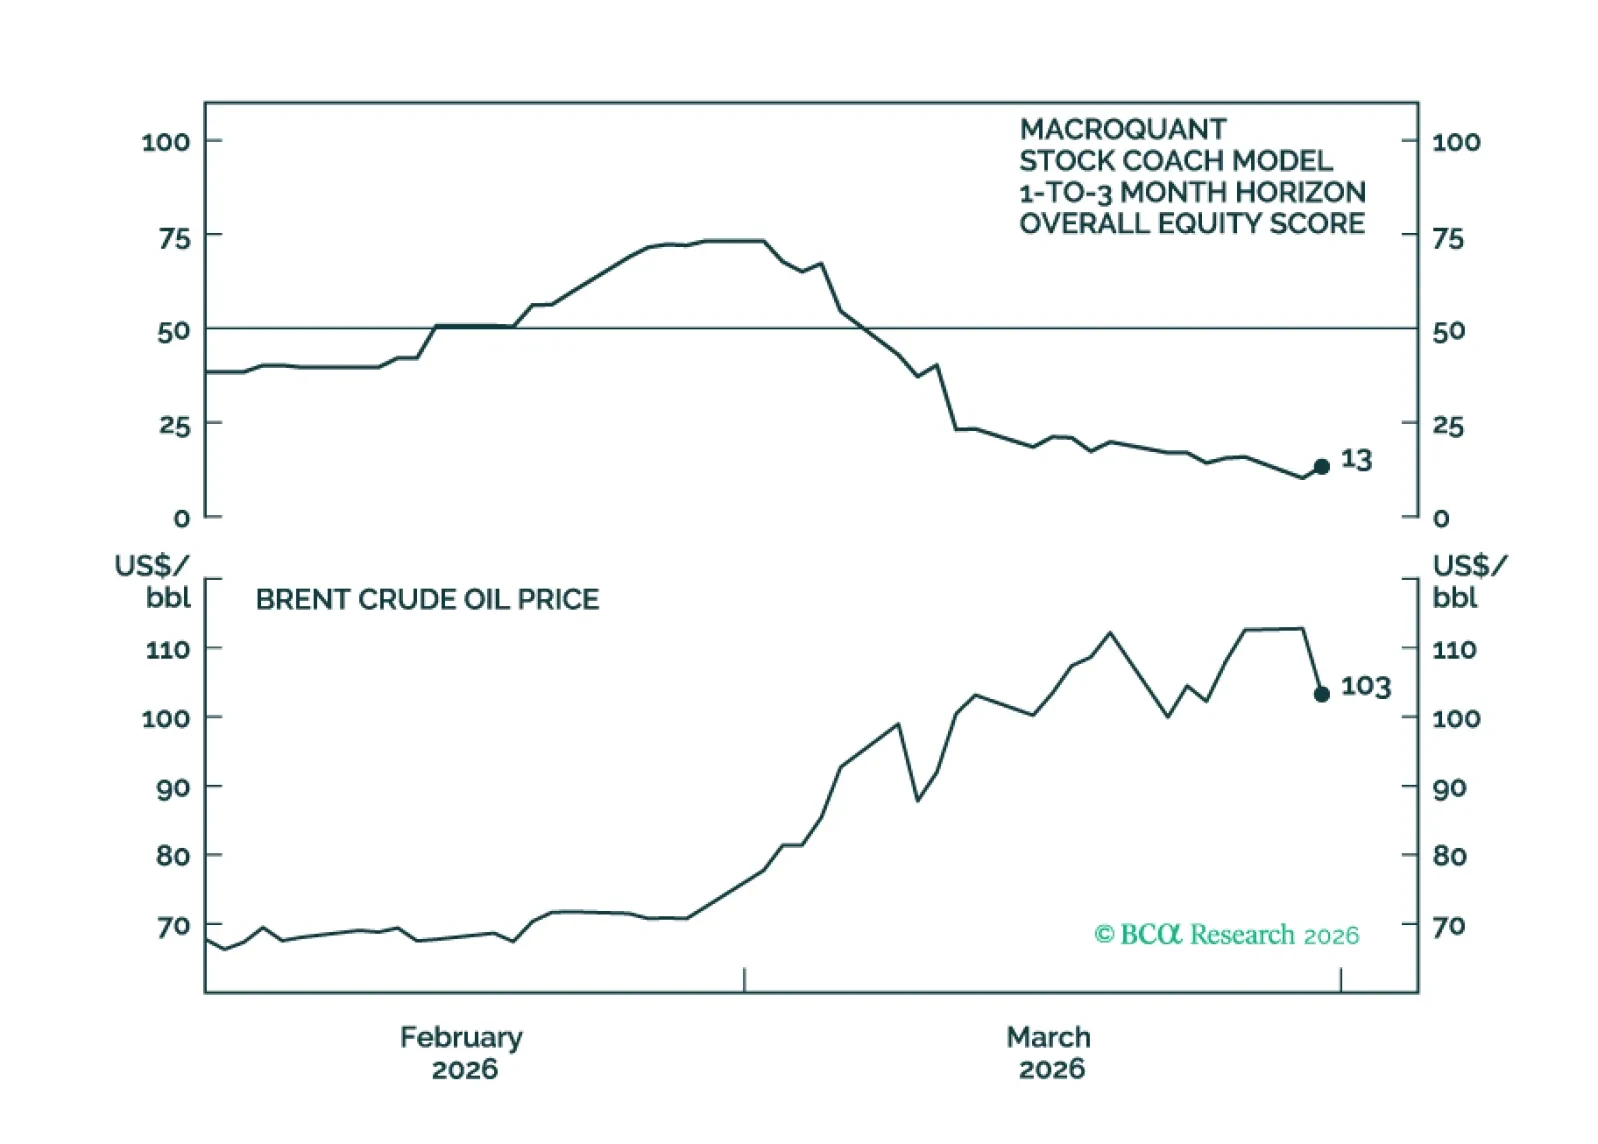
MacroQuantはエクイティに対して大幅なアンダーウェイトを推奨しており、フィクスト・インカム・ポートフォリオではベンチマークを下回るデュレーションの姿勢を好み、米ドルに関しては中立〜やや強気に転じ、金を中立に、銅を大幅なアンダーウェイトに格下げし、原油に対しては強気である。
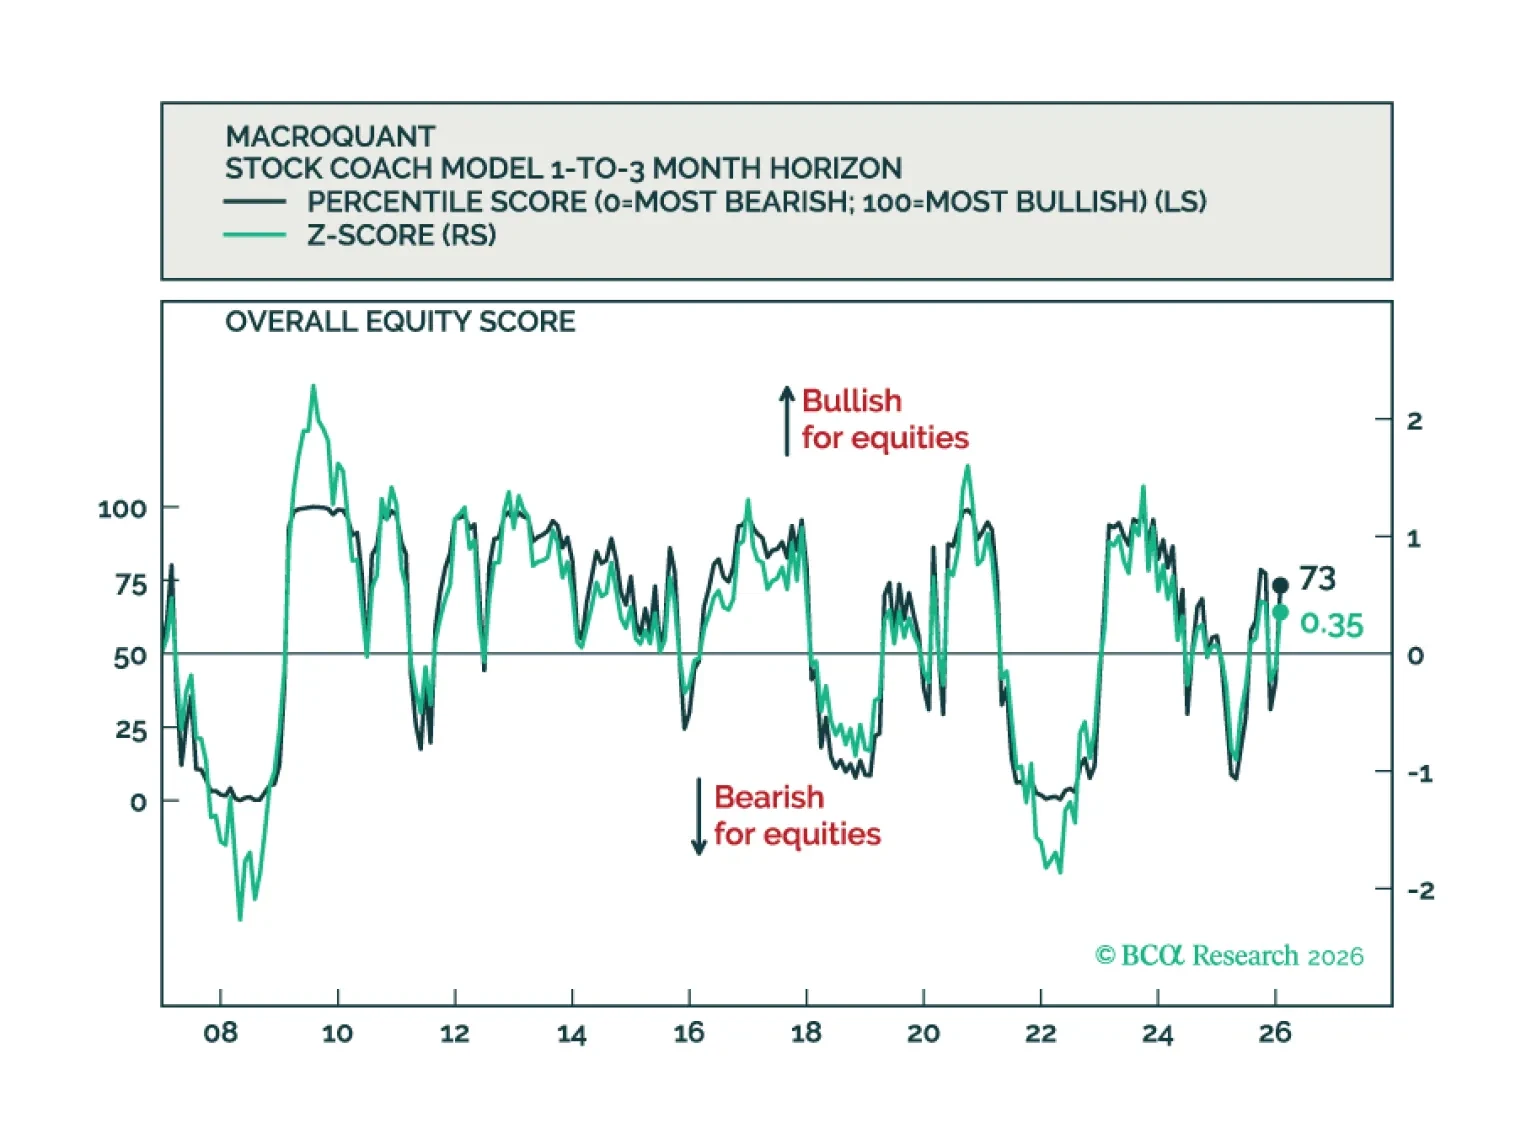
MacroQuantはエクイティに対して小幅のオーバーウェイトを推奨し、フィクスト・インカムのポートフォリオではベンチマークを上回るデュレーション姿勢を採り、米ドルに対しては依然として弱気で、原油をニュートラルに格下げし、銅と金に対しては強気です。