大中華

私たちの中国投資戦略家は、中国の製造業のオフショアリングは控えめで誇張されていると主張しており、耐久性のある株主利益を生み出す可能性があるのは、価格決定力と技術的リーダーシップを示す企業のみであると論じています。 見かけ上の対外直接投資(FDI)の数字は、中国の広大な国内産業基盤と比較すると、実際の海外製造業投資は最小限にとどまるという現実を隠しています。…
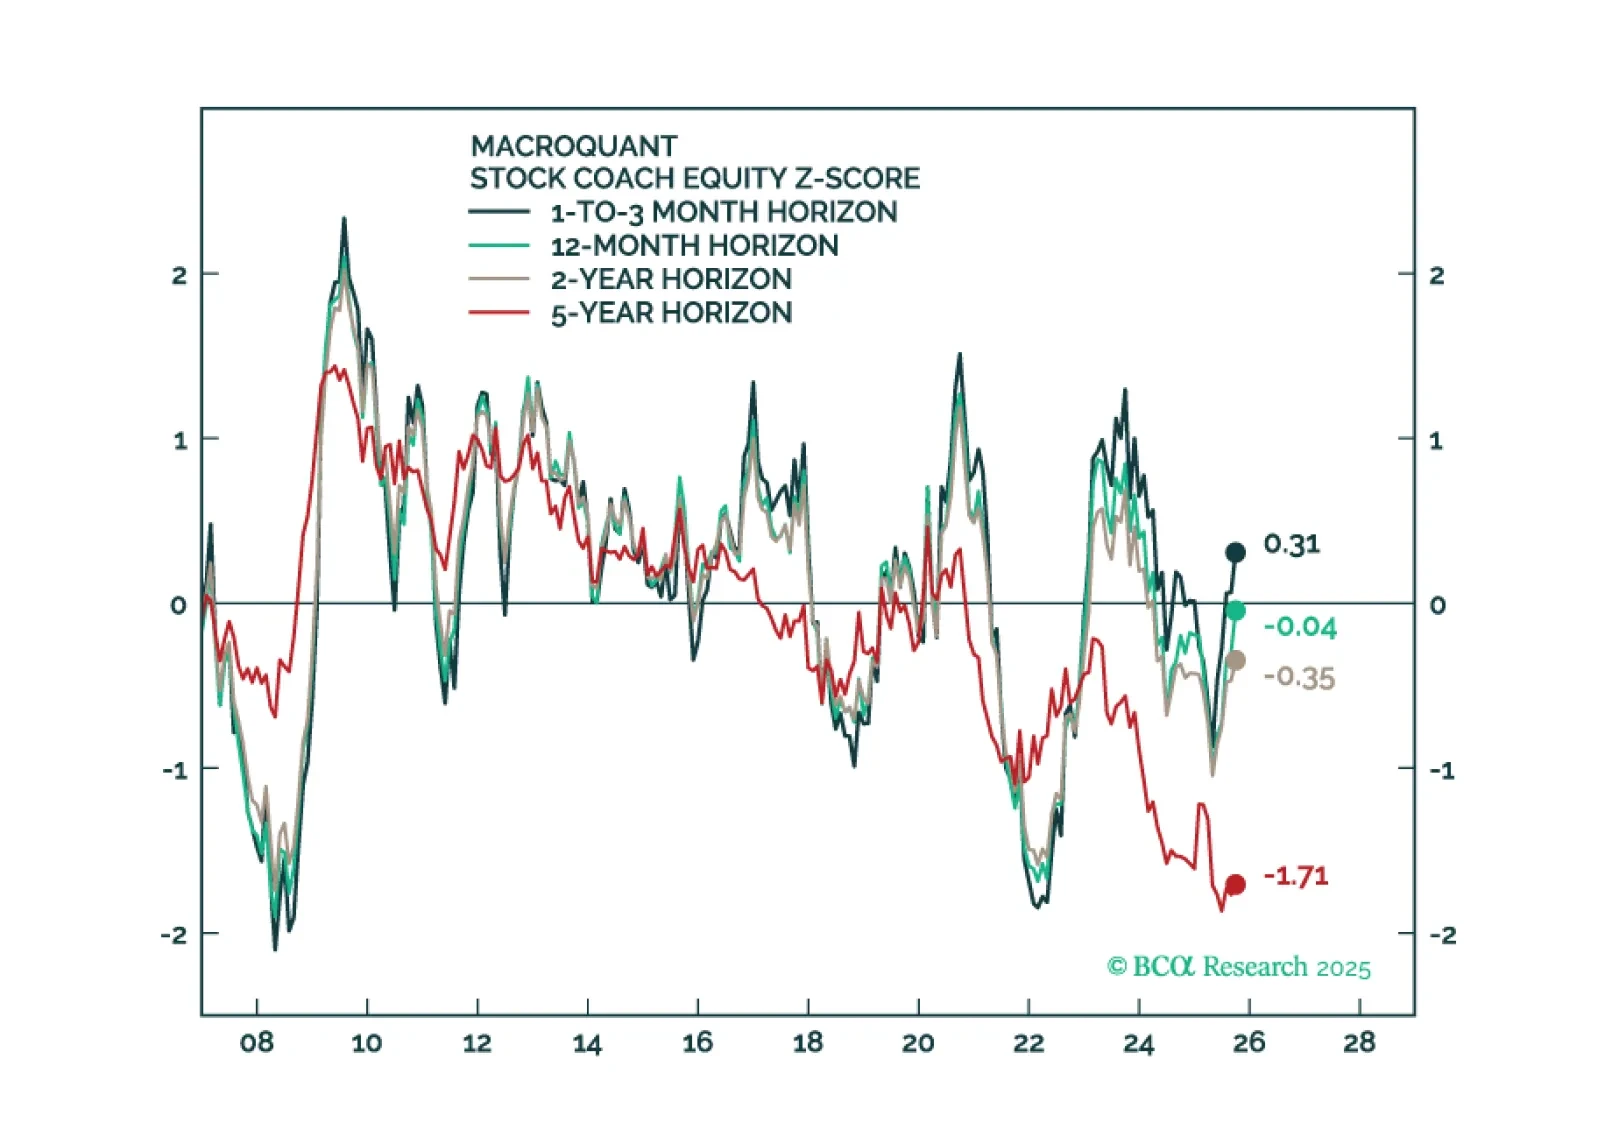
このQ4ストラテジーアウトルックでは、リセッション予測における現状、さまざまなシナリオにおける株式と債券の見通し、AIが企業利益に与える影響について投資家が誤解している理由、米ドルが構造的な下落トレンドに入ったかどうか、円、金、その他のコモディティに対する我々の視点など、さまざまな重要なテーマについて議論します。
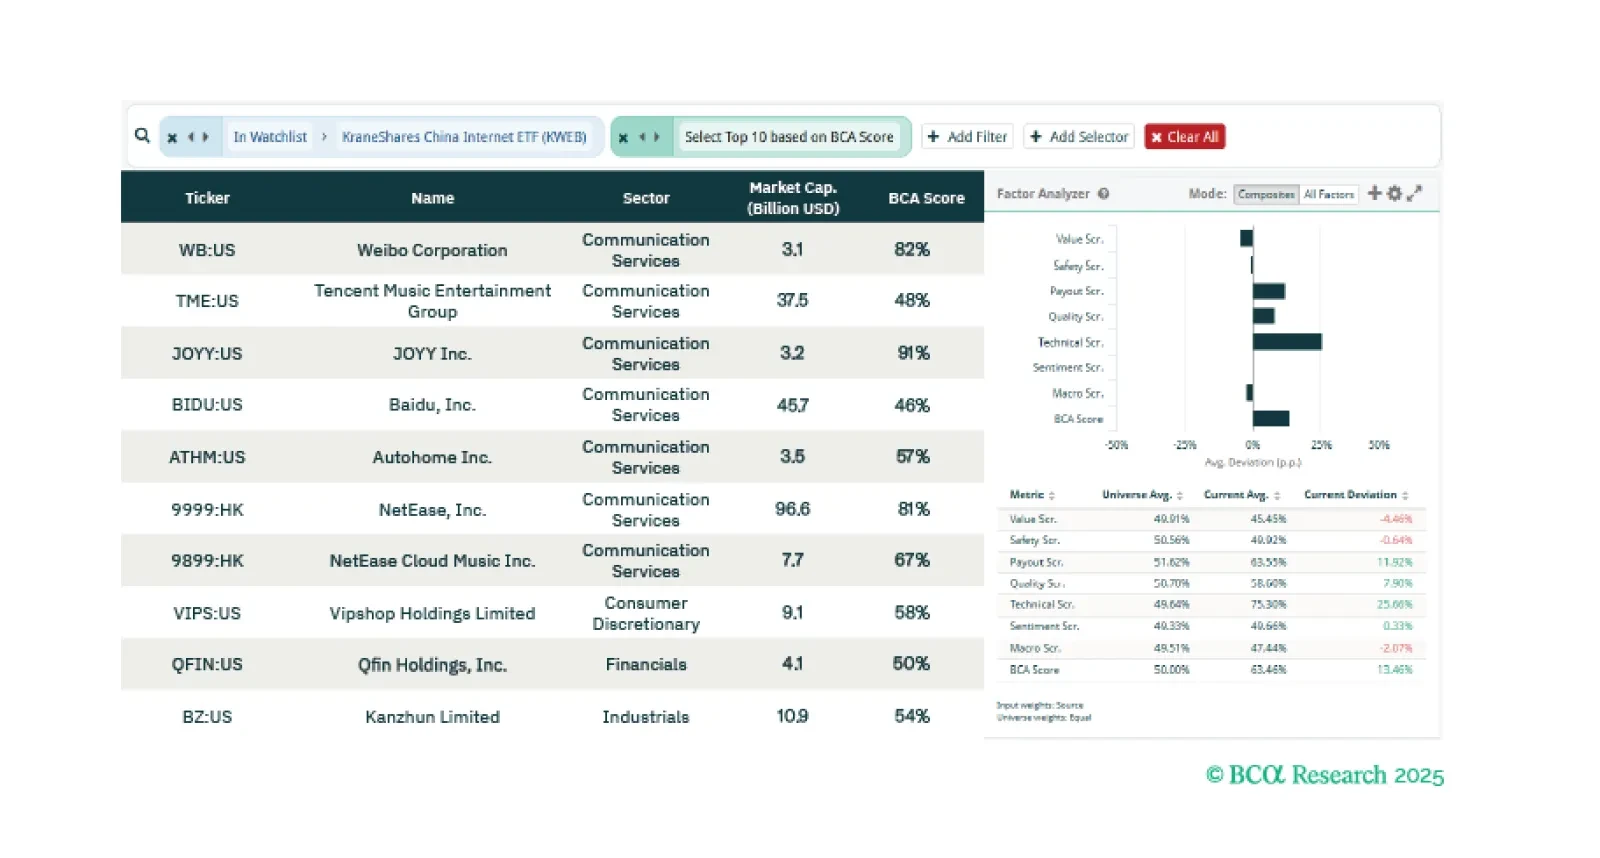
今週、我々のスクリーナーはオフショア中国インターネット株、米国ヘルスケア株式、そしてカナダ株式市場でのセクター別機会を探ります。
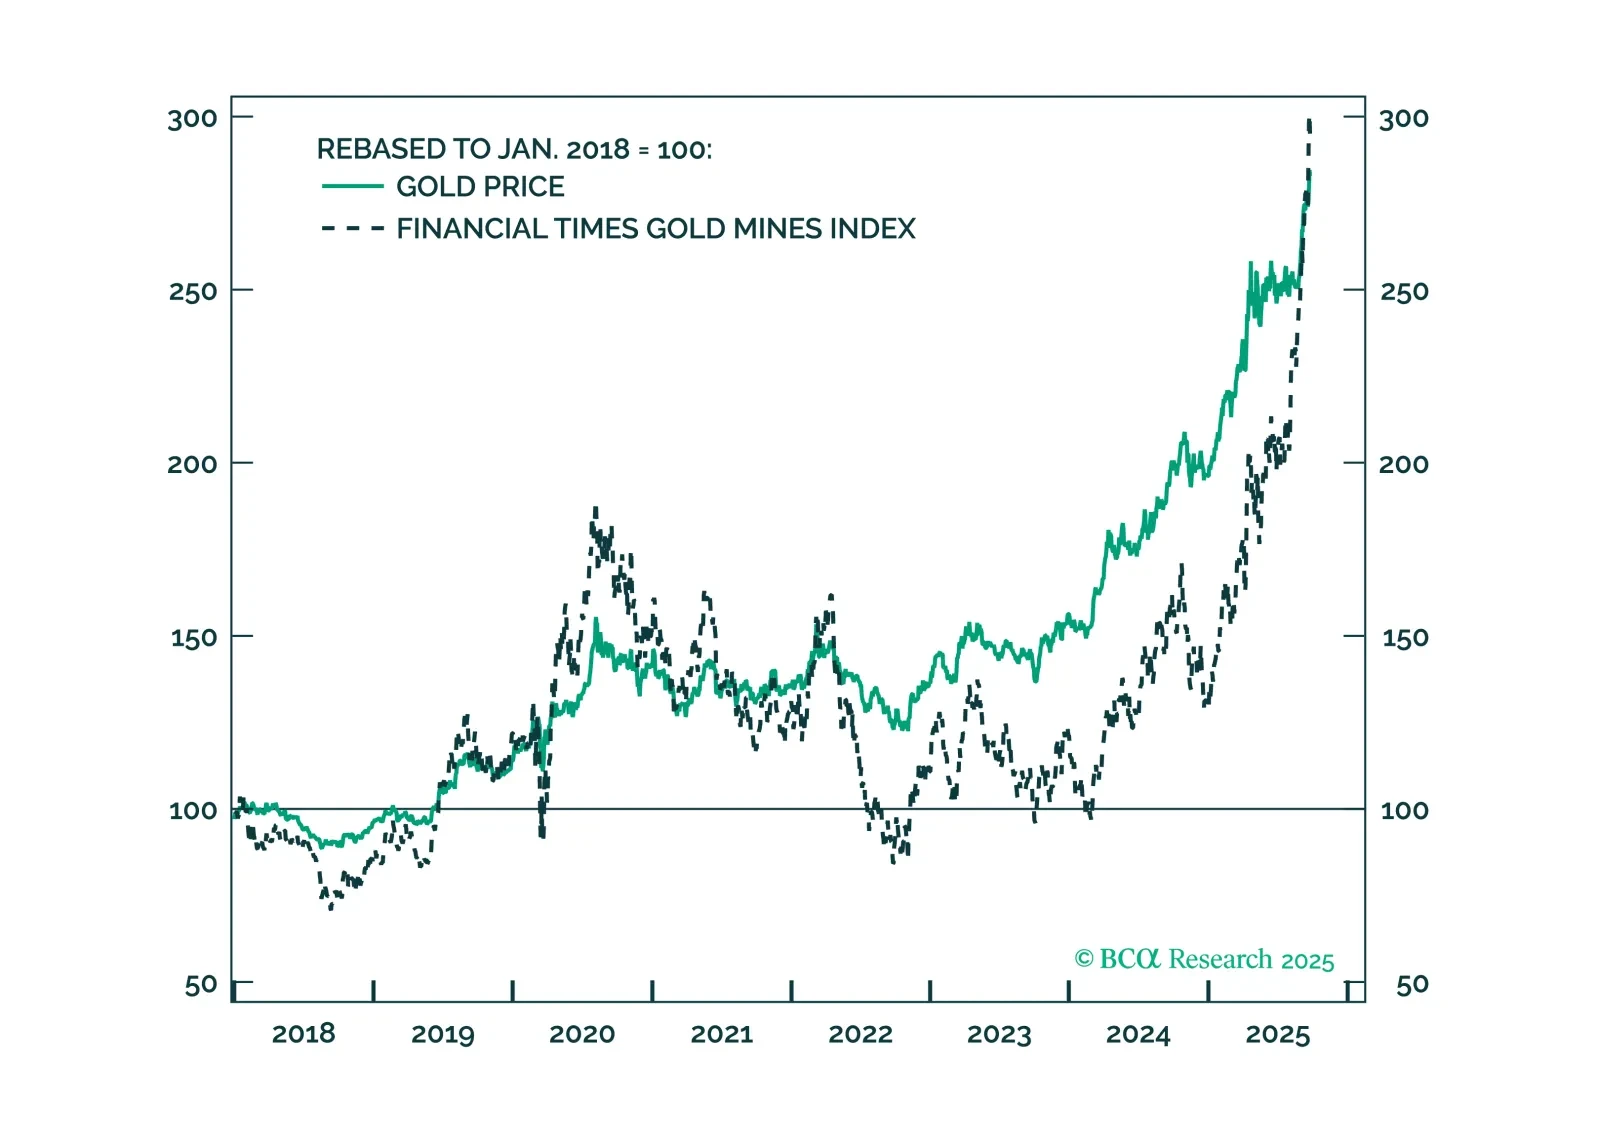
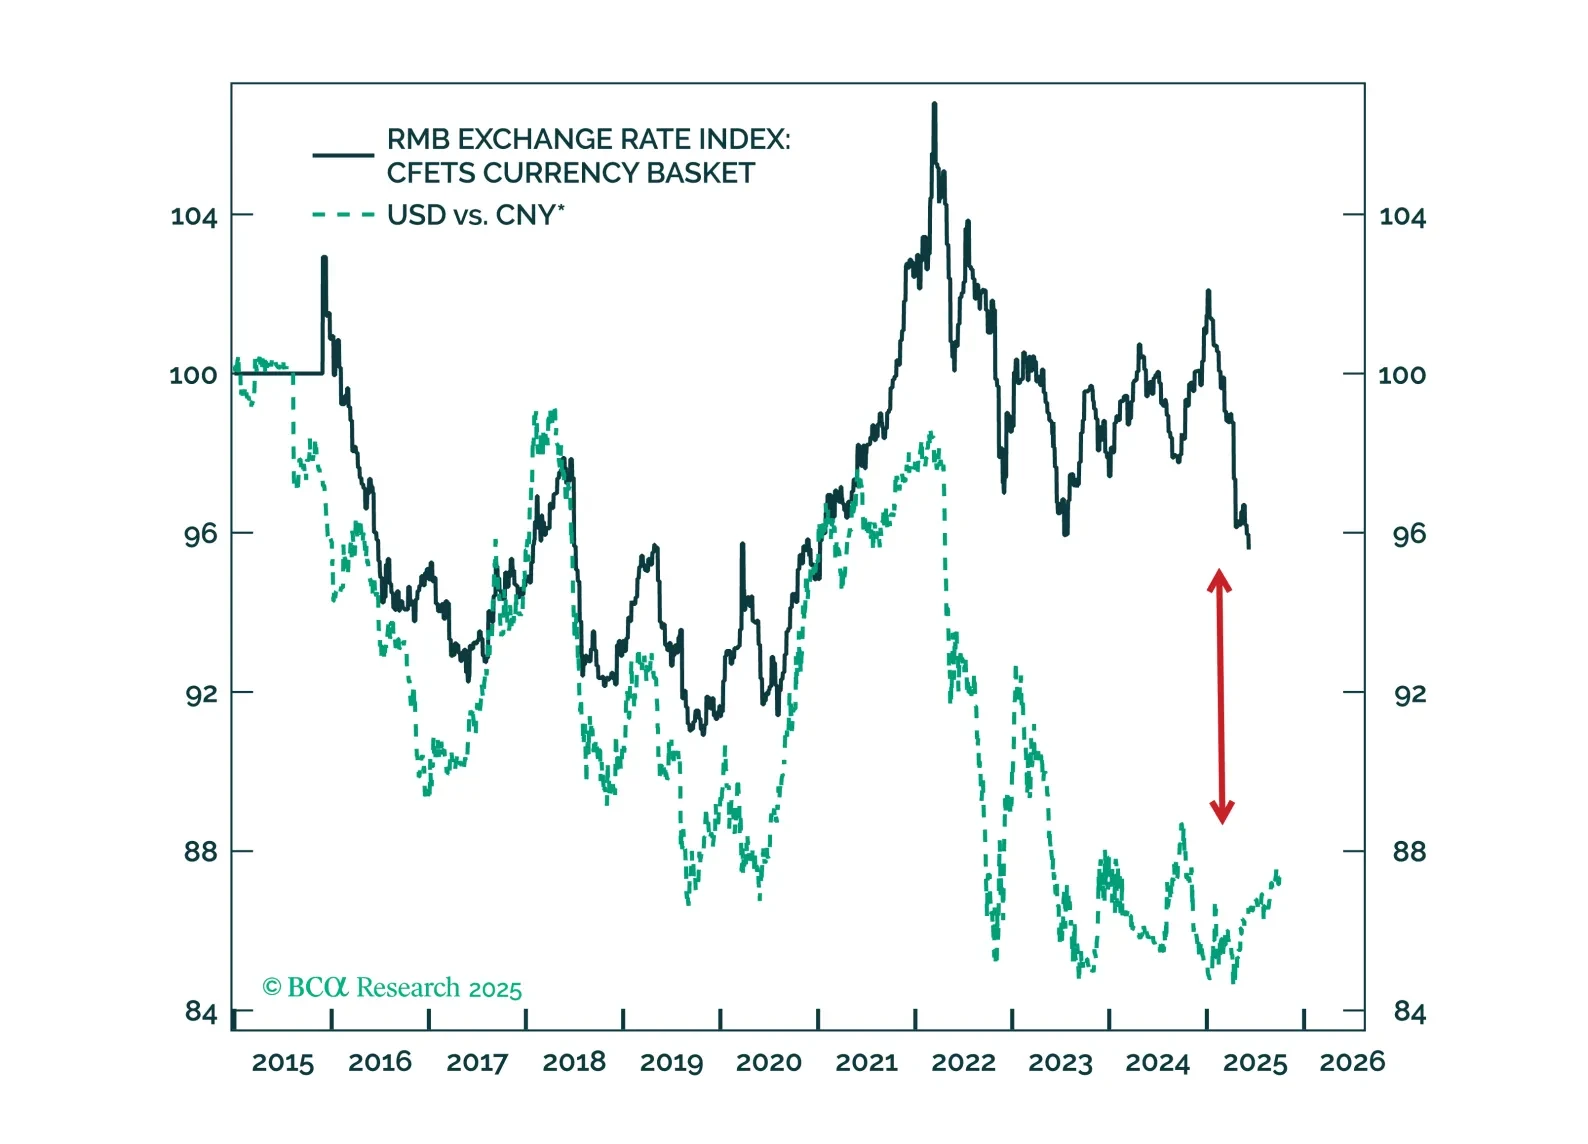
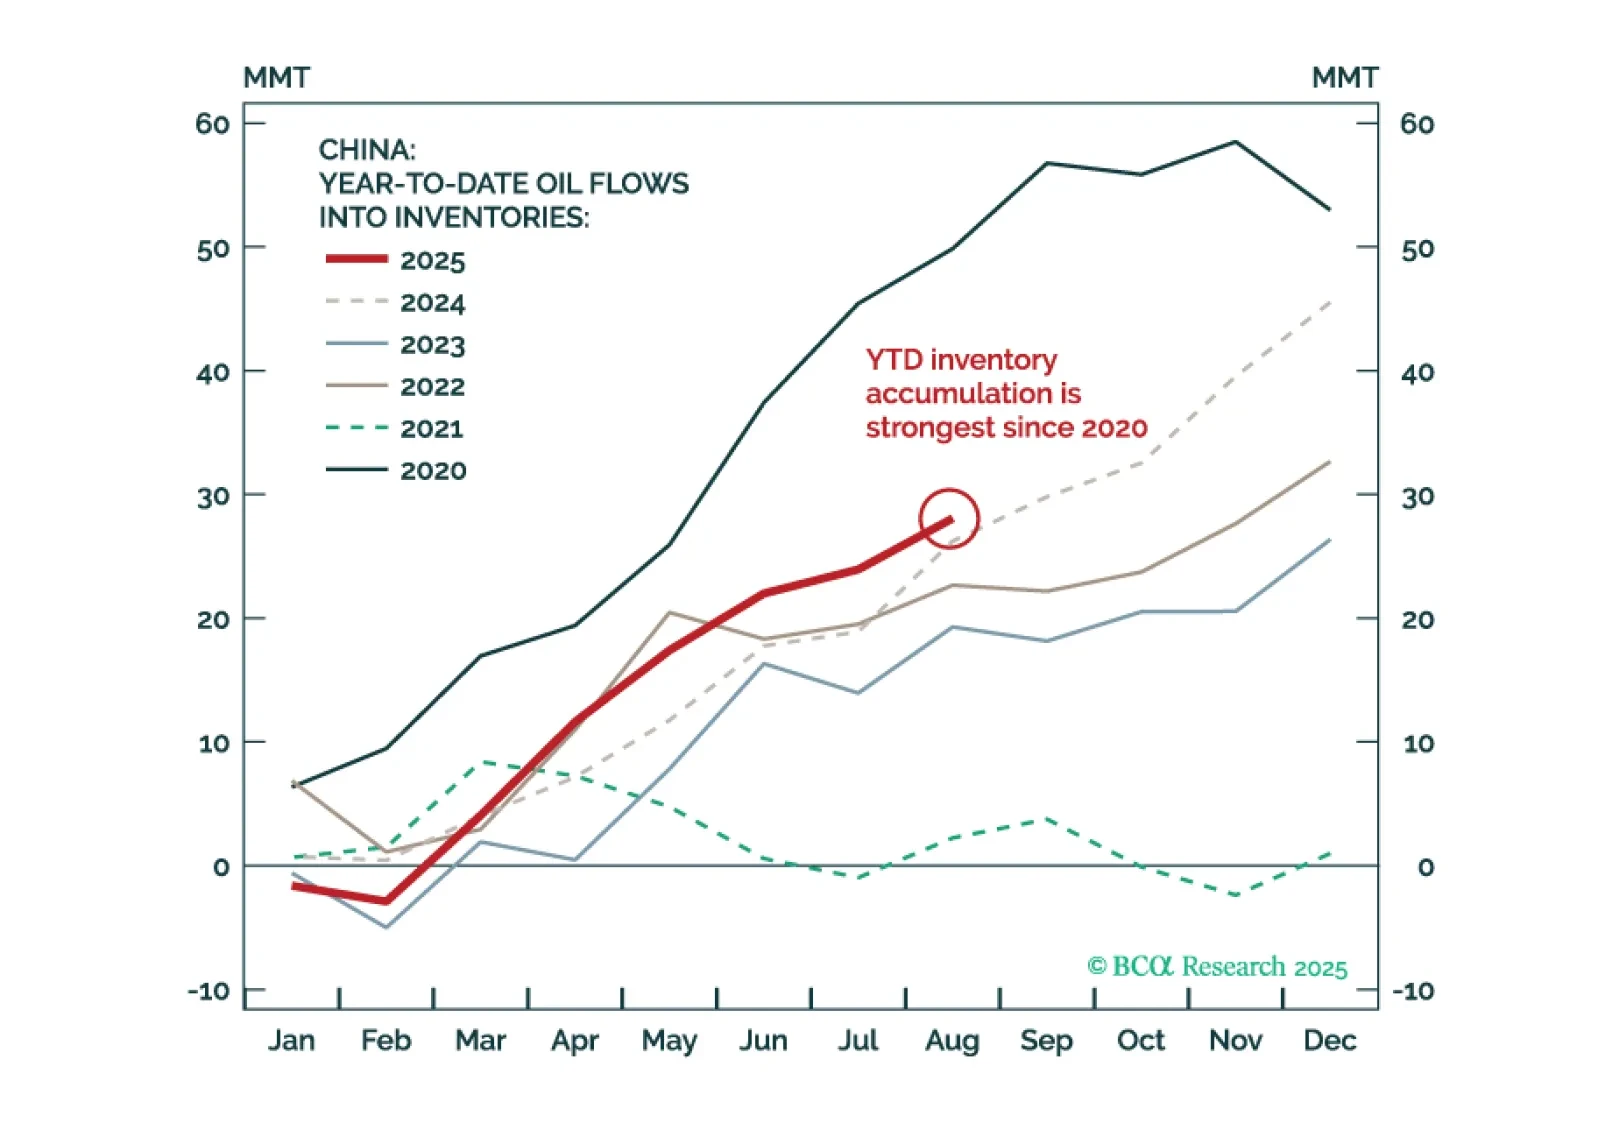
ロシア-NATOリスクの高まり、戦術的なオイル/ゴールド取引、ロシア(おそらく中国)に対する厳しい制裁、中国の約5%成長目標を掲げた景気刺激策、そしてトランプ氏の野望に対する米国の規制がQ4を定義します。
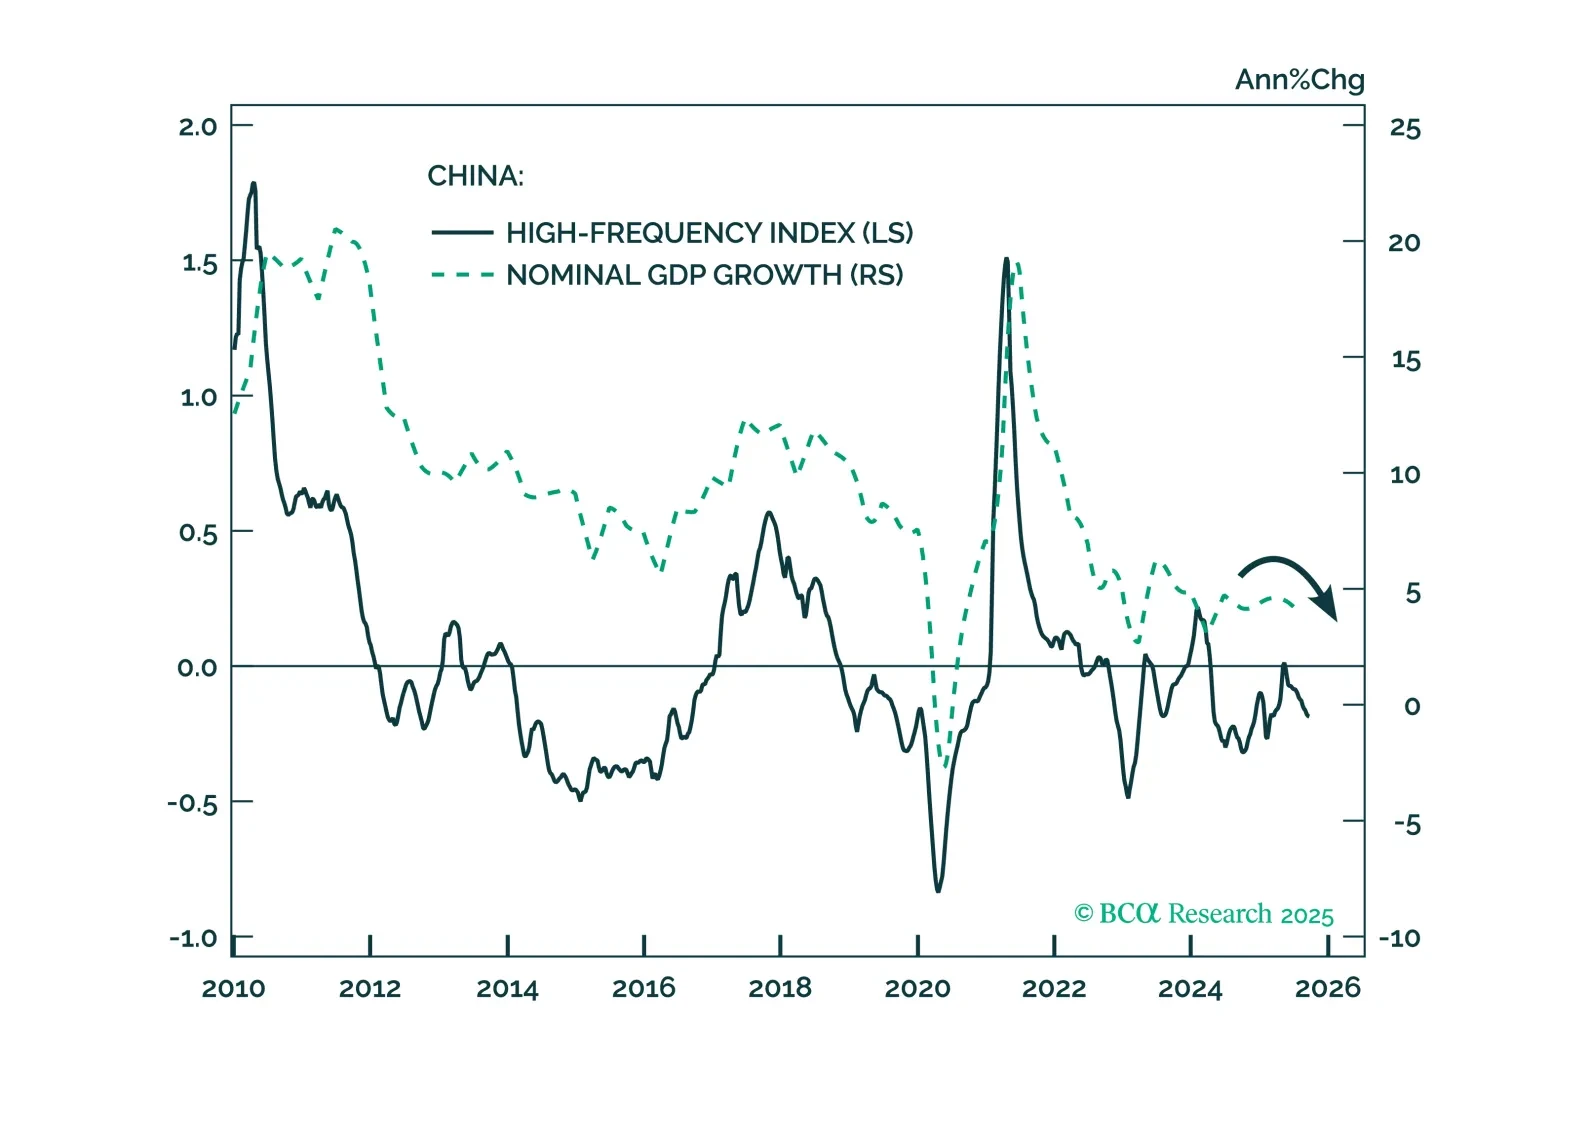
当社の高頻度インディケーターによると、中国の成長モメンタムは9月にさらに弱まっており、今後数週間で新たな刺激策が実施される可能性が高まっています。中国株については戦術的には慎重な姿勢を保ちながらも、戦略的には海外中国株に対して前向きな見解を維持しています。
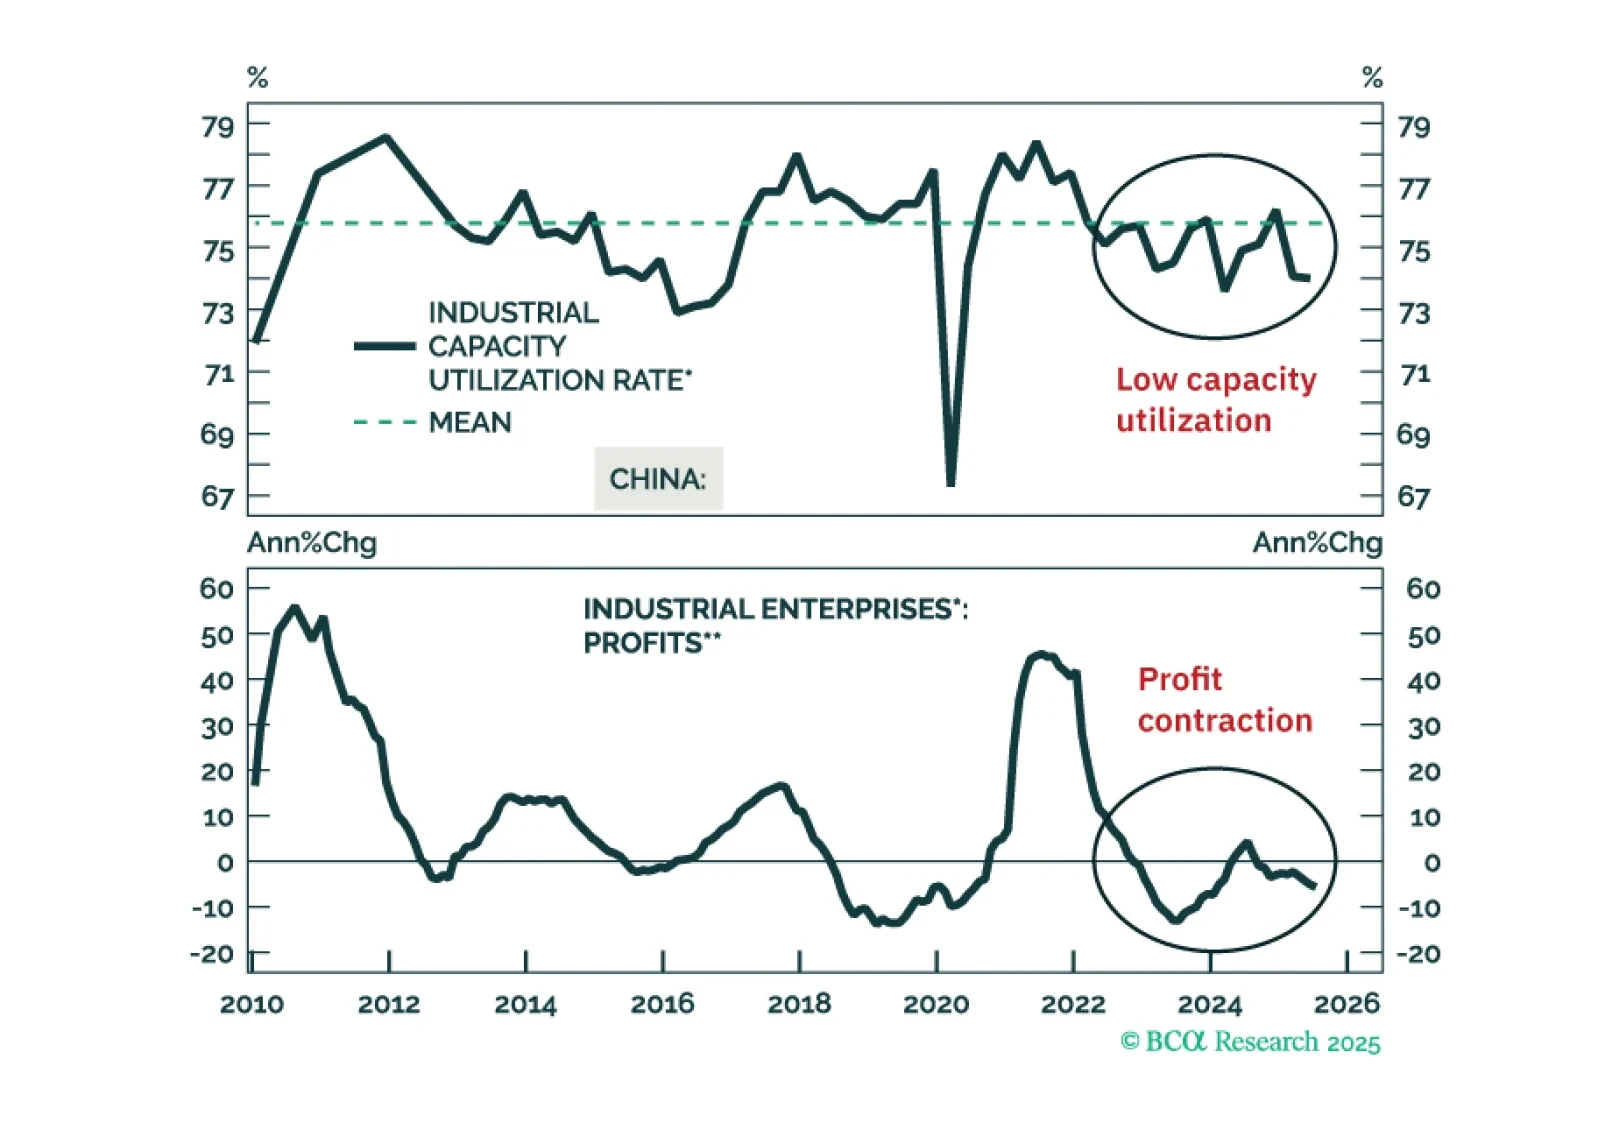
中国の政策主導の制約は、創造的破壊プロセスの「破壊」の部分を妨げています。その代わりに、過剰生産能力、デフレーション、低収益性を固定化させます。我々は、中国株の上昇を絶対的な観点で追いかけることには消極的です。
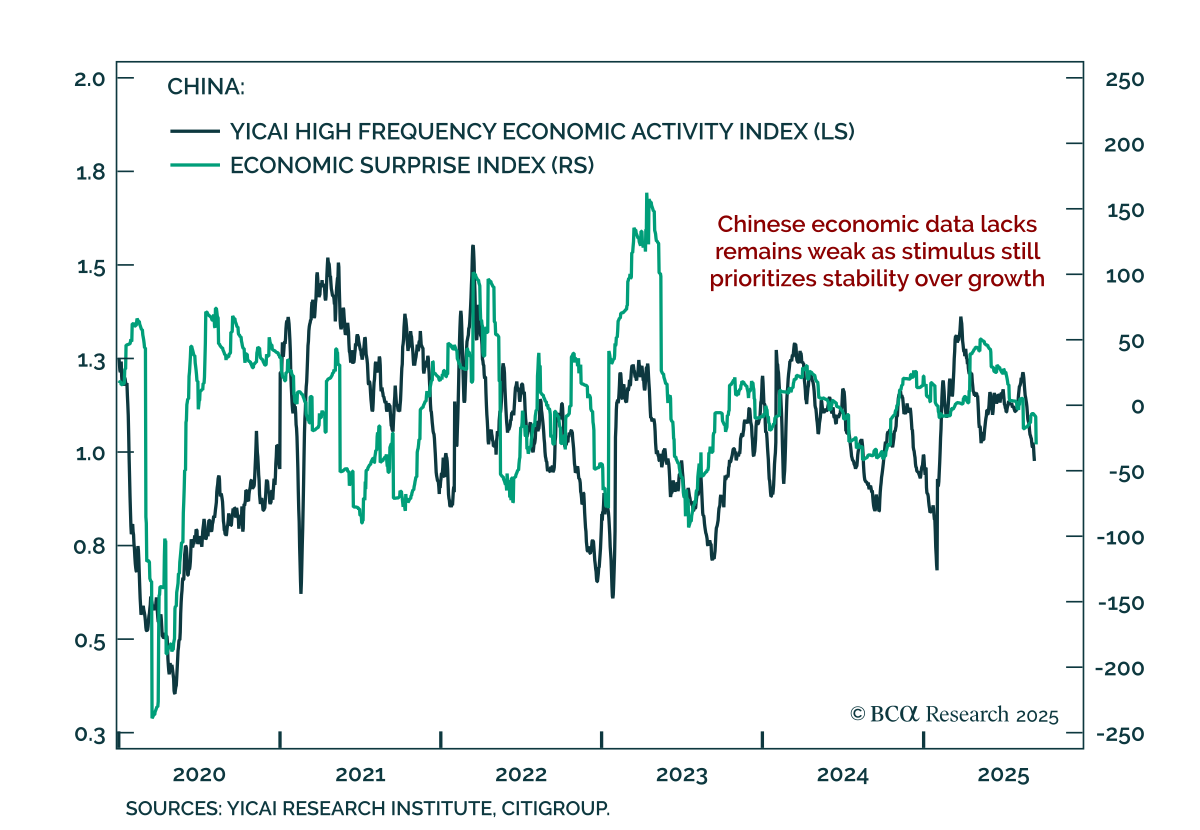
中国のハードデータが弱まり、政策支援の可能性 中国のハードデータが弱まり、政策支援の可能性 中国の8月の実体経済データが弱含み、政策支援が継続される可能性が高く、国内債券のオーバーウェイトが強調されています。…
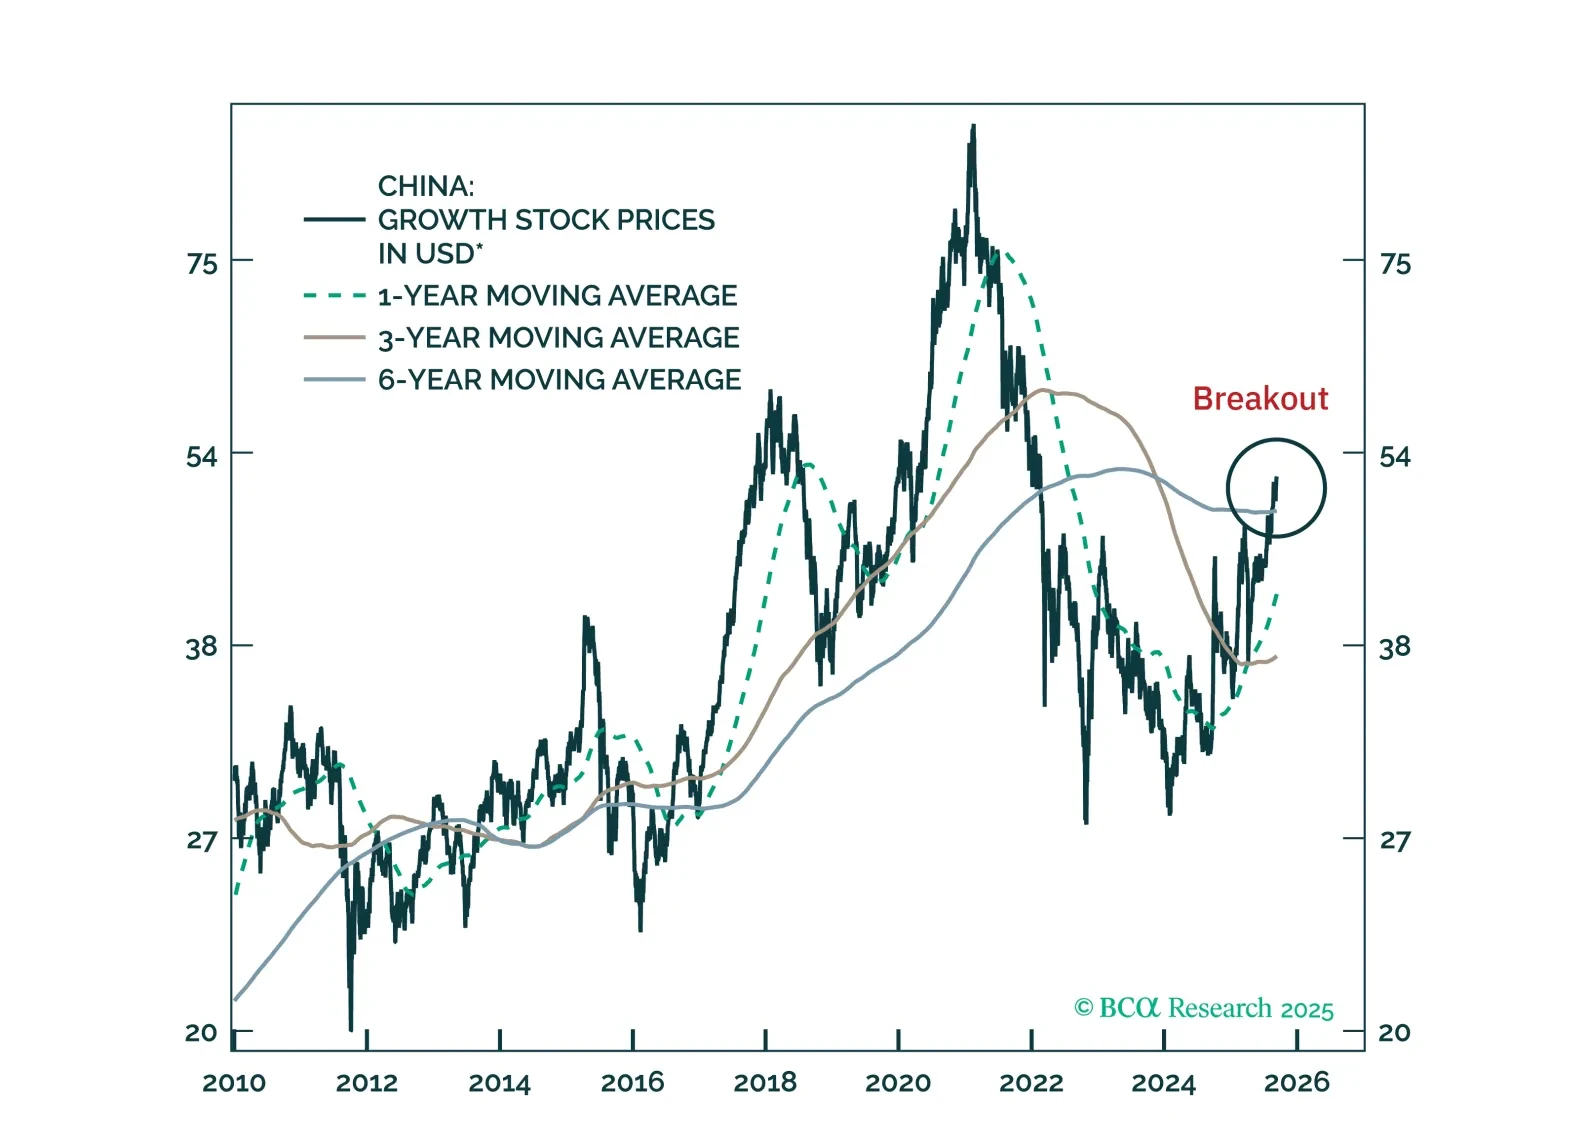
数年間の慎重な姿勢を経て、中国のインターネット株についてより建設的な見方を持つようになりました。絶対的な観点でオフショアのインターネット株式をロング推奨し、グローバル株式ポートフォリオにおいてMSCI中国を「オーバーウェイト」に格上げします。