固定収入
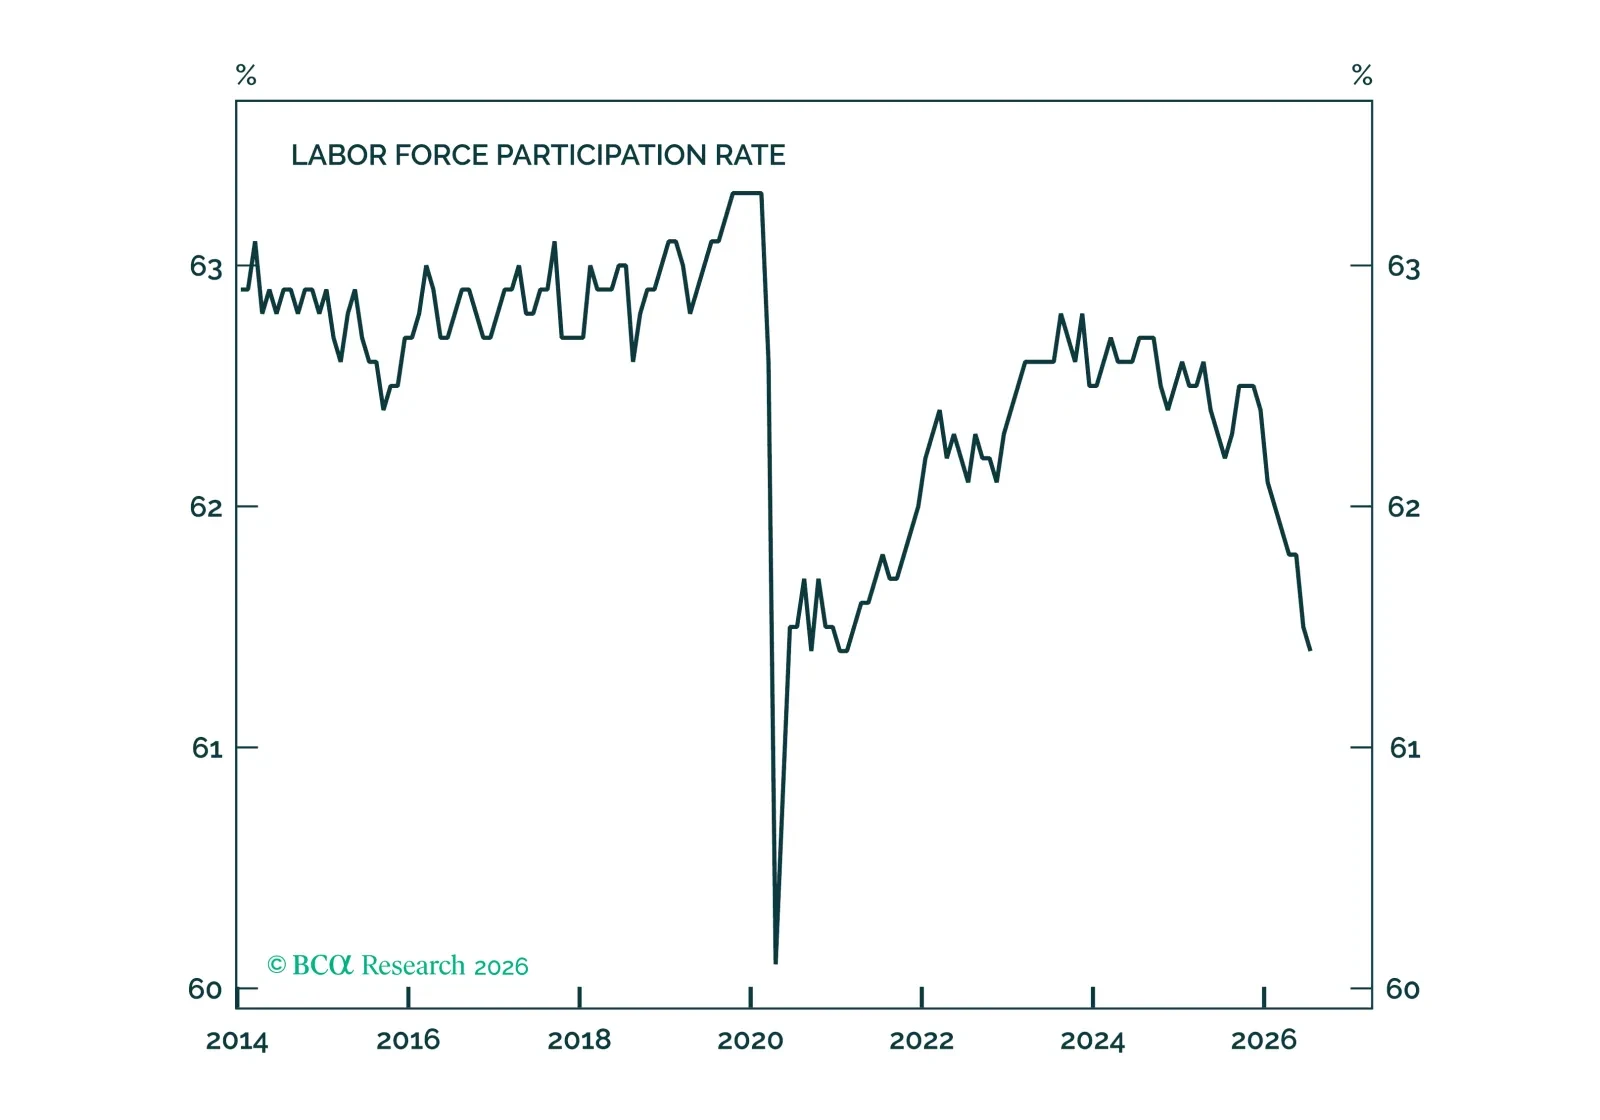
証拠はますます明確であり、過去2年間の非農業部門雇用者数の増加を主に牽引してきたのは、主として移民取締政策に関連する労働供給の変動である。
これは7月の報告でも当てはまり、非農業部門雇用者数が23,000人減少し、失業率が4.19%から4.09%へ低下した。両方の動きを生んだのは労働力人口の264,000人の減少である。
労働供給がこれほど変動的である場合、雇用の増減を示す指標を過度に重視せず、労働市場の利用状況を示す指標により注意を払うべきである。
労働市場の利用状況を示す指標は概ね安定している。失業率は低下傾向にあるが、主要年齢層(25-54歳)の就業者比率は弱含みであり、準失業者や非自発的パートタイム労働者の数は増加している。
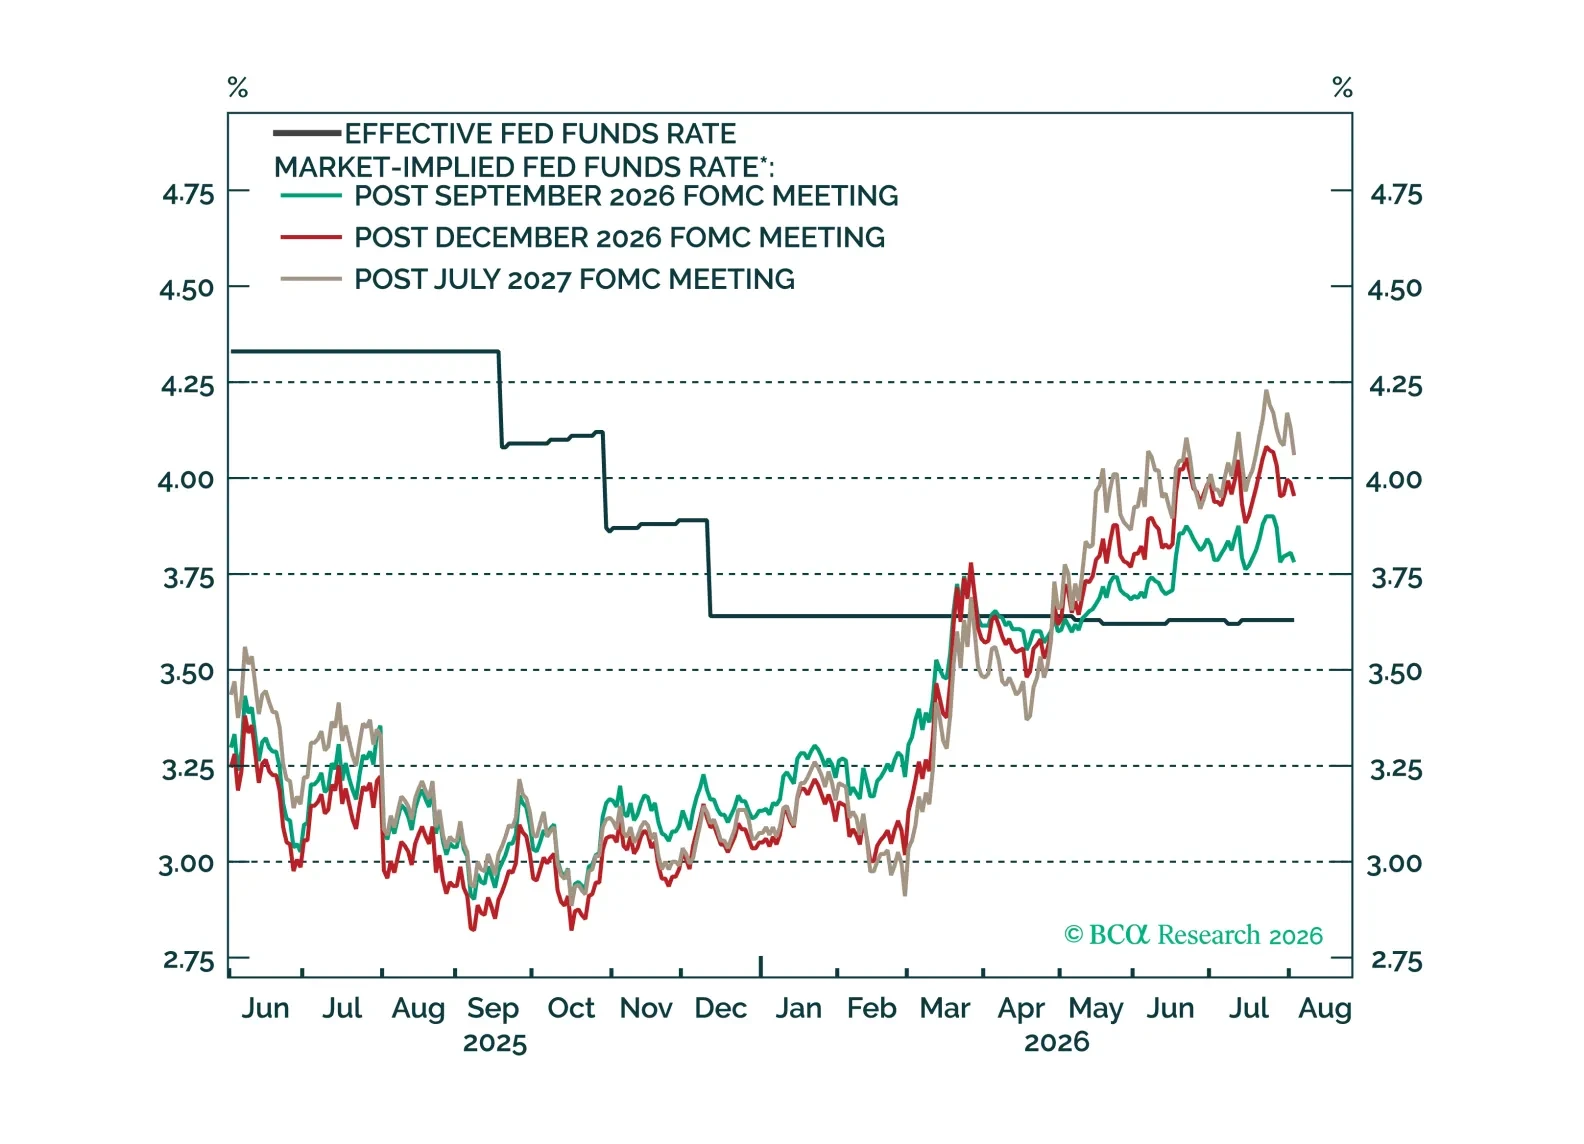
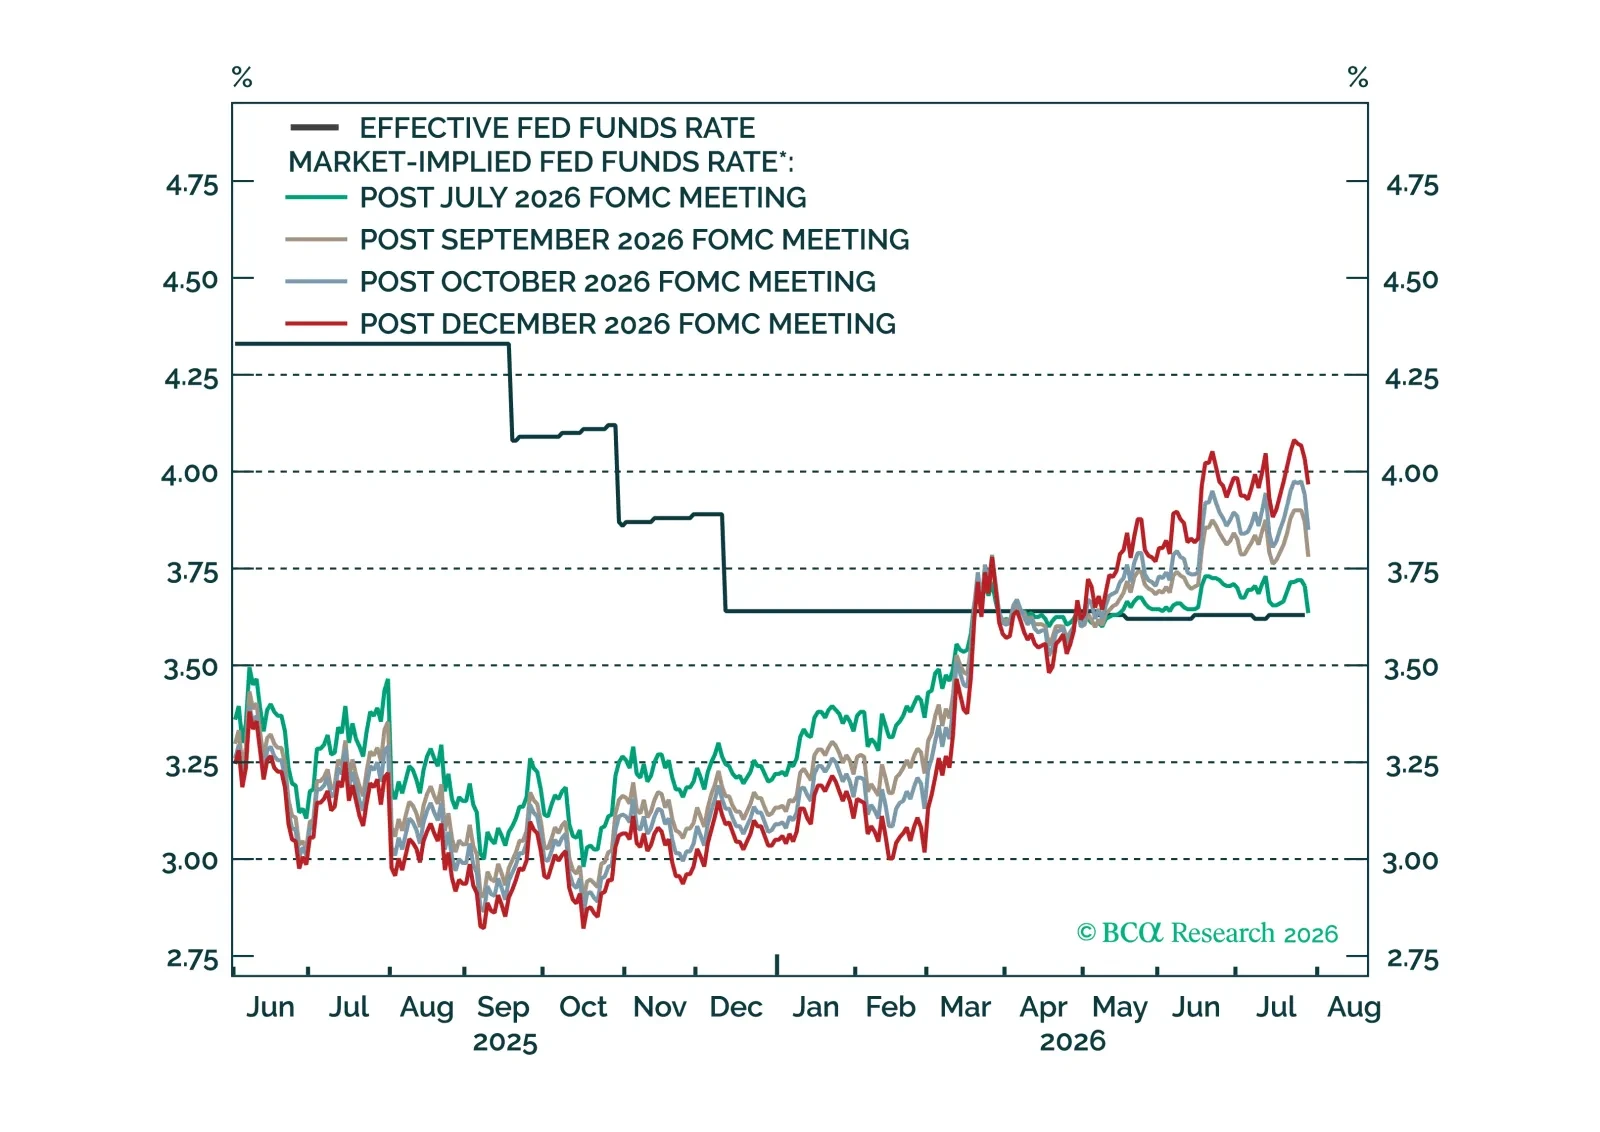
我々は今朝の雇用統計が9月の利上げの可能性を低下させるとは考えていない。我々の見解では依然として確率は高い。短期的なFedの政策を左右するより重要な要因は、来週発表される7月のコアCPIである。
米国の雇用動向の詳細は、当社の US Labor Market Chartpack に記載している.

フランスの財政の再後退は、10年物OATをアンダーウェイトとする根拠を強める。 累積の中央政府赤字は2026年初頭に歴史的な四分位範囲の下端付近に位置していたが、6月に1,070億ユーロに拡大し、同バンドをさらに下回る水準となった。…
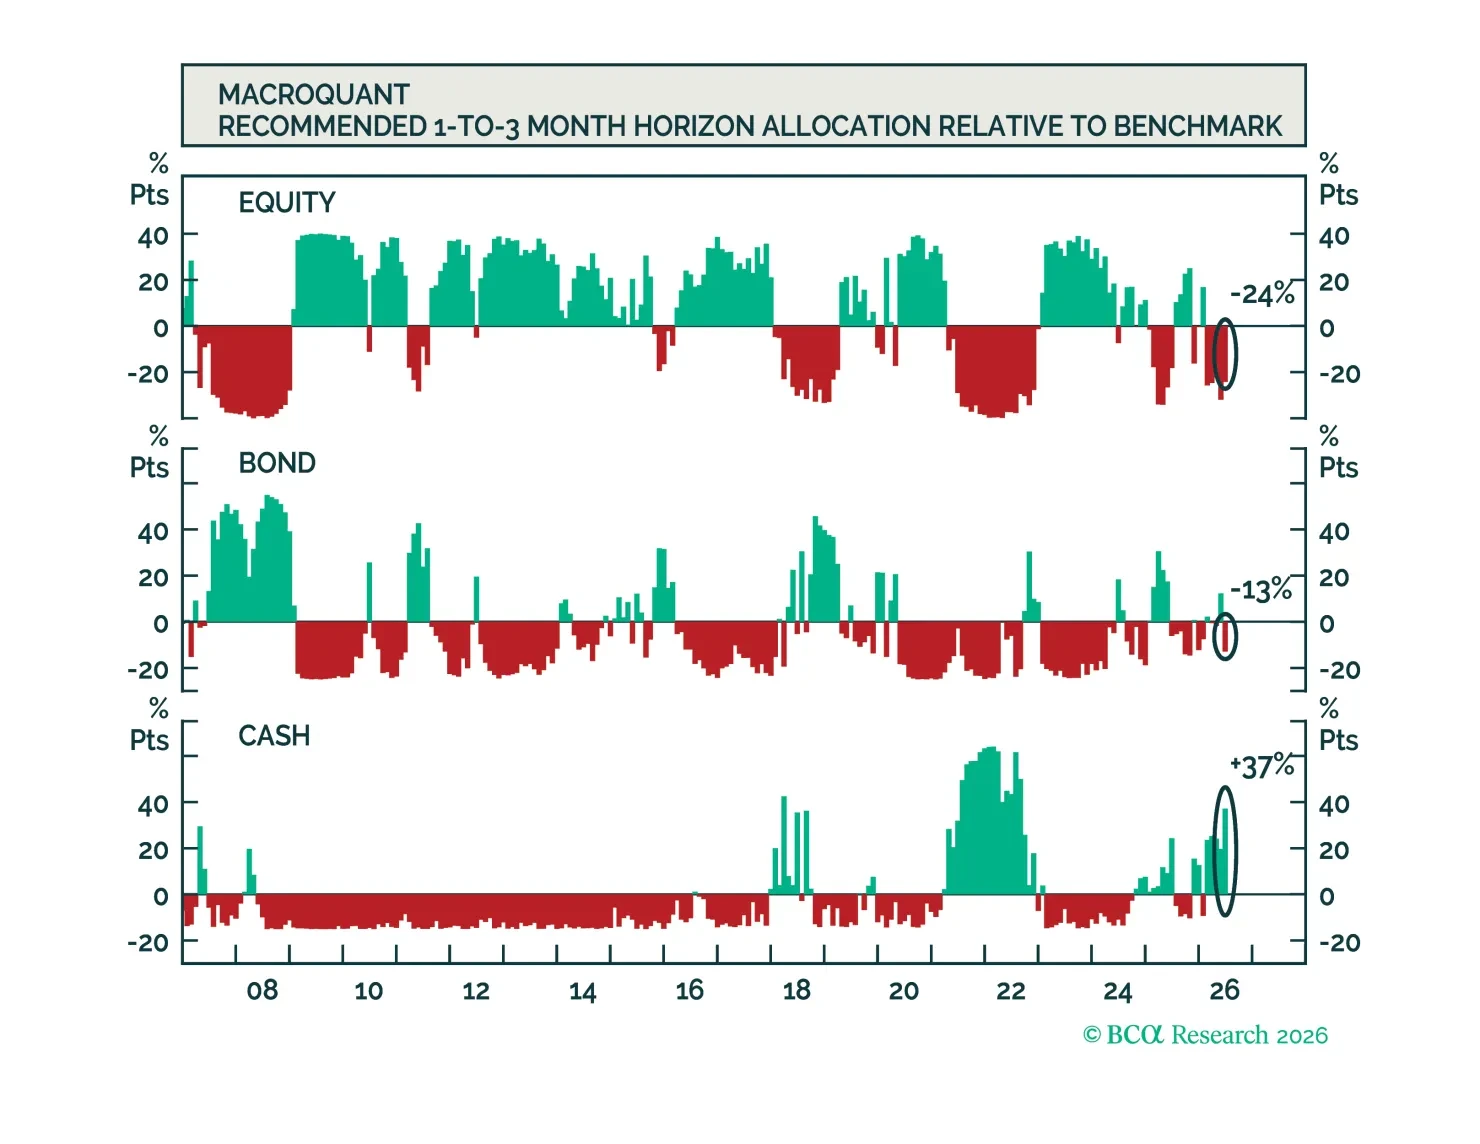
MacroQuantは株式をややアンダーウェイトと推奨し、債券ポートフォリオではベンチマークより短めのデュレーションの姿勢を取る。モデルは米ドルに非常にポジティブで、金に対しては中立、銅に対しては建設的、原油に対しては非常に強気である。

JGBs:低ベータ、低リターン JGBs:低ベータ、低リターン 日銀のリフレーション計画と低い利回りベータが日本国債のアンダーウェイトを支持する。 BCAは歴史的に国別の利回りベータを用いて各市場の世界金利への感応度をマッピングし、債券配分の指針としてきた。主要な先進国の債券市場の中で、ベータが1を下回るのは依然として日本だけだが、 日本国債の利回り上昇に伴いそのベータは正常化し始めている。主要な欧州債券市場でも同様の変化が見られ、パンデミック前の低ベータ市場から高ベータのグループへ移行している。…
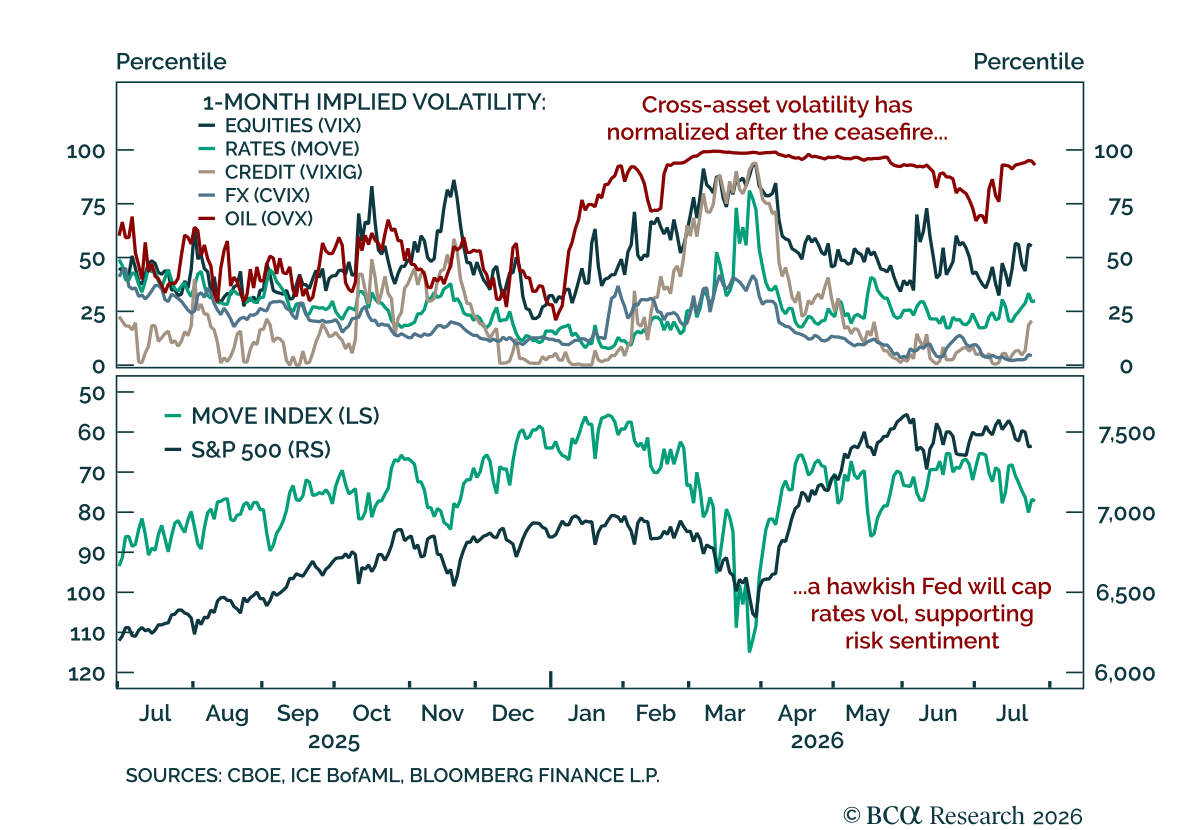
クロスアセット:夏の低迷 クロスアセット:夏の低迷 クロス資産のボラティリティは低下しており、抑制された金利ボラティリティは株式を債券に対して戦術的にオーバーウェイトすることを支持する。 年初、イラン紛争を受けてクロス資産のボラティリティは急騰したが、その後概ね後退した。原油を除けば、金利、クレジット、為替のインプライド・ボラティリティはいずれも中央値を下回っており、VIXは歴史的中央値付近にある。AI関連の取引で最近の小さな動揺はあったものの、全体のリスクセンチメントは良好である。 The MOVE index…
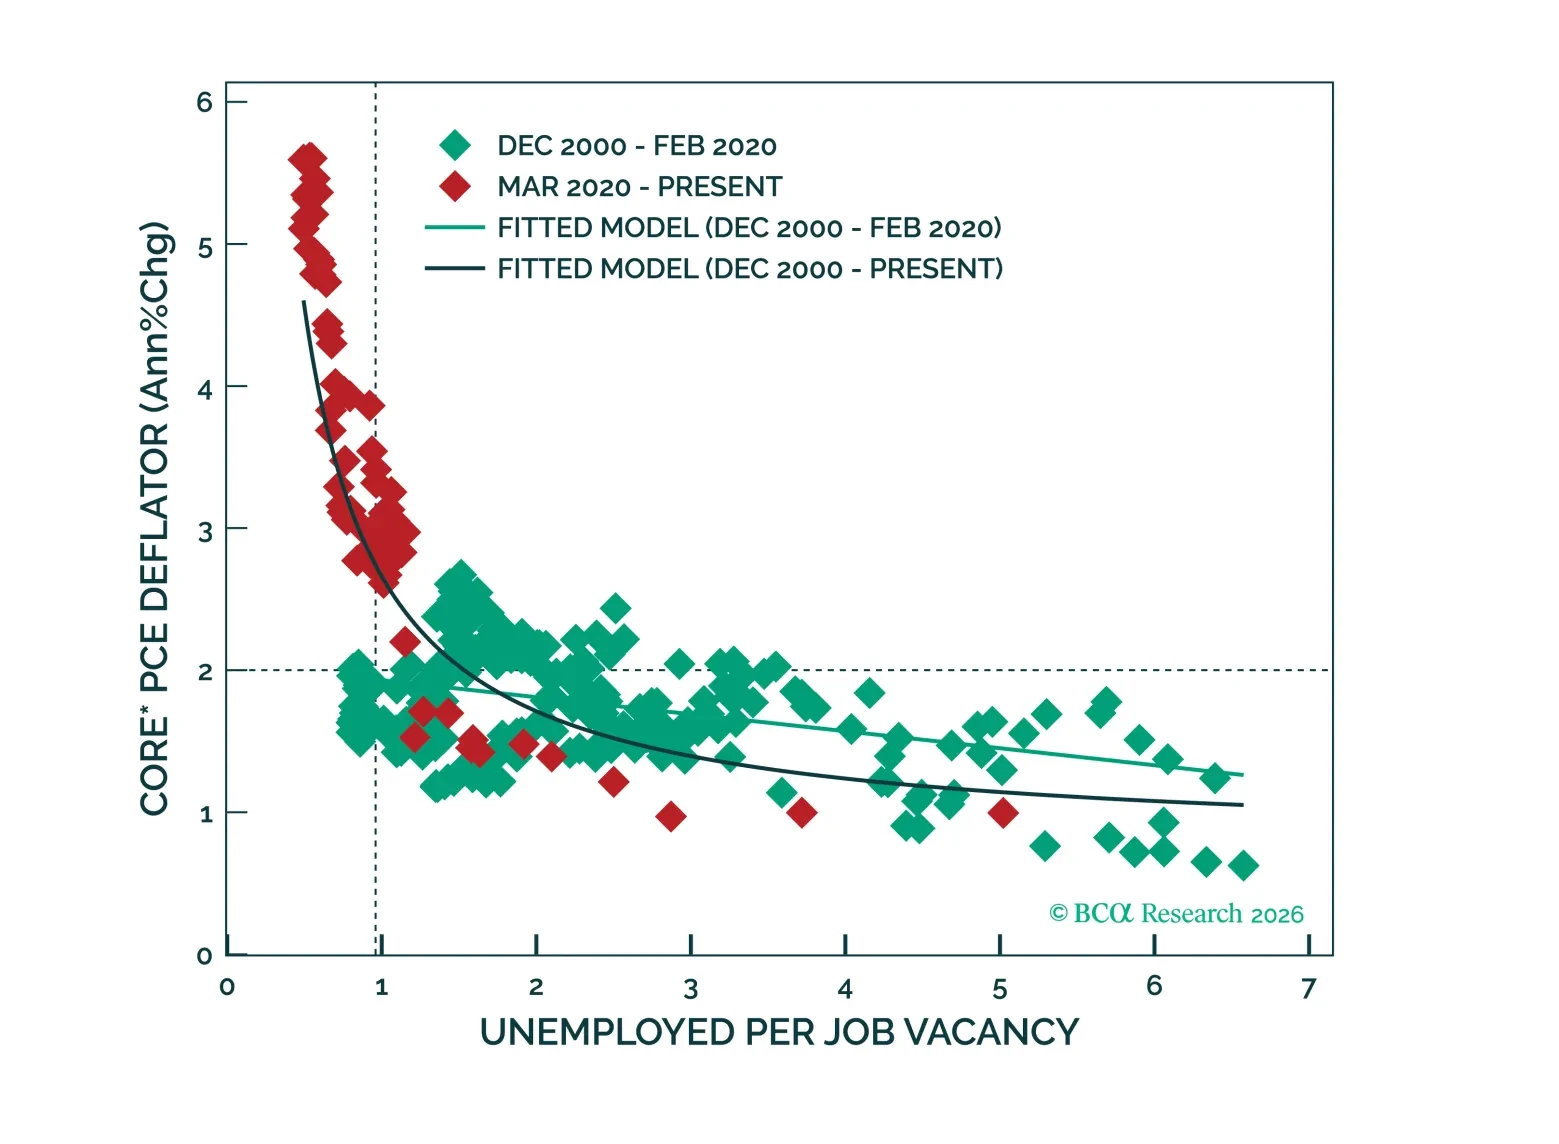
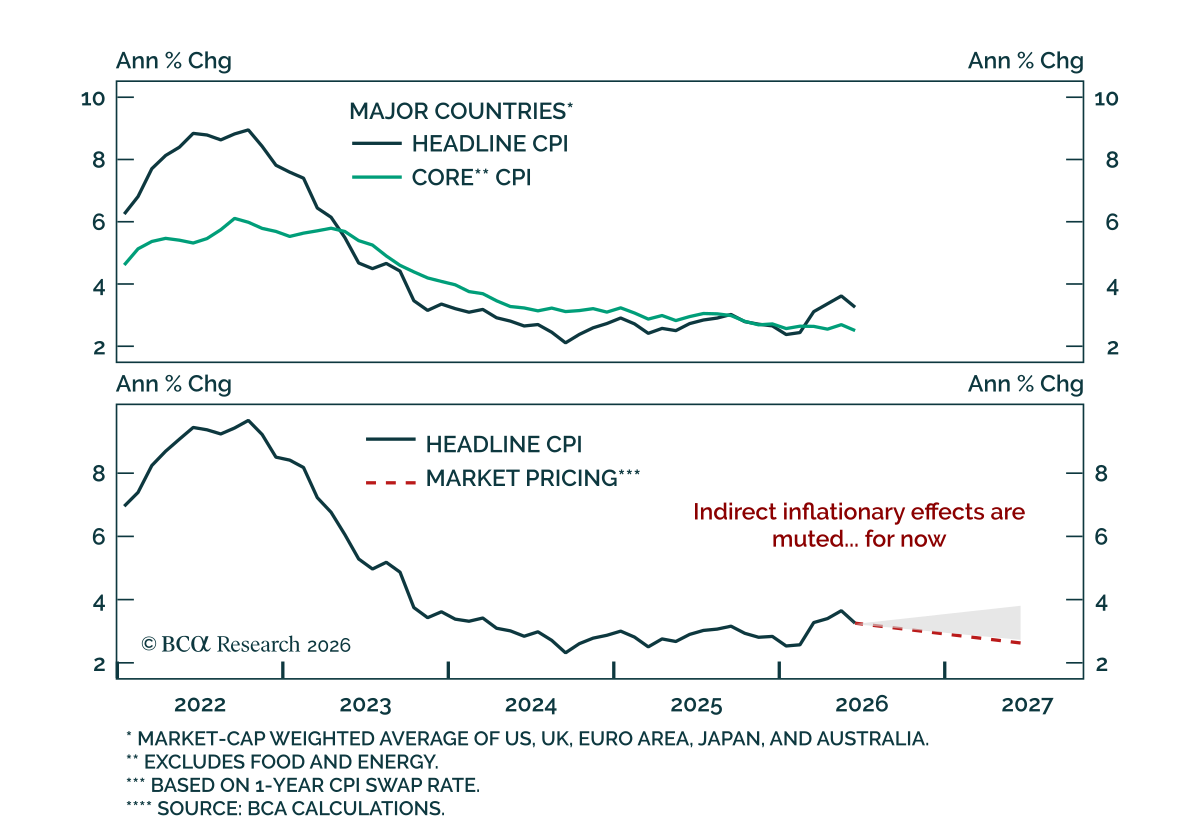
当社のFICCストラテジストは、世界のインフレ連動債(ILBs)を引き続きオーバーウェイトとしている。市場はエネルギーと海運の混乱によるインフレリスクを過小評価していると見ている。この立場の下、同僚らは米国および英国のILBsを名目債に対して特に魅力的だと見なしている。彼らの12か月のインフレモデルは、現行の市場プライシングに対してILBsに価値を認め続けており、このポジションは債券ポートフォリオ内でエネルギー価格の再上昇に対する有効なヘッジにもなる。…
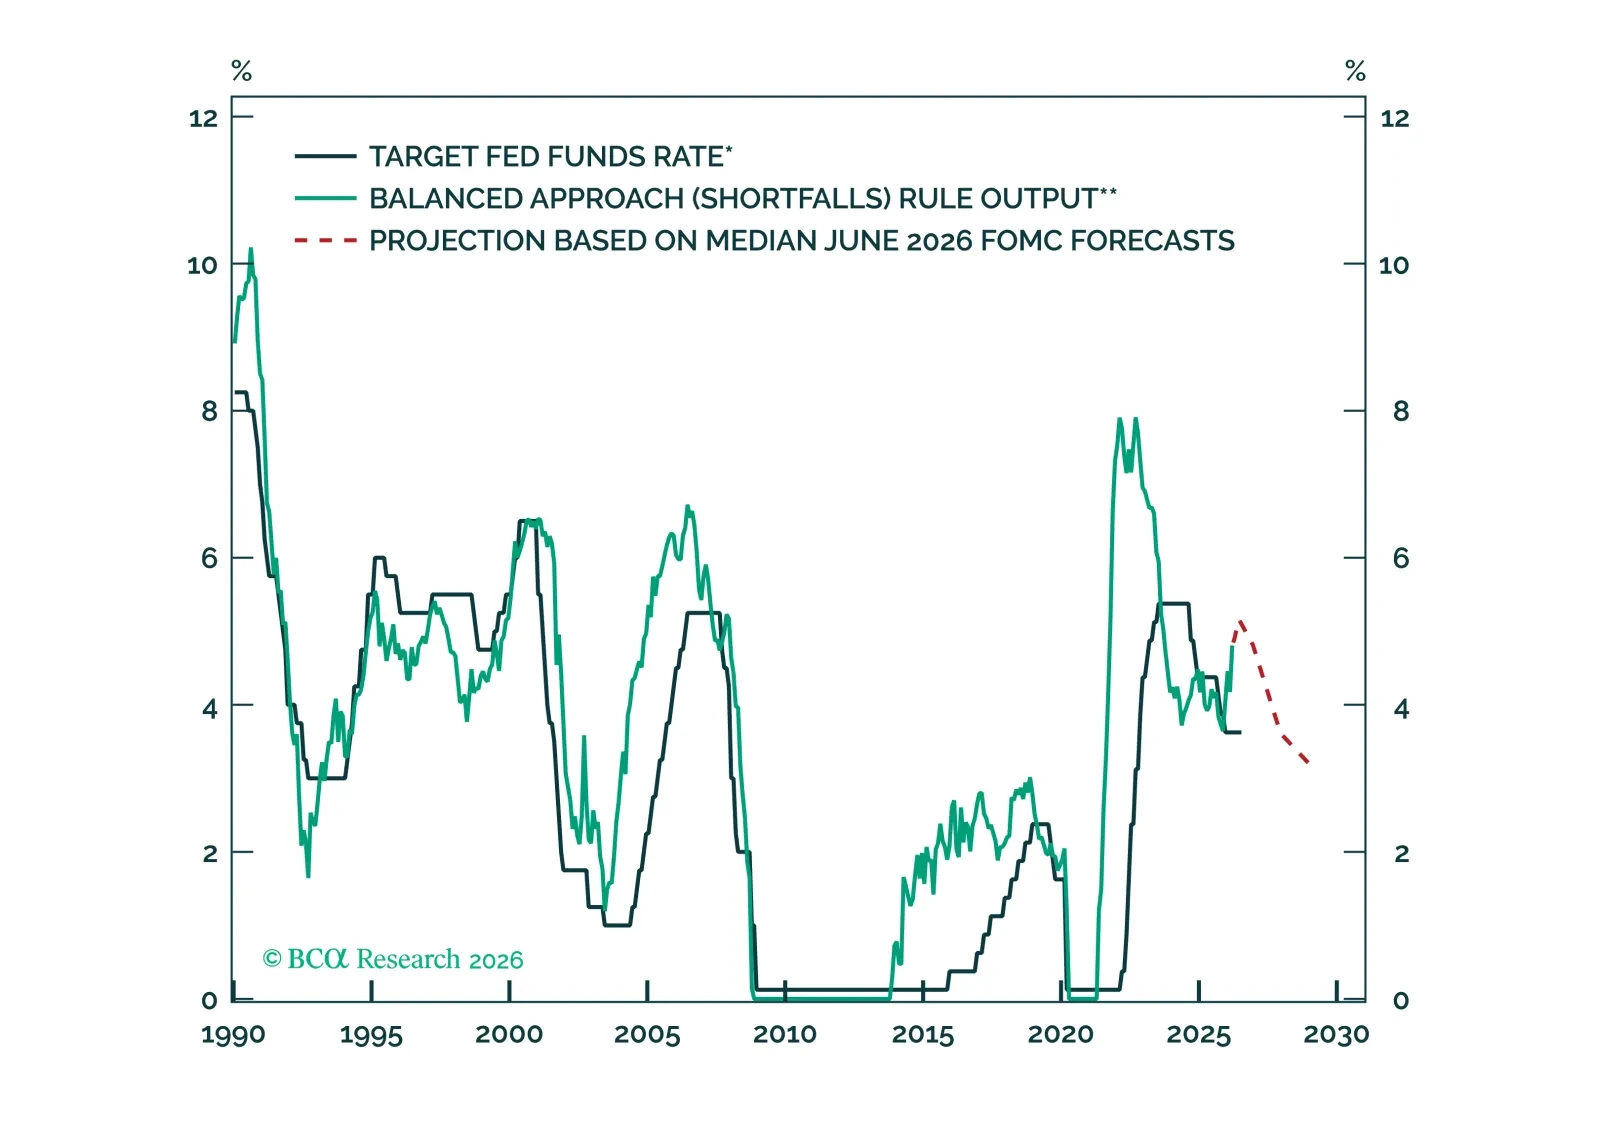
下に断層を抱えたゴルディロックスだ。我々による初の共同 FICC outlook は、今四半期における成長、インフレ、政策の行方と、安定がどこで崩れる可能性があるかを示す。