固定収入
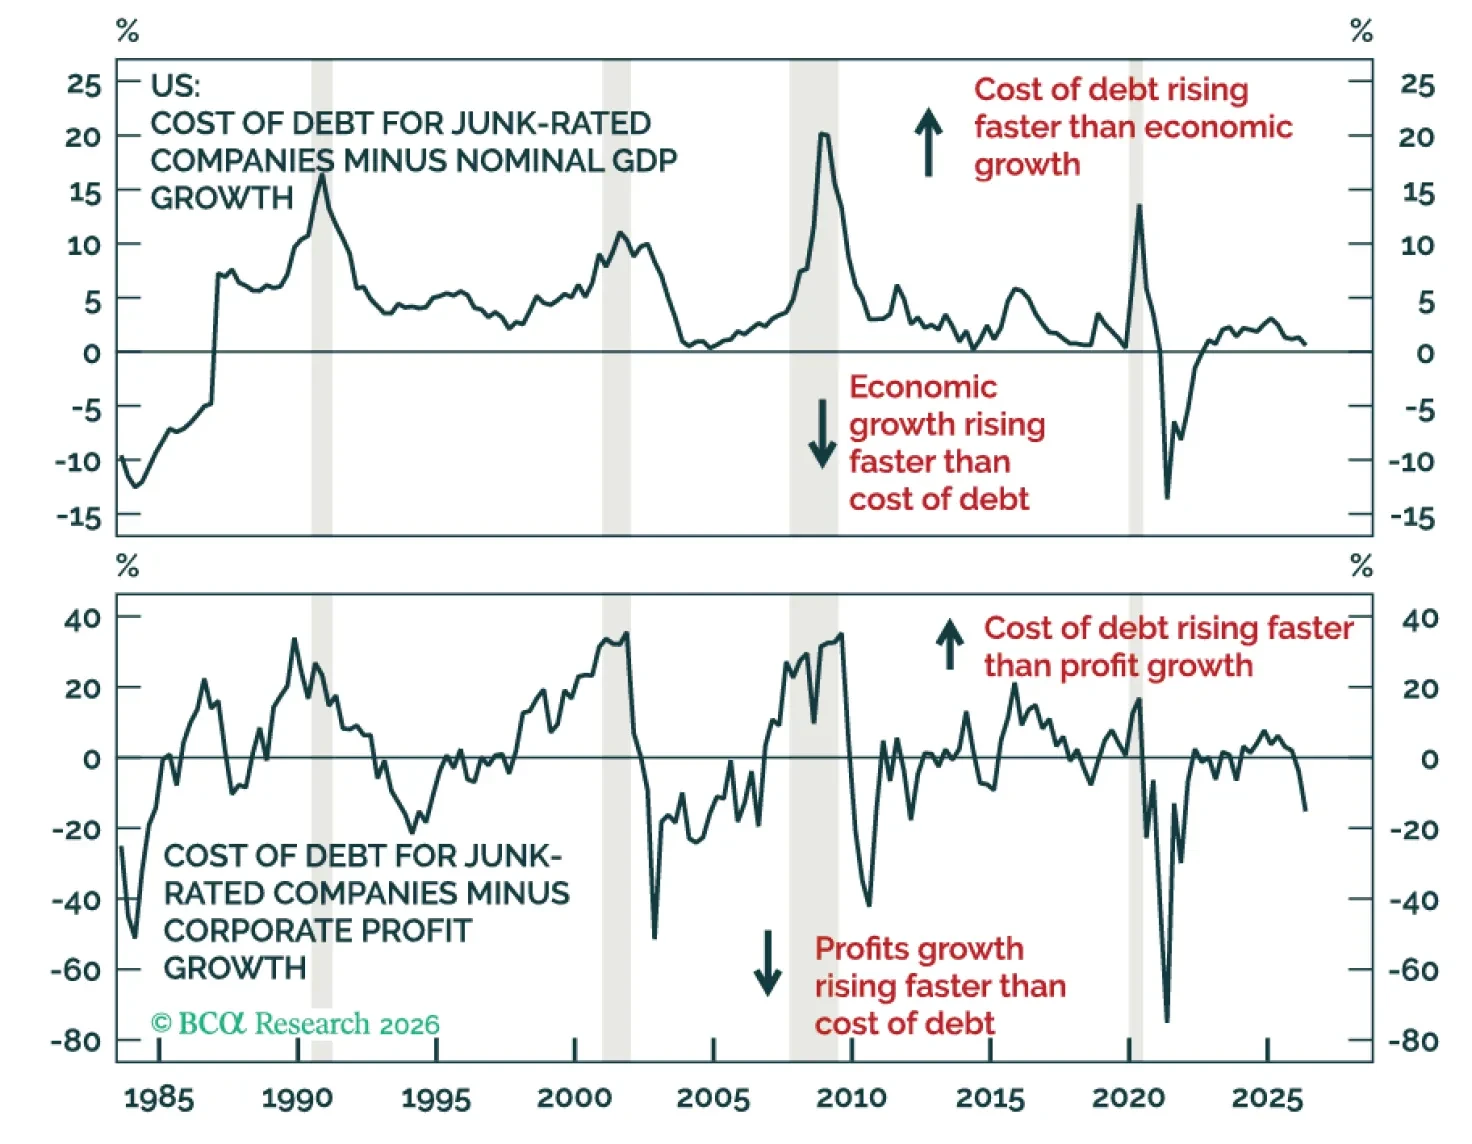
投資家は、現在の金利水準が株式および経済にもたらす脅威を過大評価している。もっとも長期金利が上昇しているにもかかわらず、ハイイールドの借入コストと名目成長率および企業利益とのギャップは過去5年で最低水準にあり、さらに縮小している。そのため株式は引き続きオーバーウェイトである。Fixed Income内では、High Yieldを格上げし、Government BondsとEM Debtを格下げする。Chinese Equitiesはニュートラルに格下げする。
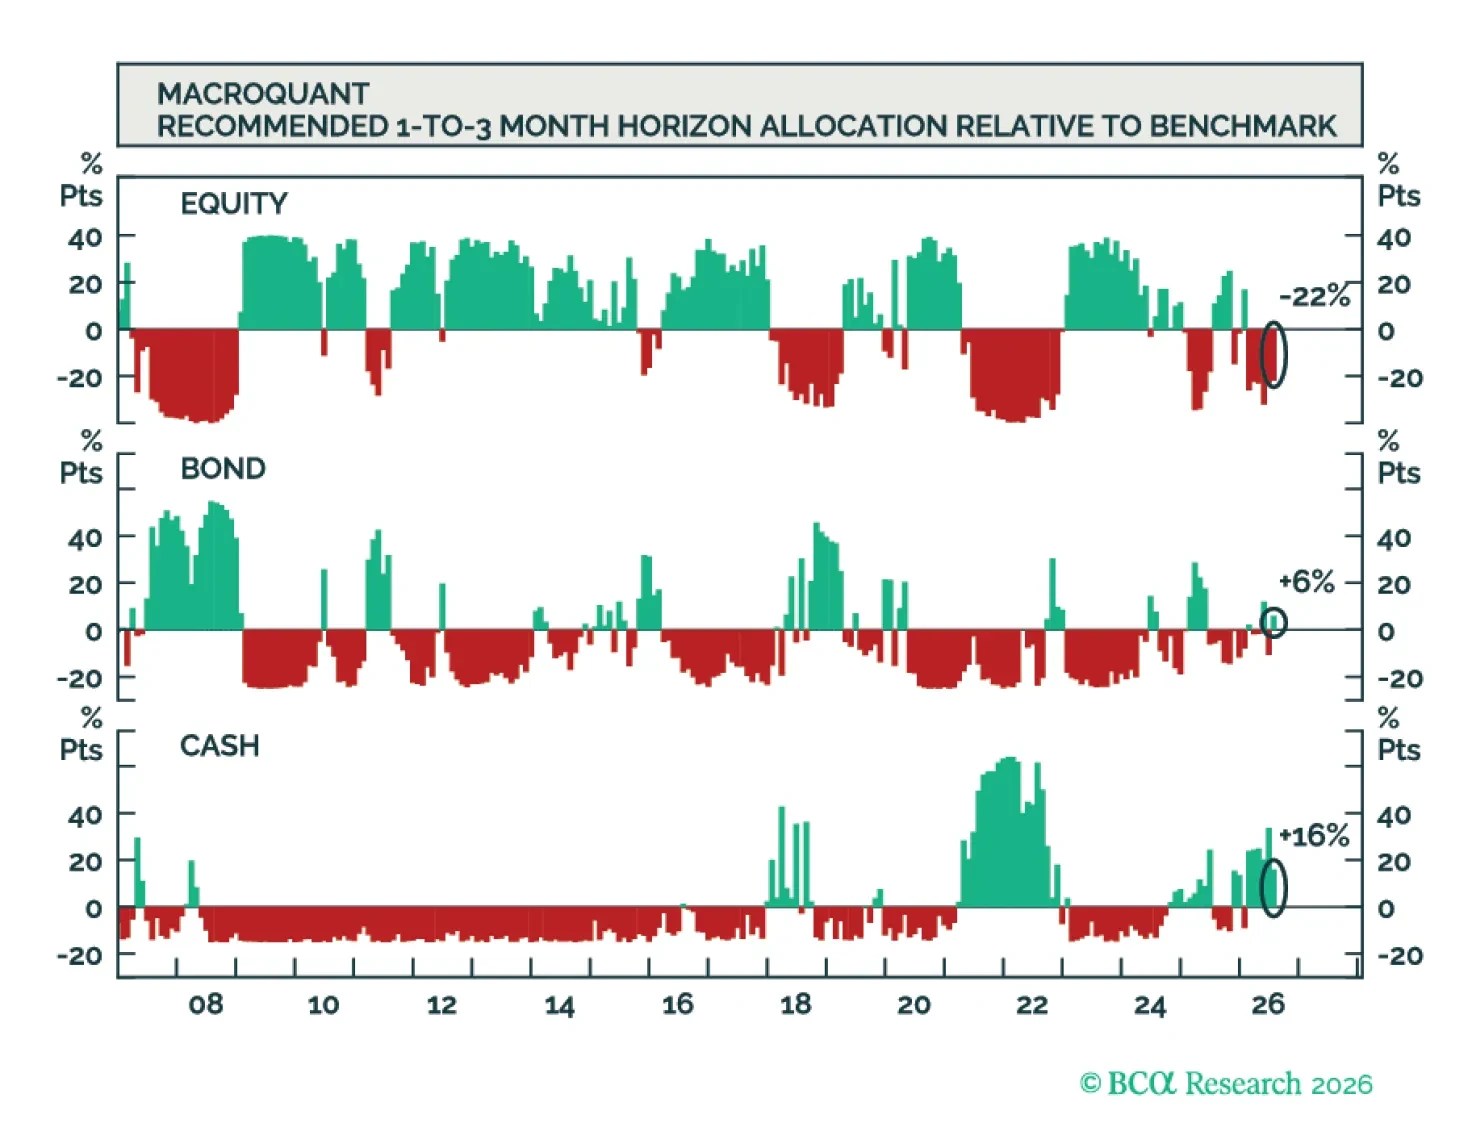
MacroQuantは株式をややアンダーウェイト、債券をややオーバーウェイト、現金を大幅にオーバーウェイトと推奨する。さらに、同モデルは米ドルに対してポジティブで、金に対してはややネガティブ、銅と原油に対しては強気である。
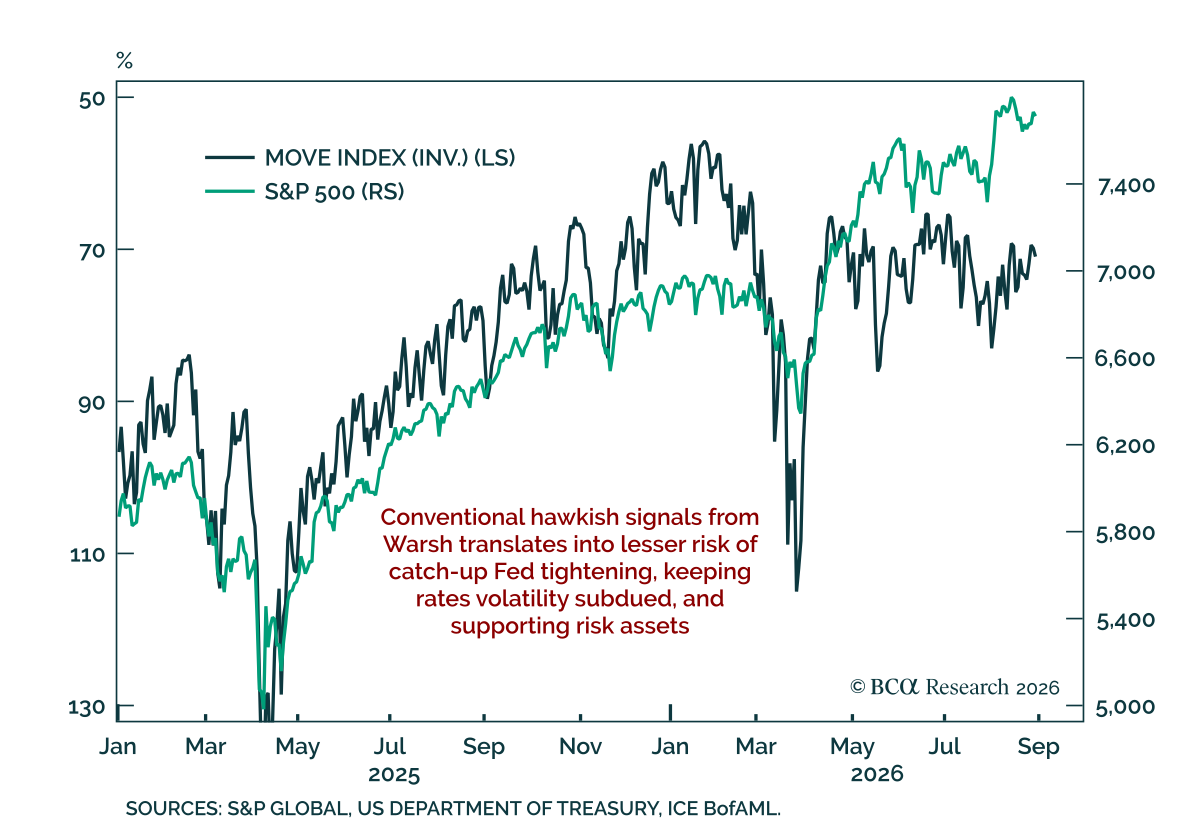
利回りの水準は株式にとって金利の変化速度ほど重要ではないため、株式リスクのより有用な尺度はインプライド金利ボラティリティである。 株式は利回りが上昇する局面でも低下する局面でも、さまざまな金利環境でプラスのリターンを示してきた。重要なのは金利を動かしている要因であり、インフレが市場の焦点であれば株式と利回りは一般に負の相関を示し、成長が焦点であれば通常正の相関になる。…
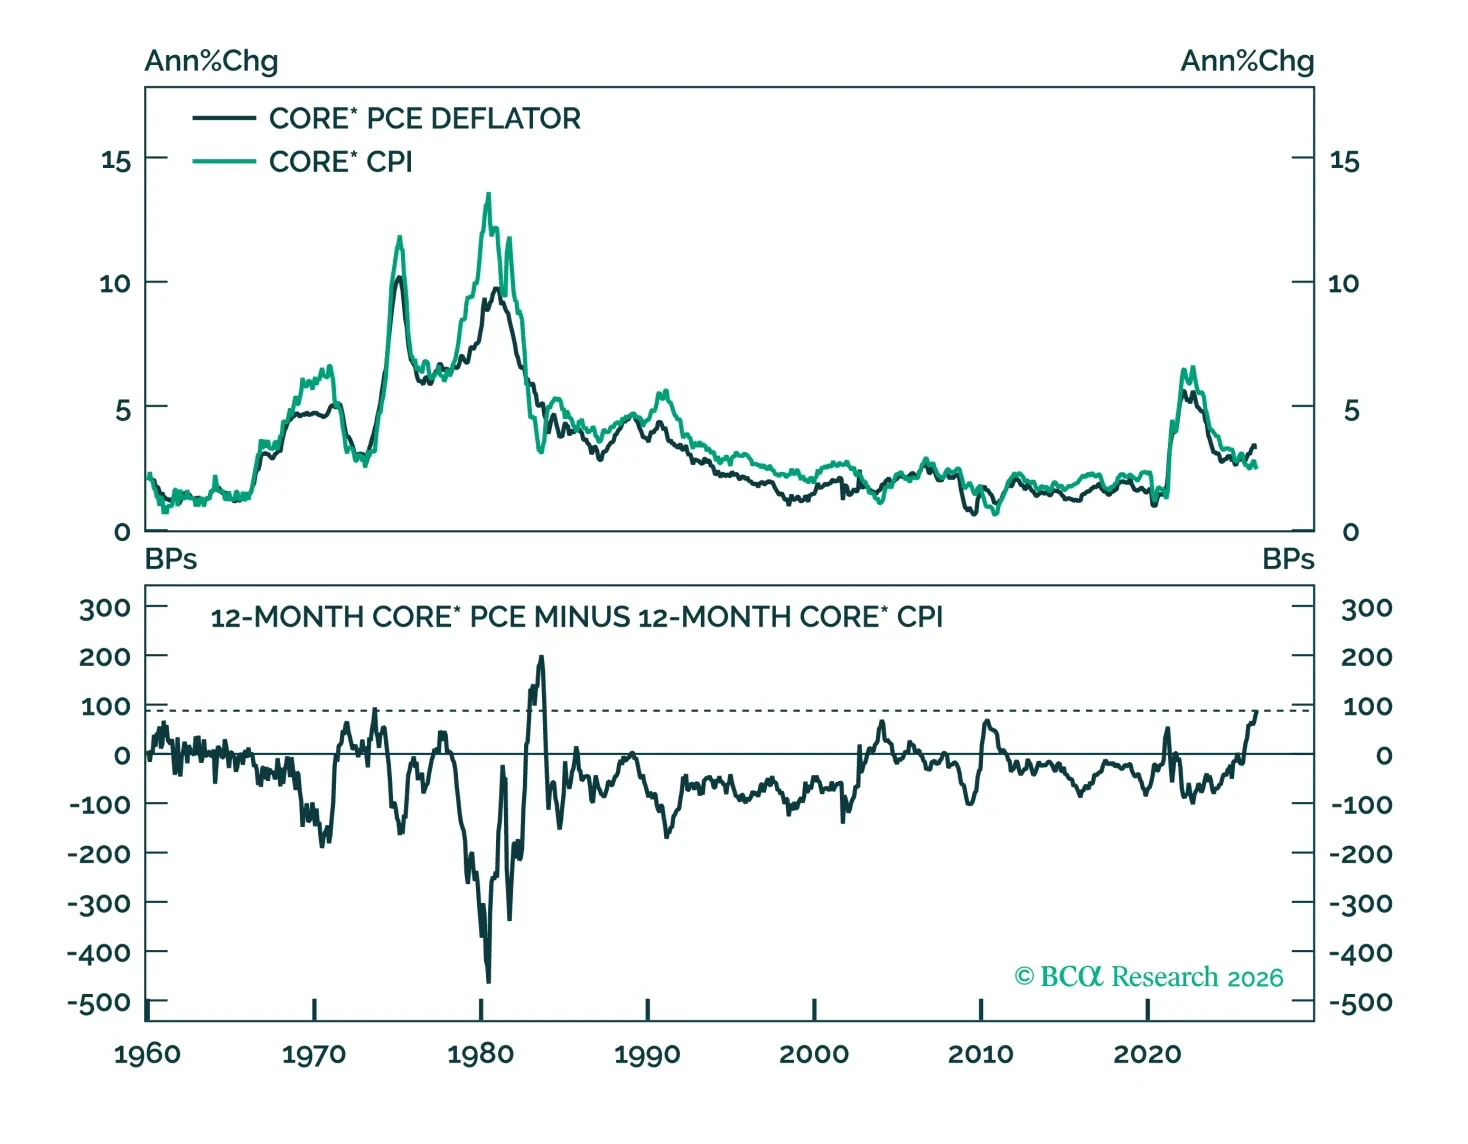
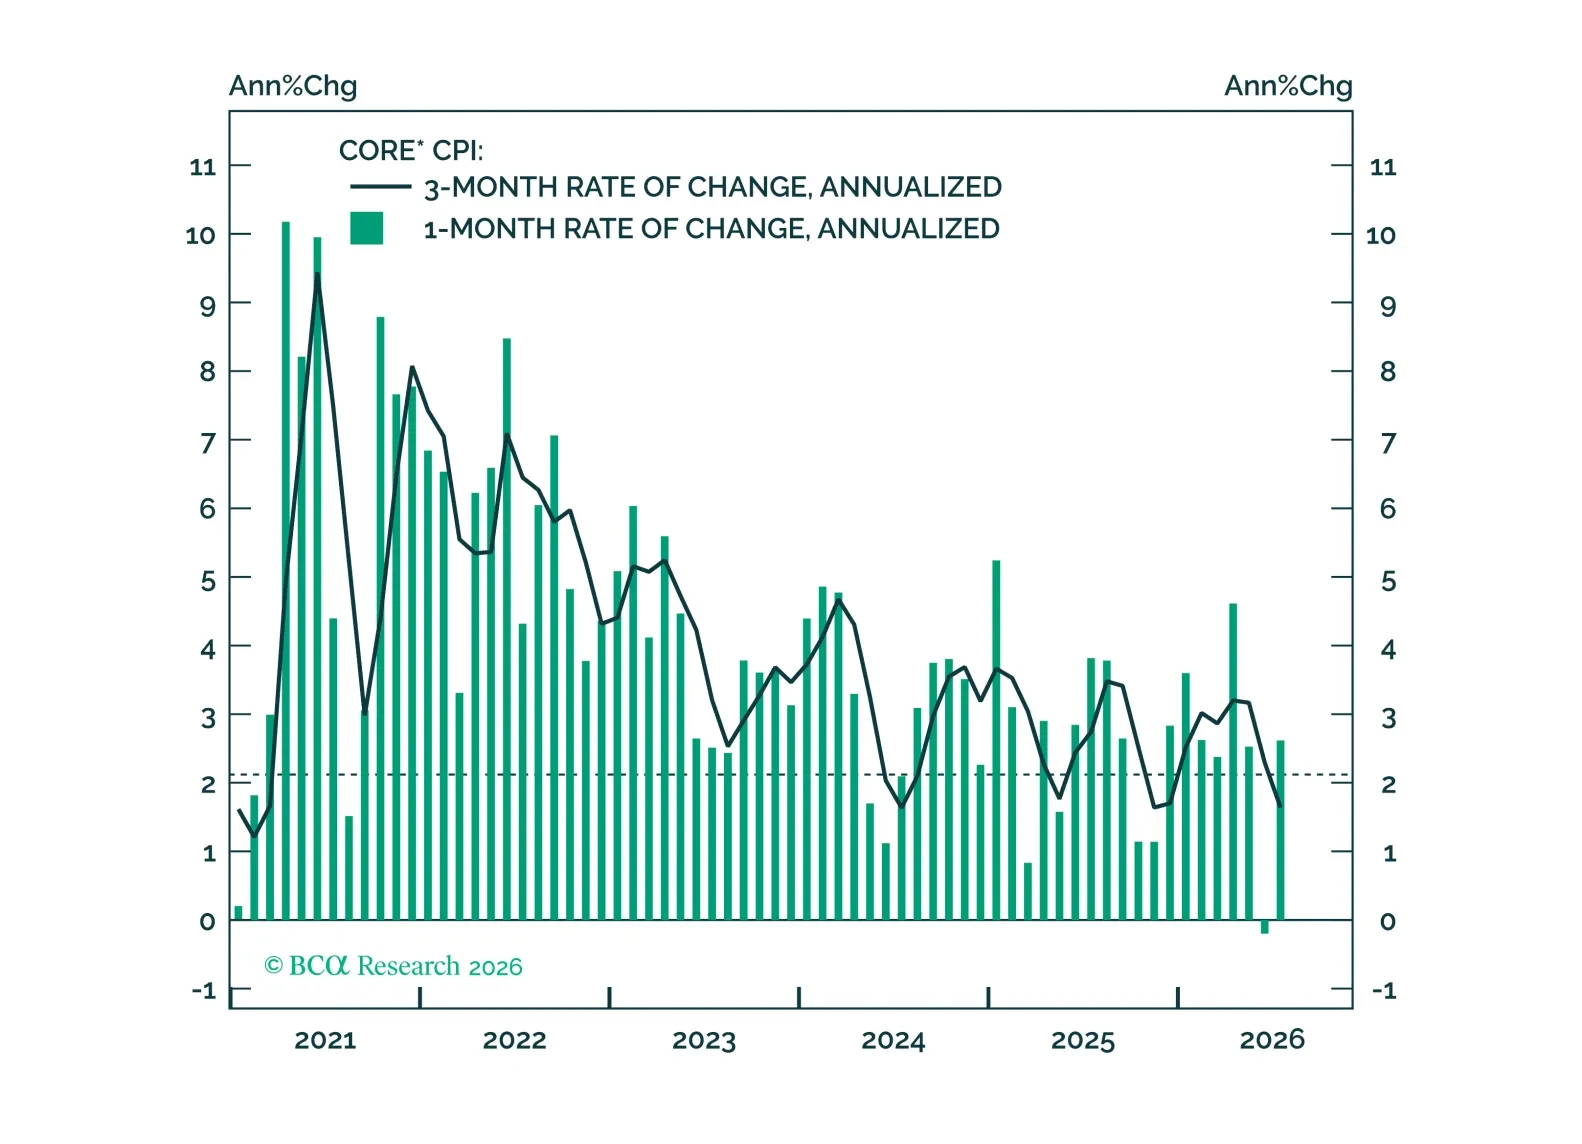
PCEとCPIの差は、FRBの短期的な政策見通しを左右する要因としてますます重要になっている。そこで当社はその差の要因を検討し、今後数カ月で縮小する可能性が高いと結論するのである。
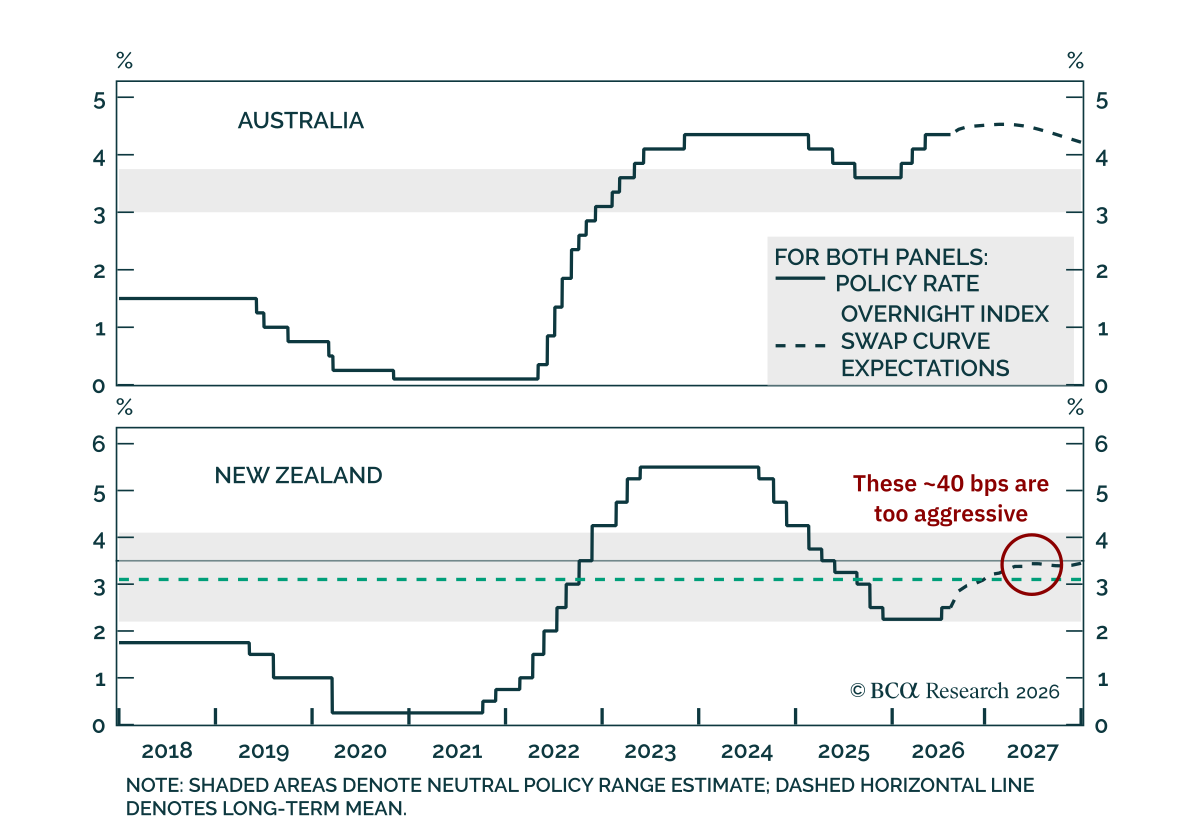
当社のFICC strategistsはオーストラリア国債に中立の立場で、ニュージーランド国債をオーバーウェイトに格上げし、AUD/NZDのロングを推奨する。住宅は両国で異なる理由からインフレ抑制圧力になりつつあり、オーストラリアの住宅価格は今年のRBAの利上げと税制変更を受けて下落している一方、ニュージーランドの住宅価格は横ばいで推移しており、そのため住宅に連動するCPI項目が抑制され景気活動の重しになっている。…

世界的な債券売りはFrench OATsのアンダーウェイトを支持する根拠を強めており、国債スプレッドにフランスの財政の脆弱性がますます表れているためである。フランスの10年利回りは金曜に4.13%まで上昇し、2008年以来の高水準となり、OAT-Bundスプレッドは88bpへと拡大した。世界的な利回りはインフレ不確実性の高まりと各国の借入増加により圧力を受けているが、フランスにはそれに加えて国内要因に基づくリスクプレミアムが上乗せされている。…
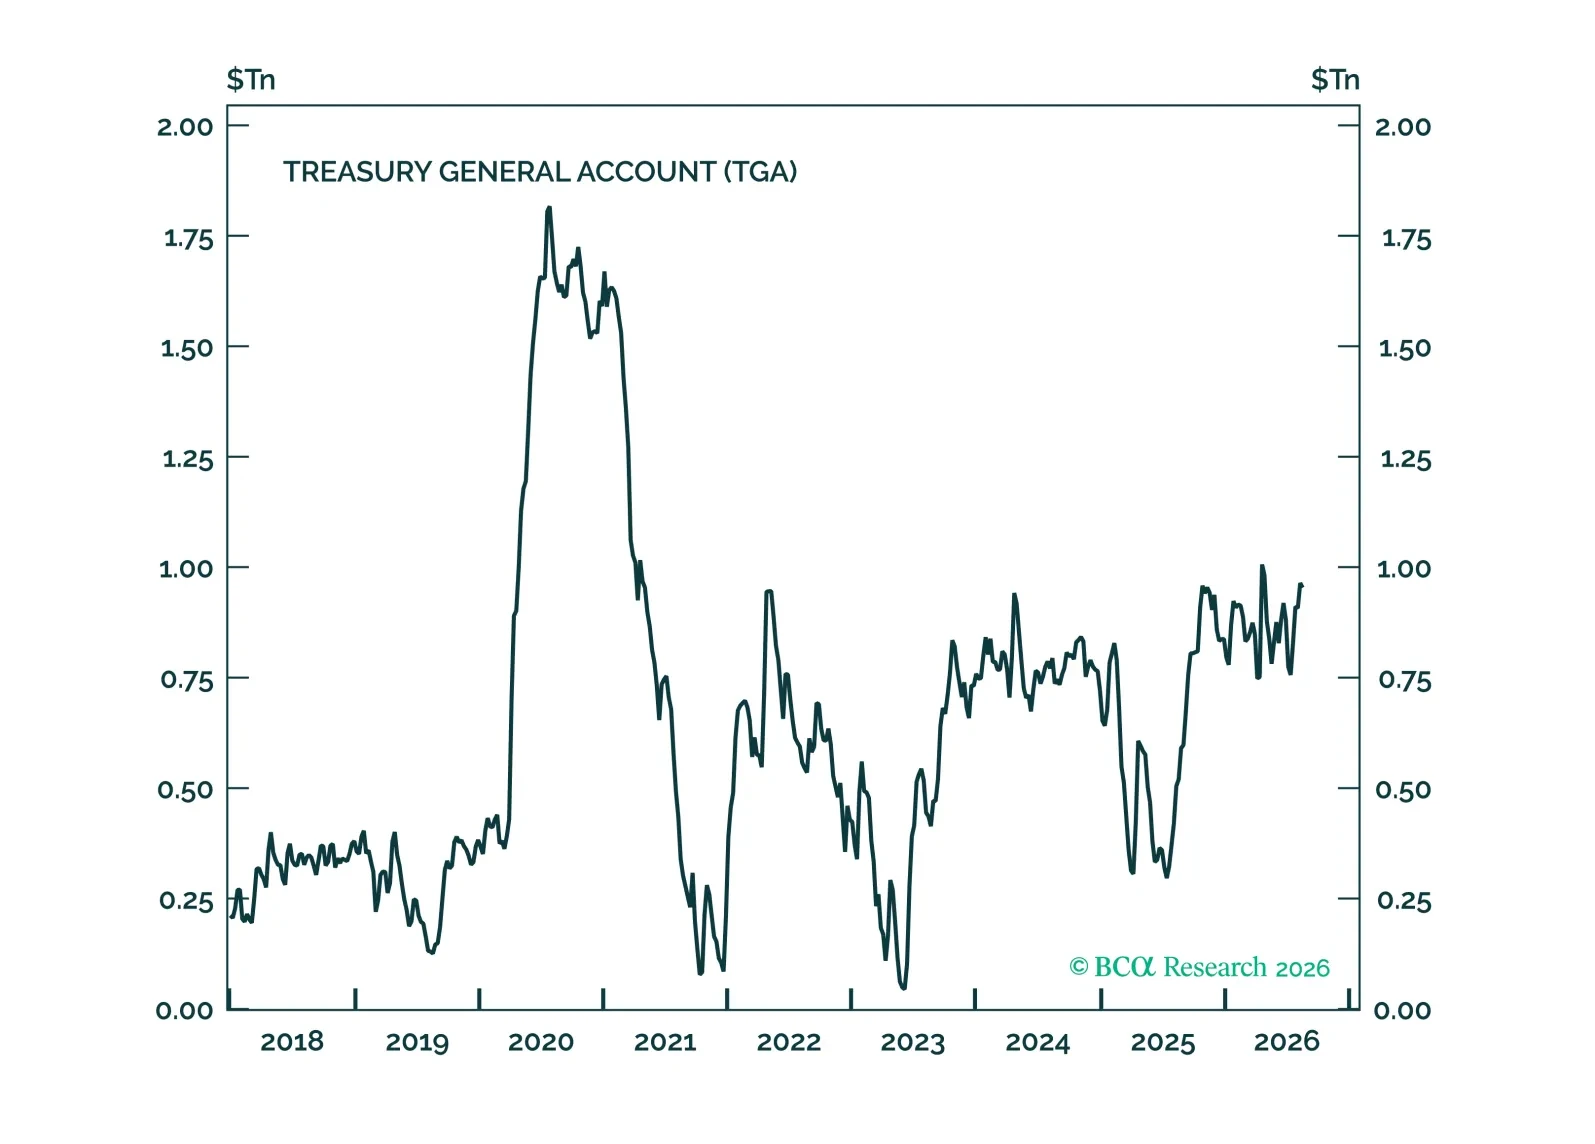
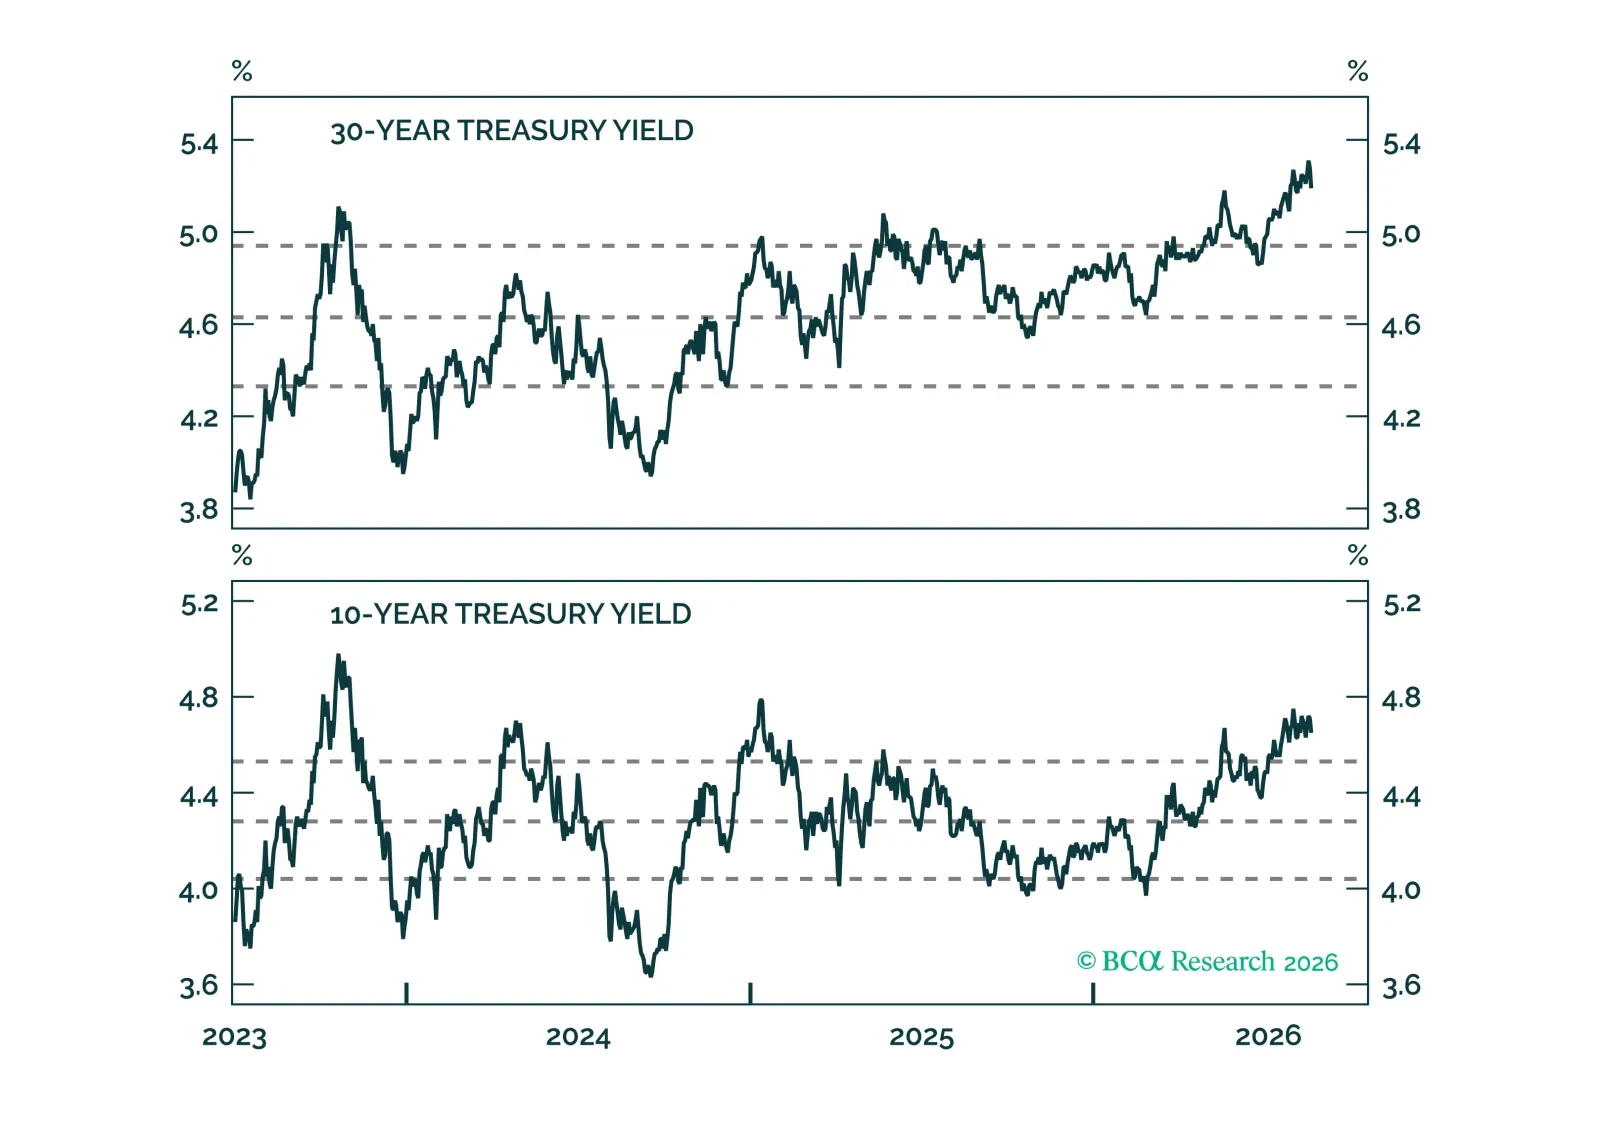
最近の上昇にもかかわらず、満期の長い米国債利回りはファンダメンタルに基づく適正水準と概ね一致している。したがって、当社は長期デュレーションの取引に対して限られた魅力しか見出していない。
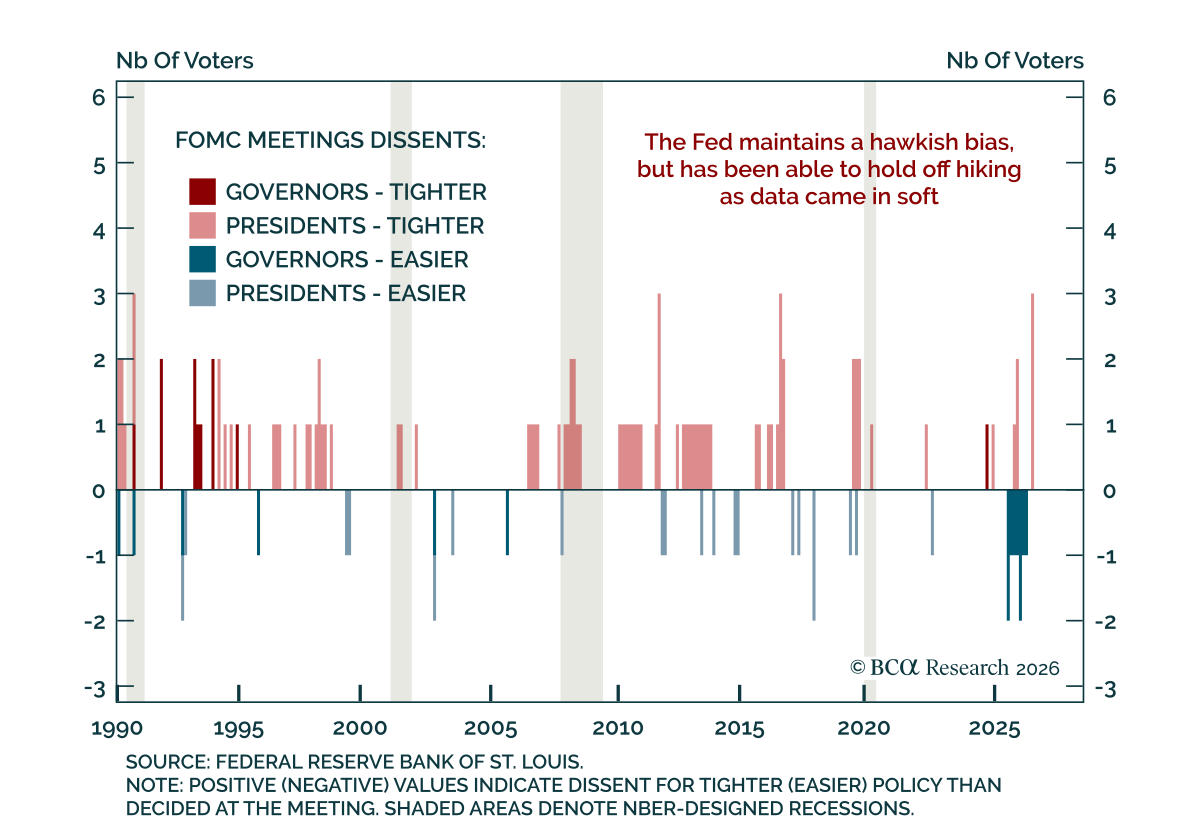
7月のFOMC議事録は票決が示したより広範なタカ派バイアスを示したが、会合後に出た軟化したデータによって利上げの緊急性は低下した。 FOMCは金利を3.5%~3.75%で据え置いたが、25bpの利上げに賛成して反対票を投じたメンバーが3名いた。議事録は、反対票に留まらない引き締め志向の支持があったことを示しており、非投票のメンバーの一部も利上げを支持していたほか、インフレが十分に和らがなければ支持すると示唆したメンバーもいた。…