固定収入
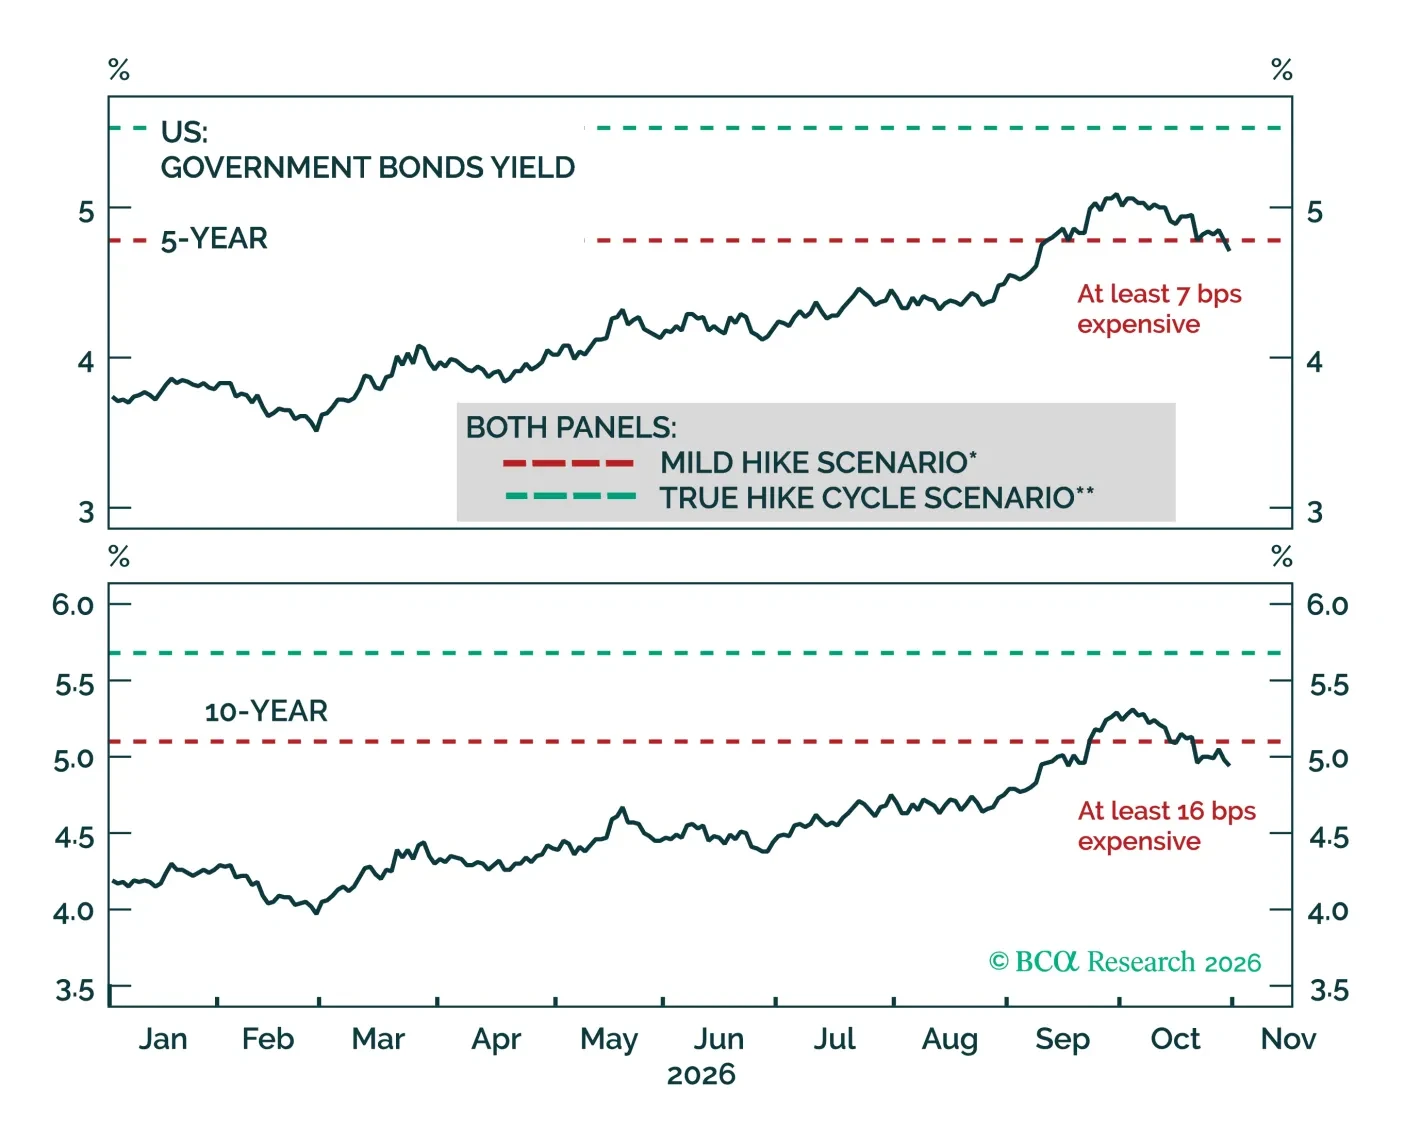
投資家がAI株式から債券へ資金を移したため、米国債利回りは当社のフェアバリュー見積もりを下回っている。そこで当社は短期的なインフレリスクが反発を支持する理由と、それに備えて当社が開始する戦術的トレードを示す。
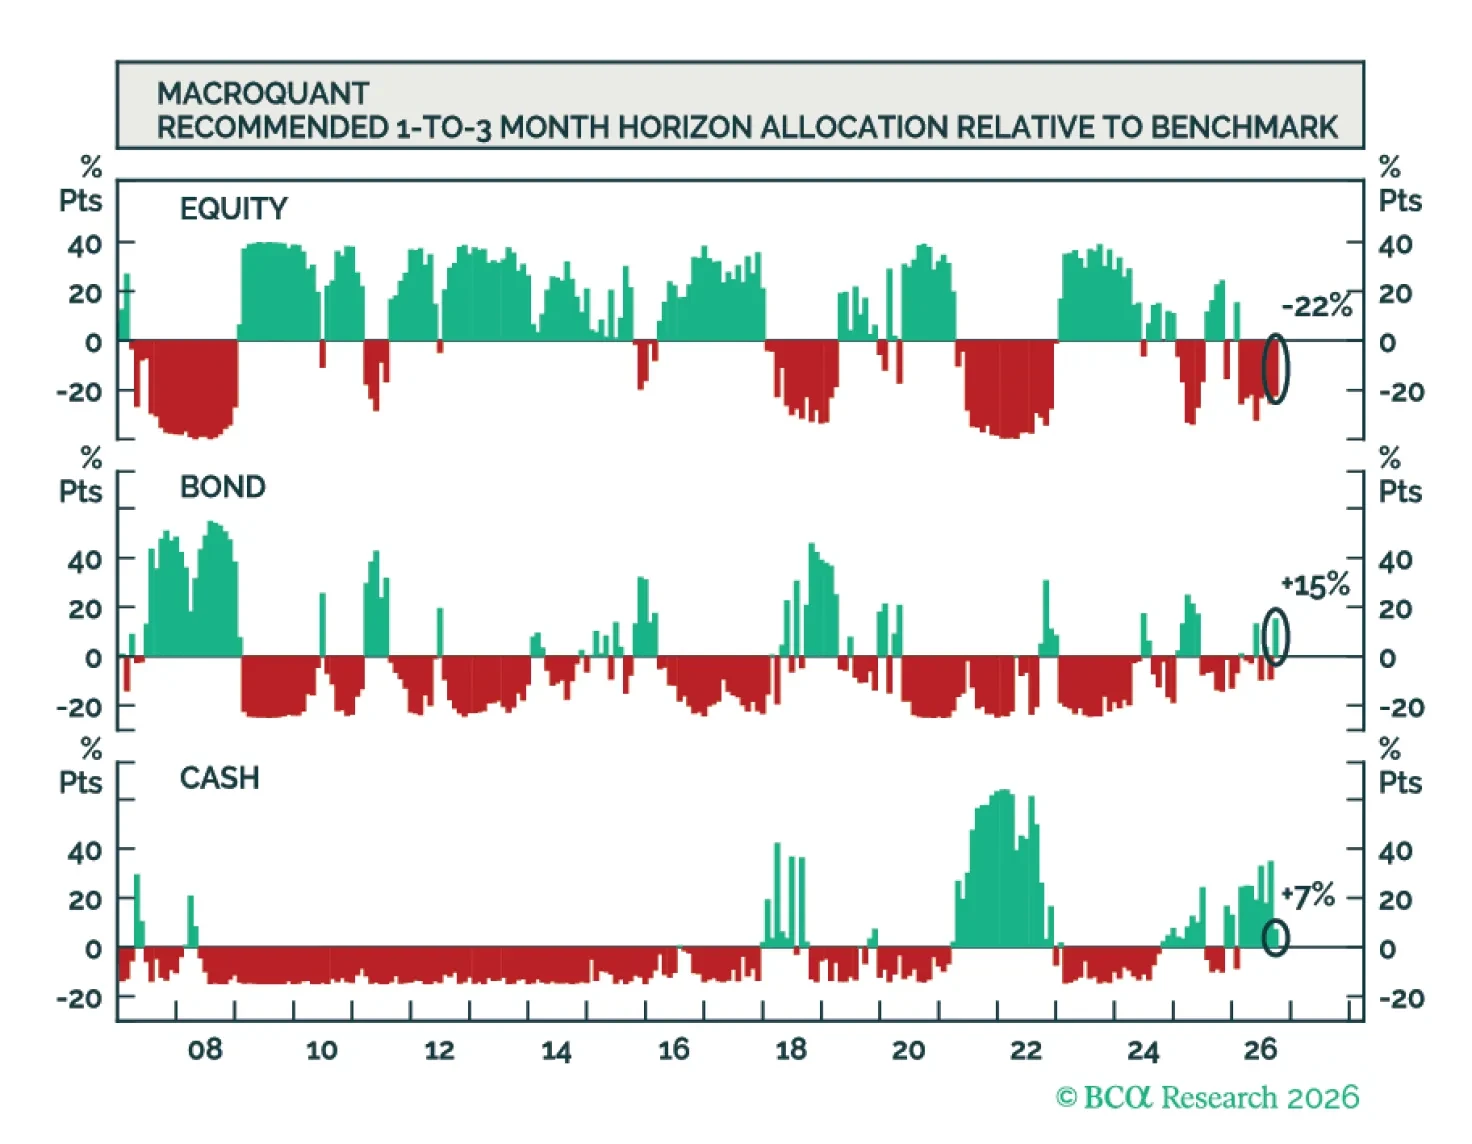
MacroQuantは株式をややアンダーウェイト、債券と現金をオーバーウェイトと推奨する。また、同モデルは米ドルに強気、金に弱気、銅に非常に弱気、原油に中立である。
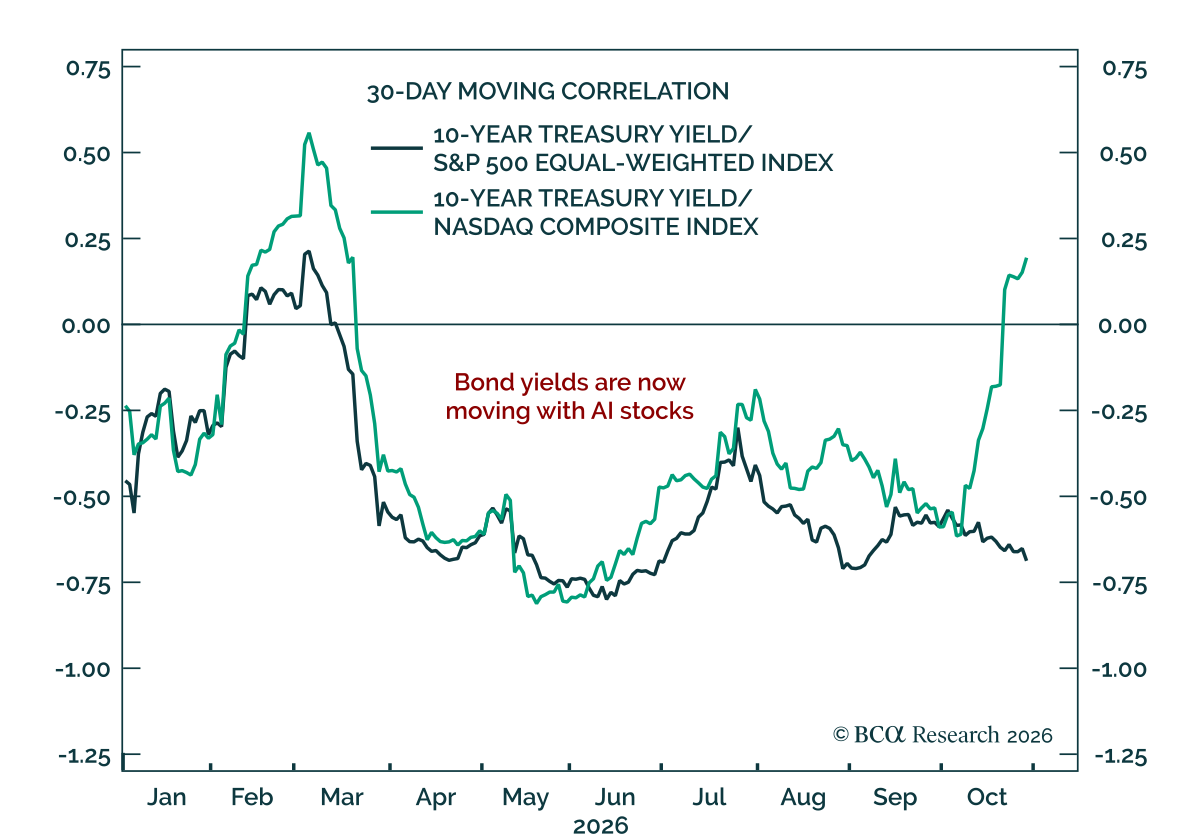
AI株のパフォーマンスが米国債利回りの主要な駆動要因として石油に取って代わり、市場ではAI株から他銘柄への資金ローテーションが生じている。当社のChart Of The Weekは、Ryan Swift(当社のChief US Bonds…
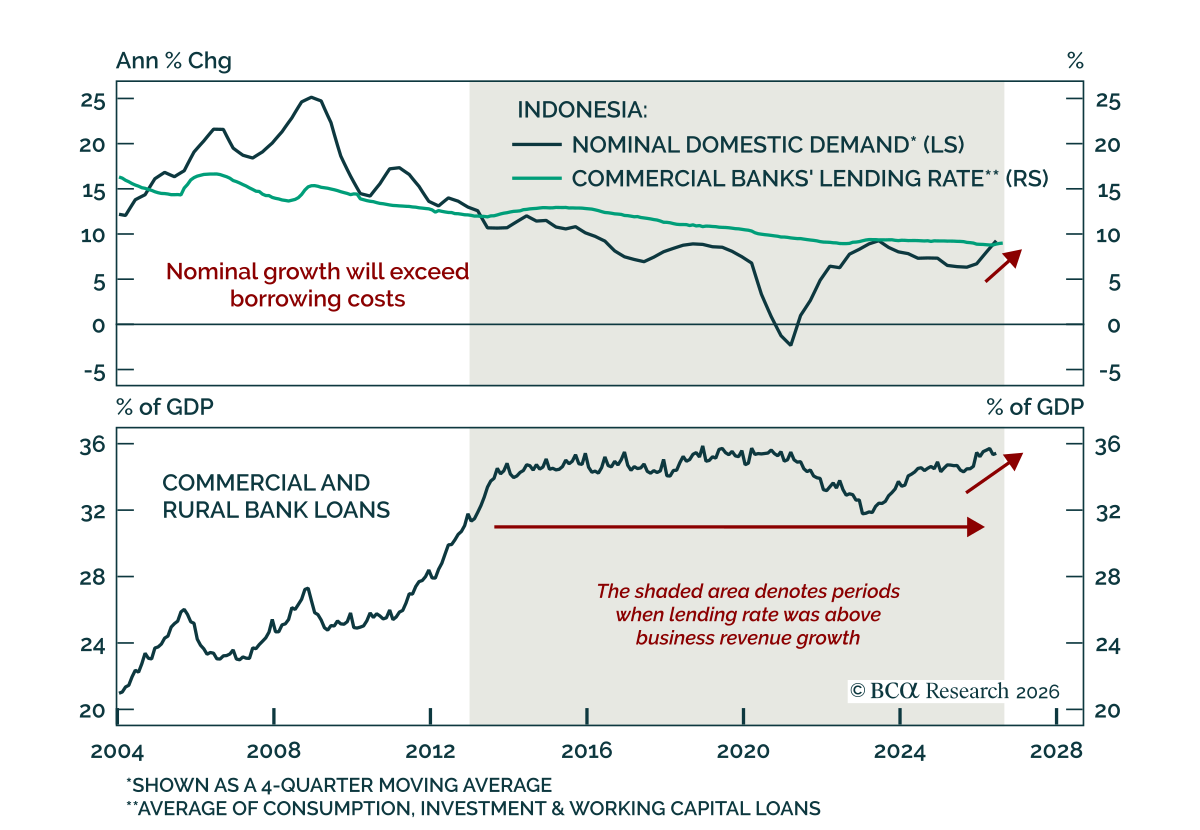
当社の EM strategistsはインドネシアの金融資産を買いの好機ではなくバリュートラップと見ている。 国のマクロ環境が悪化しているため、進行中のインドネシア資産の売りはさらに続く余地がある。プラボウォ大統領の成長推進策は、経済の制約ある供給力が吸収できるより速く名目需要を押し上げるため、実質成長ではなくインフレをもたらす。さらに、景気が過熱すると双子の赤字が拡大し、ルピア安が長引く。…
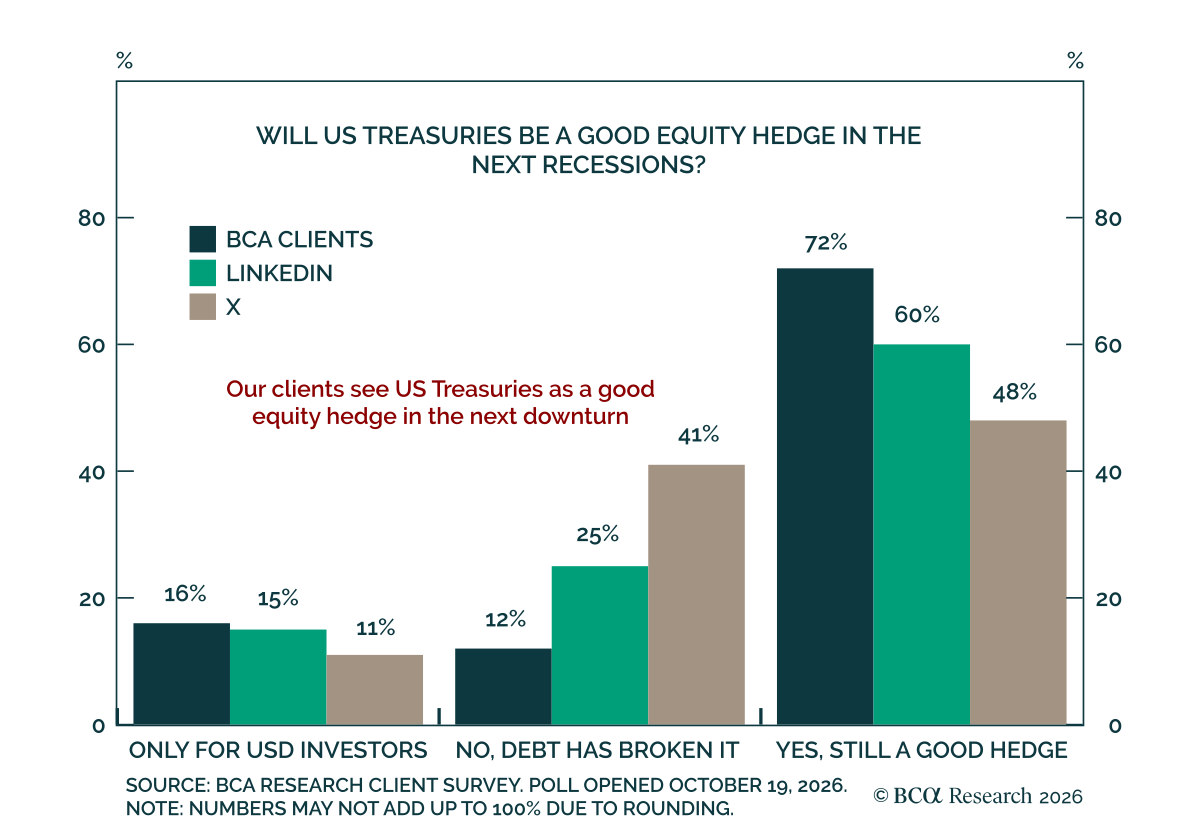
BCAの顧客の圧倒的多数は、次の景気後退において米国債が株式に対する有効なヘッジになると予想している。 先週の世論調査で、次の景気後退において米国債が株式に対する有効なヘッジになるかどうかを顧客に尋ねたところ、72%が有効なヘッジになると予想し、16%はUSD投資家に限って機能すると予想し、わずか12%がその考えに反対した。ソーシャルメディアの回答も同様の傾向を示しているが、Xの回答者では反対意見がかなり多く、高い債務水準が景気縮小時における米国債の株式に対するヘッジ能力を損なっていると考える割合が高かった。…
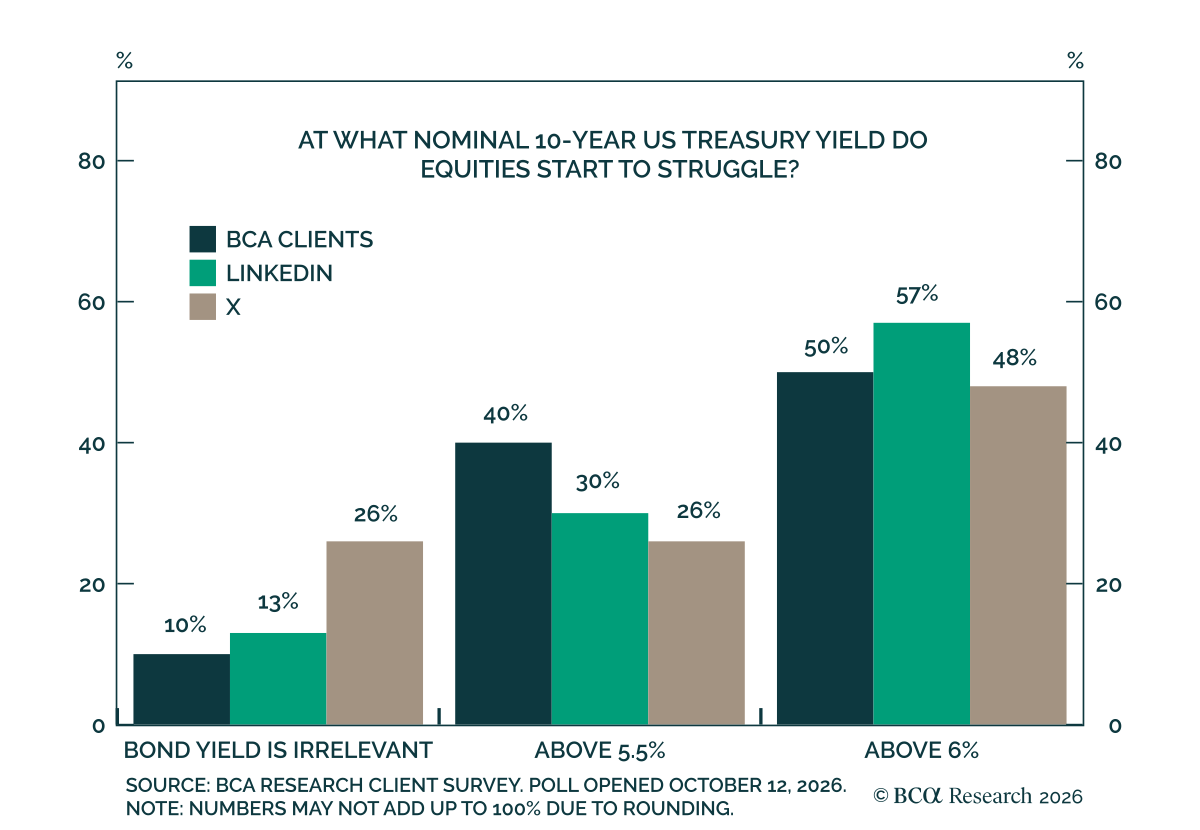
BCAの顧客は、米国の10年利回りが6%を上回ると株式が苦戦すると見ている。 BCAの顧客の半数は名目10年利回りが6%を超えた場合にのみ株式がネガティブな影響を受けると考え、40%は利回りが5.5%を超えれば株式に影響すると見ており、わずか10%が利回りは無関係だと考えている。ソーシャルメディアの回答者も似た傾向を示すが、Xの回答者では26%とより高い割合が債券利回りは全く関係ないと考えていた。 分岐点についてはBCAのストラテジスト間で見解が分かれている。株式楽観派の一部では、Doug…
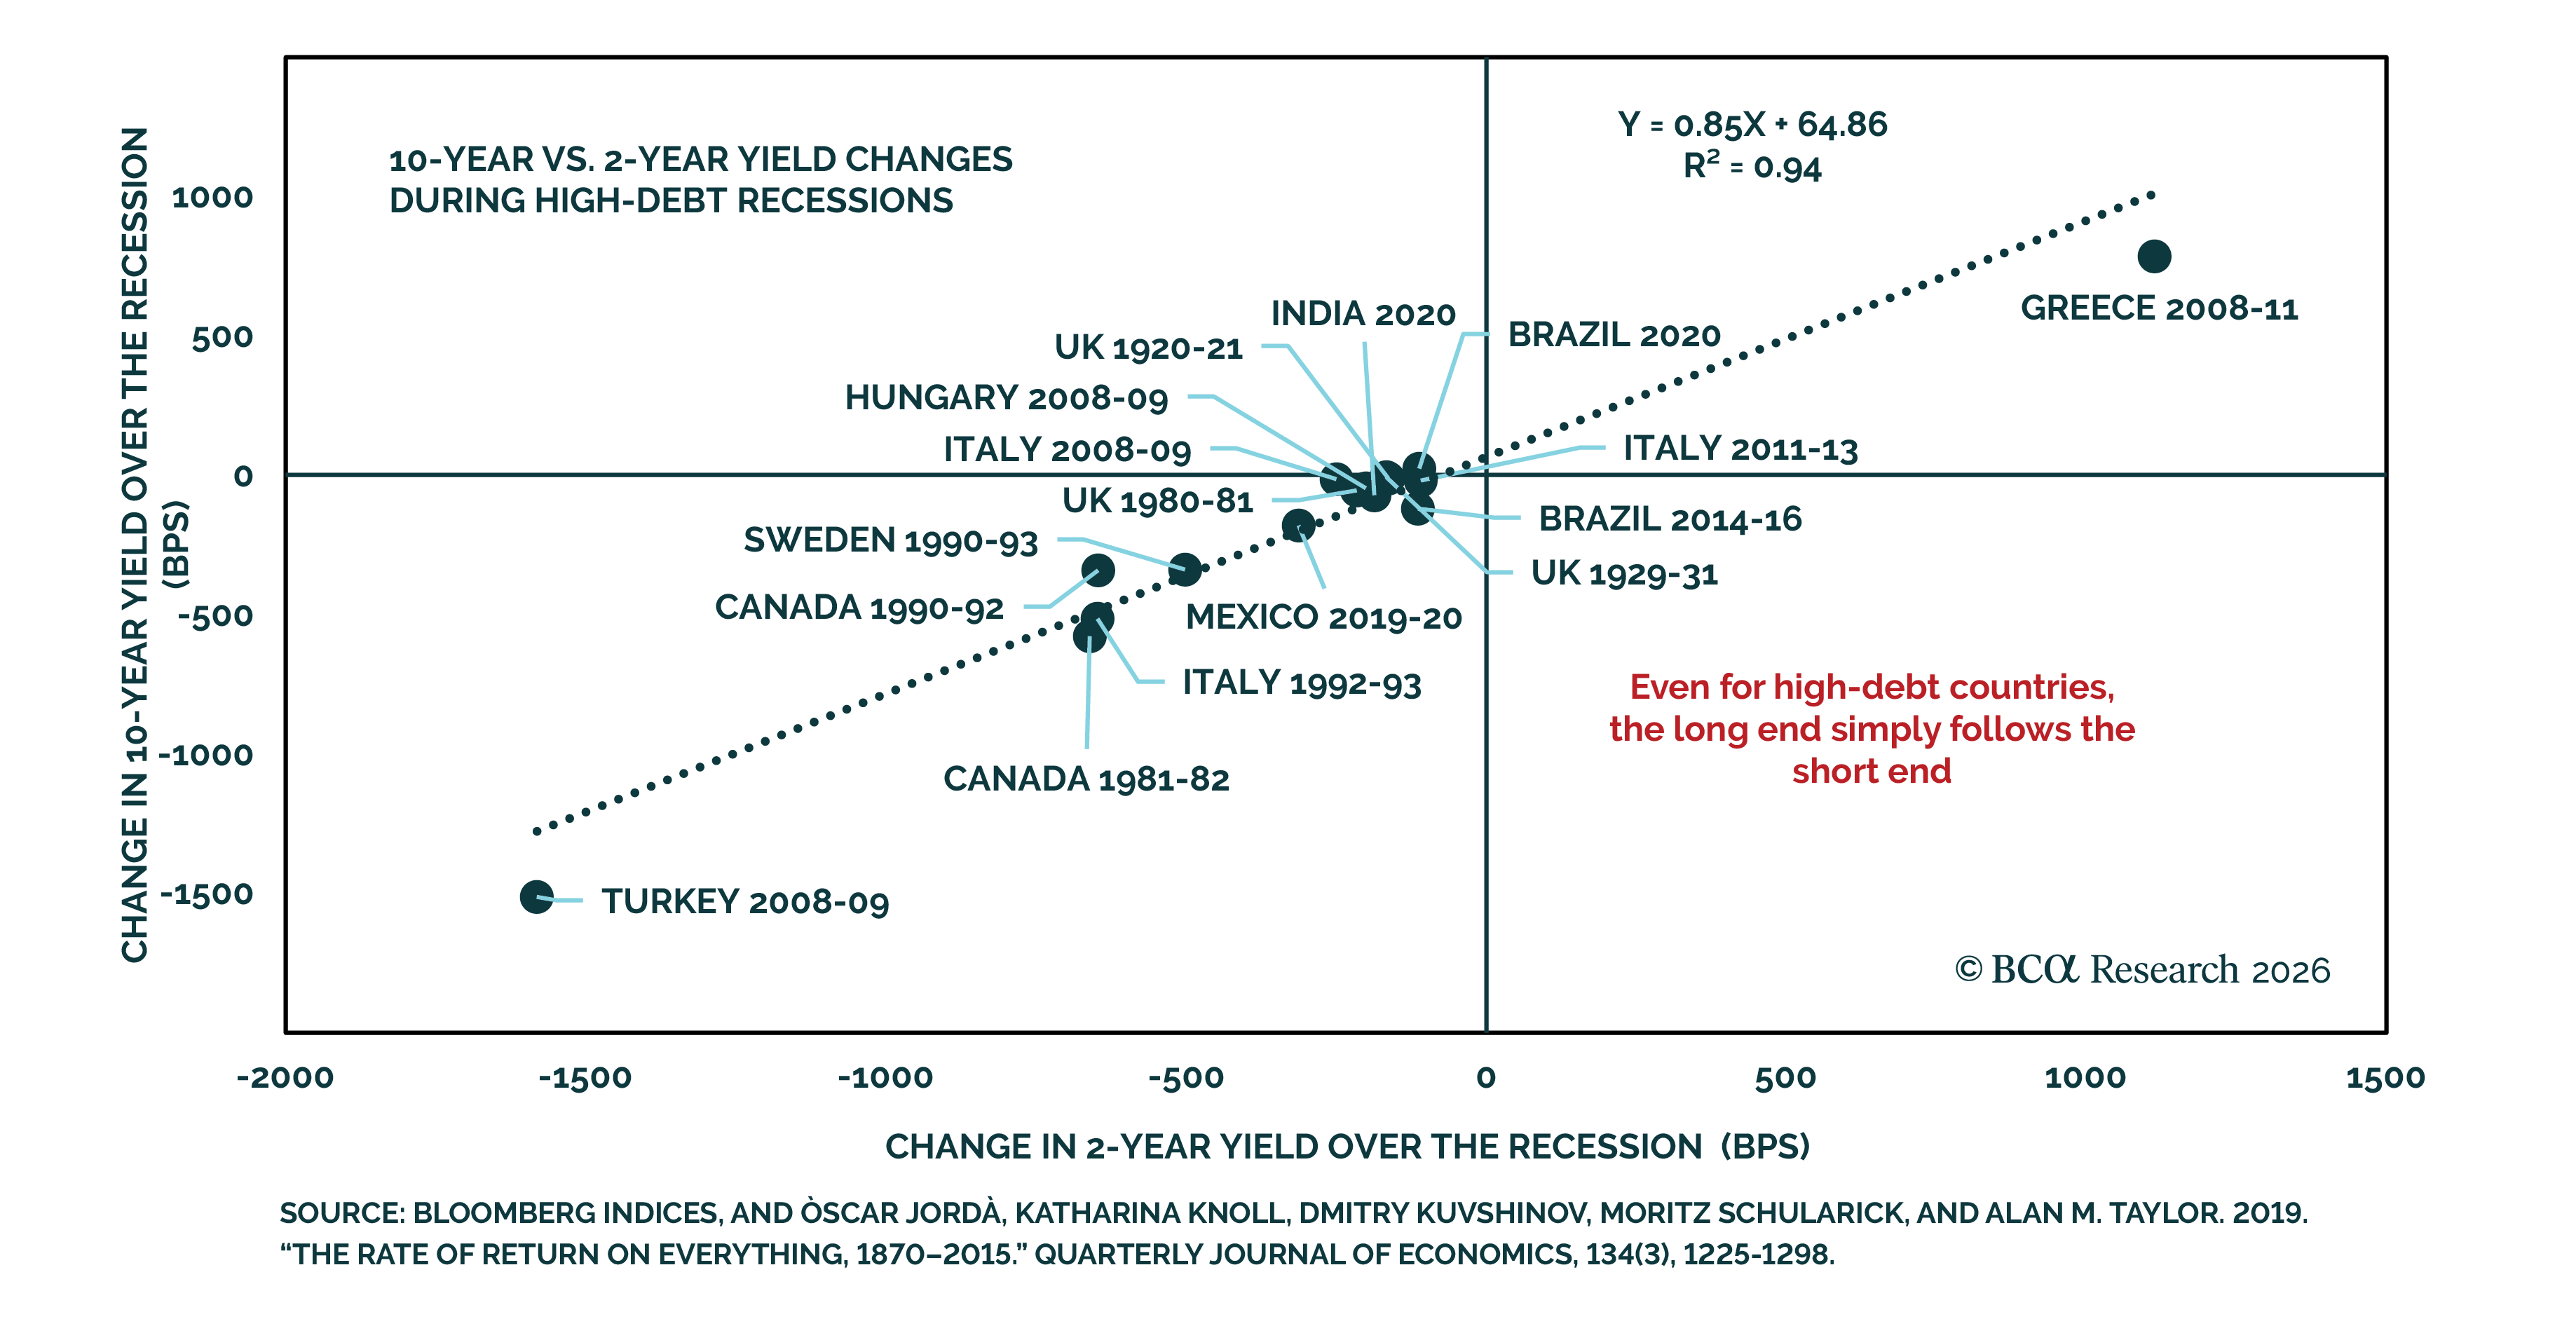
当社の Portfolio Construction strategists は、米国の高い債務負担が次の景気後退における米国債のヘッジ機能を阻害することはないと主張する。 債務がGDPの121%に達し、純利払い負担が先進国の中でも高水準であるため政府債が依然としてポートフォリオを守れるか疑問を持つ顧客が出ている。そうした懸念を検証するため、同僚は政府の利払い支出がGDP比4%を上回る状態で景気後退に入った16の事例を調べたのだ。…
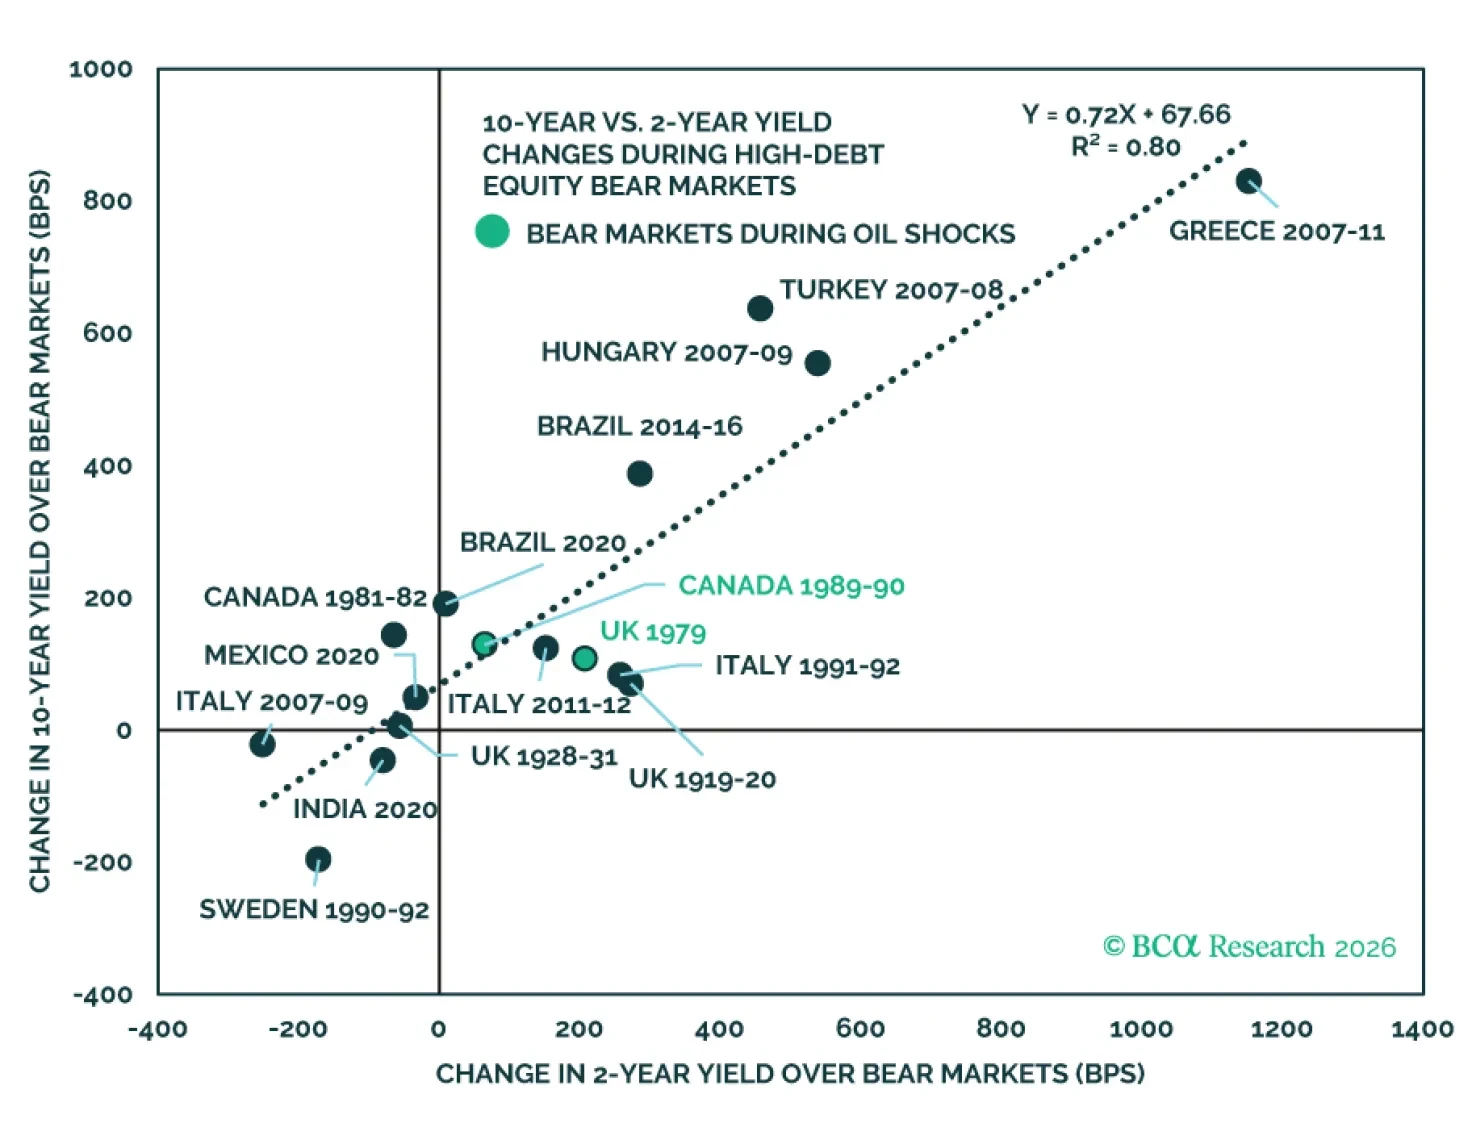
歴史的に見ると、景気後退局面における債券の振る舞いは中央銀行の政策によって決まることが示されており、債務の大きい国でも例外ではない。したがって米連邦準備制度理事会(FRB)は景気減速時に利下げできるはずであり、その結果米国債は米ドル建て投資家にとって有効な株式ヘッジになる。しかし外国人投資家は為替安によって得られた利益が相殺されるだろう。