商品 & エネルギー部門
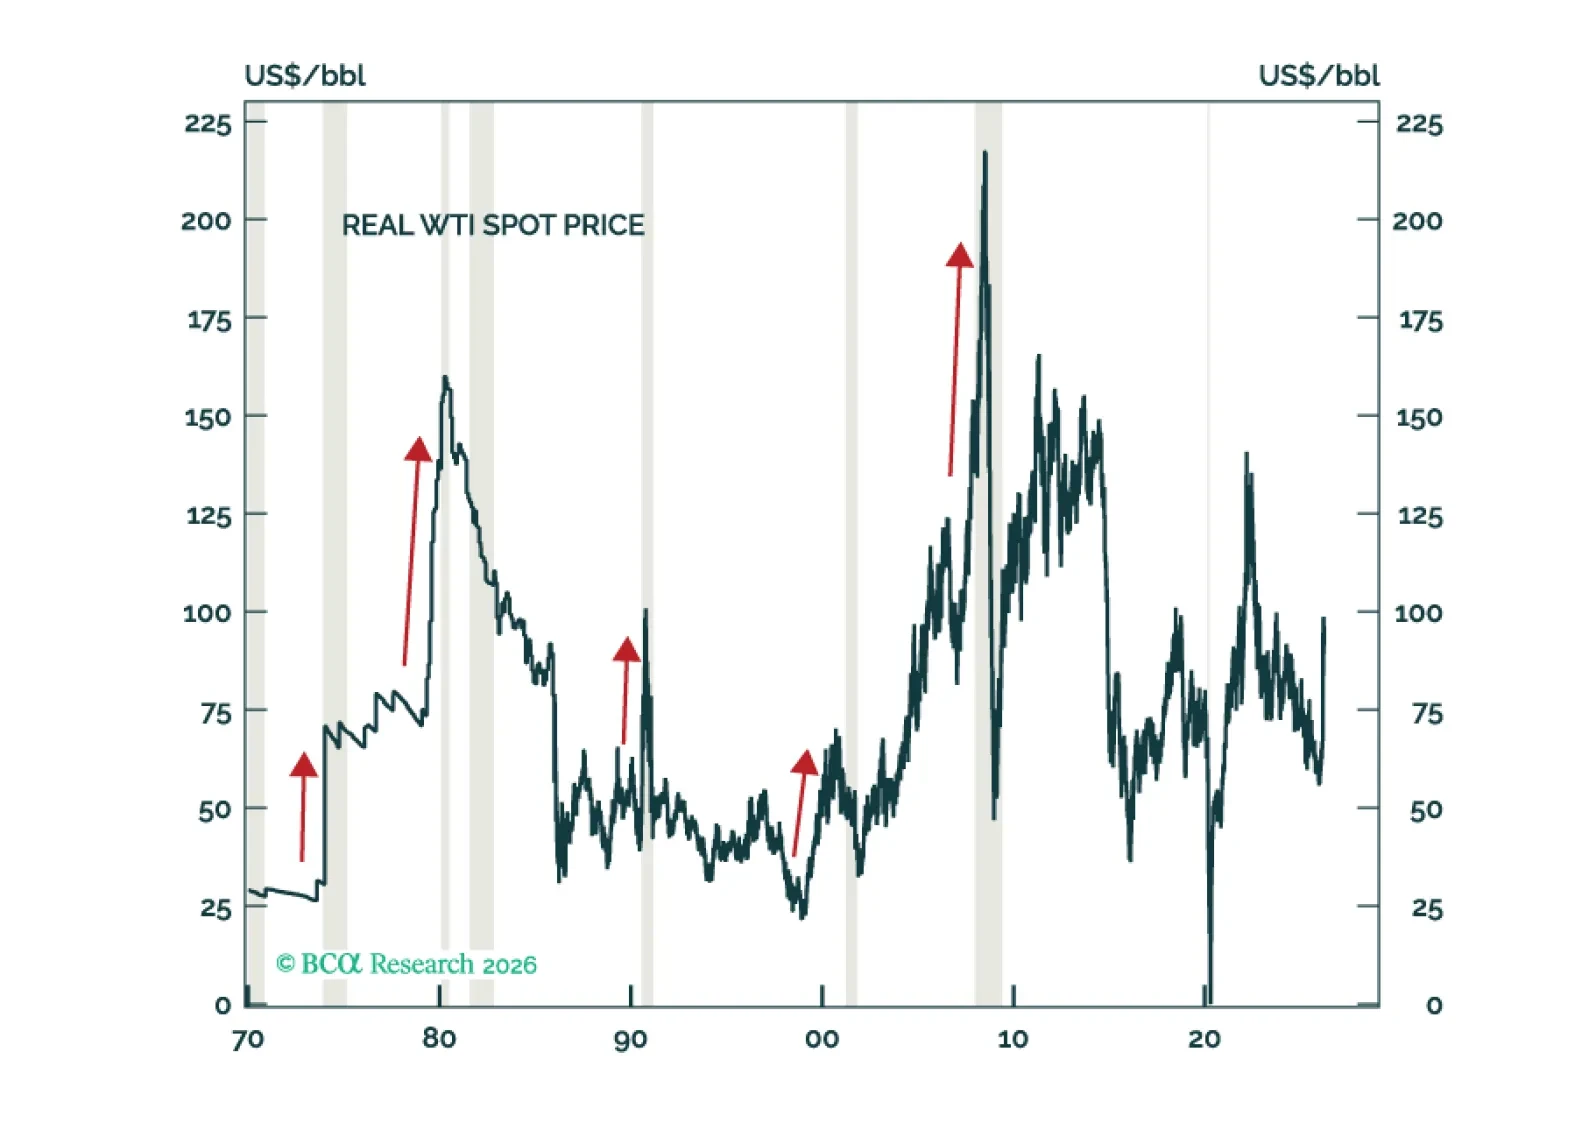
現在のマクロ環境は、過去の景気後退の直前に世界経済を脅かしたのと同様の脆弱性が多数混ざり合った有毒なブレンドだ:原油価格の上昇、持続不可能なテック分野の設備投資ブーム、エクイティのバリュエーションの高止まり、住宅価格の過度な高騰、そしてプライベート・クレジットや金融システムの他の部分で高まりつつあるストレス。ごく短期的にはグローバル・エクイティは売られ過ぎに見えるが、それでも年末時点では現在の水準を下回って終えるだろう。
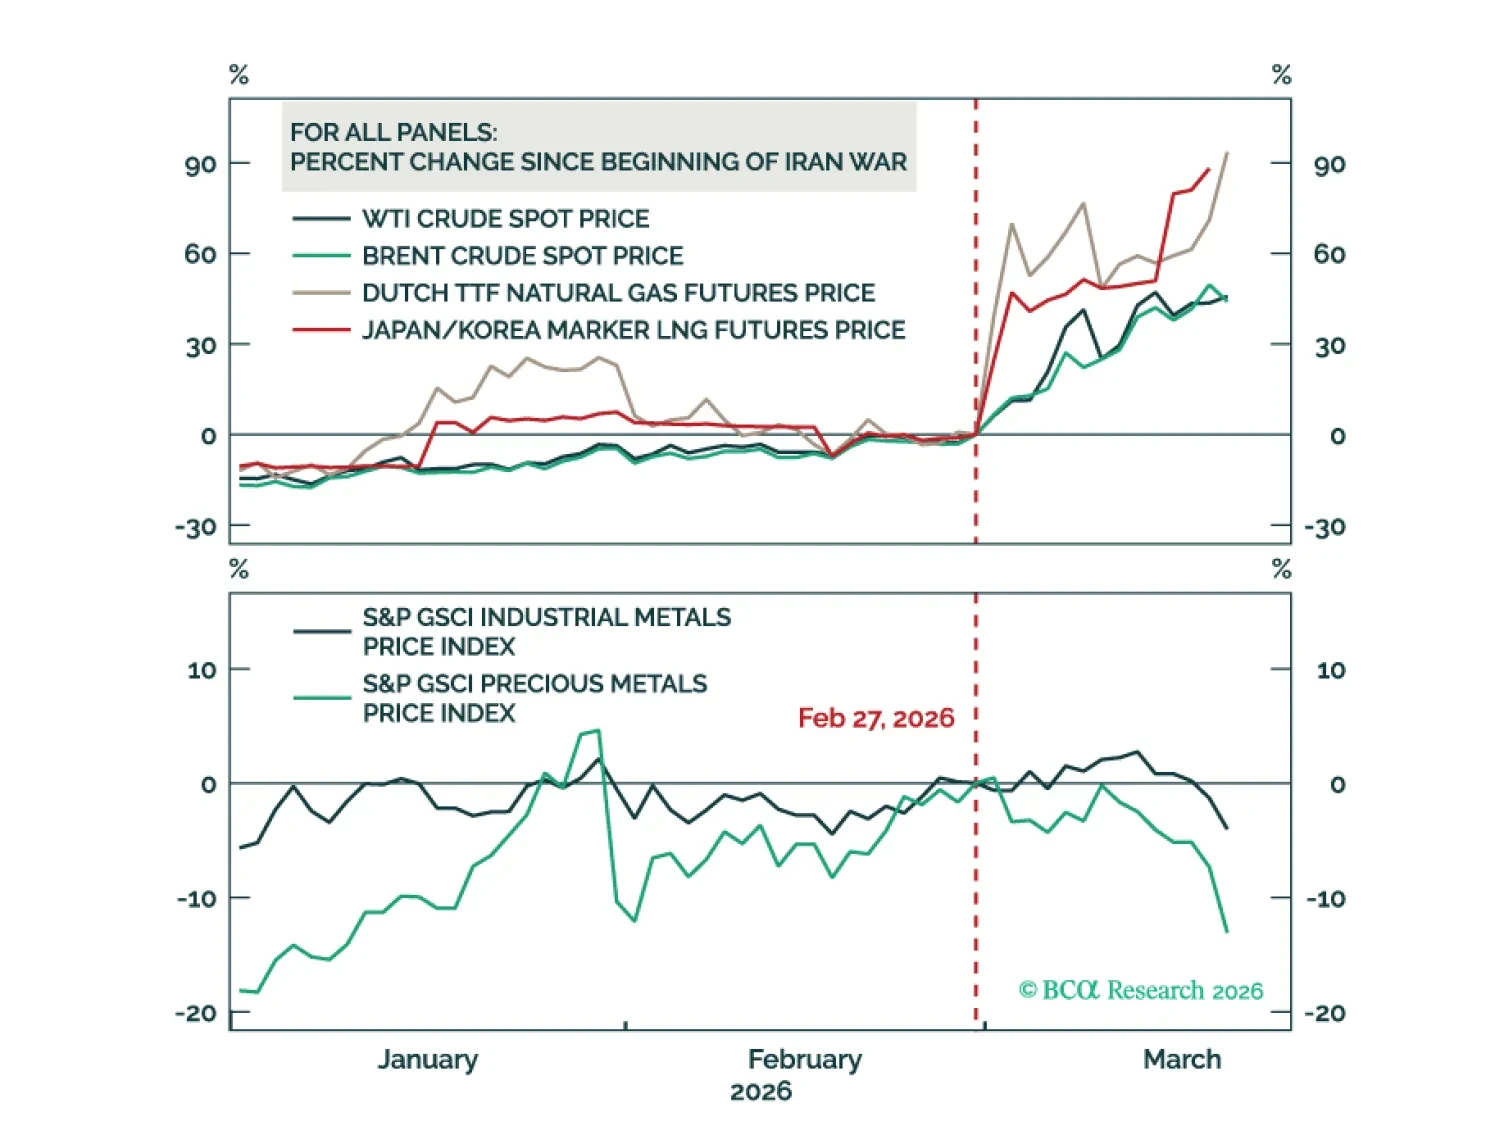
原油価格の上昇は世界経済を脅かしており、エクイティに対してアンダーウェイトの姿勢を取ることが妥当です。長期的には工業用金属は原油よりも良好に推移するでしょう。
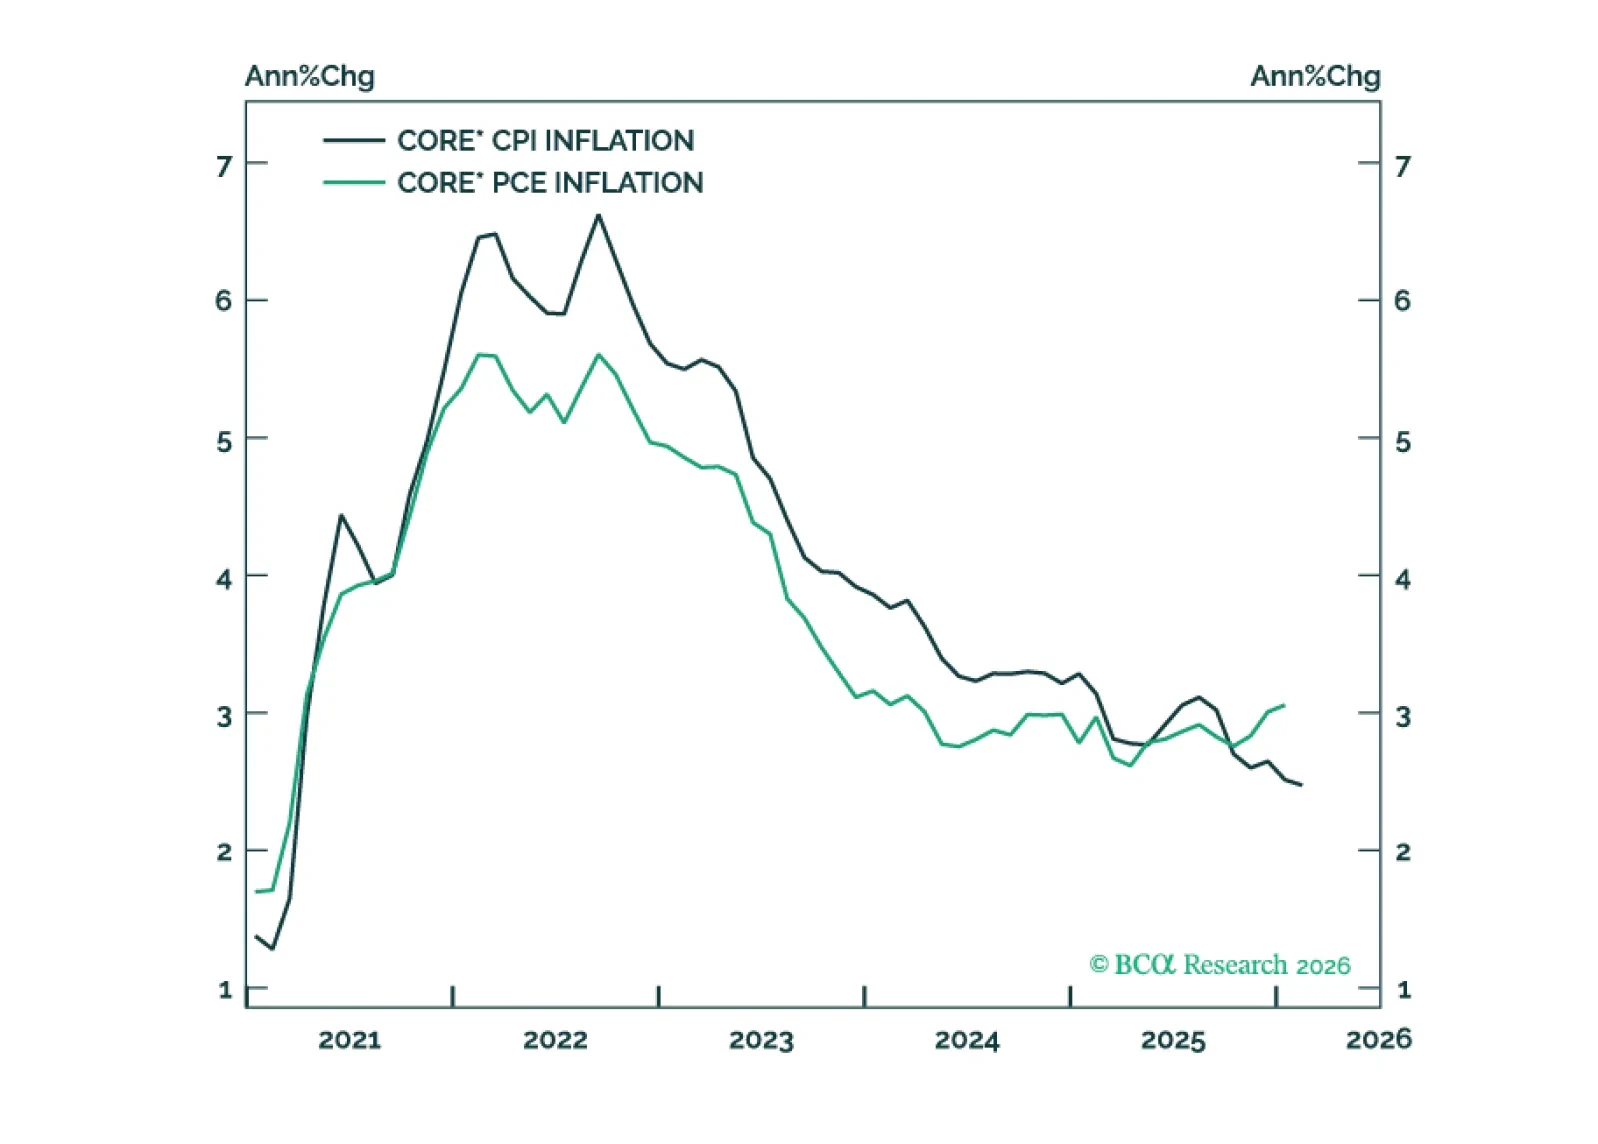
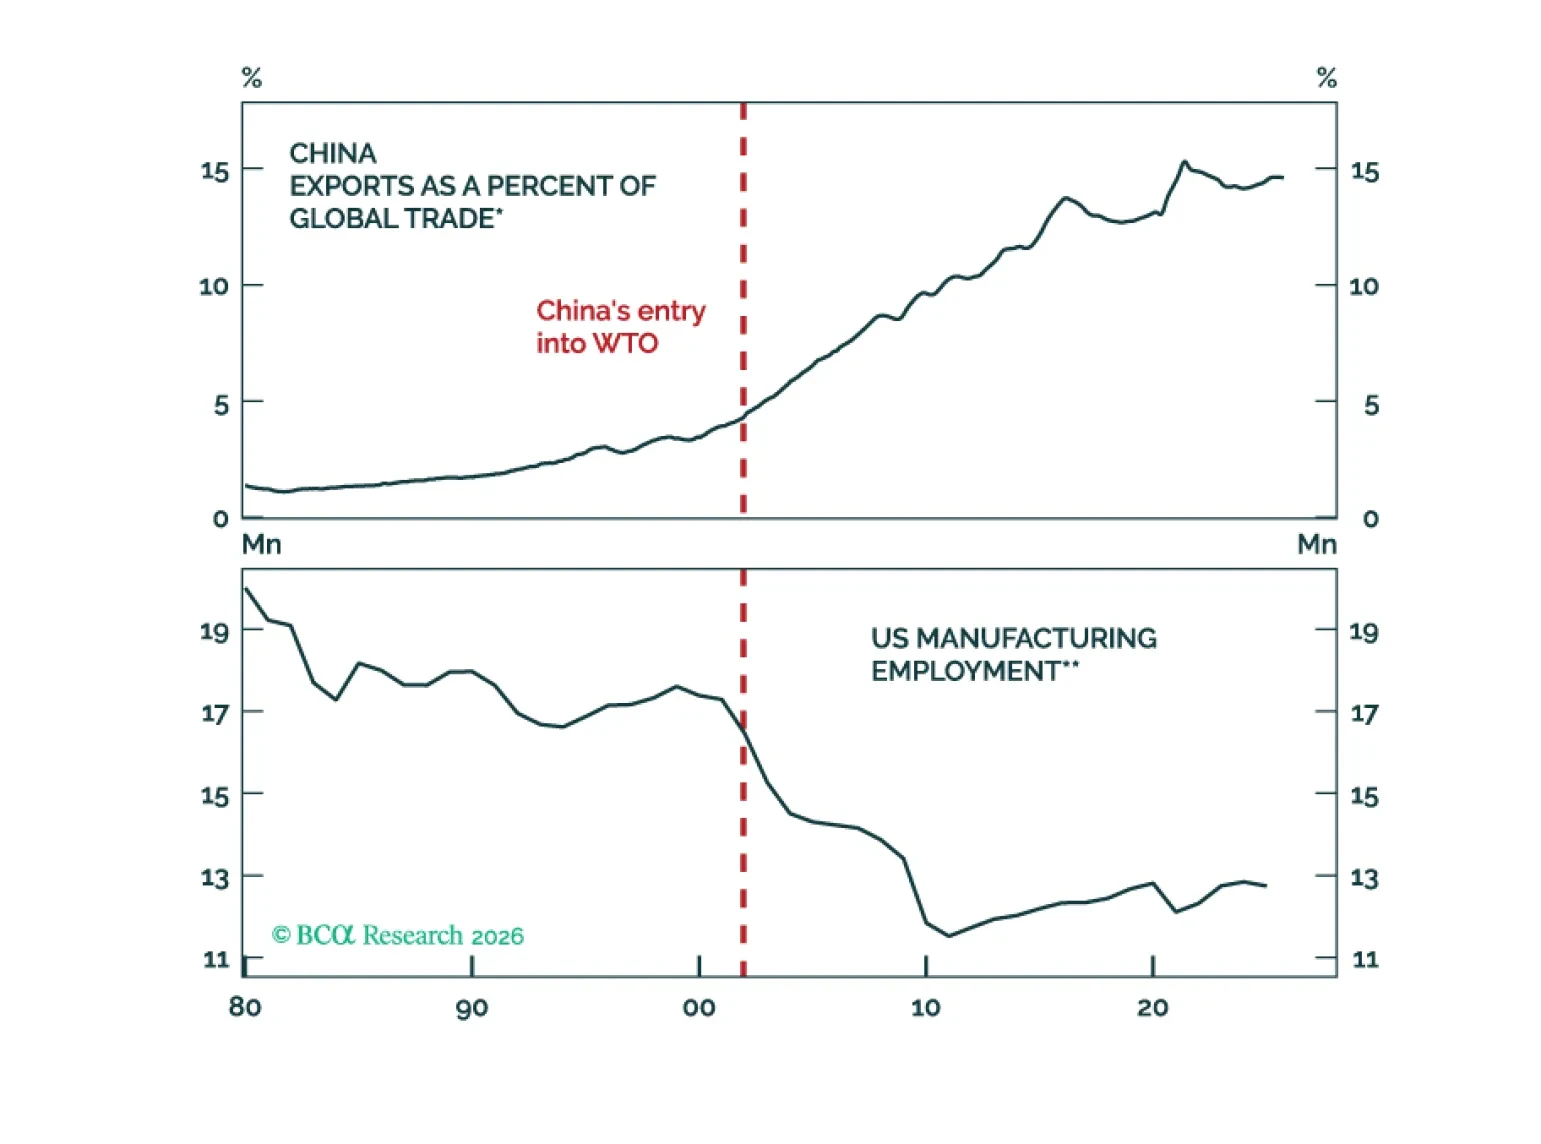
もしヒューマノイドロボットが労働者の代替となり得るなら、AI時代は実質的な世界の労働力の規模を急速に拡大させる可能性がある。その結果は、中国の世界経済参入に伴って生じた「チャイナ・ショック」をさらに大きくしたものになるかもしれない。
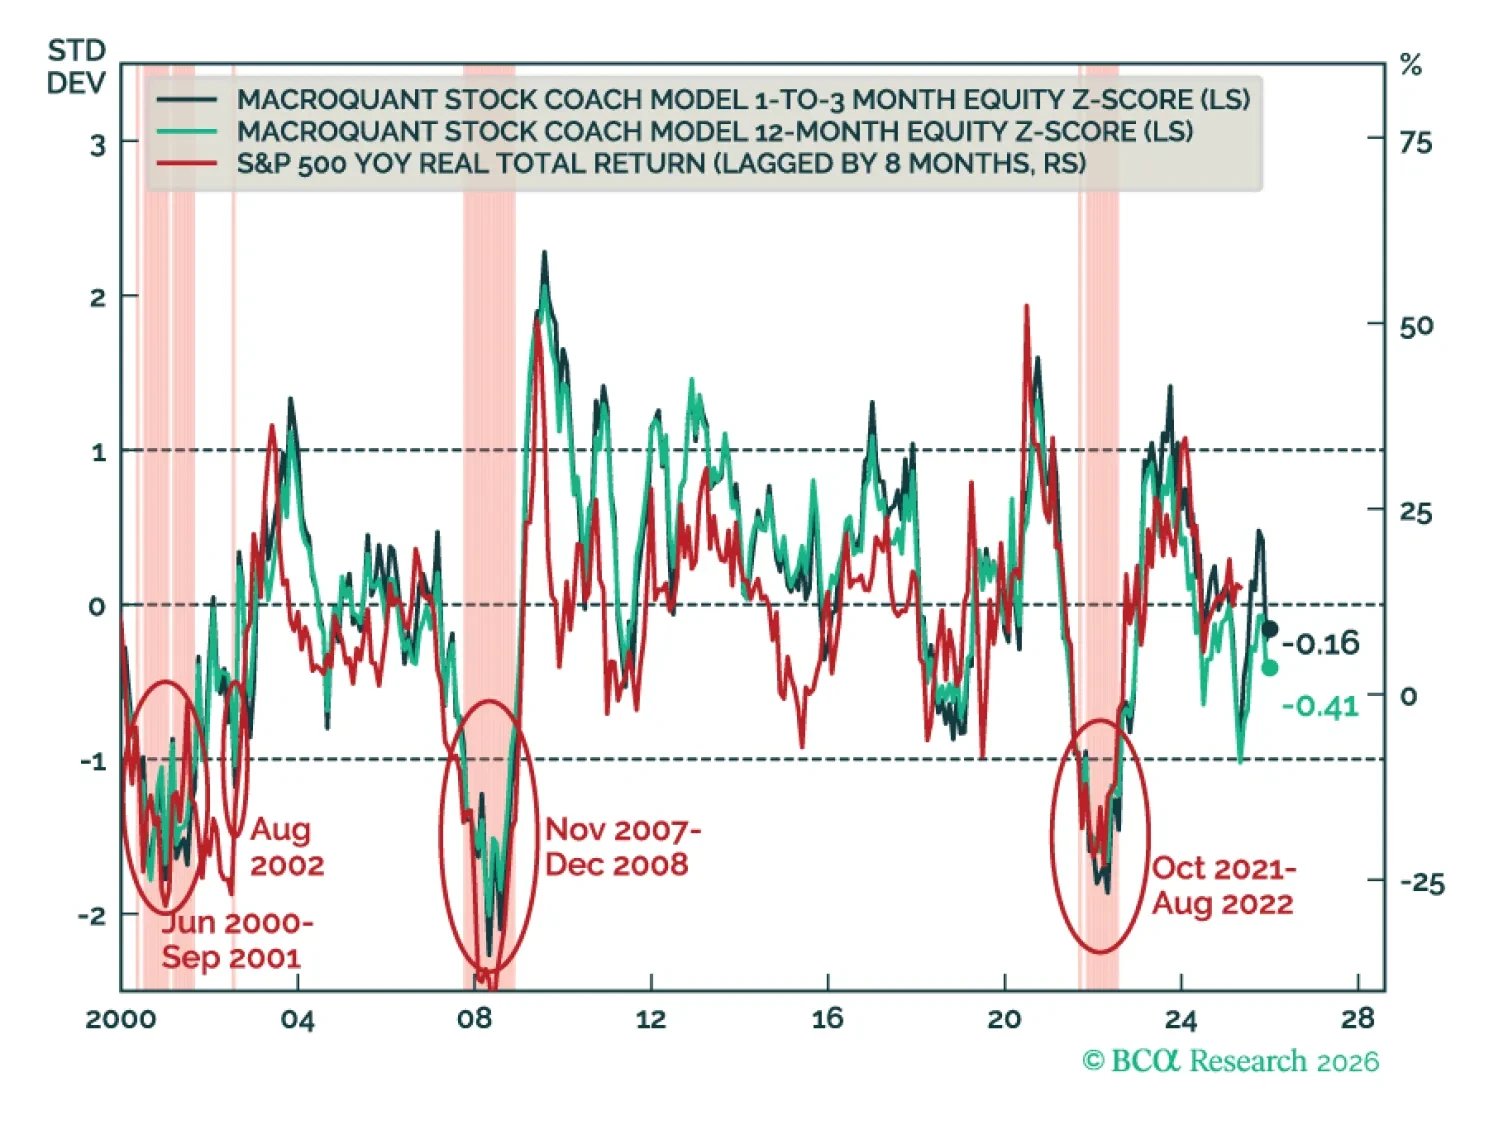
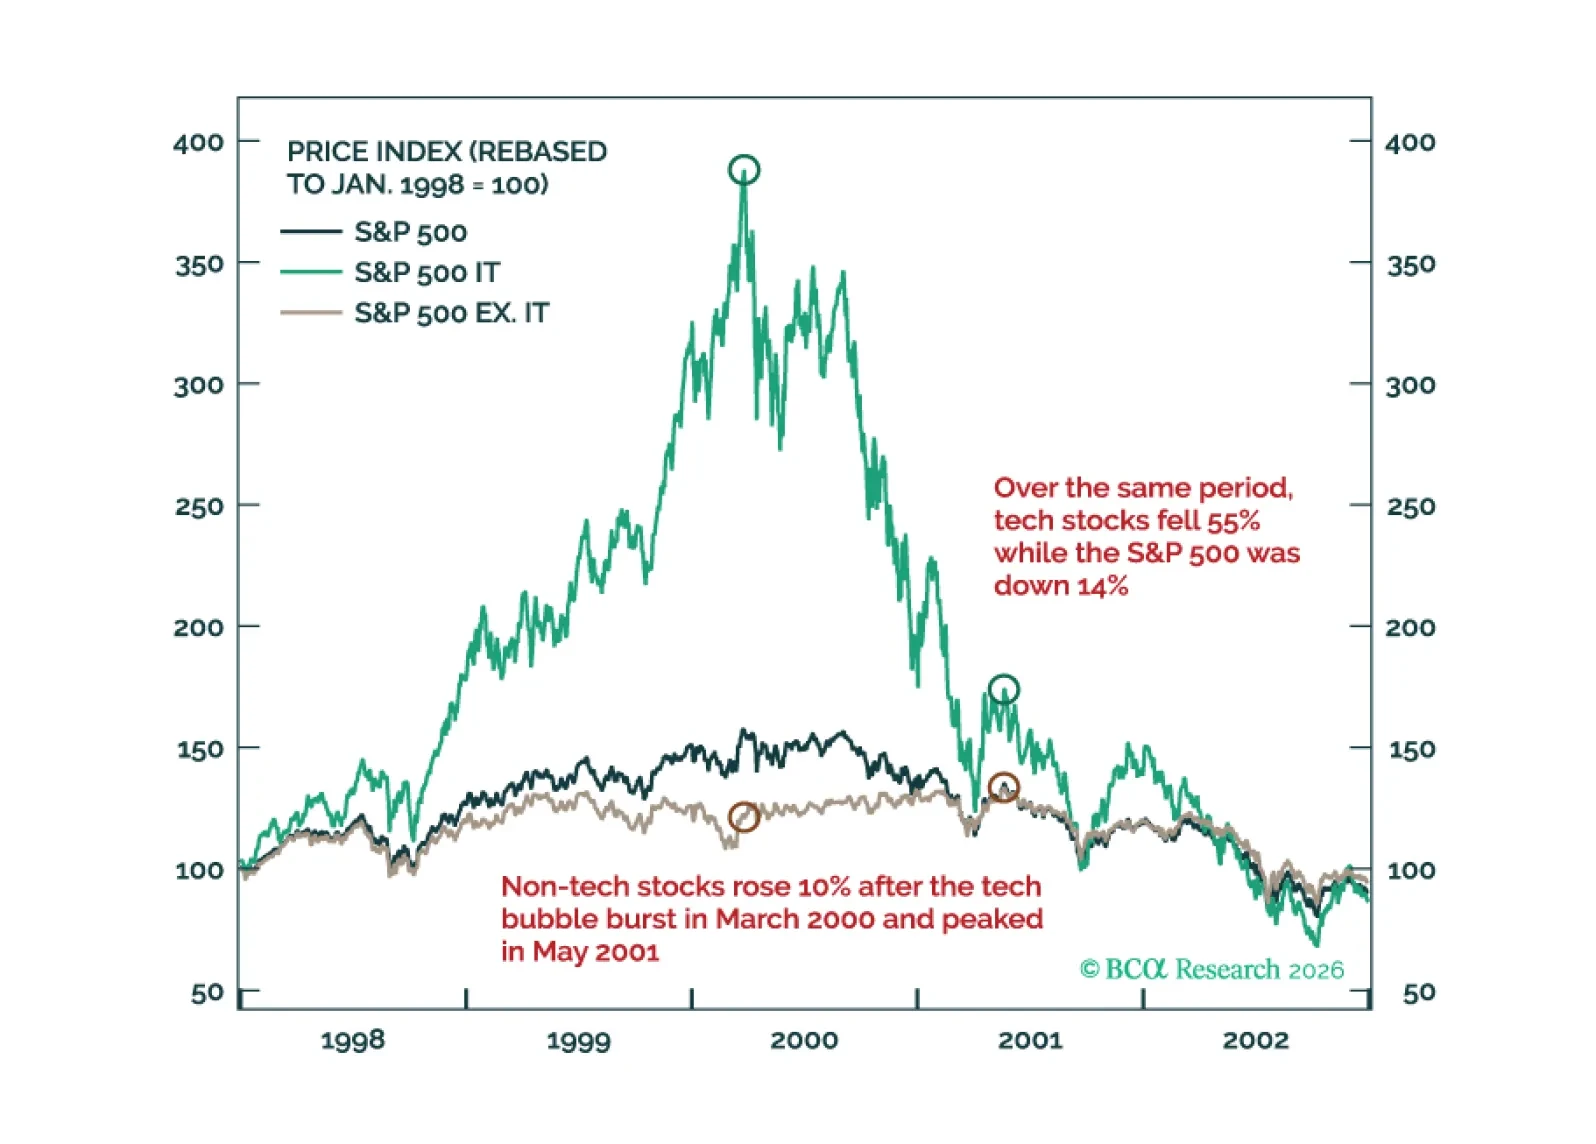
2000年の局面と同様に、今年は2段階で展開すると予想しています:2026年前半にテック株から非テック銘柄への「グレート・ローテーション」が起き、後半には米国経済の弱まりを背景に株式の幅広い売りが生じるでしょう。
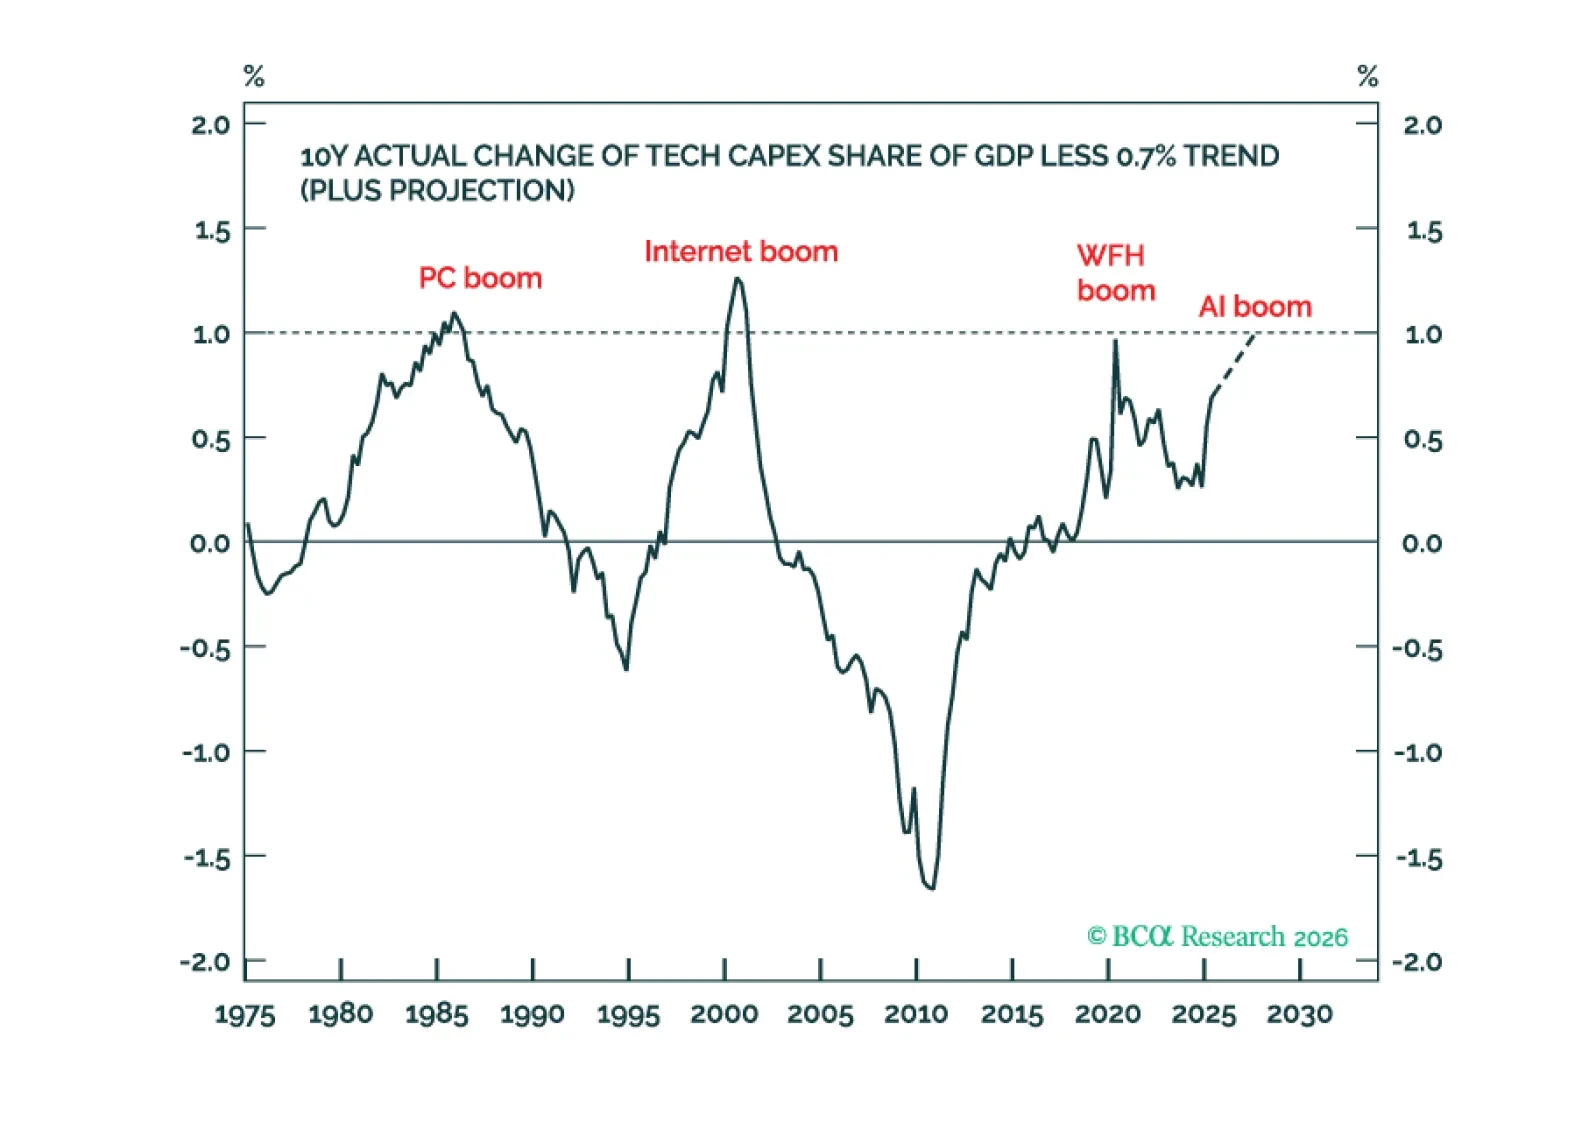
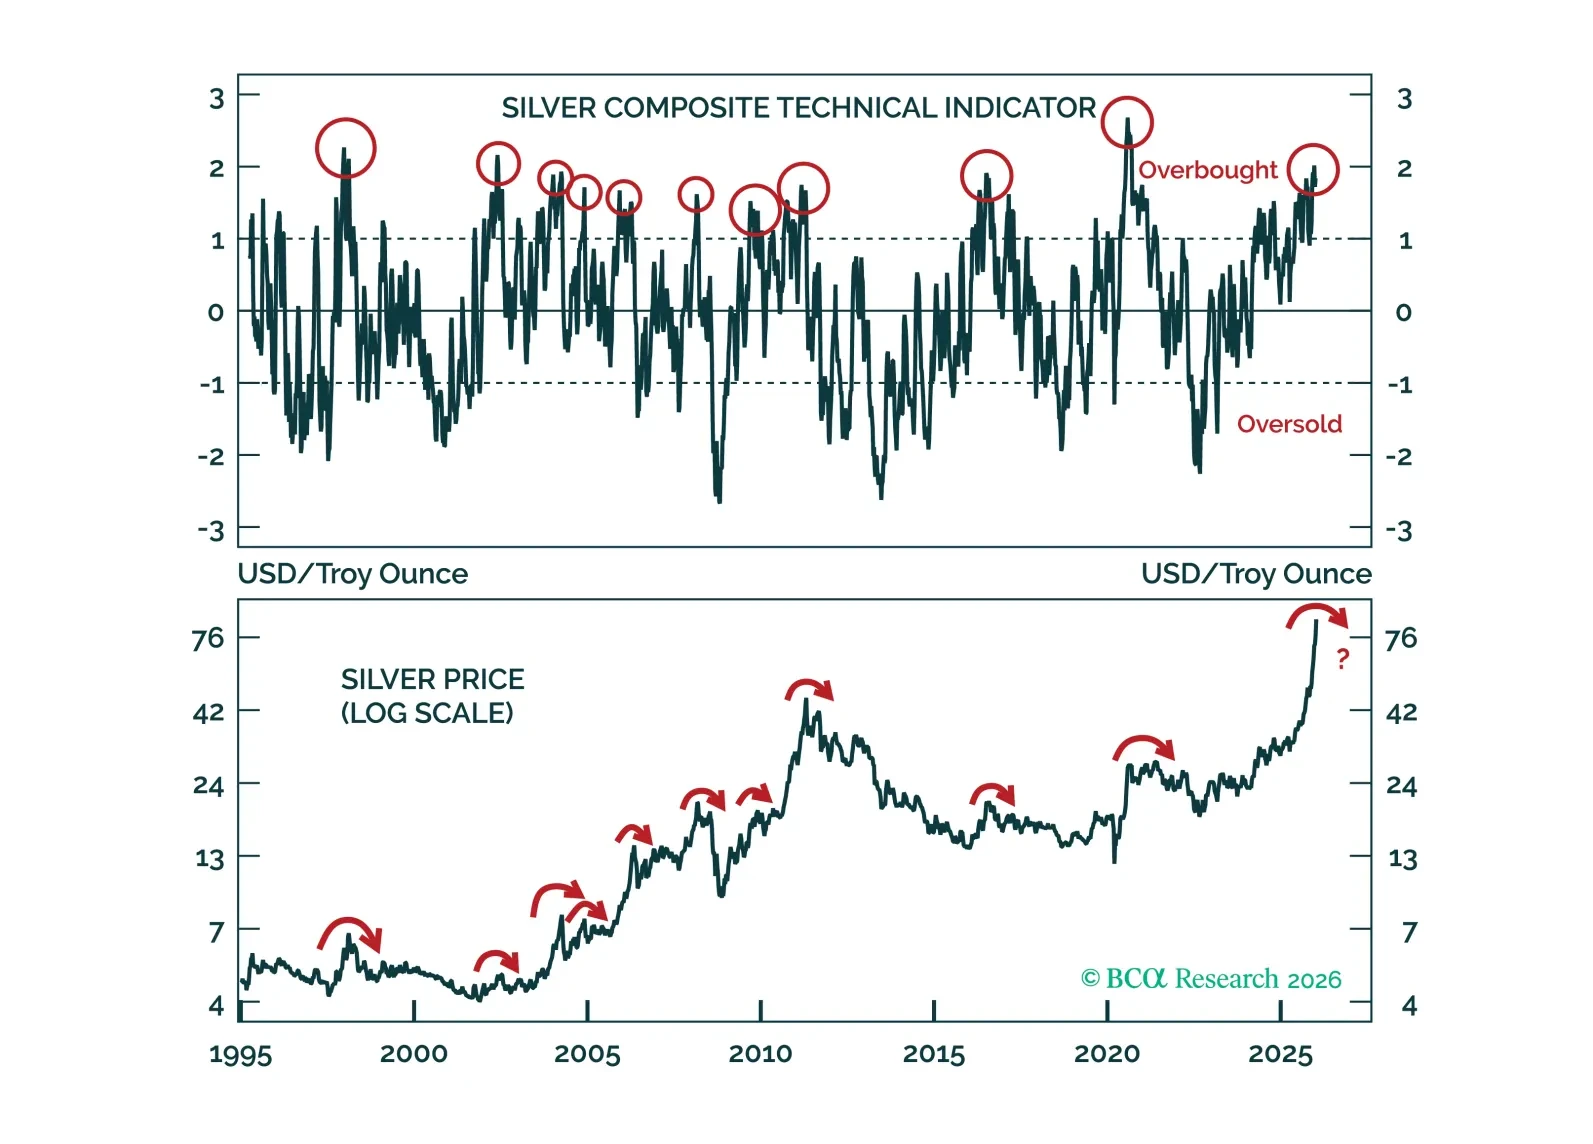
2026年は2000年よりも2021年により近い類似点を持っています。超緩和的なFRBの政策が、テクノロジー分野での設備投資ブームが終わる中で株式市場の上昇を長引かせる可能性があるためです。また、新しい戦術的取引としては、銀を金に対して売ることが挙げられます。
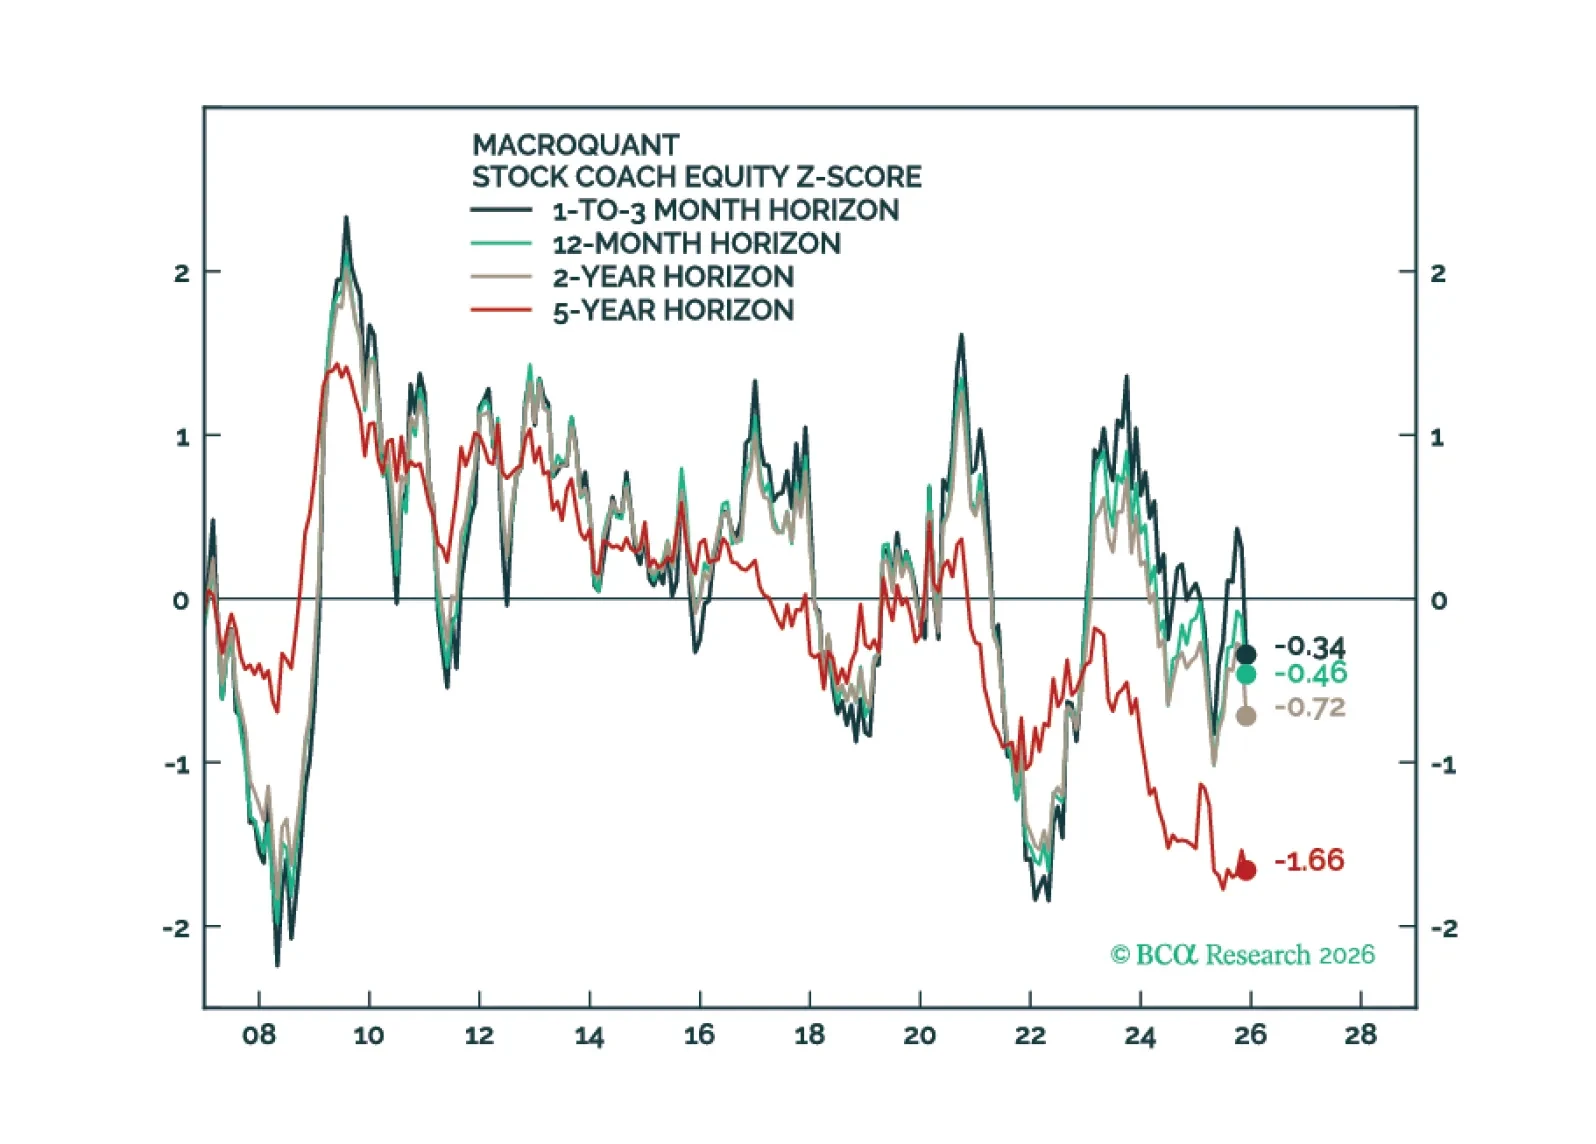
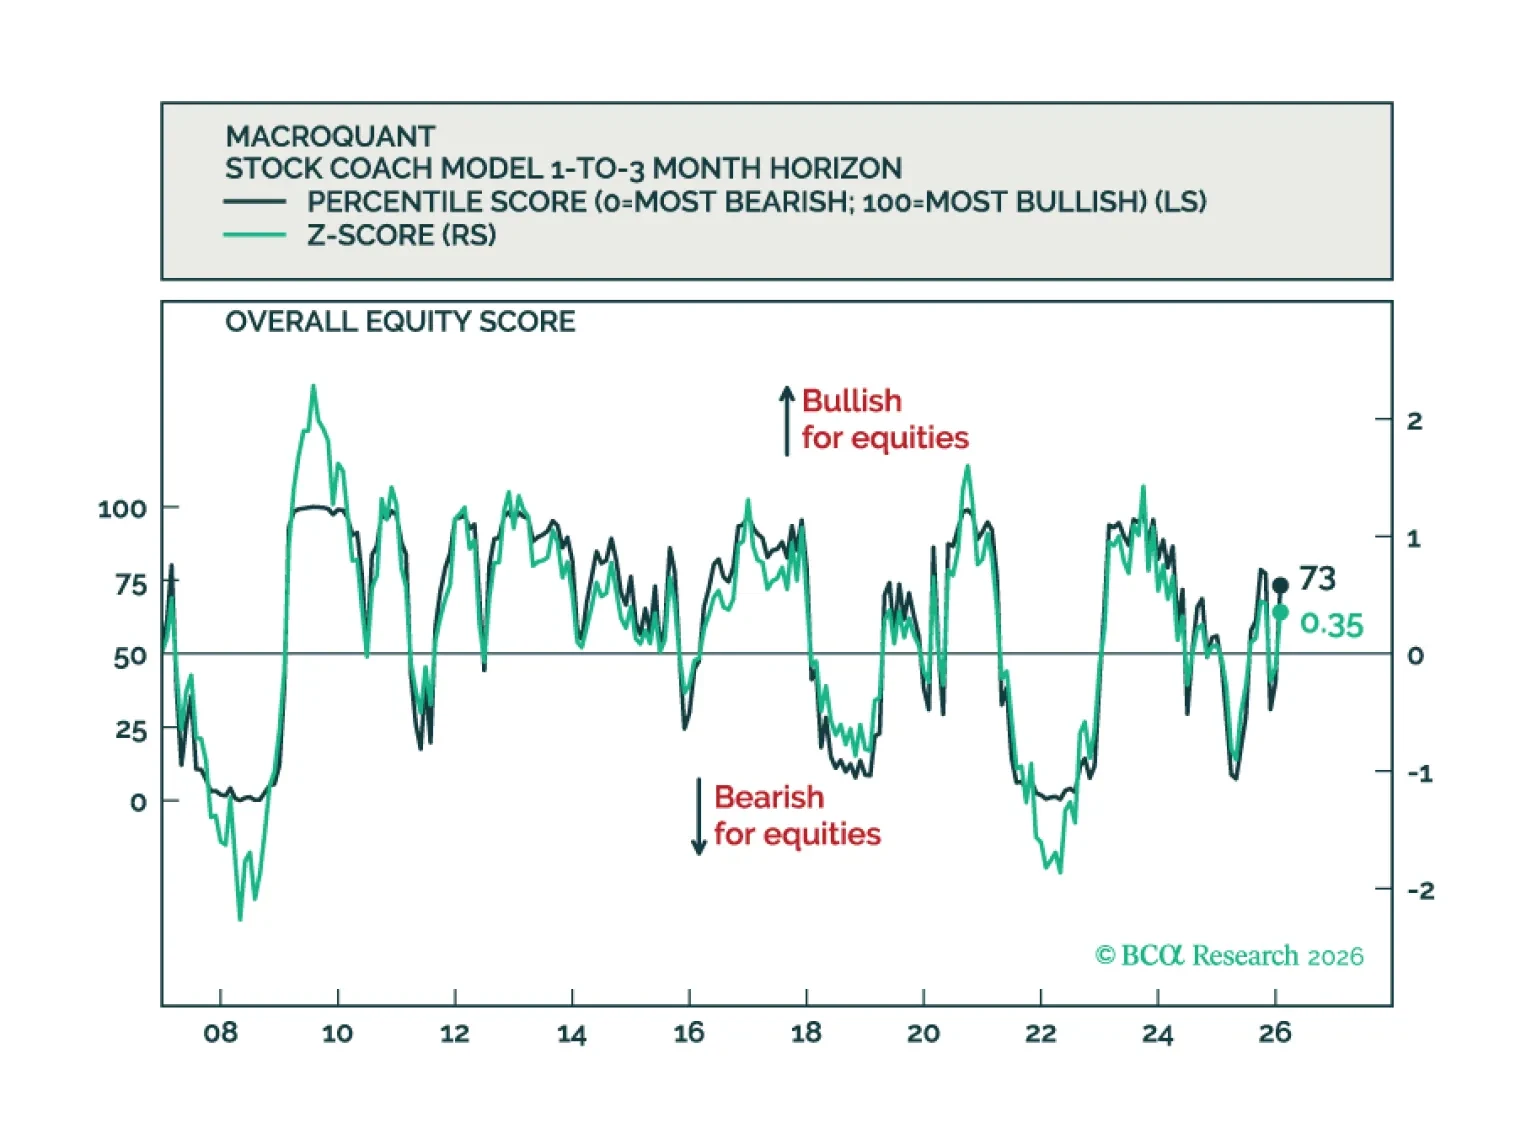
MacroQuantはエクイティをアンダーウェイトに引き下げ、フィクスト・インカムポートフォリオではベンチマーク以下のデュレーションスタンスを支持し、米ドルに対しては弱気の姿勢を維持しながら、ゴールドには強気を保っています。