先進国

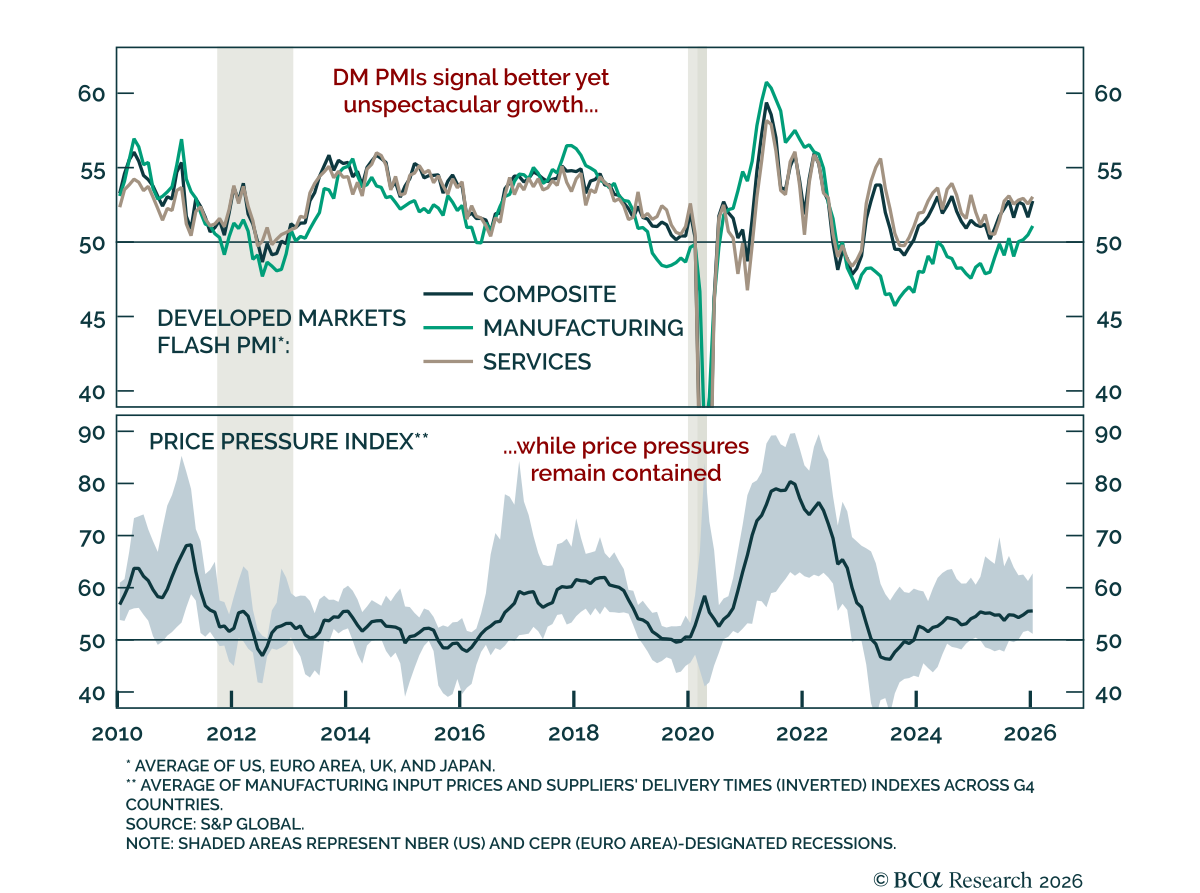
1月の速報PMIは、目立ったものではないものの改善した世界的な成長の勢いを示している。先進国のPMIは世界的な成長の勢いが改善したことを示した。PMIは概して2025年を通じて横ばいで推移しており、貿易の不確実性と関税が活動を抑えていた後に製造業が回復している。…
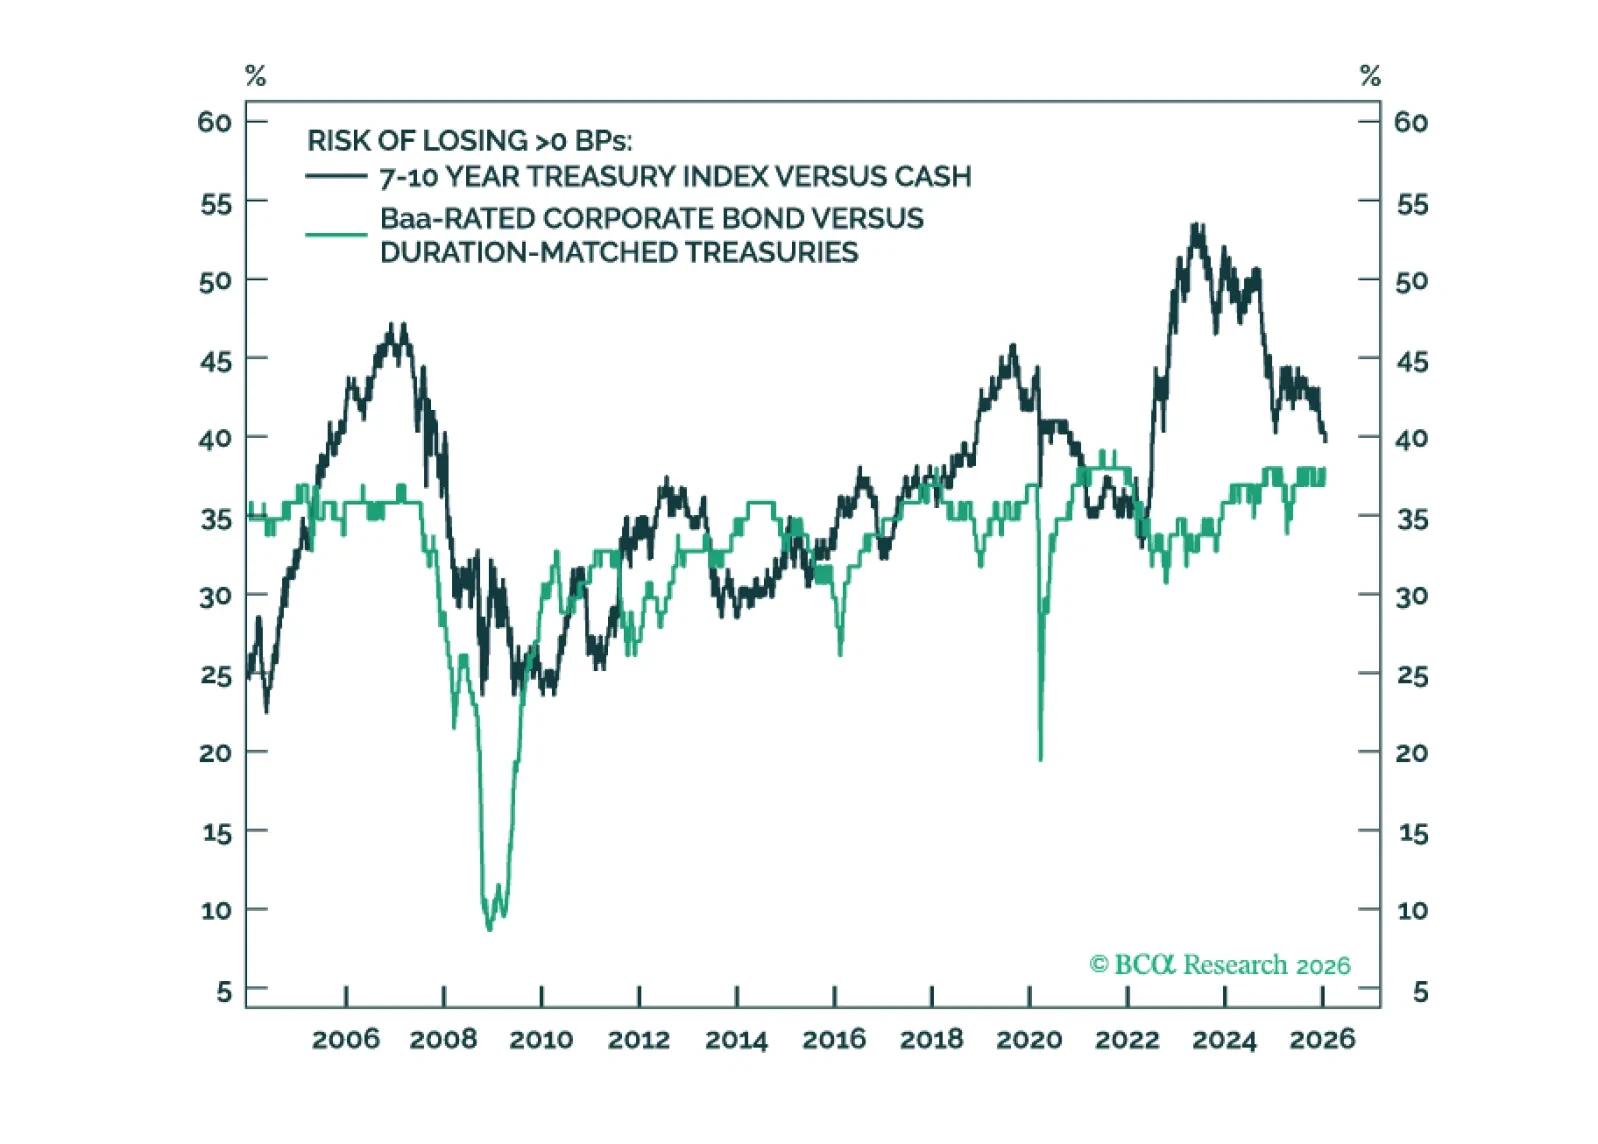
10年物米国債のタームプレミアムは、現在BaaおよびBa格付けのクレジットスプレッドと競合する水準にある。タームプレミアムが圧縮されなくても、金利ボラティリティが低い環境ではデュレーション・キャリートレードがクレジット・キャリートレードを上回る可能性がある。
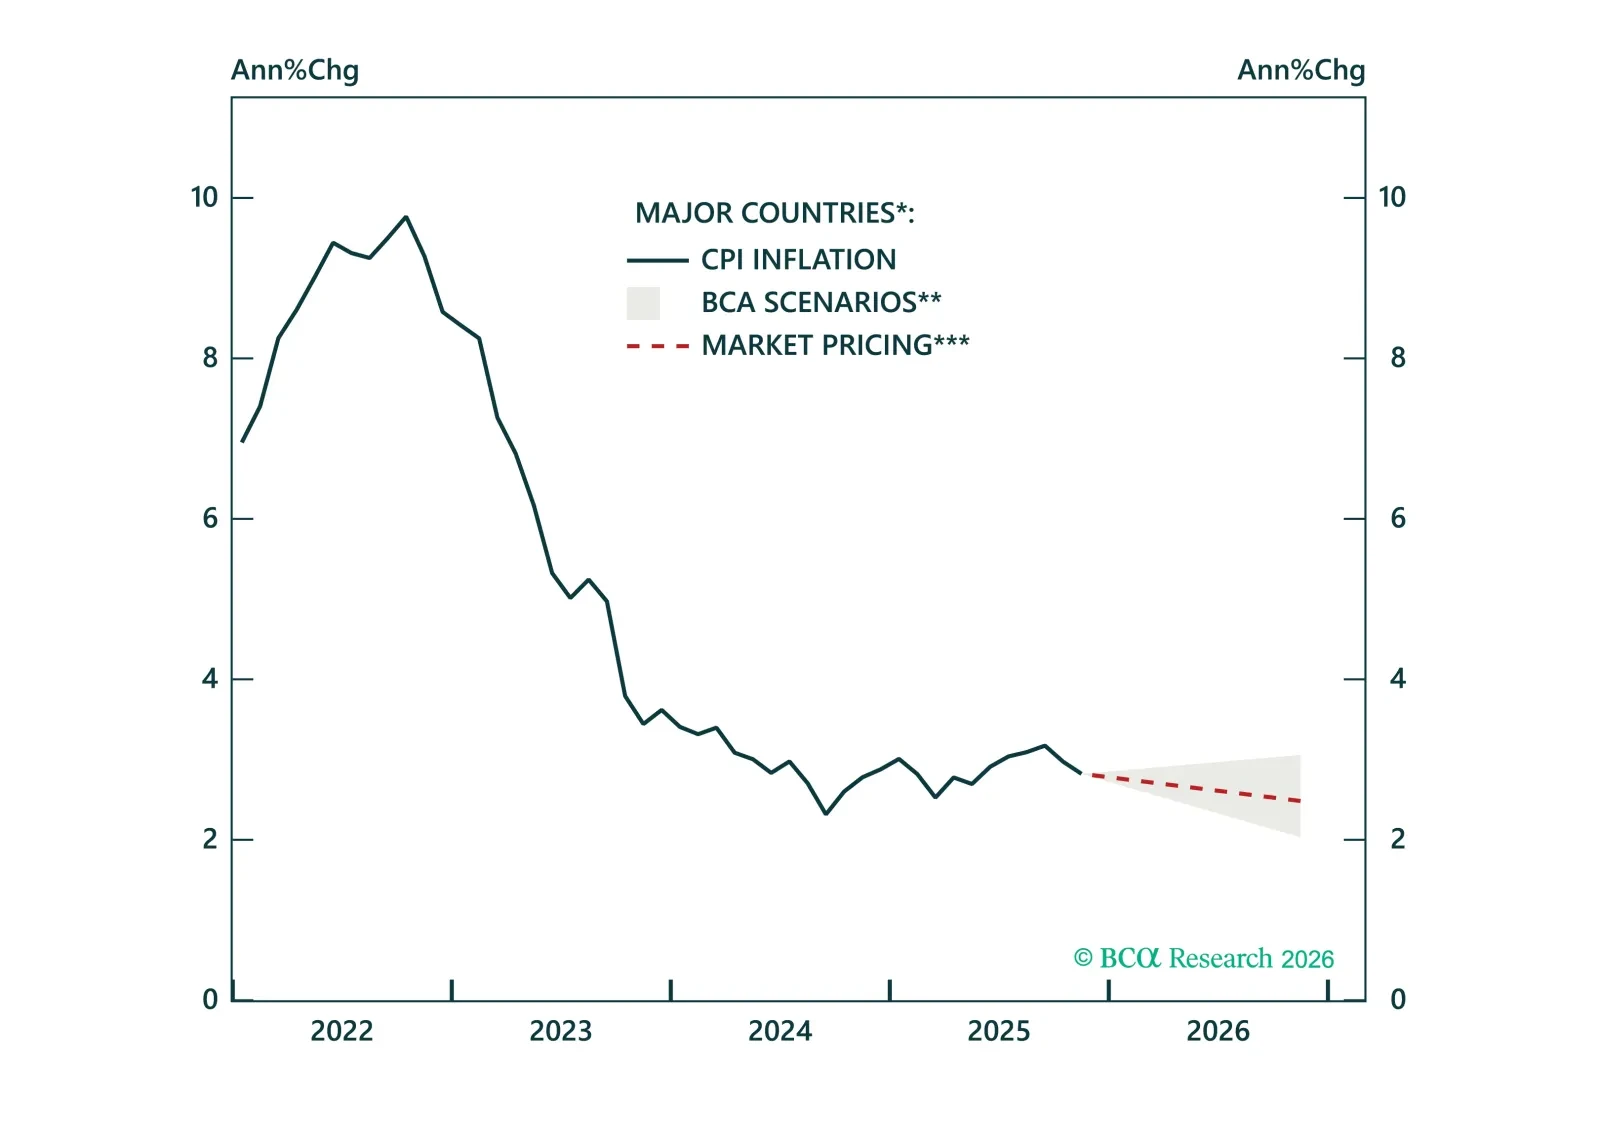
当社の2026年インフレ見通しでは、なぜ2026年に一層のディスインフレーションが進むのか、上方リスクが依然として抑制されていること、そして主要市場におけるインフレ連動債(ILBs)へのポジショニング方法を説明します。
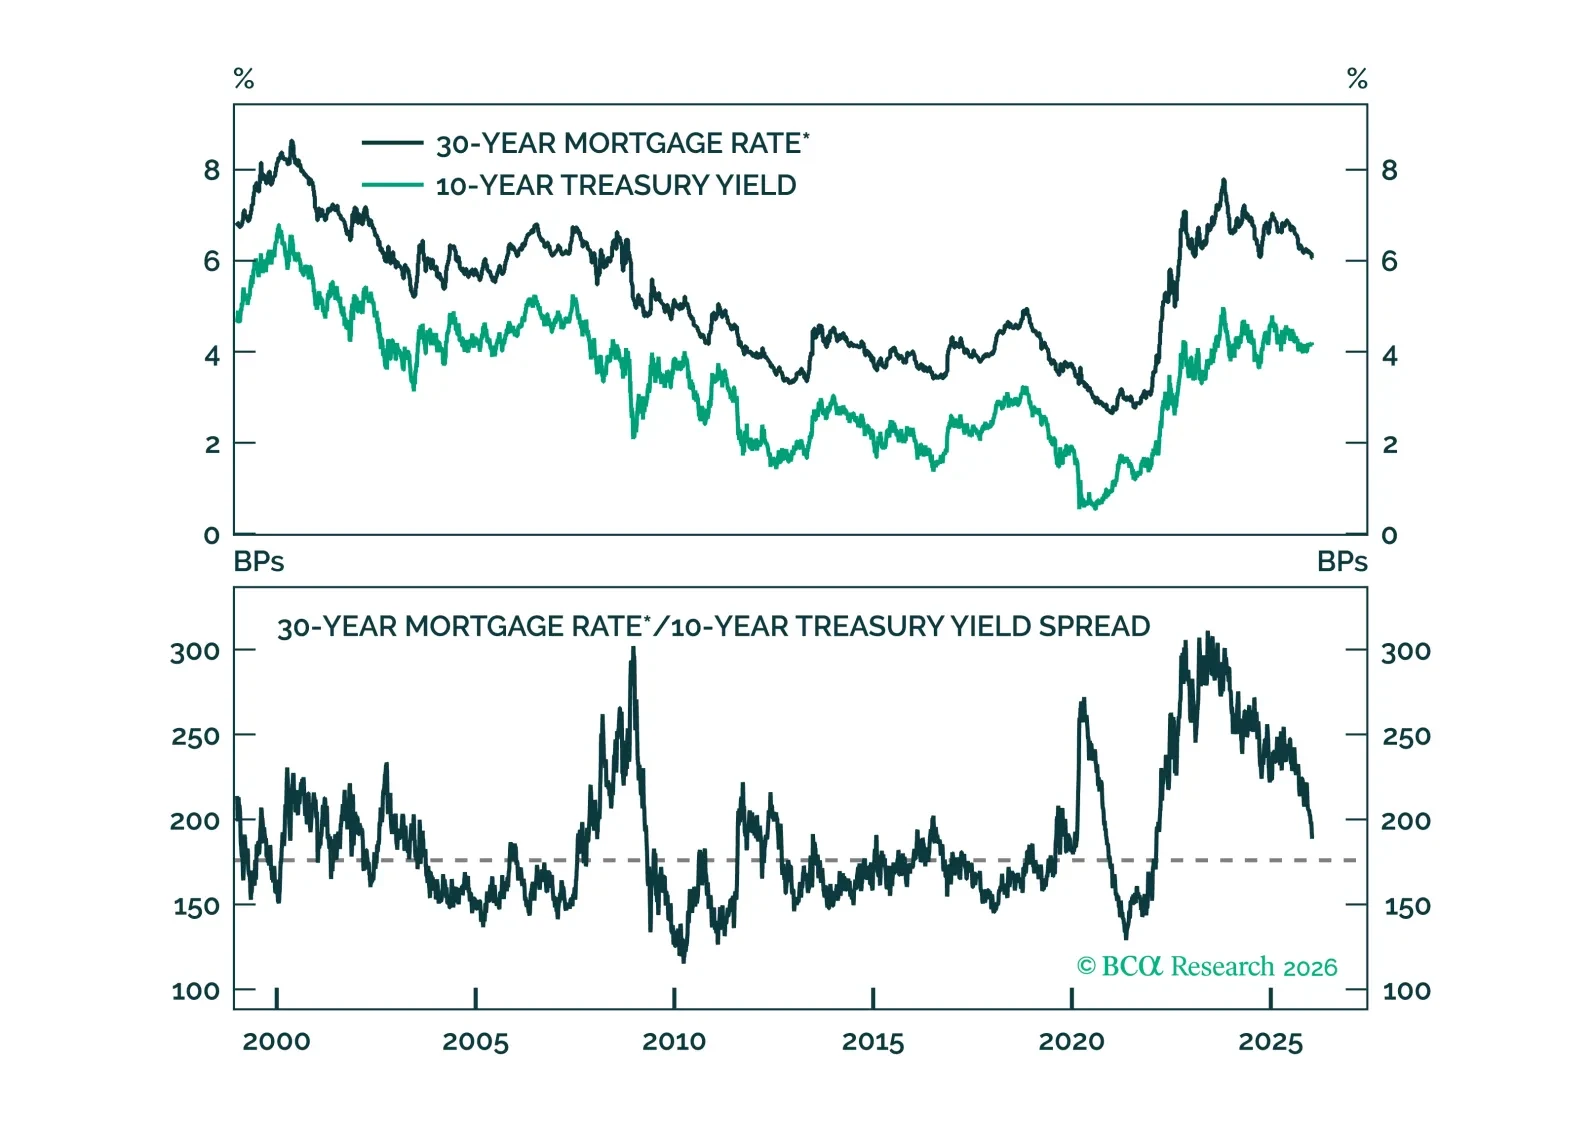
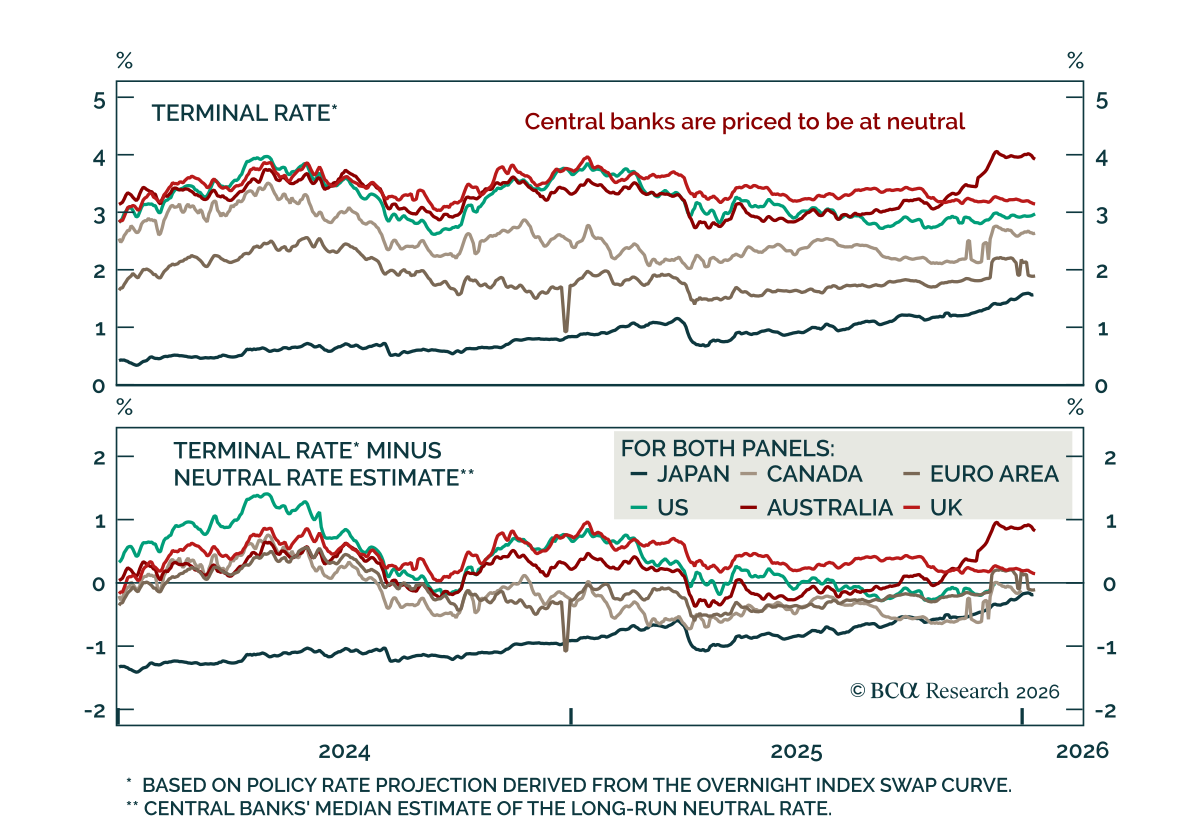
グローバル金利: 横ばいまたは下落? グローバル金利: 横ばいまたは下落? 当社の グローバル・フィクスト・インカム・ストラテジスト…


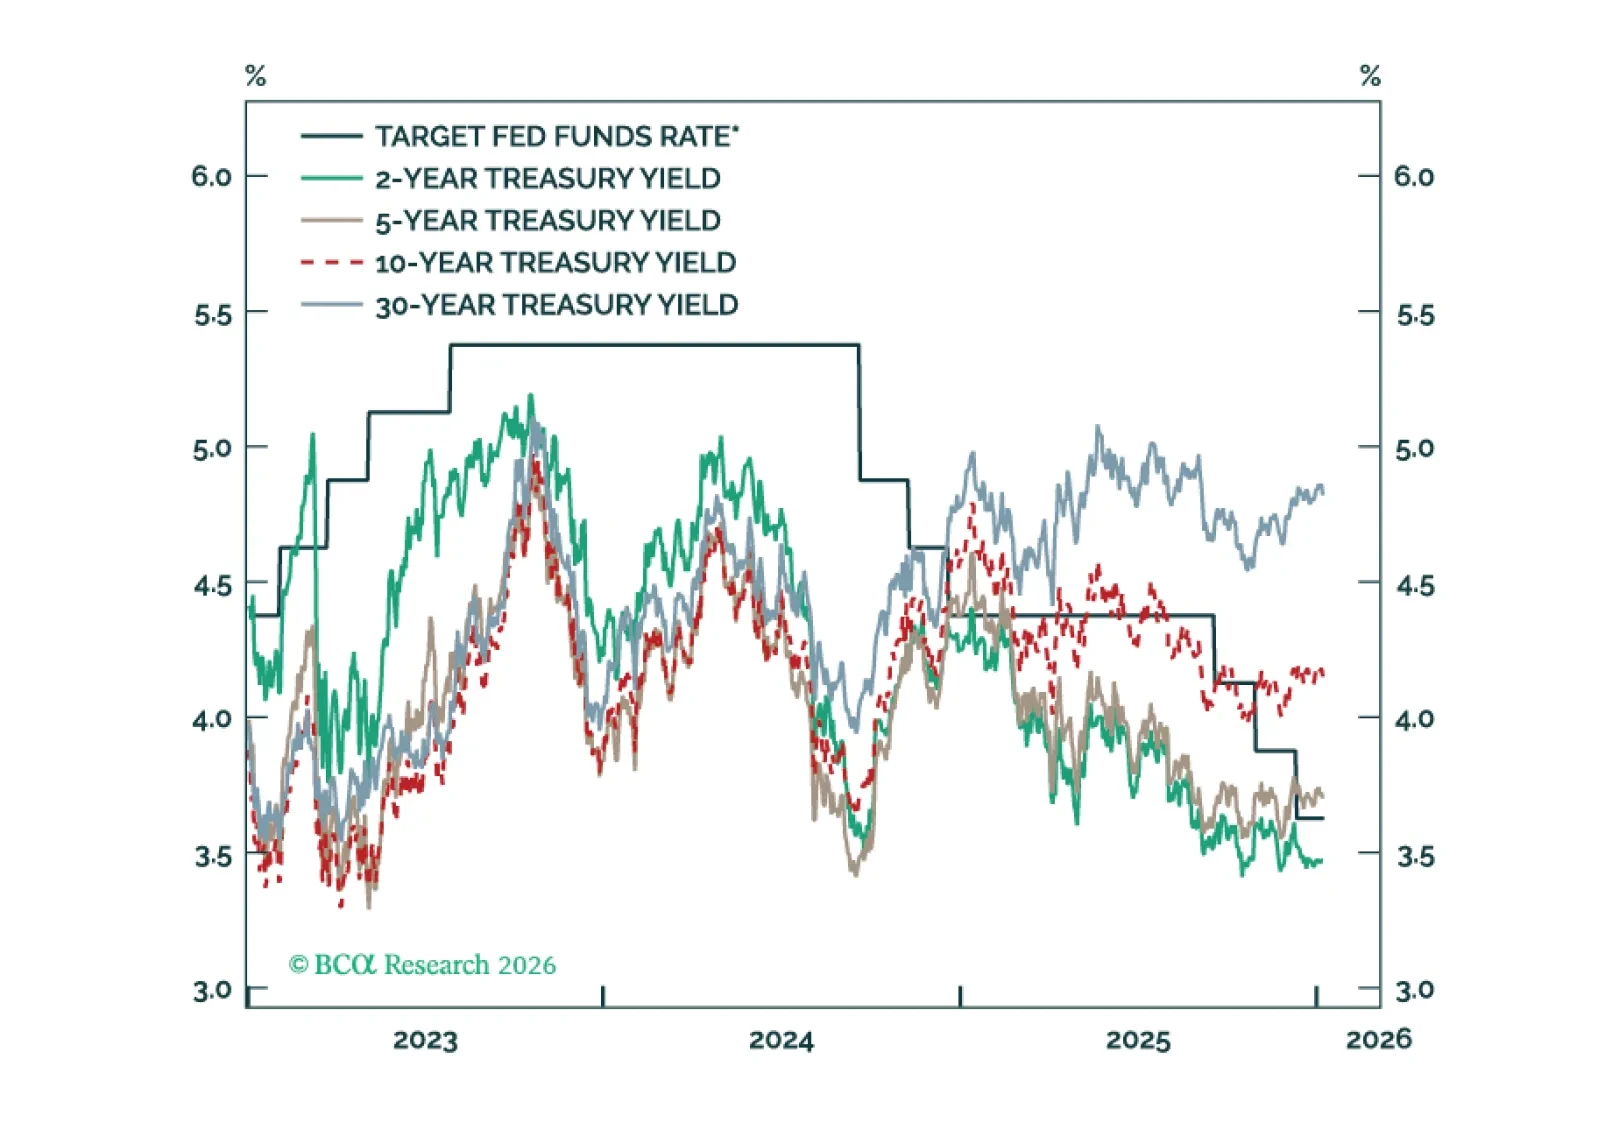
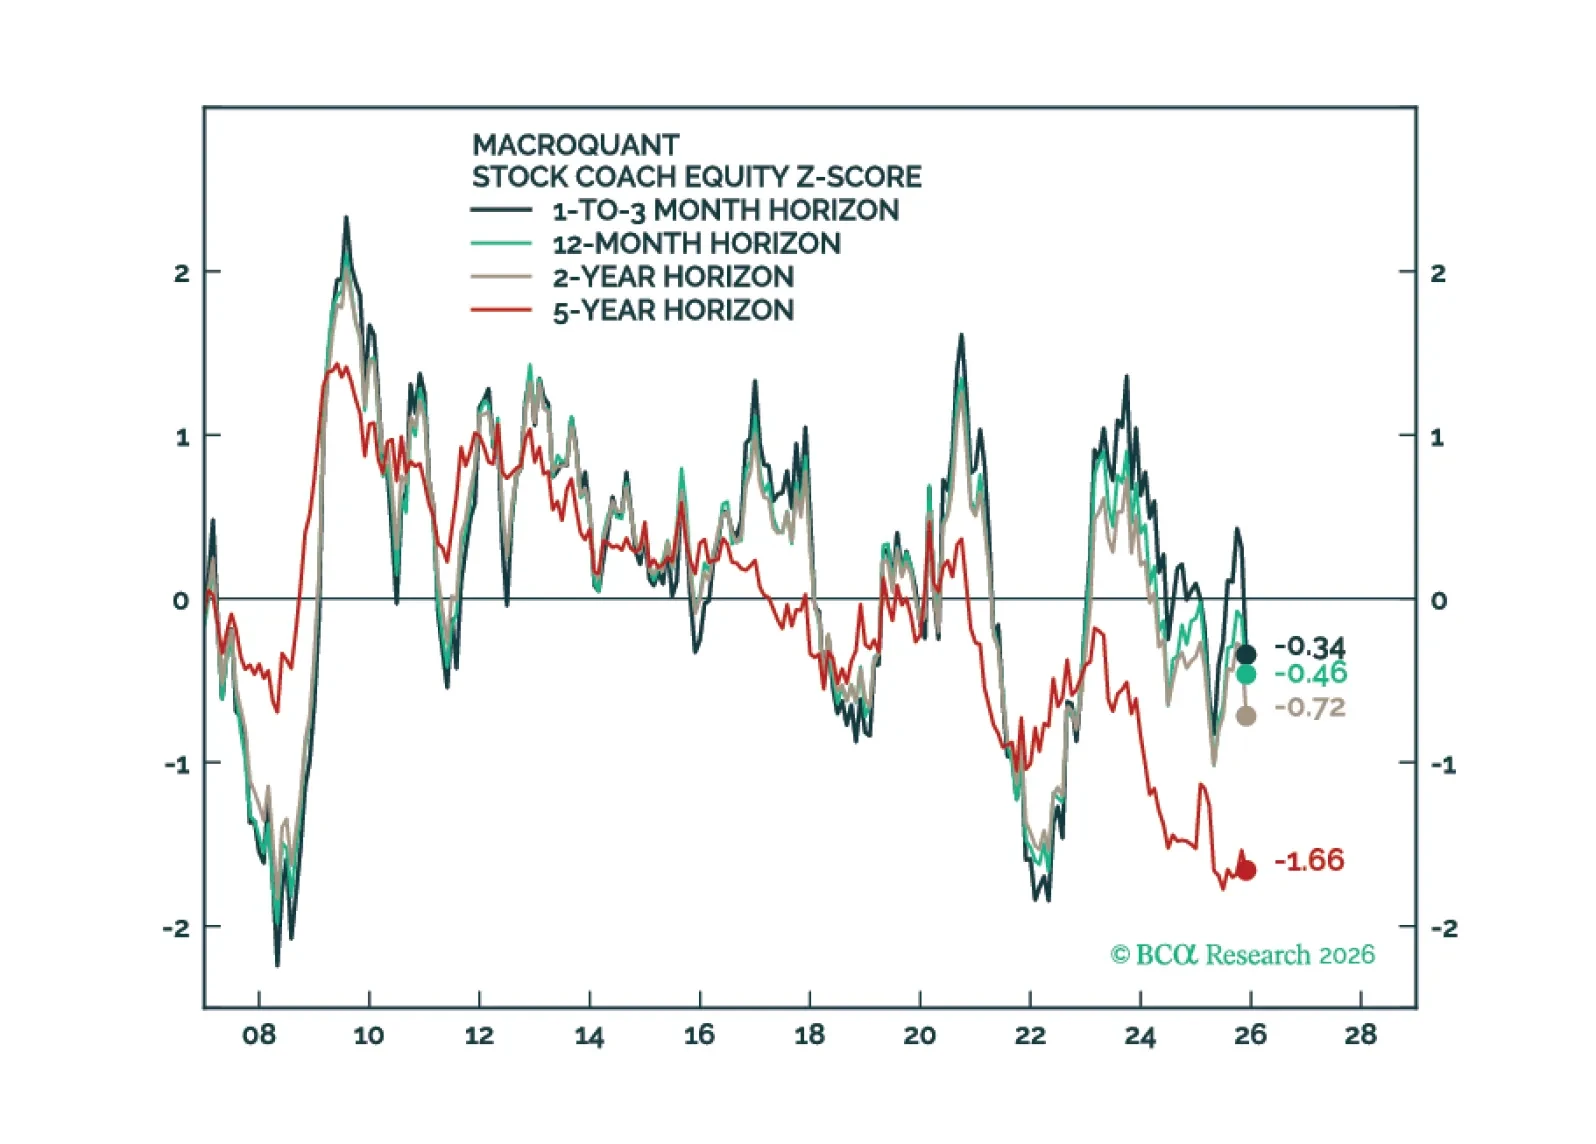
MacroQuantはエクイティをアンダーウェイトに引き下げ、フィクスト・インカムポートフォリオではベンチマーク以下のデュレーションスタンスを支持し、米ドルに対しては弱気の姿勢を維持しながら、ゴールドには強気を保っています。