先進国
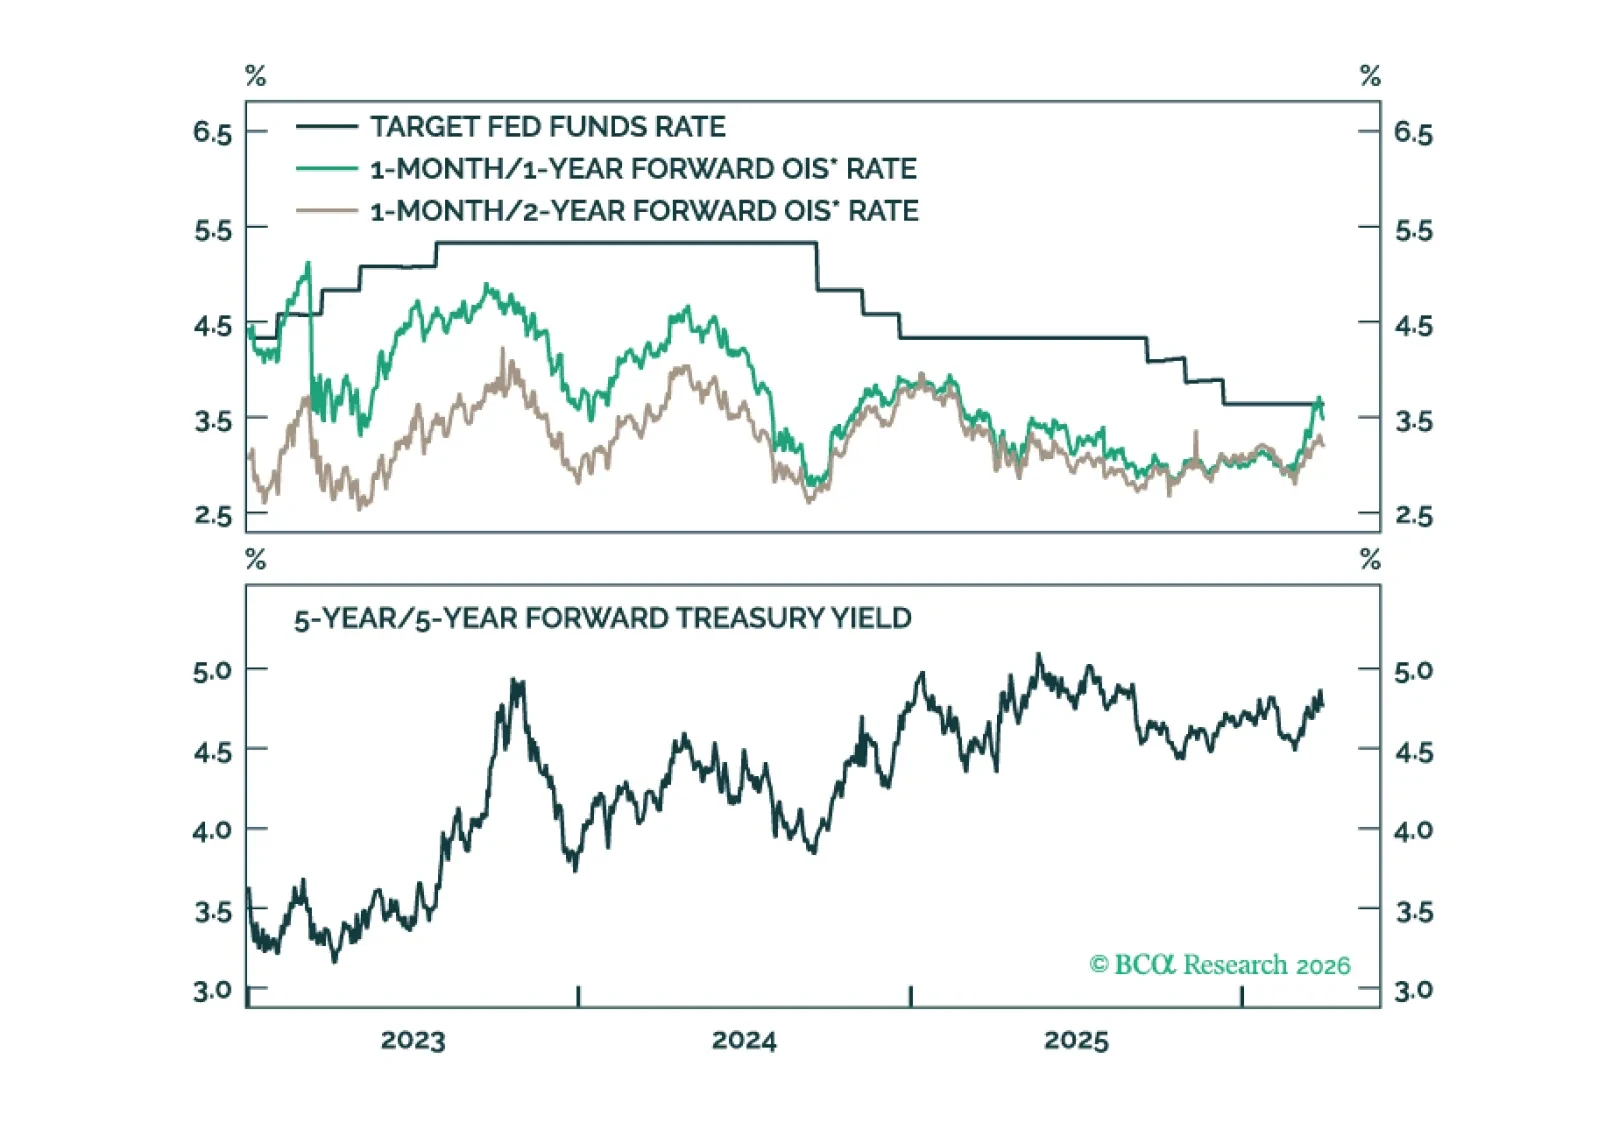
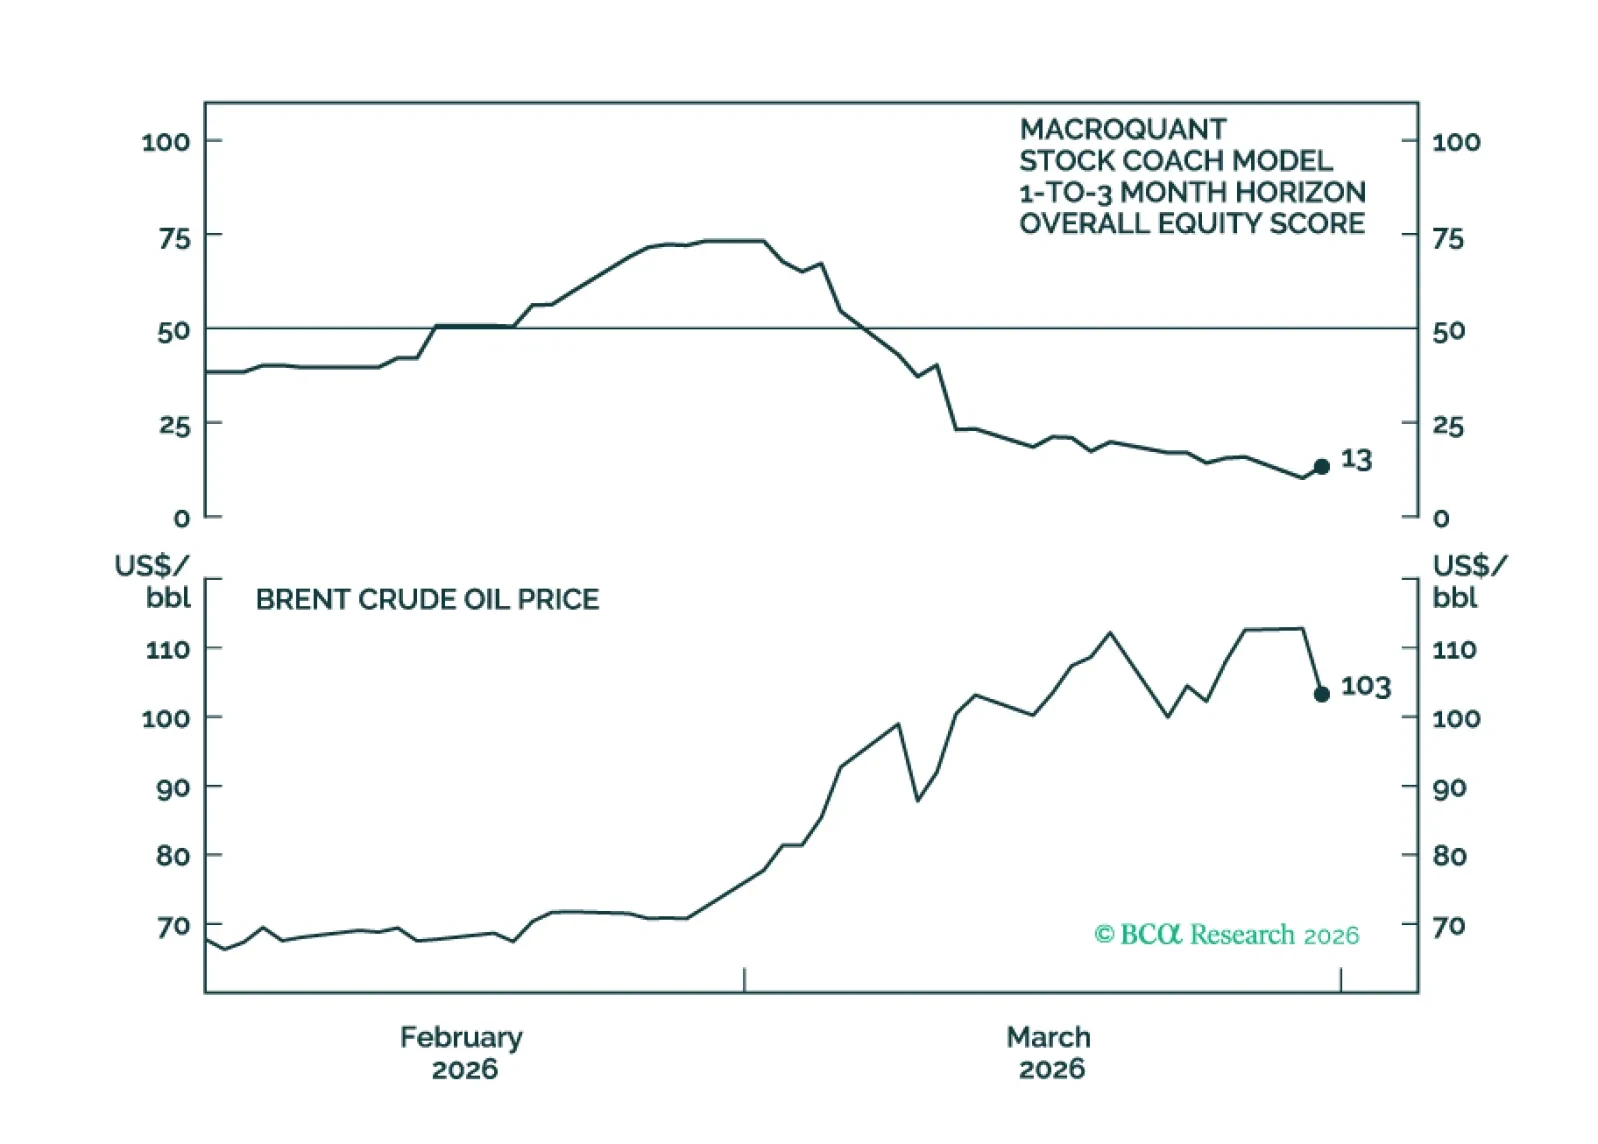
MacroQuantはエクイティに対して大幅なアンダーウェイトを推奨しており、フィクスト・インカム・ポートフォリオではベンチマークを下回るデュレーションの姿勢を好み、米ドルに関しては中立〜やや強気に転じ、金を中立に、銅を大幅なアンダーウェイトに格下げし、原油に対しては強気である。
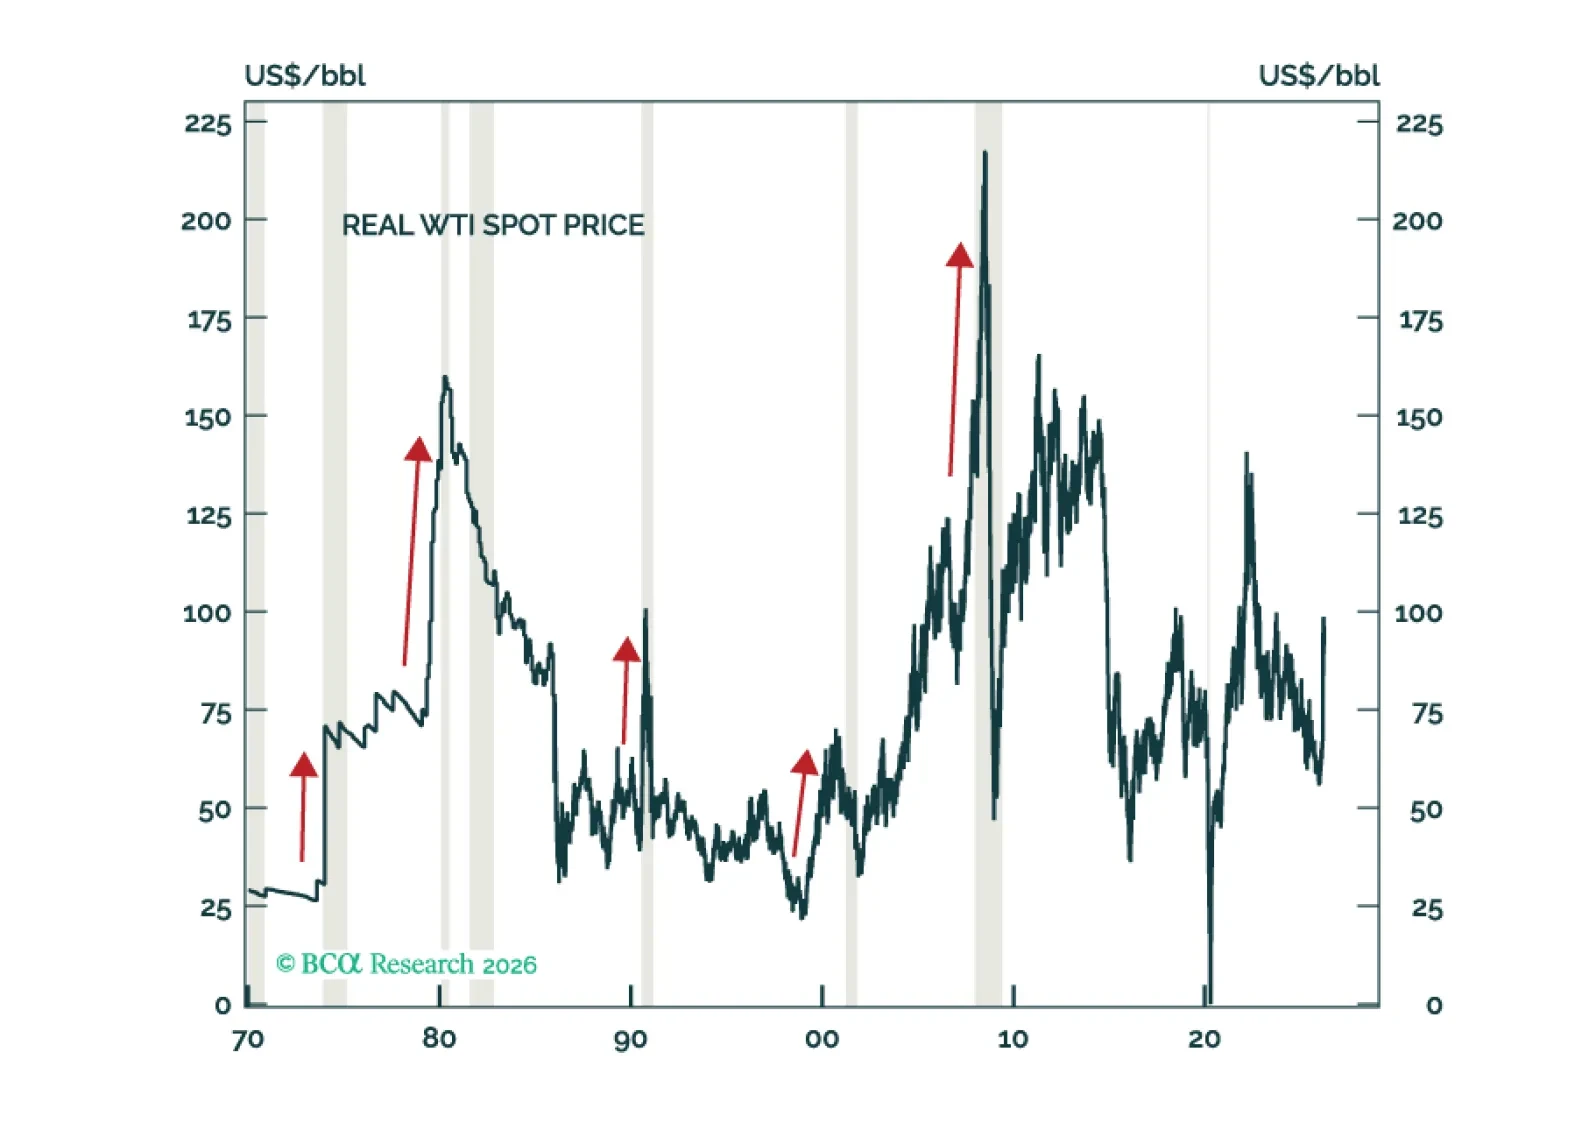
現在のマクロ環境は、過去の景気後退の直前に世界経済を脅かしたのと同様の脆弱性が多数混ざり合った有毒なブレンドだ:原油価格の上昇、持続不可能なテック分野の設備投資ブーム、エクイティのバリュエーションの高止まり、住宅価格の過度な高騰、そしてプライベート・クレジットや金融システムの他の部分で高まりつつあるストレス。ごく短期的にはグローバル・エクイティは売られ過ぎに見えるが、それでも年末時点では現在の水準を下回って終えるだろう。

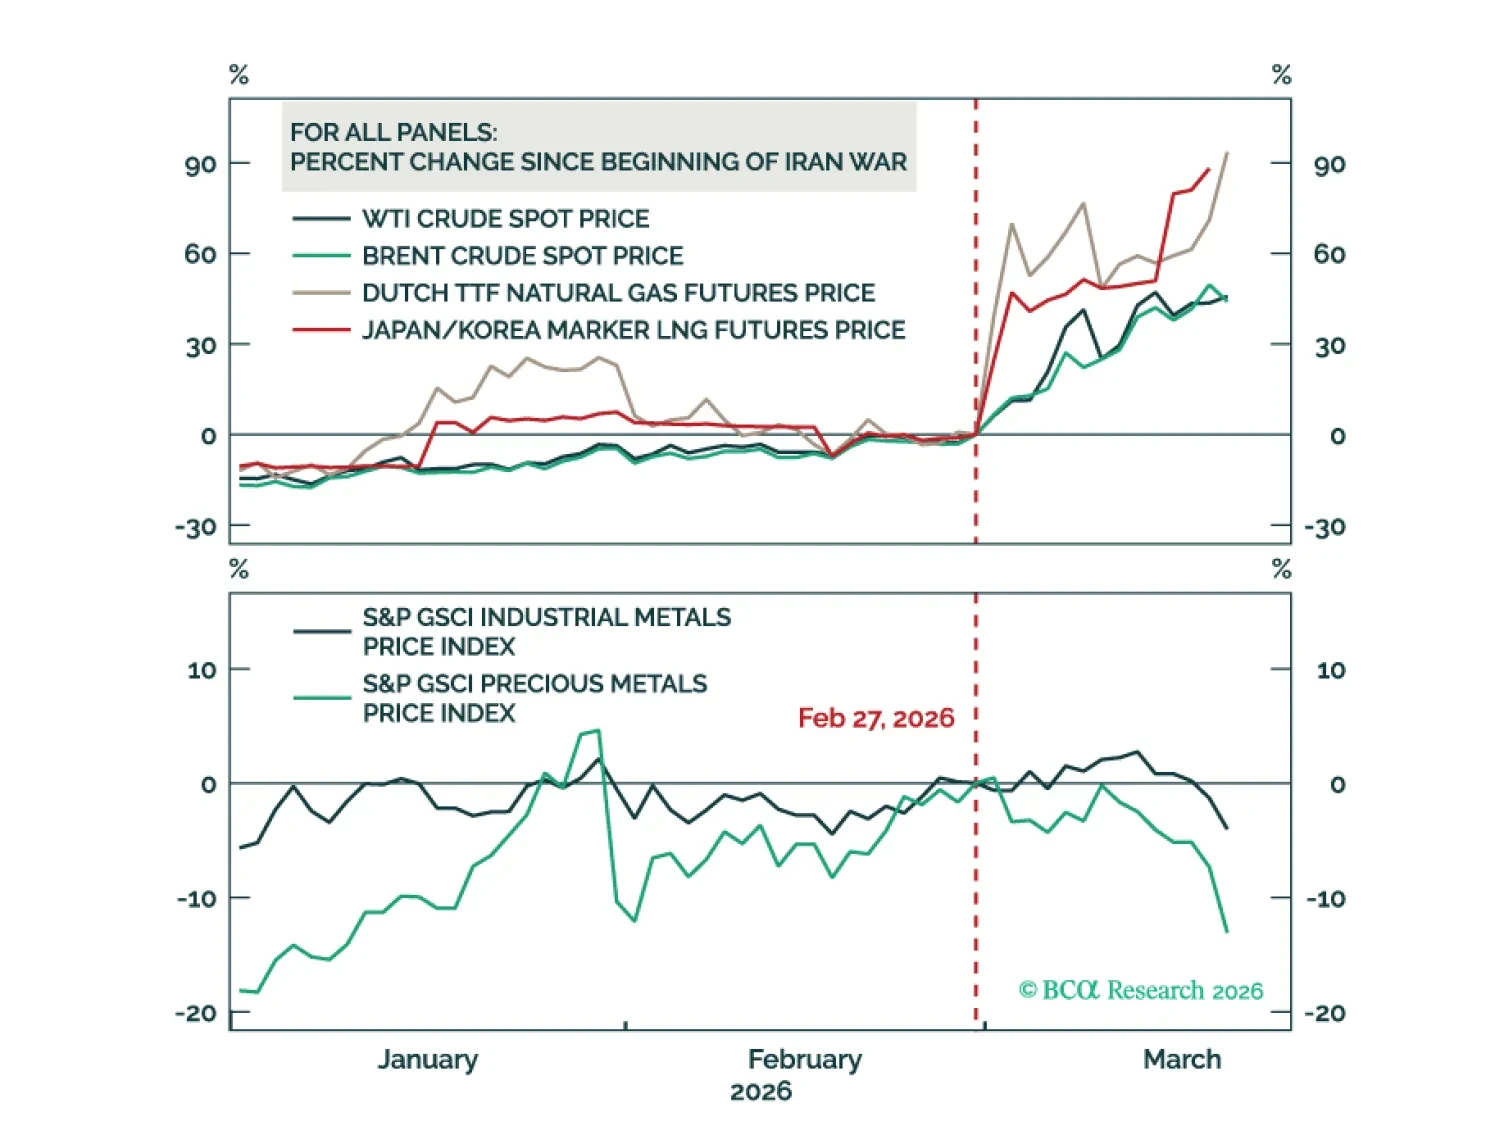
原油価格の上昇は世界経済を脅かしており、エクイティに対してアンダーウェイトの姿勢を取ることが妥当です。長期的には工業用金属は原油よりも良好に推移するでしょう。
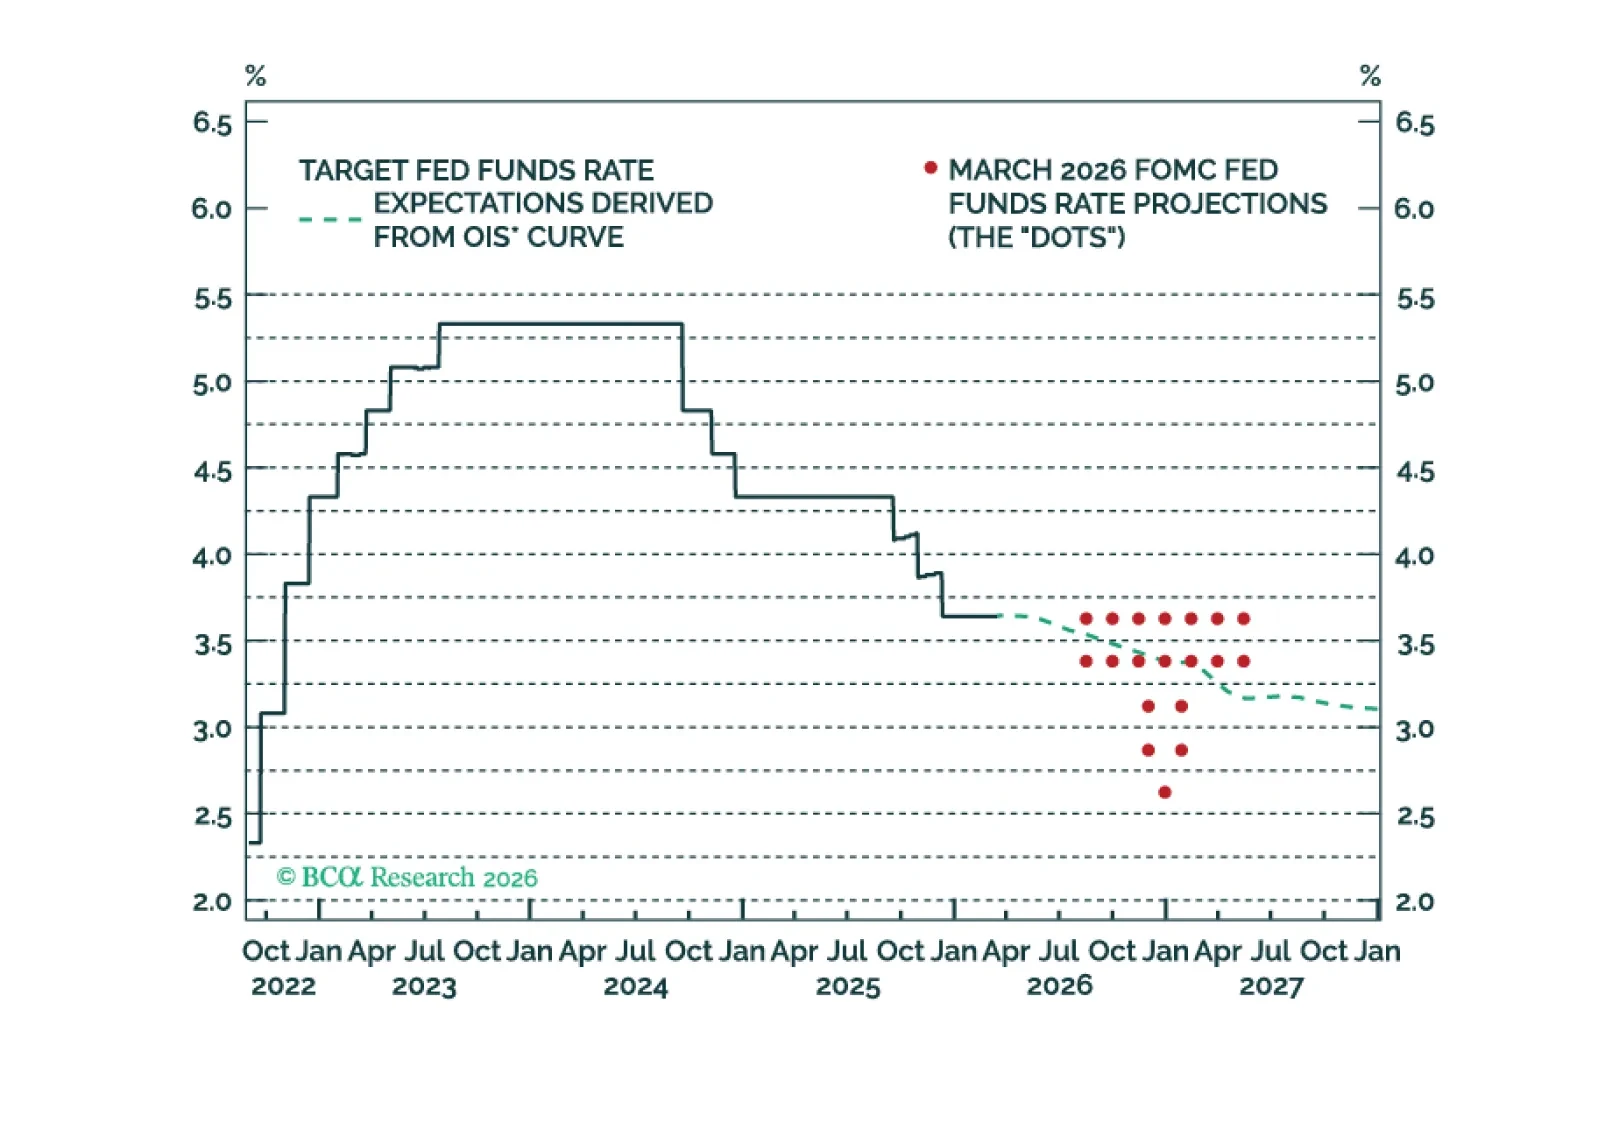
米連邦準備制度理事会(FRB)は、コアインフレが低下傾向を示すまでは再度利下げを行わないだろう。関税が財のインフレに与える影響が薄れるためこの見方は依然有力だが、最近のエネルギー価格ショックが実質的な下落を遅らせる可能性がある。
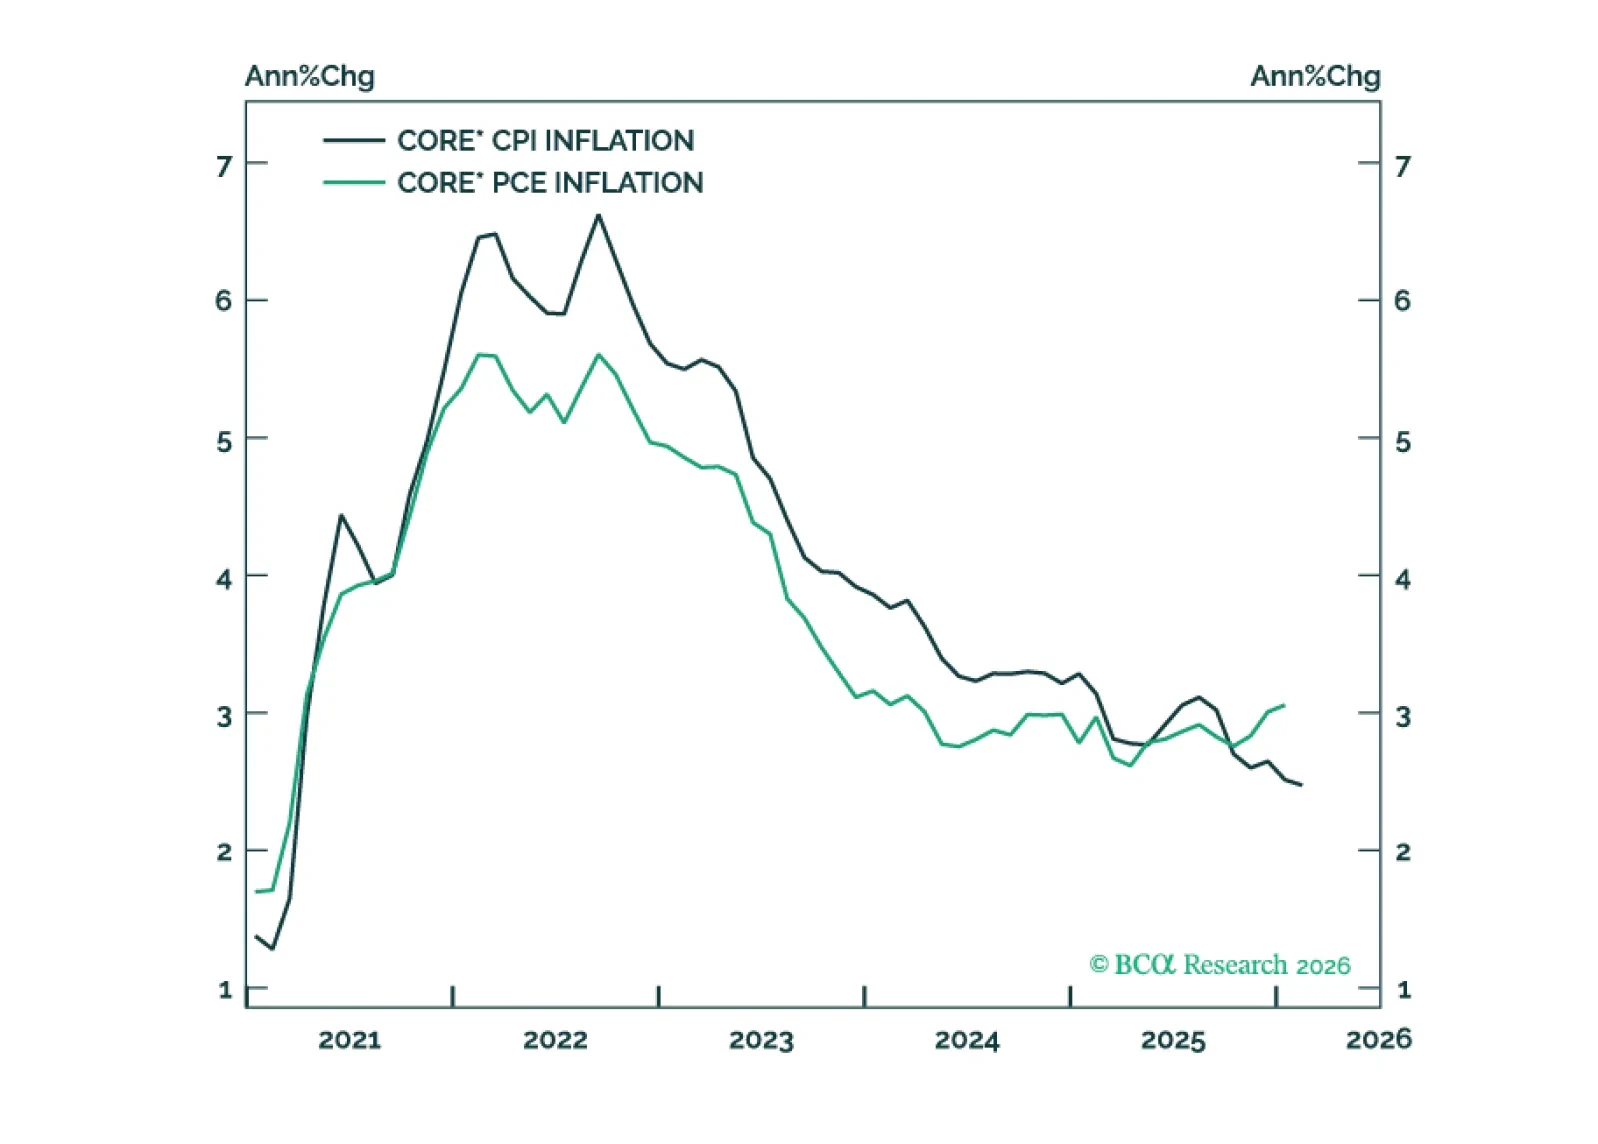
PCEとCPIのインフレの差は今後数か月以内に縮小すると見込まれ、主にコアPCEインフレがトリムド・ミーンに収束することが要因となる。
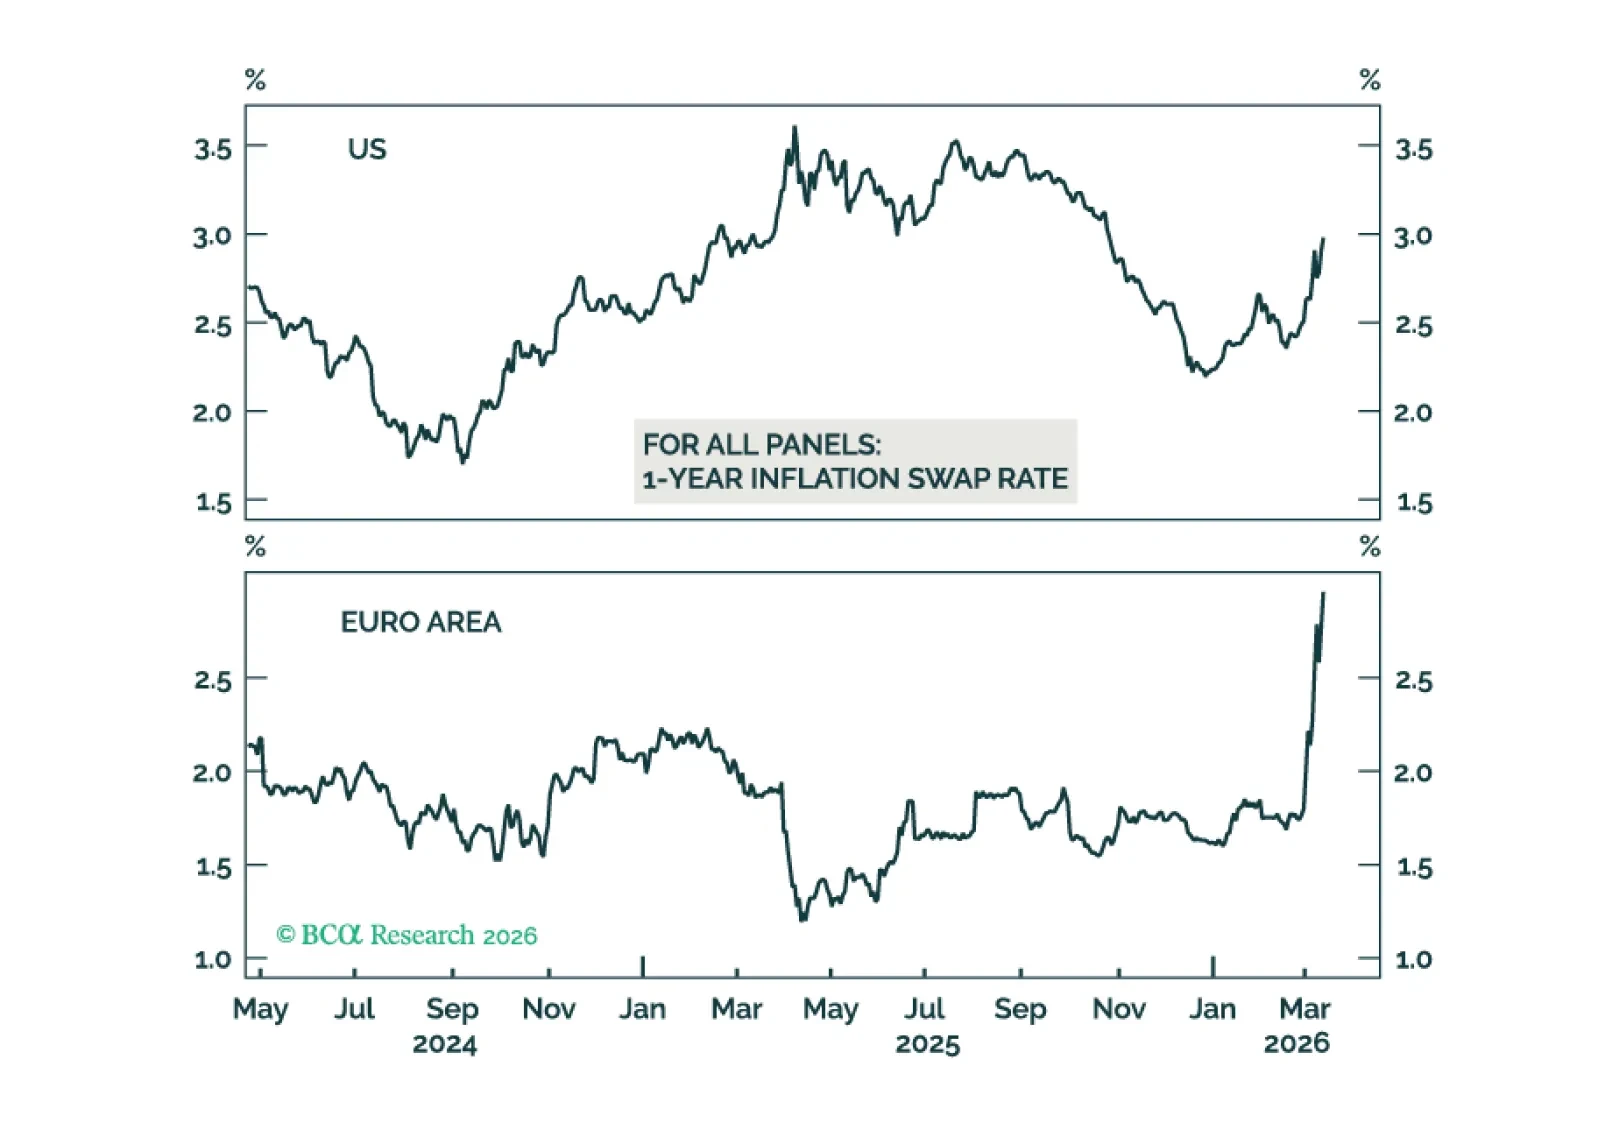
原油・天然ガス価格の急騰は、世界的な景気後退の可能性を高めている。当社のマクロクオンツ・モデルからのよりネガティブなシグナルと相まって、株式を戦術的にニュートラルからアンダーウェイトへ格下げすることが妥当だ。さらに先を見れば、イラン戦争は防衛予算の増大とエネルギー自給自足への一層の注力をもたらすだろう。

最近の原油価格ショックは、今後数か月間にインフレが上振れするという当社の見方を裏付ける一方で、2026年下半期には急速に低下すると見込んでいる。
