中央ヨーロッパ
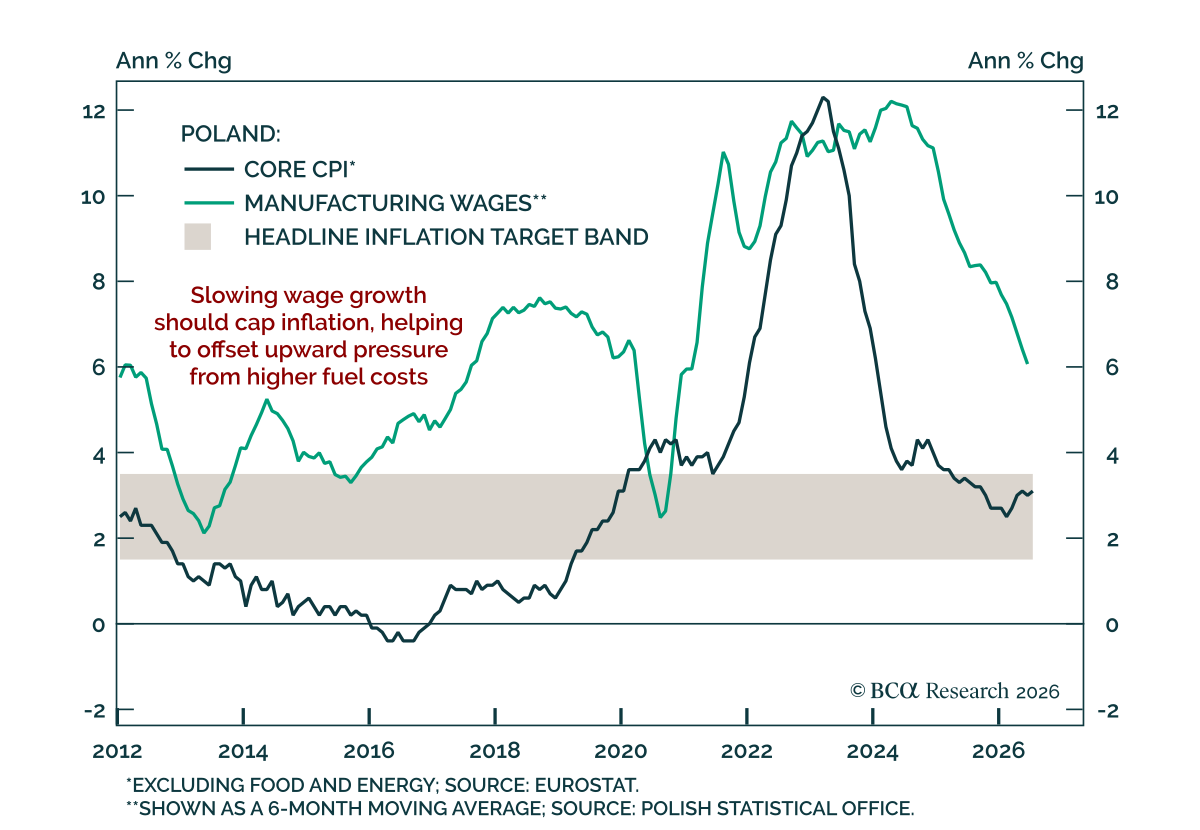
ポーランドのコアインフレは抑制されたままであるが、燃料費の上昇が基調的な物価圧力に影響を与え続けている。 7月の総合インフレ率は前年比3.0%でコンセンサスと一致し、コアは3.1%であった。対外的なインフレ環境が依然として好ましくないため、当社のEMストラテジストはNBPがすぐに金融政策を緩和する余地はほとんどないと見ている.…
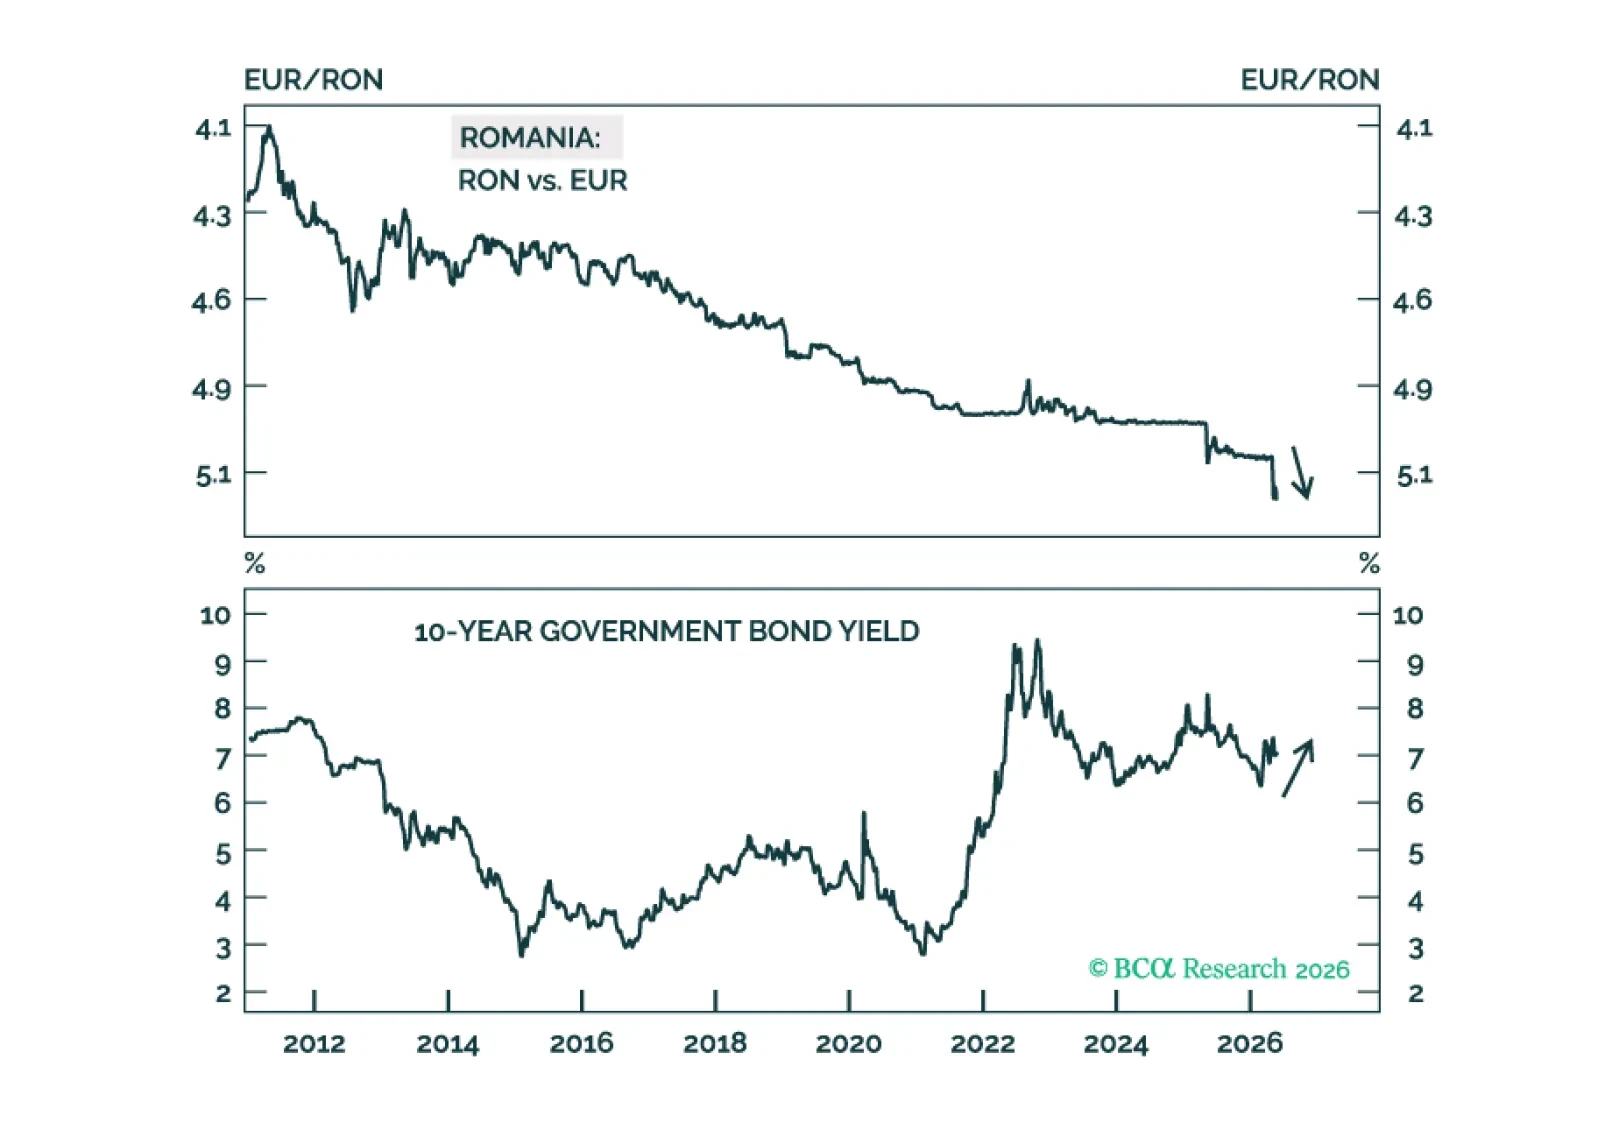
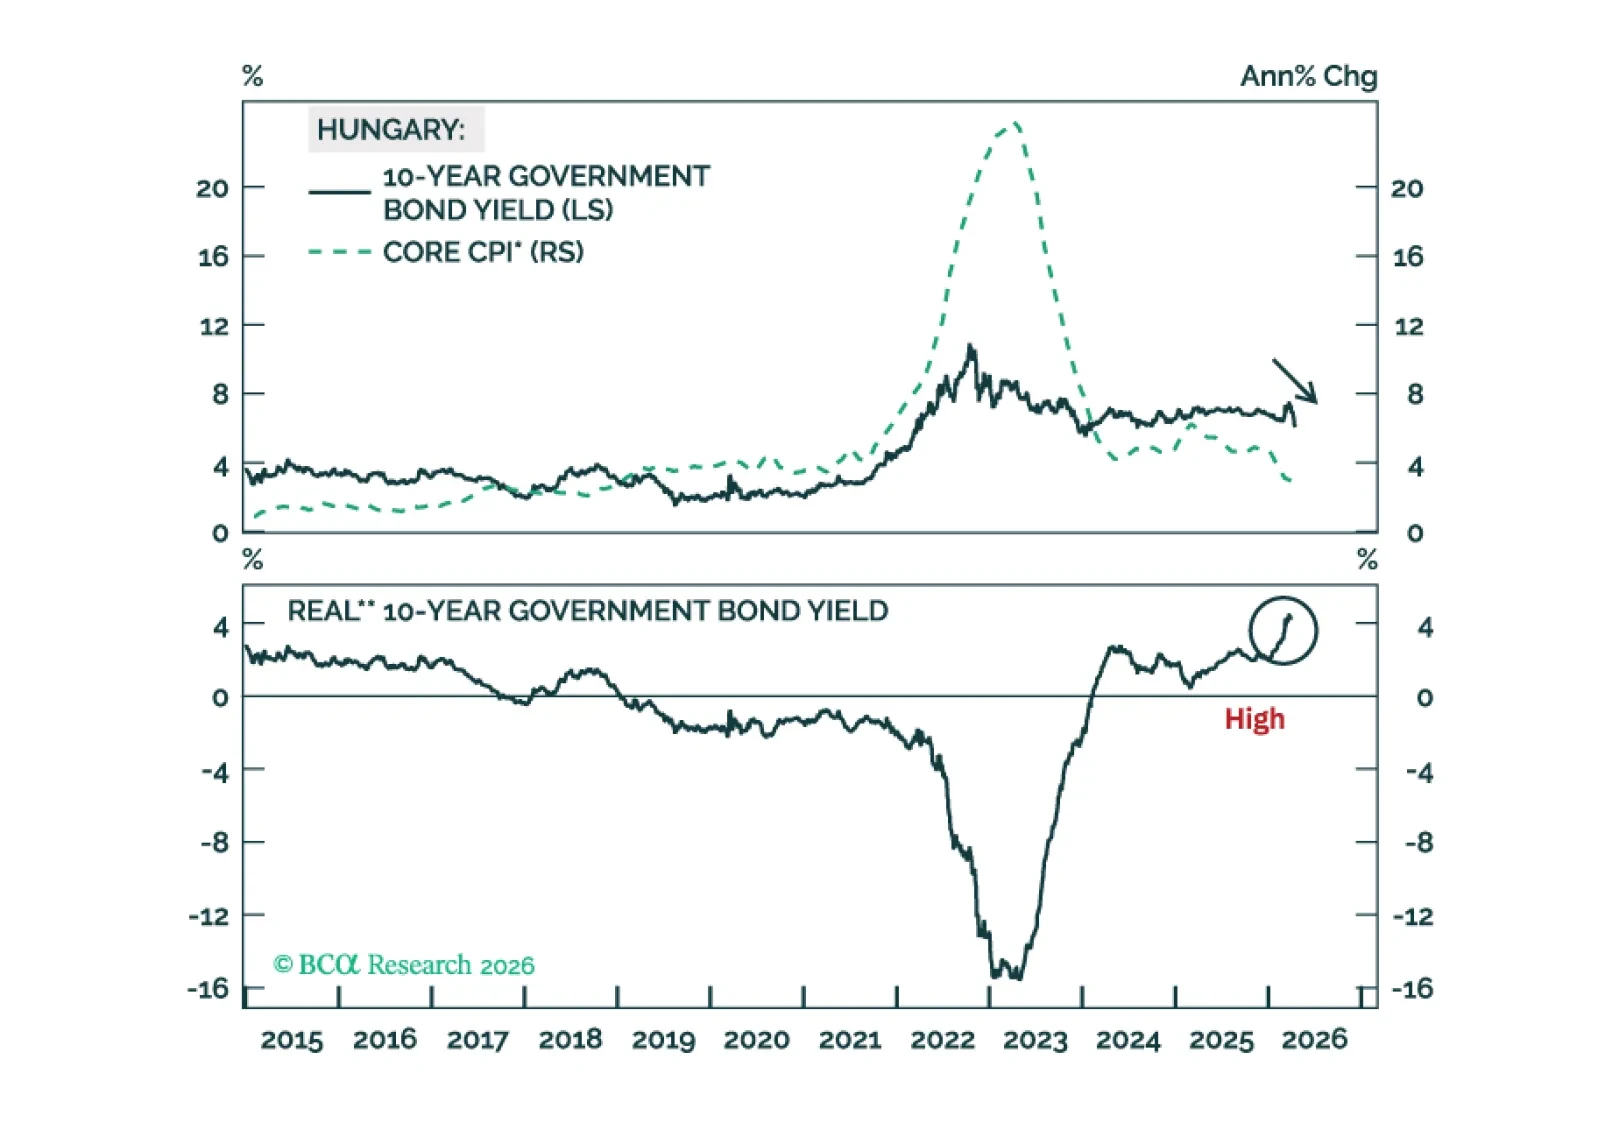
ハンガリーの成長見通しは、新政権の選出により同国向けの大規模なEU資金が解放される可能性が高まったことで改善した。為替トレーダーはハンガリー・フォリントをロング/米ドルをショートするべきだ。
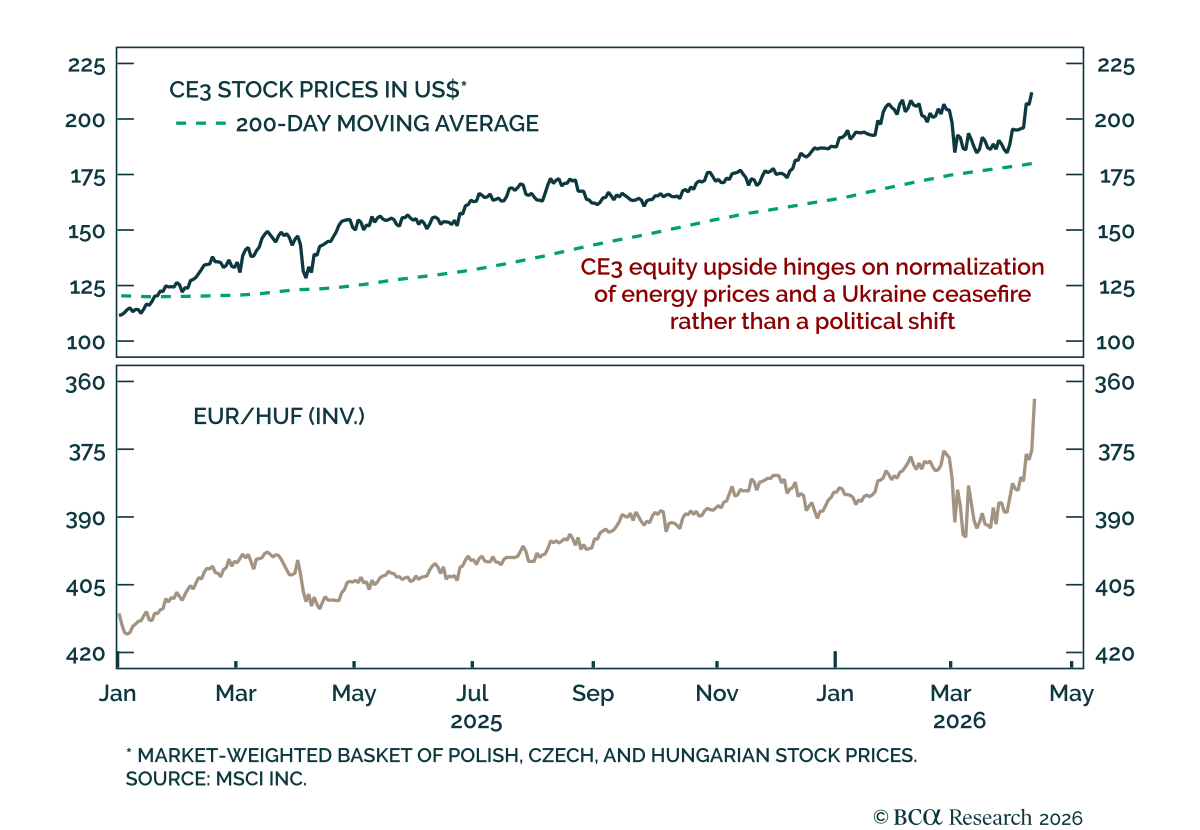
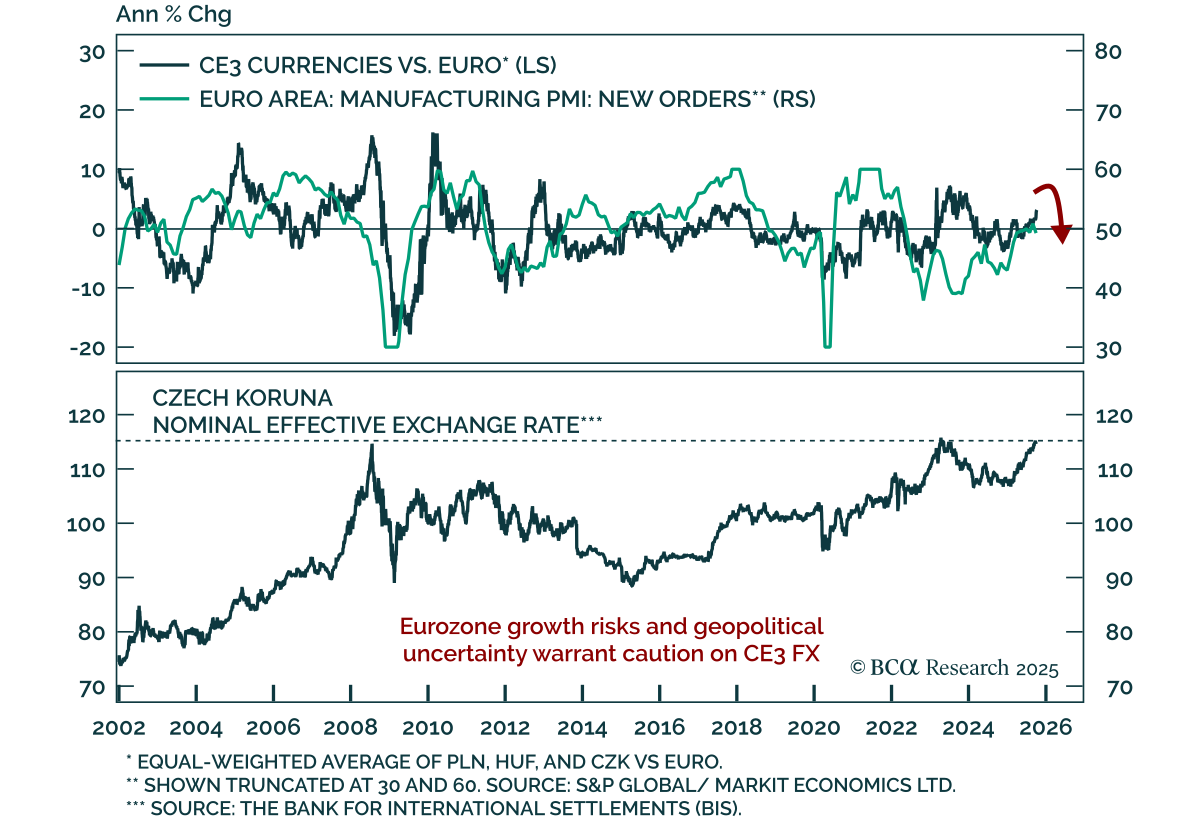
CE3通貨に向かい風が強まる CE3通貨に向かい風が強まる 反EU派の億万長者アンドレイ・バビシュ氏と彼のポピュリスト政党ANOは、チェコ議会選挙で40%の議席を獲得し勝利しましたが、単独過半数には届きませんでした。この結果は大方の予想通りでしたが、EUおよびNATOからの完全撤退を主張するより過激な政党が振るわず、議会入りを果たせなかったため、市場からは好意的に受け止められました。…
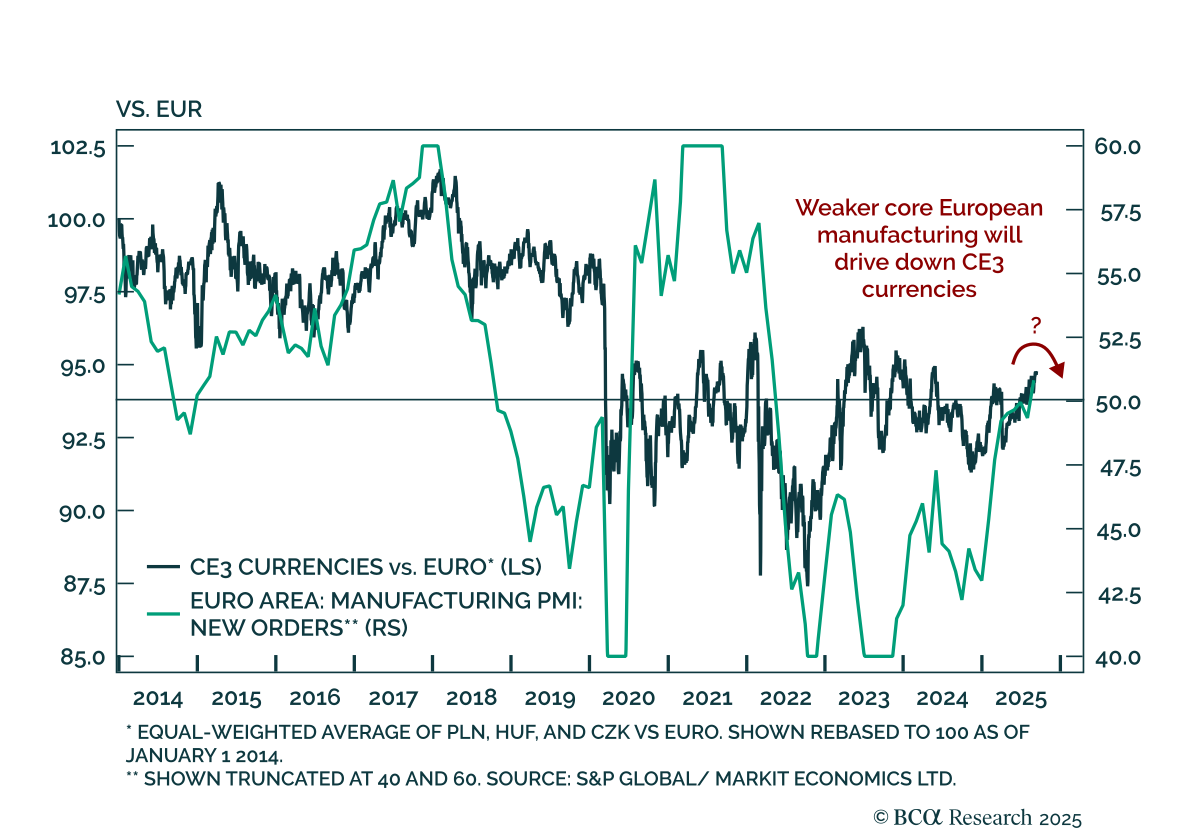
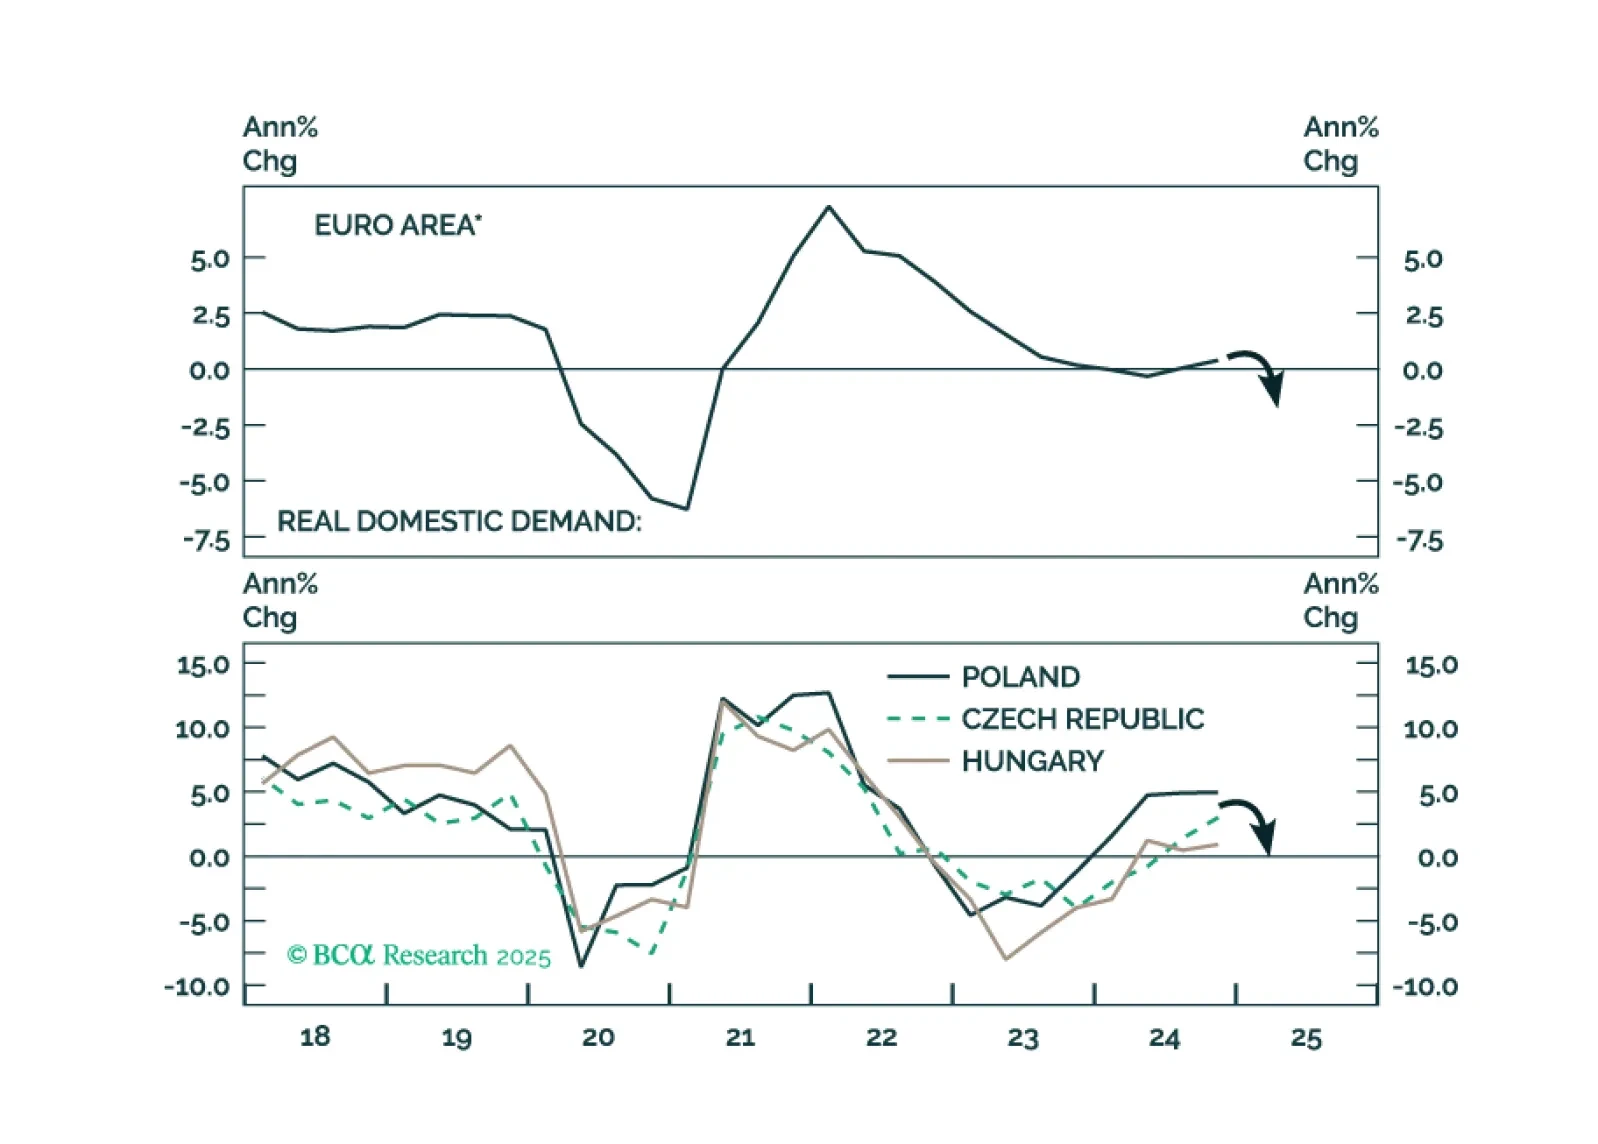
CE3債券: ヨーロッパのデフレ衝撃を狙う CE3債券: ヨーロッパのデフレ衝撃を狙う 私たちの新興市場の戦略家は、中心となるヨーロッパでのデフレショックがBund利回りとCE3金利を低下させる中、投資家がCE3国内債券を長期保有することを推奨しています。米ドル基準の投資家はヘッジを行わないべきですが、ユーロ基準の投資家は通貨リスクをヘッジすべきです。なぜなら、CE3通貨はユーロに対して下落し、米ドルに対しては上昇すると予想されているからです。…
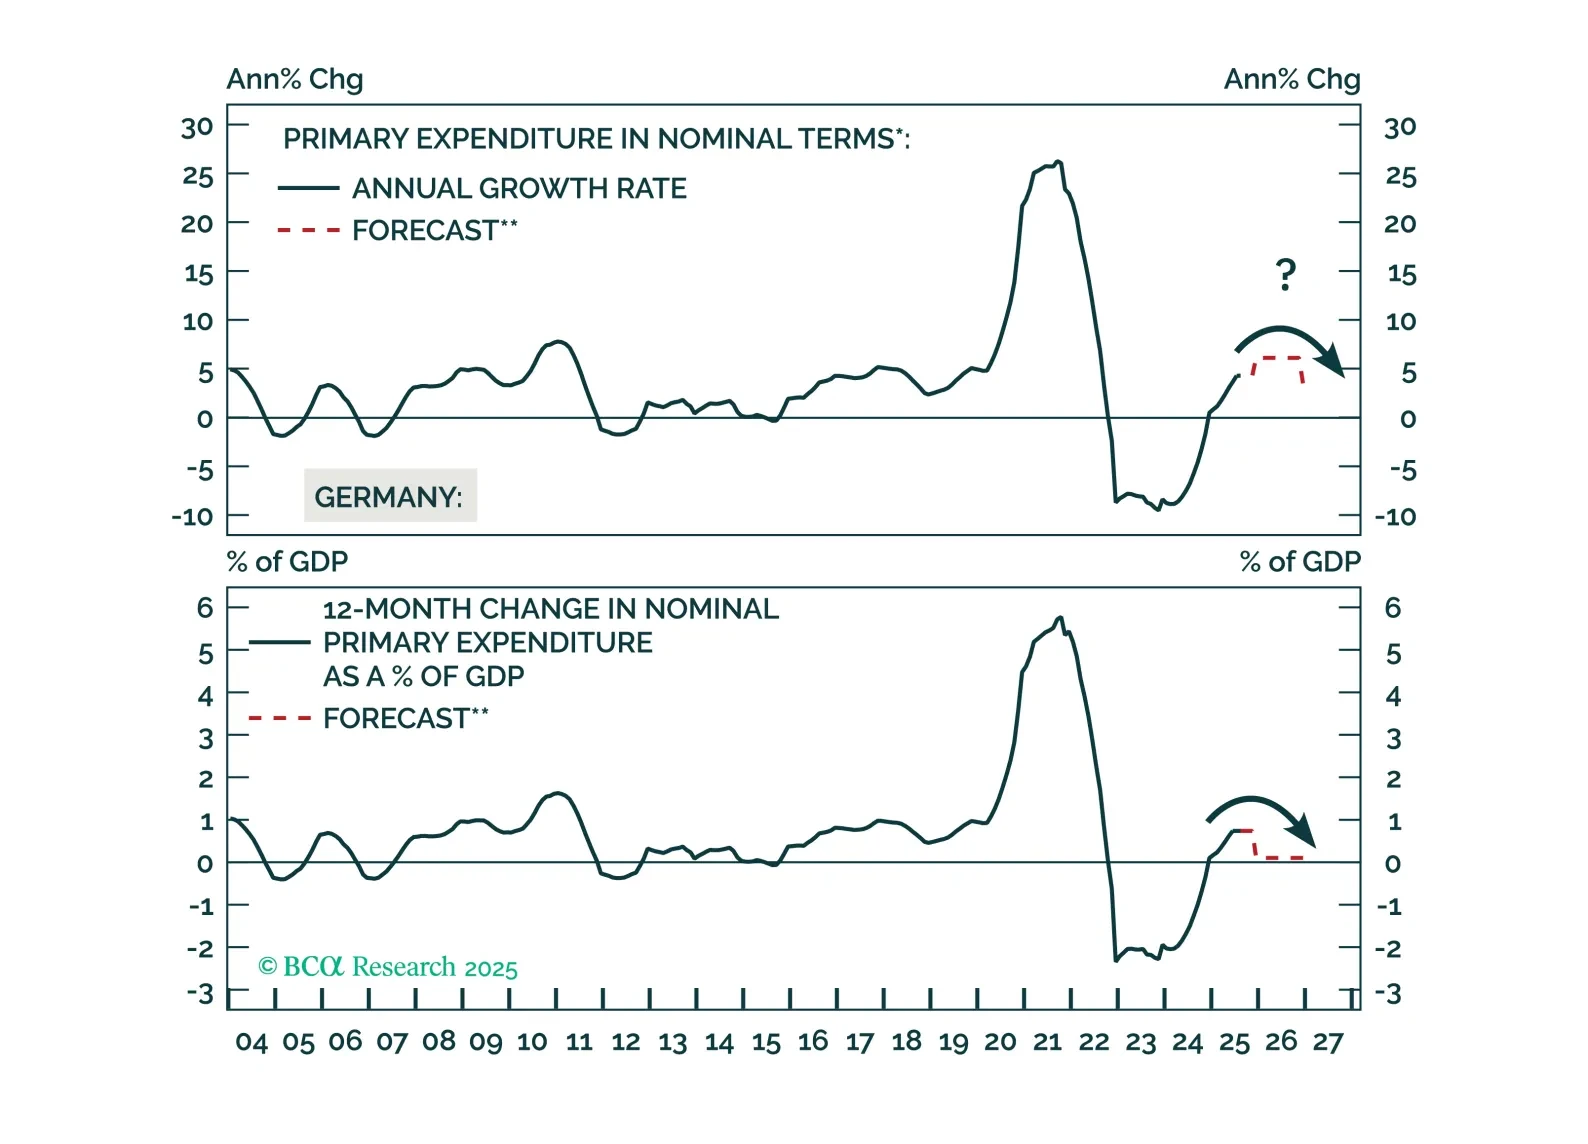
コア・ヨーロッパの産業セクターは、米国の関税と強いユーロの影響で今後数ヶ月間に後退するでしょう。投資家は、中央ヨーロッパの債券をロングポジションにすることで、差し迫ったデフレショックを活用できます。ただし、ユーロに対する通貨リスクをヘッジする必要があります。
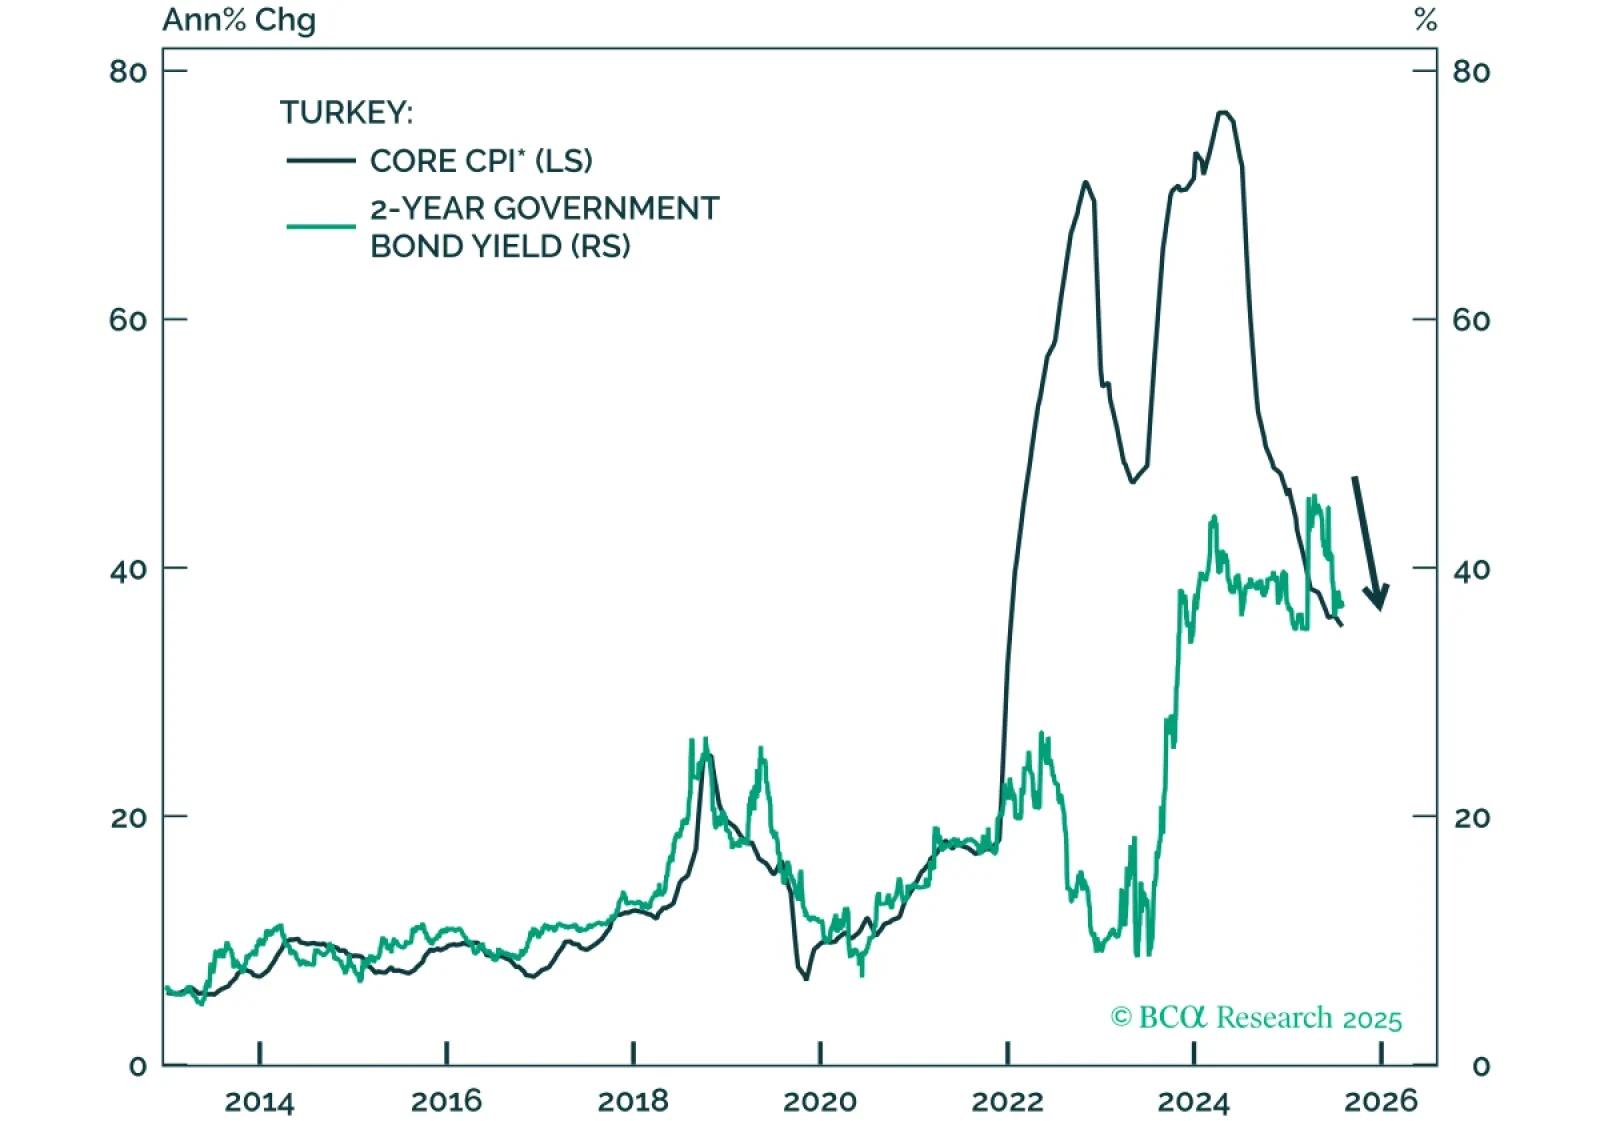
チャート1
トルコの金融政策担当者はこれまで、規律ある抑制的な政策ミックスを追求し、経済が減速する中でも高い実質金利を実現し、財政拡大を抑えてきました。このインフレ抑制へのコミットメントが物価圧力の顕著な低下への道を開き、BCAの新興市場ストラテジー・チームが格上げしました トルコの国内債券を同社のEM国内債ポートフォリオでオーバーウェイトにしました。同様に、格上げしました トルコの格付けと見通しを。遅効性のある抑制的姿勢の影響が今やますます明らかになっており:実質銀行貸出金利は約30%近くにとどまり、実質国内需要の伸びは減速し、財政支出の増加はかろうじてインフレに追いついている。総じて、これらの状況は今後数四半期でのインフレ率の低下と債券利回りの低下を示唆している(図1)。
FXストラテジーの観点から見ると、トルコリラ(TRY)は多くの人が懸念するほど脆弱ではなく、フォワード市場が現在示唆しているよりも状況は良好です。
第一に、経常収支の赤字は近年大幅に縮小しています。引き締め政策が国内需要に重くのしかかることで、モノの輸入はさらに抑制され、経常収支の赤字は抑制されるでしょう(図2)。この改善は、欧州の製造業部門からの需要減速による輸出の落ち込みの大部分を相殺し、対外収支からのリラへの圧力を軽減するはずです。
第二に、インフレの後退と非常に高い名目利回りの組合せは、現地通貨建て債務への大規模な外国ポートフォリオ資金の流入を呼び込む魅力的な環境を生み出します。トルコの国内国債に対する外国保有比率は現時点で歴史的水準から見て低いため、新規流入の余地は大きい(図3)。
チャート2
チャート3
チャート4
このように、今後1年間のTRYの下落は、対米ドルのフォワード市場が現在示唆している26%というペースを大きく下回る可能性が高い。歴史的に、インフレ率が低下する時期はリラの下落が鈍化することと一致してきた(図4)。貿易加重の米ドルが弱含むとこの傾向が強まり、通貨への圧力をさらに和らげる可能性がある。この文脈では、短期の現地通貨建て債はグローバル投資家にとってますます魅力的になっている。
結論:トルコにおけるインフレ率の低下と経常収支の赤字縮小は歴史的に通貨の脆弱性低下と結びついてきました。今回も例外ではないはずで、今後数か月でリラの対米ドルに対する下落ペースは緩む可能性が高い。
The European economies are facing a major deflationary shock. We recommend that investors stay long a basket of Central European (CE3) domestic bonds. They should also upgrade CE3 bonds and stocks in their respective EM portfolios.