ユーロ圏
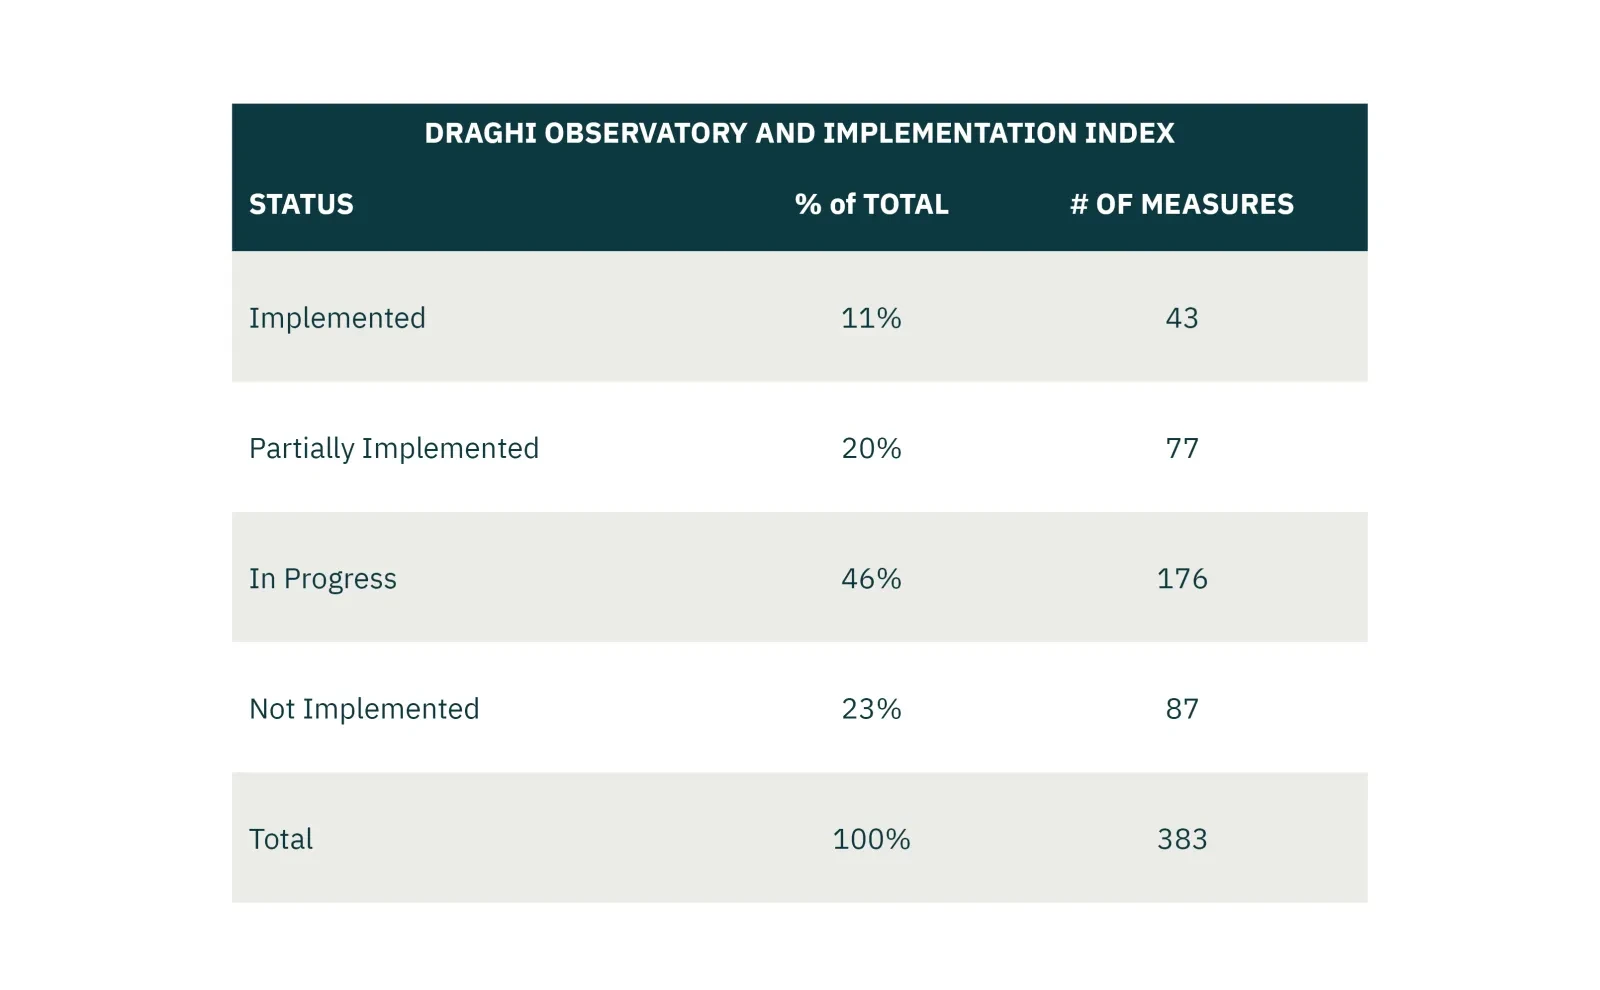
1年が経過した中で、EUはマリオ・ドラギ氏の提言を実行に移し、ヨーロッパの競争力を回復させる取り組みにおいてゆっくりと進展しています。この進捗の遅れは、野心不足というよりも、ヨーロッパ各国の首都からの様々な反発や適切な資金調達の欠如に起因しています。我々の総合的な評価は引き続き前向きであり、EUがドラギ氏の報告書から多くの優先事項を採用していることによるものです。
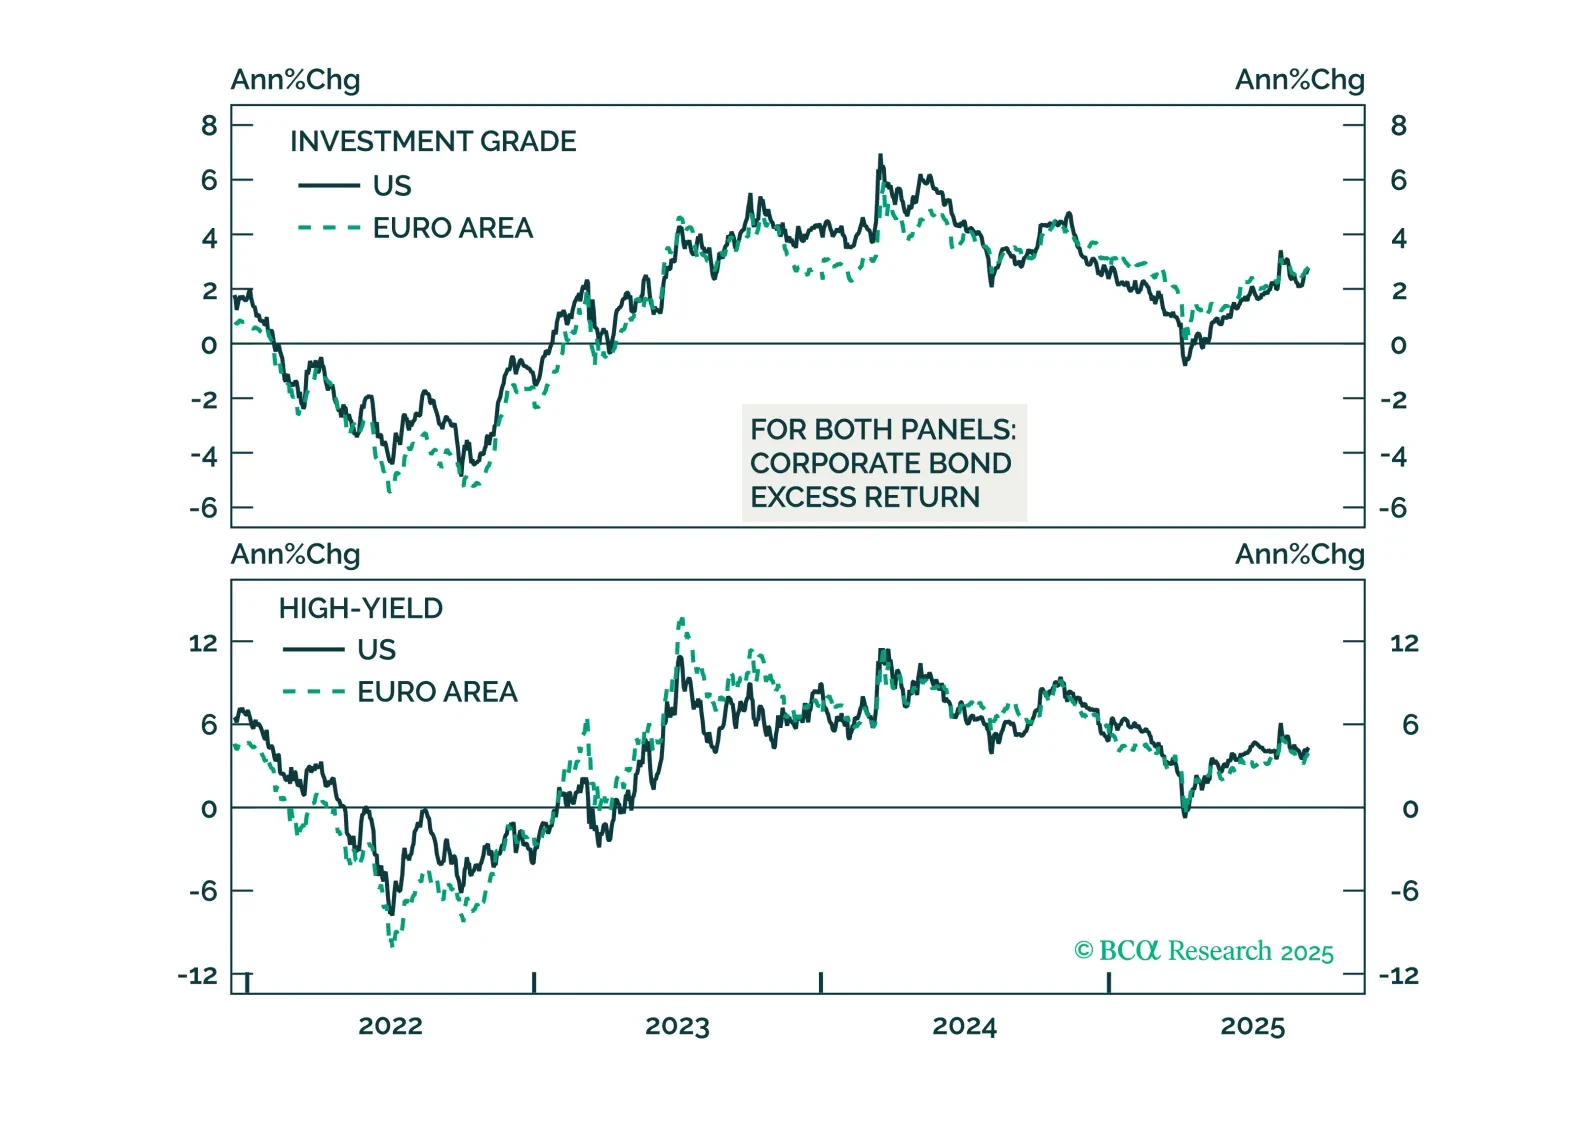
構造的な追い風がタイトなクレジットスプレッドを説明する助けとなります。ヨーロッパでは、さらなるタイト化の余地があると考えています。循環的なリスクがある中で米国クレジットをアンダーウェイトのまま維持しますが、ユーロ圏のIGをオーバーウェイトへ引き上げ、HYをニュートラルにアップグレードします。
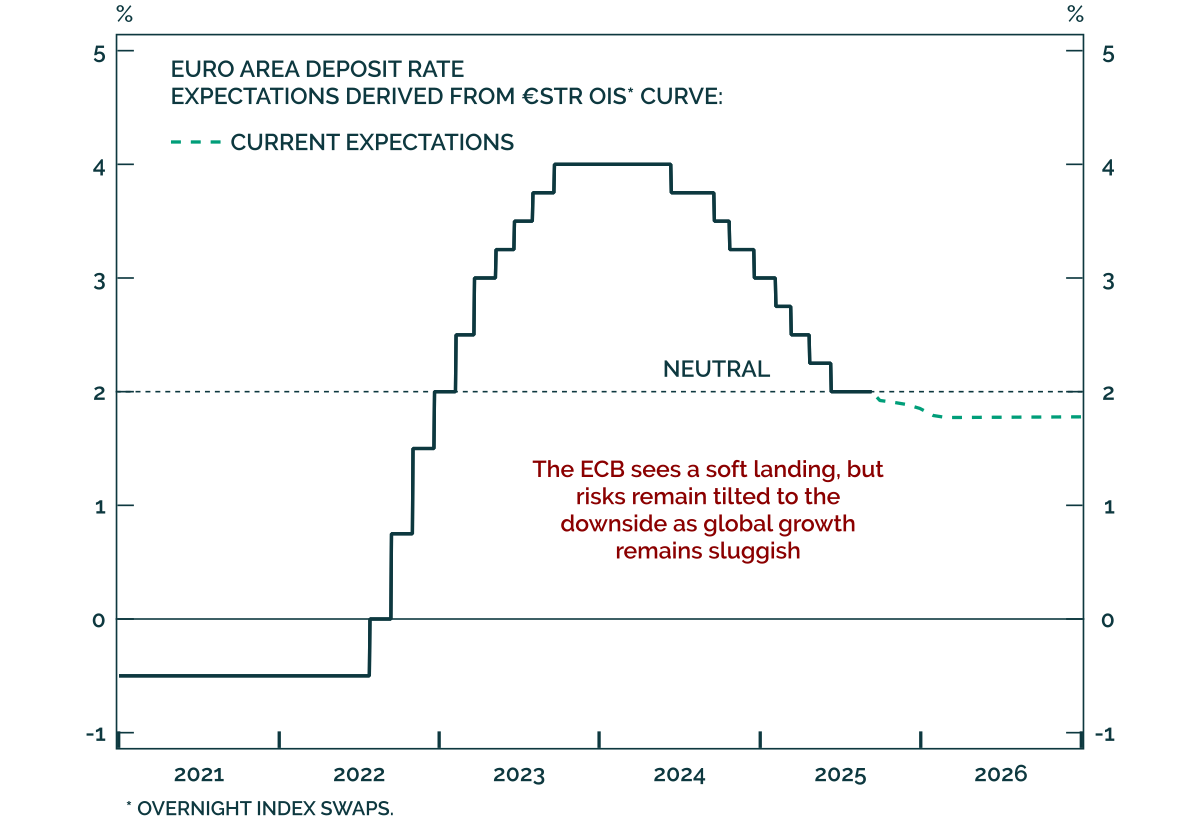
ECBは据え置き、しかしリスクは依然として緩和方向に偏る ECBは据え置き、しかしリスクは依然として緩和方向に偏る ECBは9月に政策を変更せず、データ依存の姿勢を繰り返し、緩和の緊急性はないと示しました。市場はほとんど反応せず、完全に織り込まれた決定と一致しています。理事会はソフトランディングに自信を持っており、12月の利下げは考えにくいものの、金利には下方へのリスクが傾いています。…
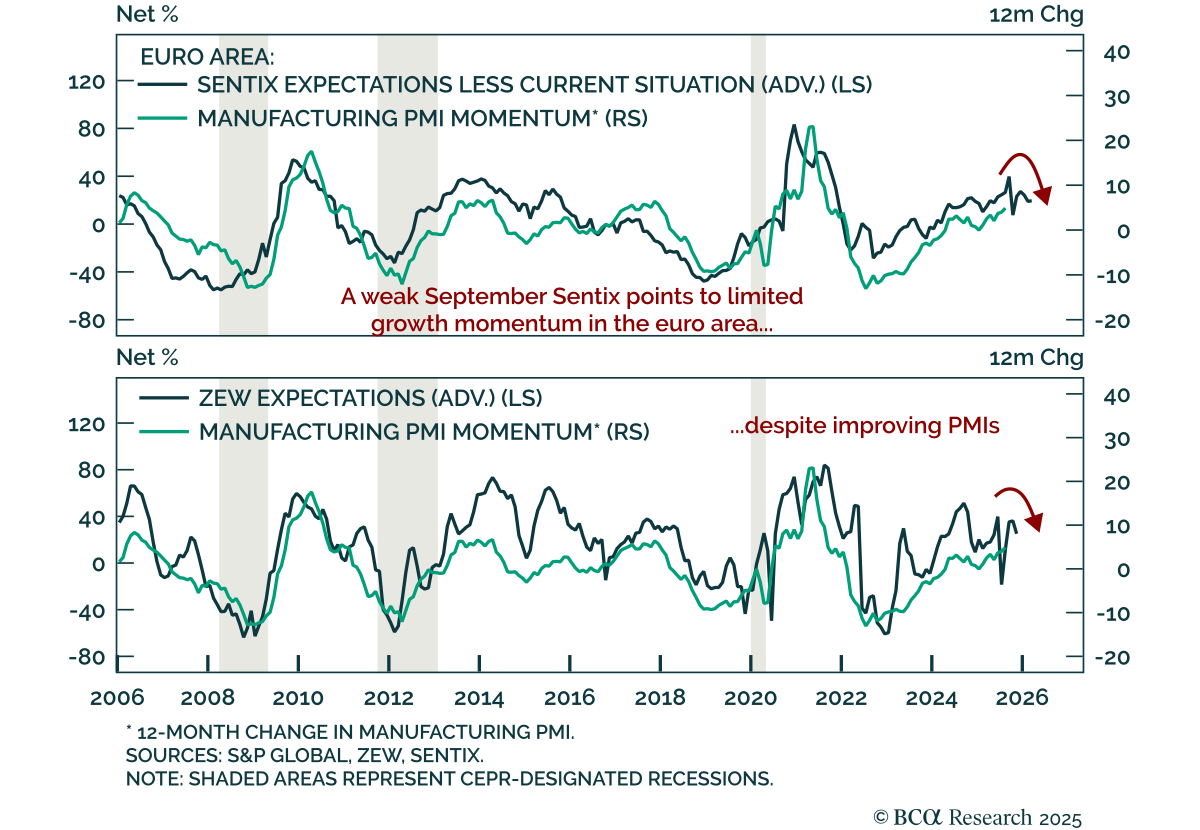
9月のヨーロッパの景況感がさらに悪化 9月のヨーロッパの景況感がさらに悪化 ヨーロッパのセンチメントは弱まり続けており、アメリカがヨーロッパに対して戦術的に優位であるケースを強化しています。 9月のSentix投資家信頼感指数は-3.7から-9.2に下落し、増加の予想に反し、8月の悪化が逆転しない可能性を示唆しています。8月の欧州委員会経済センチメント指数も下落し、長期的な平均を下回り、消費者とサービス部門の信頼感が悪化した一方で、産業信頼感はわずかに改善したものの依然としてマイナス圏にとどまっています。…
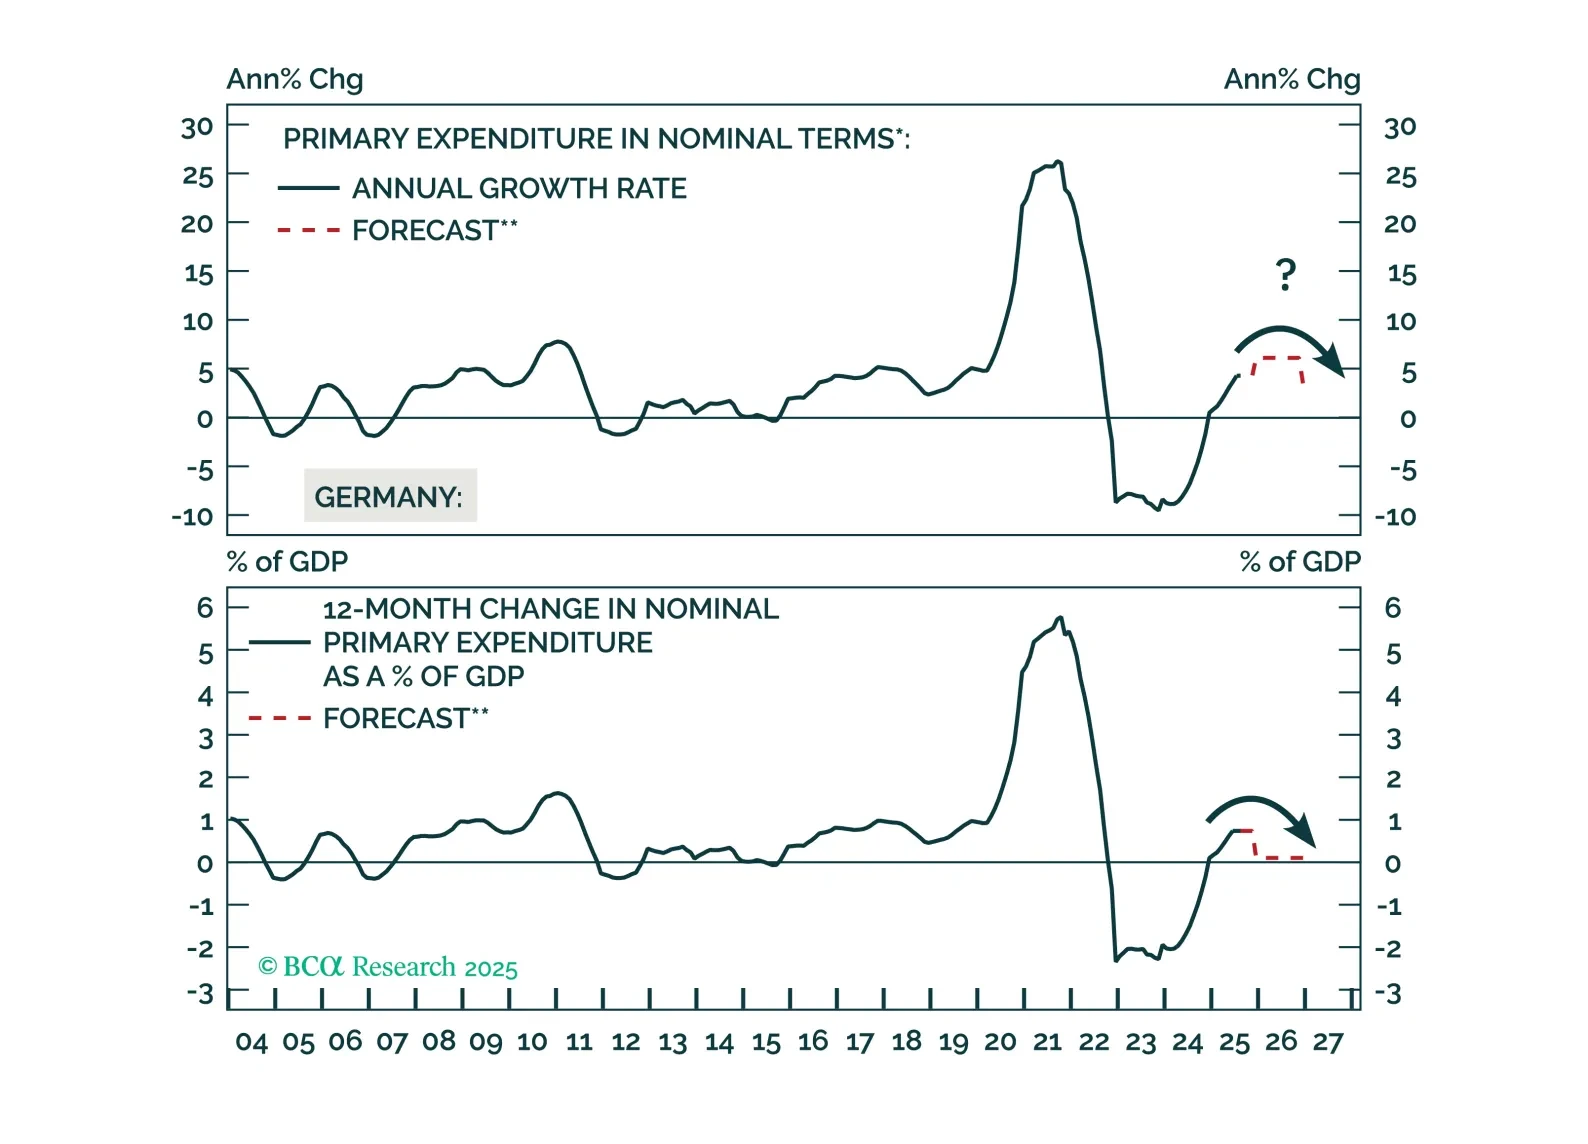
コア・ヨーロッパの産業セクターは、米国の関税と強いユーロの影響で今後数ヶ月間に後退するでしょう。投資家は、中央ヨーロッパの債券をロングポジションにすることで、差し迫ったデフレショックを活用できます。ただし、ユーロに対する通貨リスクをヘッジする必要があります。
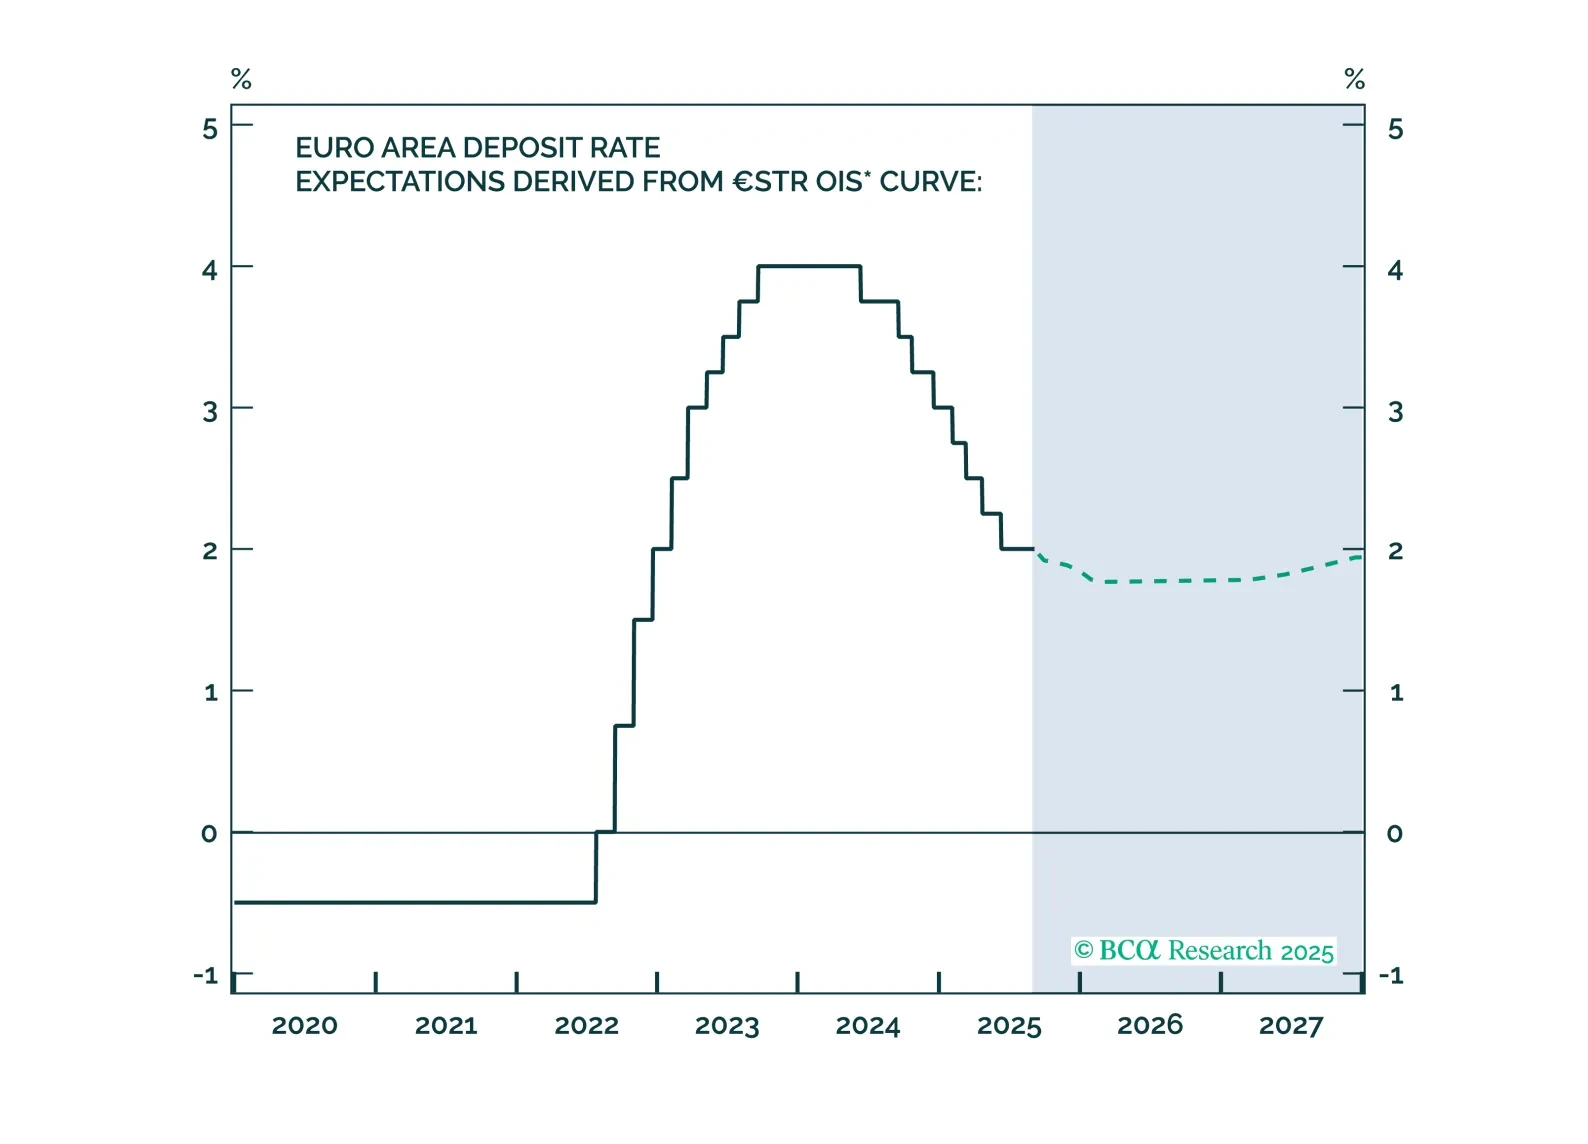
欧州中央銀行はソフトランディングを実現しました。インフレ率は目標水準に戻り、インフレ期待はしっかりと固定されています。失業率は過去最低水準であり、実質経済成長は弱いながらも安定しています。欧州中央銀行からさらなる緩和はほとんど期待できないため、投資家は政府債券をエクイティと比較してアンダーウェイトとすべきです。
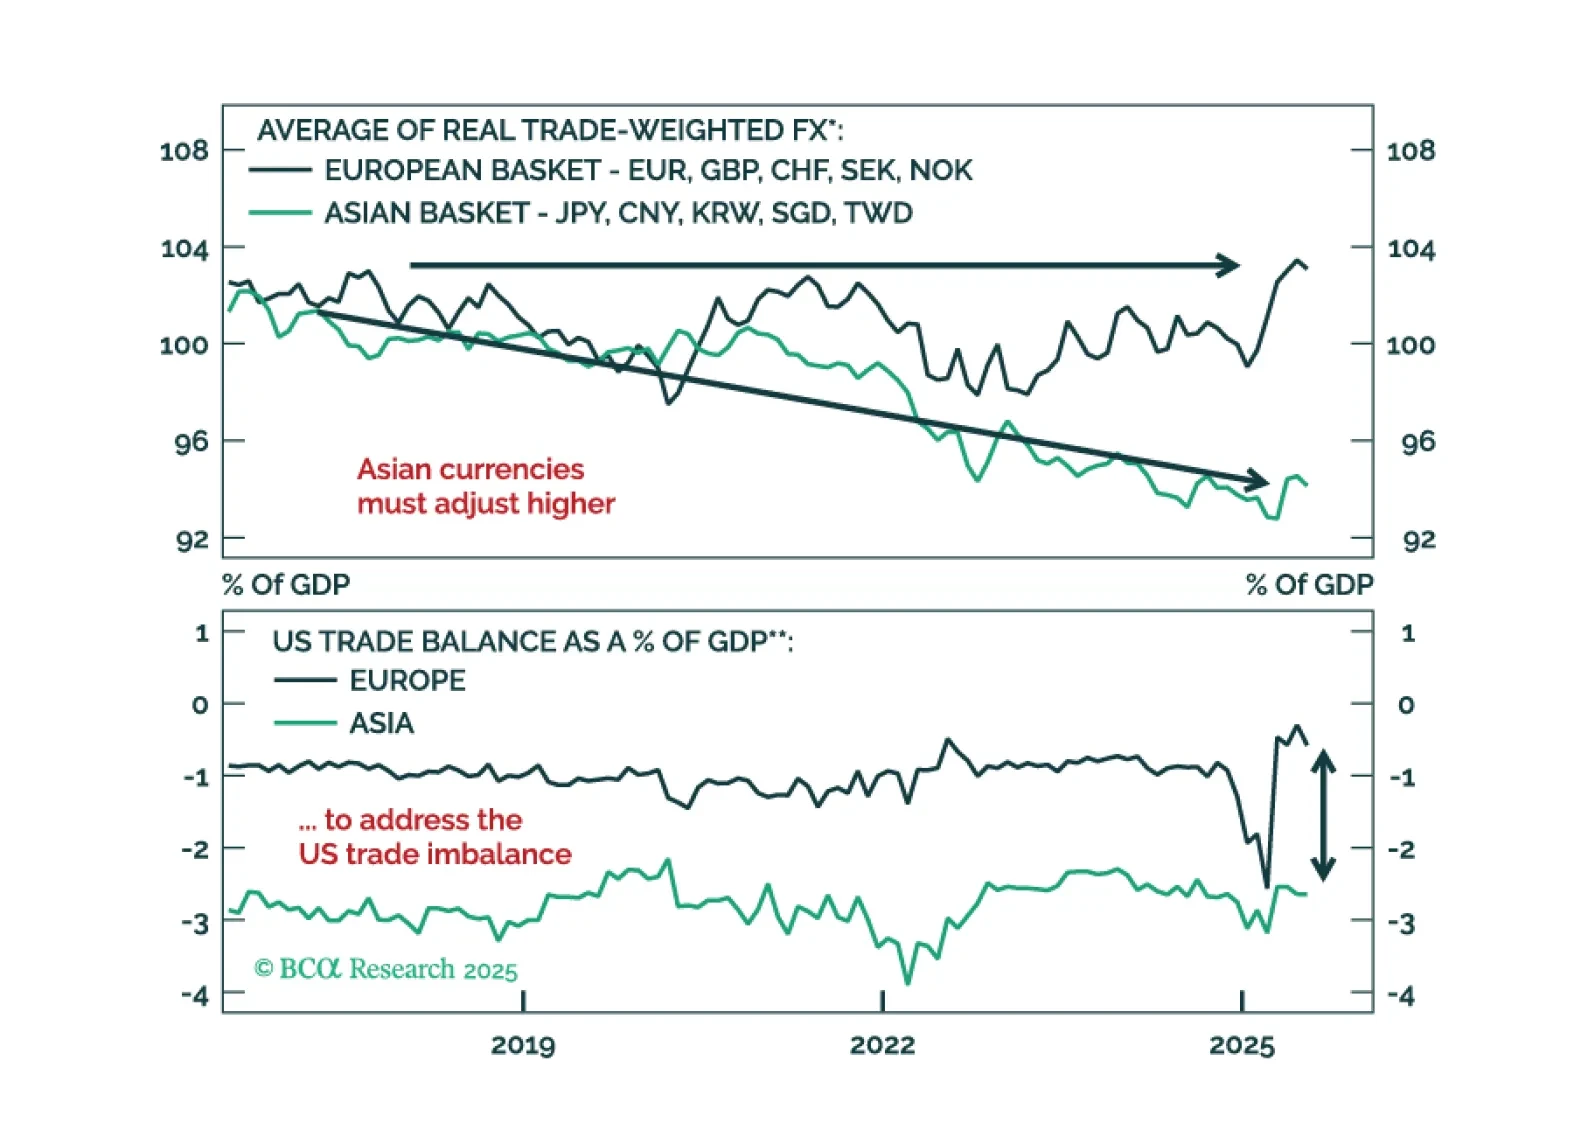
米連邦準備制度の利下げ後の一時的な米ドルラリーは、ショートドルポジションをリセットする最後のチャンスを提供するでしょう。アジアの割安な通貨が次の米ドル下落の主役となる理由と、今どのようにポジションを取るべきかをご覧ください。
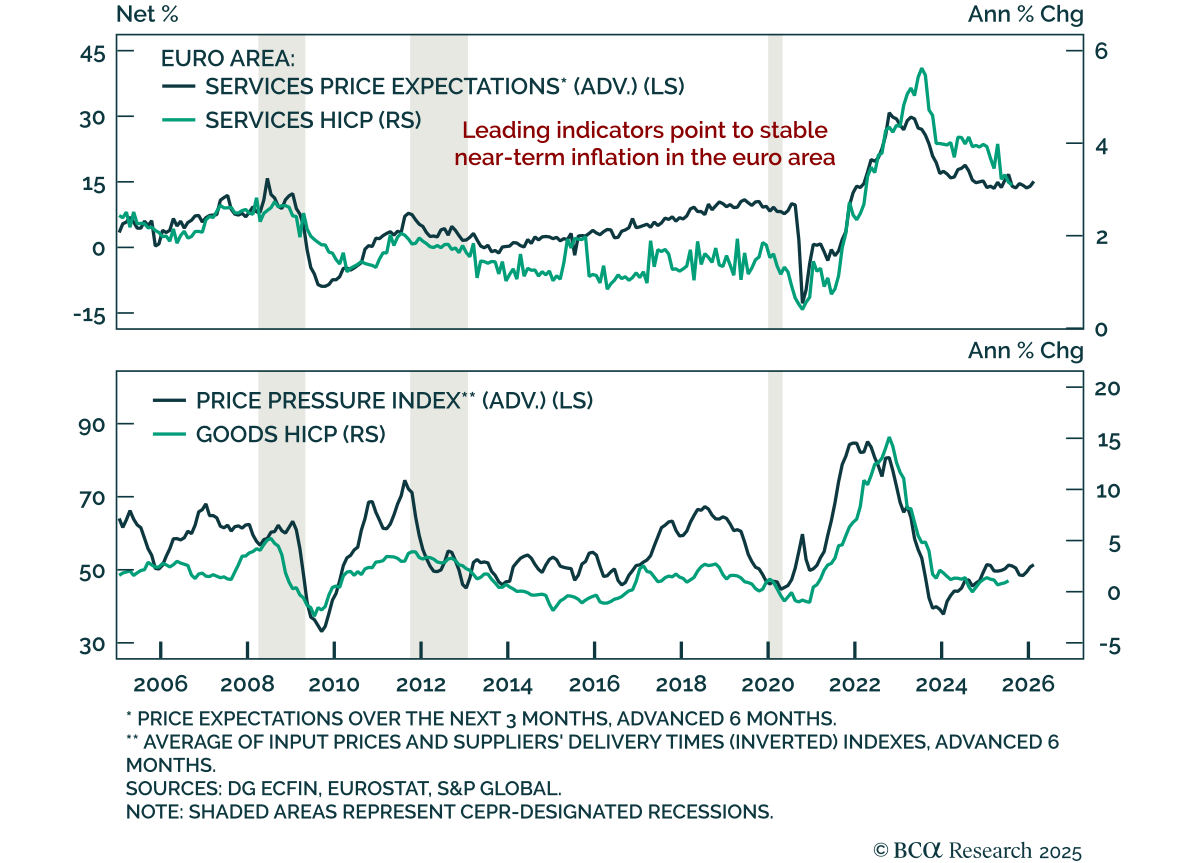
高いHICPがECBの一時停止を強化 高いHICPがECBの一時停止を強化 ユーロ圏の8月の速報値HICPは予想よりもわずかに高く、9月のECBが政策を据え置く可能性を強めました。 ヘッドラインインフレ率は前年同期比2.0%から2.1%に上昇し、月次では予想外の前月比0.2%の上昇を記録しました。コアインフレ率は減少が予想されていましたが、前年同期比2.3%を維持しました。サービスインフレは3.2%から3.1%へとわずかに緩和し、非エネルギー工業品のインフレは0.8%で安定していました。…

ヨーロッパの低い信頼感と厳しい金融環境が交錯 ヨーロッパの低い信頼感と厳しい金融環境が交錯 ユーロ圏の低調な景況感データと厳しい金融情勢により、欧州よりも米国の戦術的優位性への支持が強まっています。…
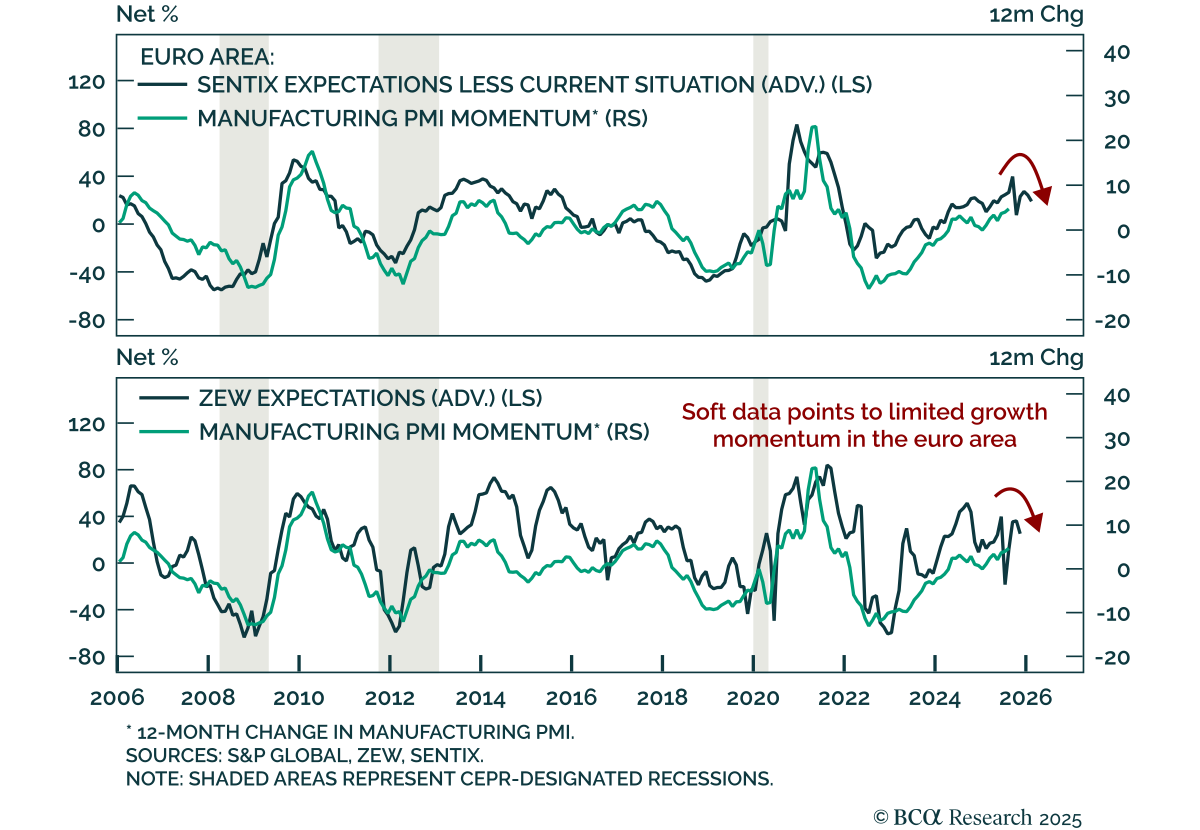
PMI上昇にもかかわらずユーロ圏の成長は低迷 PMI上昇にもかかわらずユーロ圏の成長は低迷 ユーロ圏PMIは8月に予想を上回ったものの、成長見通しは依然として弱いままです。…