ユーロ圏
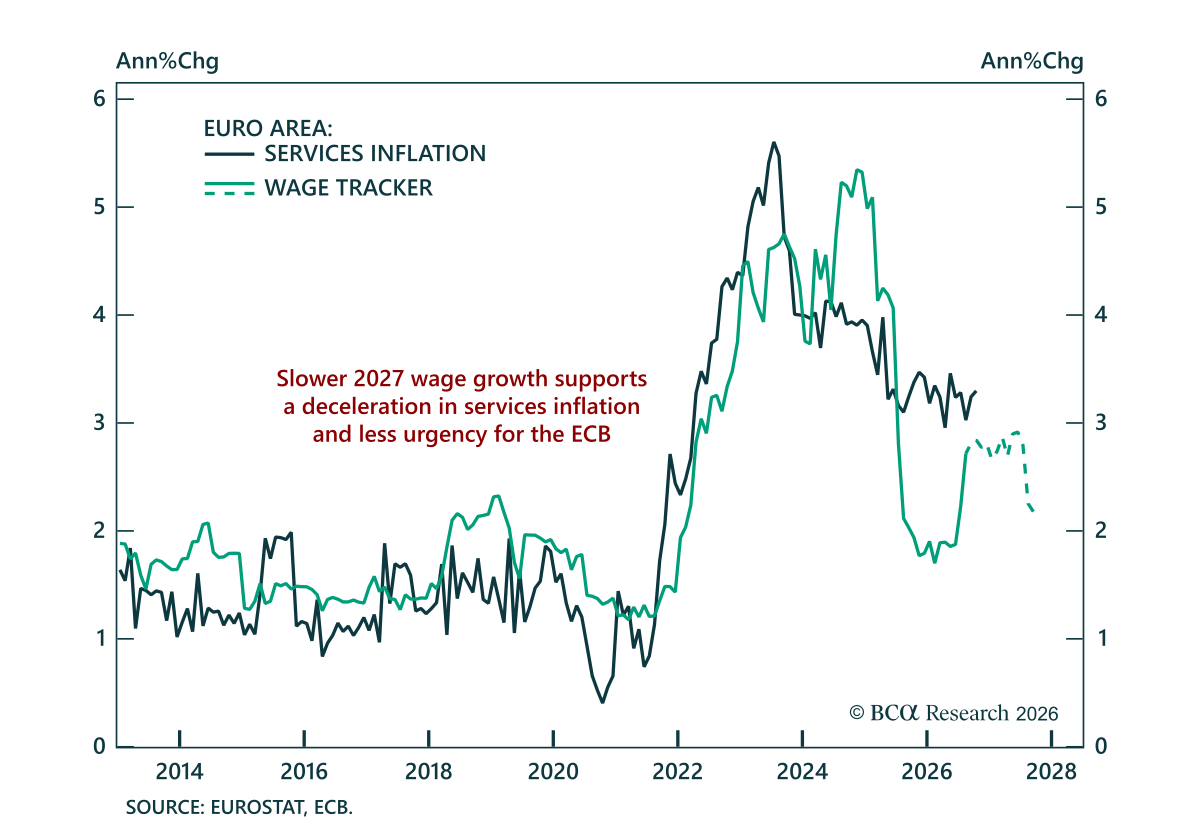
ユーロ圏の賃金とインフレのデータは、現在の労働の動態が2022年のエネルギーショックとは異なるという見方を強化し、BundsがTreasuriesに対して有利であることを支持している。…
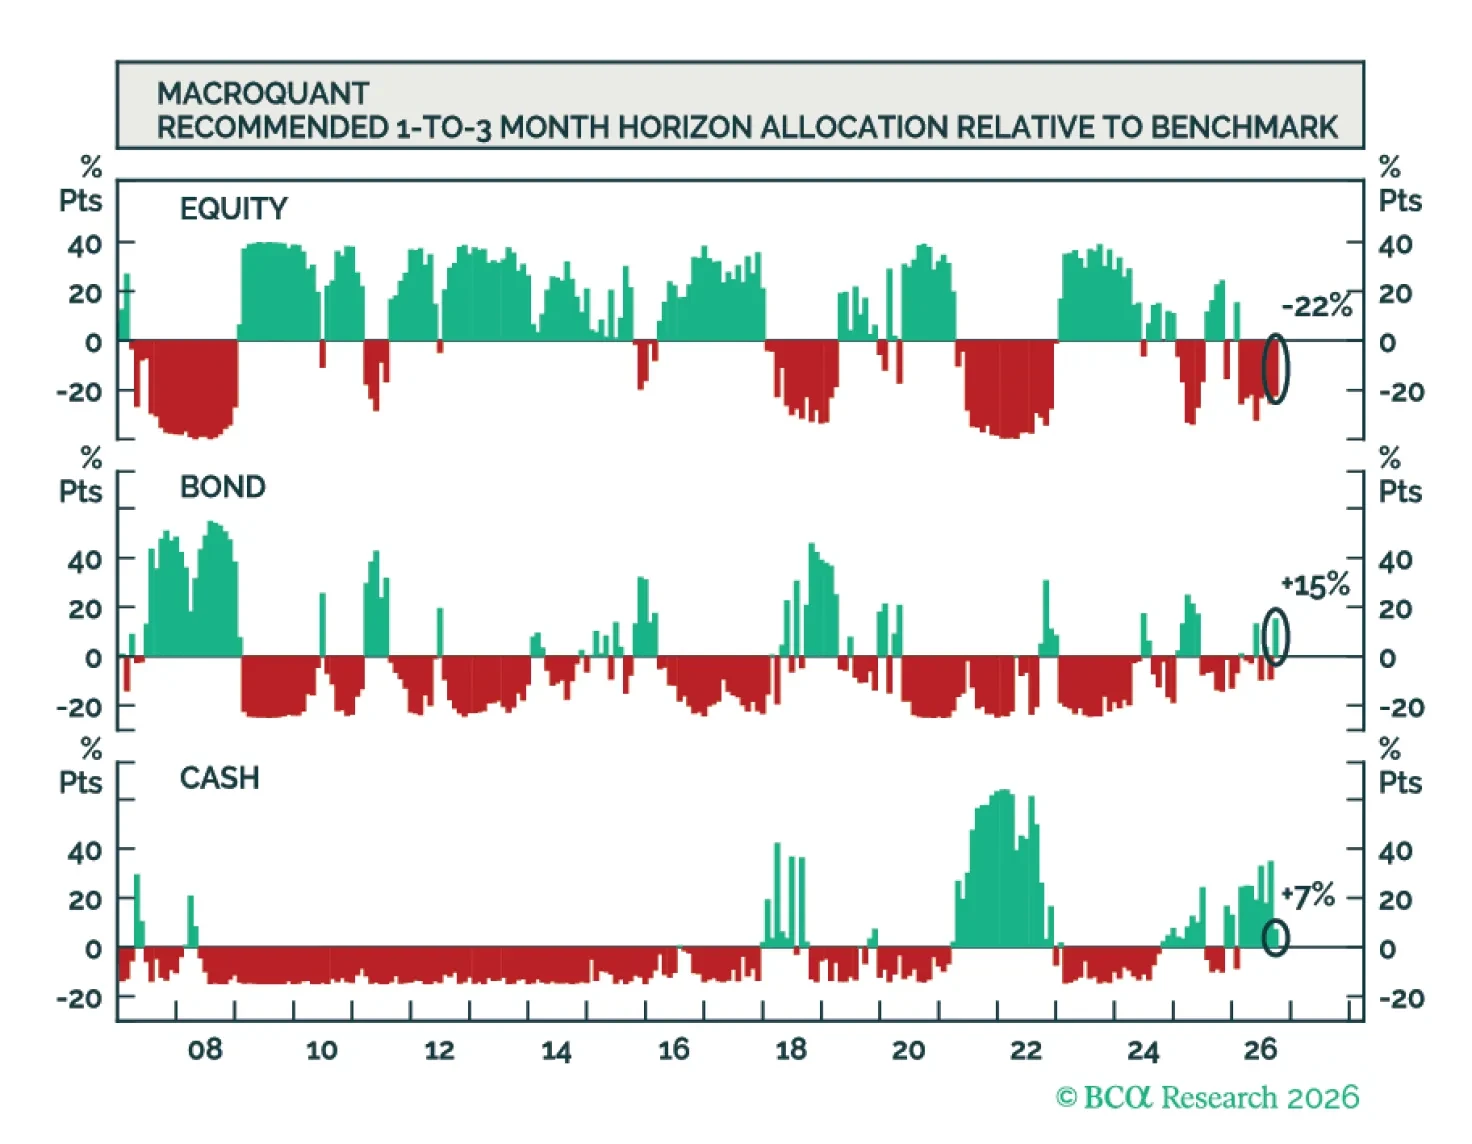
MacroQuantは株式をややアンダーウェイト、債券と現金をオーバーウェイトと推奨する。また、同モデルは米ドルに強気、金に弱気、銅に非常に弱気、原油に中立である。
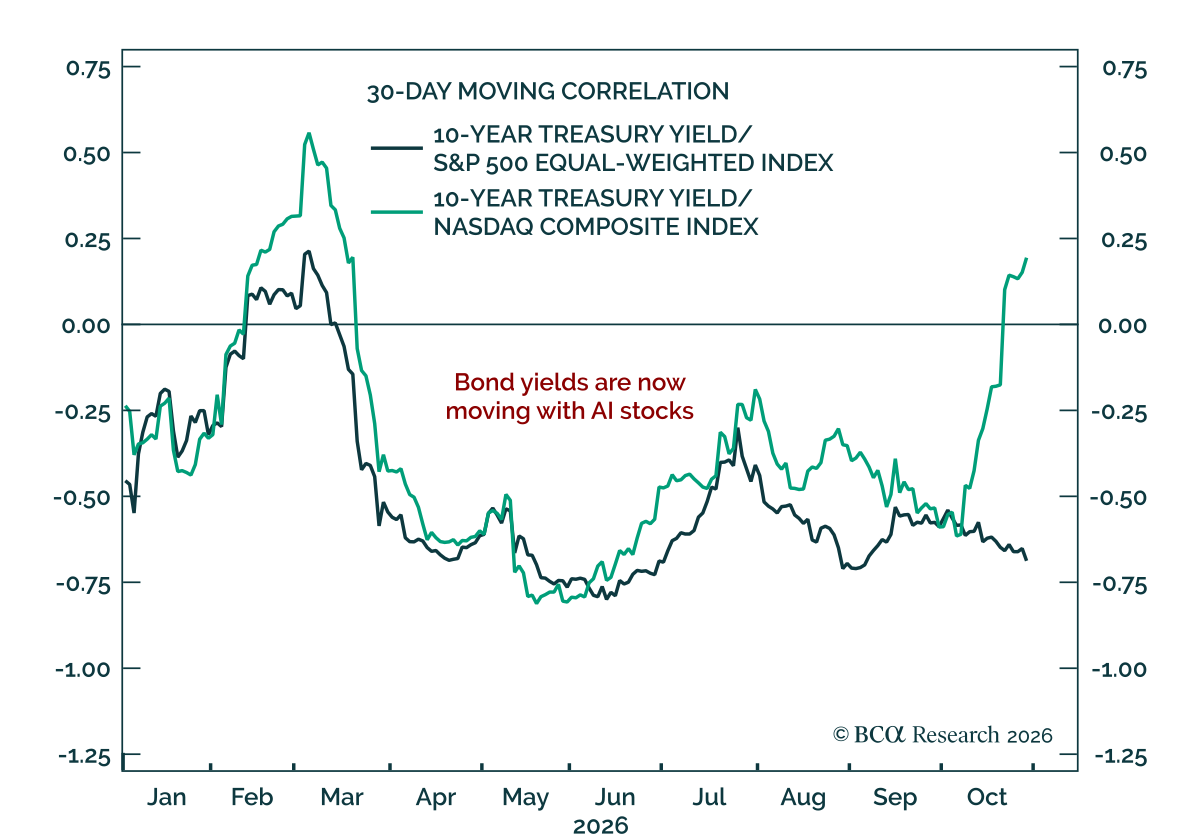
AI株のパフォーマンスが米国債利回りの主要な駆動要因として石油に取って代わり、市場ではAI株から他銘柄への資金ローテーションが生じている。当社のChart Of The Weekは、Ryan Swift(当社のChief US Bonds…
7~9月期のユーロ圏成長の強さはAIが主導した可能性が高く、基調の弱さを覆い隠している。 実質7~9月期のユーロ圏GDPはコンセンサス予想を上回り、前期比年率で1.7%増となった。これは4~6月期より鈍化したが、予想を大きく上回る水準である。アイルランドの極めて強い成長が集計結果をやや歪めた一方で、スペインとオランダの成長も強かった。フランスは期待を下回り、アイルランドとオランダでのAI関連の活動が数値を押し上げた可能性が高いのだ。…
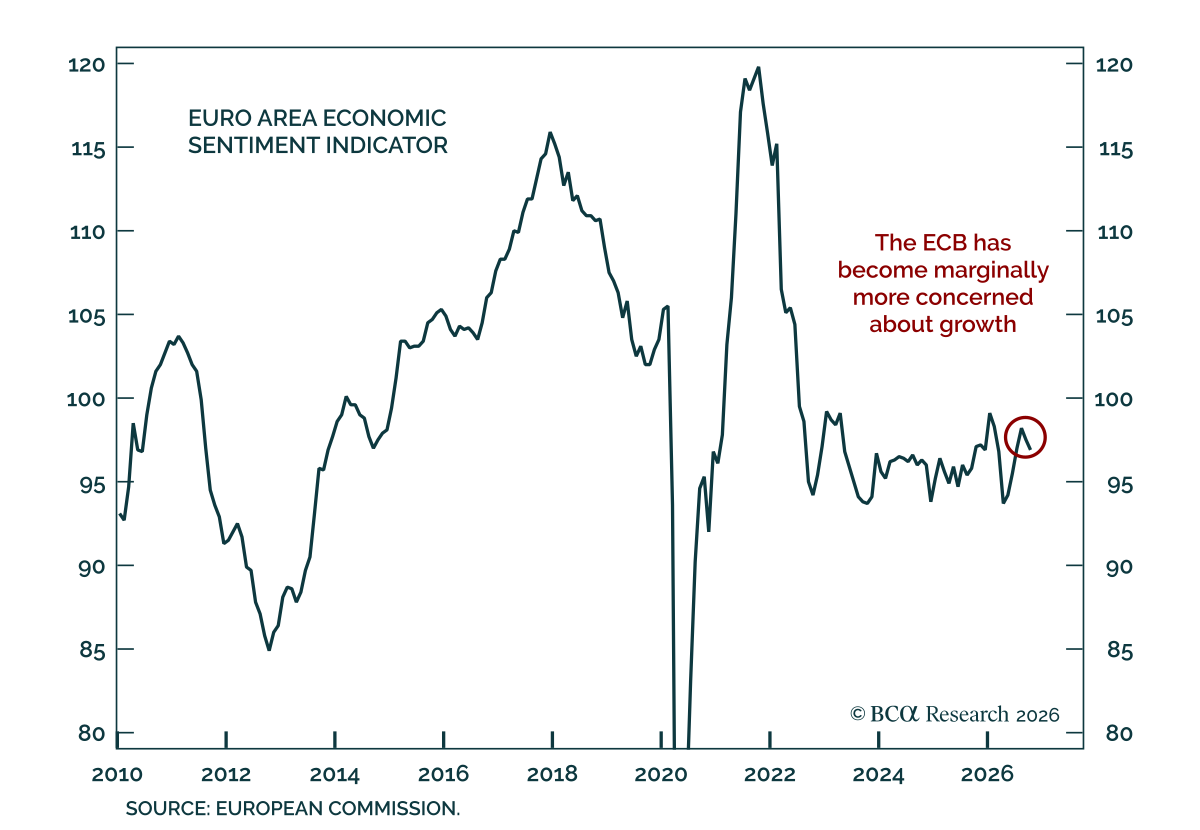
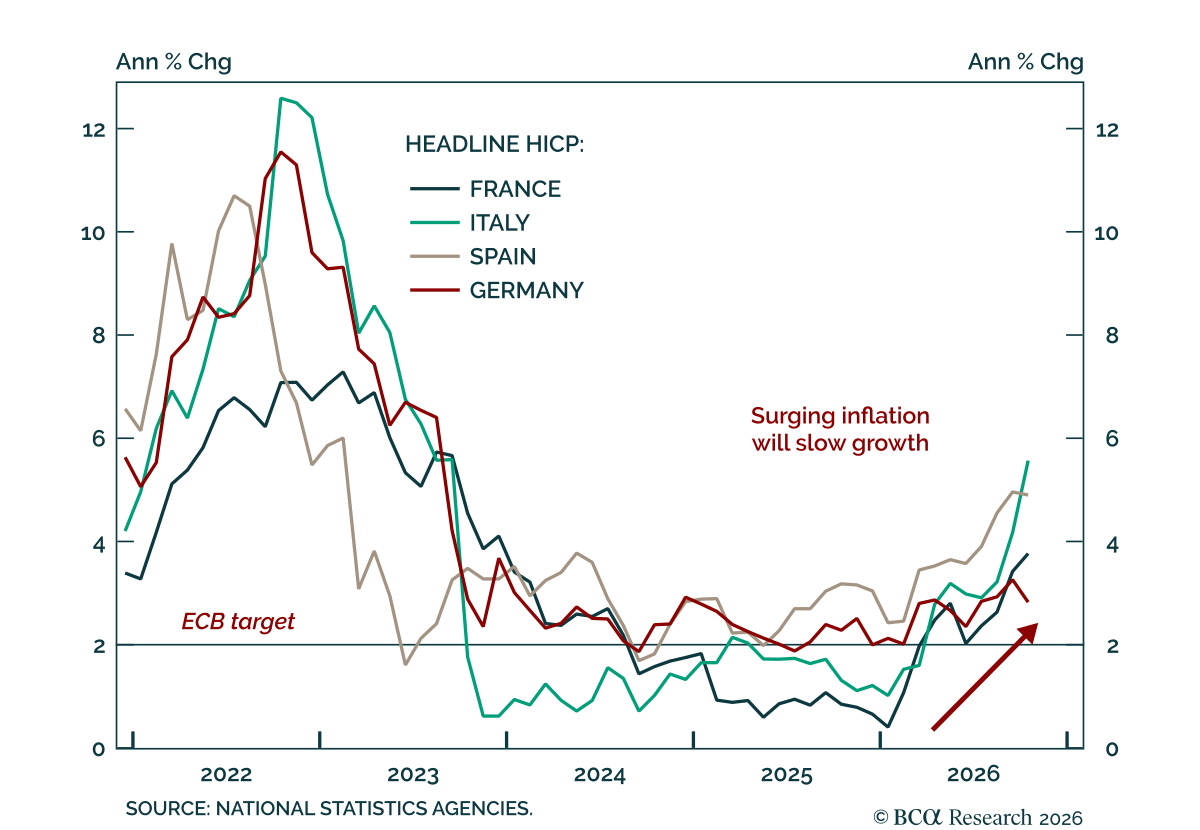
エネルギー価格がここから意味ある程度に上昇しない限り、欧州中央銀行が政策金利を中立水準を上回るまで引き上げる可能性は低い。 欧州中央銀行は木曜日に政策金利を据え置き、予想通りであった。6月や9月の声明に比べると、今回の声明は成長リスクにより重きを置き、最近の金融状況の引き締まりに対して慎重姿勢を示した。別にユーロ圏の10月の景況感指数が発表されて下振れとなり、これは欧州中央銀行の成長懸念へのわずかなシフトと整合的である。…
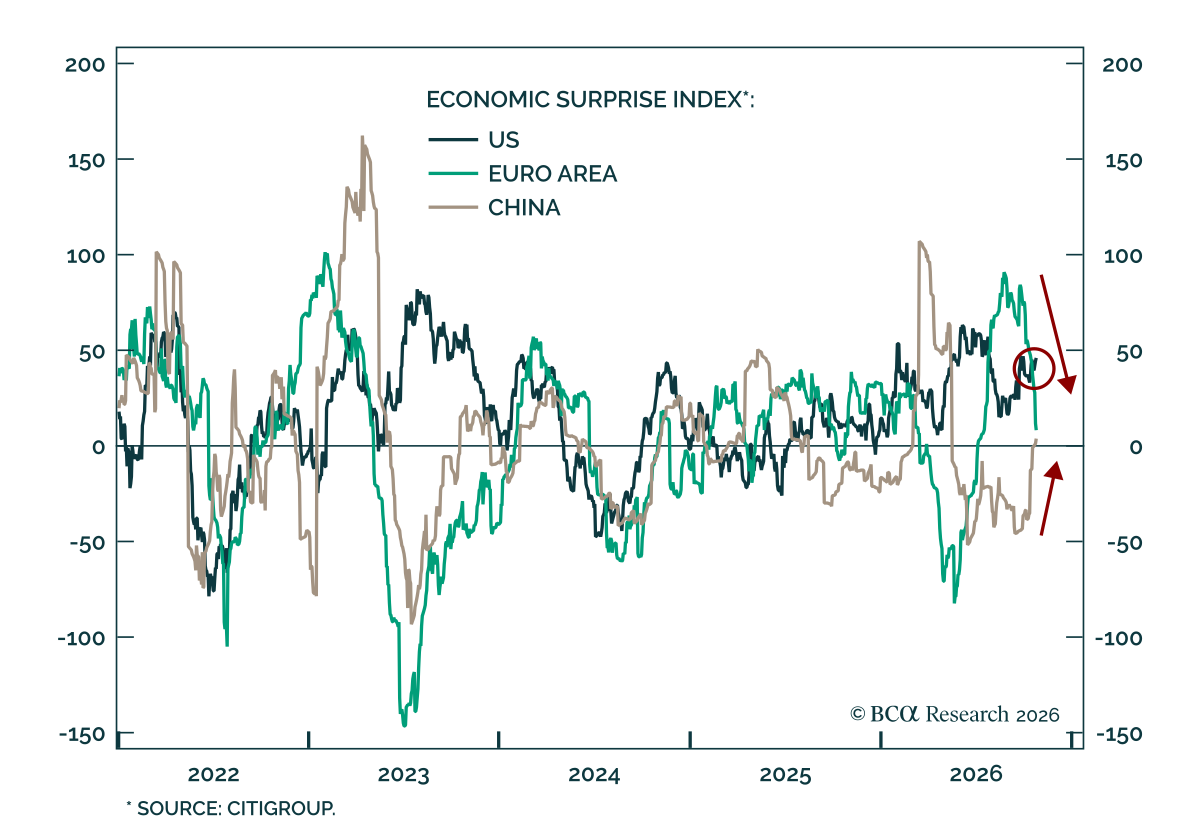
ユーロ圏の経済サプライズ指数は過去1か月で大幅に低下した。 これは中国と対照的で、中国では著しく改善している。米国では10月にサプライズ指数は概ね横ばいだったが、依然として明確にプラス圏にある。いずれの地域でも経済指標のサプライズは内需をめぐる国内の展開ではなく外的・外因的要因を反映しているのだ。…
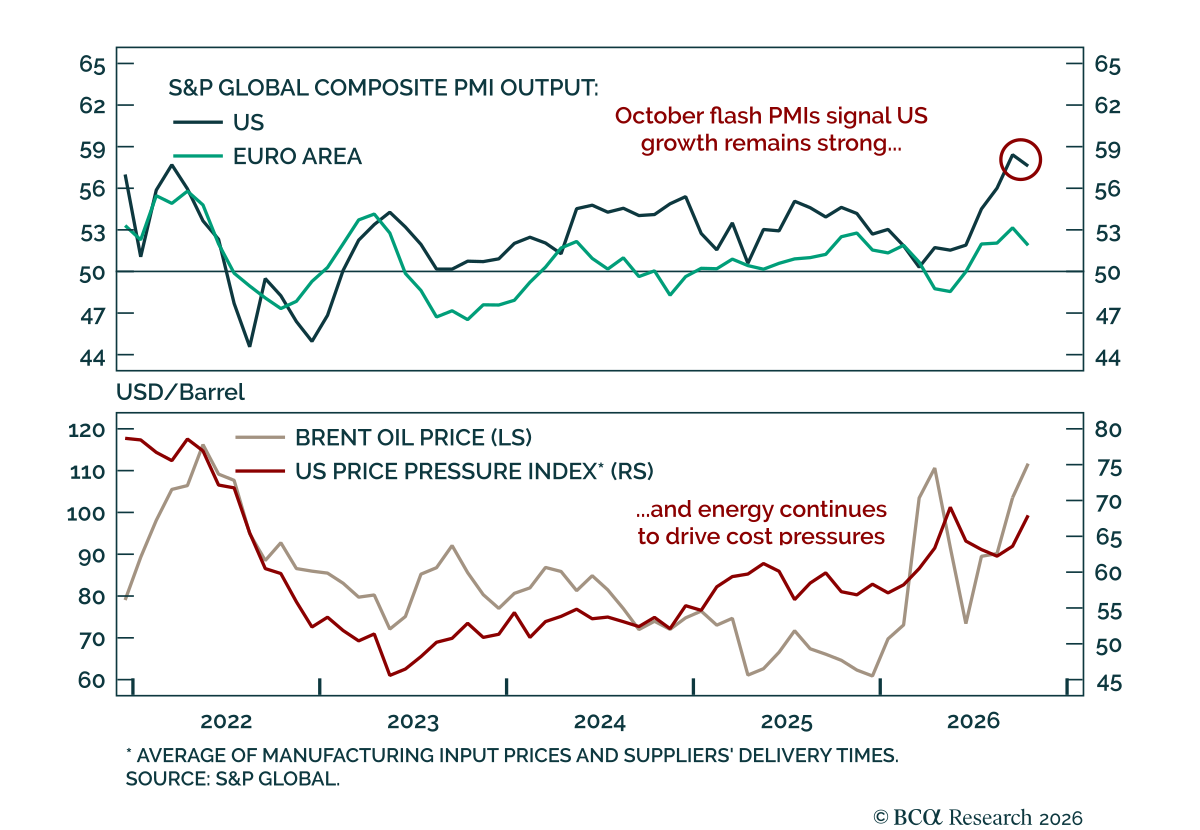
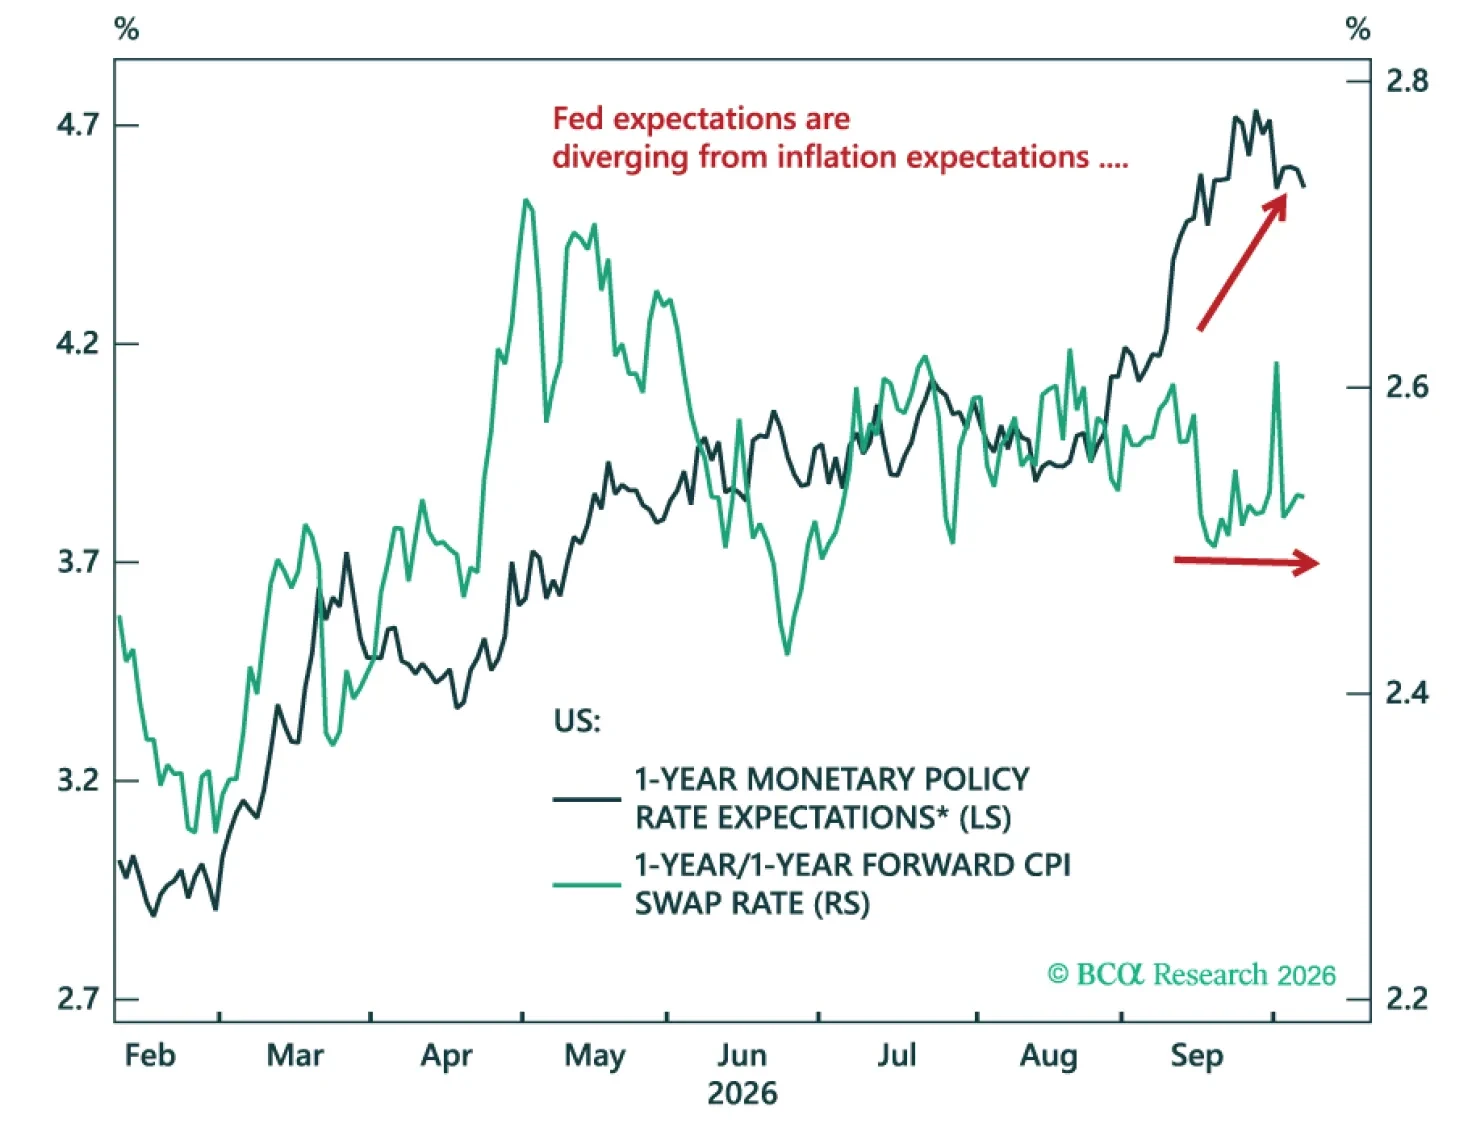
エネルギー価格が引き続き債券市場を牽引する中、当社はModel Bond Portfolioの7~9月期のパフォーマンスを振り返りつつ先を見据える。労働市場の均衡は緩やかな金融引き締め局面を示しており、したがって国債と社債に投資機会を生んでいる。一方、インフレ連動債は持続的なエネルギーリスクに対するヘッジを引き続き提供する。
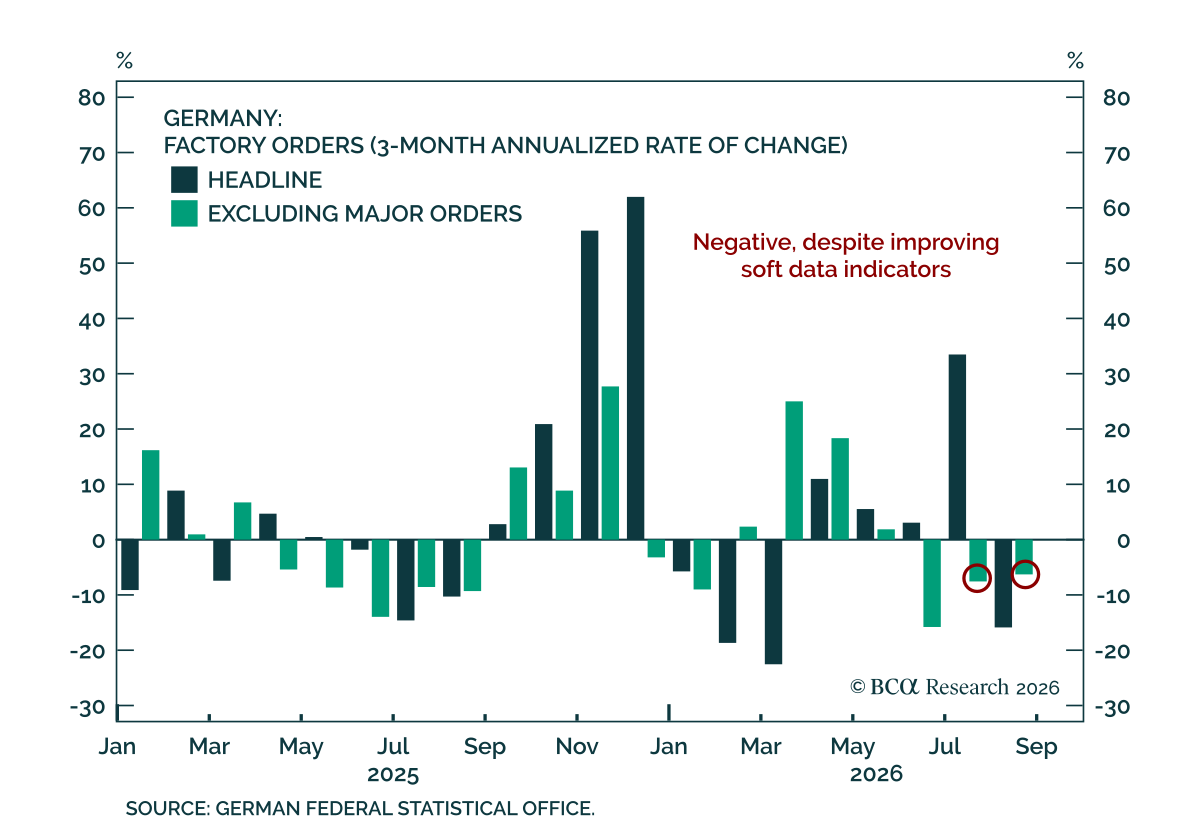
ドイツの工場受注は8月に急落し、景況感指標の改善を背景にハードデータ指標が弱含む傾向が続いた。 ドイツの工場受注は前月比で10.6%減と、予想の1%減を大きく下回り、7月の上方修正された3.2%増に続く落ち込みであった。しかしこの落ち込みは大口受注が主導しており、大口を除く受注はわずか0.1%の減少にとどまった。3か月ベースでは、総数は1.3%であるのに対し、大口を除く指標は-2.6%である 新規受注と製造業活動は欧州最大の経済で低迷が続いており、一方で S&P PMIs や Ifo Business…
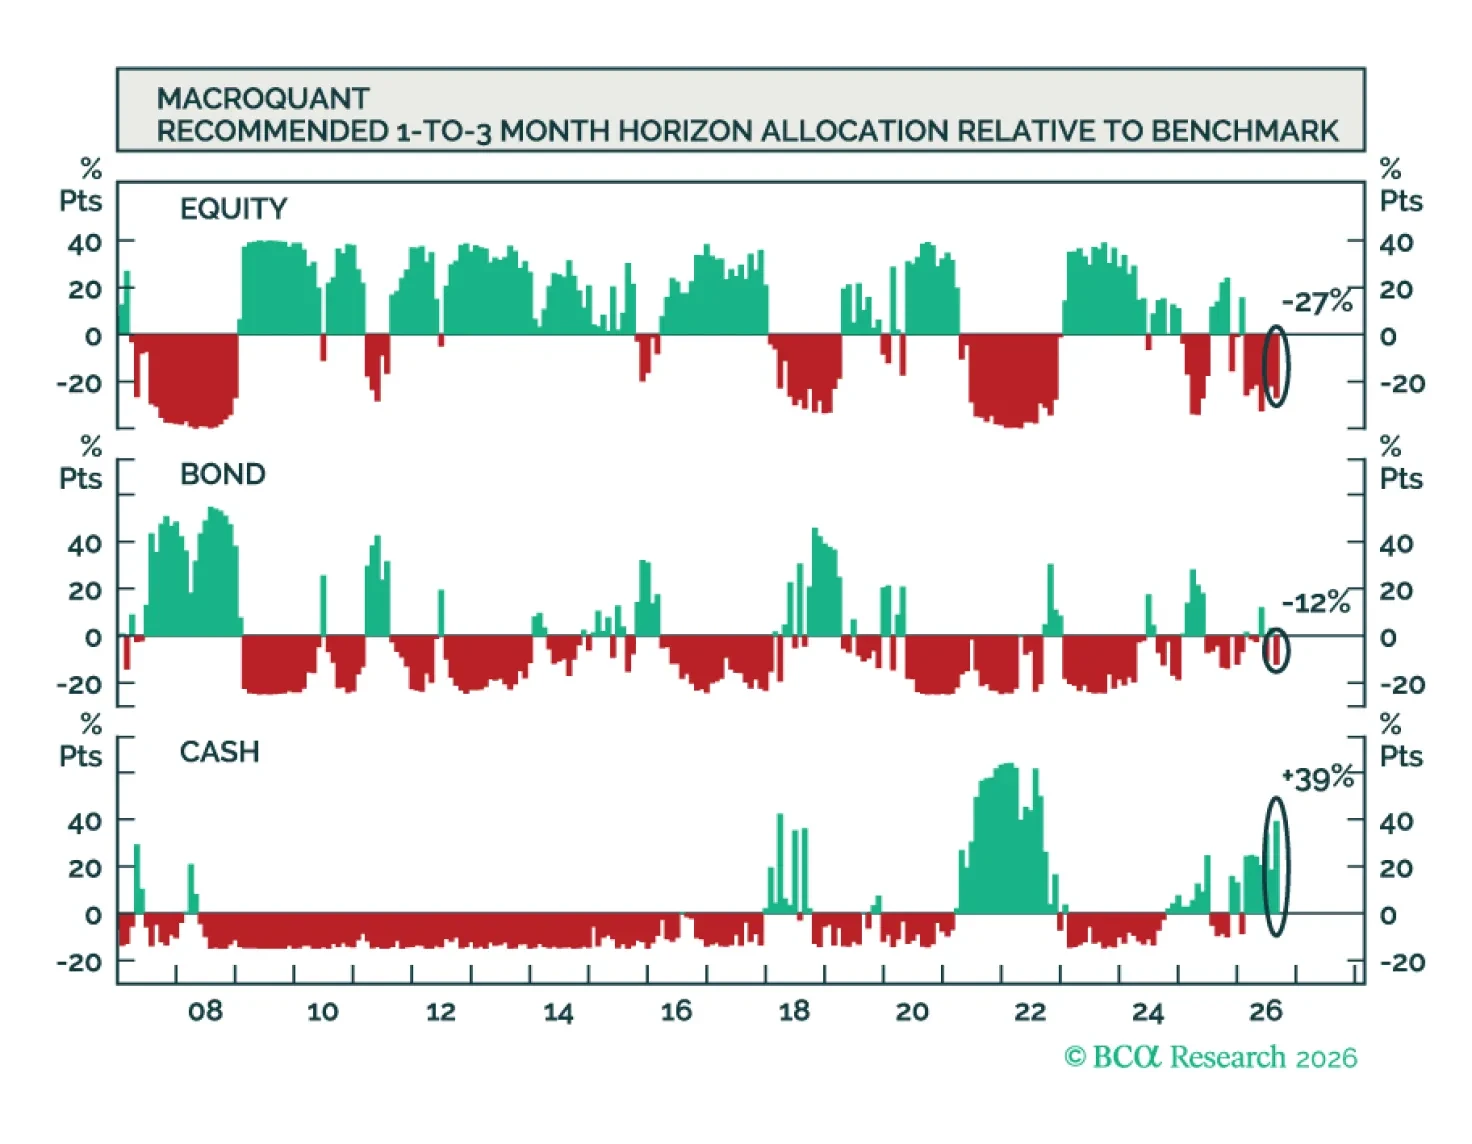
MacroQuantは株式と債券をアンダーウェイトに、現金を大幅にオーバーウェイトにすることを推奨する。MacroQuantのモデルは米ドルに非常に強気で、金と銅にはやや弱気、原油には強気である。