ポリシー
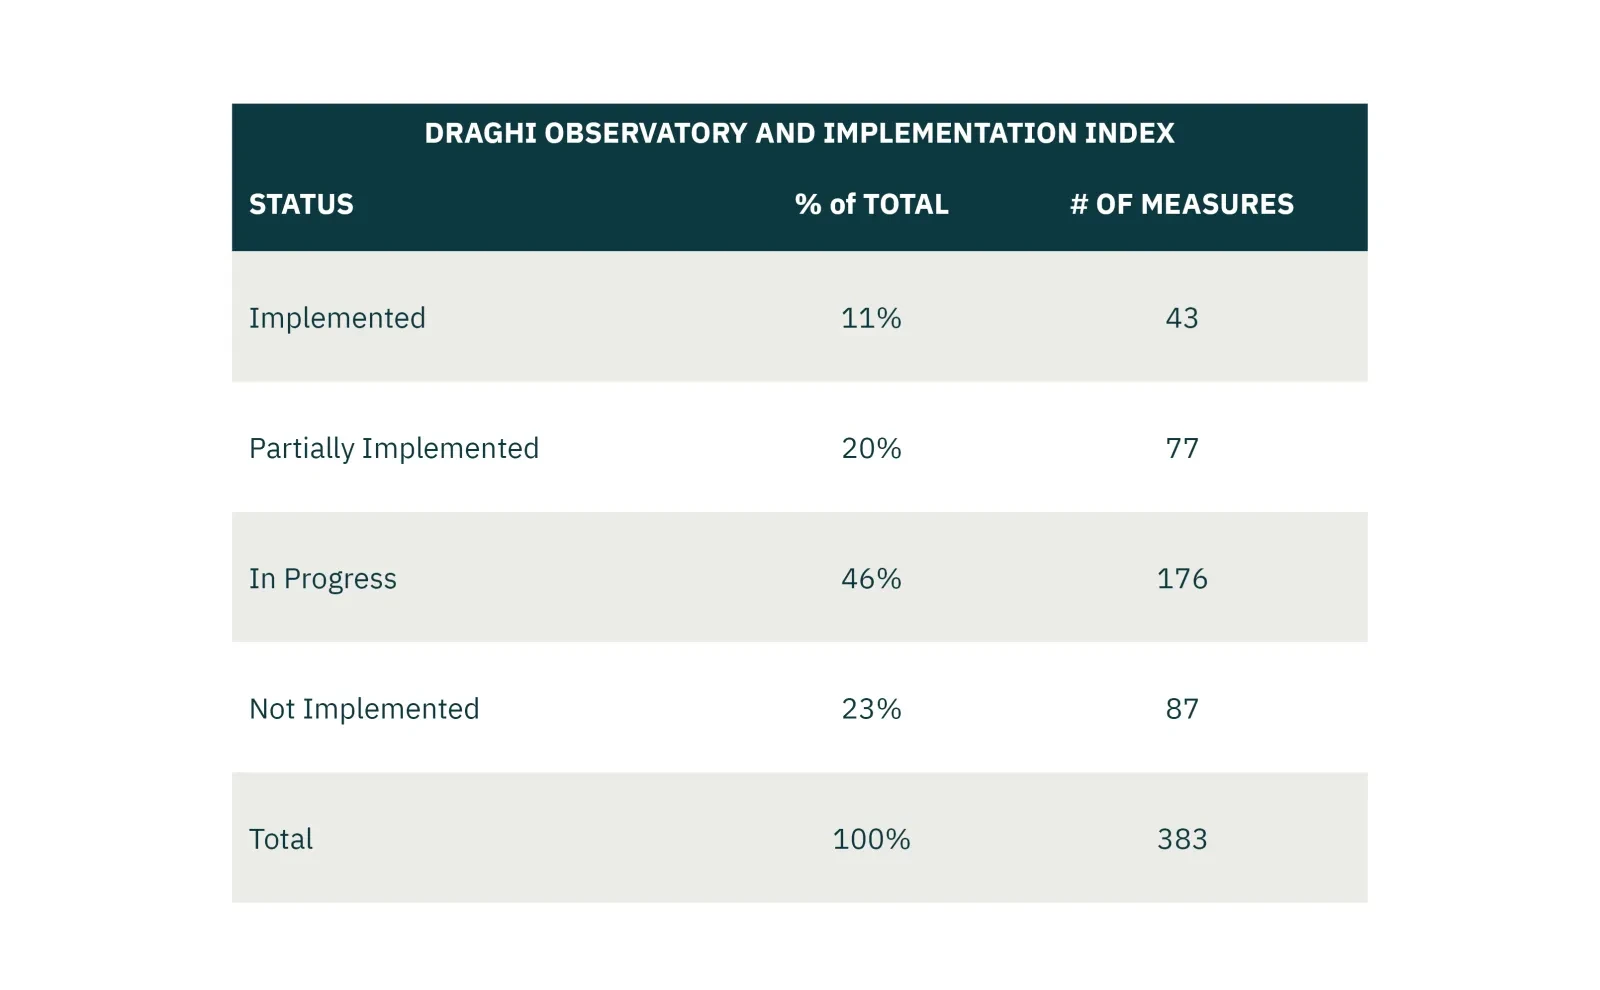
1年が経過した中で、EUはマリオ・ドラギ氏の提言を実行に移し、ヨーロッパの競争力を回復させる取り組みにおいてゆっくりと進展しています。この進捗の遅れは、野心不足というよりも、ヨーロッパ各国の首都からの様々な反発や適切な資金調達の欠如に起因しています。我々の総合的な評価は引き続き前向きであり、EUがドラギ氏の報告書から多くの優先事項を採用していることによるものです。

インドネシアの政策緩和は国内需要を押し上げるが、インフレを助長します。経常収支赤字は拡大し、ルピアは下落するでしょう。ルピアをショートで維持し、インドネシア株、国内債券、ソブリン信用をそれぞれの新興市場ポートフォリオでアンダーウェイトにしてください。
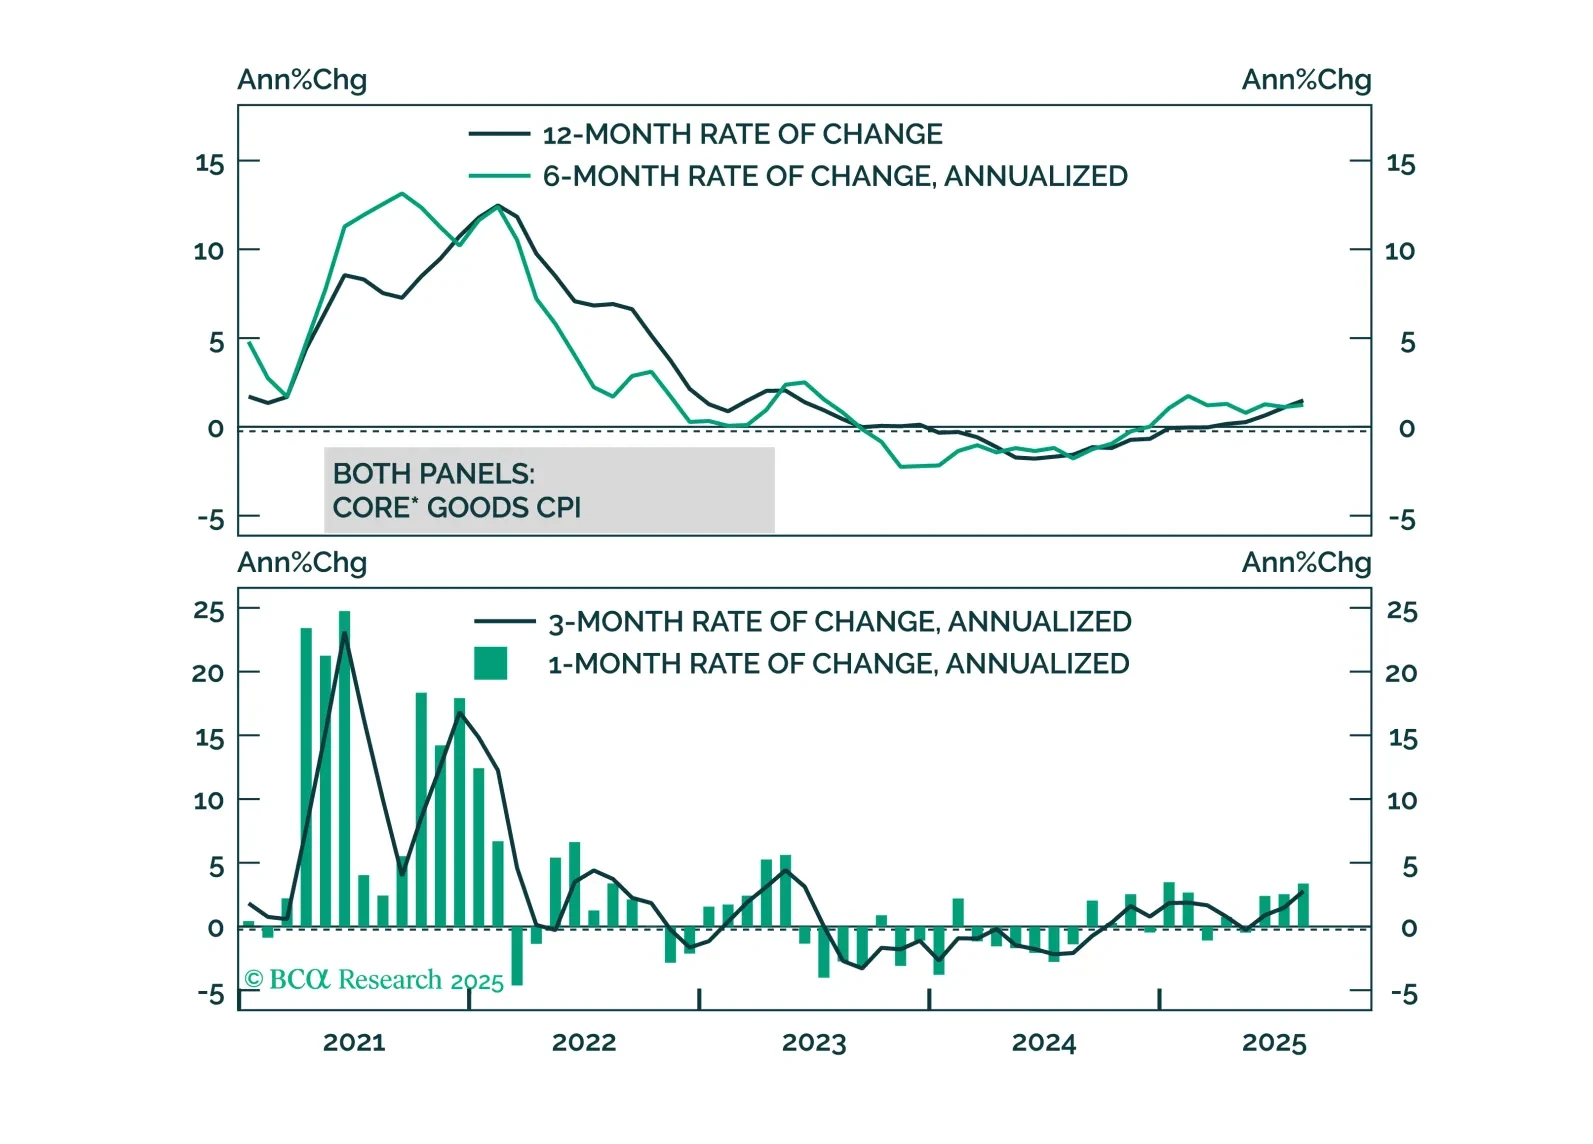
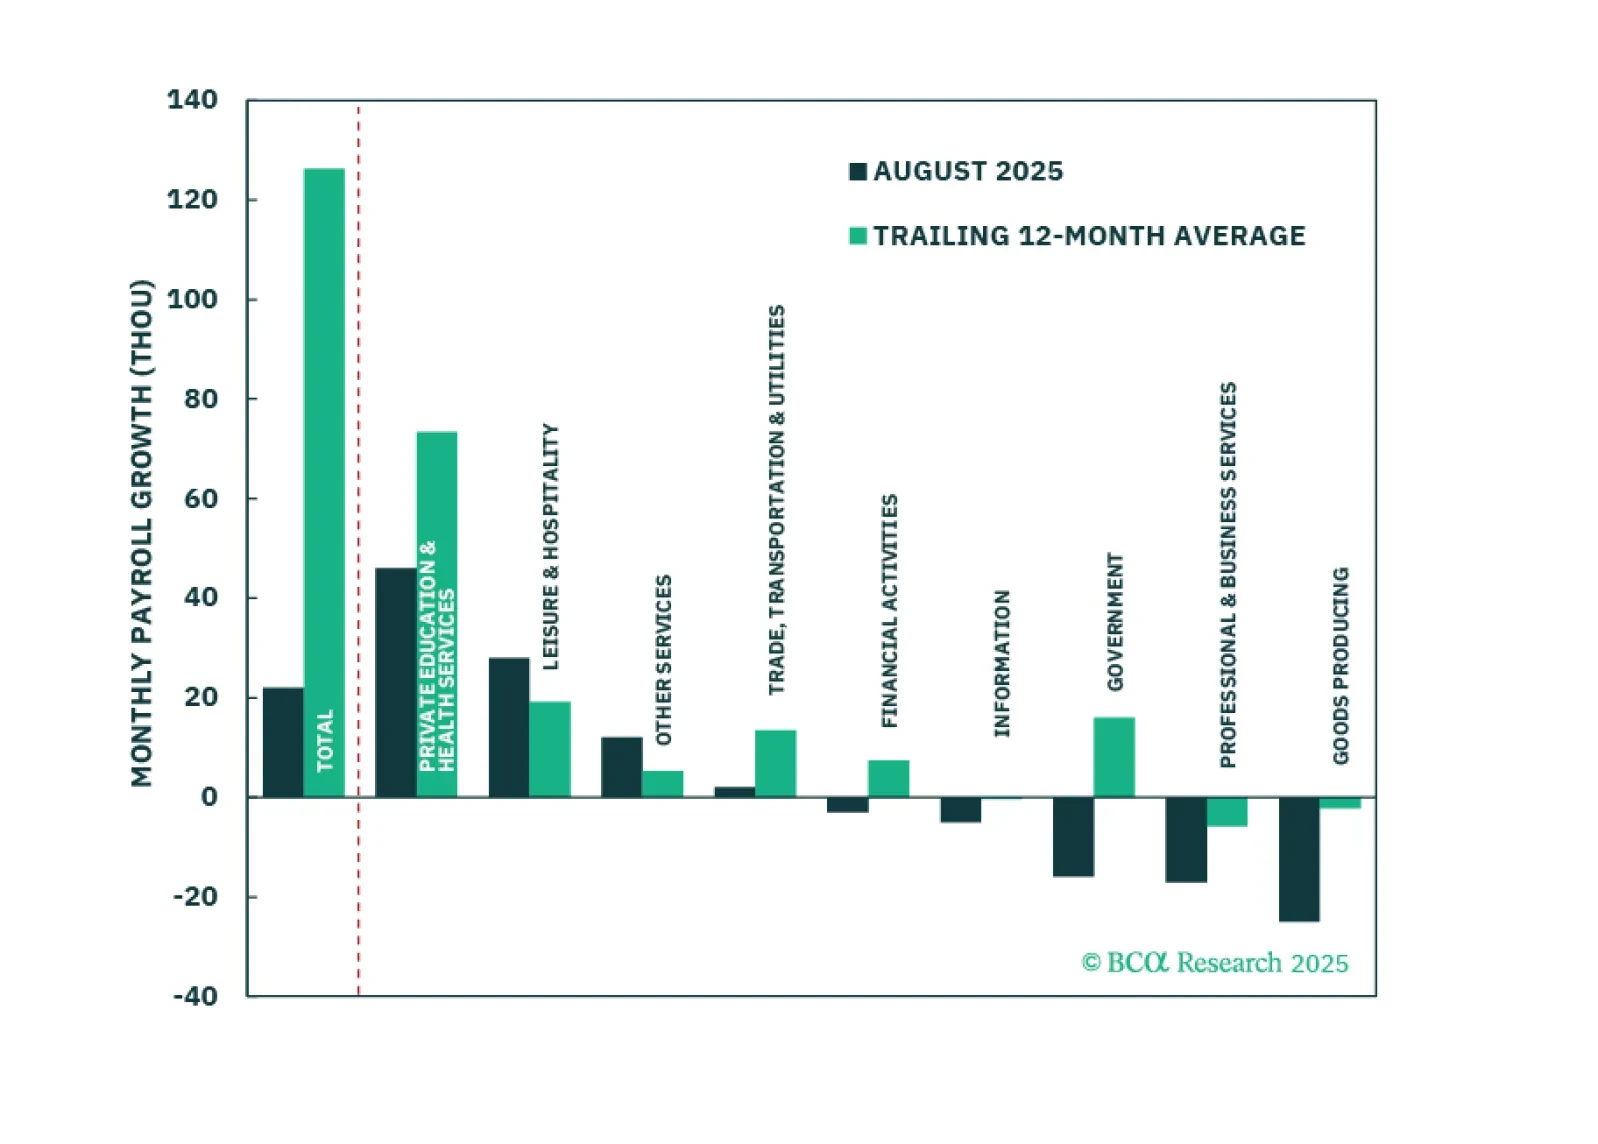
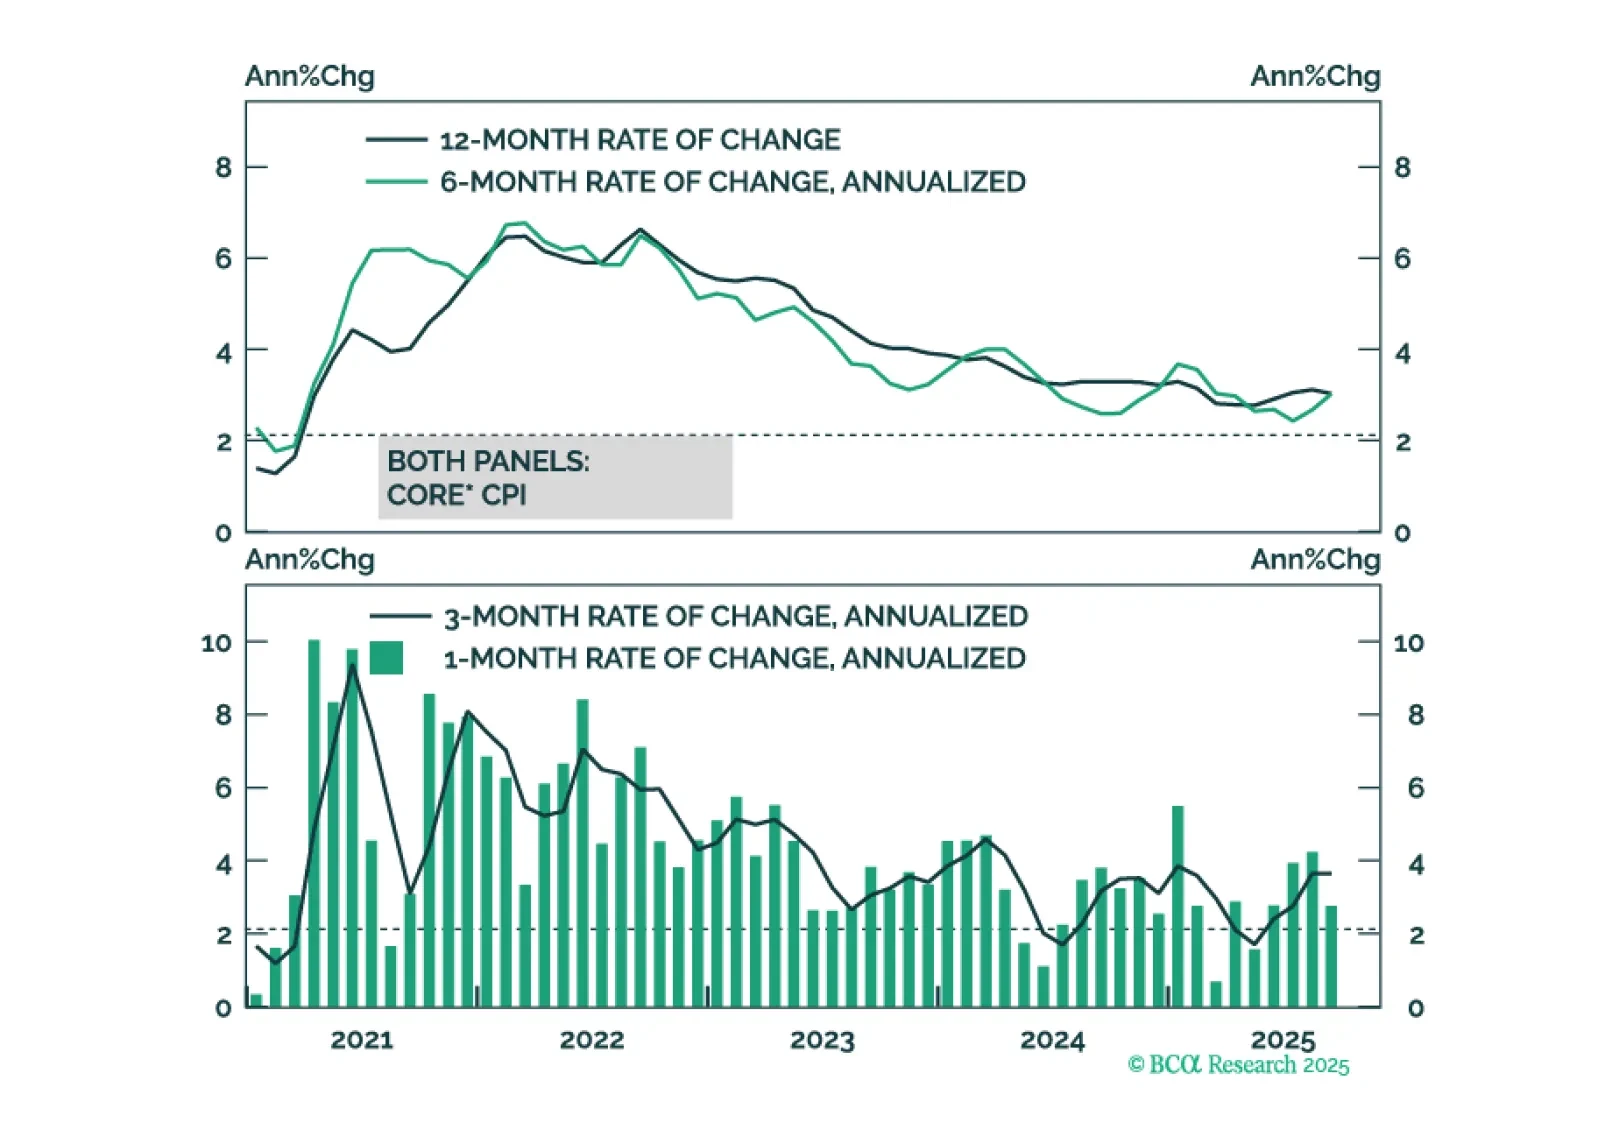
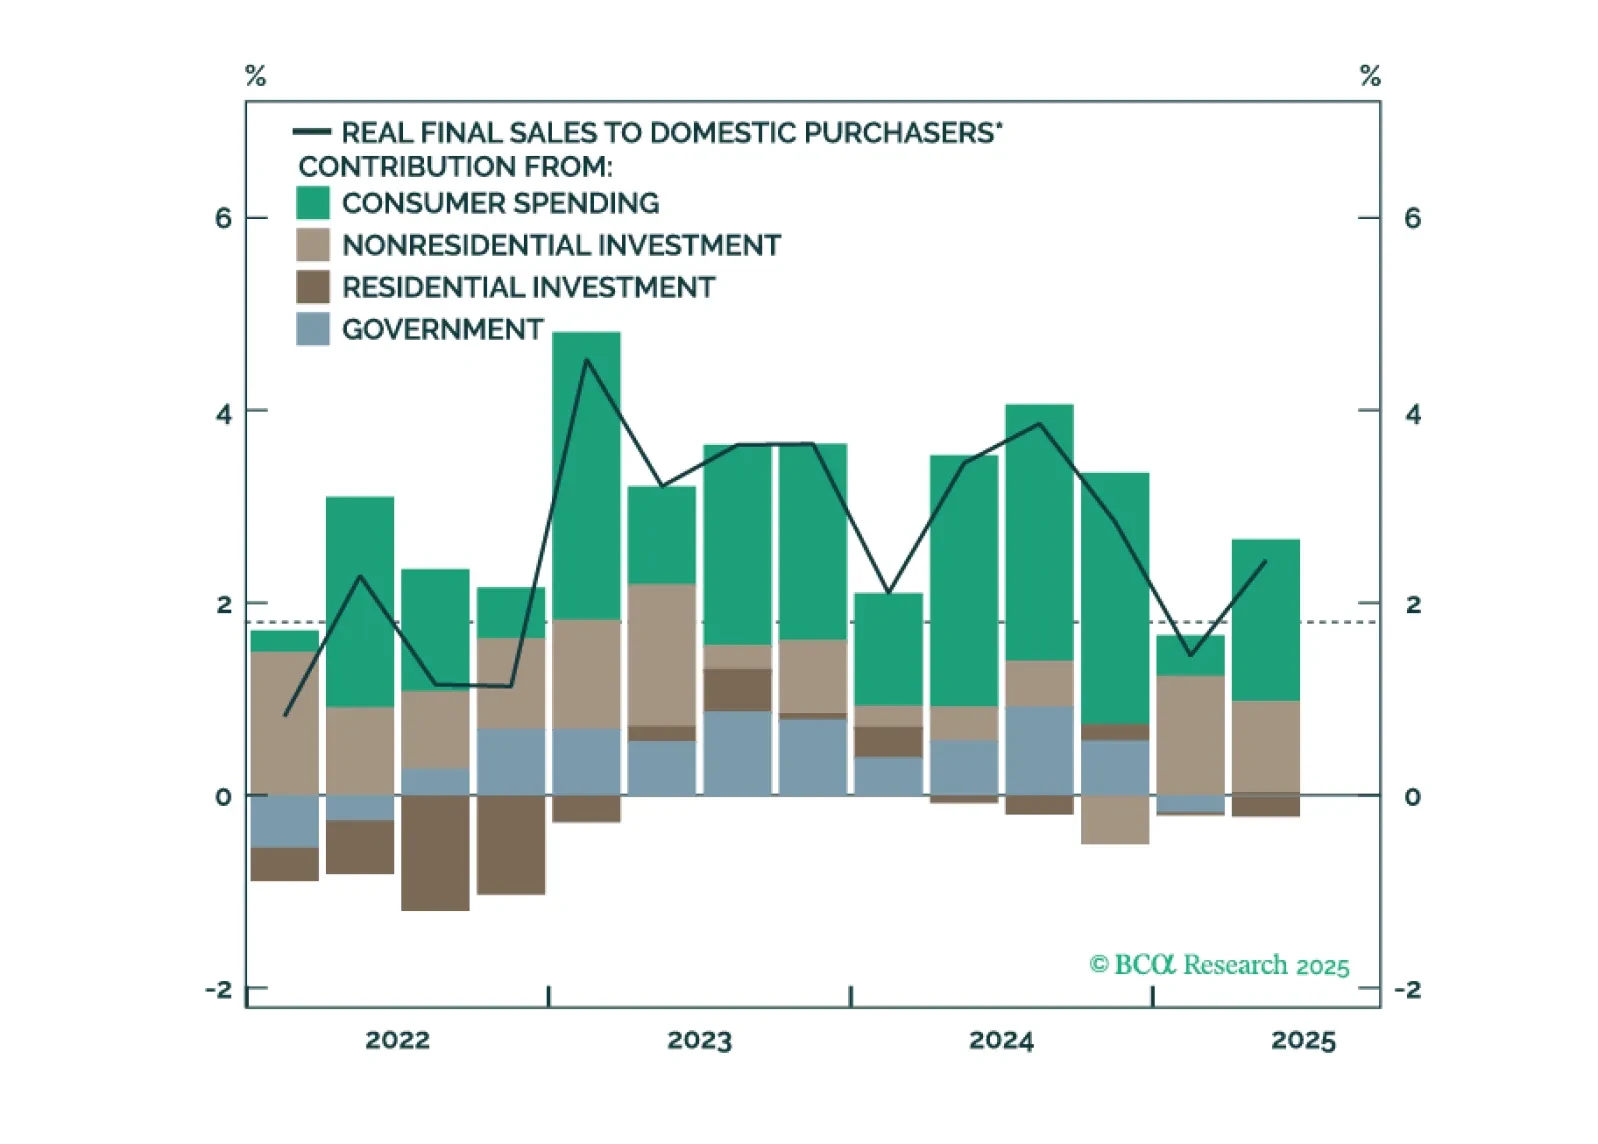
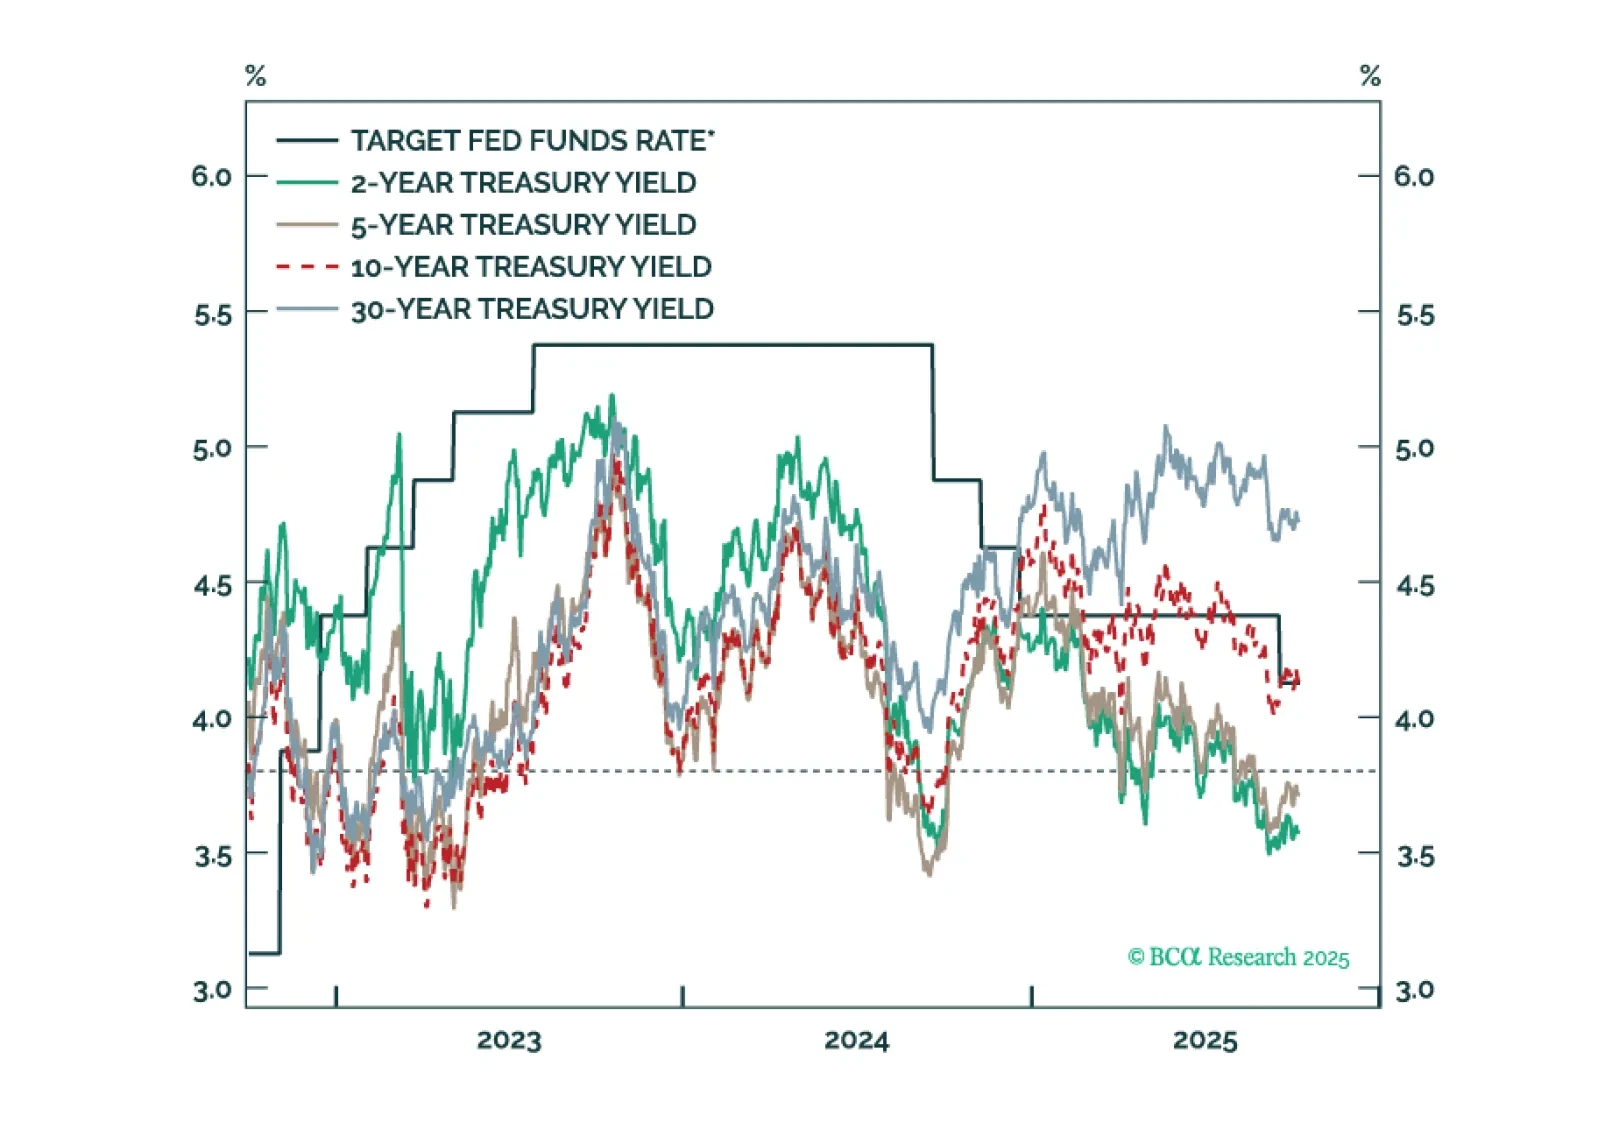
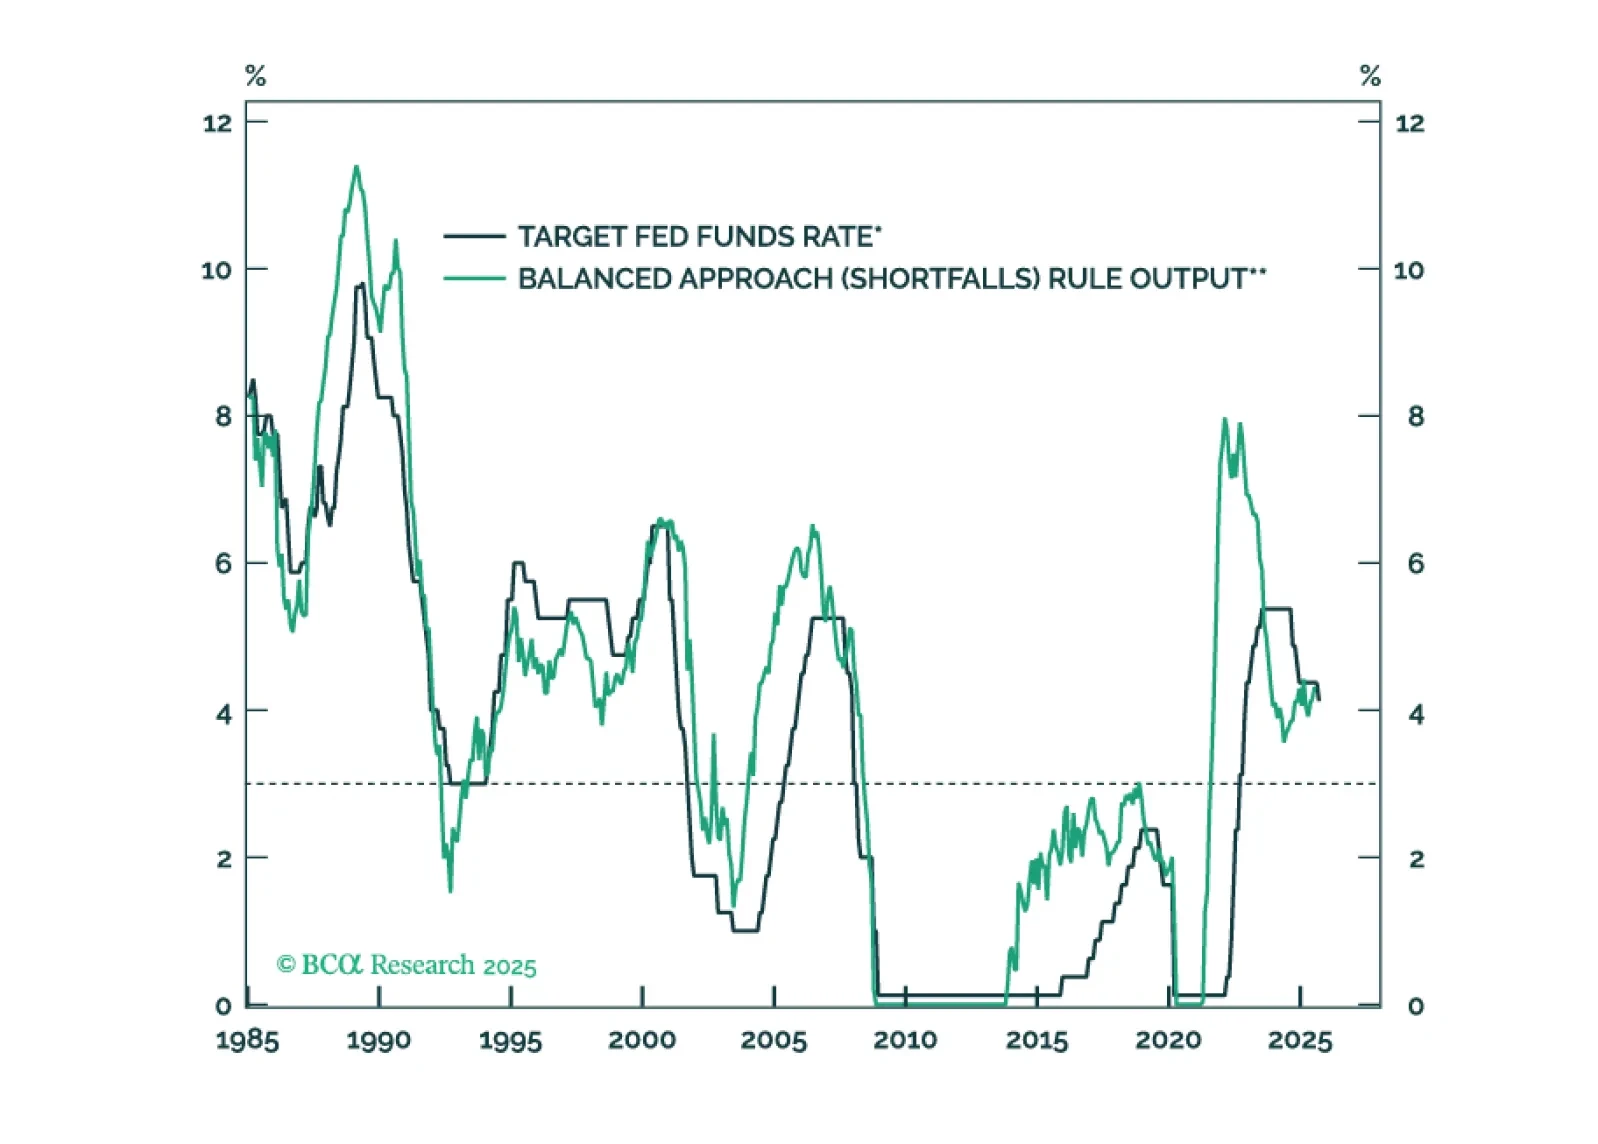
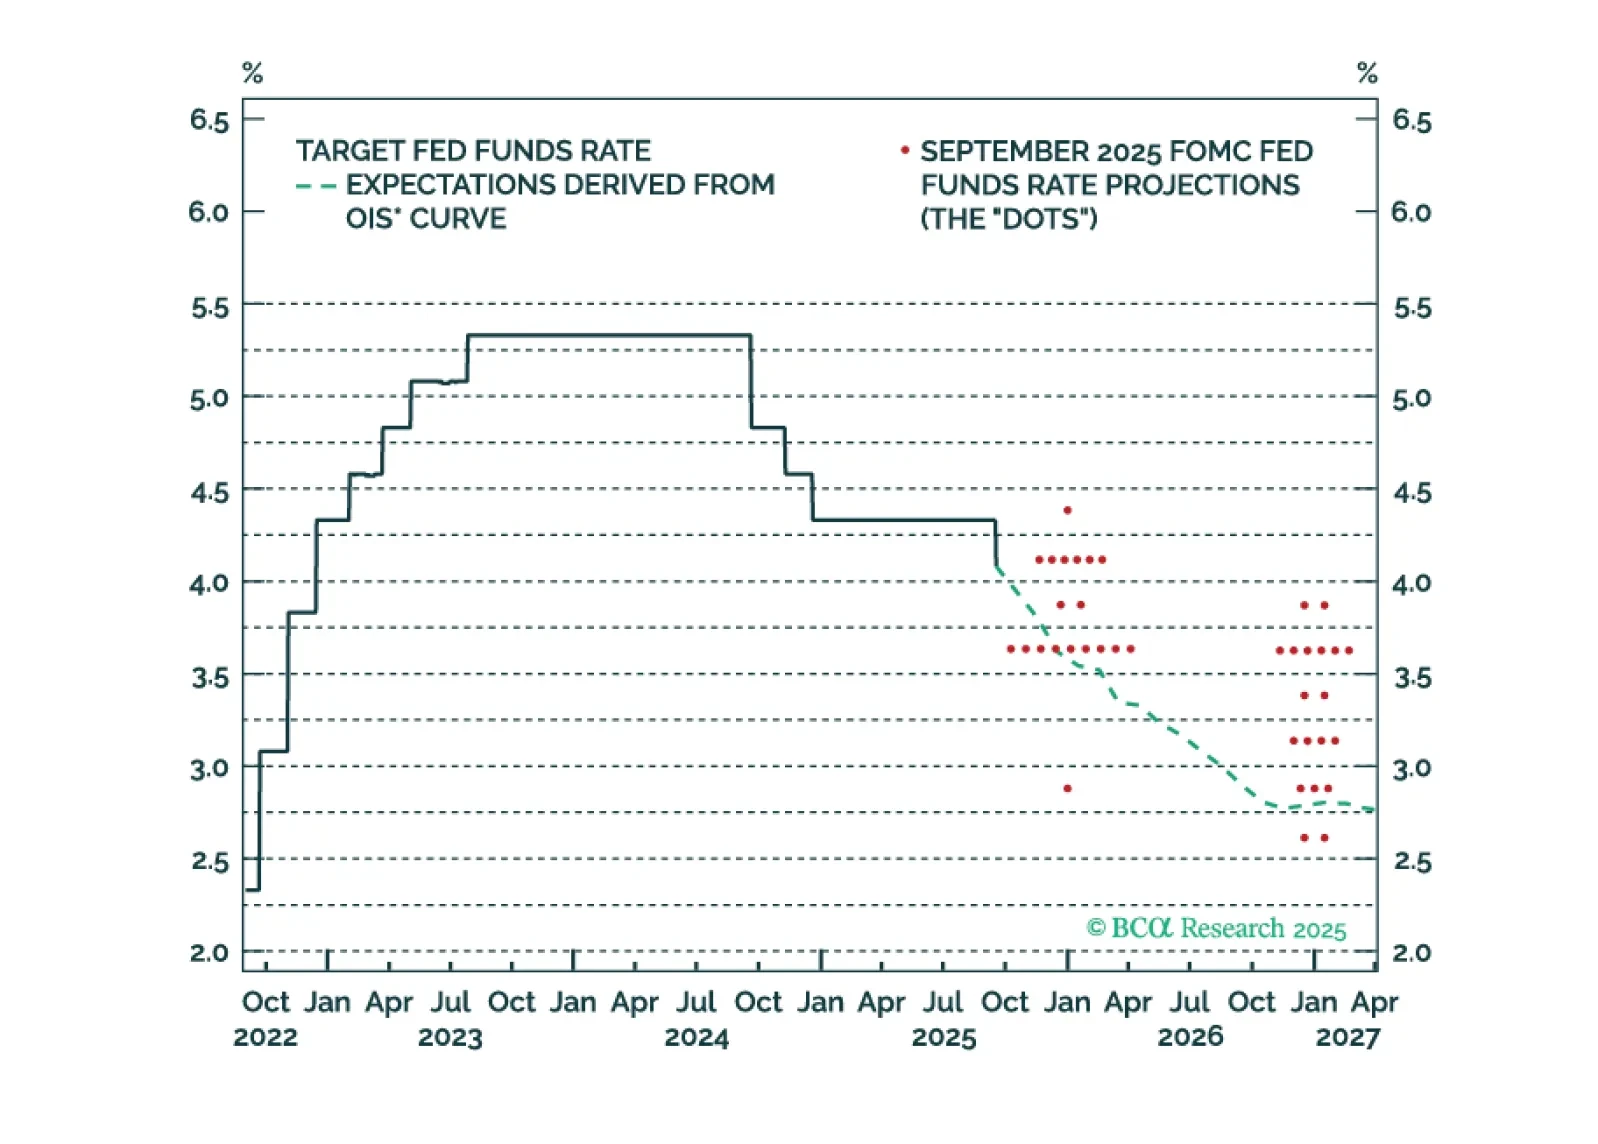
米国の高いインフレ率は国内のインフレ圧力ではなく関税によって引き起こされています。これはFRBの緩和政策と米国債イールドカーブのブル・スティープニングを支持するものです。
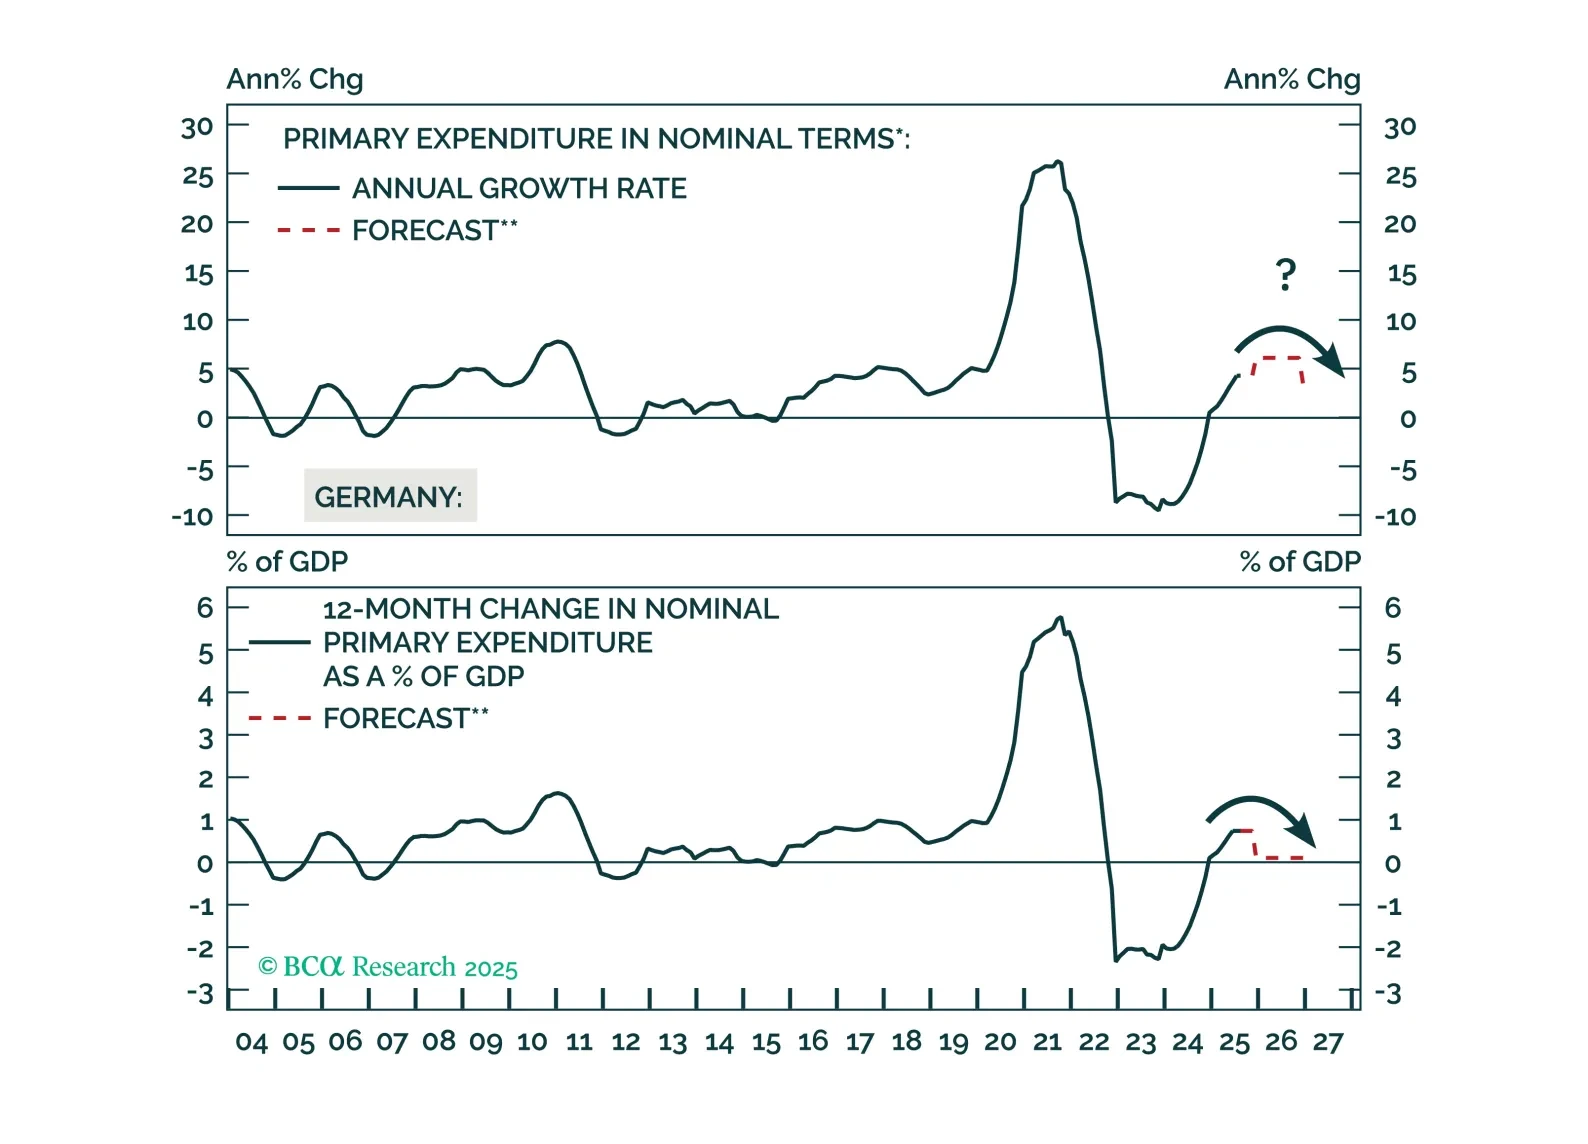
コア・ヨーロッパの産業セクターは、米国の関税と強いユーロの影響で今後数ヶ月間に後退するでしょう。投資家は、中央ヨーロッパの債券をロングポジションにすることで、差し迫ったデフレショックを活用できます。ただし、ユーロに対する通貨リスクをヘッジする必要があります。