ポリシー
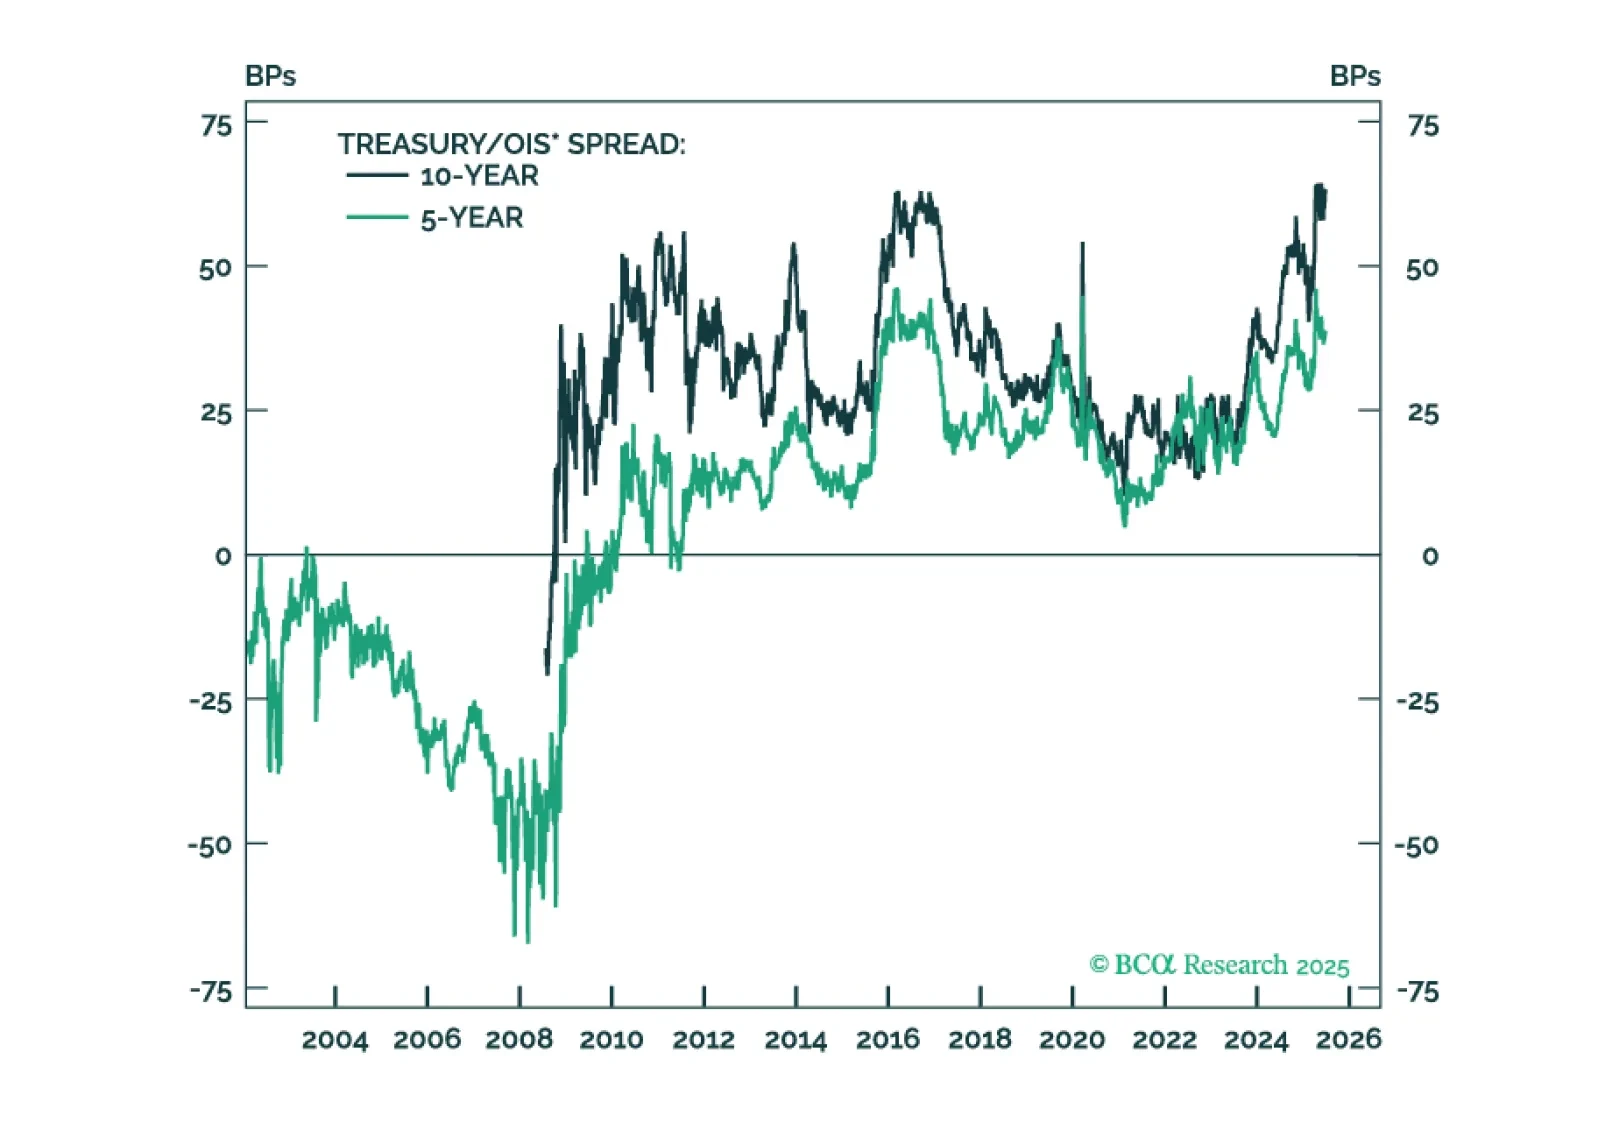
過去1年間で財務省証券とOISスプレッドが財務省証券利回りに顕著な上昇圧力をかけてきましたが、現在ではスプレッドを動かしている要因がより好転しています。
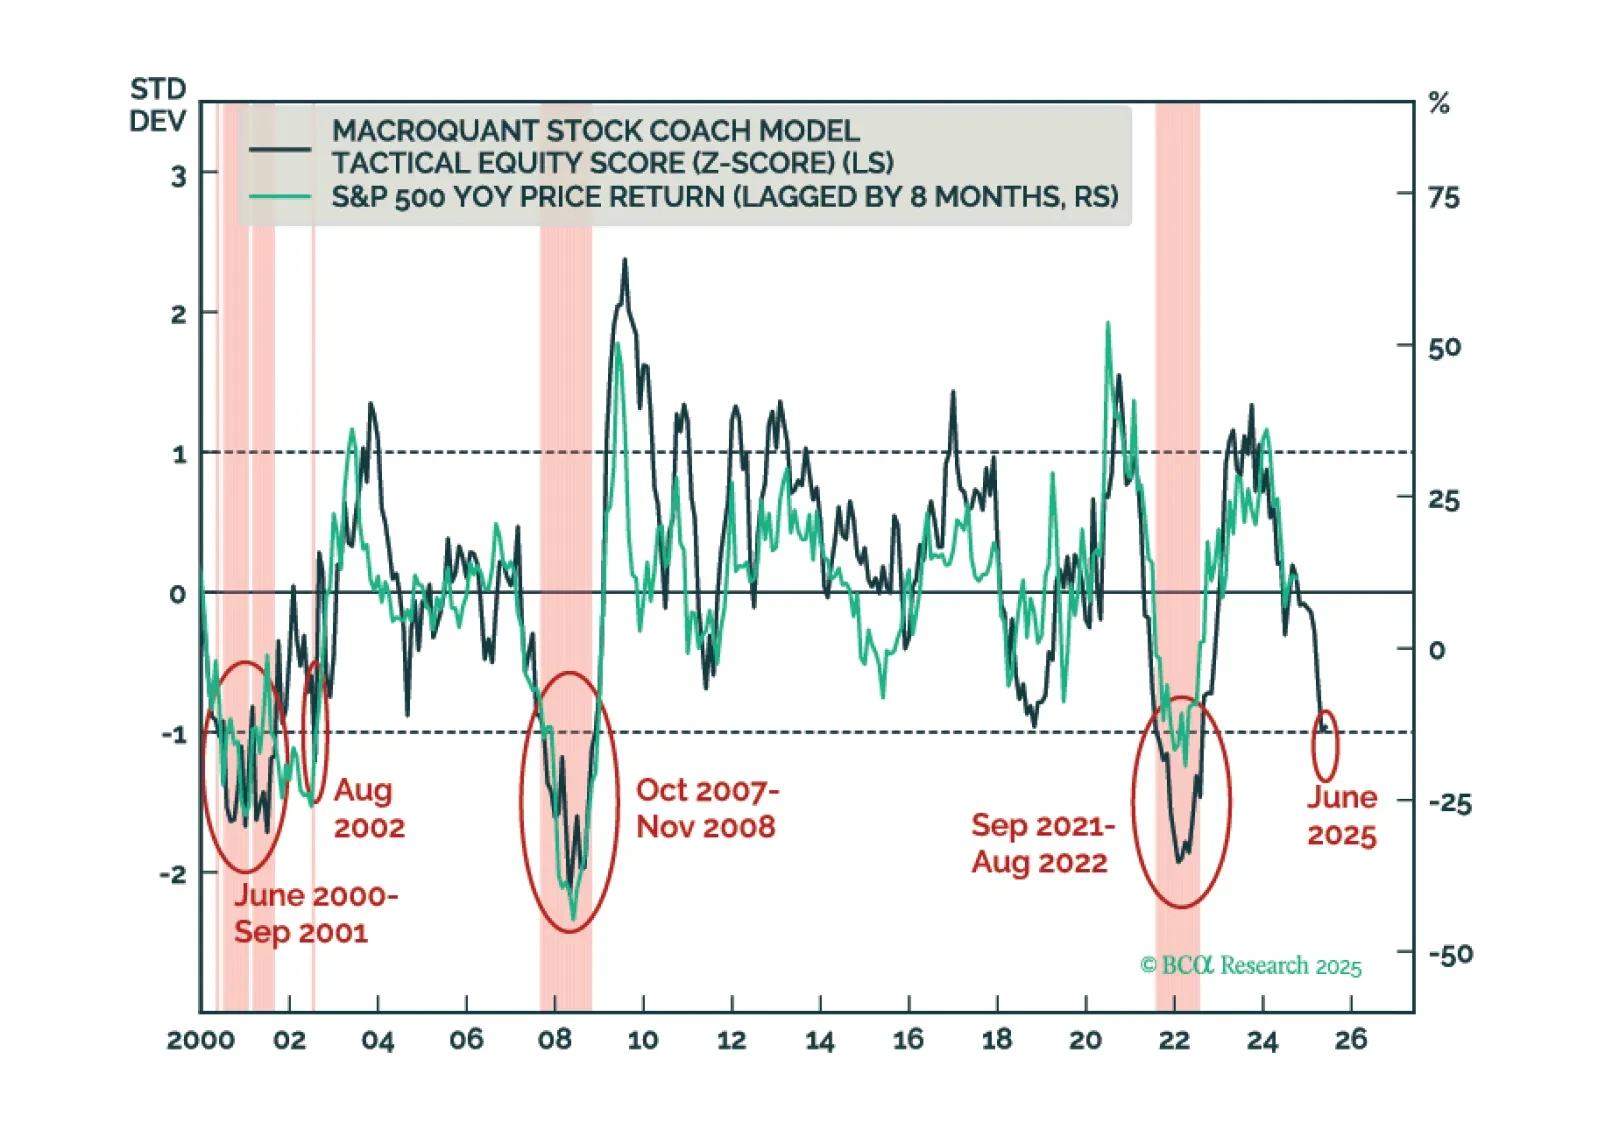
投資家はポートフォリオにおいて株式を控えめにアンダーウェイトにし、不況の具体的な兆しが見え次第、より積極的にディフェンシブな姿勢に転じるべきです。私たちはこれが数ヶ月以内に起こると考えています。
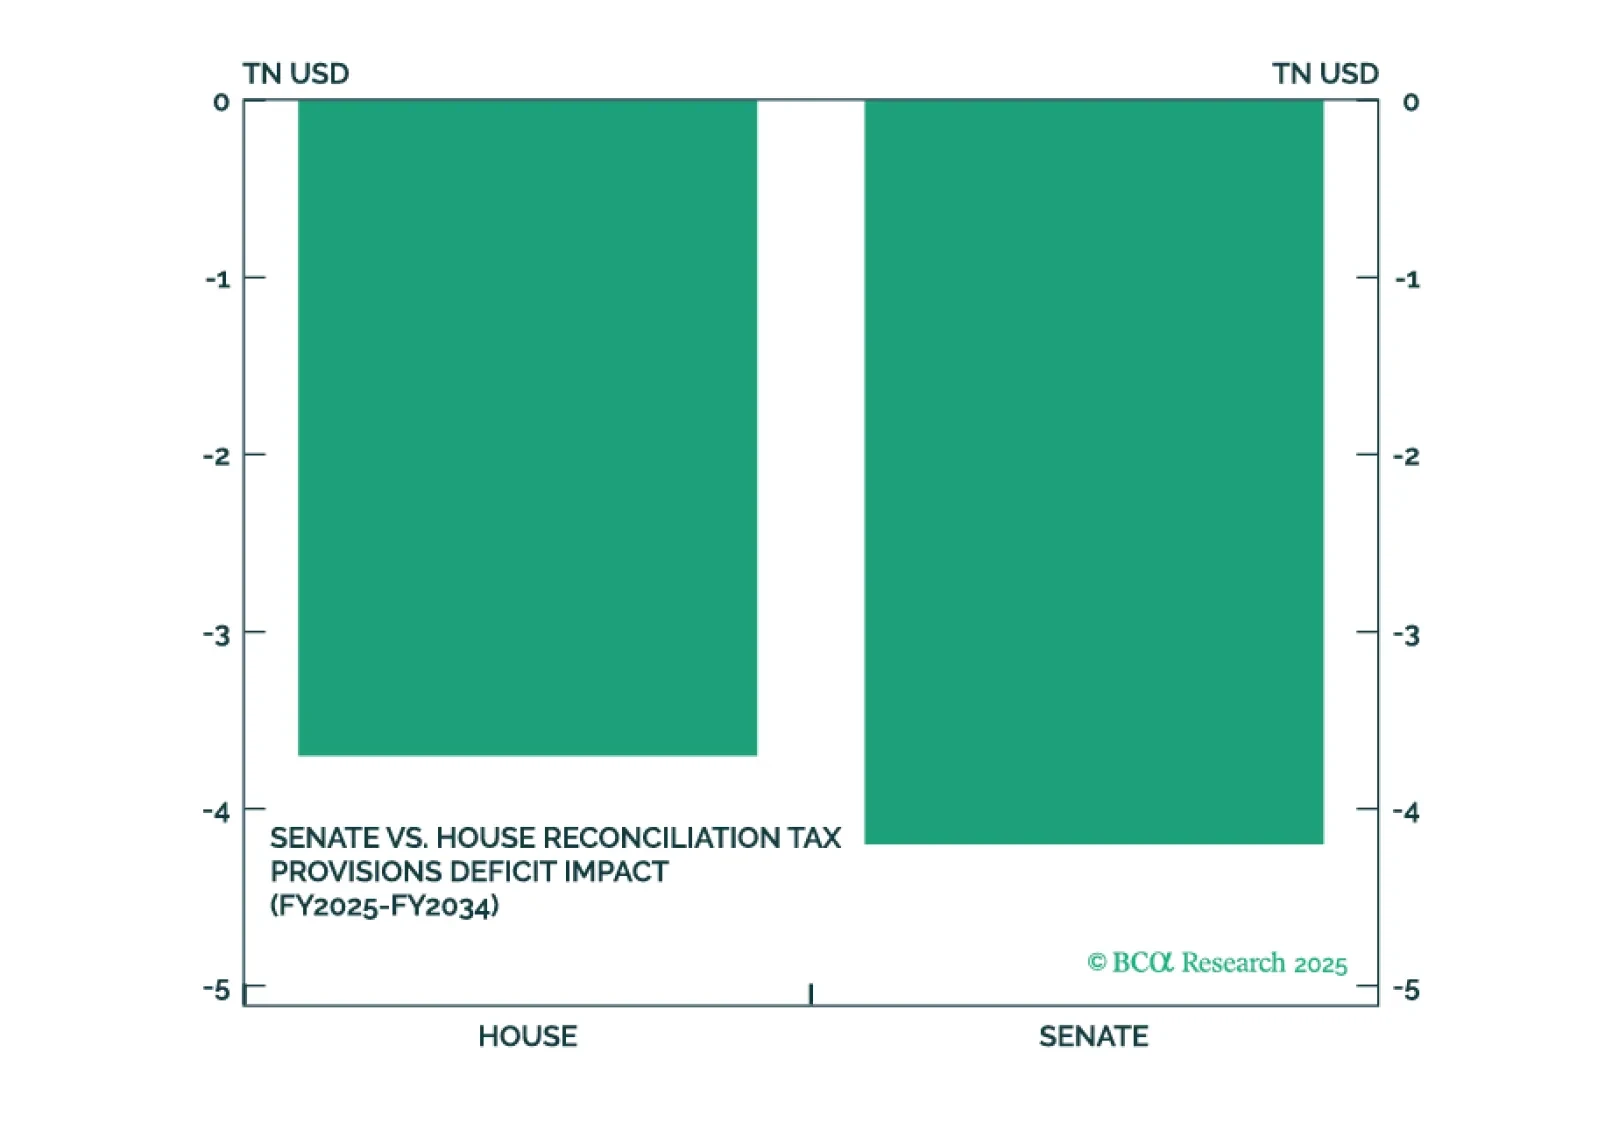
トランプ大統領の素晴らしい法案は可決されるものの、短期的なハードルがあり、政府の財政を緊縮することはありません。それは、新たな関税実施と相まって、債券市場と株式市場の両方に短期的なリスクをもたらします。イラン危機は収束し、トランプは彼の2期目を脱線させる可能性のあった大規模な石油ショックを回避しました。
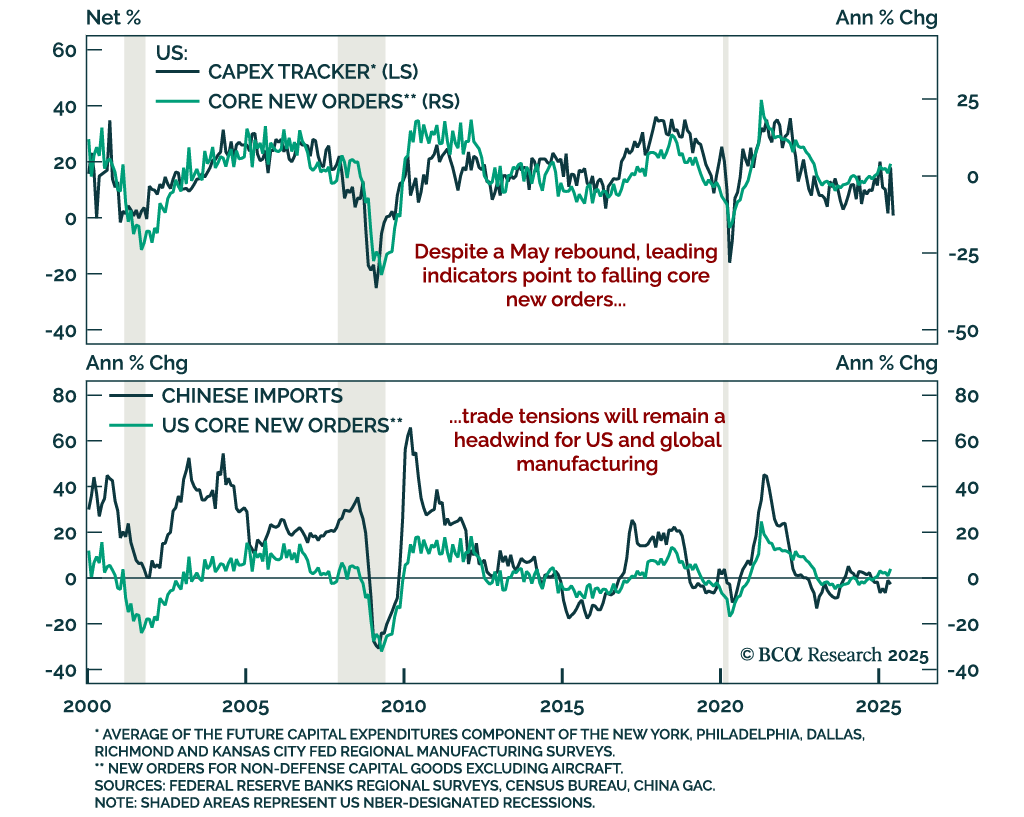
米国コア受注は拡大を示唆せず 米国コア受注は拡大を示唆せず 米国の資本財受注のヘッドラインの強さは続かない可能性が高く、防御的な姿勢とスティープナーへの優先が強調されます。 5月のコア資本財(非防衛・航空機を除く)の新規受注は前月比1.7%増加し、4月の1.5%減少後の予想を上回りました。出荷も0.5%増加しました。広範な耐久財受注は航空機受注の変動により16.4%急増しました。…
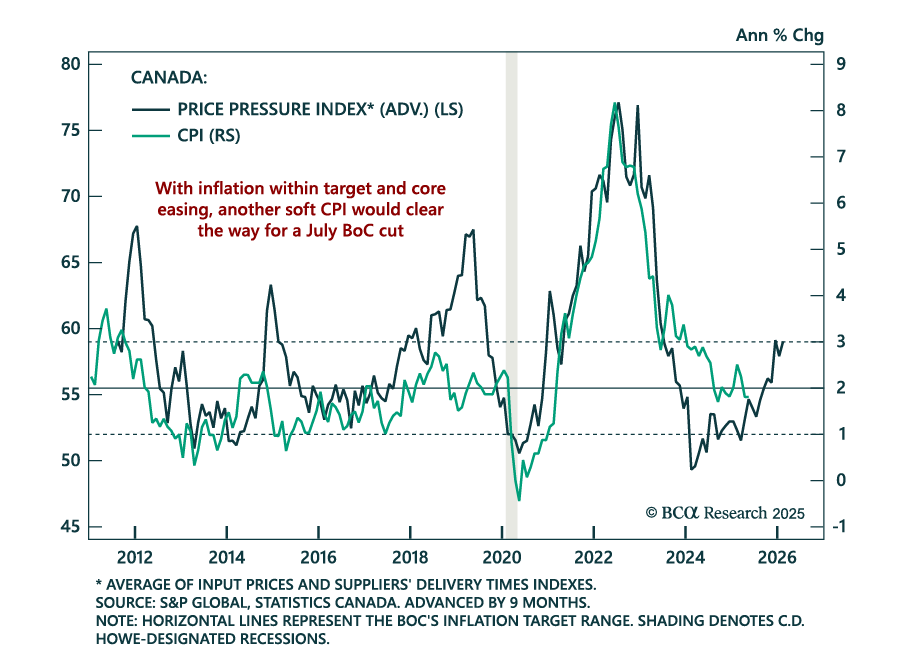
Contained Canadian inflation and soft macro conditions support our overweight on Canadian government bonds. May CPI was in line with expectations, with headline inflation holding at 1.7% y/y and core measures slowing to 3.0%, the upper bound of the BoC’s…
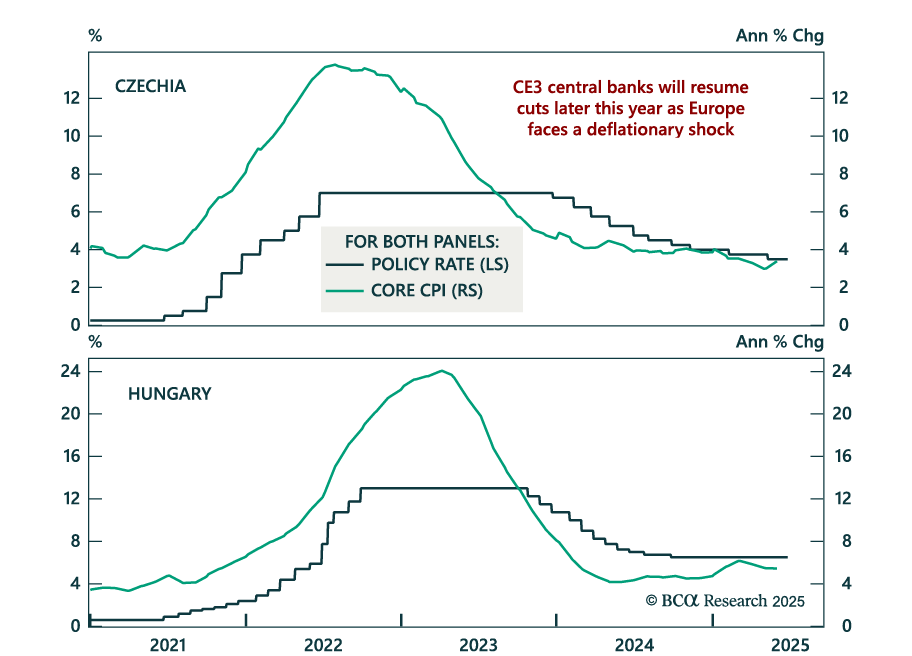
デフレ圧力と欧州コア経済の低成長は、利下げが近づく中でCE3国債のロングポジションを支援. チェコおよびハンガリー中央銀行は今週、それぞれ金利を3.5%と6.5%で据え置きました。これはポーランドが先週、金利を5.25%で据え置いた決定を追従する形です。インフレリスクを警告しながらも、欧州全体はデフレ圧力が拡大している状況に直面しています。…
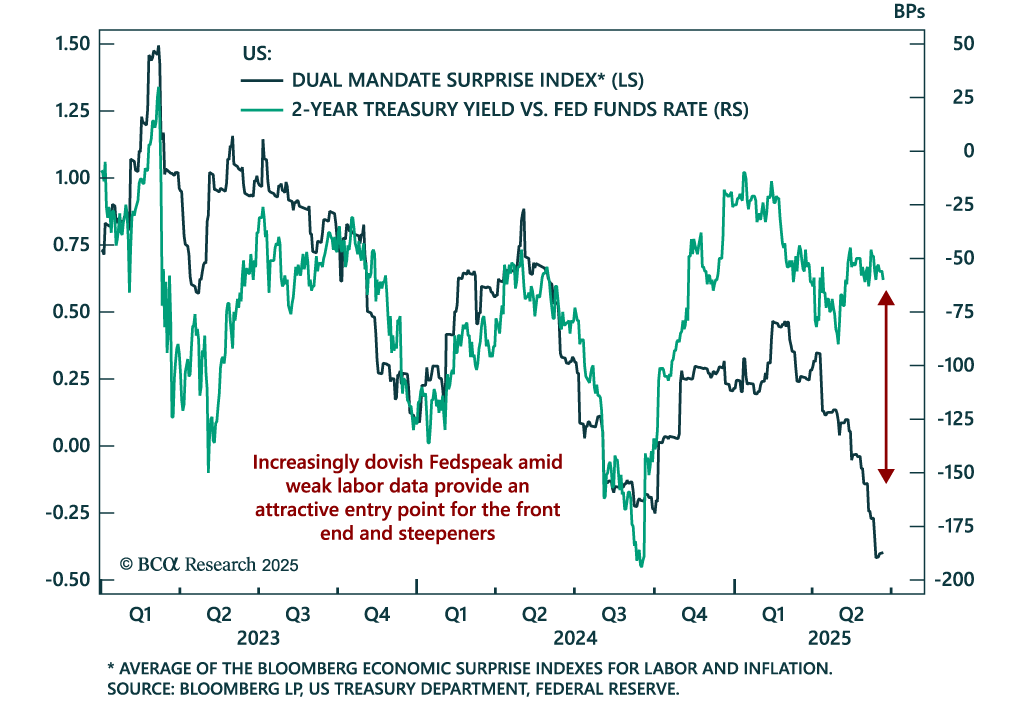
FRB理事の見解変更が7月利下げリスクを高める可能性、しかし労働市場に注目 FRB理事の見解変更が7月利下げリスクを高める可能性、しかし労働市場に注目…
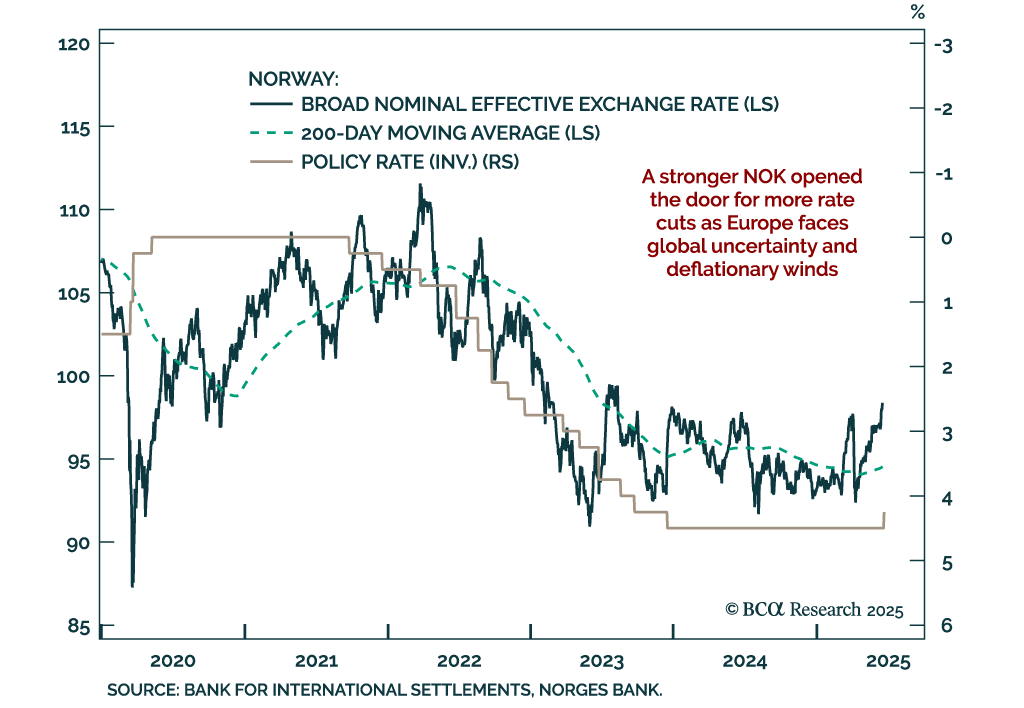
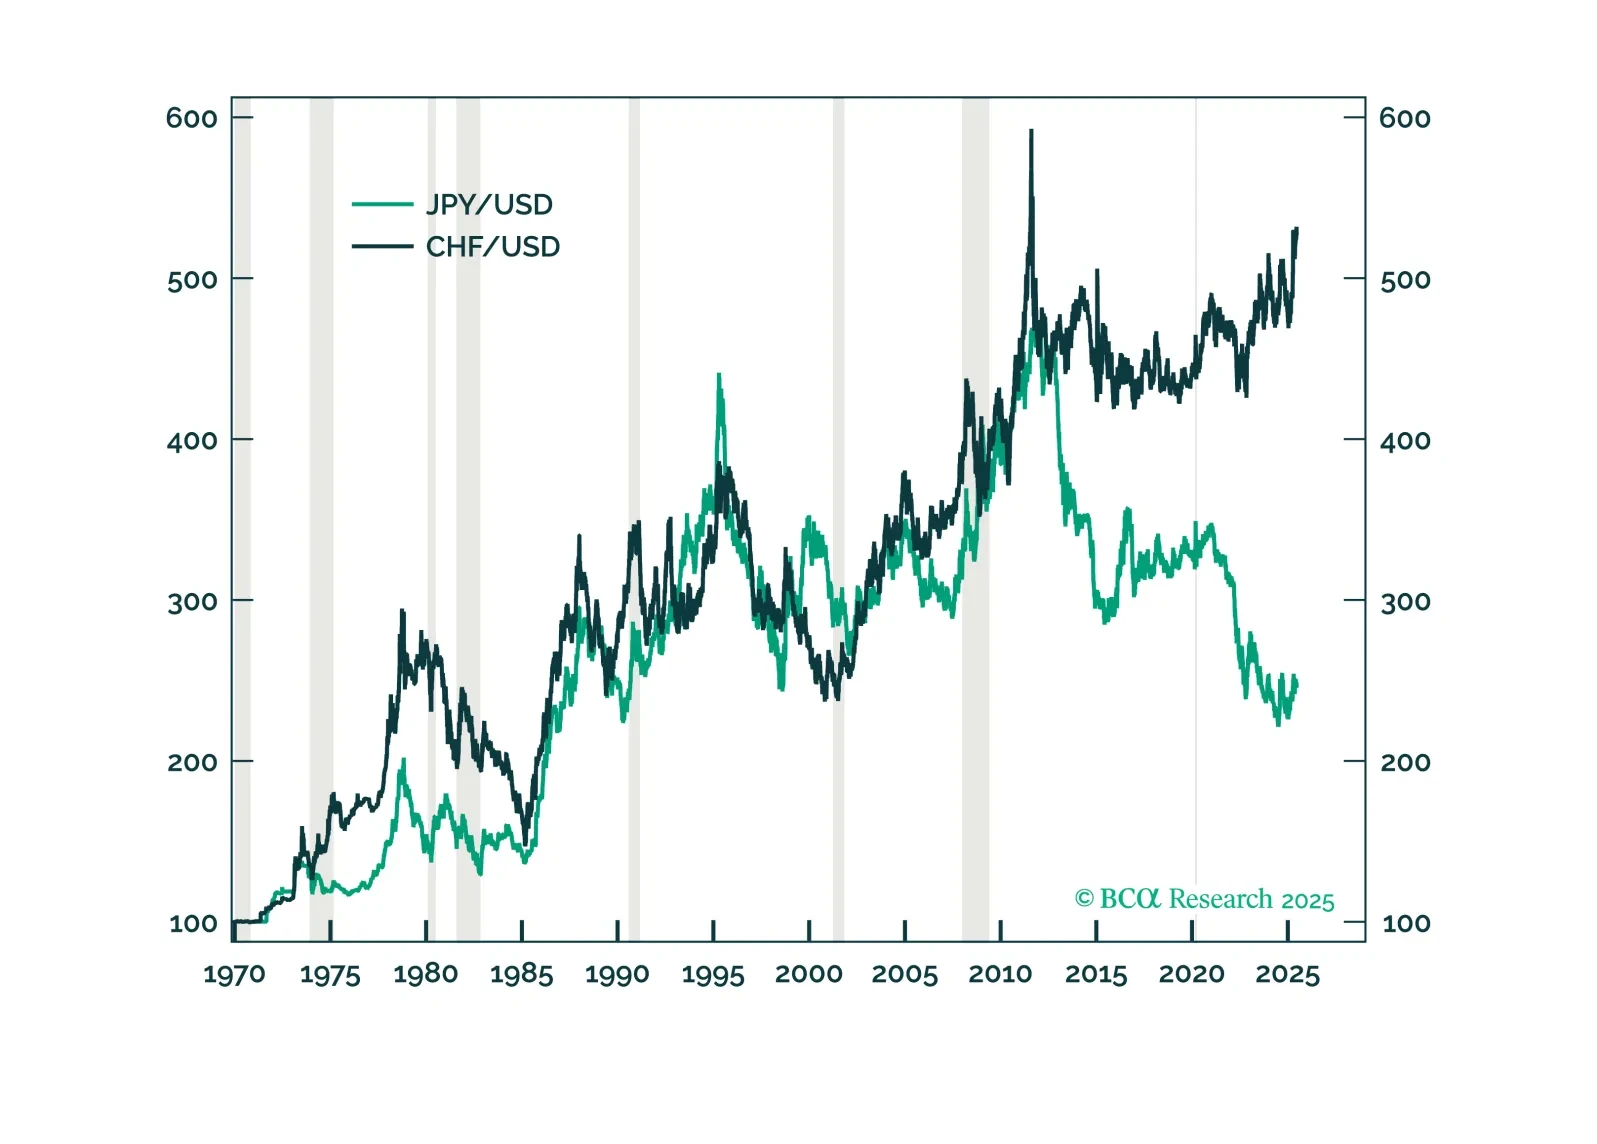
NOK NOK、そこにいるのは誰?利下げ NOK NOK、そこにいるのは誰?利下げ ノルウェークローネの上昇により、さらなる利下げの余地が生まれ、ノルウェー政府債券がより魅力的になっています。 私たちの今週のチャートは、ジェレミー・ペロソ、欧州ストラテジストによるものです。予想外の25ベーシスポイントの利下げにより、ノルゲス銀行は18ヶ月ぶりに初のハト派への転換を示し、事前のガイダンスを示さないまま6月に利下げを行い、欧州の同行に続き金融緩和をしました。 何が変わったのでしょうか?…
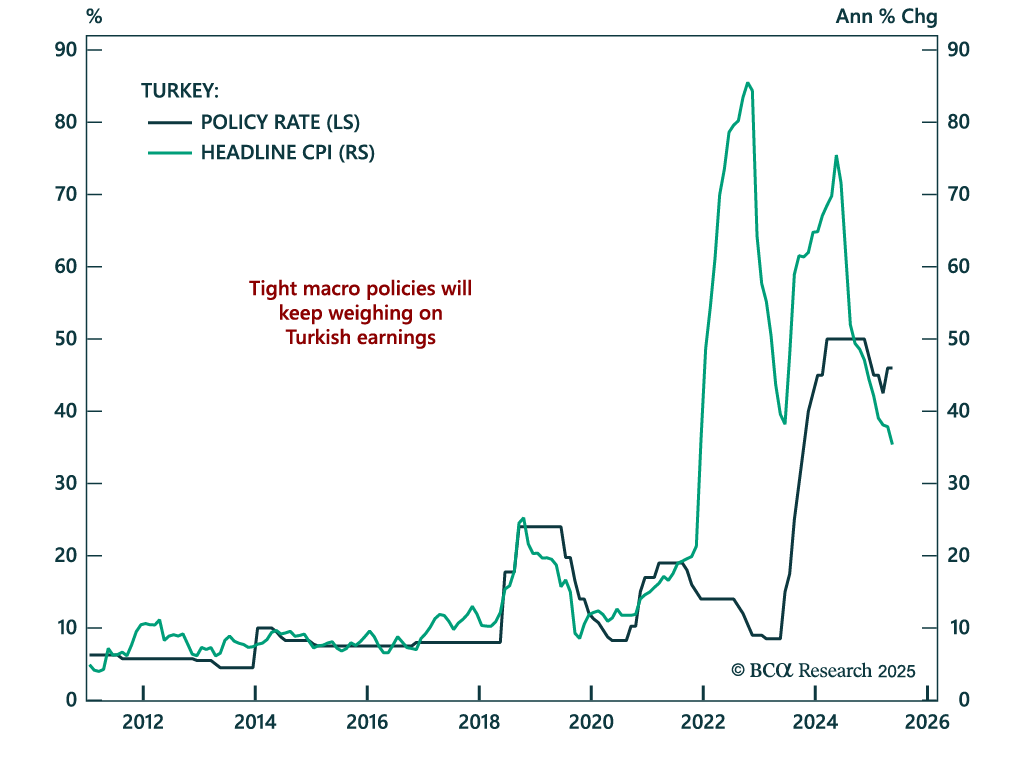
金融引き締め政策はトルコ株式市場に痛みを示唆 金融引き締め政策はトルコ株式市場に痛みを示唆 トルコの引き締めた政策スタンスが成長と収益に影響を与え、トルコ株式に対する弱気の見解を強化します。 中央銀行は金利を46%に据え置き、35%から1桁台までインフレを引き下げる努力と一致する形でタカ派的な姿勢を維持しました。財政政策も大幅に引き締められており、最近数ヶ月では支出が減速しています。…