ヘッジファンド
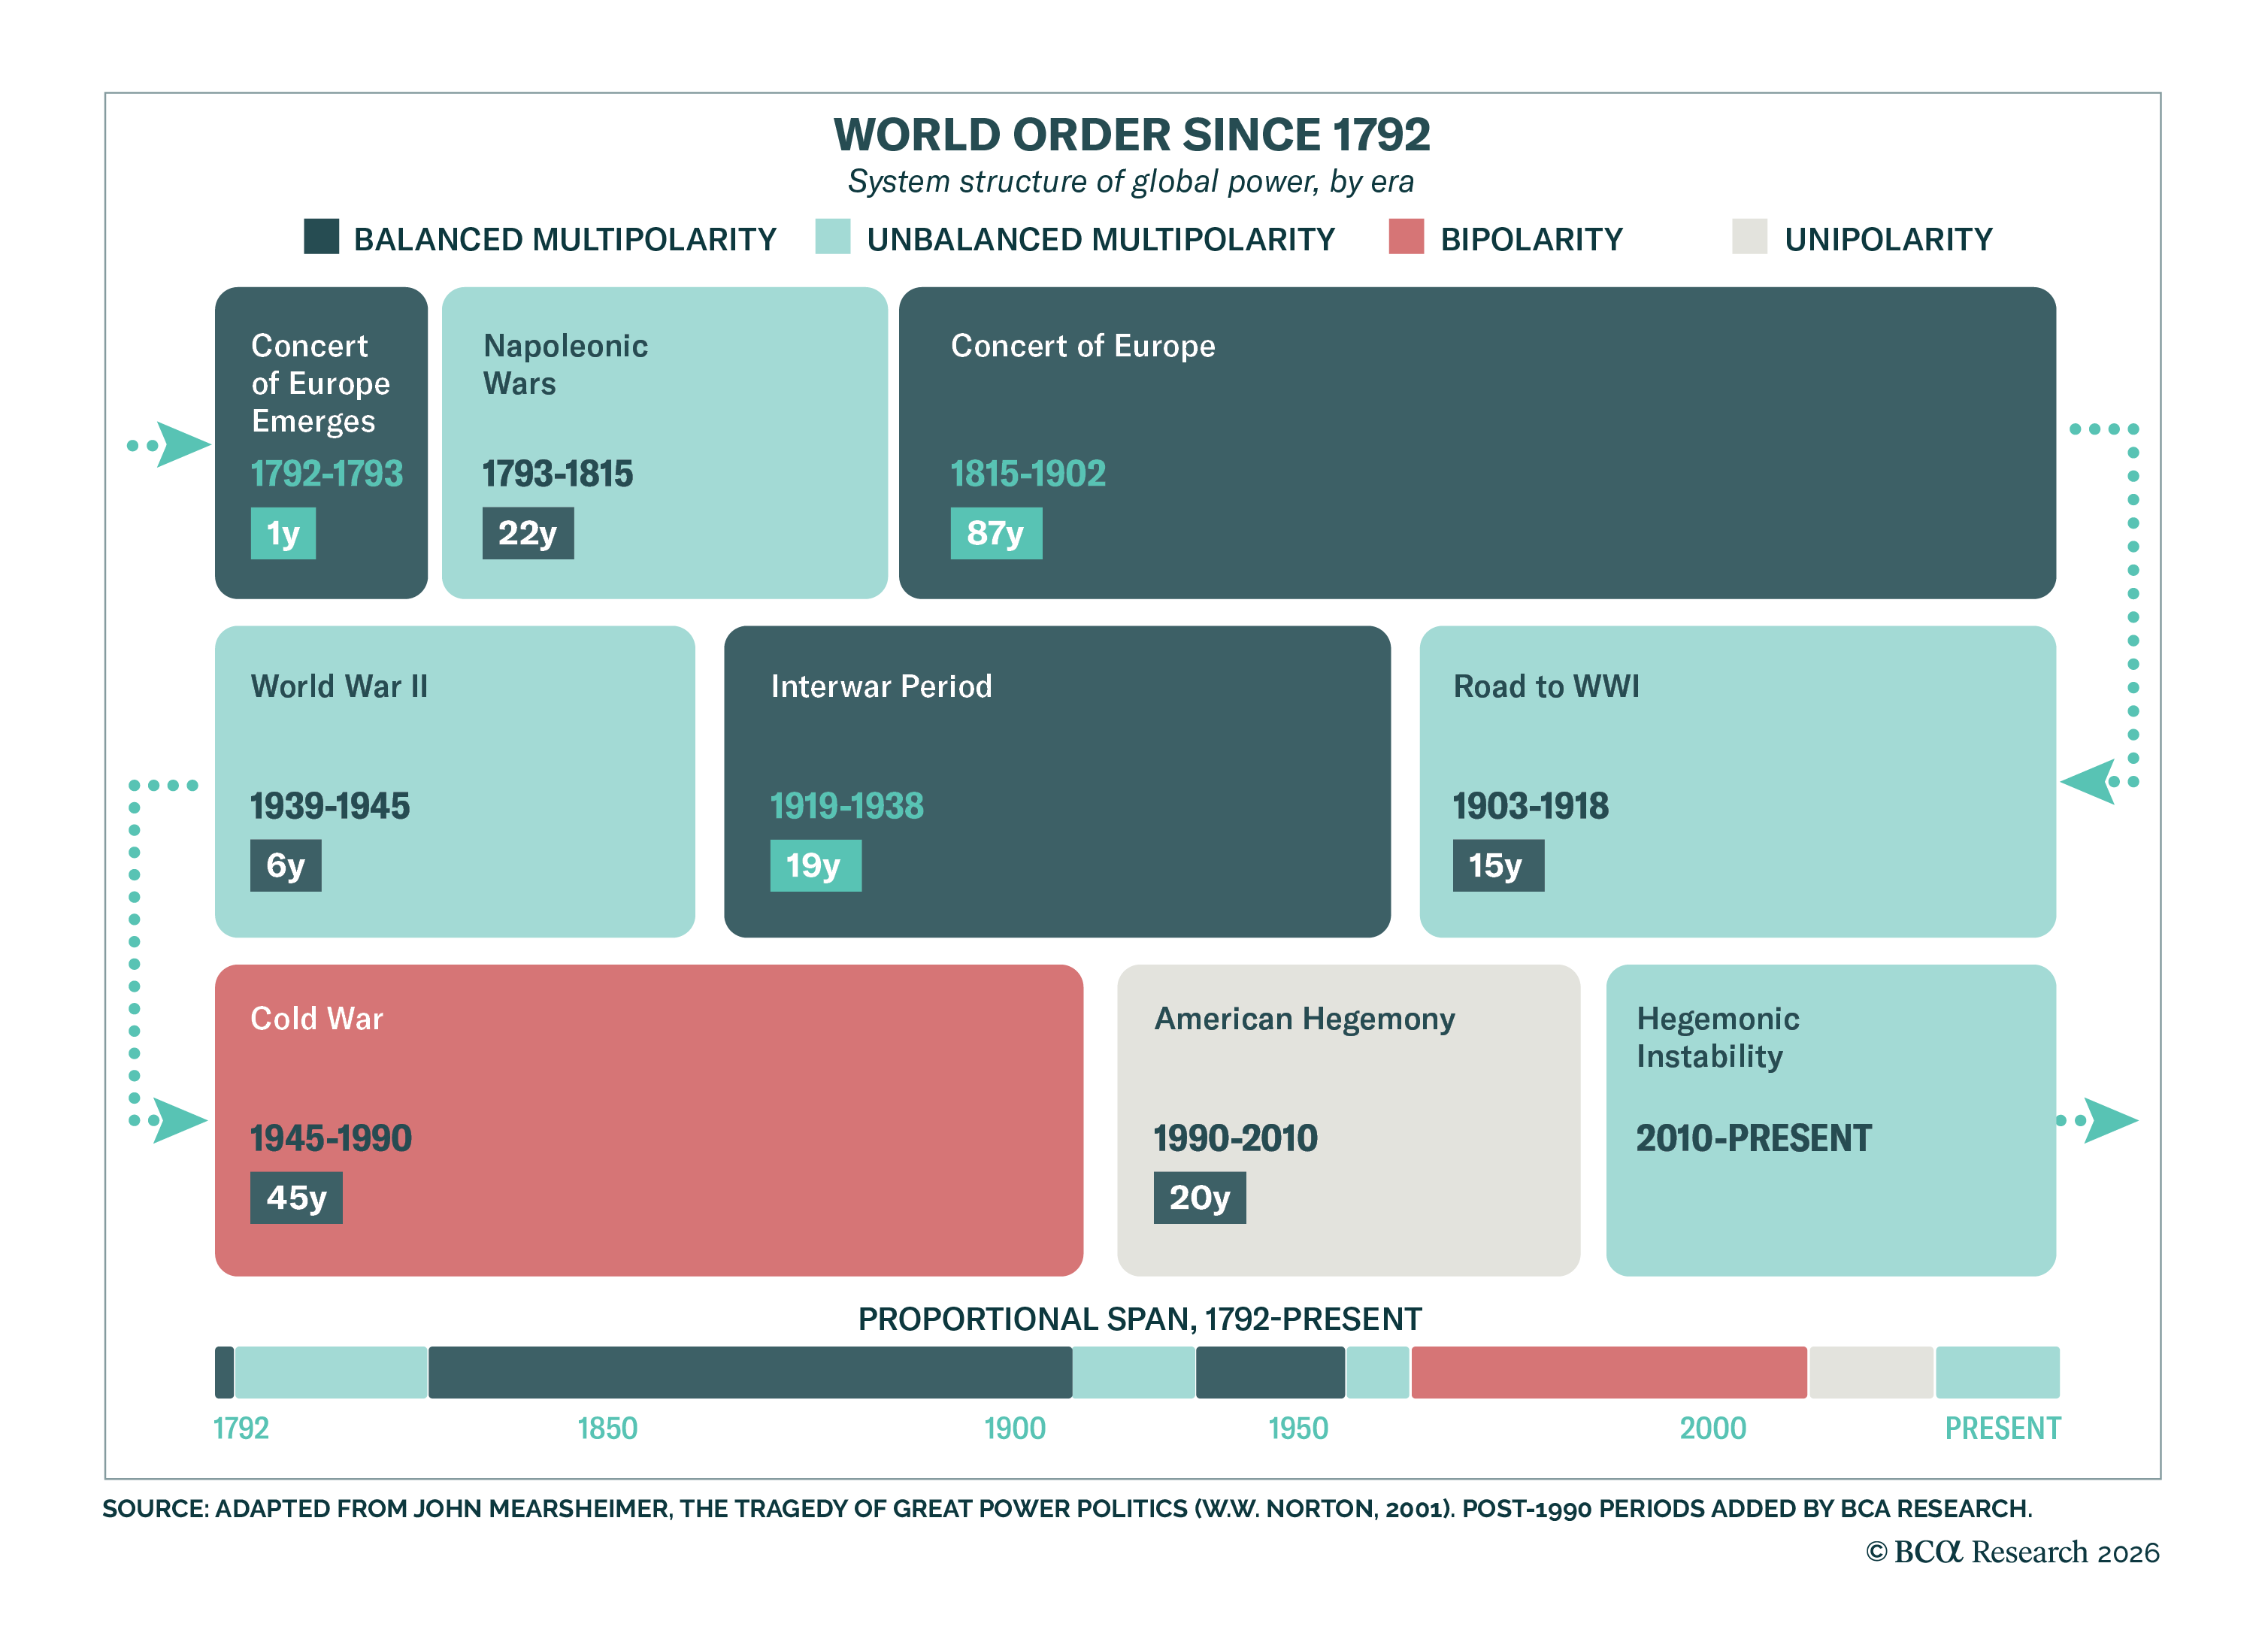
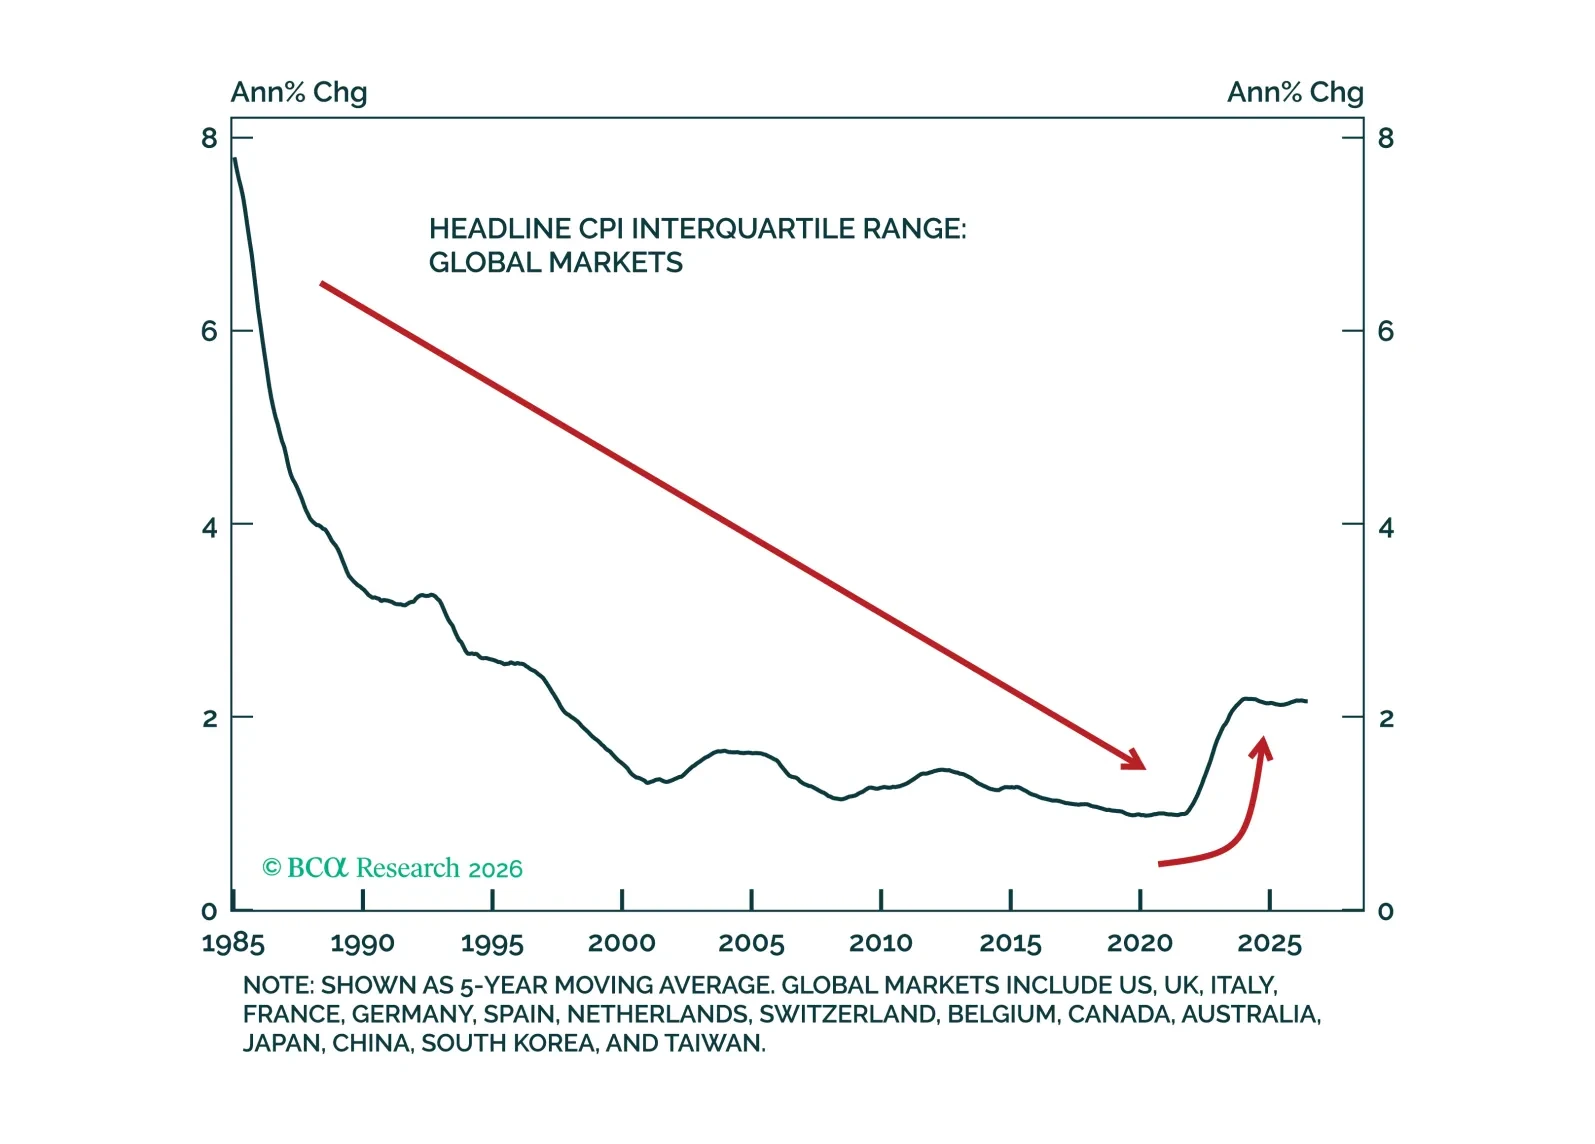
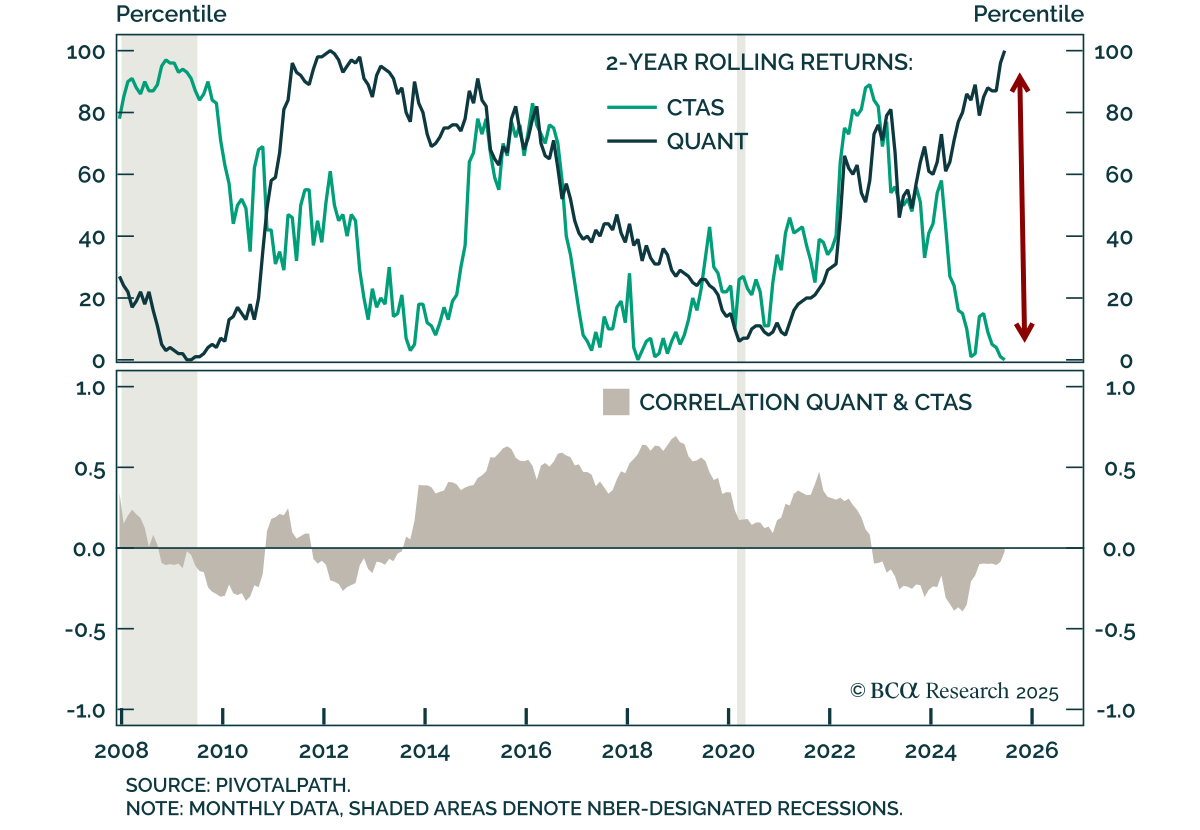
ほぼ20年間、ベータだけが主役であり、アルファは敗者のゲームだった。この時代は終わりつつあり、本稿では、より多極化し国家主導的でAIにより攪乱される世界が分散を構造的に高め、アルファ獲得の機会を再び生み出している理由を示す。
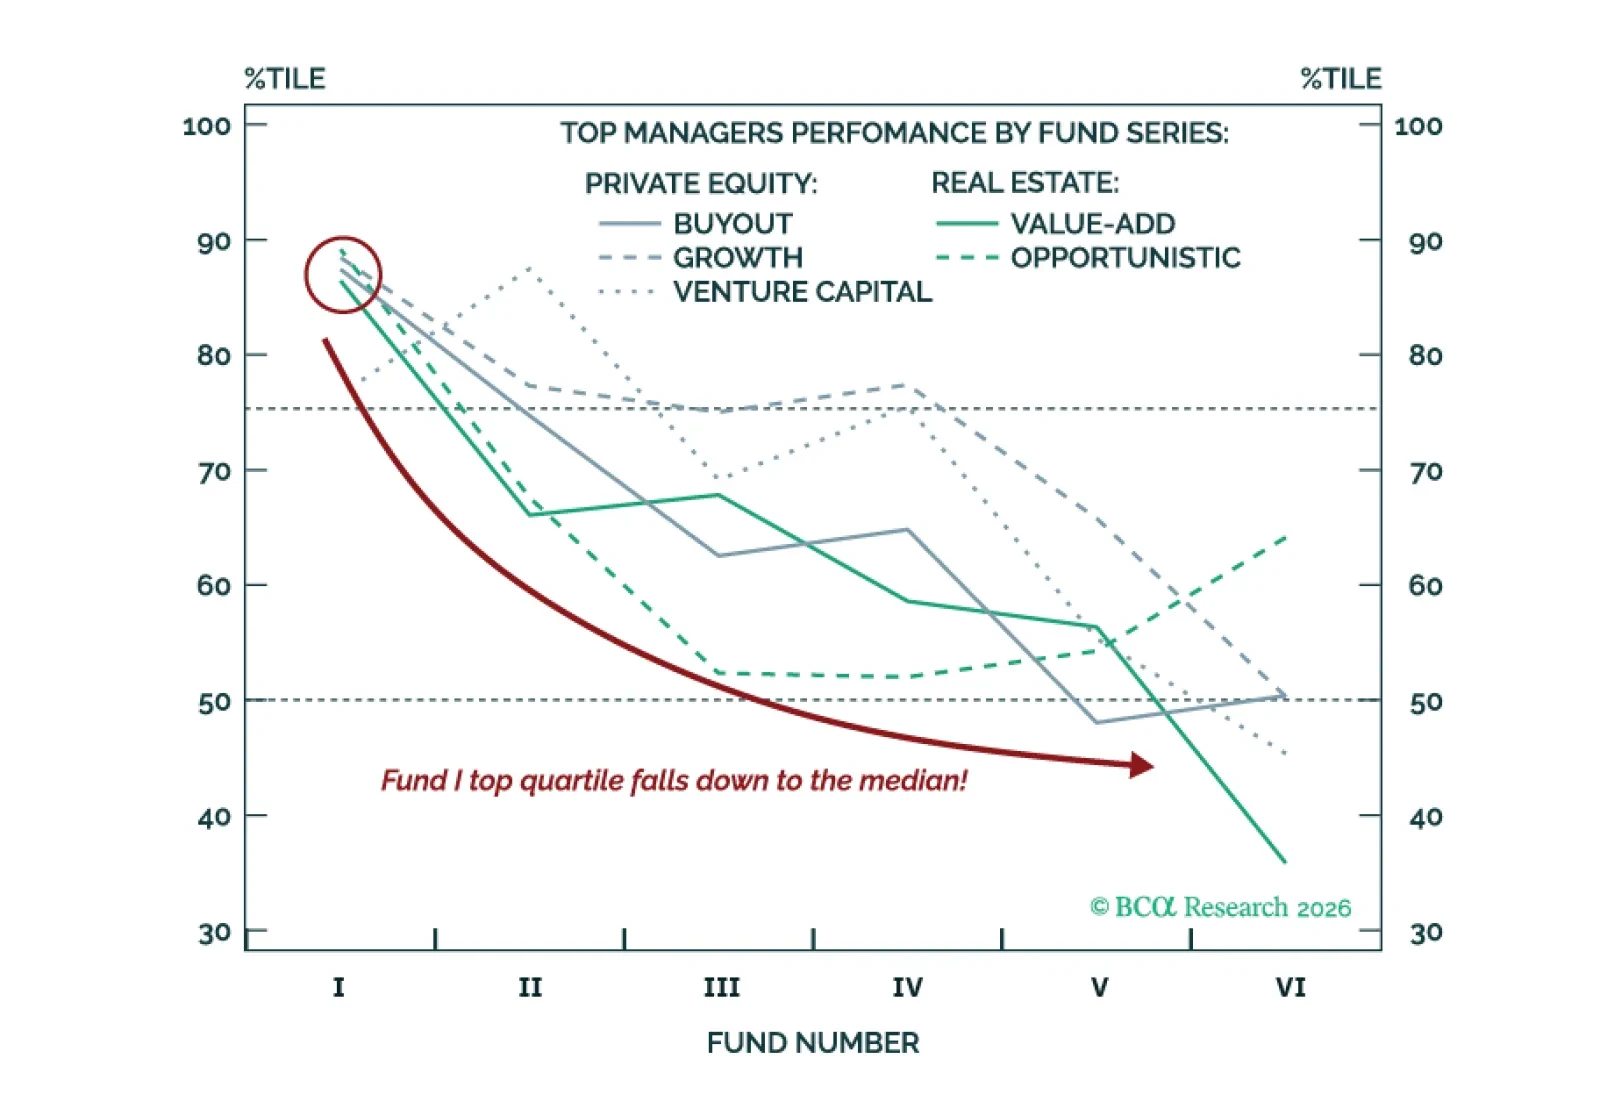
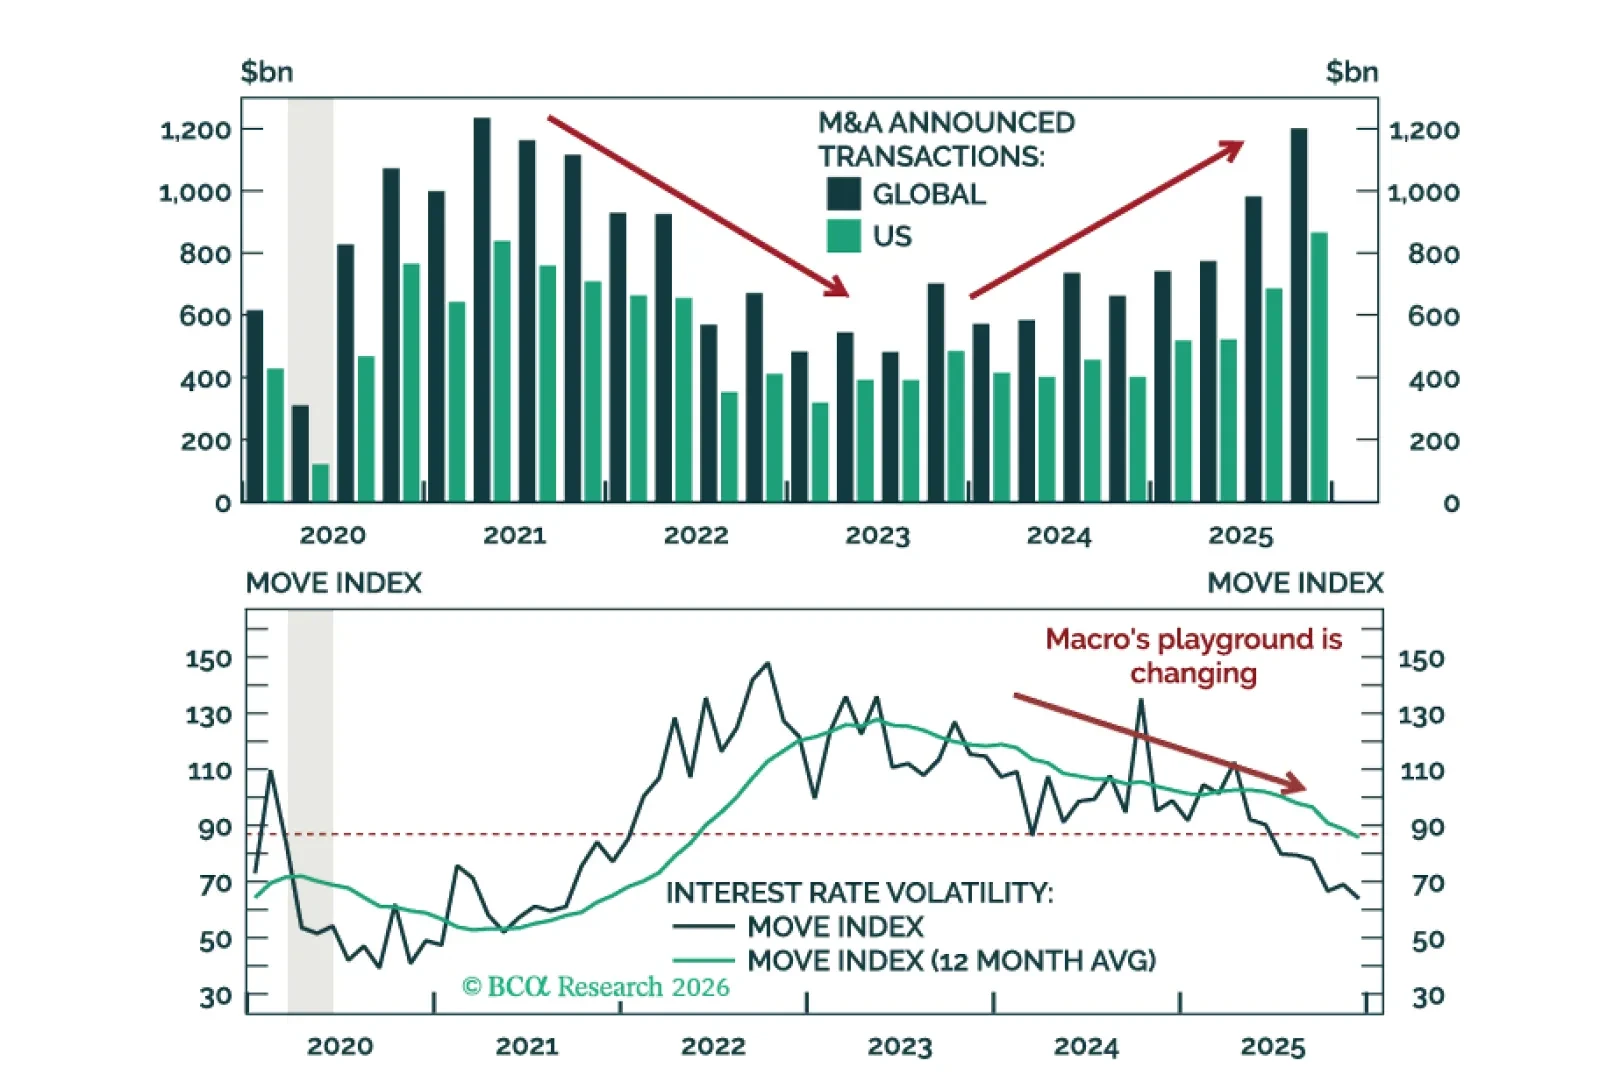
M&A活動はついに2025年第4四半期に再加速した—これは始まりにすぎない。マクロ・ヘッジファンドはアウトパフォームしており、ディスクリショナリー・マクロは上位10%のパフォーマンスを示したが、それは四半期後半に集中していた。当社はマクロをオーバーウェイトからアンダーウェイトへ、イベント・ドリブンをニュートラルからオーバーウェイトへと変更する。
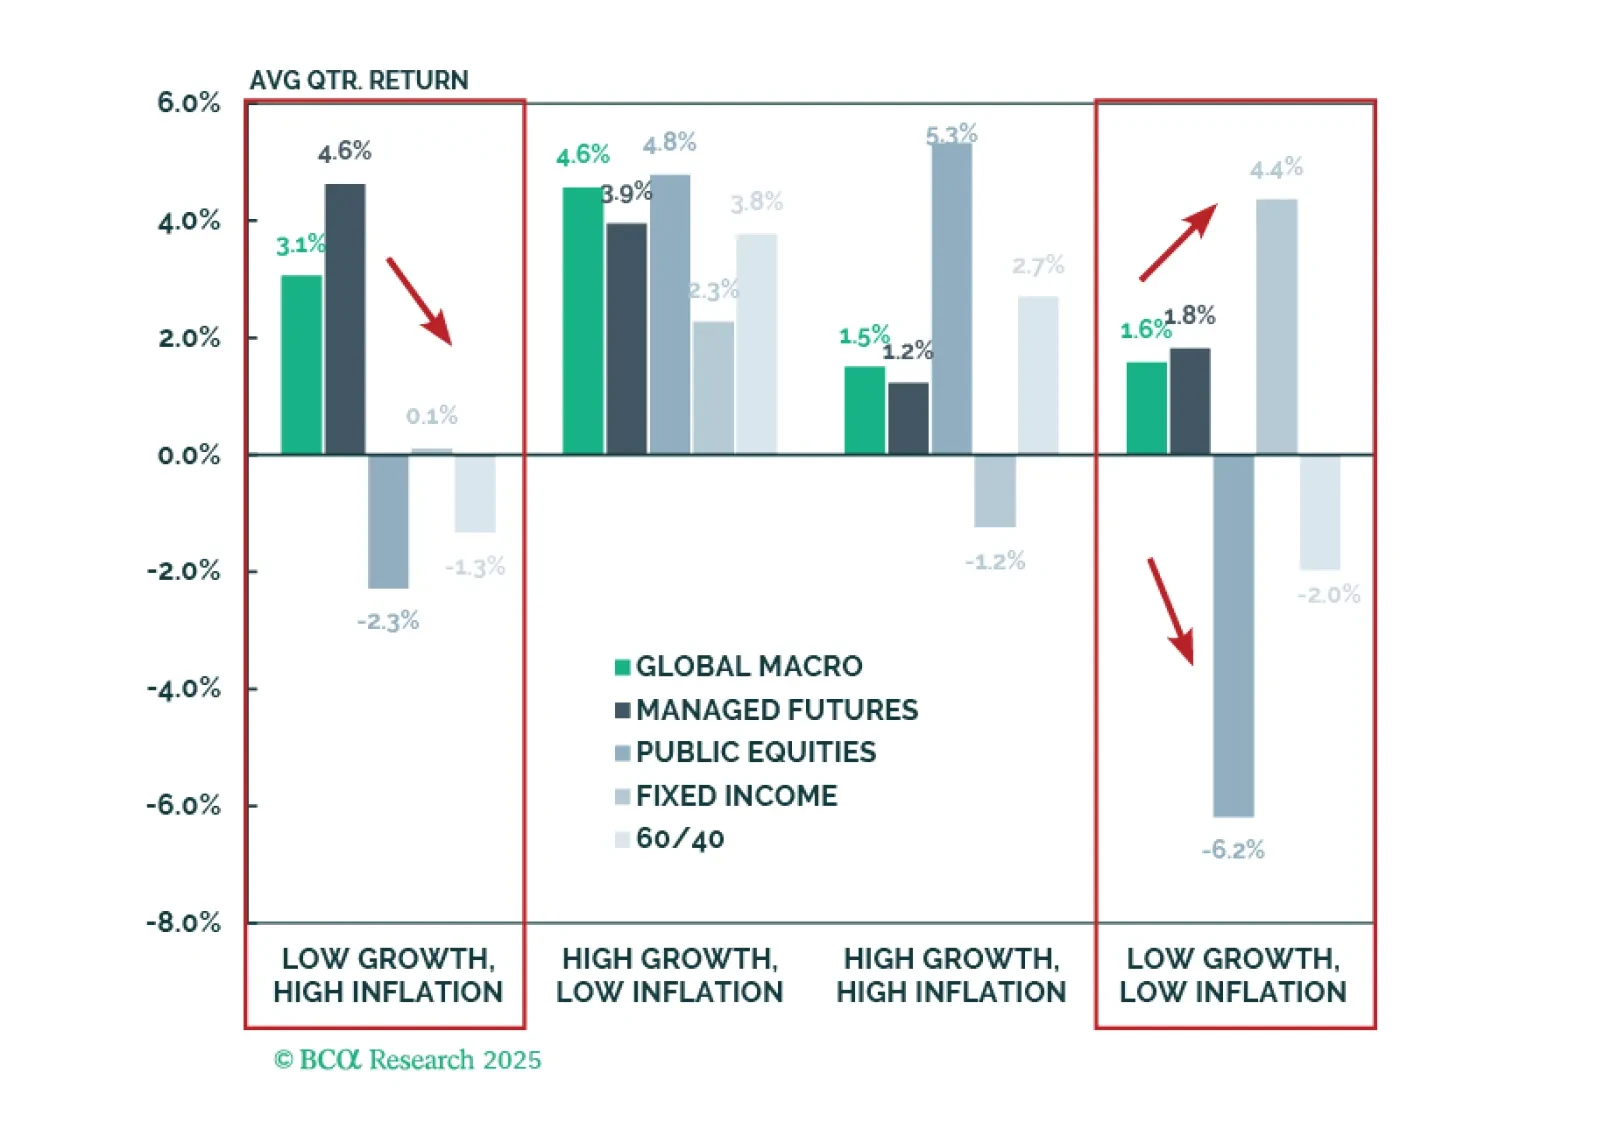
成長とインフレの体制における資産パフォーマンスの理解は、投資家がバランスポートフォリオを構築および管理するのに役立ちます。初のG&Iカタログレポートでは、ヘッジファンドのストラテジーを検証します。グローバル・マクロおよびマネージド・フューチャーズは、伝統的な資産が通常苦戦するスタグフレーションのような時期に最も強力な保護を提供します。1998年以降、これらの体制は全体の10%未満の頻度で発生してきましたが、今後もそうとは限りません。

ヨーロッパの熱狂は過剰です。ヨーロッパで最も優れたアセットクラスはインフラストラクチャですが、セクターや国ごとに他のアセットクラスにも具体的な機会が広がっています。ベンチャーキャピタルは北米およびアジア太平洋地域向けです。プライベートクレジットを格下げし、グローバル・バイアウトを格上げします。ロング・ショート・エクイティ・ヘッジファンドで利益を確定する時です。
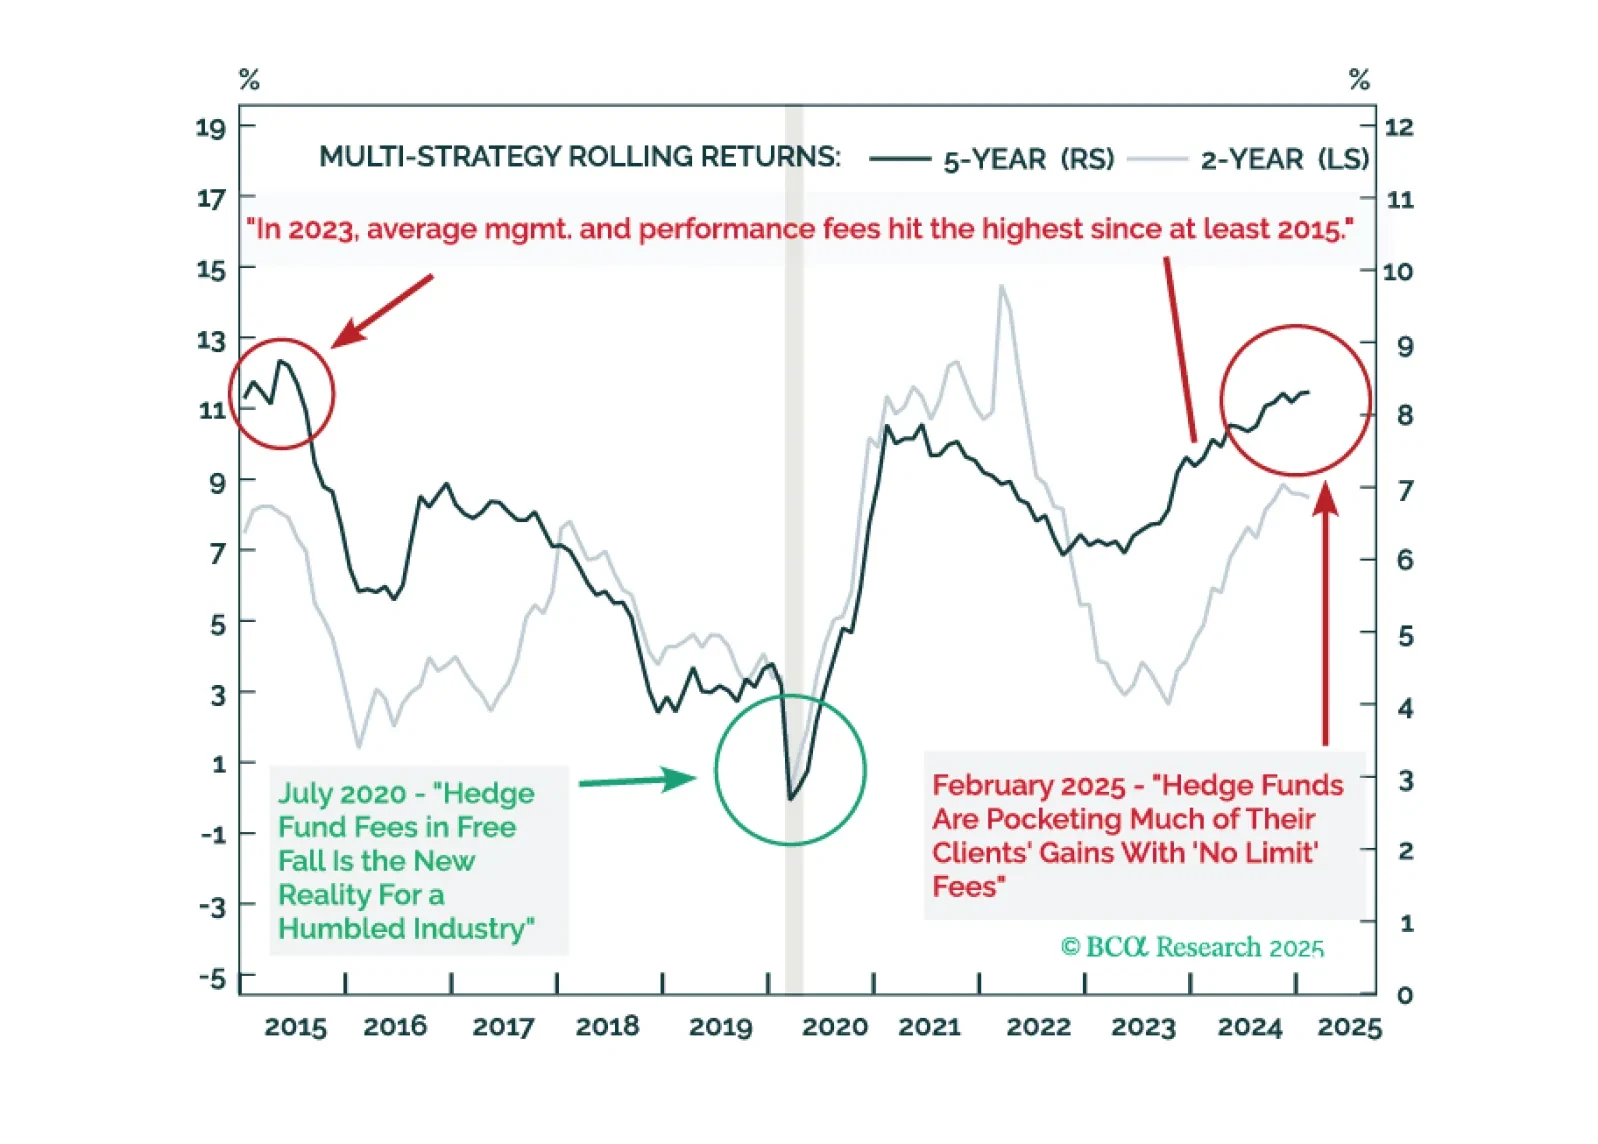
It is easy to hate Multi-Strategy Hedge Funds—they are no underdogs. The truth is they have been cheap, not expensive. Going forward, they come at a higher cost not just in the form of fees. The biggest risk is not to financial markets but to investors. We remain underweight cyclically, long structurally.

Asset class expectations show mixed shifts from 2024, with Real Estate seeing substantial upgrades and Private Equity benefiting from Venture Capital improvements. Private Credit return expectations decline from 2024 but remain relatively attractive. Infrastructure shows varied dynamics across sub-strategies, with Value-Add offering strong return potential. Within Hedge Funds, Long-Short Equity shows higher tactical returns while Multi-Strategy leads strategic projections.
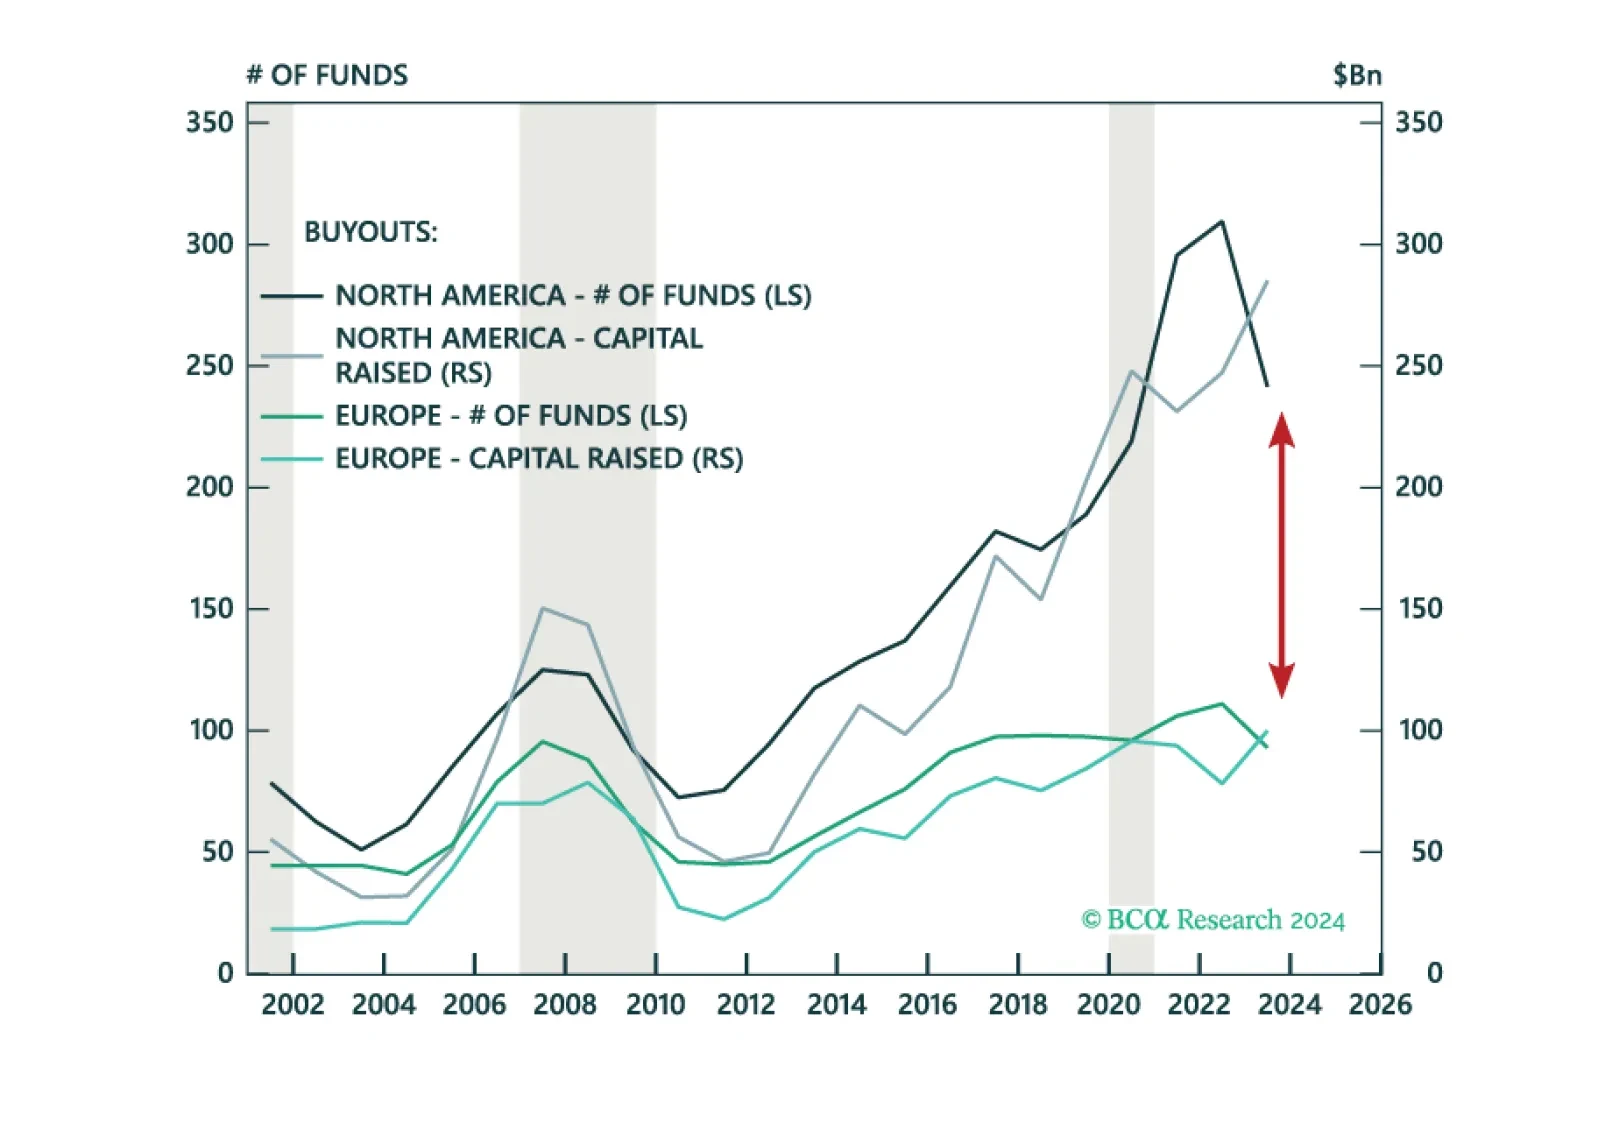
We are growing positive on Growth assets with recession expectations increasing our optimism on entry points. Equities are led by APAC Private Equity, North America Venture Capital, and Europe Buyouts. Our outlook continues to improve on CRE within the Inflation & Diversification bucket while we are underweight Multi-Strategy amongst Hedge Funds. We maintain an overweight to Senior Direct Lending for Income with a preference for North America.