プライベートマーケット
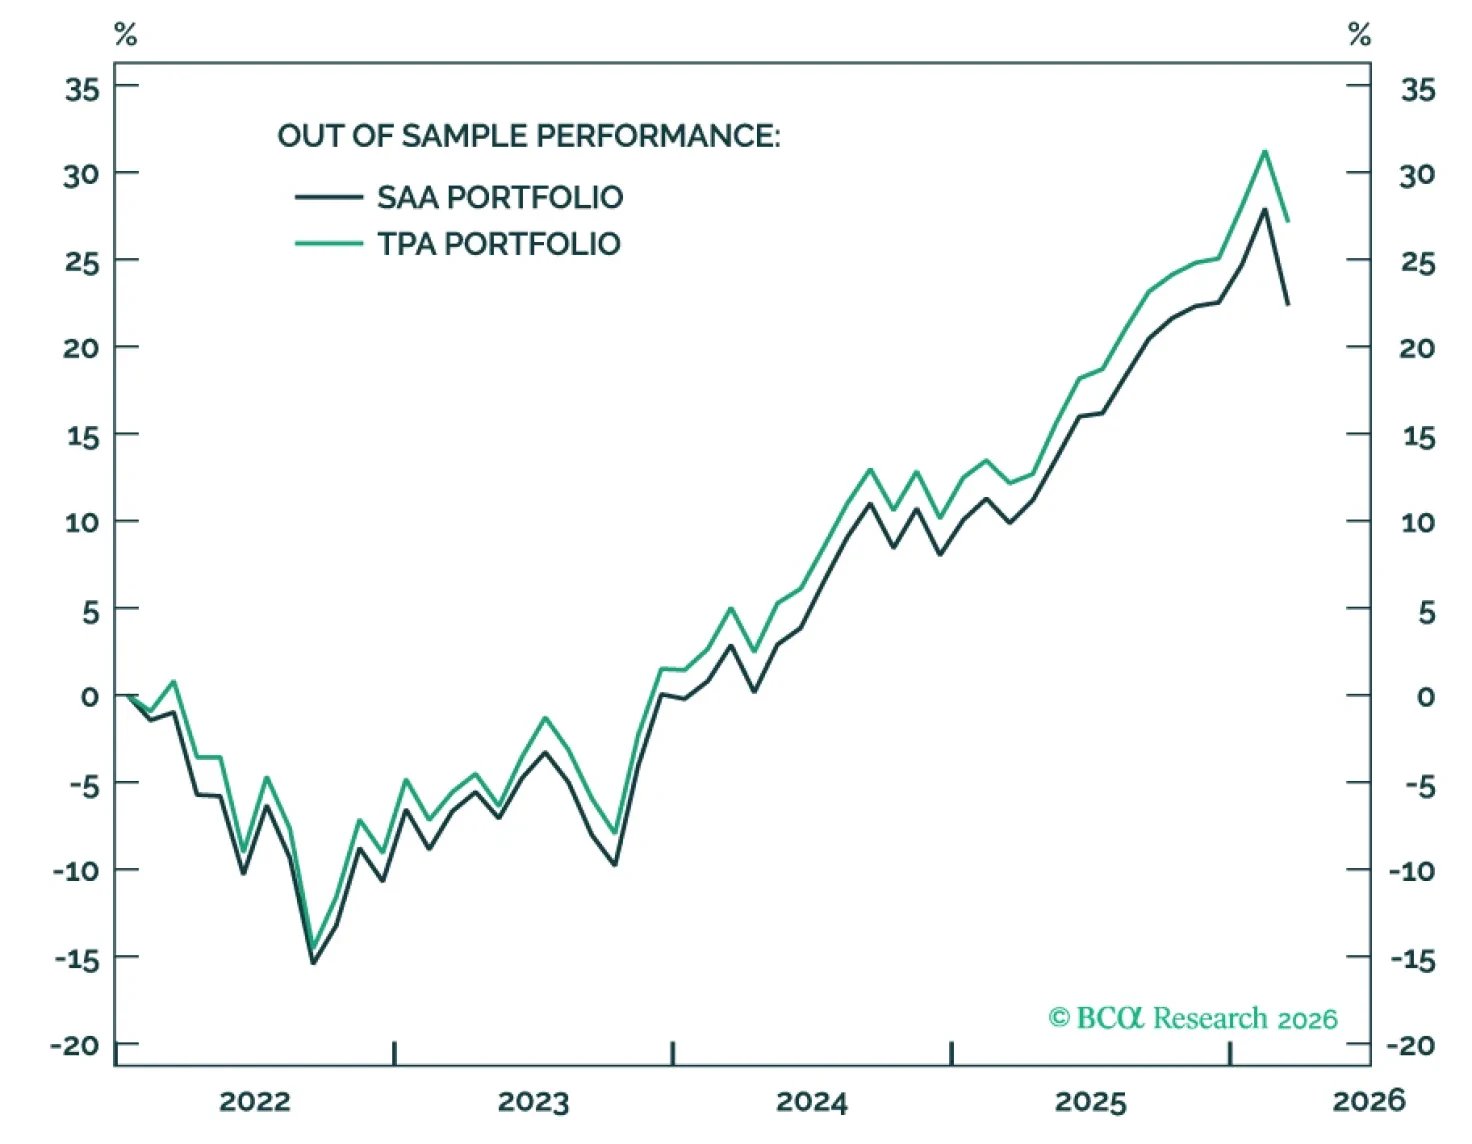
世間ではTotal Portfolio Approachが話題になっている一方で、TPAをどう実行するかを説明している者は少ない。そこでBCAのPortfolio Construction teamによる新シリーズは、TPAを構想段階から実行へと落とし込む。最初の3本のレポートではチームの運営、ポートフォリオの構築、そしてTPAとEvergreen fundsがPrivate Marketsをどのように再形成しているかを取り上げる。
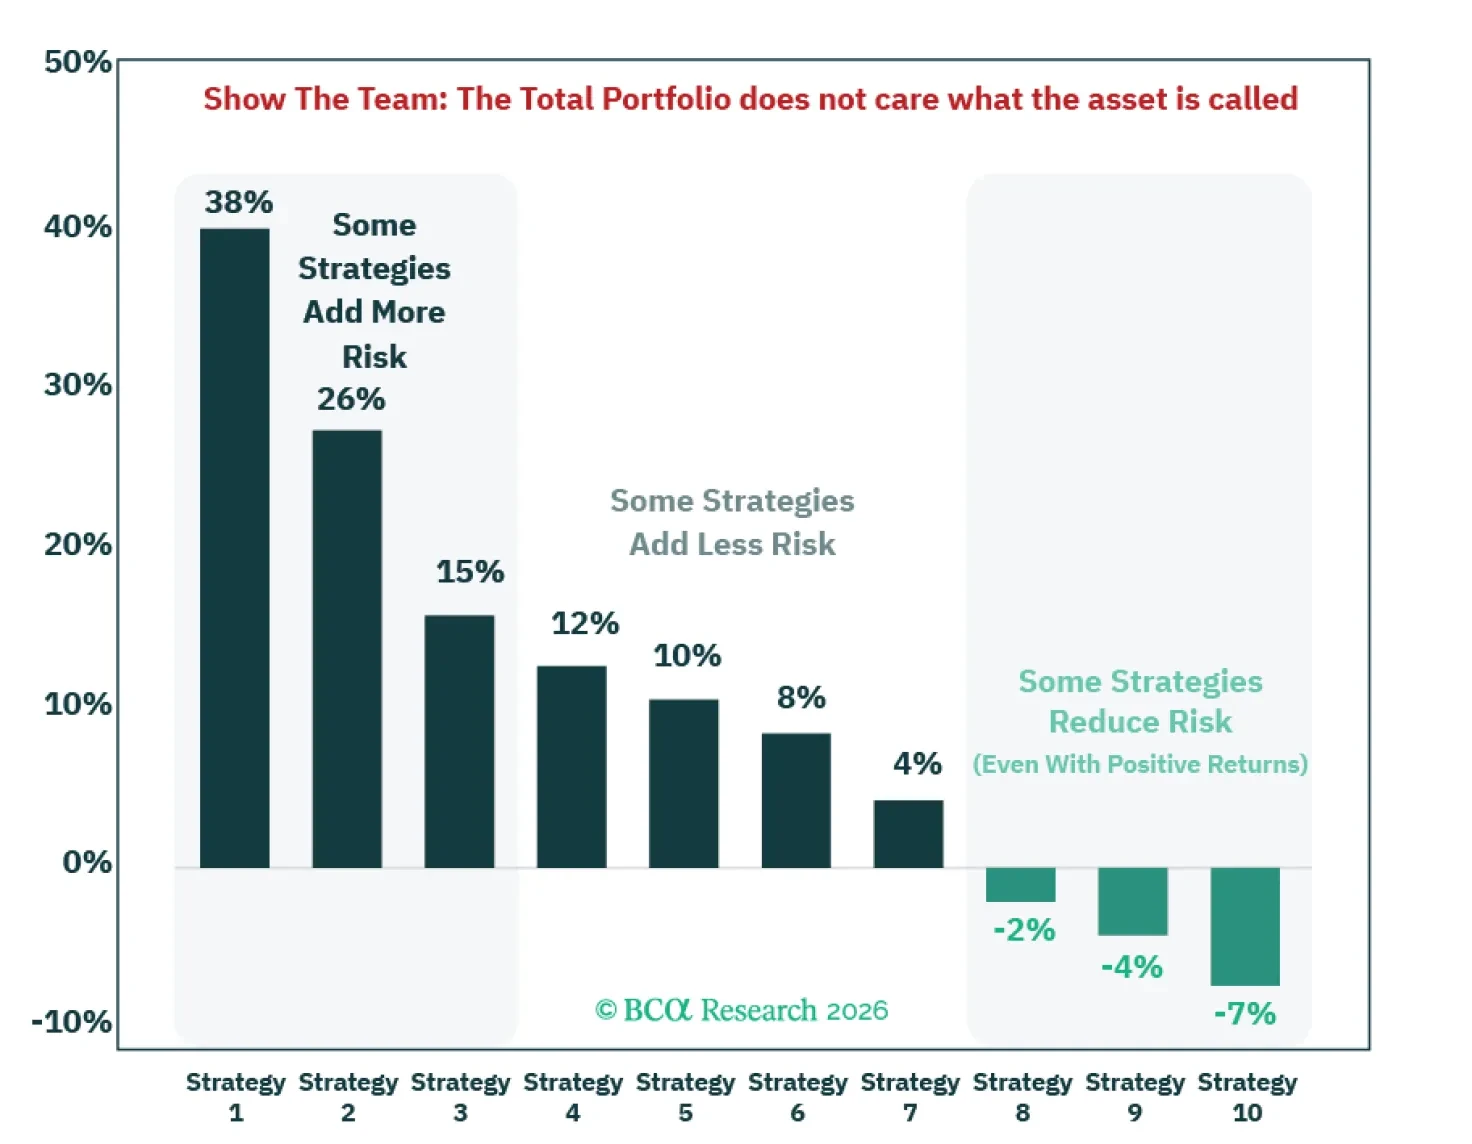
トータル・ポートフォリオ・アプローチがつまずくのは実はチームだけであり、誰もがそう指摘するが具体的な解決策を示した者はいない。当社はそのギャップを埋める実務面の三原則を提示し、それはSAA投資家にも有効である。
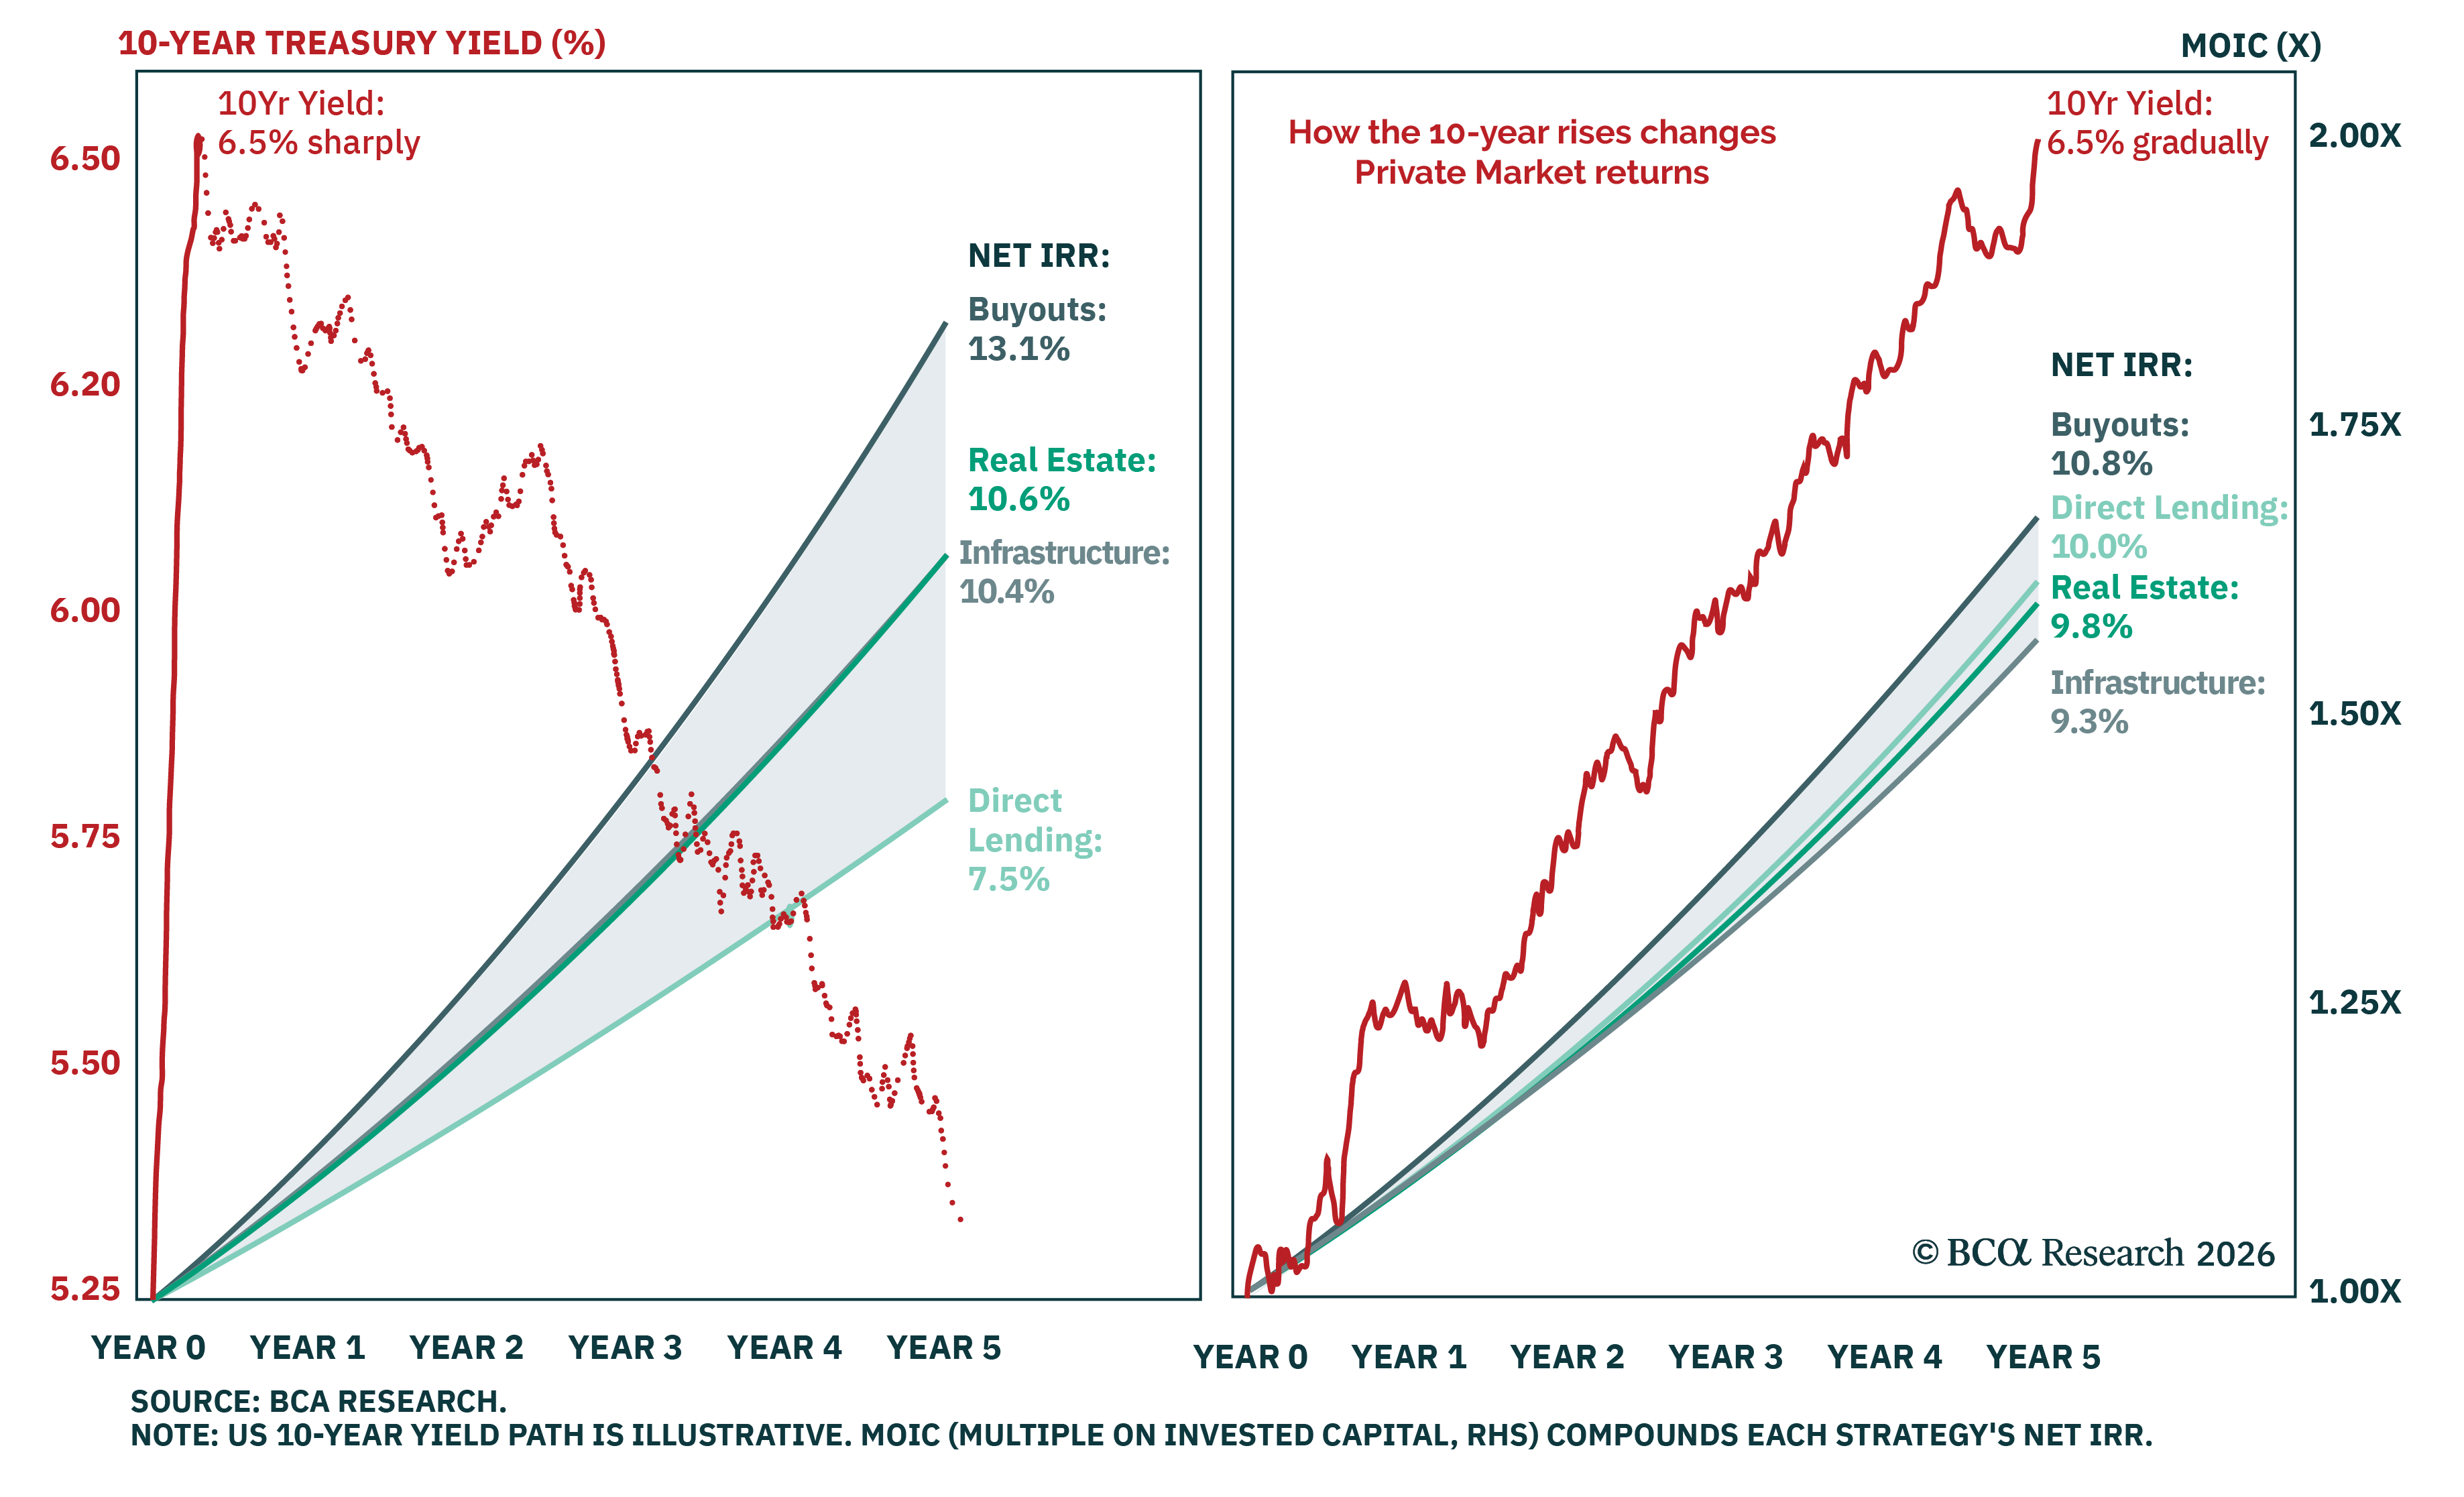
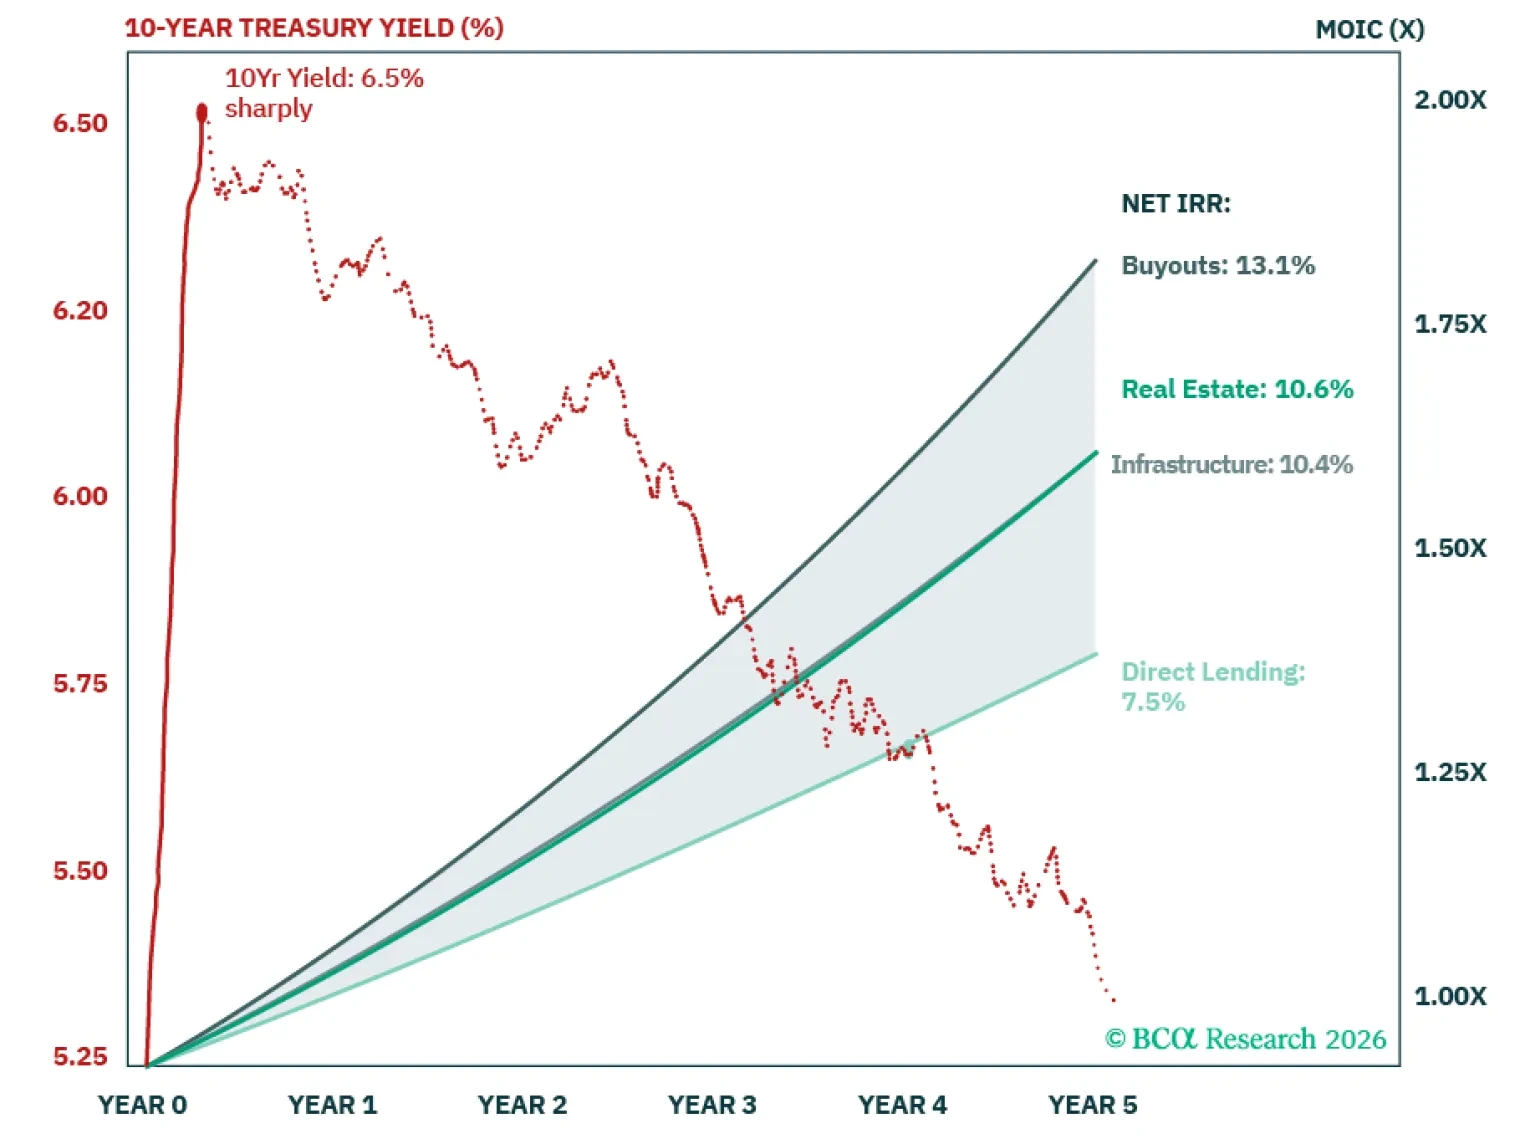
金利上昇がプライベート・マーケットのリターンに与える影響は一様ではなく、金利の推移は水準と同じくらい重要である。当社の今週のチャートはPortfolio ConstructionのHeadである Brian…
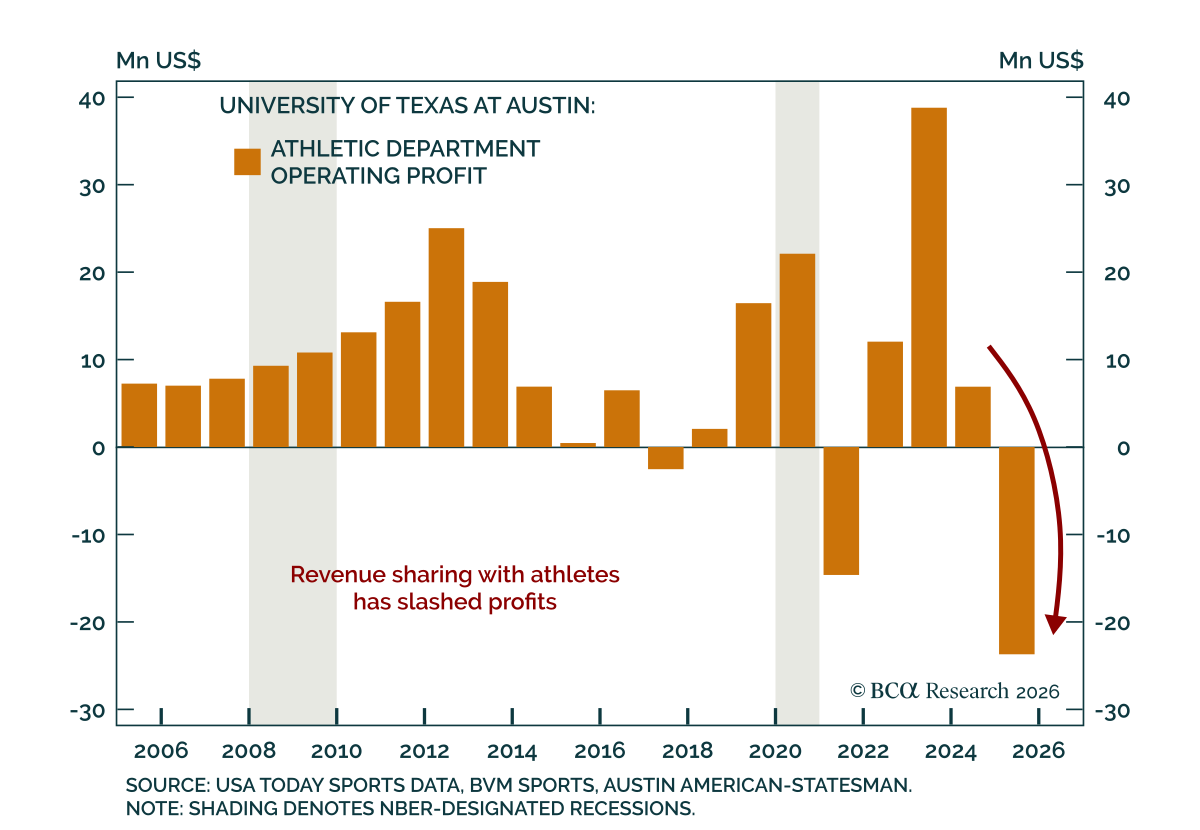
当社の Private Markets & Alternatives strategistsは、収益分配の費用がプログラムを赤字に追い込むため、大学が体育部門を民間資本に開放すると予想する。 大学の体育部門は大きな収益を生むが、ほとんどは一桁台の利益率で運営されており、NCAAのDivision 1加盟校全体ではCovid以前に平均約3%だった利益率がその後にマイナスに転じている.…
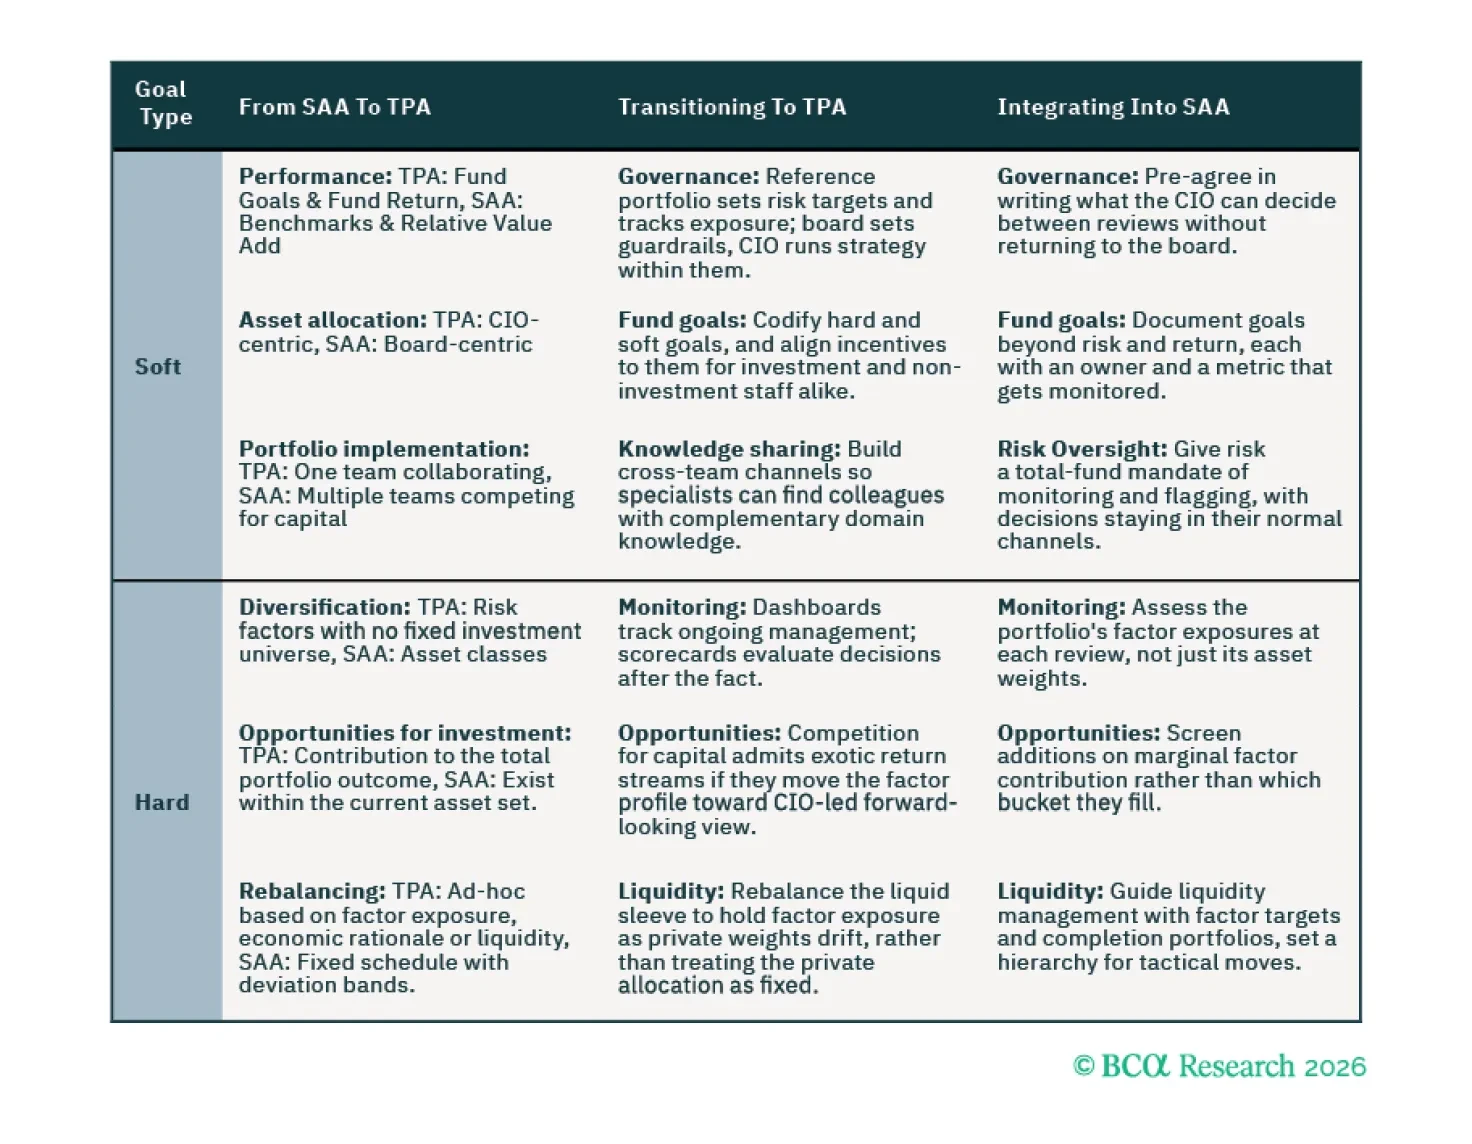
注目度の高いトータル・ポートフォリオ・アプローチ(TPA)の採用事例とTPAファンドのしばしば引用されるアウトパフォーマンスは、SAAフレームワークに従うファンドの間でFOMO(取り残される恐れ)を生んでいる。しかもそうした流行語やあいまいなルール群が、詳しく知ろうとする者を苛立たせる。そこで当社はTPAの文献を精査し、実務的な事例を作成したところ、多くの構成要素が単に既存のベストプラクティスを再包装したにすぎないことが分かったのだ。したがって当社の提言は、過剰な宣伝に惑わされず、適合する要素を採用し、合わないものは無視することである。
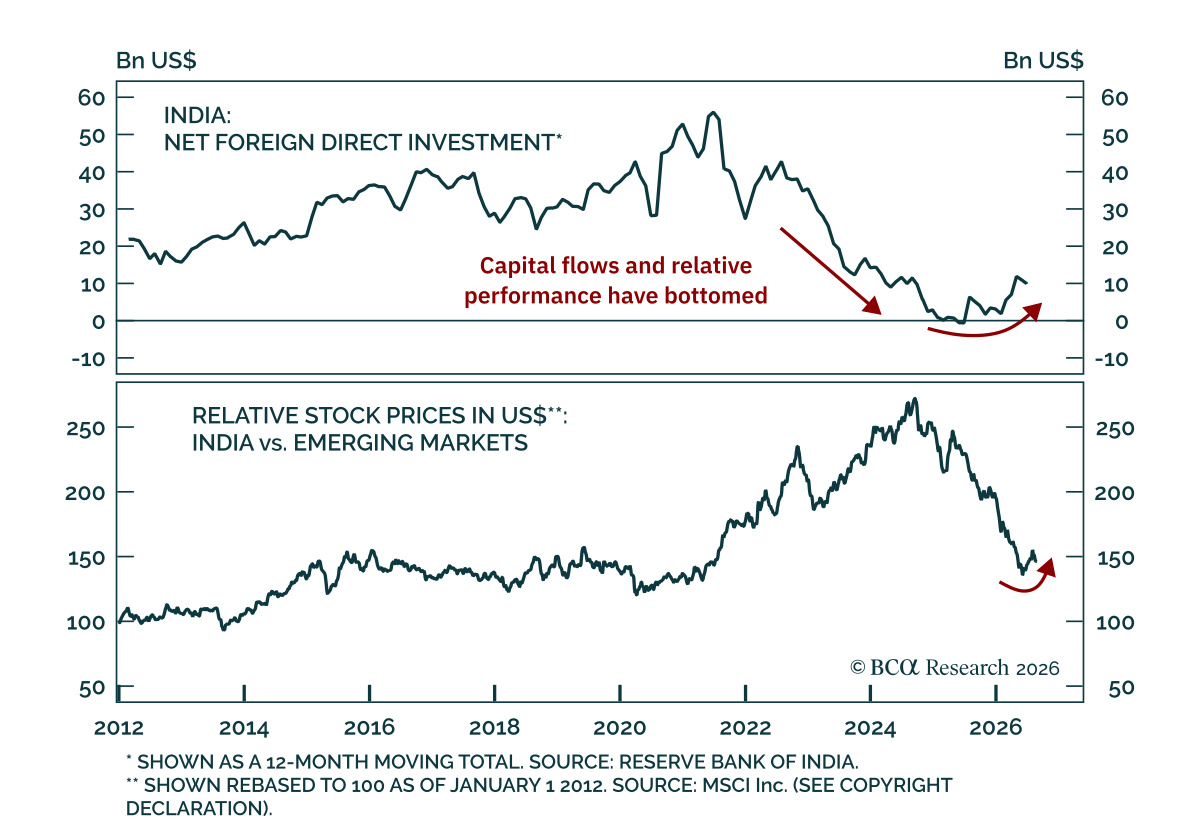
当社の EM strategists は、インドをEM株式ポートフォリオでオーバーウェイトに格上げし、国内債をニュートラルからオーバーウェイトに引き上げることを推奨する。さらに当社の Private Markets strategists もインドに対して引き続き建設的である。インドは概ねホルムズ・ショックを回避したため、今後数四半期はヘッドラインおよびコアのインフレ率は抑制される見込みである。国際収支の改善はINRの下支えになるだろうし、当社の同僚はRBIの次の一手は利下げであると見ている。…
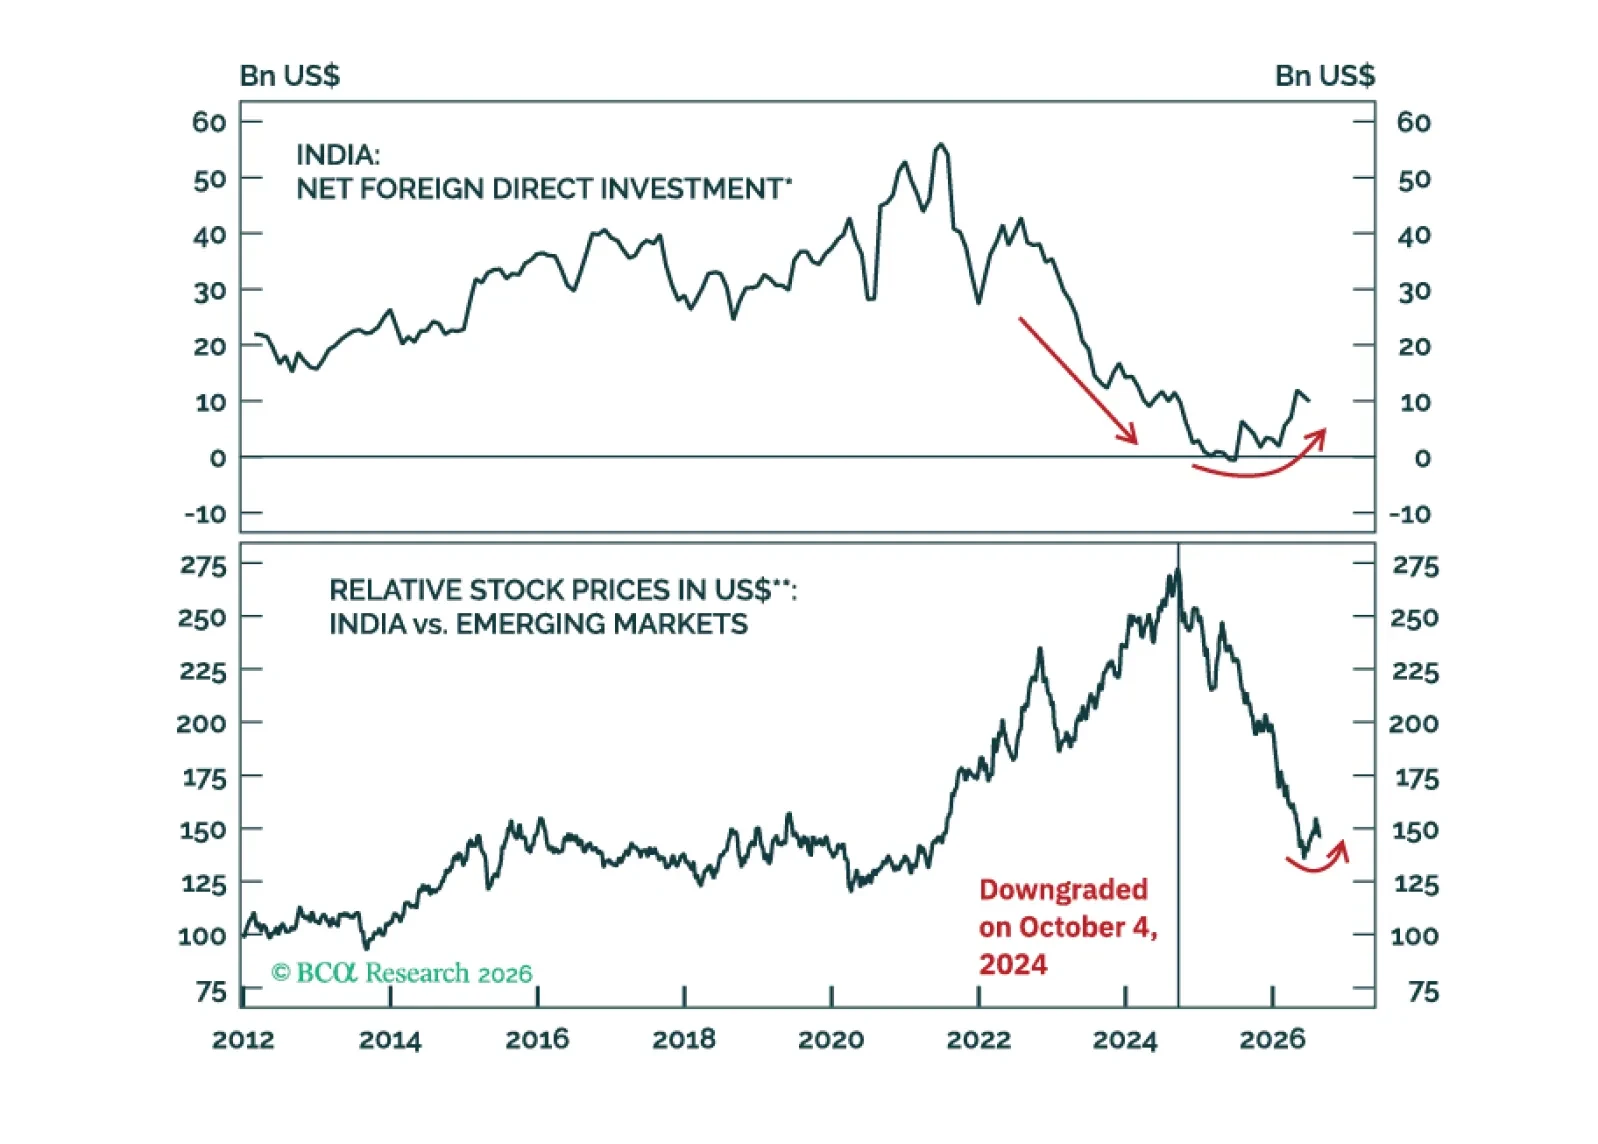
BCAのCoreMacroチームとPortfolio Constructionチームは、二つの異なるが交差する視点を組み合わせて、かつて有望視されていた機会であるインドを再検討する。したがって、上場・非上場の両市場でインドを格上げするが、確信の度合いは市場ごとに一様ではないのである。

米国のマルチファミリー不動産の見通しは依然として厳しいが、サンベルトREITsはこの領域の中で魅力的な機会である。 空室率は高く、供給パイプラインは鈍化しているものの、新規竣工が続くことで入居率には引き続き下押し圧力がかかる。サンベルトはこの弱さの震源地にあり、入居率は世界金融危機時に見られた水準に達している。このような厳しい環境にもかかわらず、サンベルトREITsは不動産セクター内で最も魅力的な投資機会の一つである。…

当社の Private Markets & Alternatives strategistsは、Private Credit が次の大金融危機(GFC)になるという見方に反論する. 評論家たちは何年もそのように予測してきたが、そのたびに誤りであることが証明されている。同行の三つの基準から成るフレームワークは、システミックリスクをレバレッジ、相互連結性、集中度の観点から検証する。安心できることに、現時点でPrivate Creditはそれらの基準のどれも満たしていない。…