フランス
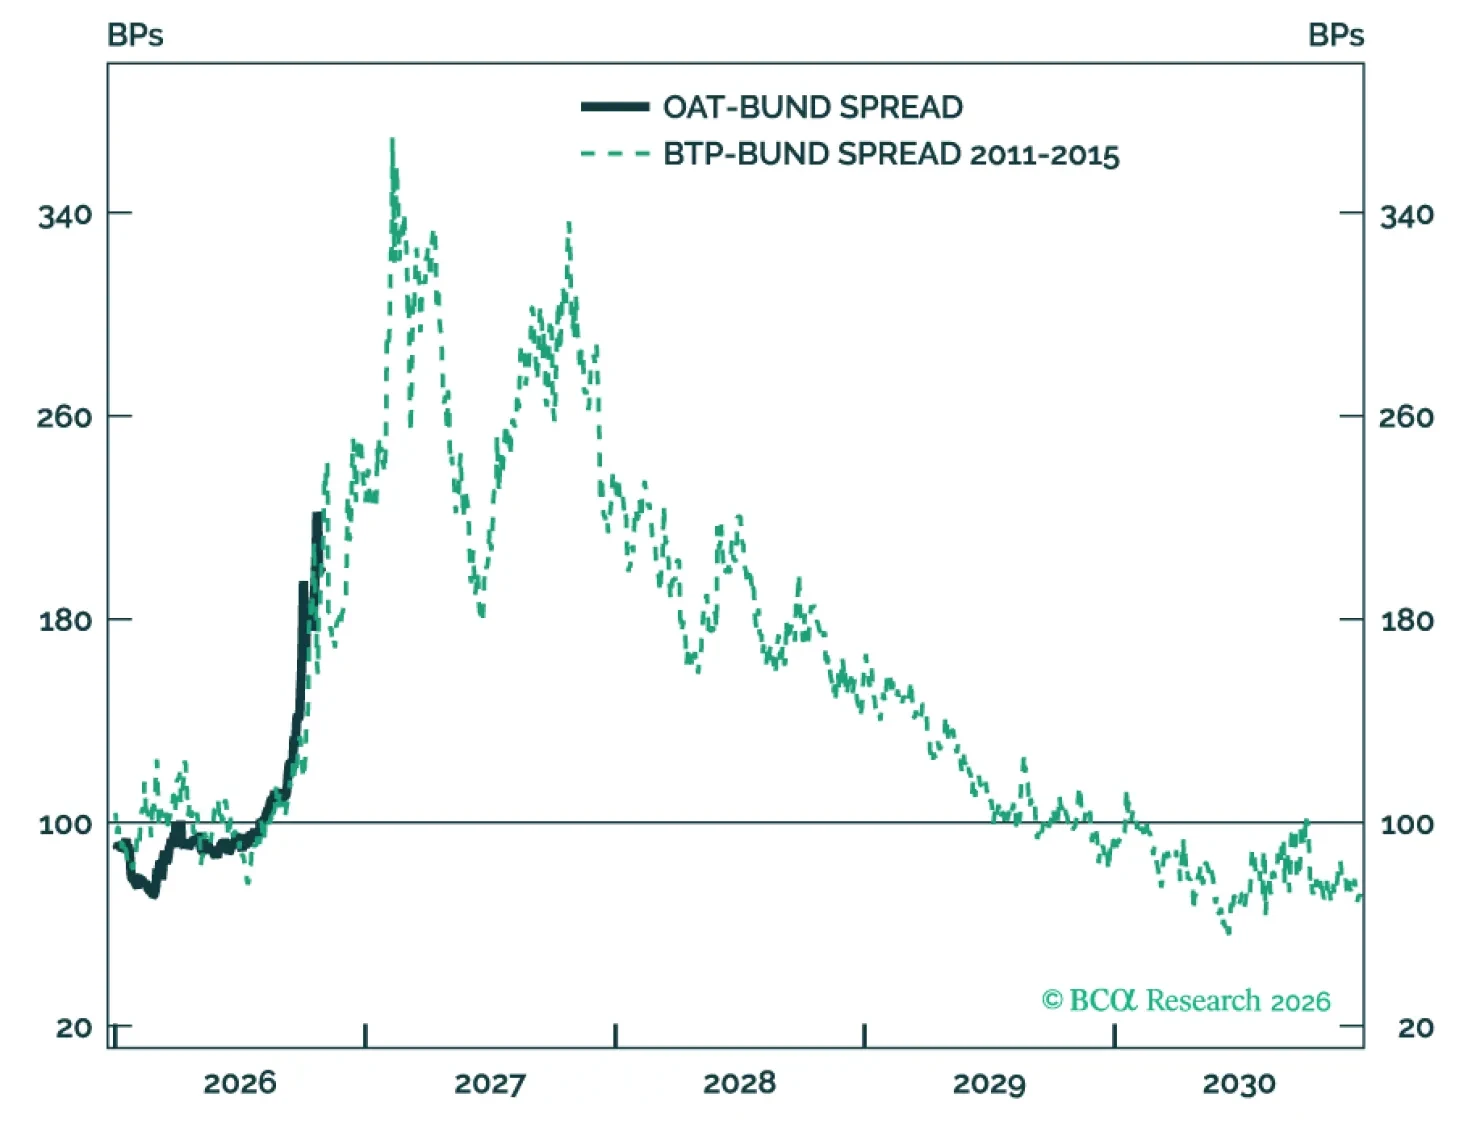
フランスの財政の混乱は収束していないが、債券市場の反応は行き過ぎている可能性がある。当社は短期のOATsで利益を確定し、選挙リスクが再浮上することに伴い2027年初めに再び好機が訪れると見ている。一方でフランス株は無視できないほど割安であり、当社は低迷するバリュエーションを好機と見て戦術的に買いを入れる。
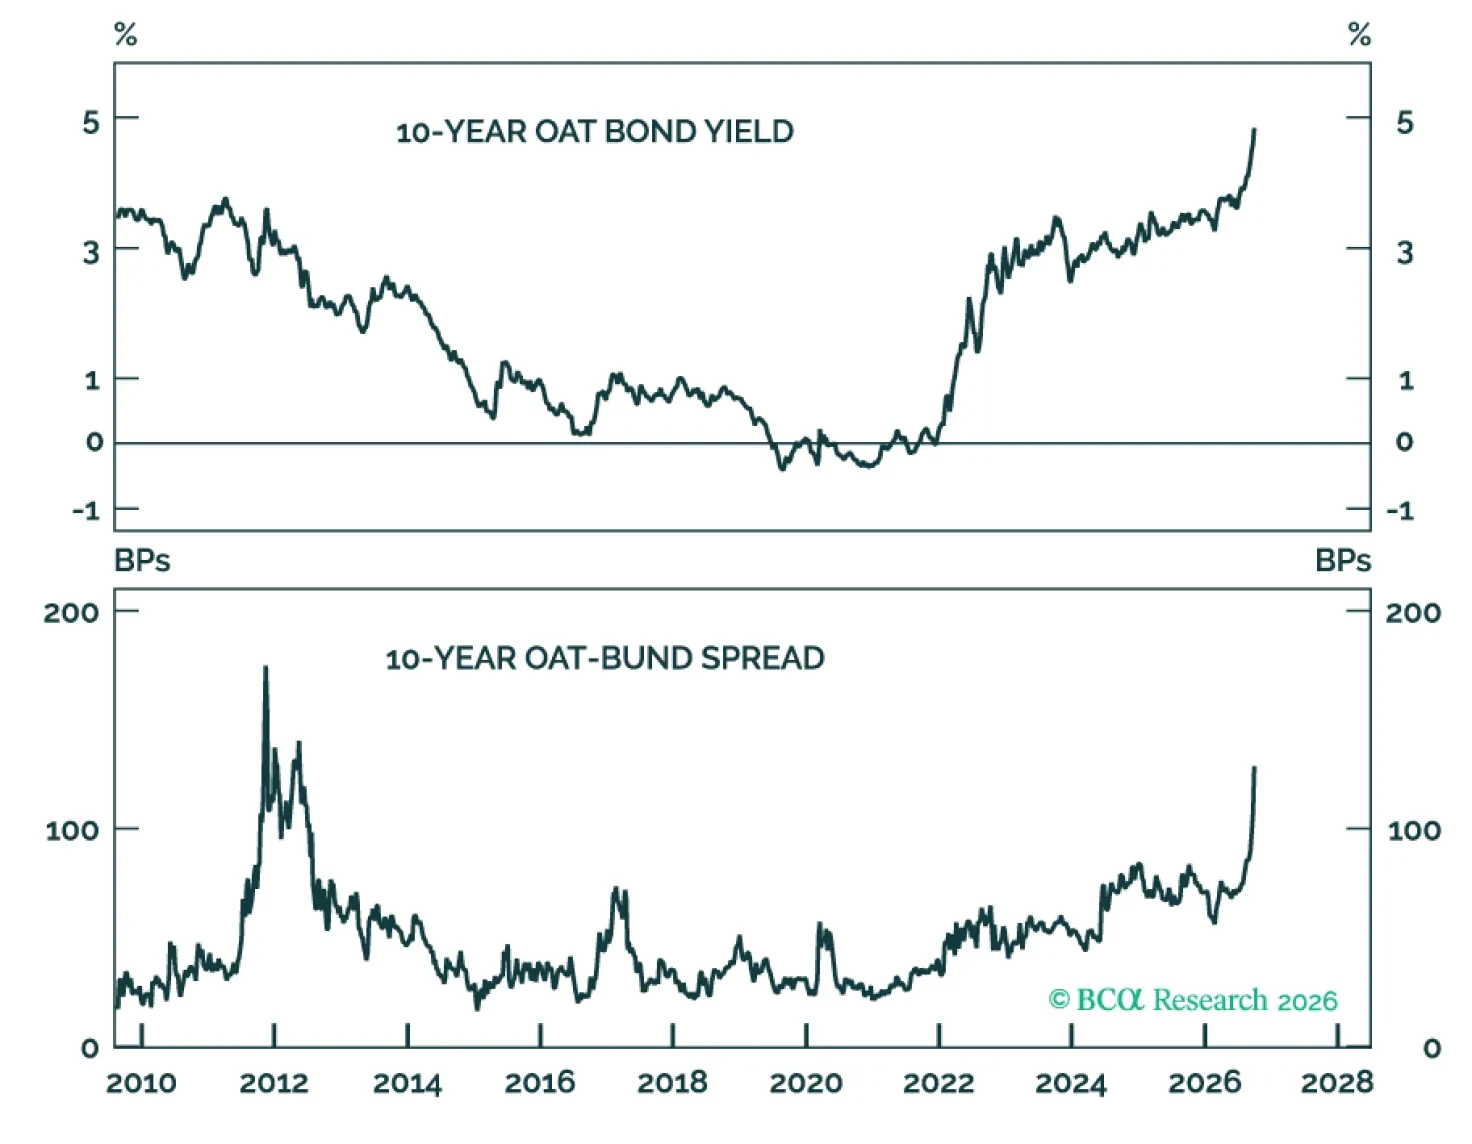
投げ売りは一服に近づいている可能性があるが、フランスの財政および政治の調整はまだ始まったばかりである。したがって、OATsでのアンダーウェイトを維持し、反発局面を利用してエクスポージャーを縮小する。波及が抑えられていることは欧州にとって安心材料であるが、フランス買いのシグナルではない。
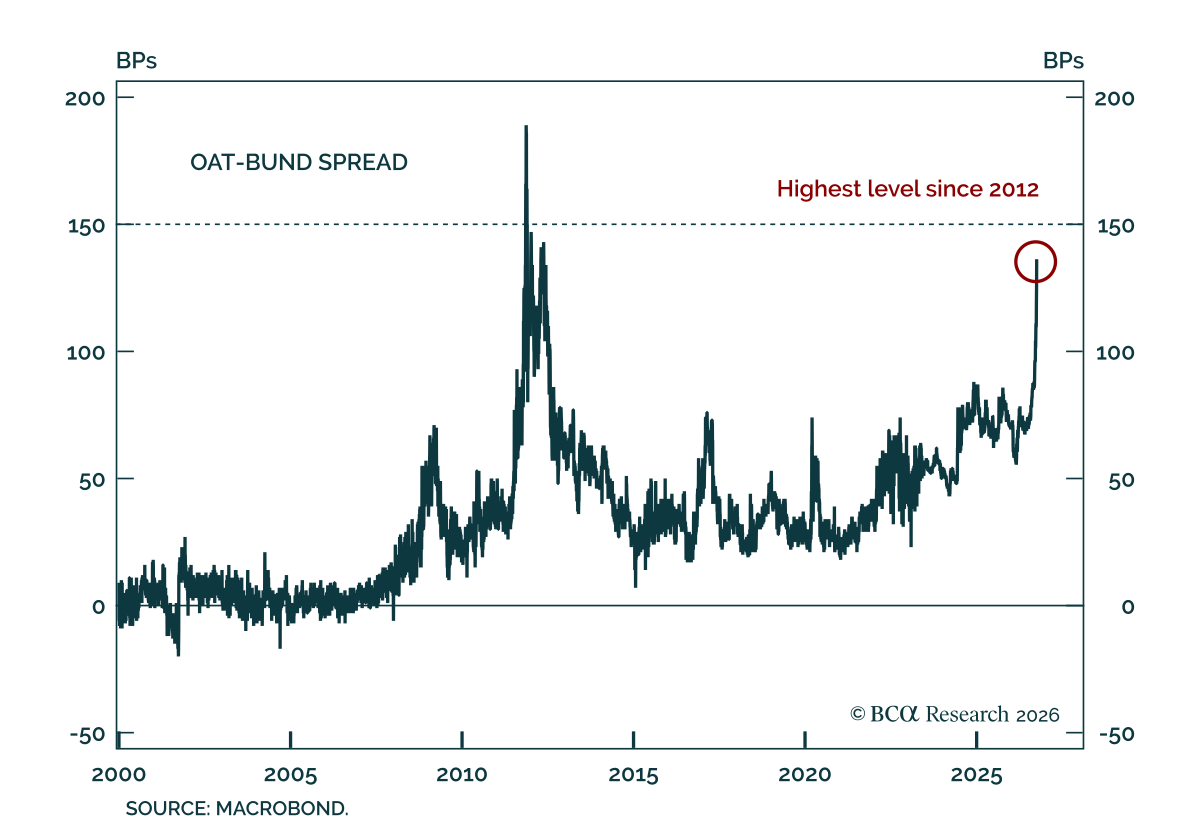
OAT-Bundスプレッドは最近数週間で急速に拡大し、先週金曜日には150bpsに達したが、その後140bps付近へ戻した。 原因は国内要因であり、財政見通しへの懸念の高まりと来たる大統領選を巡る政治的不確実性があるためである。…

世界的な債券売りはFrench OATsのアンダーウェイトを支持する根拠を強めており、国債スプレッドにフランスの財政の脆弱性がますます表れているためである。フランスの10年利回りは金曜に4.13%まで上昇し、2008年以来の高水準となり、OAT-Bundスプレッドは88bpへと拡大した。世界的な利回りはインフレ不確実性の高まりと各国の借入増加により圧力を受けているが、フランスにはそれに加えて国内要因に基づくリスクプレミアムが上乗せされている。…

フランスの財政の再後退は、10年物OATをアンダーウェイトとする根拠を強める。 累積の中央政府赤字は2026年初頭に歴史的な四分位範囲の下端付近に位置していたが、6月に1,070億ユーロに拡大し、同バンドをさらに下回る水準となった。…
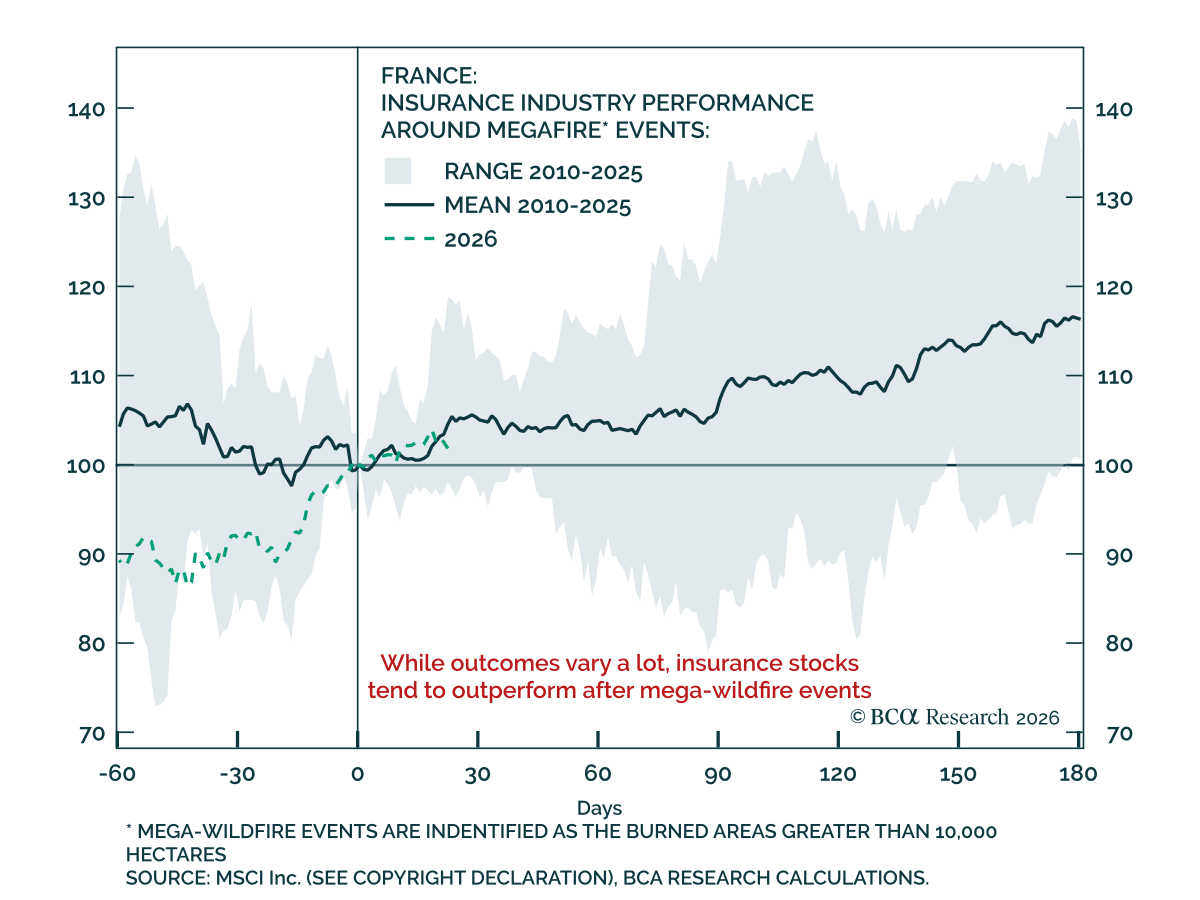
フランスを襲う山火事は並外れた保険金負担を生み出しているが、意外にもフランスの保険株は耐性を保っている。 2026年の年初以降、フランスの焼失面積は11万7,000ヘクタールを超え、過去20年で最大となった。直観に反して、歴史はフランスの保険株が巨大火災時でさえ火災に強いことを示唆している。…
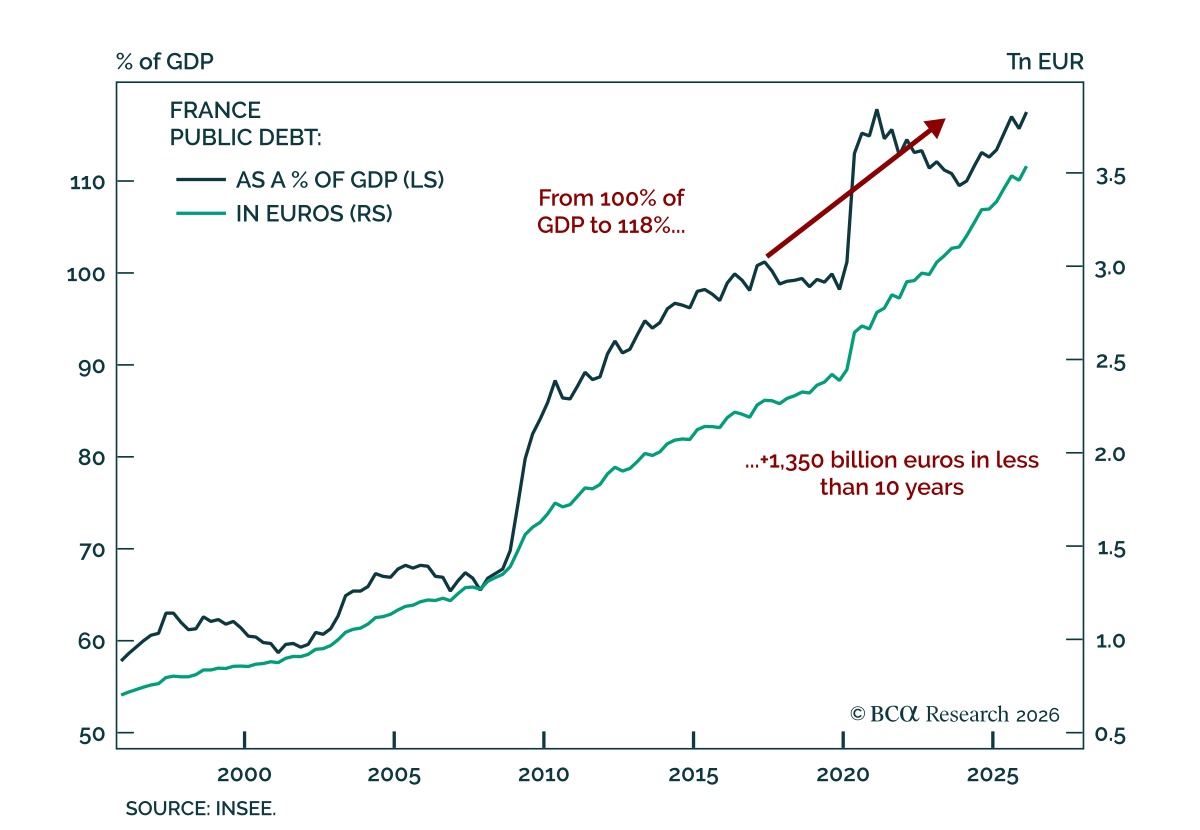
当社の欧州投資ストラテジストは、フランスが数十年で最も重大な選挙を迎えるにあたり、フランスのリスク資産へのエクスポージャーを縮小することを推奨する。 逼迫した予算、麻痺した政治体制、そして地政学的に不安定な状況が有権者を反既成勢力へと向かわせており、予測不能な政策や市場のボラティリティが高まる可能性を引き上げている。…
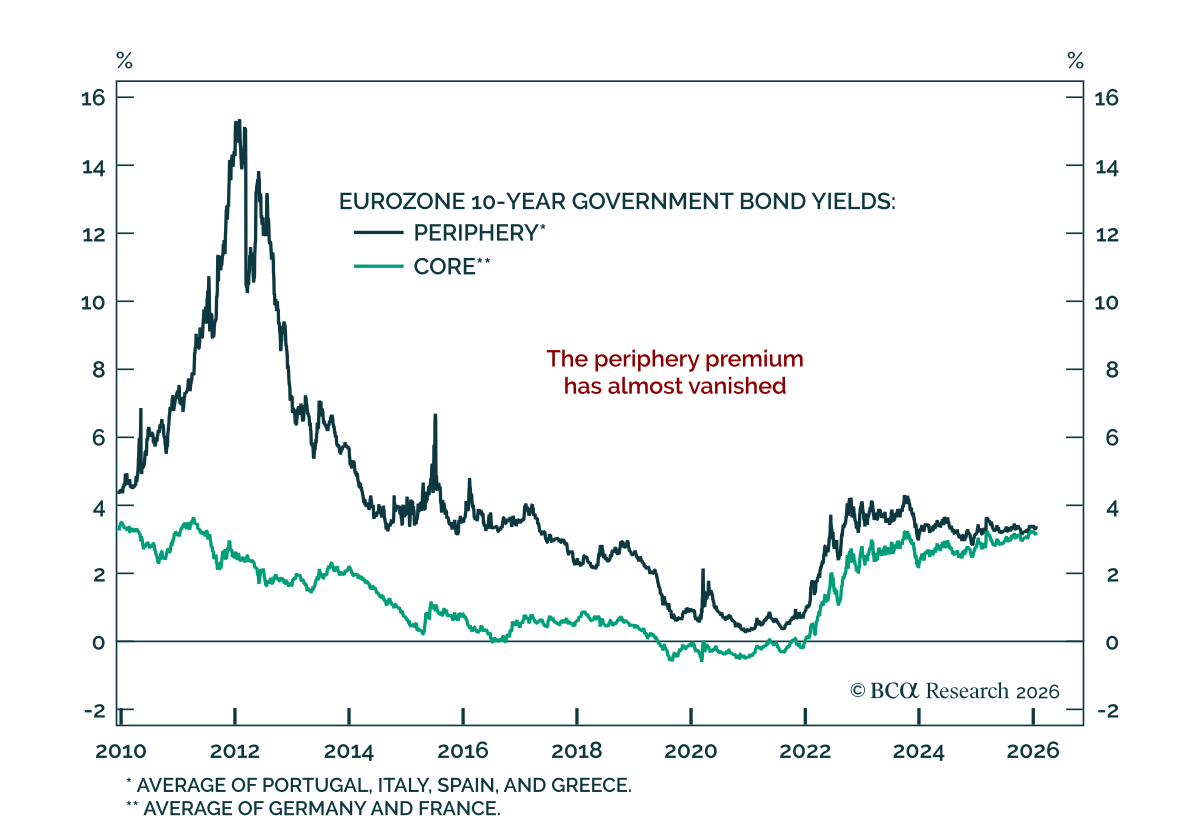
周辺欧州が地域の回復力を牽引し、ついに中核とのギャップを埋めつつあります。今週のチャートはJeremie Peloso、チーフ・ヨーロピアン・インベストメント・ストラテジストによるものです。欧州経済の回復力とここ数四半期の強い株式パフォーマンスは、特にブロック最大の二大経済(ドイツとフランス)が依然として低迷していることを考えると、驚くべきことに見えるかもしれません。しかし、注目すべきは周辺地域の動きです。…
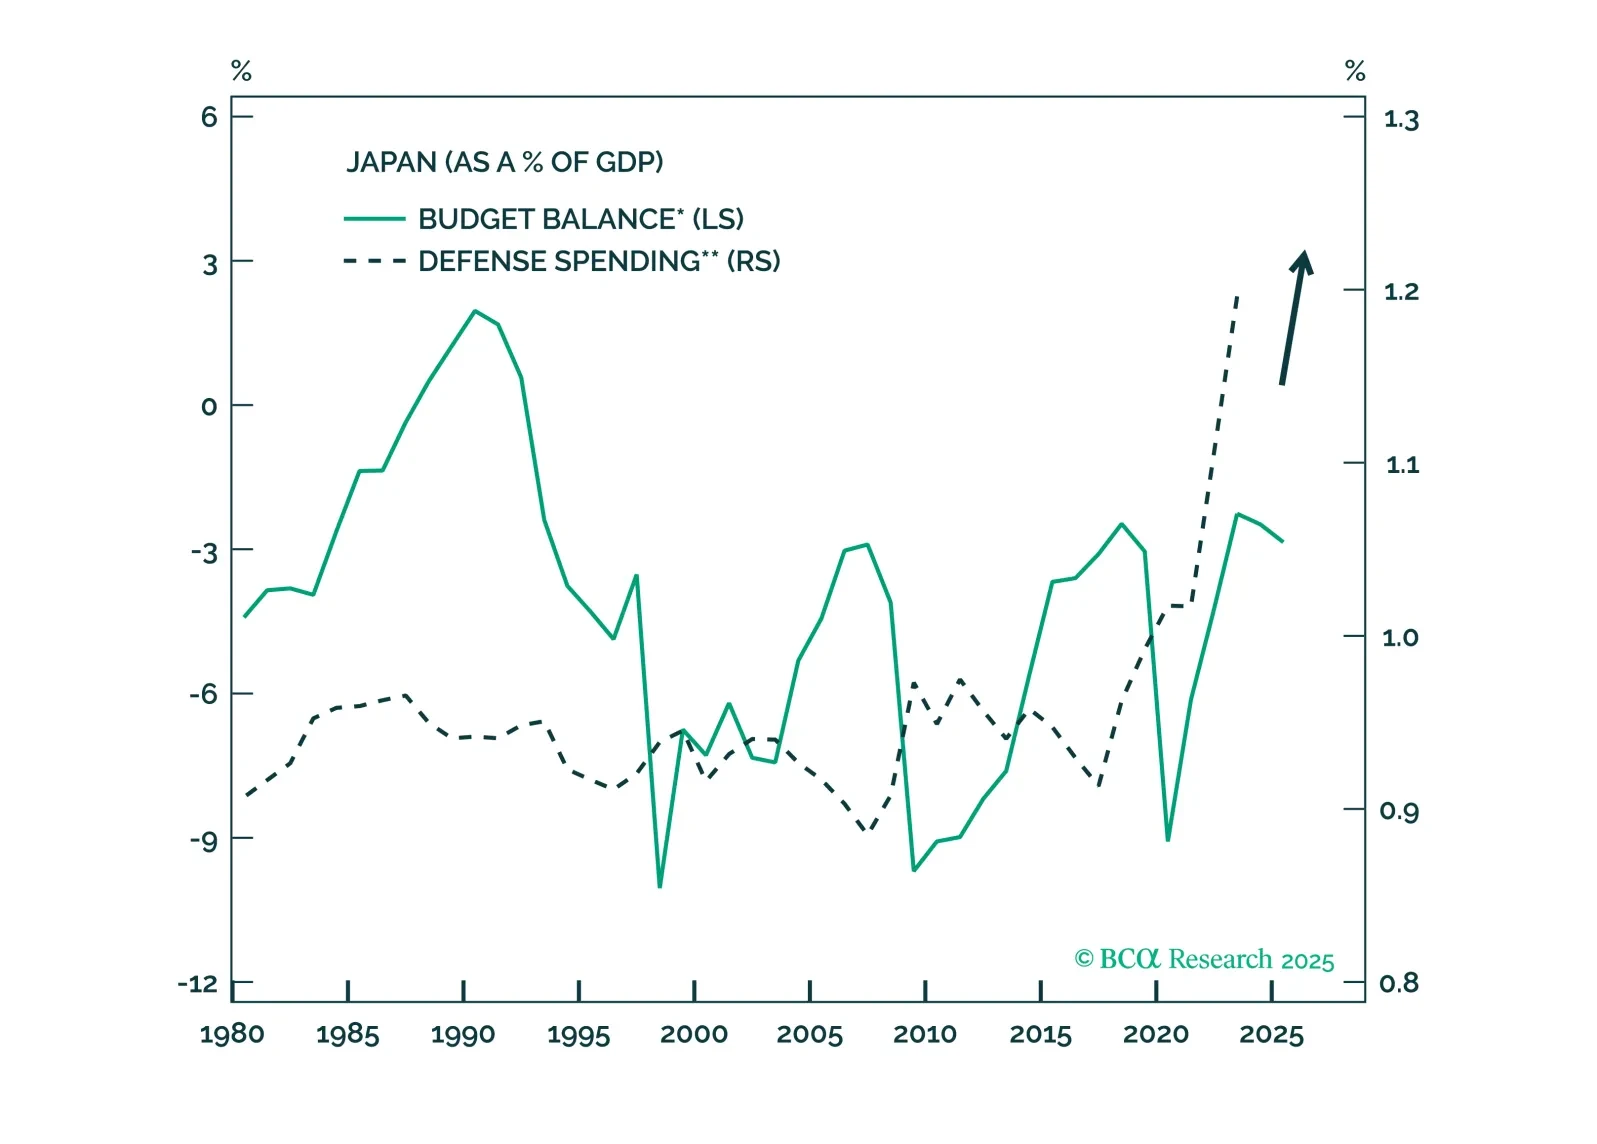
政治的動揺の世界では、安全な資産が有利である—円を購入し、米国株をオーバーウェイトのまま維持し、中国の脆弱な上昇を追いかけるのを避けるべきです。
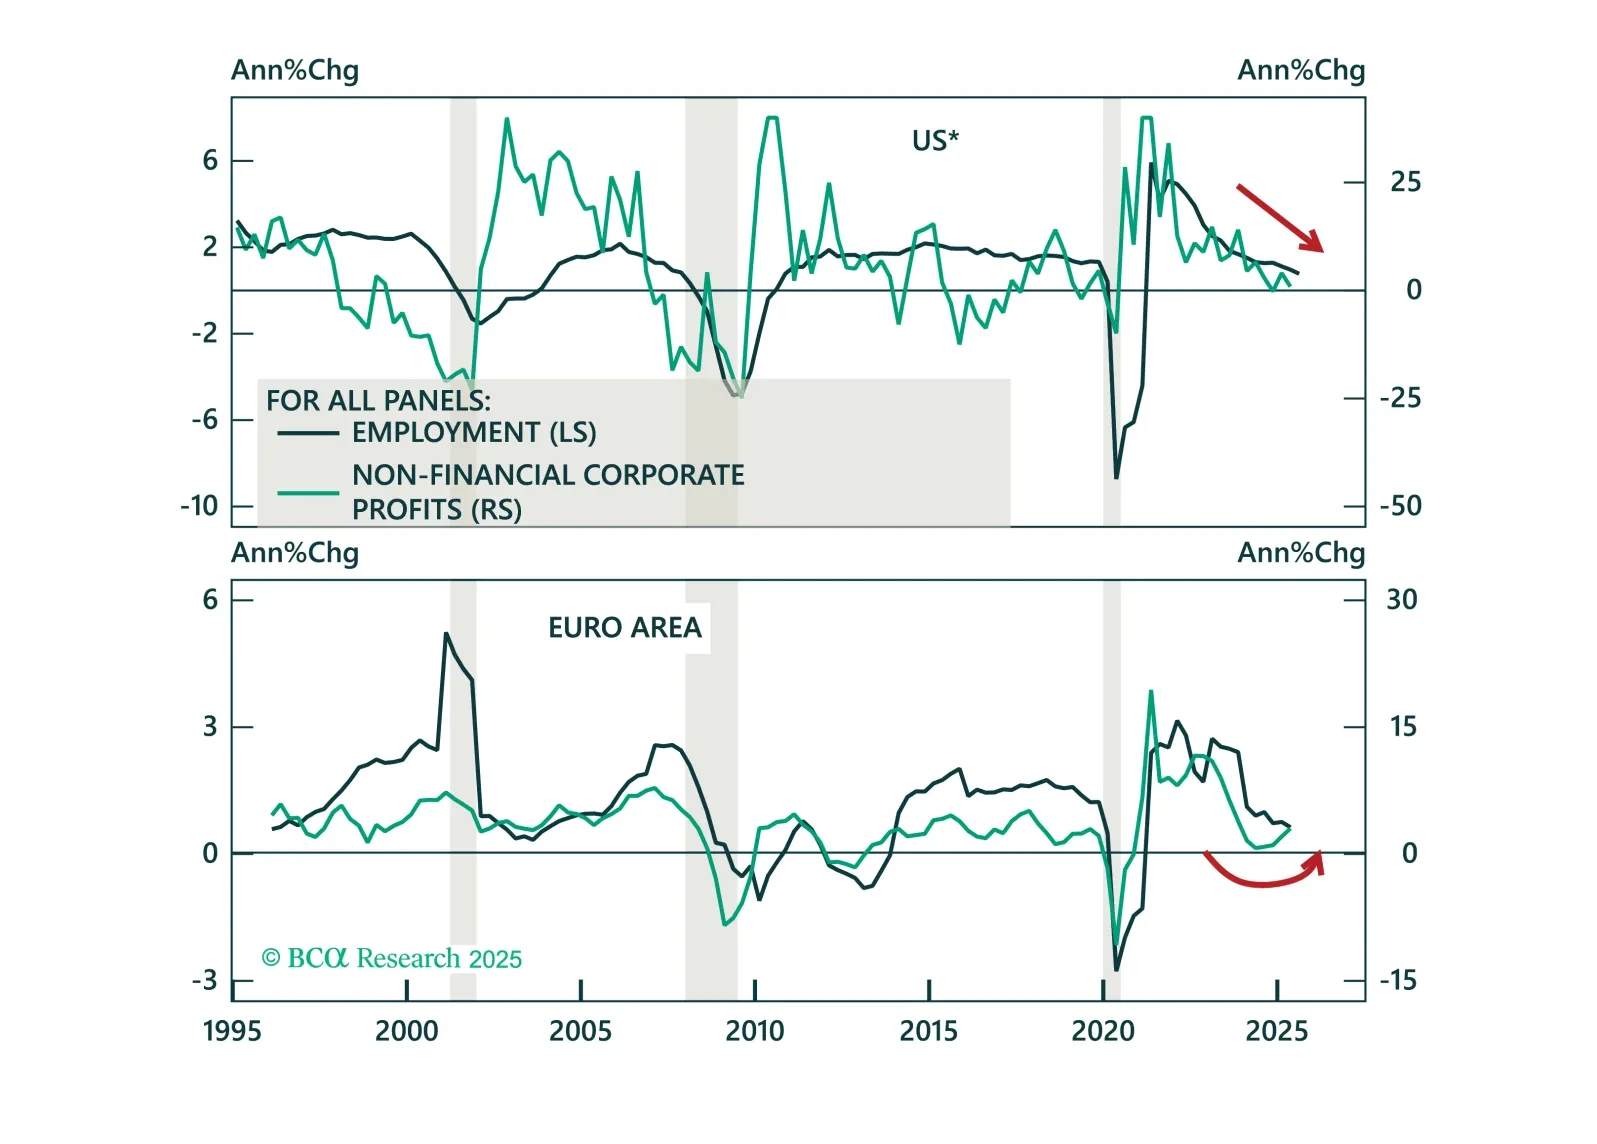
財政の持続可能性に関する懸念、タームプレミアムの上昇、中央銀行の独立性に対する攻撃があるにもかかわらず、金融政策は引き続き債券市場の主要な推進要因となっています。Q3レビュー&アウトルックでは、国債、短期金利先物、グローバルなイールドカーブ、インフレ連動債、クレジットにおける見解を更新し、機会を特定します。