バブルズ
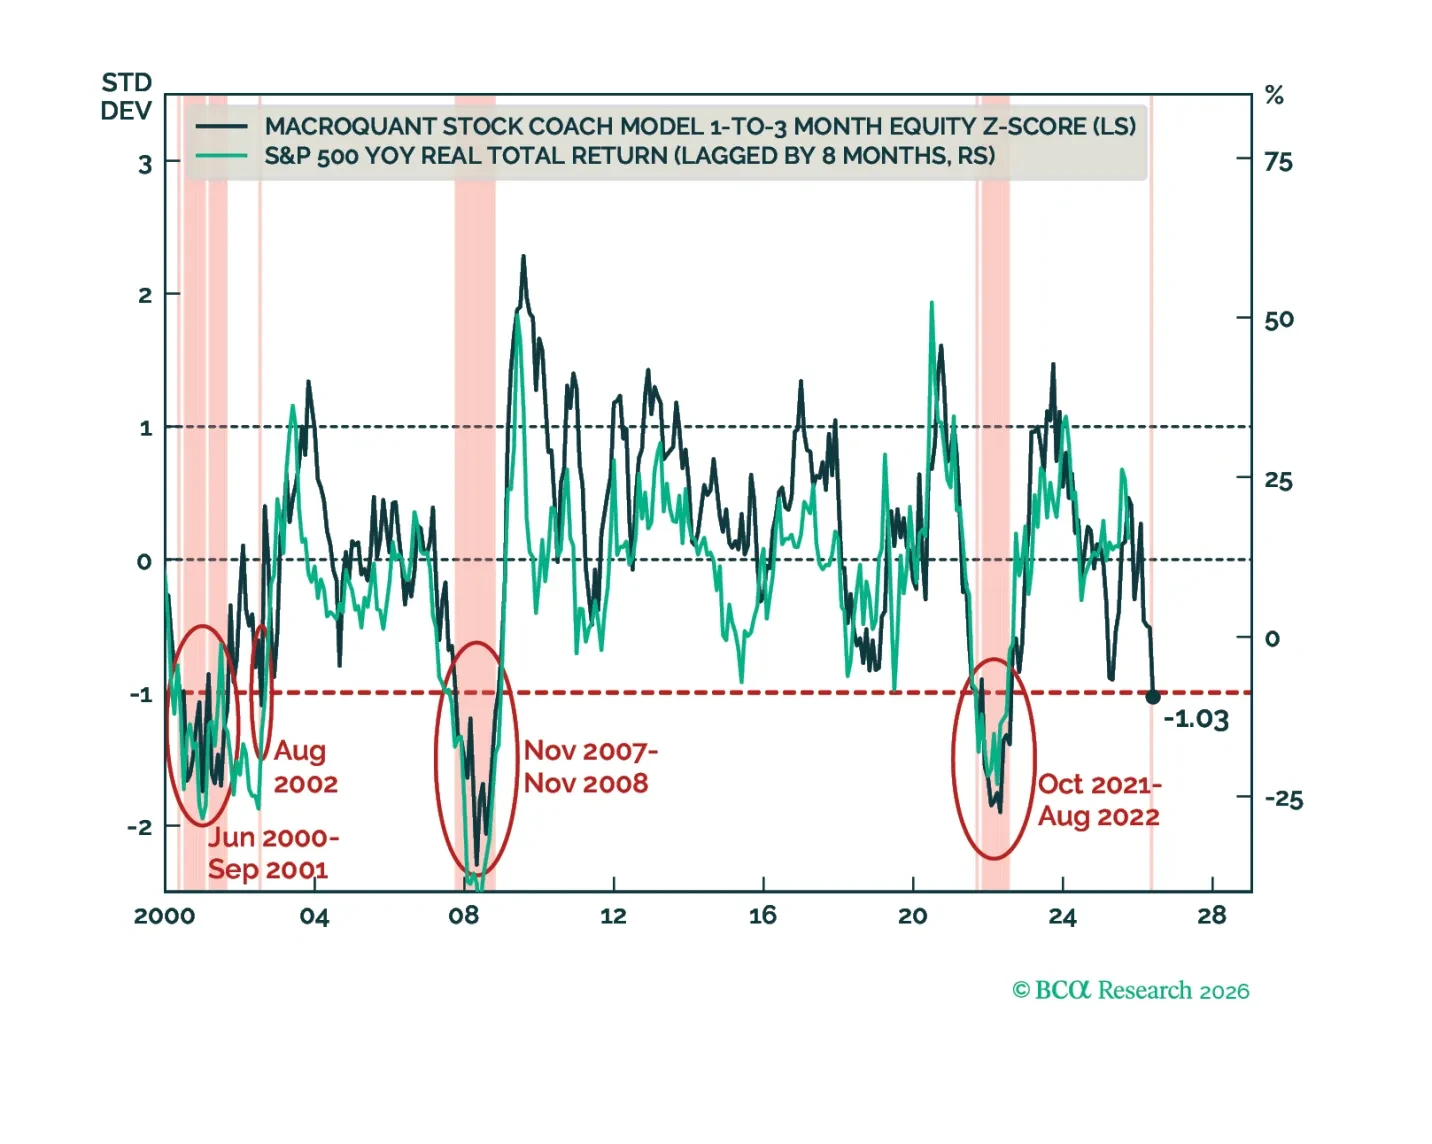
株式の強気相場は終盤に差し掛かっている。経済成長が減速し始めれば債券は良好に推移する見通しだ。ドルは今後数か月で一時的に強含むが、その後再び下落基調に戻る見通しだ。原油は短期的には底を打った可能性が高いが、長期的にはエネルギーより金属を優先する。
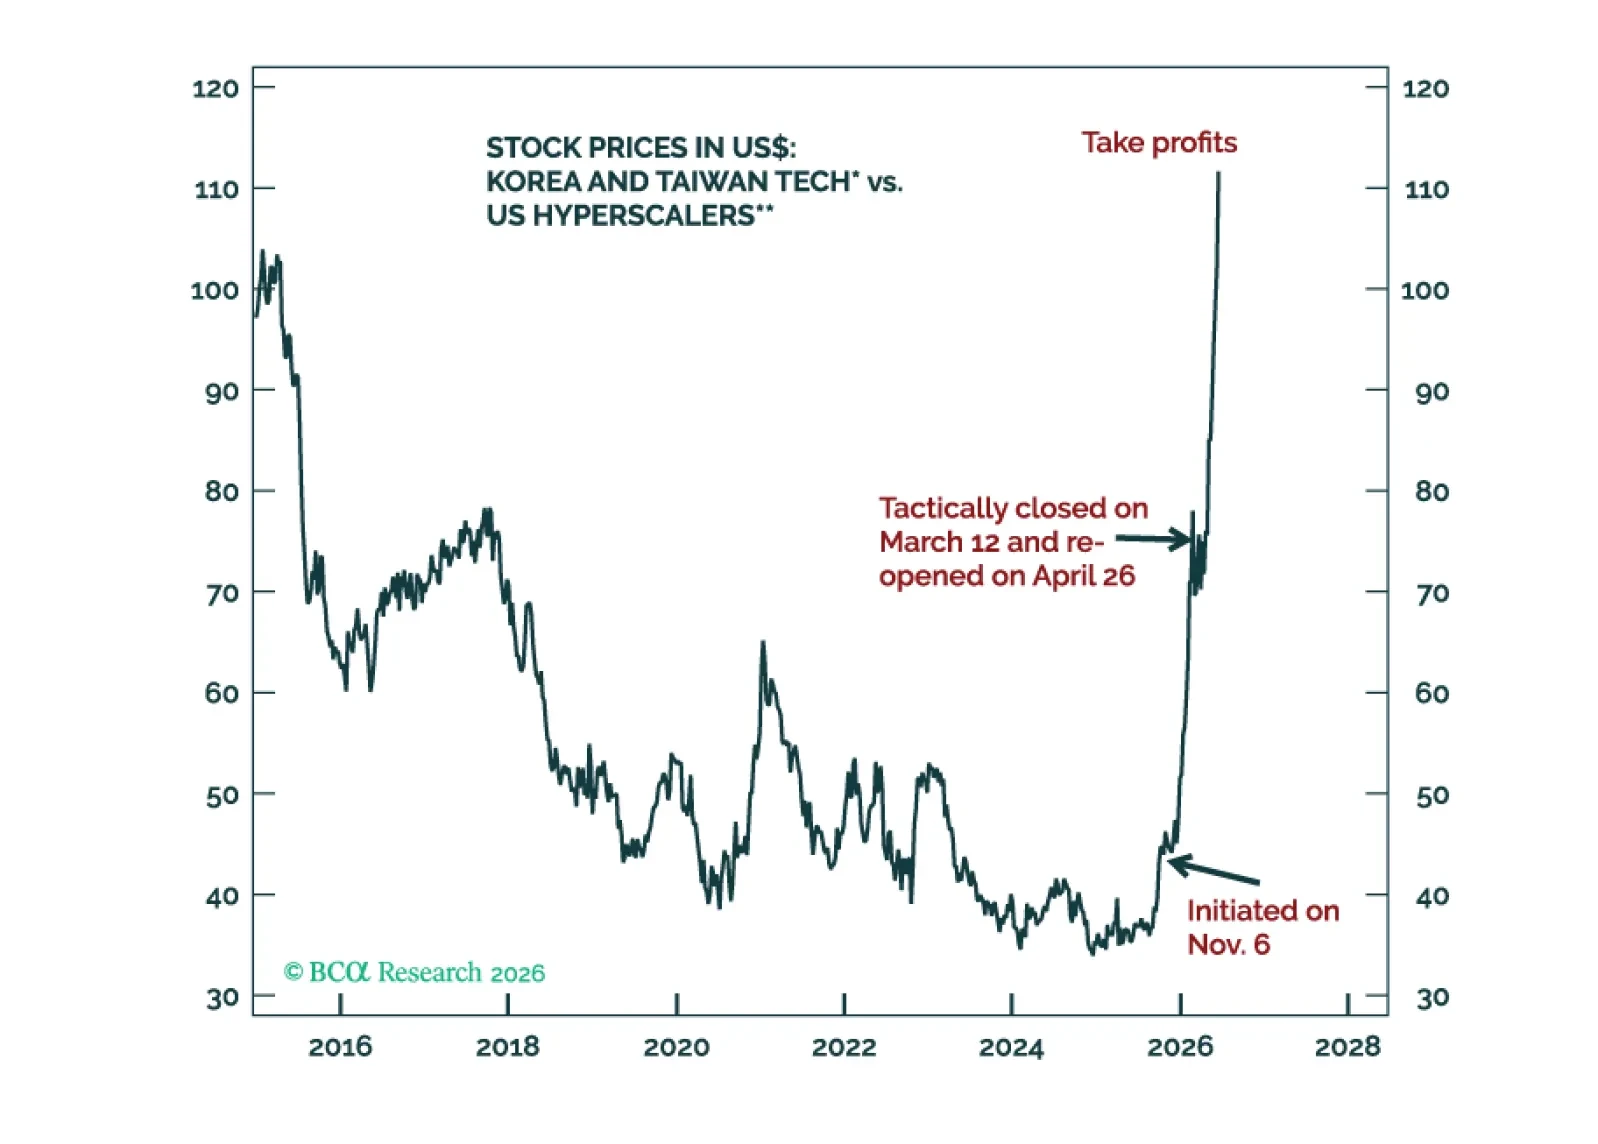
韓国の最近の株式市場の乱高下は世界のリスク資産に対する警告信号である。アジア半導体株ロング/米ハイパースケーラーショートのトレードで利益確定を行っており、新興国株式ポートフォリオにおける韓国をオーバーウェイトからニュートラルに格下げする。

市場はAIが支配しているが、集中はリスクである。不動産が分散化の役割を果たす。不動産はドットコム・バブル崩壊時に相対的に上回っており、AI関連のトレードが巻き戻されれば再び上回るだろう。AIによる混乱への露出が最も大きいとされるオフィスでさえ、弱気派の予想よりも堅調であるだろう。
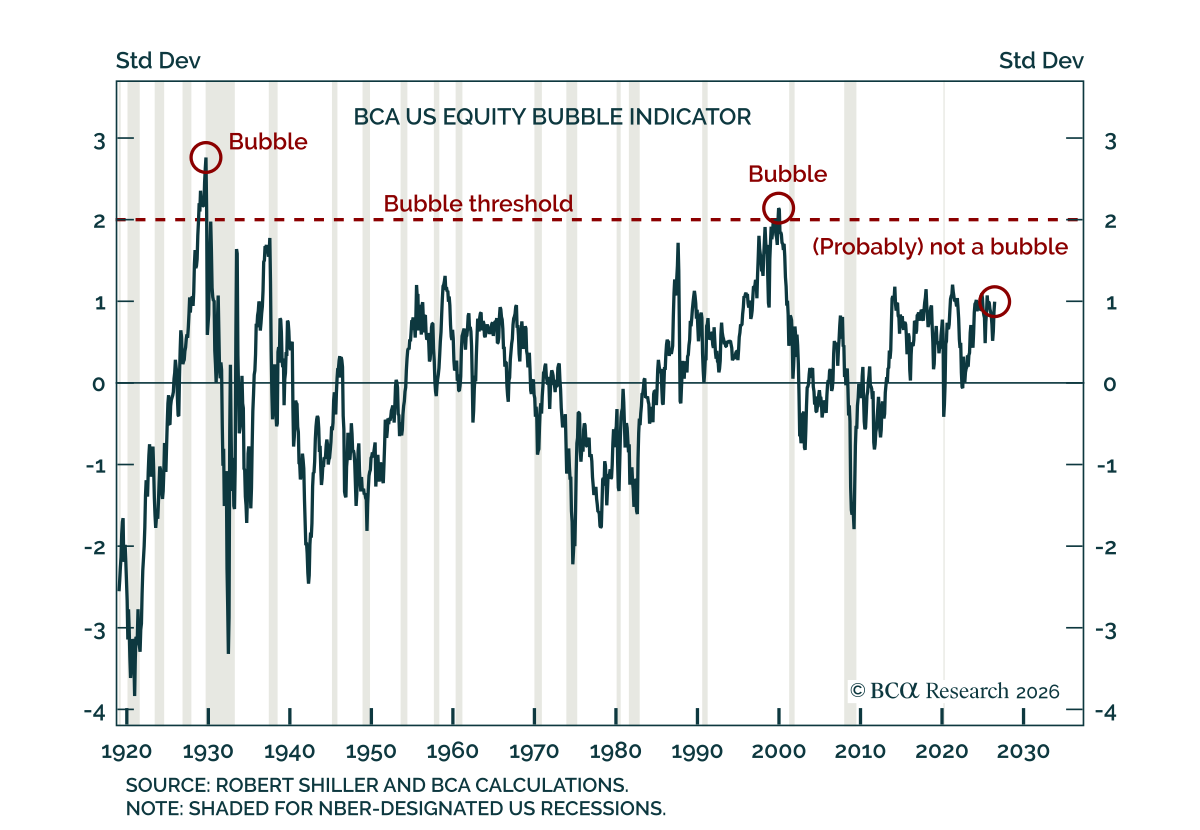
米国株式市場はバブルにあるのか? 米国株式市場はバブルにあるのか? 当社の bubble indicator に基づくと、米国株式市場は現時点でバブルではない。 3月30日以降のナスダックの急激な26%上昇は、米国株がバブル領域にあるという懸念を一層助長している。しかしながら、局面は過熱しているものの、当社の指標は過去の米国株バブルを区切ってきた+2標準偏差の閾値を下回っている。…
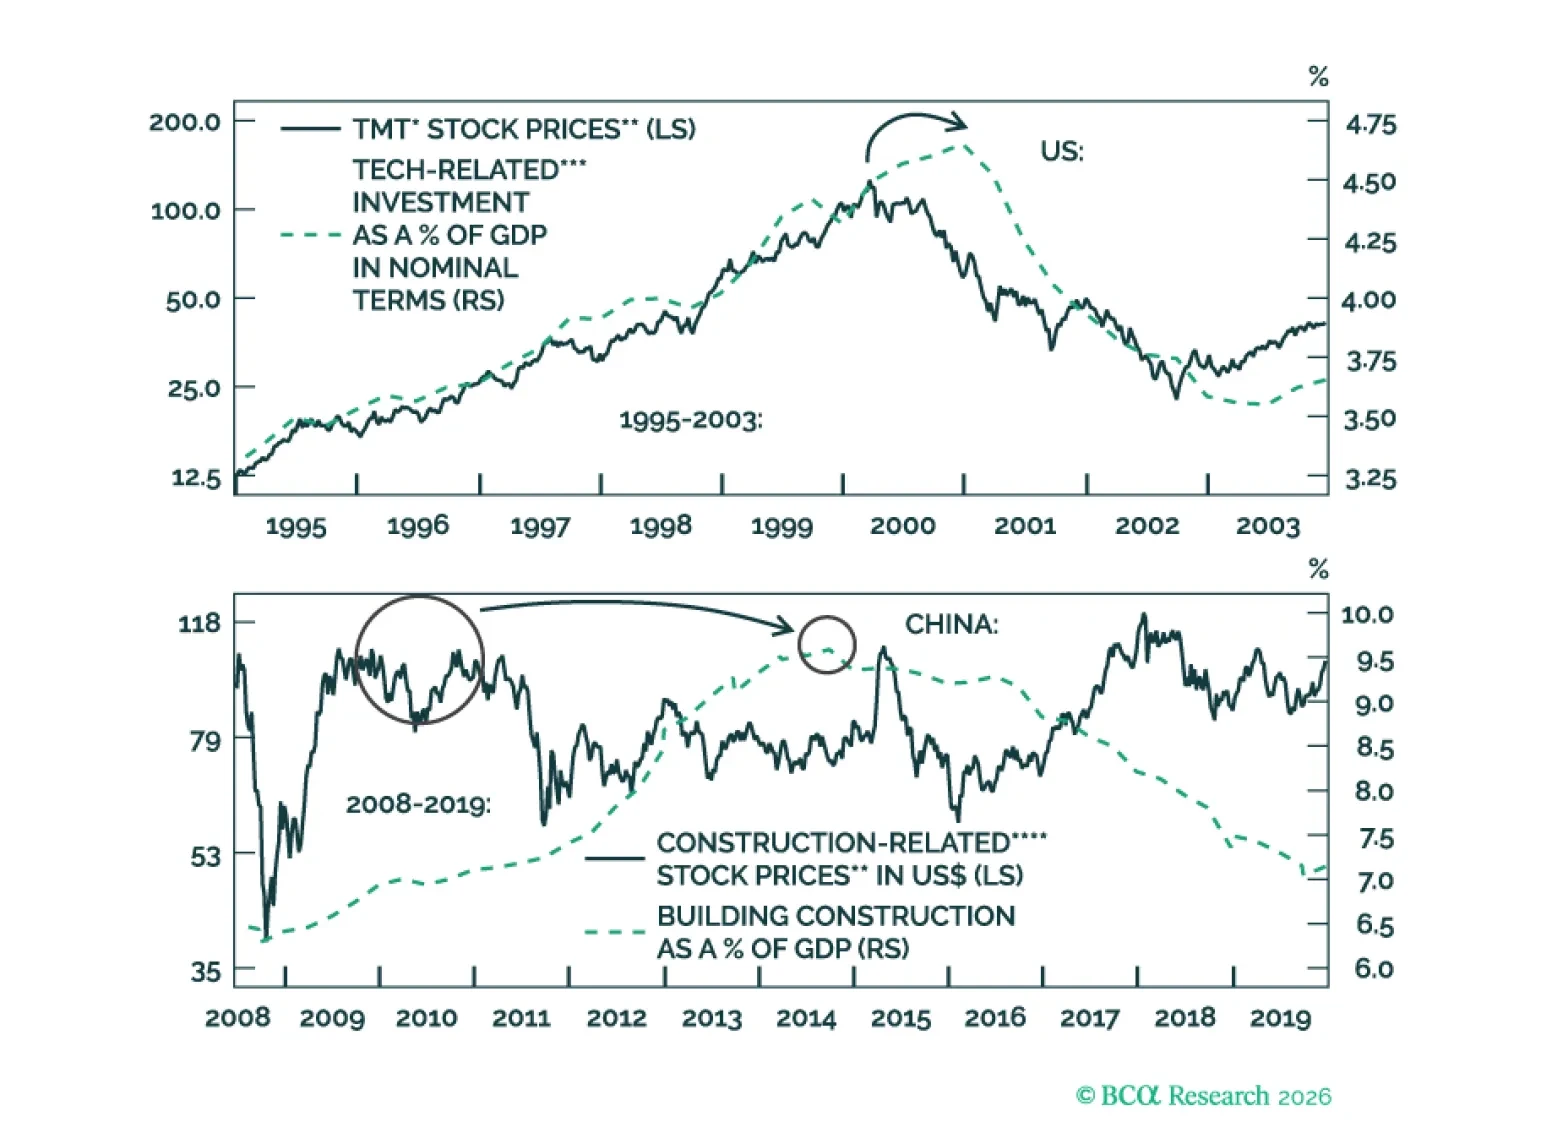
AIは変革的であるが、テクノロジー株は必ずしもプラスのリターンを生まない可能性がある。市場サイクルは消えていない。強欲と恐怖は依然として大きな株価変動を引き起こすだろう。一方、米国のインフレが短期的な主要リスクである。世界的な非テクノロジー設備投資への意欲も過大評価されているように見える。
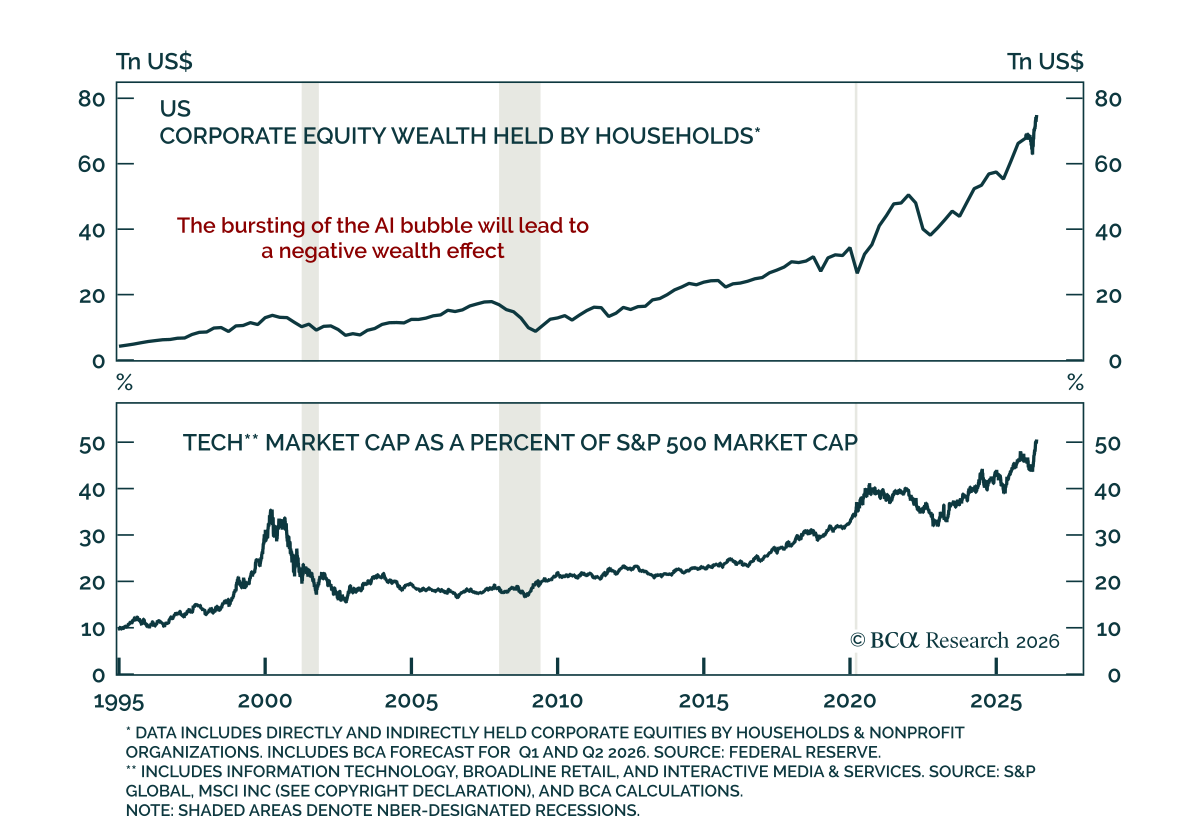
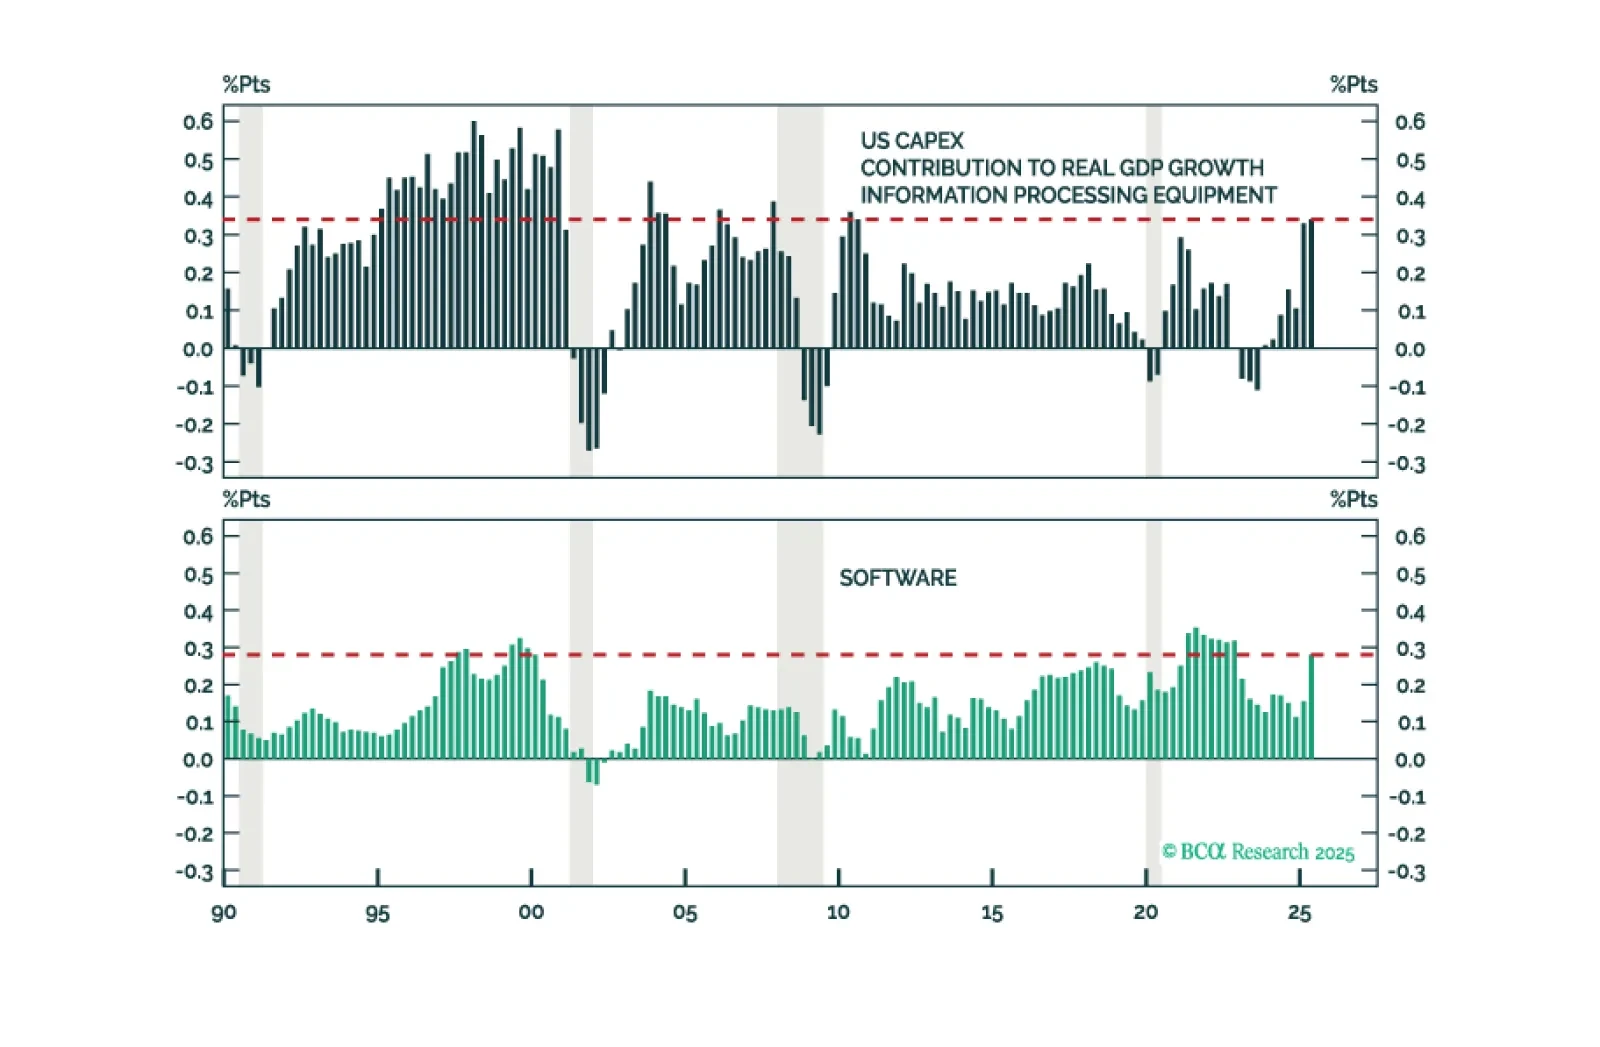
収益バブルのリスク 収益バブルのリスク AIバブルは評価バブルではなく、収益バブルだ。それは景気にとってより危険だ。というのも、反転により過剰設備、投資の弱まり、株価下落、そして著しいマイナスの資産効果を残す可能性があるからだ。当社の今週のチャートは、Peter Berezin、チーフ・グローバル・ストラテジストによるものだ。…
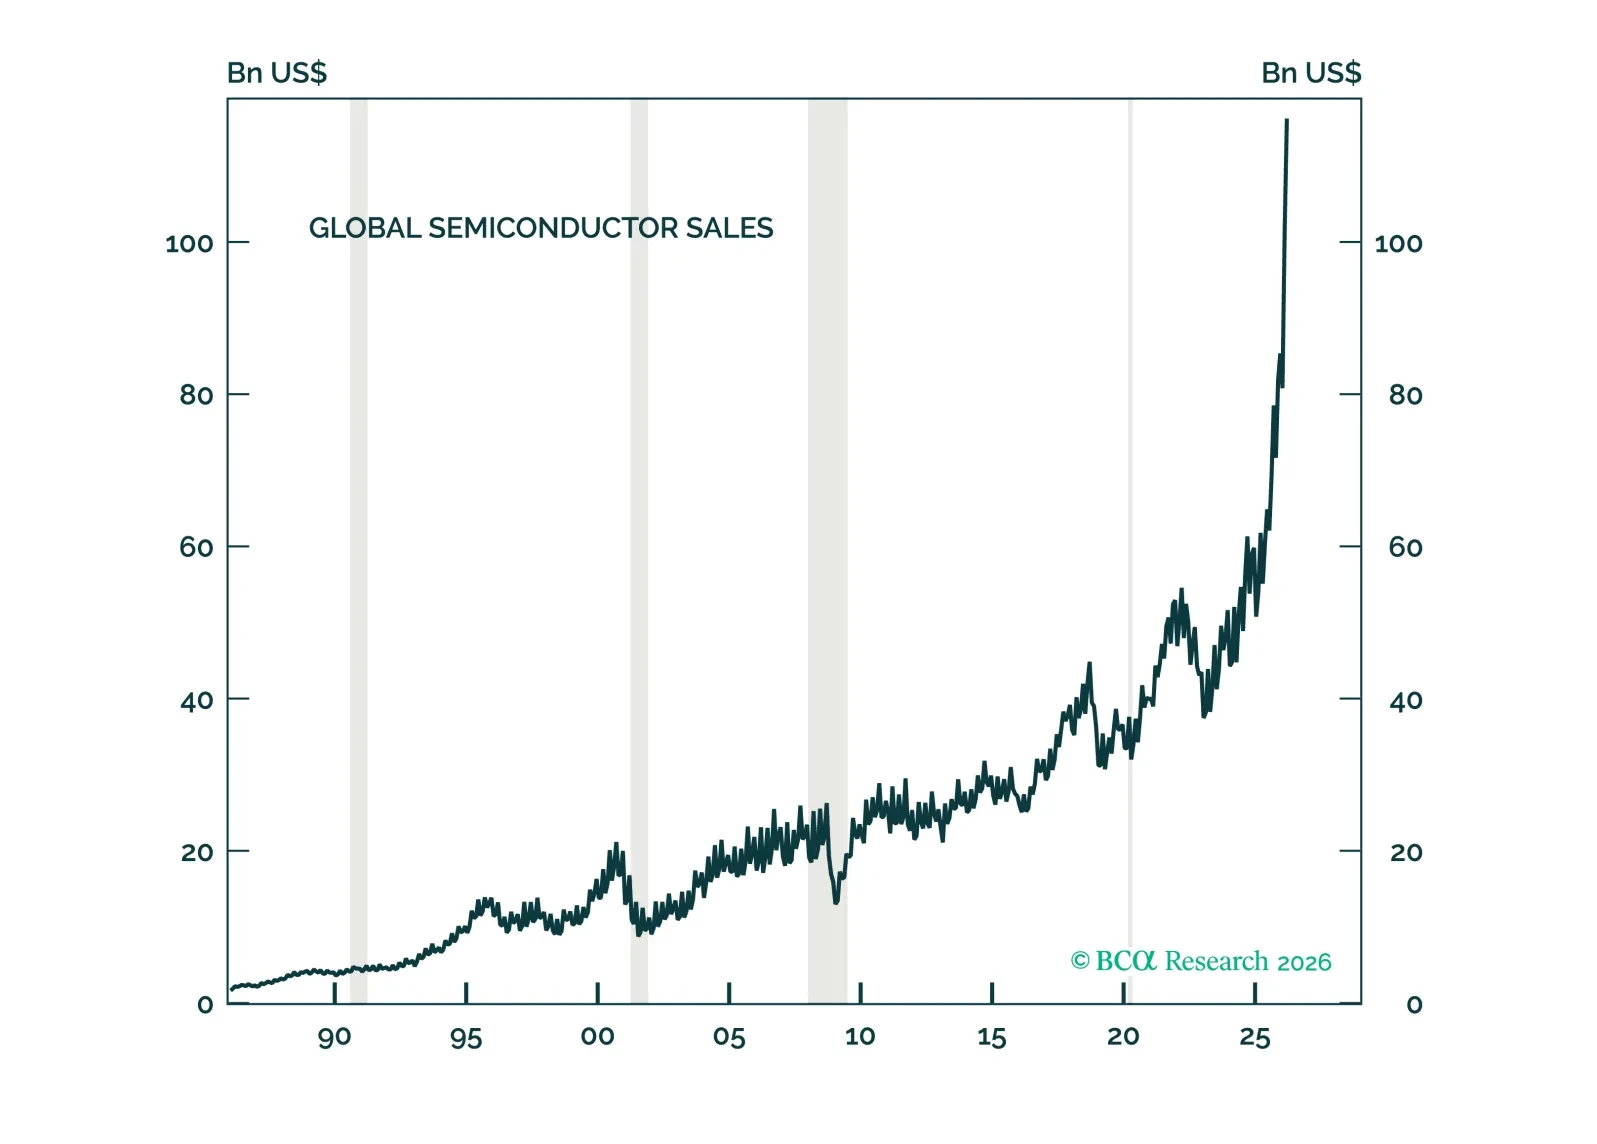
AIバブルは異なるタイプのバブルだ。評価バブルというよりも、主に収益バブルである。すべてのバブルと同様に、AIバブルははじけるだろう。ただし現時点では、当社のAI需要指標はそれが差し迫っていることを示していない。
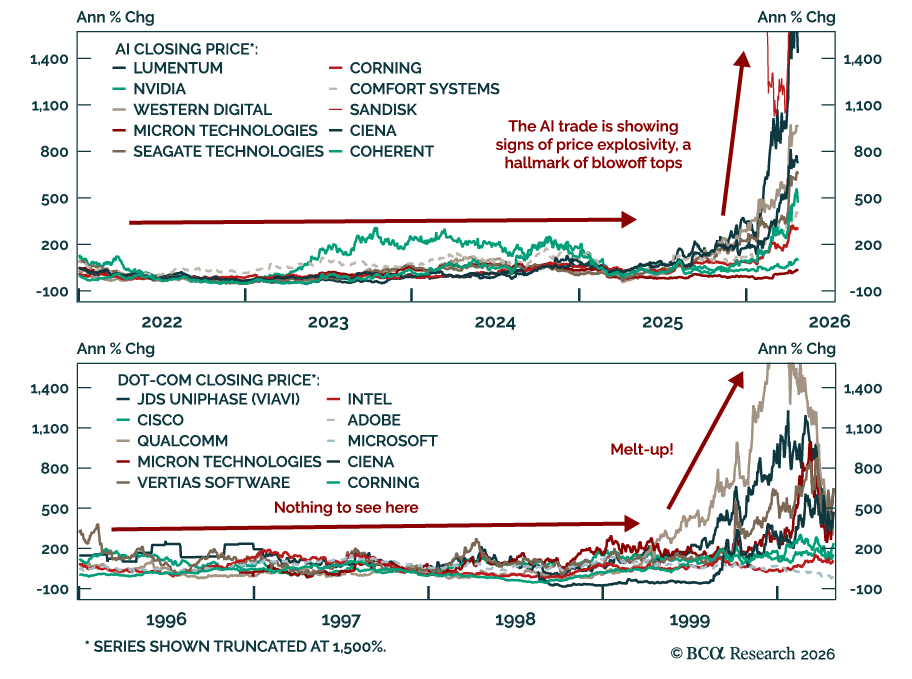
データセンター・インフラ株のリターンが爆発的な動きを示し始めており、2000年3月のピーク前のドットコム・バブル最終局面を思わせます。 短期的には主要なデータセンター・インフラ株のリターンが大幅に加速し、年内後半にかけて急騰の頂点を迎える可能性があります。…