トランプの政策
当社の GeoMacro strategists は、中間選挙の結果を、異例の大統領に対して米国の制度が優勢であることを示す証拠と見ている。同チームは政策の修正と株式にとってまずまずの環境を見込むが、イランでの戦闘は世界の見通しにとって即時かつ深刻なリスクである。そのため中間有権者が政策を制約しており、当社の同僚はトランプ大統領が方針転換するか、さもなくば職を追われるリスクを冒すだろう。…
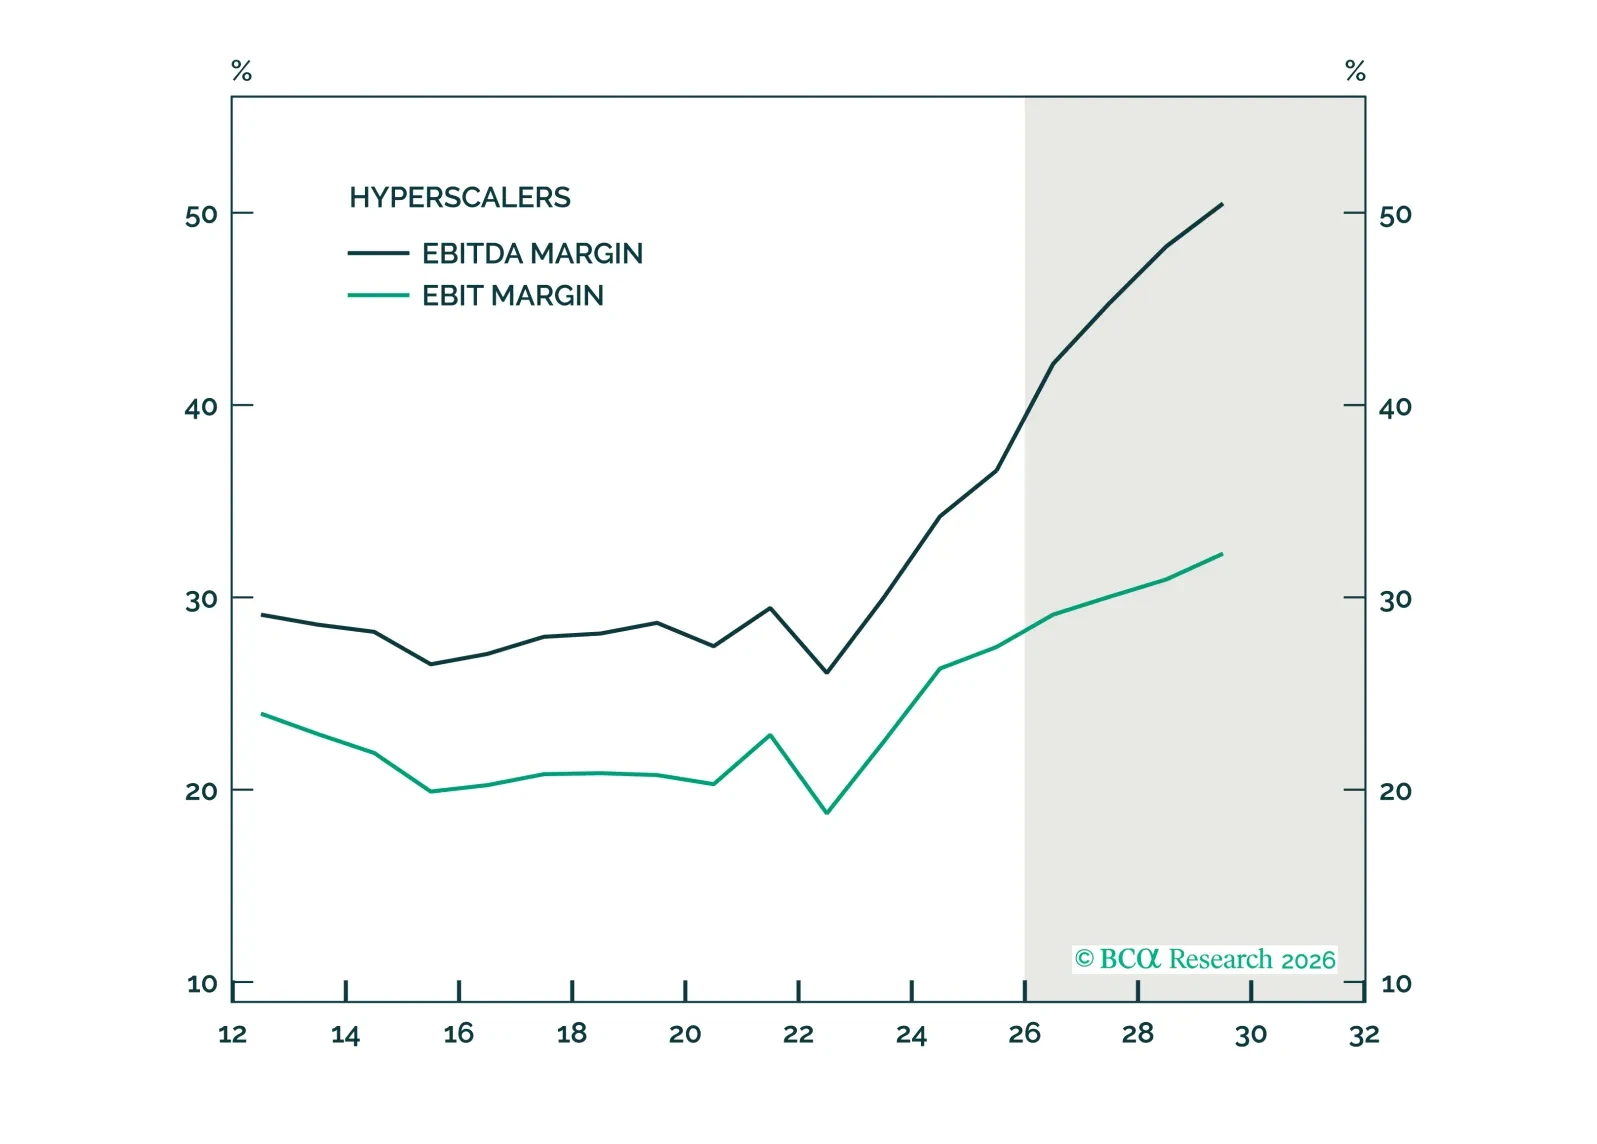
AIハードウェアの深刻な不足は年末にかけてテック株を支えるだろうが、AI企業は最終的に設備投資を正当化するために年間10兆ドルの売上を確保する必要がある可能性があり、膨大な生産性向上がなければそれは極めて困難である。今日の財務省による自社株買いの増額発表にもかかわらず、債券利回りは今後数か月間高止まりする公算が大きい。クラックスプレッドの上昇は原油需要を減らしており、世界経済の成長にとって好ましい状況ではない。為替面では、最近の円支援の為替介入はおそらく十分ではないが、円には長期的に大きな上昇余地がある。
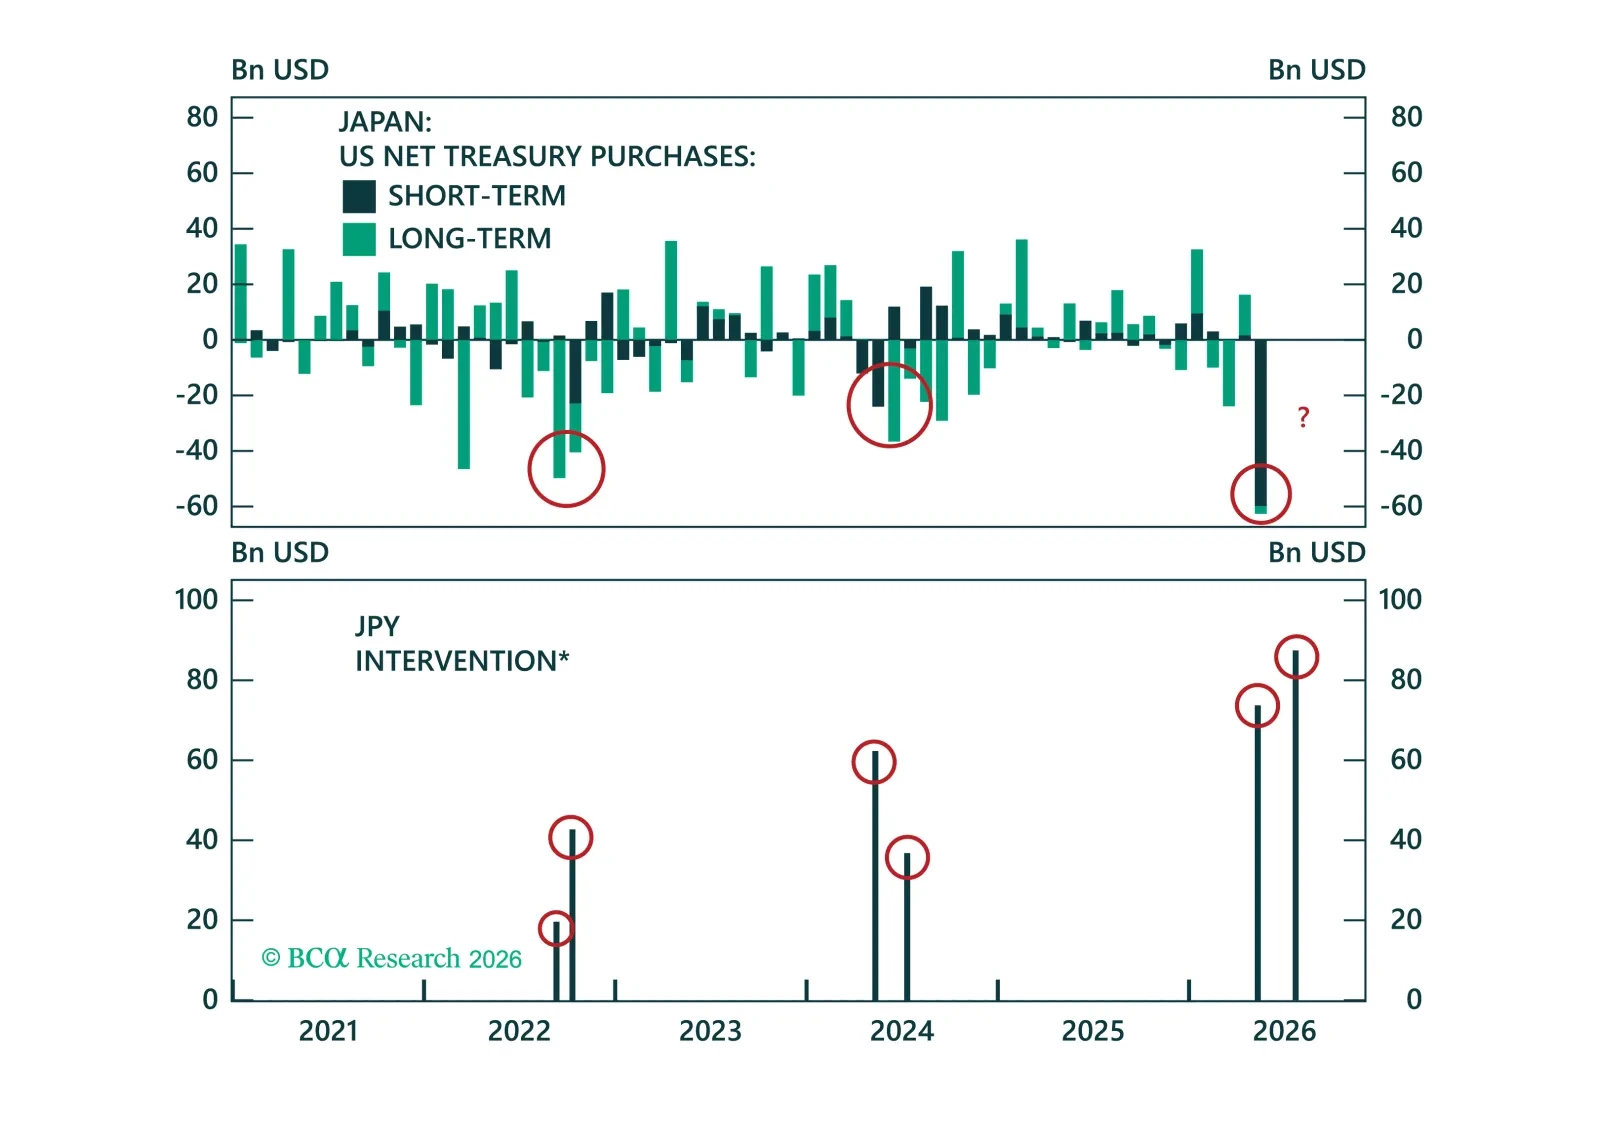
MoFとUS Treasuryは円を守るために共同で介入したが、共同介入でも通貨に重くのしかかるファンダメンタルズを根本的に覆すことはできない。一方で、ワシントンが自らのインセンティブを追求する動きは、より積極的なUS Treasuryの姿を改めて示している。
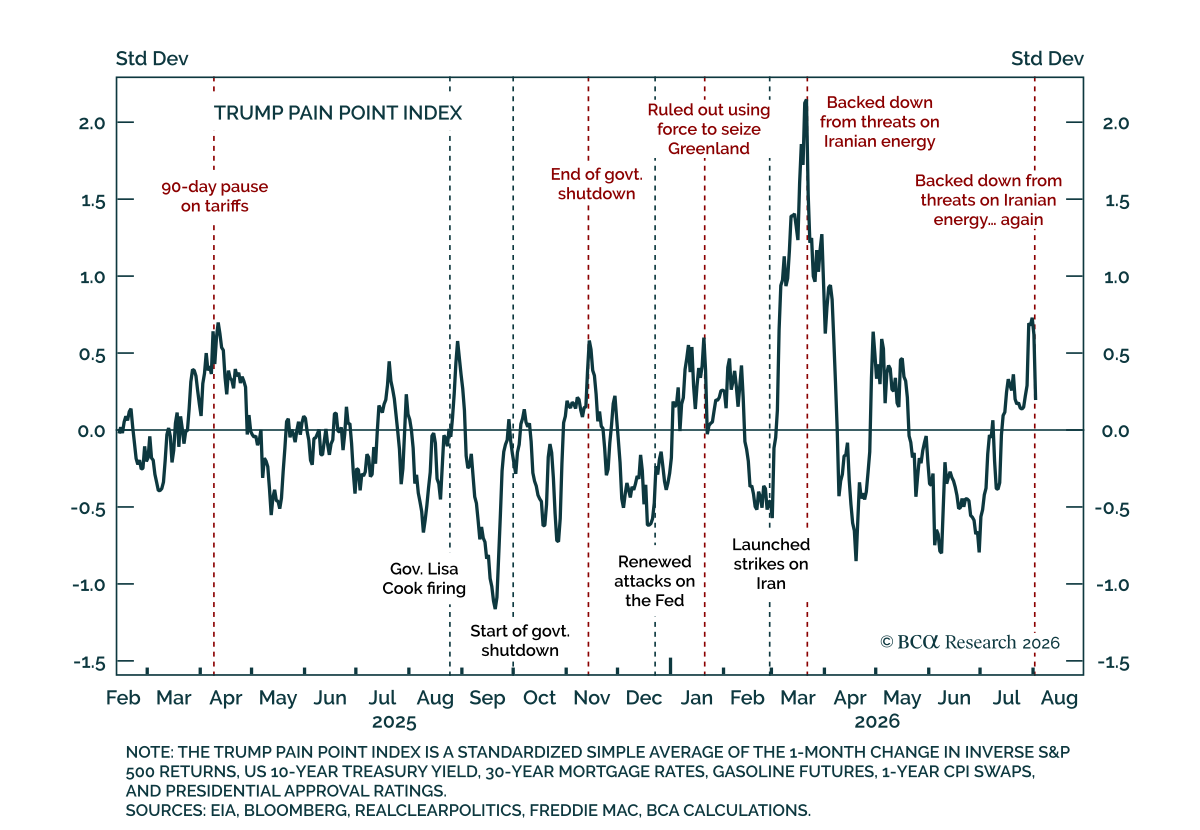
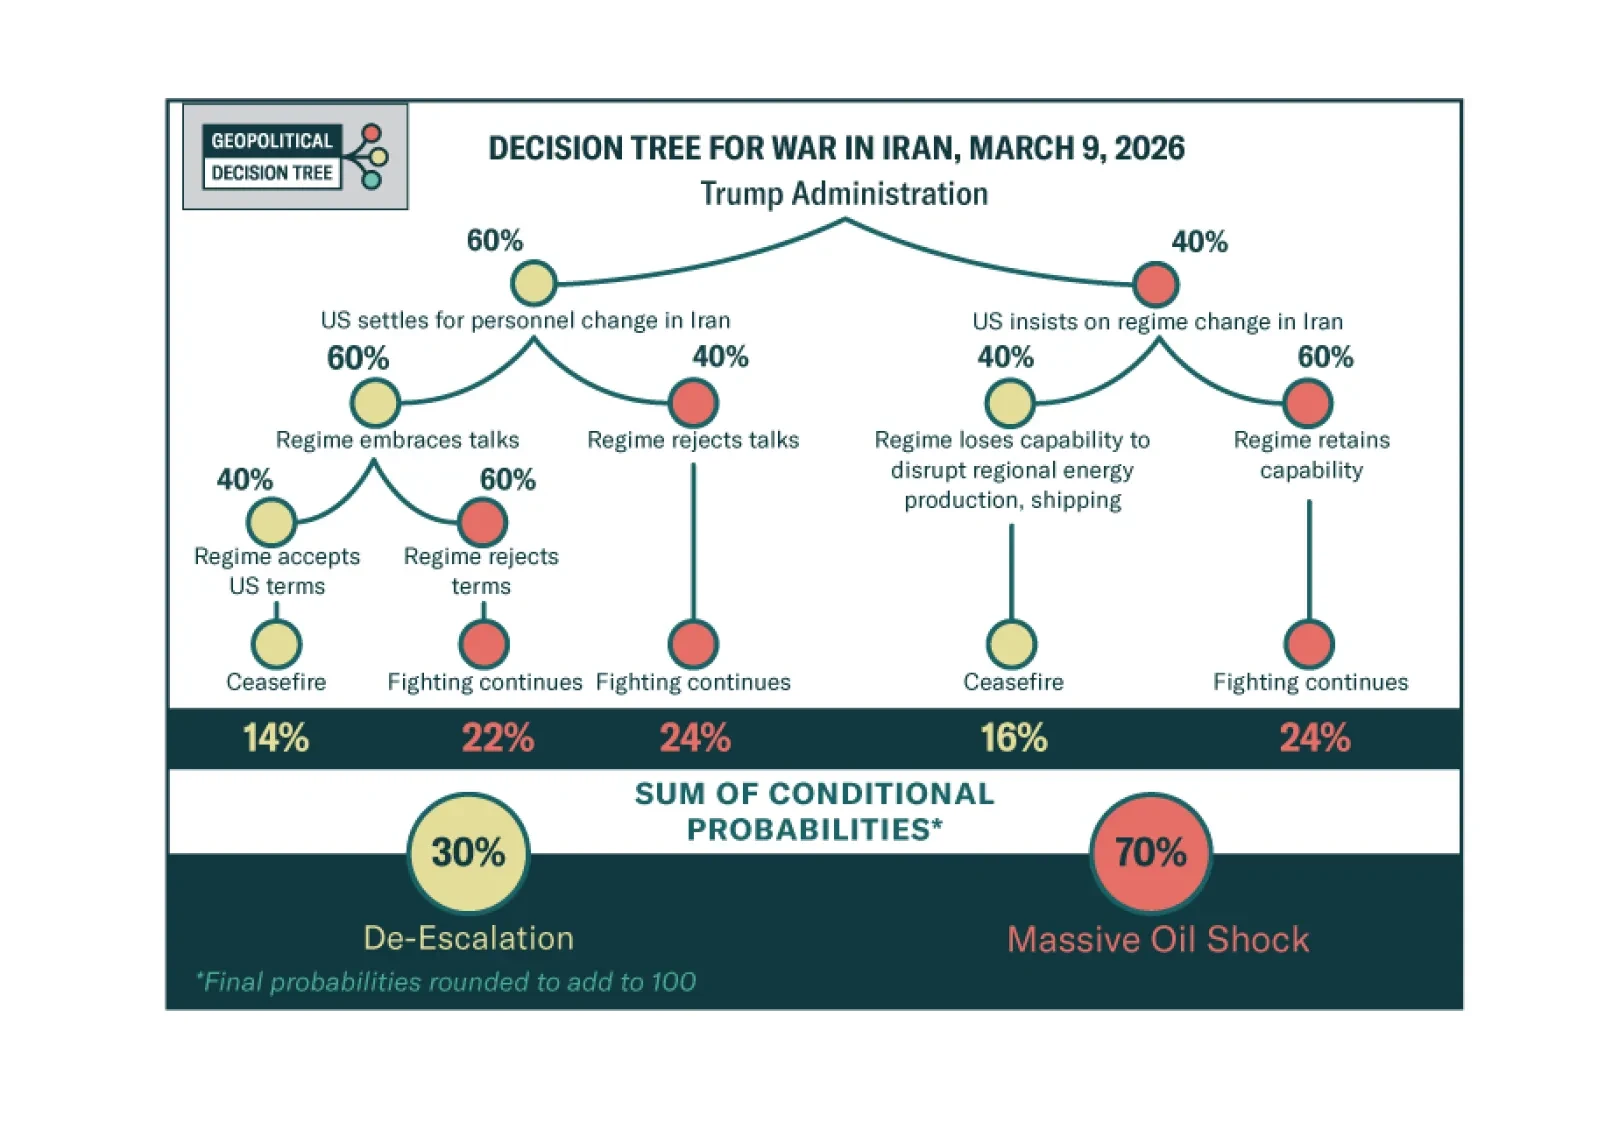
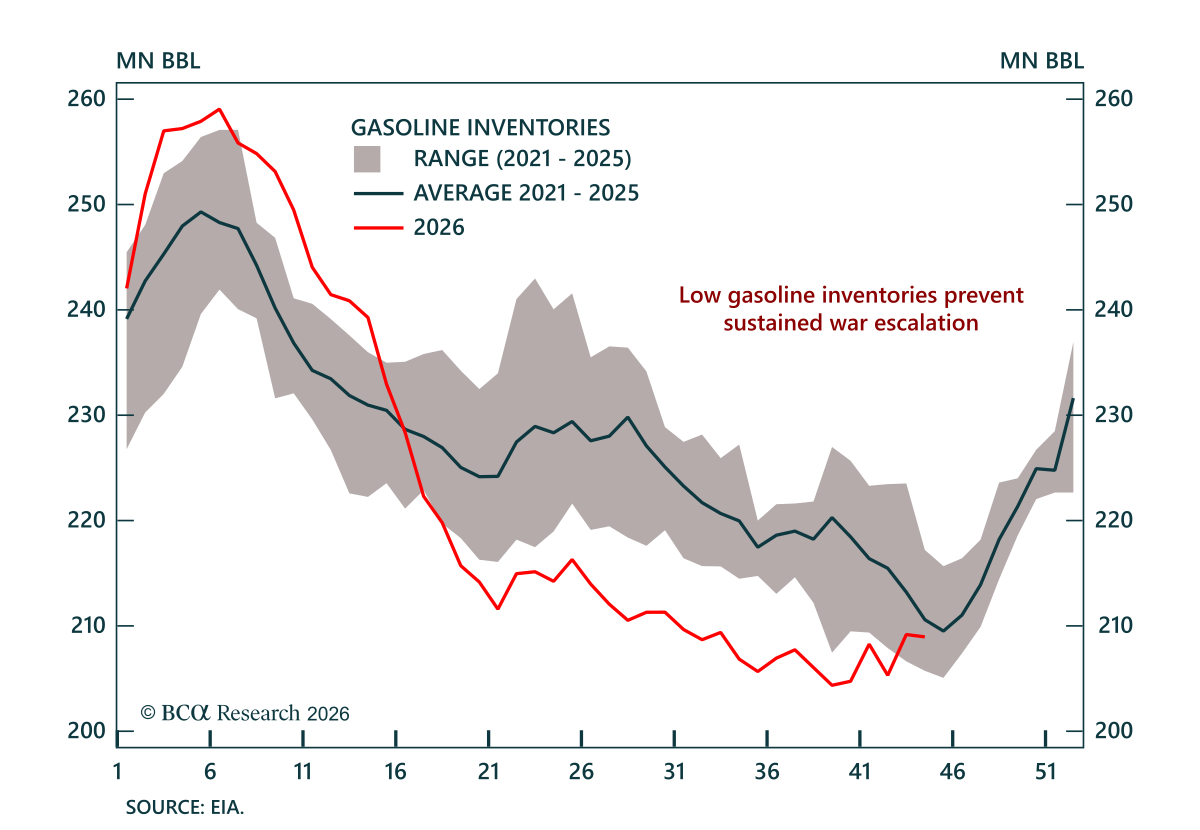
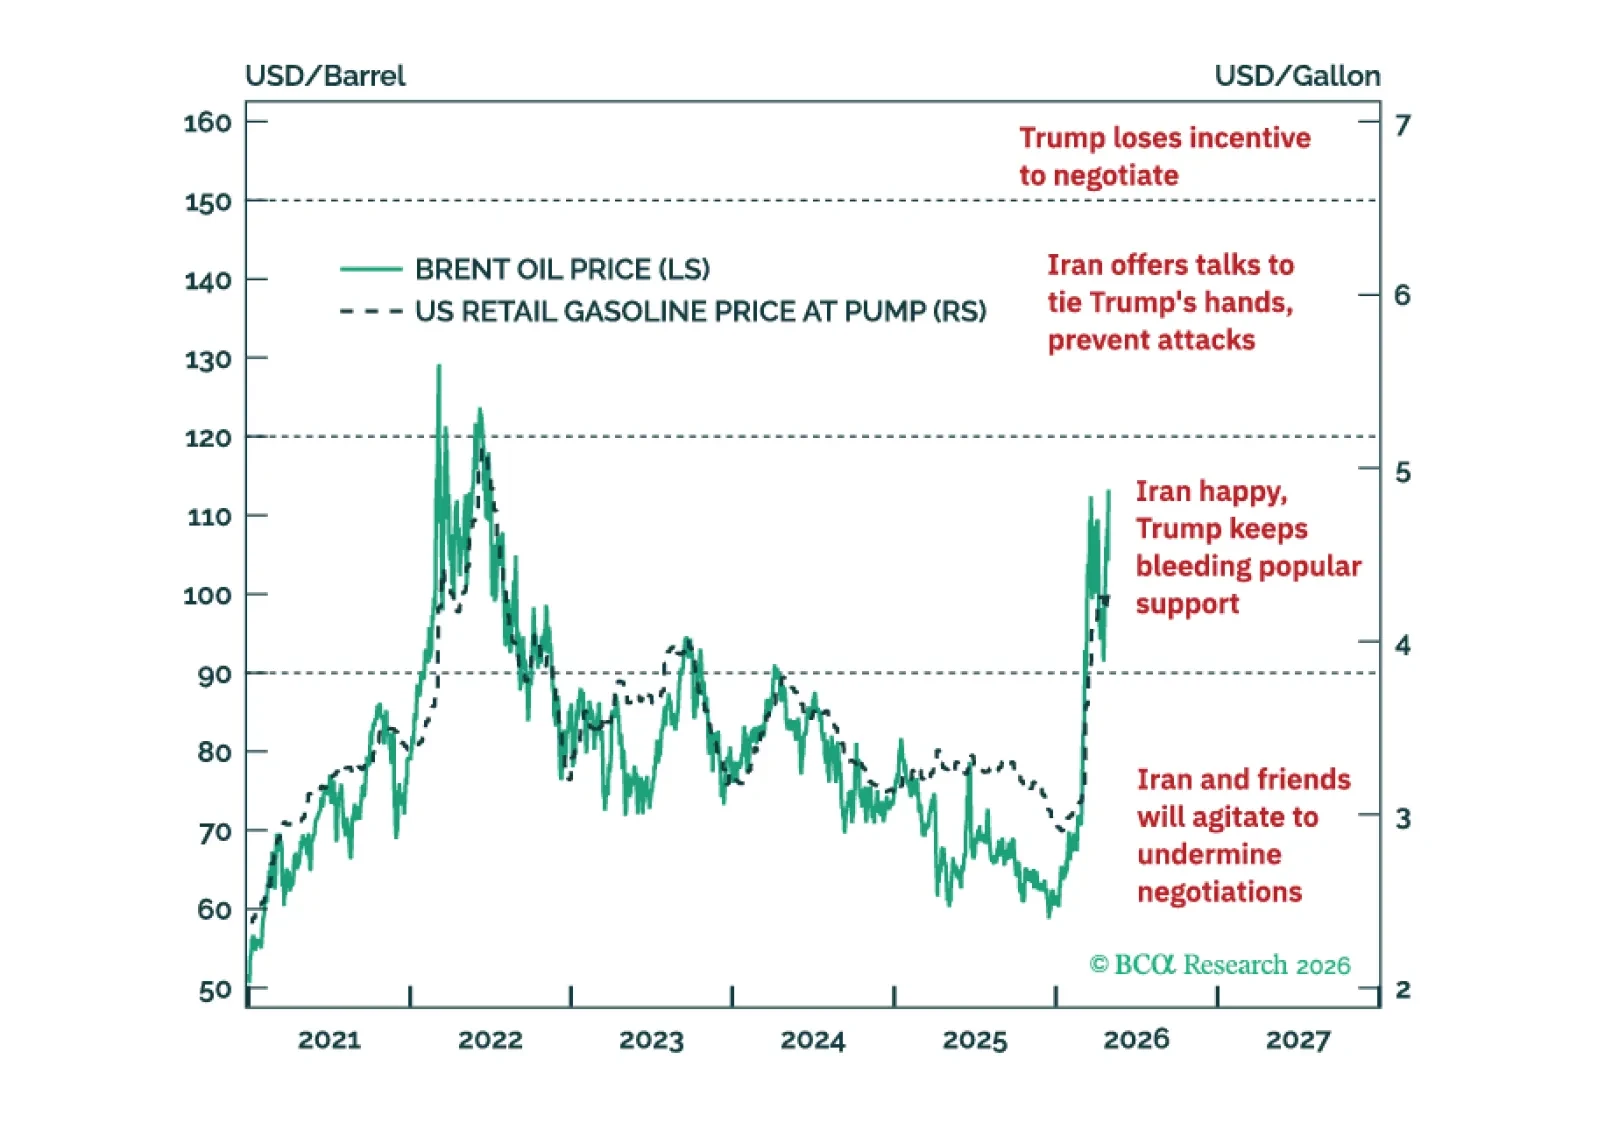
エネルギー価格と当社の Trump Pain Point Index は中東緊張を測る主要な指標であり続ける。 通常、原油価格は世界マクロや地政学の従属変数であるが、イラン紛争はそれらをやや独立した変数に変えた。好戦的な行動や実力行使は原油価格の関数となっている。イランとの覚書以降、Brentは$75-$100/bblのレンジにとどまる公算が高い。レンジの下限付近では緊張が高まりやすく、上限付近では緩和が起きやすい。米国側では、ガソリン価格が1ガロン当たり約5ドルに近づくと緩和に結びつくこともあった。…

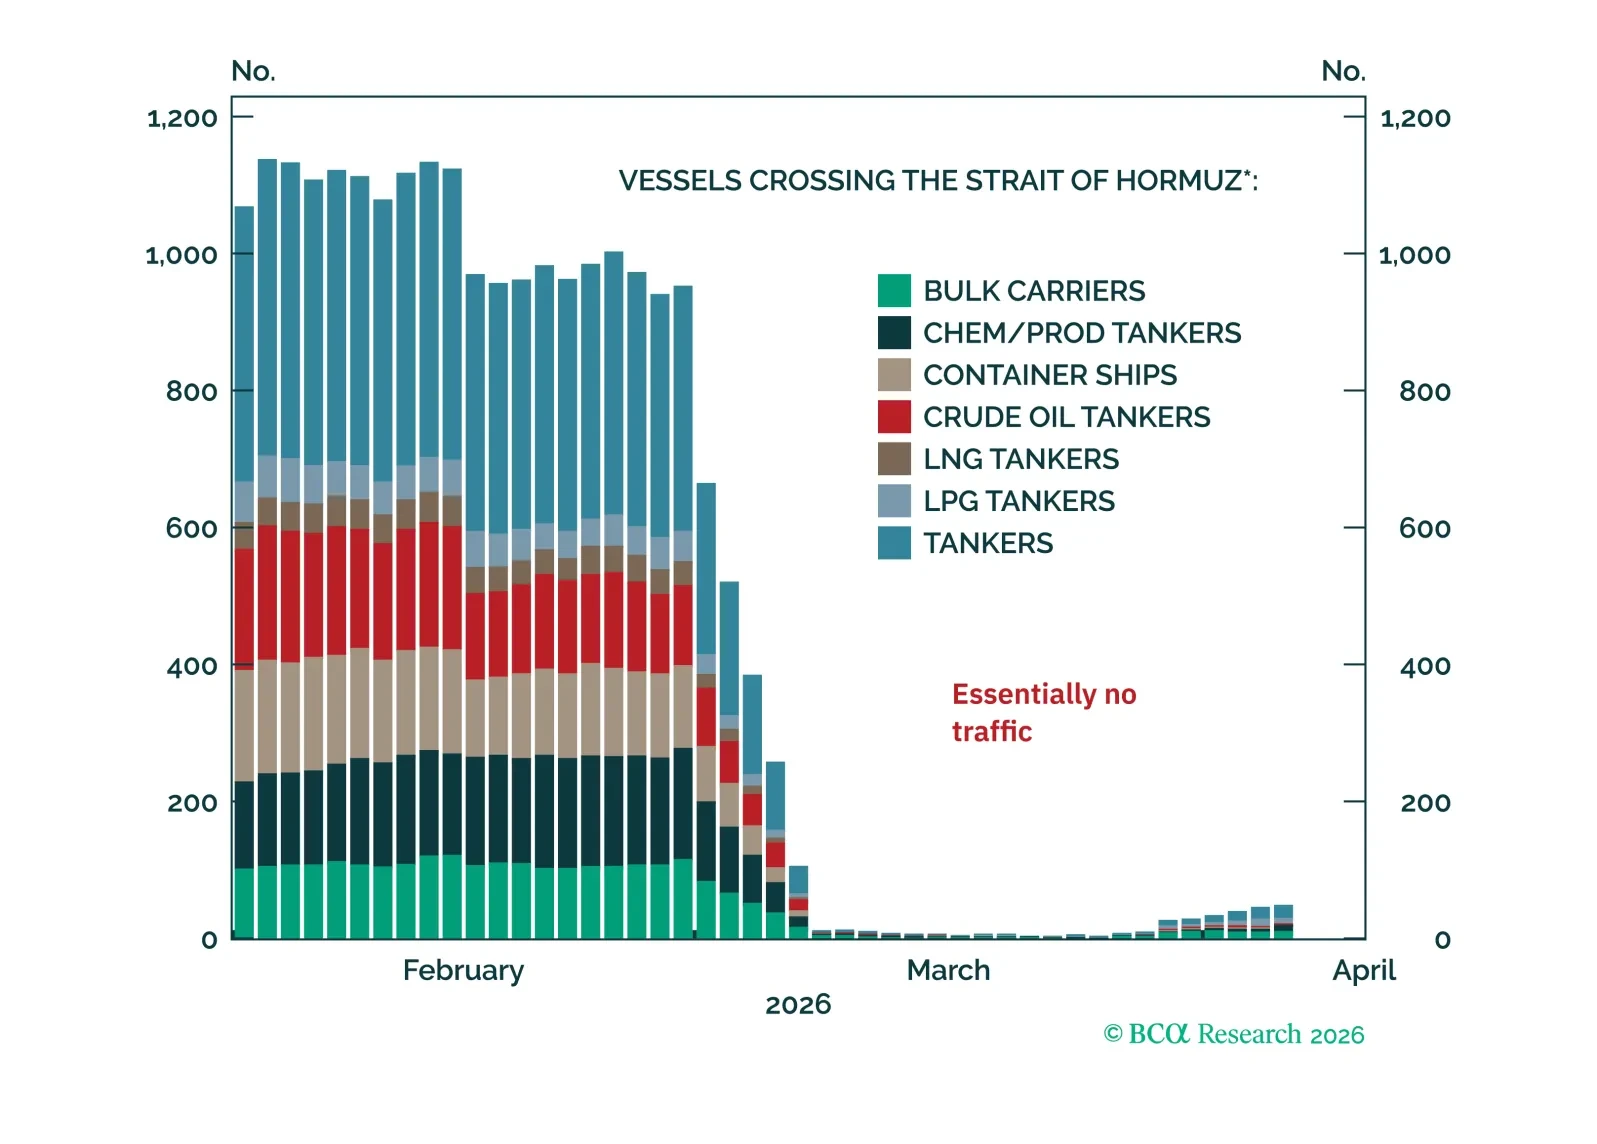
トランプ大統領は米国がホルムズ海峡を封鎖すると発表し、実質的にペルシャ湾での船舶に対するイランの脅威によって既に敷かれていた部分的な封鎖を悪化させました。この脅威は、イスラマバードでの米国とイランの直接交渉が突破口を開けなかったことを受けて出されたものです。報道を受けて原油は上昇し、株価先物は下落しています。投資家はこの状況をどのように読み解くべきでしょうか?
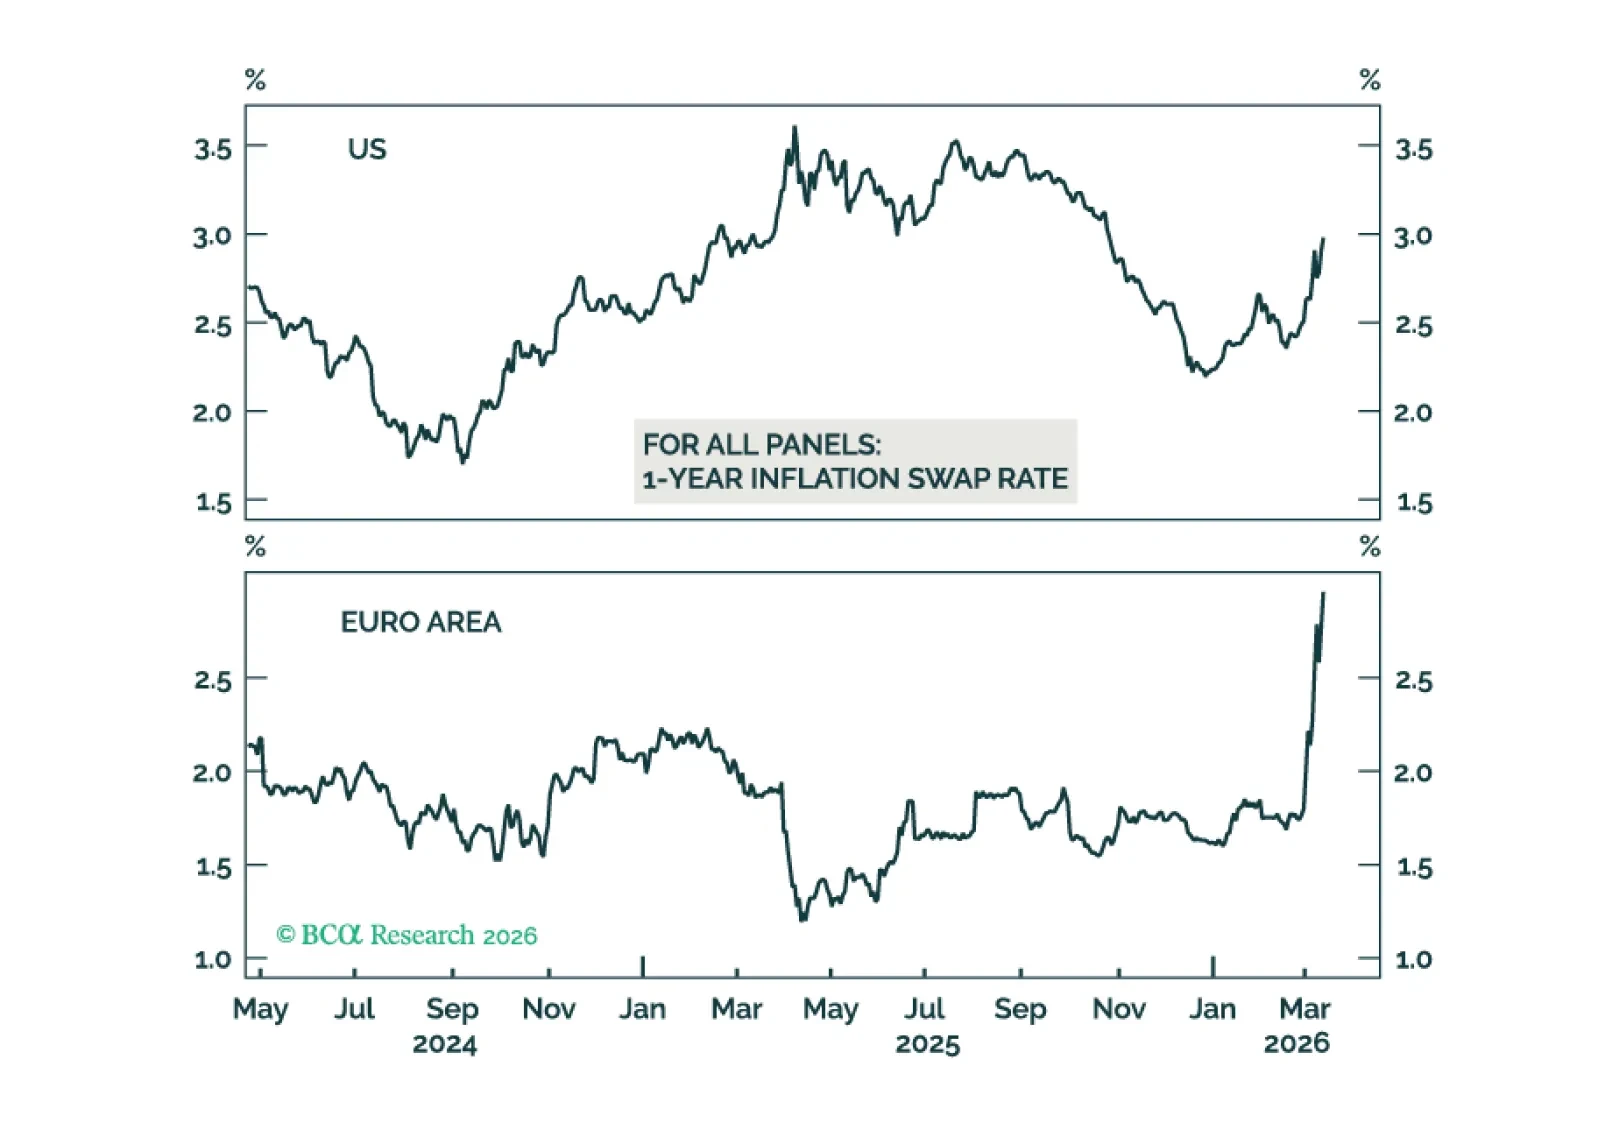
原油・天然ガス価格の急騰は、世界的な景気後退の可能性を高めている。当社のマクロクオンツ・モデルからのよりネガティブなシグナルと相まって、株式を戦術的にニュートラルからアンダーウェイトへ格下げすることが妥当だ。さらに先を見れば、イラン戦争は防衛予算の増大とエネルギー自給自足への一層の注力をもたらすだろう。