インフレ保護
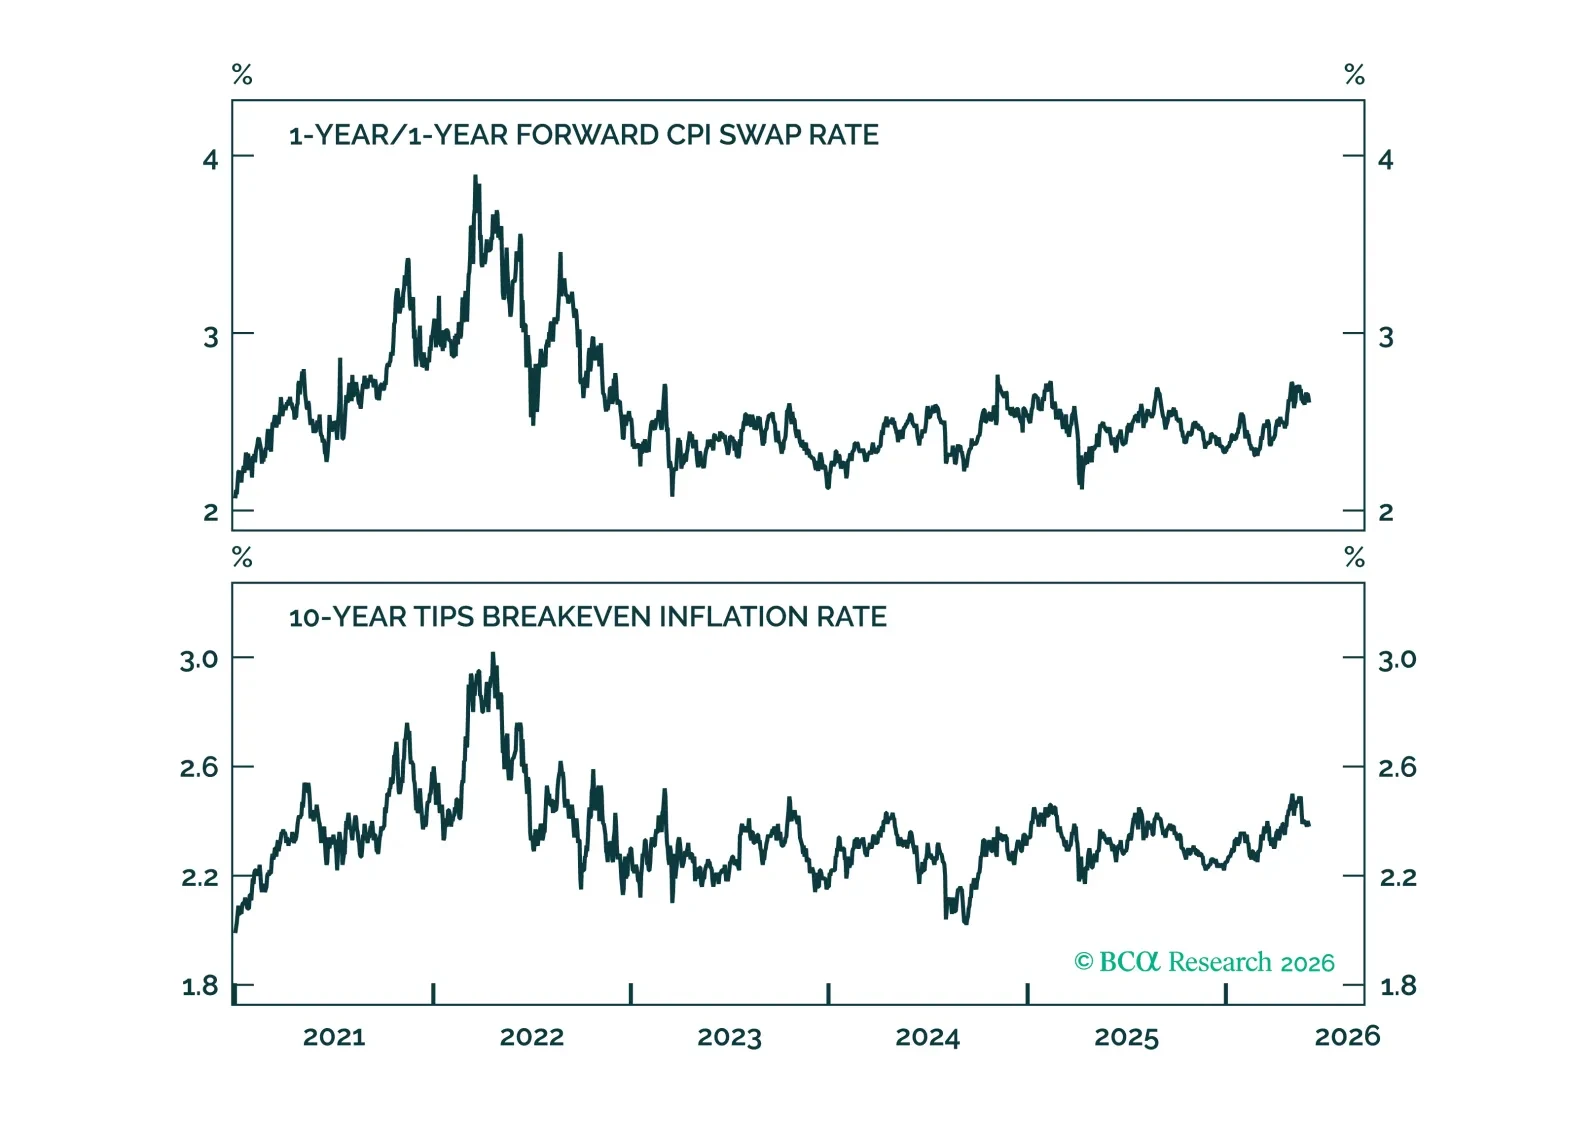
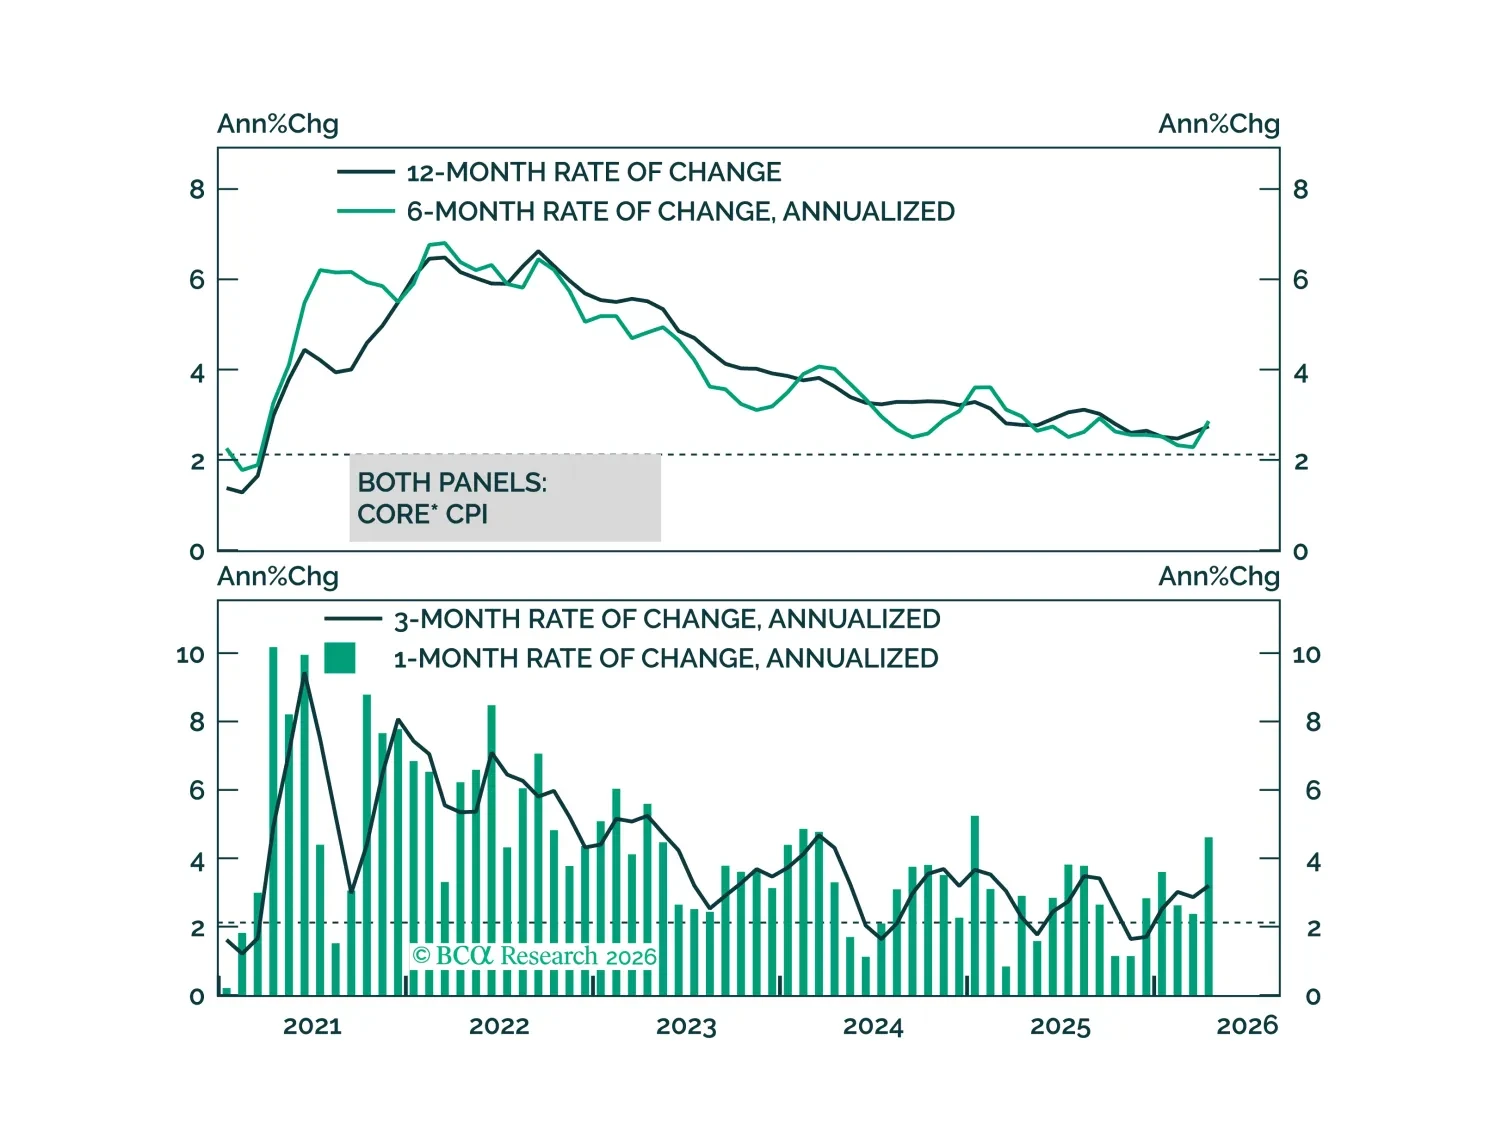
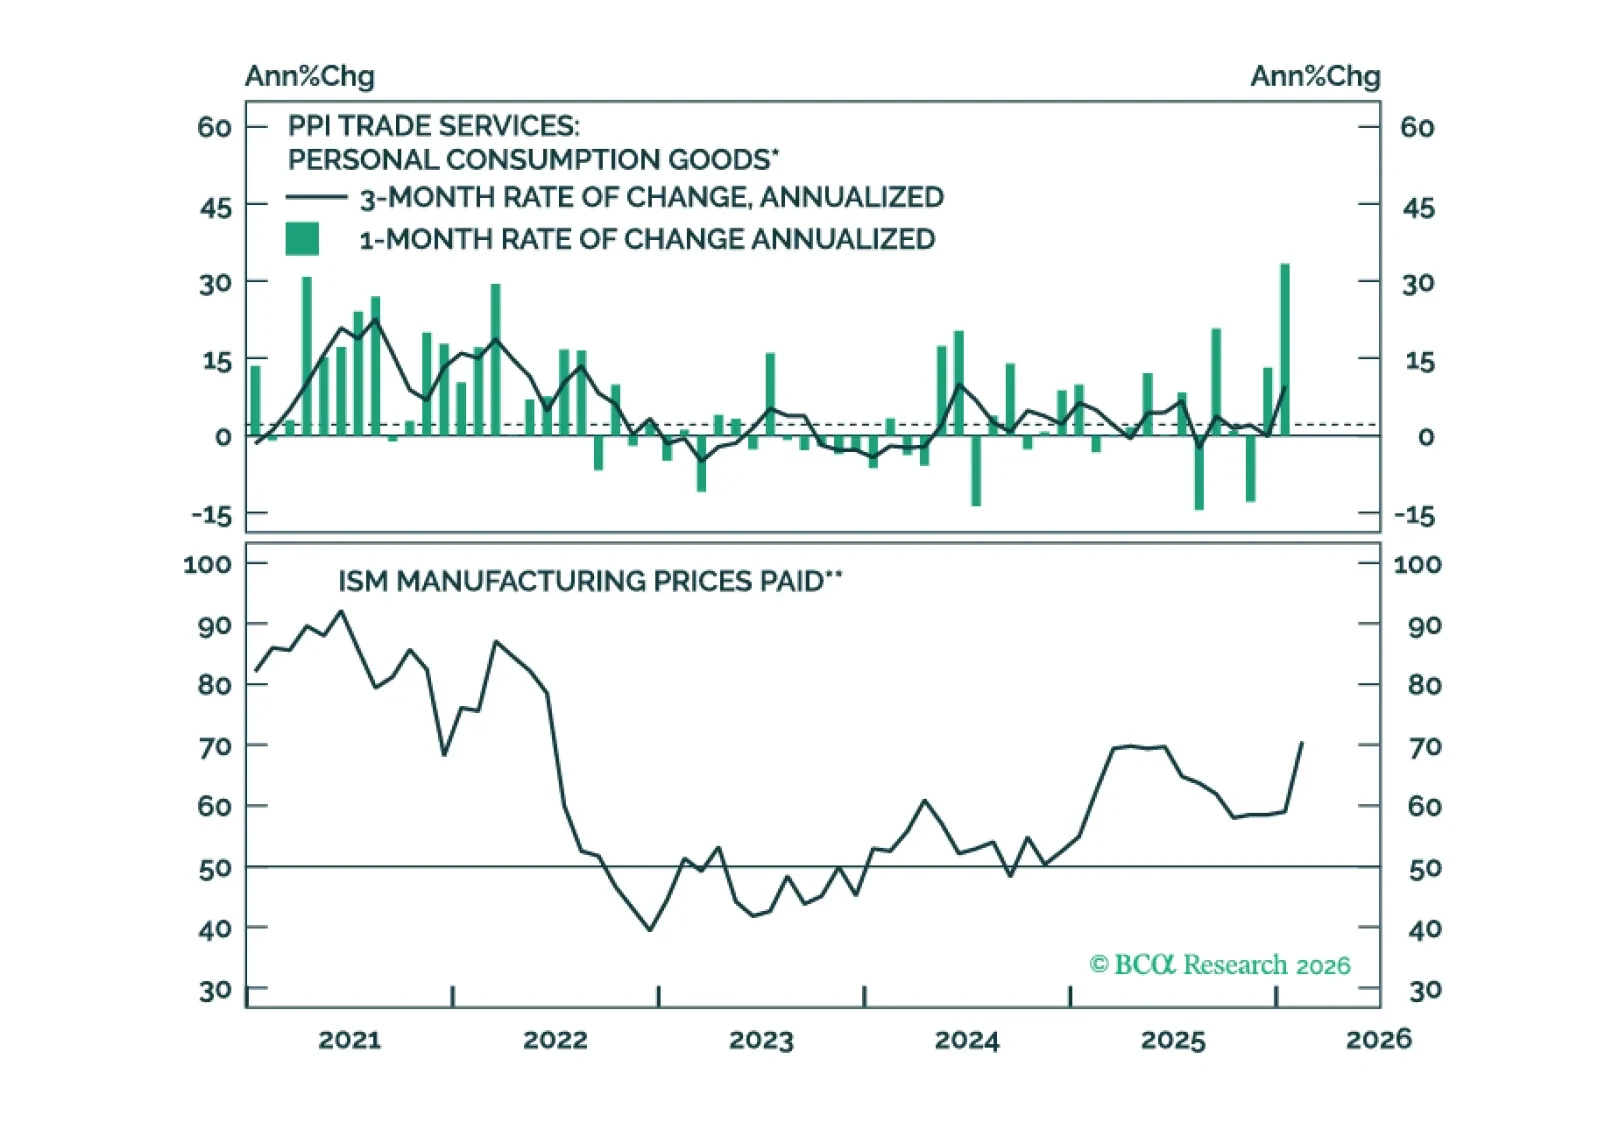
The April CPI report showed clear evidence of the direct effect of higher oil prices on inflation but, so far, limited evidence of passthrough to core.
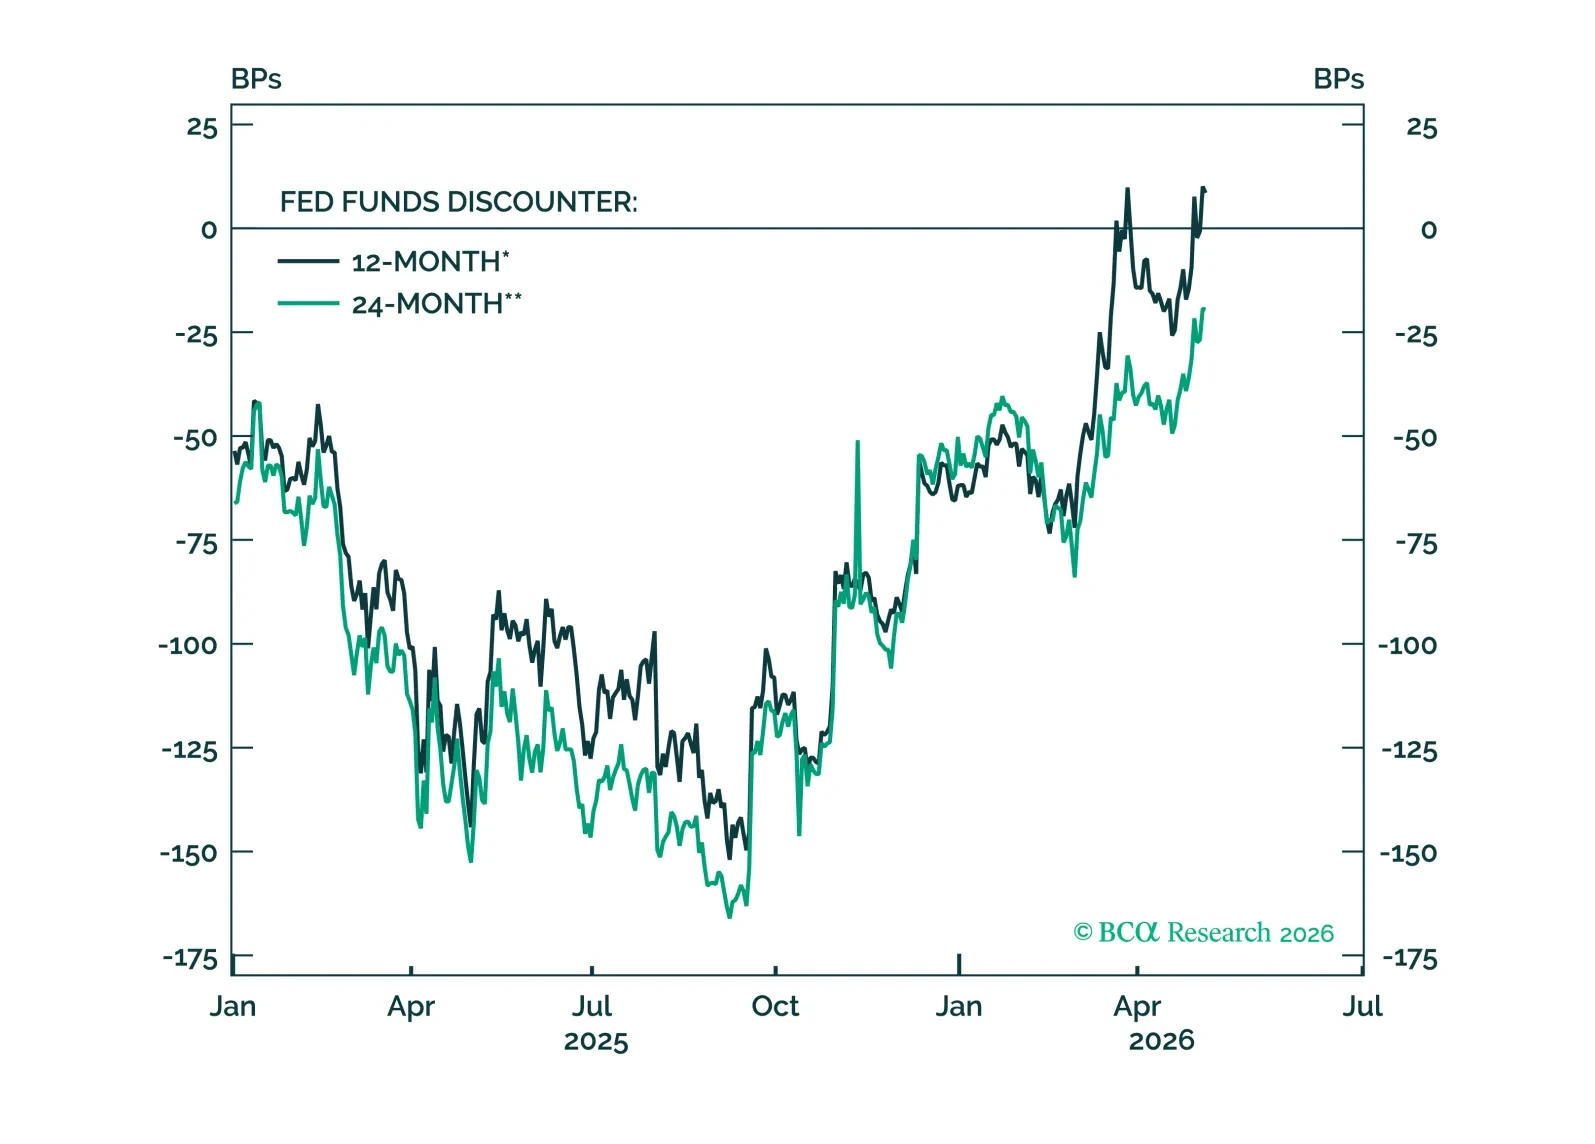
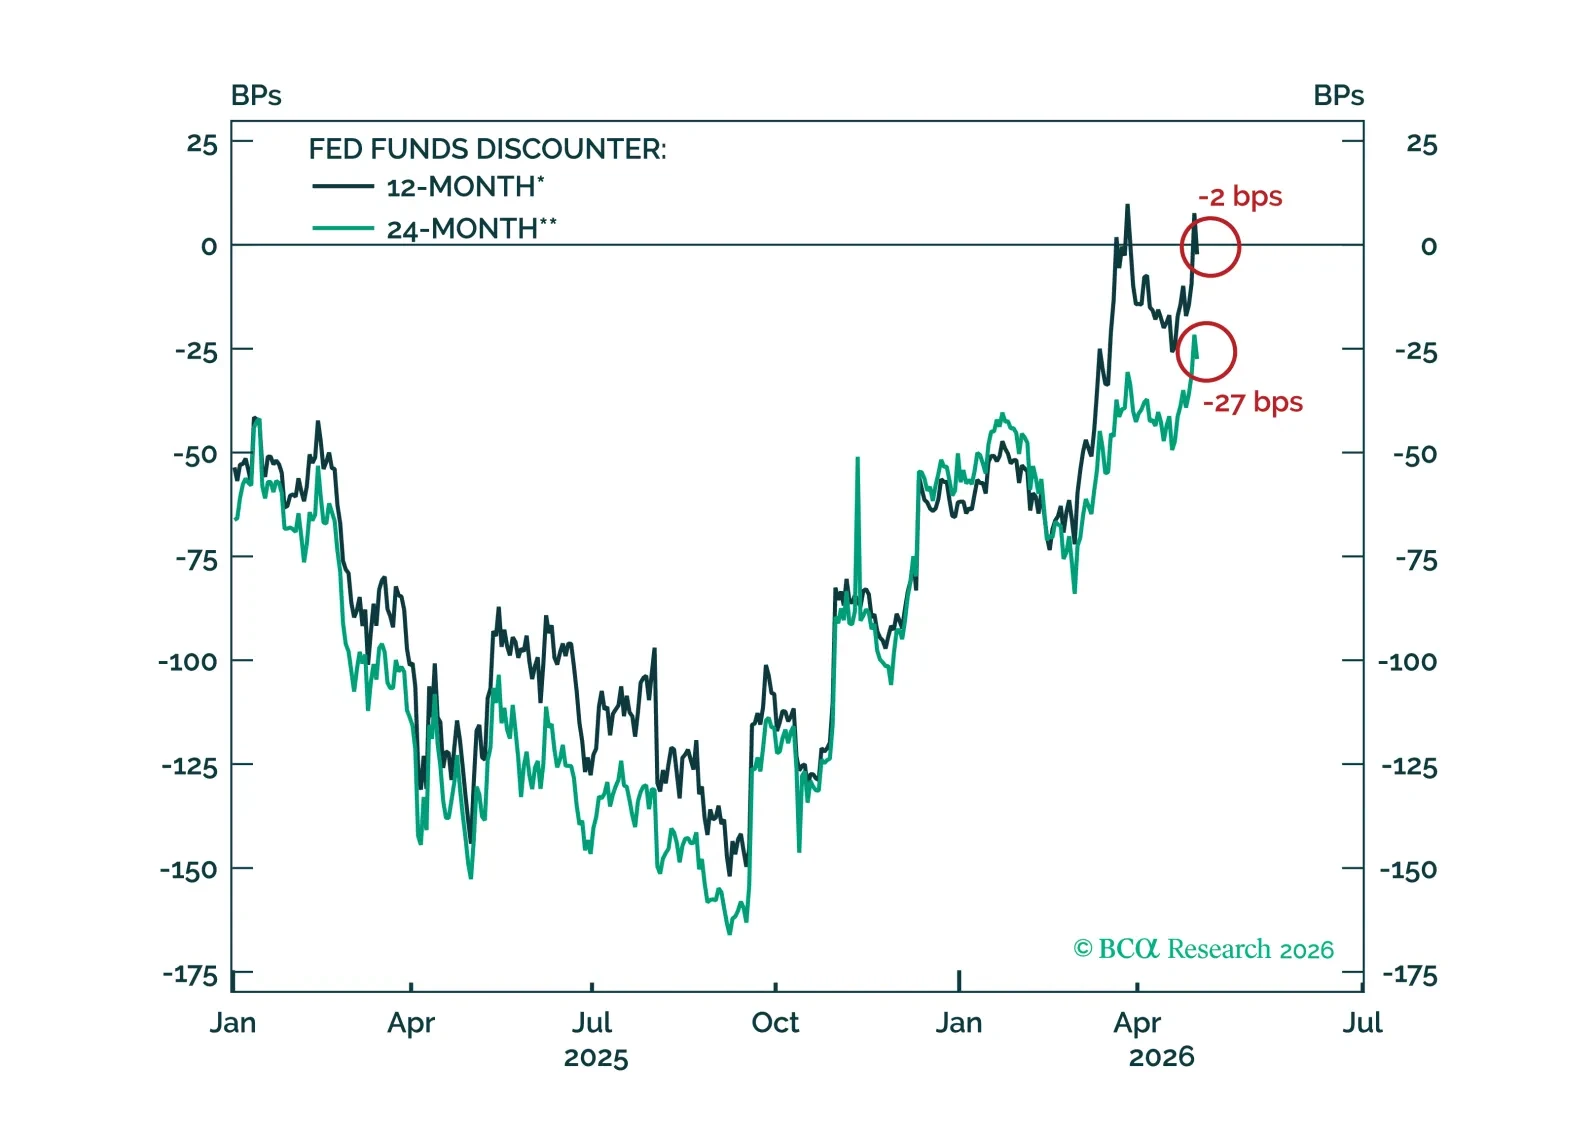

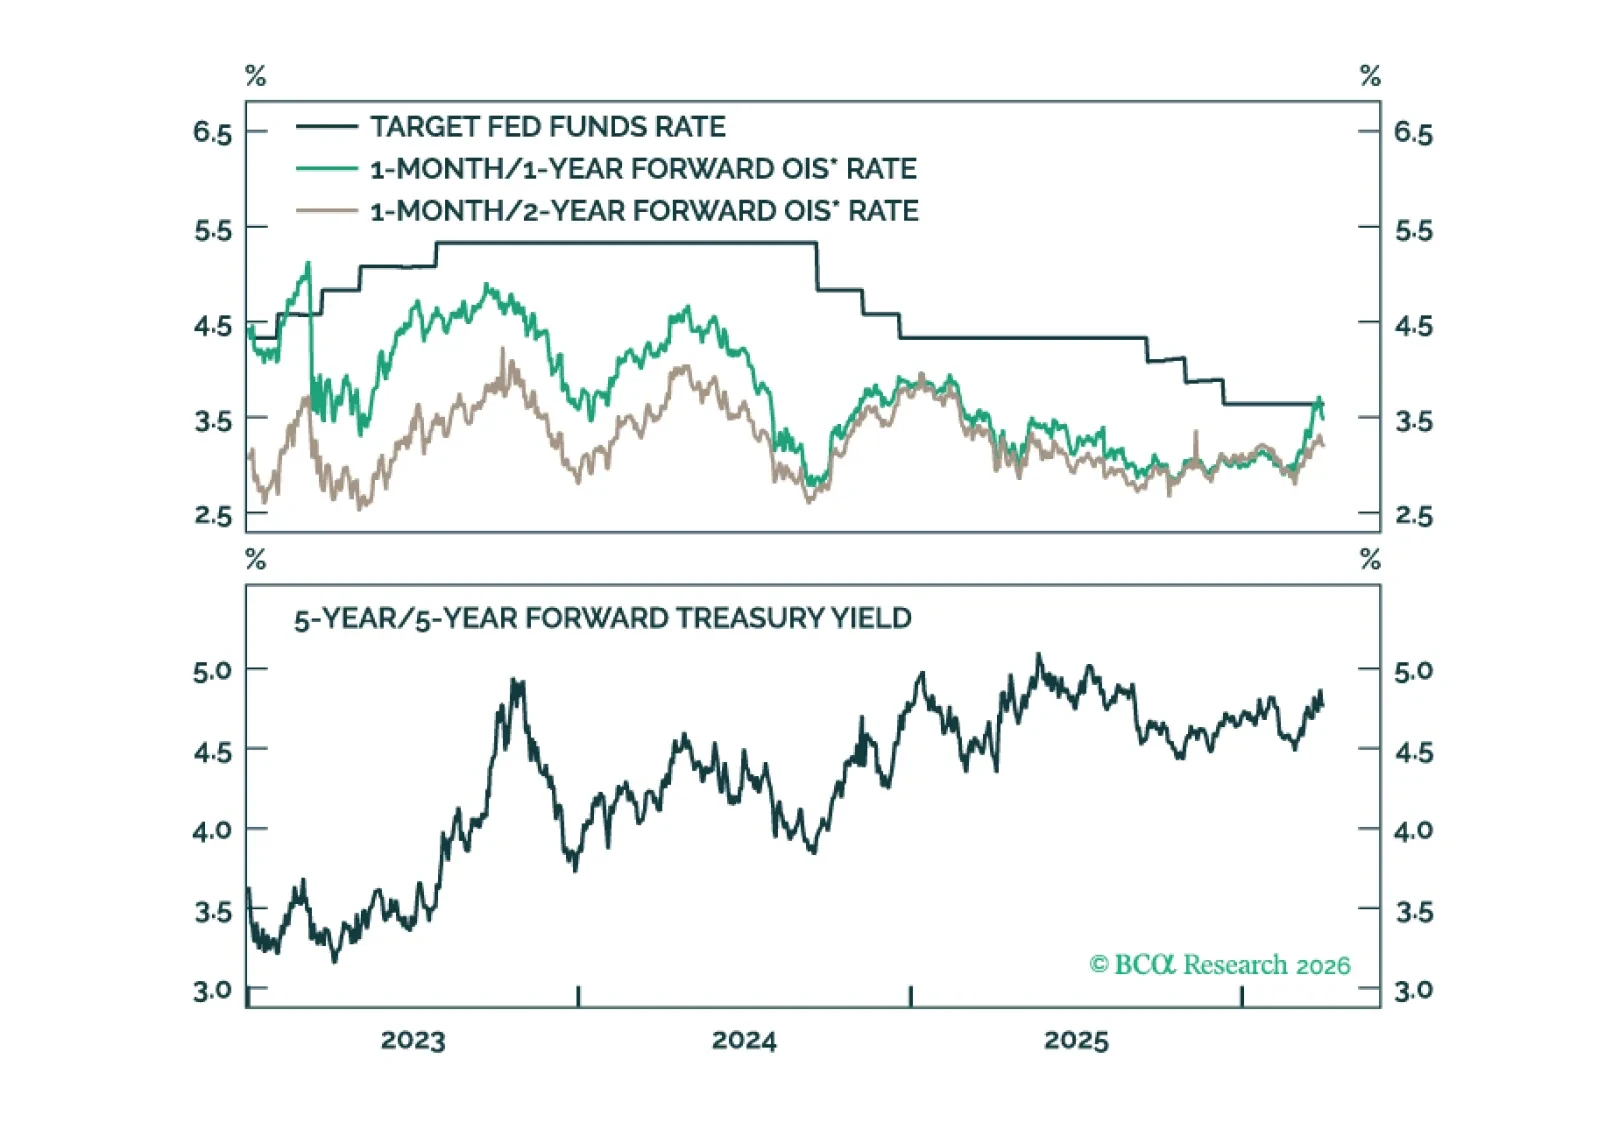
FOMCの参加者は、フェデラルファンド金利がしばらく据え置かれるという考えでまとまりつつあり、その見通しは債券市場に既に十分織り込まれており、新たなFRB議長の下でも実質的に変わらないだろう。
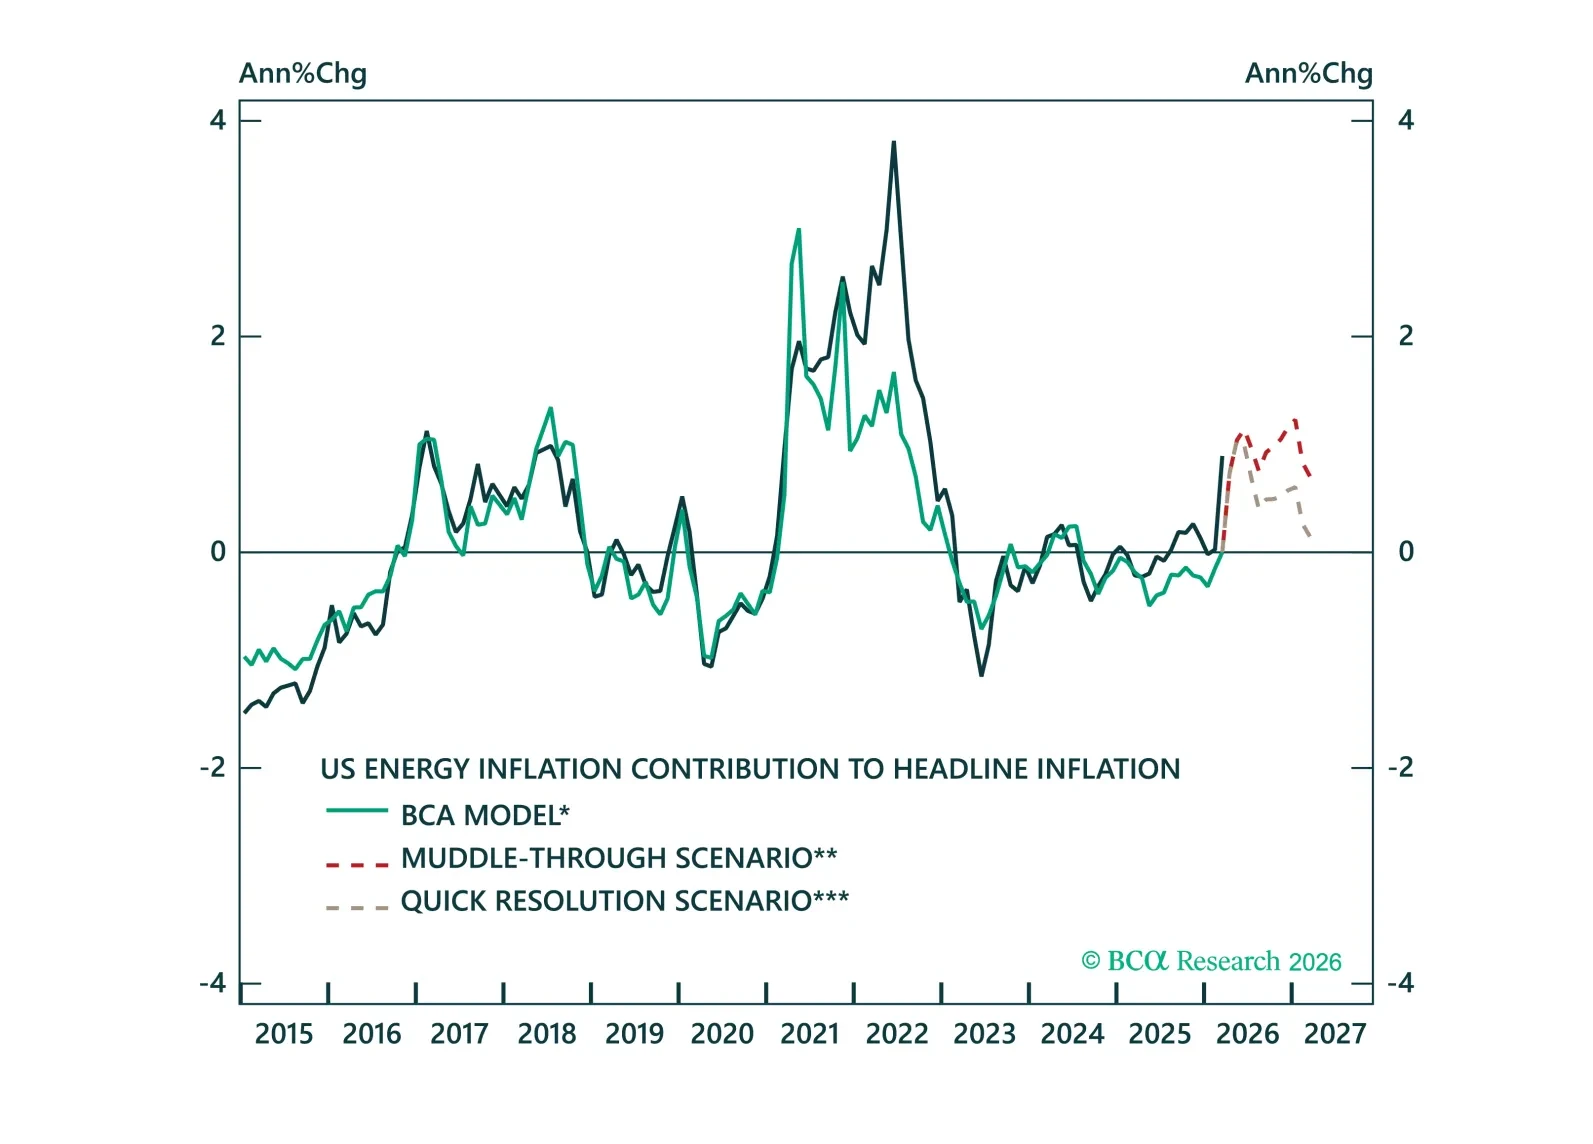
ボラティリティは高いが、利回りの道筋は見た目より明確だ。3つの原油シナリオを通じて、政策対応がフィクスト・インカム市場をどのように形作るか、そしてリスクのバランスがなぜ依然として利回りの低下を示唆するのかを示します。
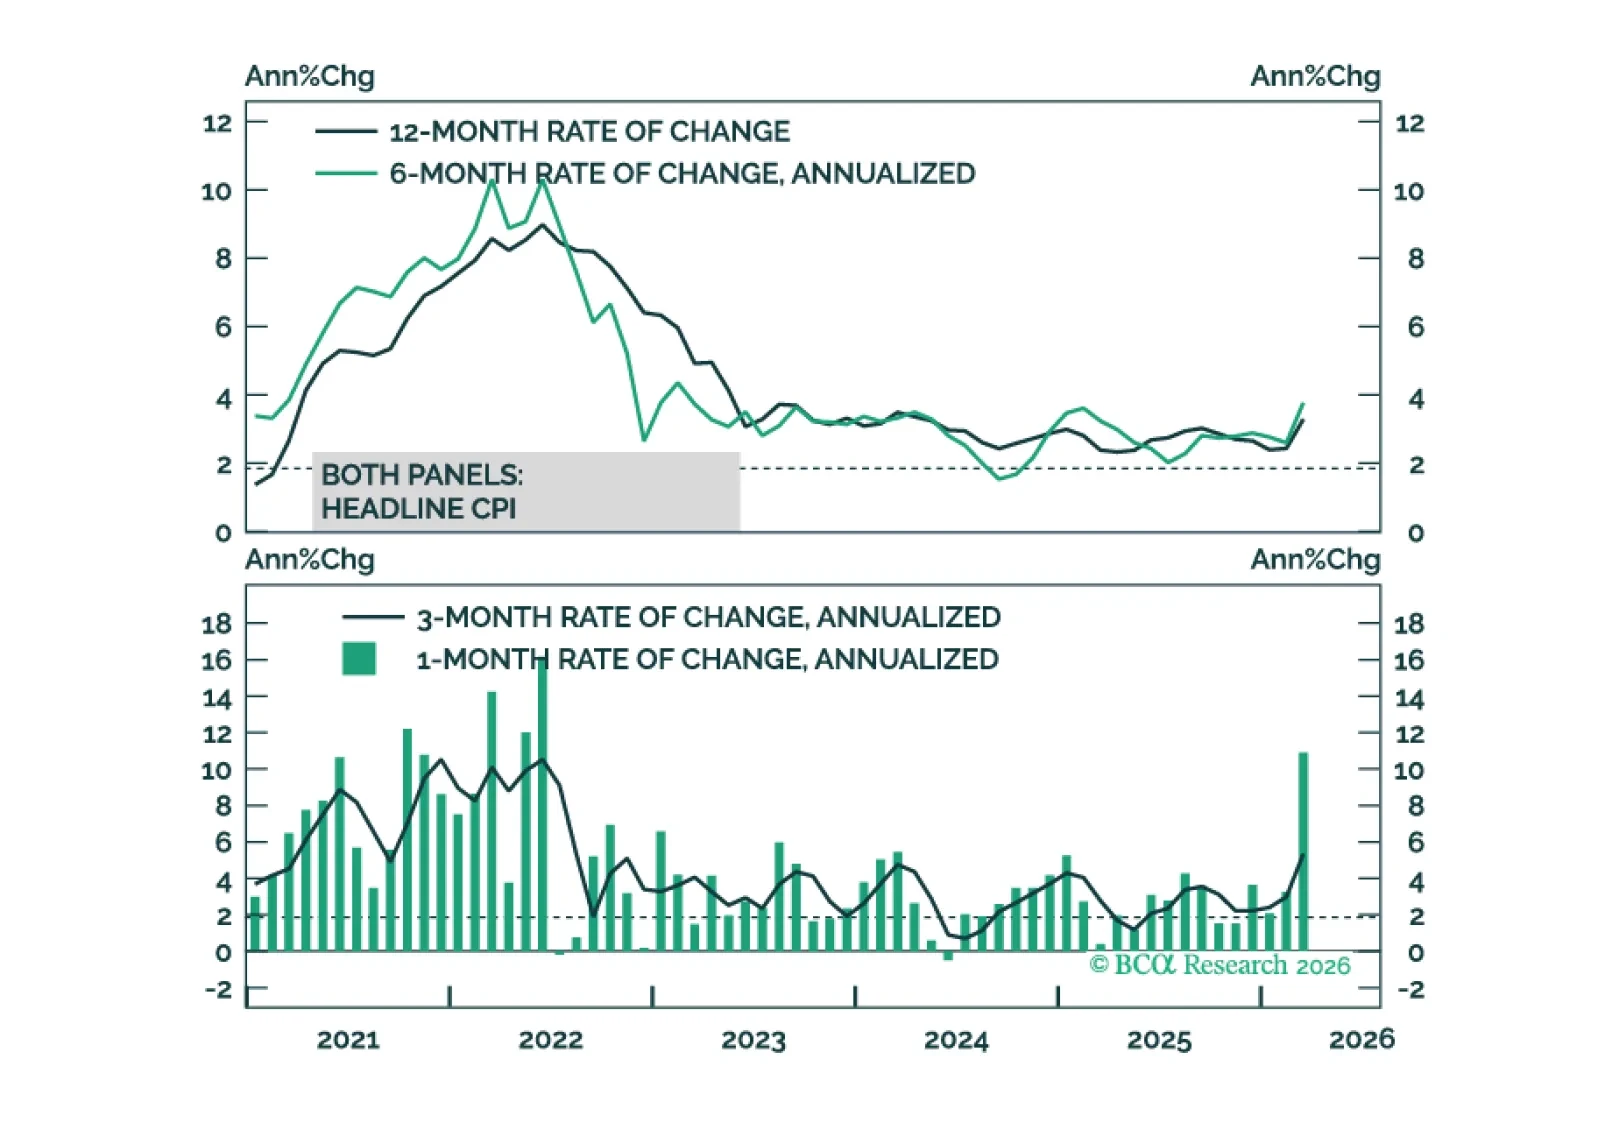
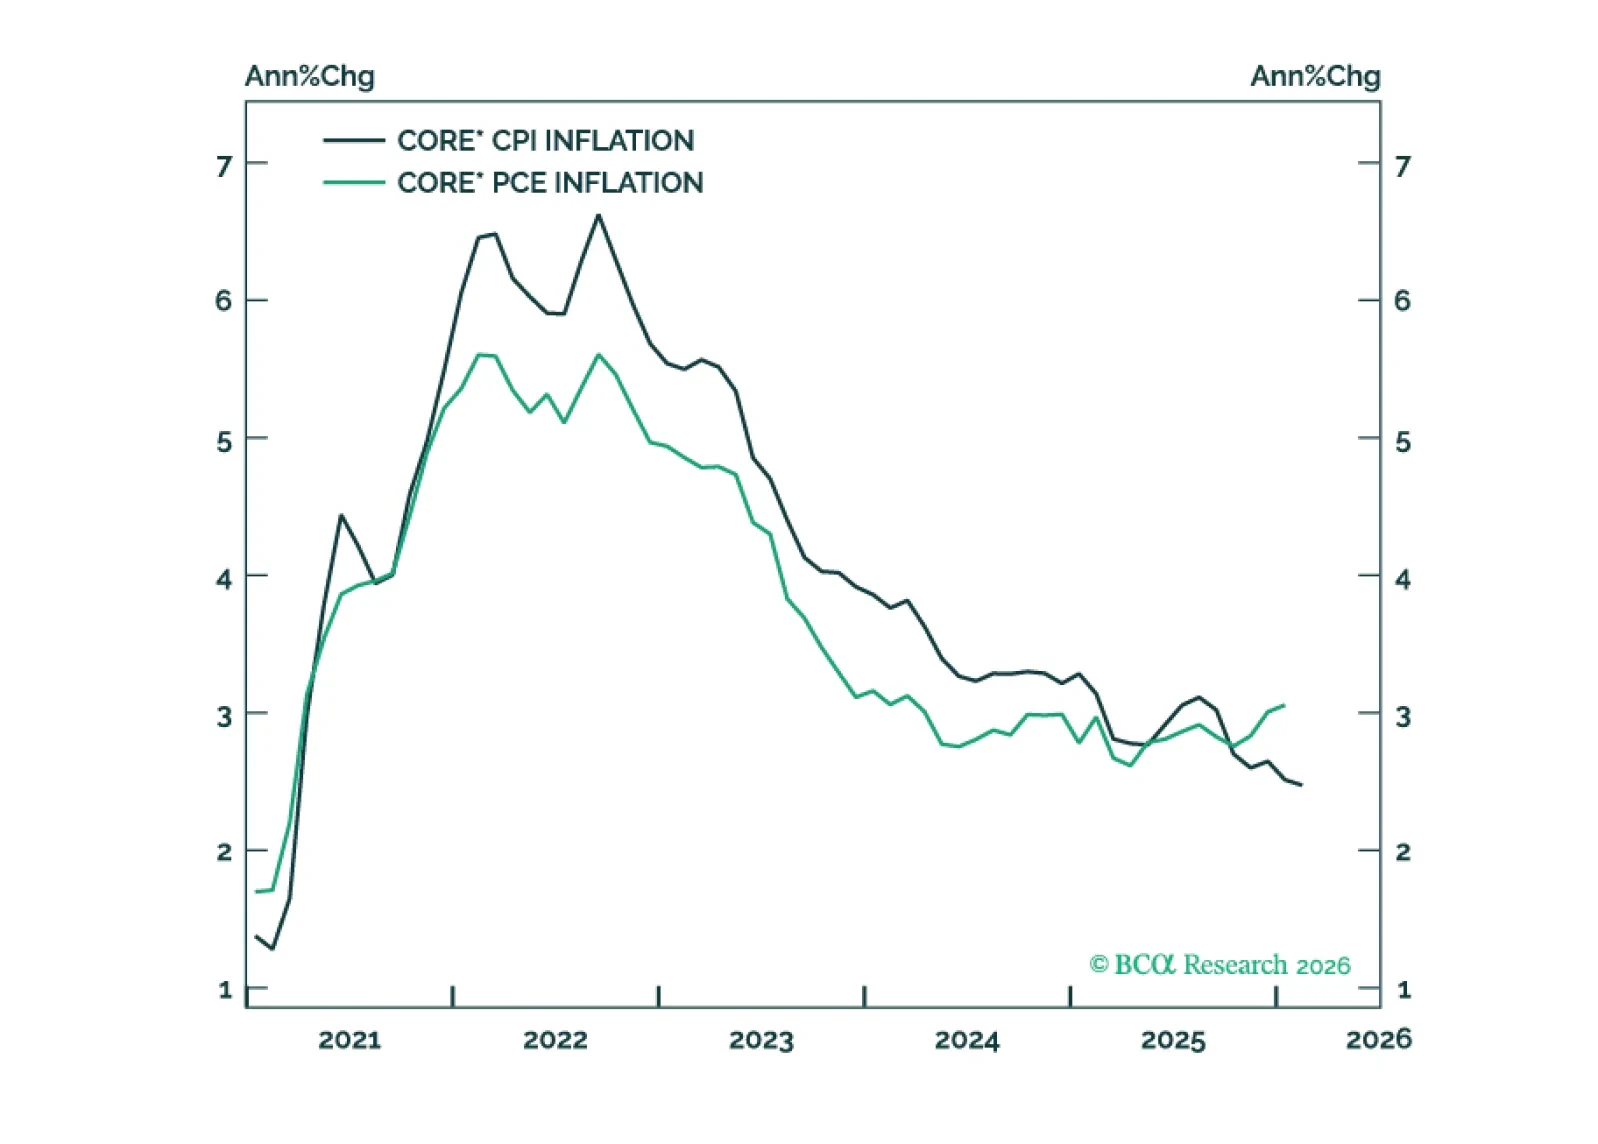
PCEとCPIのインフレの差は今後数か月以内に縮小すると見込まれ、主にコアPCEインフレがトリムド・ミーンに収束することが要因となる。