インフレーション
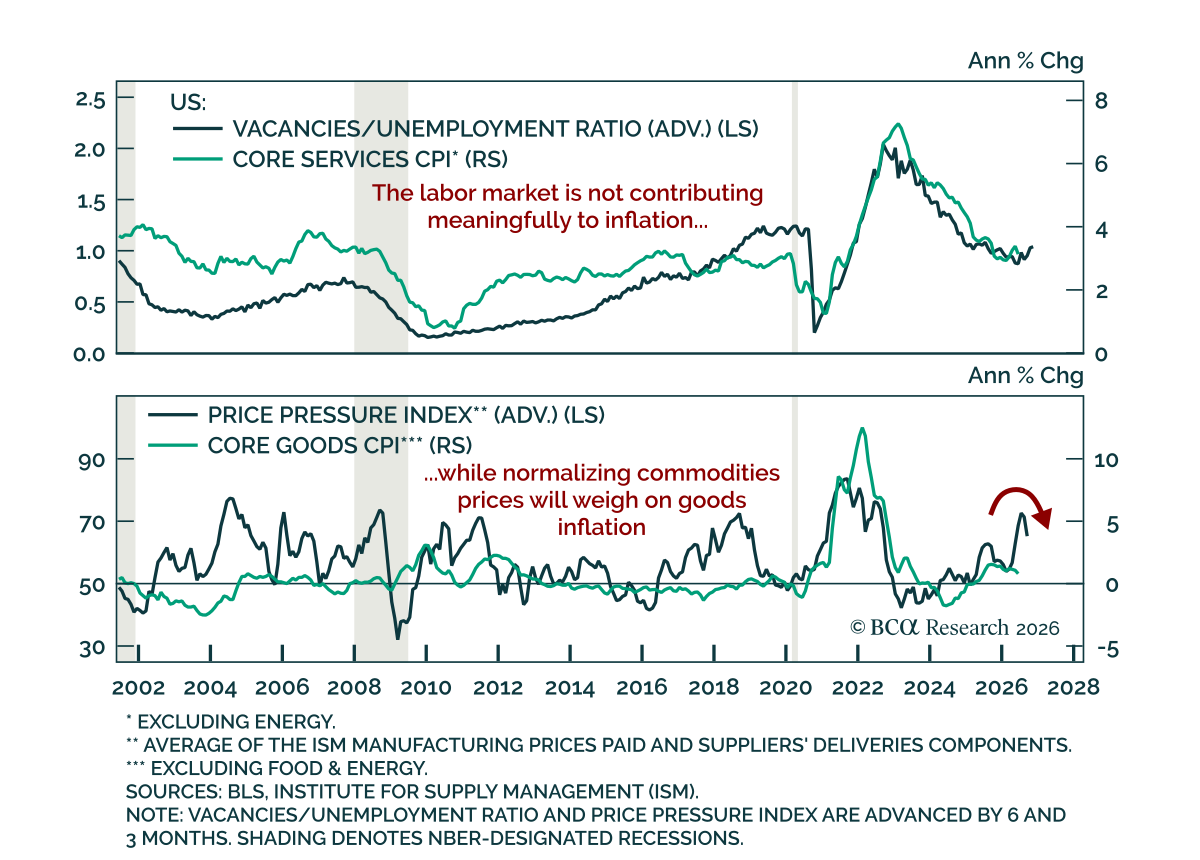
6月の米国CPIは予想よりも低く、7月にFedが据え置く判断を支持した。総合CPIは前月比で0.4%縮小し、2024年6月以来の月次での減少、かつ2020年4月以来で最も大きな減少となり、前年比は4.2%から3.5%に低下した。コアも冷却し、前月比で0.0%となり、前年比は2.9%から2.6%に鈍化した。コア内ではサービスが前年比3.4%から3.1%に鈍化し、コア財は1.0%から0.8%に低下した。…
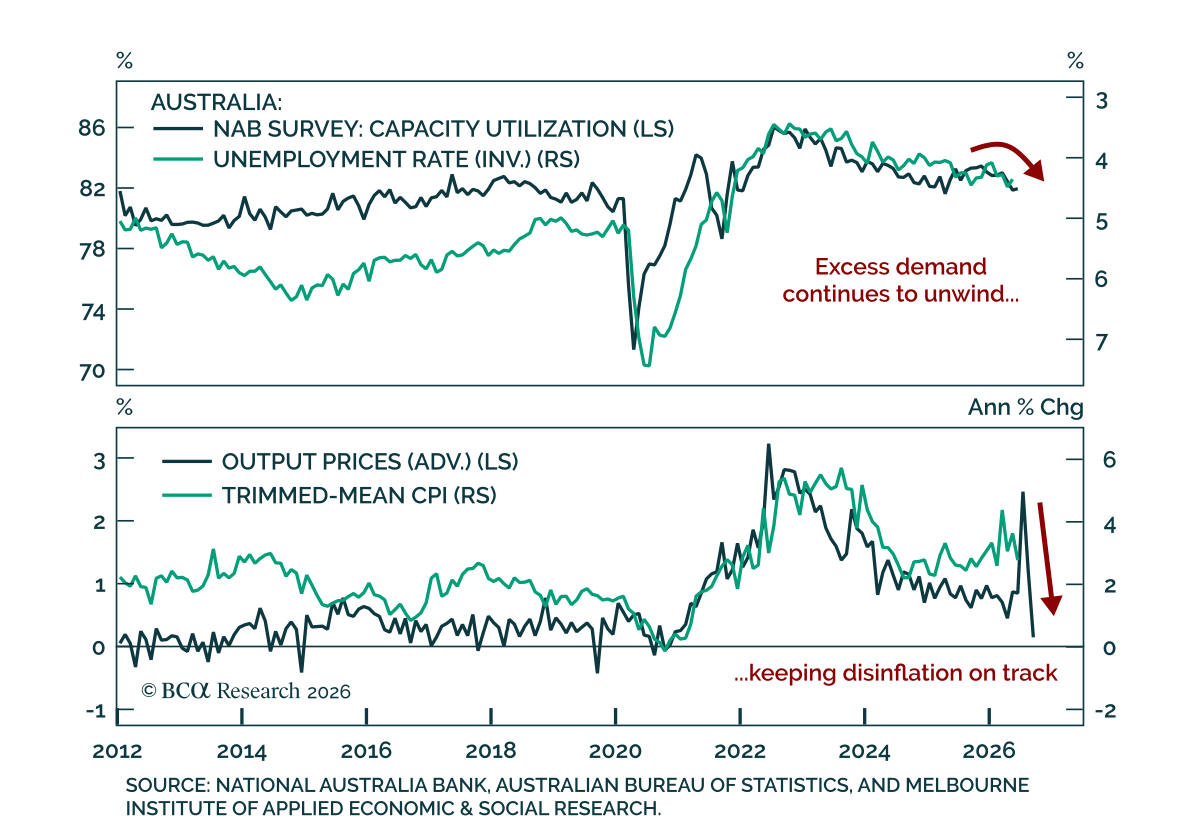
オーストラリアの6月NAB企業景況感調査は景気の冷え込みを示しており、RBAの長期的な利上げ停止継続の根拠を強めている。企業景況は3カ月連続で+3を維持し、より先行的な指標である企業信頼感は地政学的な不確実性の緩和に伴い-14から-5へ回復した。物価圧力はさらに緩和し、小売価格は7年ぶりに下落した。…
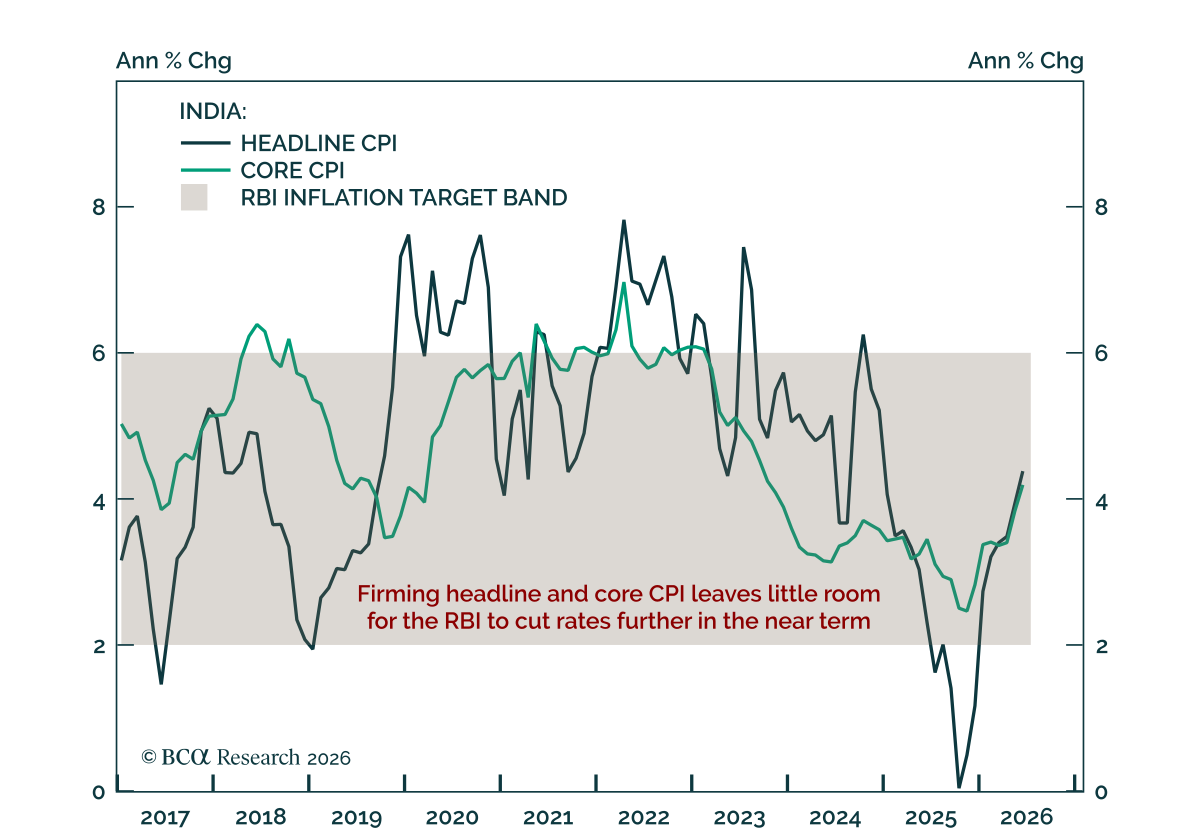
インドのヘッドラインCPIは4.4%に上昇し、RBIの利下げ余地を制限し、インド資産にとって支援力の弱い背景を作り出した。 この上昇によりインフレはRBIの4%目標を上回ったが、許容帯内にとどまっている。燃料と食品価格の上昇が主因である。RBIがヘッドラインインフレをより重視するため、当社の新興市場ストラテジストは、これが政策当局に今後数か月で緩和的な姿勢を採らせない可能性が高いと考えている.…
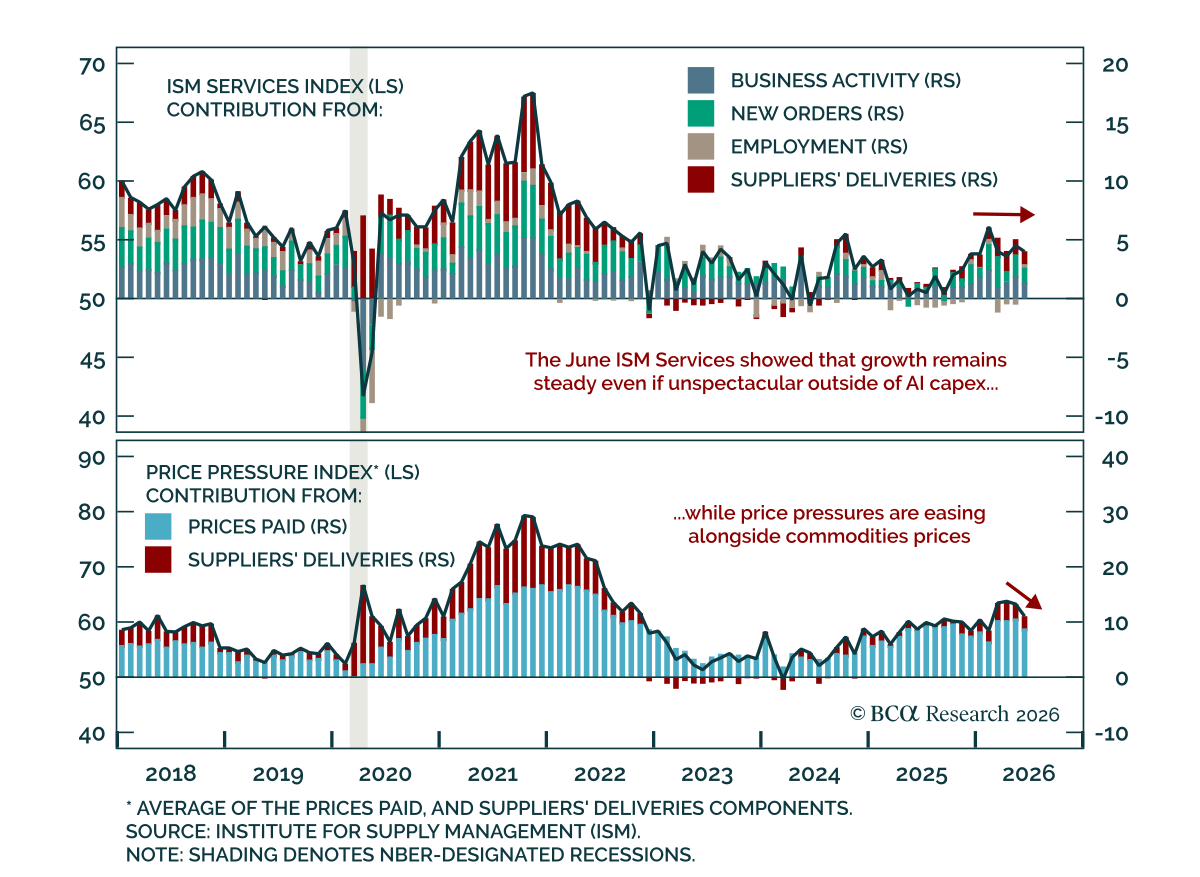
6月のISMサービス調査はコンセンサスと一致し、米国経済が過熱も大幅な冷却もしていないという状況を裏付けた。見出し指数は54.5から54.0にわずかに低下した。基調はやや混在しており、新規受注は57.3から55.1へ低下する一方、雇用は47.9から51.2へ改善し、3か月の縮小の後に再び拡大圏に戻った。…
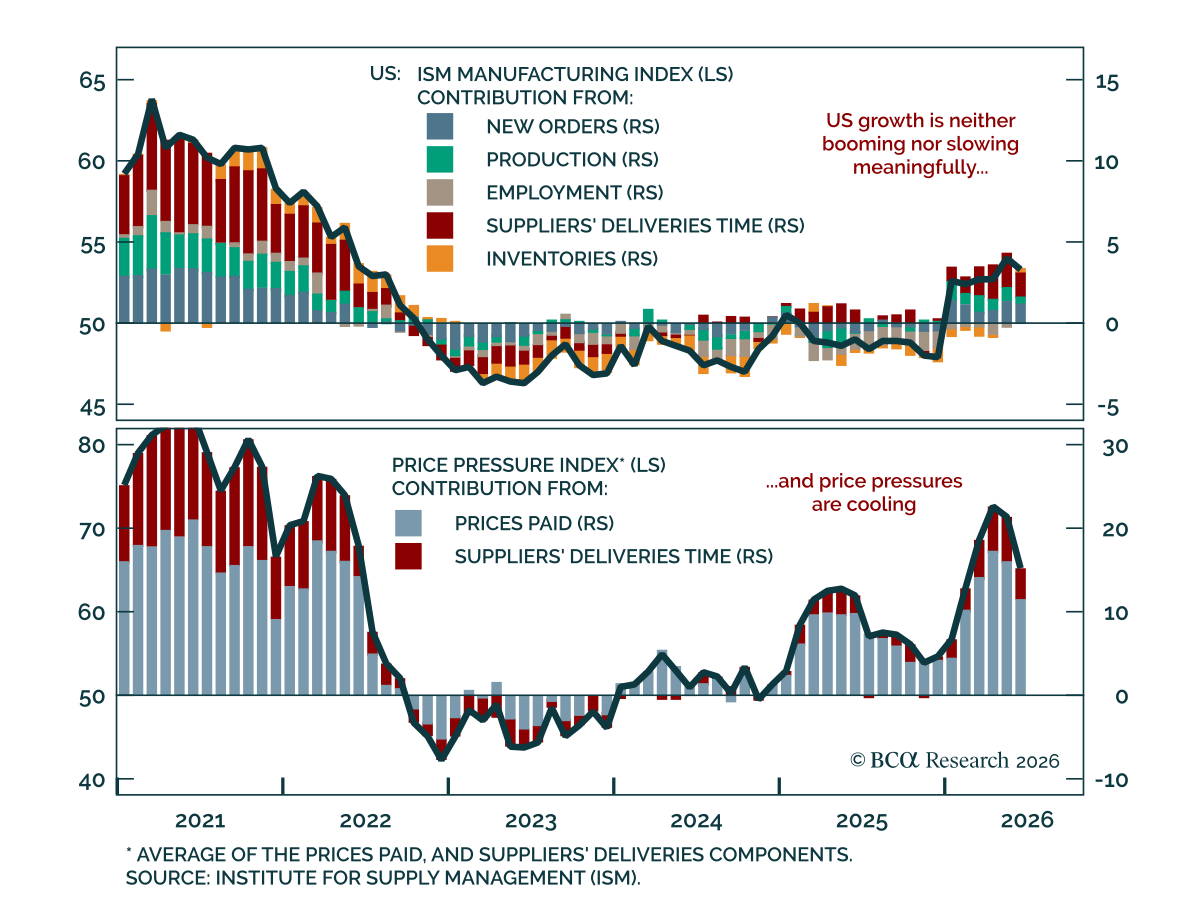
6月のISM製造業指数は予想を下回ったが、より広い米国の成長環境は依然としてスイートスポットにある。ヘッドライン指数は54.0から53.3へと小幅に低下した。減速は幅広く、新規受注は56.8から56.0へと鈍化した。一方で雇用は予想以上に改善し、48.6から49.7に上昇した。50を下回る水準は依然として雇用が縮小していることを示しており、ただしそのペースは緩やかになっている。…
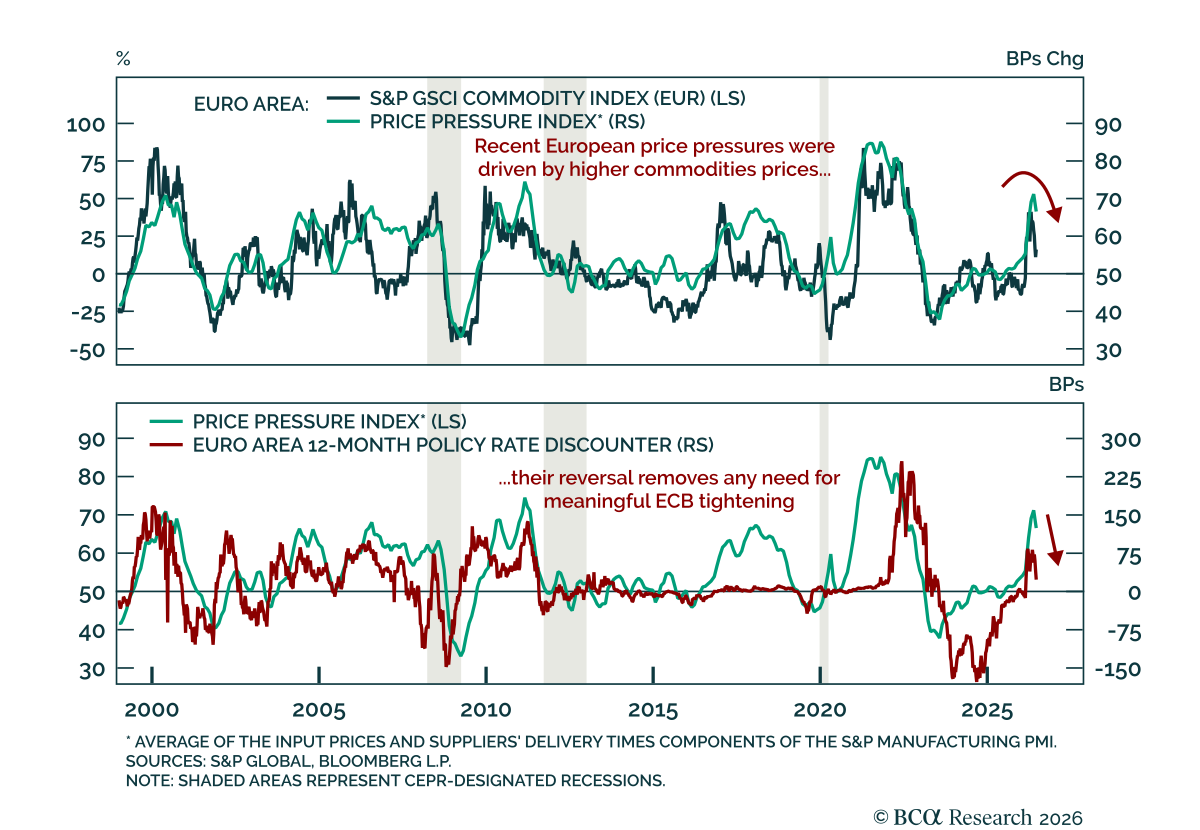
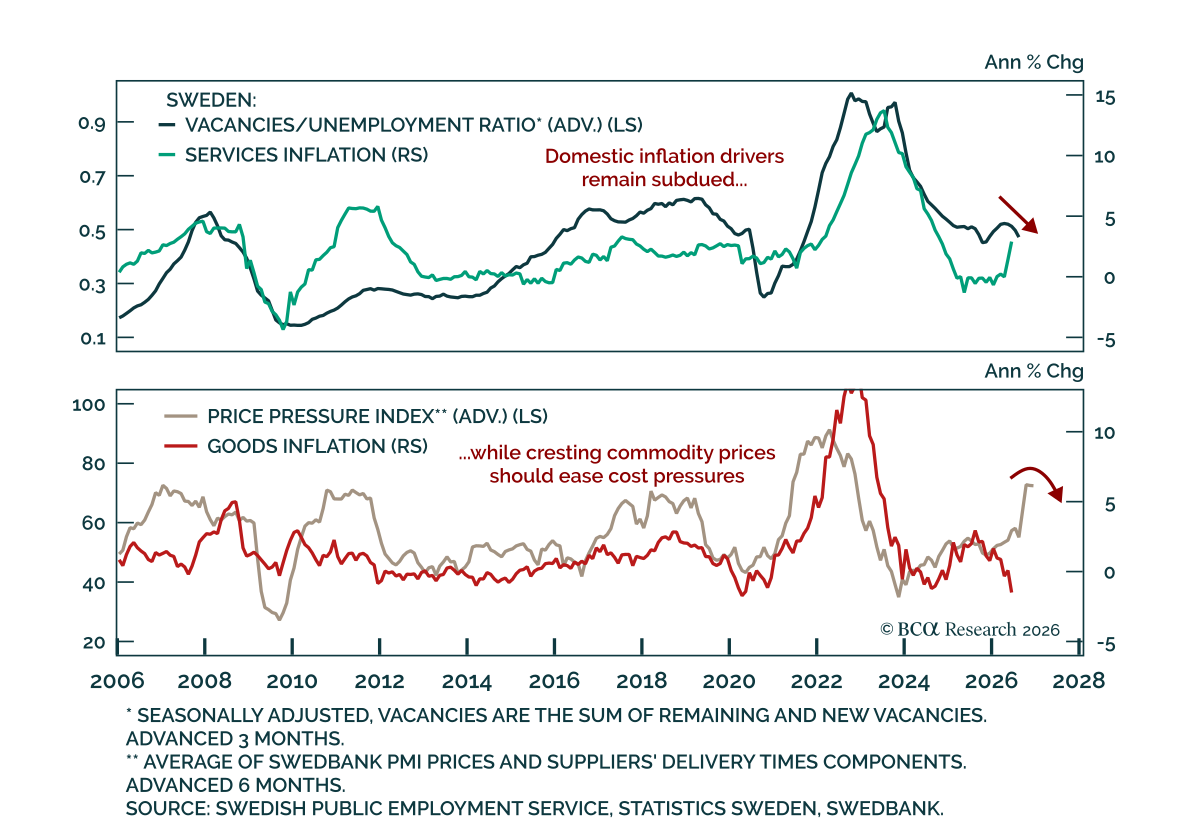
6月のインフレ指標はユーロ圏の主要国のほとんどで予想よりも鈍く、ECBのさらなる引き締めに反対する根拠を強めました。インフレはドイツ、フランス、イタリアでコンセンサスを下回り、スペインは予想をやや上回ったものの横ばいでした。ドイツのHICPは前年比で2.4%に低下(2.7%から)、フランスは2.0%(2.8%から)、イタリアは3.1%(3.2%から)、スペインは3.6%で据え置きでした。低下はエネルギー価格の下落によるもので、ドイツのコアインフレは2.5%で横ばいでした。…
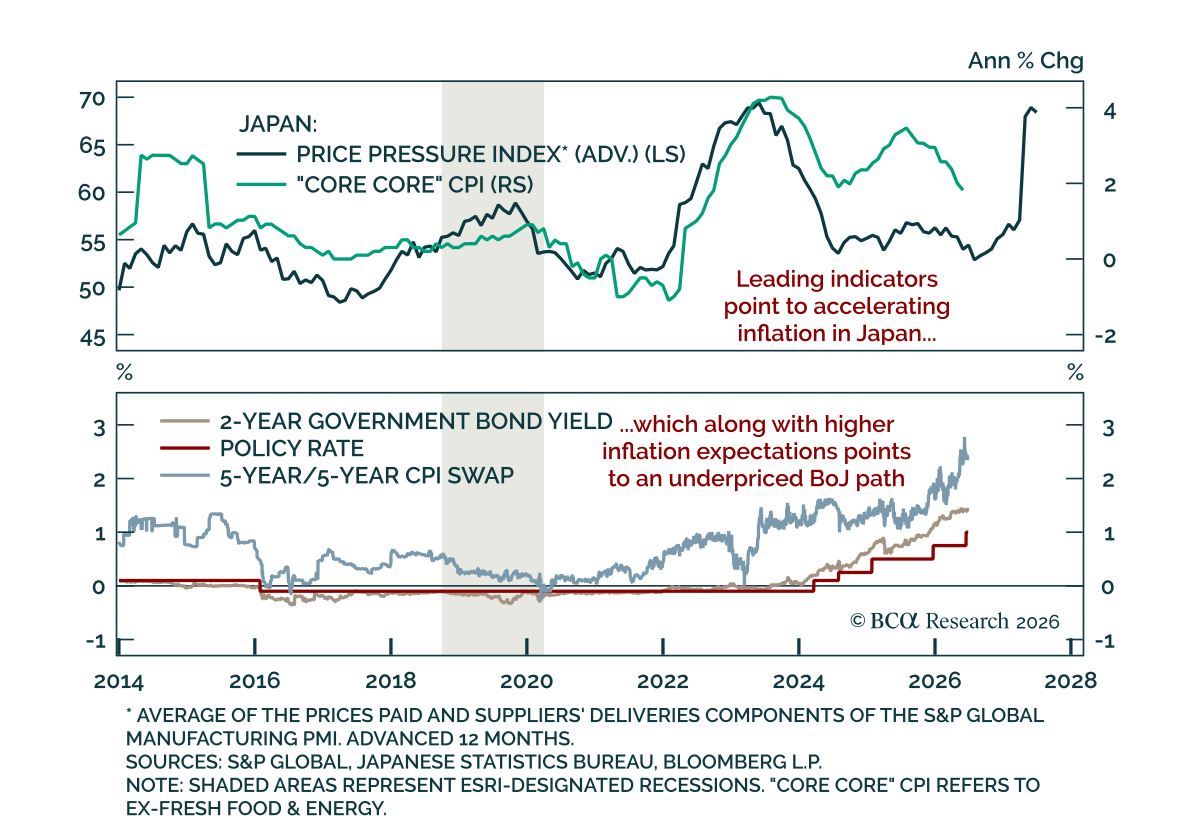
6月の東京都区部CPIはコンセンサスを上回り、物価圧力の高まりとさらなる金融引き締めを示唆した。ヘッドライン指数は前年同月比で1.4%から1.7%に上昇した。コア指標も強く、生鮮食品を除くCPIは1.3%から1.6%に上昇し、生鮮食品とエネルギーを除く「コアコア」インフレは1.6%から1.9%に上昇した。 全国CPIの先行シグナルとして、この報告は物価圧力が今後さらに高まることを示している。データはまた、エネルギー価格の上昇が財などの非エネルギー項目へ波及していることを示している。我々の Japanese…
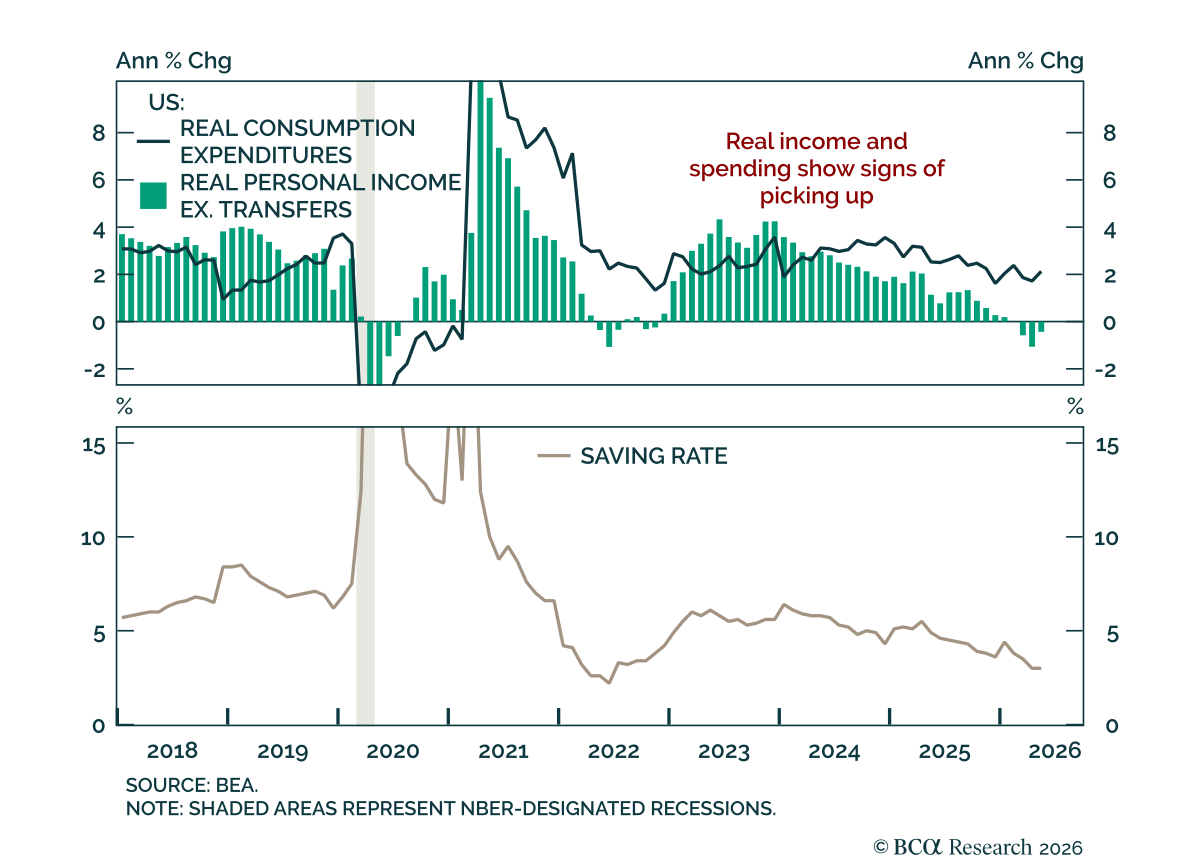
5月の Personal Income and Outlays report は予想を上回り、消費の勢いが強まっている一方でインフレは依然として粘り強いことを示した。名目・実質のいずれの支出も予想を上回り、それぞれ前月比0.7%および0.3%の上昇となった。個人所得も0.7%と強かった。移転支出を除く実質所得は直近3か月がいずれも縮小していたが今回0.3%の増加となった。貯蓄率は3.0%で横ばいであった。…
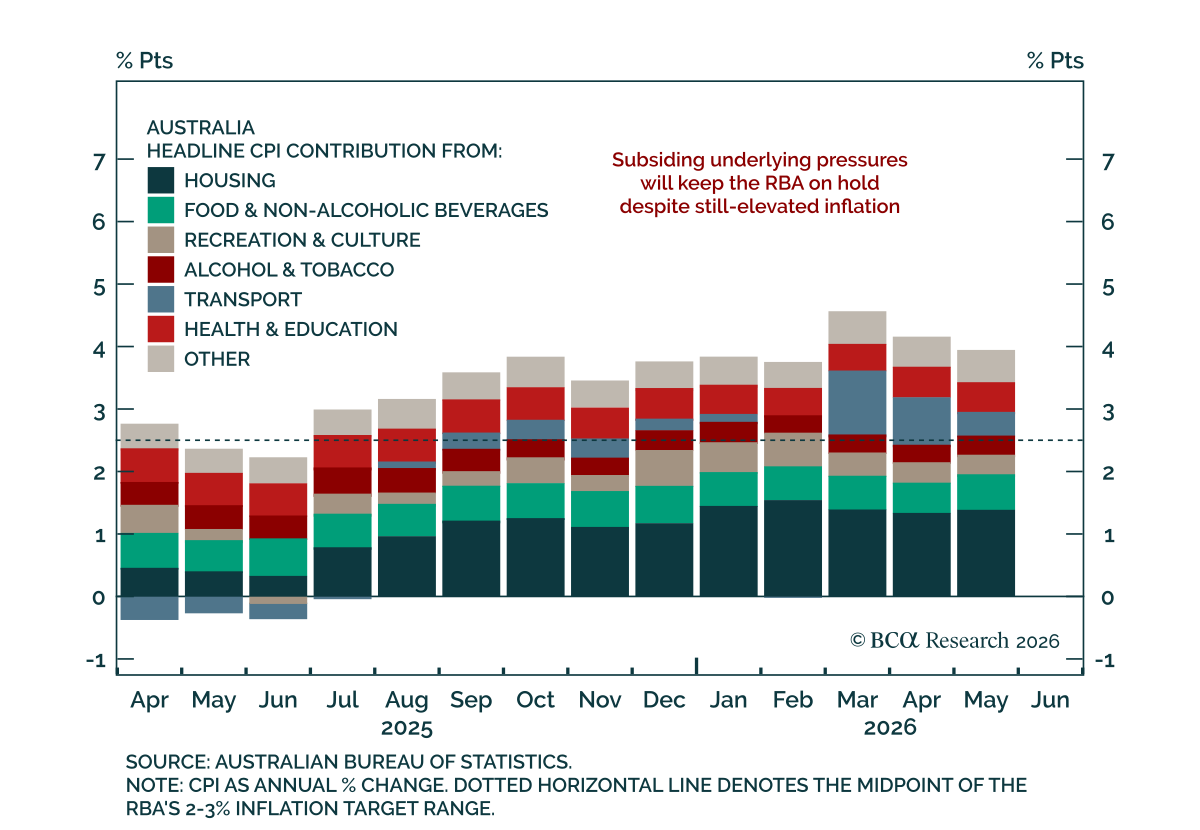
オーストラリアの5月の指標は予想より堅調だったが、RBAは据え置く。ヘッドラインインフレは前年比で4%(前月比-0.7%)に低下し、前の4.2%(0.4%)から下振れして予想を下回った。エネルギー価格の下落が押し下げ要因となった。ただしトリム平均は前年比で3.6%(前月比0.4%)へ上昇し、前の3.4%(0.3%)から上振れして予想を上回り、インフレの粘り強さを示した。…